


Wichtige Erkenntnisse
- Sowohl Enbridge als auch Enterprise Products Partners bieten eine Dividendenrendite von 6 % oder mehr, und beide hatten diesen Herbst gute Nachrichten: eine bestätigte Prognose von Enbridge und eine Erhöhung der Ausschüttung von Enterprise.
- Enterprise deckte seine Ausschüttung im Geschäftsjahr 2025 1,7-fach mit ausschüttungsfähigem Cashflow, während es bei Enbridge 1,5-fach war, und es hat etwa die Hälfte der Verschuldung von Enbridge.
- Enbridge hat seine Dividende 31 Jahre in Folge erhöht und erwartet mittelfristig ein durchschnittliches jährliches Wachstum des ausschüttungsfähigen Cashflows pro Aktie von etwa 5 %.
- Die jüngste Erhöhung von Enterprise lag unter der durchschnittlichen jährlichen Rate von 4 % der letzten fünf Jahre, und das Management erwartet für 2027 ein bescheideneres EBITDA-Wachstum.
Jeder, der auf der Suche nach einer Rendite von 6 % ist, wird auf Enbridge (ENB) und Enterprise Products Partners (EPD) stoßen. Beide haben Einkommensinvestoren gerade etwas zu bieten gegeben.
Am 8. Oktober erklärte Enterprise eine vierteljährliche Ausschüttung von 0,56 $ pro Unit, ein Plus von 2,8 % gegenüber dem Vorjahr. Die Ergebnisse des dritten Quartals vom 29. Oktober zeigten, dass diese Ausschüttung 1,9-fach durch ausschüttungsfähigen Cashflow gedeckt war. Enbridge folgte am 6. November mit der Bestätigung seiner Prognose für 2026 und der Aussage, dass es erwartet, nahe der Mitte des Ziels zu landen, was das 21. Jahr in Folge wäre, in dem es seine Ziele erreicht.
Wenn man also nur eine der beiden für die nächsten 10 Jahre halten könnte, welche sollte es sein?
| Kennzahl | Enbridge (ENB) | Enterprise Products Partners (EPD) |
|---|---|---|
| Dividendenrendite | 6,0 % | 6,3 % |
| Dividendenwachstum, GJ 2020-2025 | 3,1 % p.a. (C$) | 4,0 % p.a. |
| Deckung durch ausschüttungsfähigen Cashflow, GJ 2025 | 1,5x | 1,7x |
| Deckung durch ausschüttungsfähigen Cashflow, GJ 2026 (Konsens) | 1,5x | 1,9x |
| Nettoverschuldung / EBITDA, letzte 12 Monate | 6,3x | 3,2x |
| Zinsdeckung, letzte 12 Monate | 2,4x | 5,1x |
Quelle: TIKR, 9. Nov. 2026.
6 sichere Dividendenaktien, die Rentnern Renditen von 6 %+ zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6 %+ zahlen.
Aber nach einer umfangreichen Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
Enbridge hält seine Versprechen, bei einer stärker verschuldeten Bilanz
Das Wachstum von Enbridge kommt aus dem Gasgeschäft. Seine Gas-Transport- und Vertriebsgeschäfte wuchsen im dritten Quartal zweistellig aufgrund von Tarifvereinbarungen, Tarifverfahren und Kundenwachstum. Niedrigere Volumen auf der Mainline-Pipeline belasteten die Flüssigkeitspipelines. CEO Greg Ebel bezifferte den gesicherten Wachstums-Pipeline auf 38 Mrd. $.
Der ausschüttungsfähige Cashflow deckte die Dividende im Geschäftsjahr 2025 komfortabel 1,5-fach, und Analysten erwarten dasselbe im Geschäftsjahr 2026: C$5,84 pro Aktie gegenüber C$3,88 an Dividenden. Die Deckung lag jedes Jahr seit dem Geschäftsjahr 2017 zwischen 1,4x und 1,7x, während der ausschüttungsfähige Cashflow pro Aktie von C$3,68 im GJ 2017 auf C$5,71 im GJ 2025 stieg.
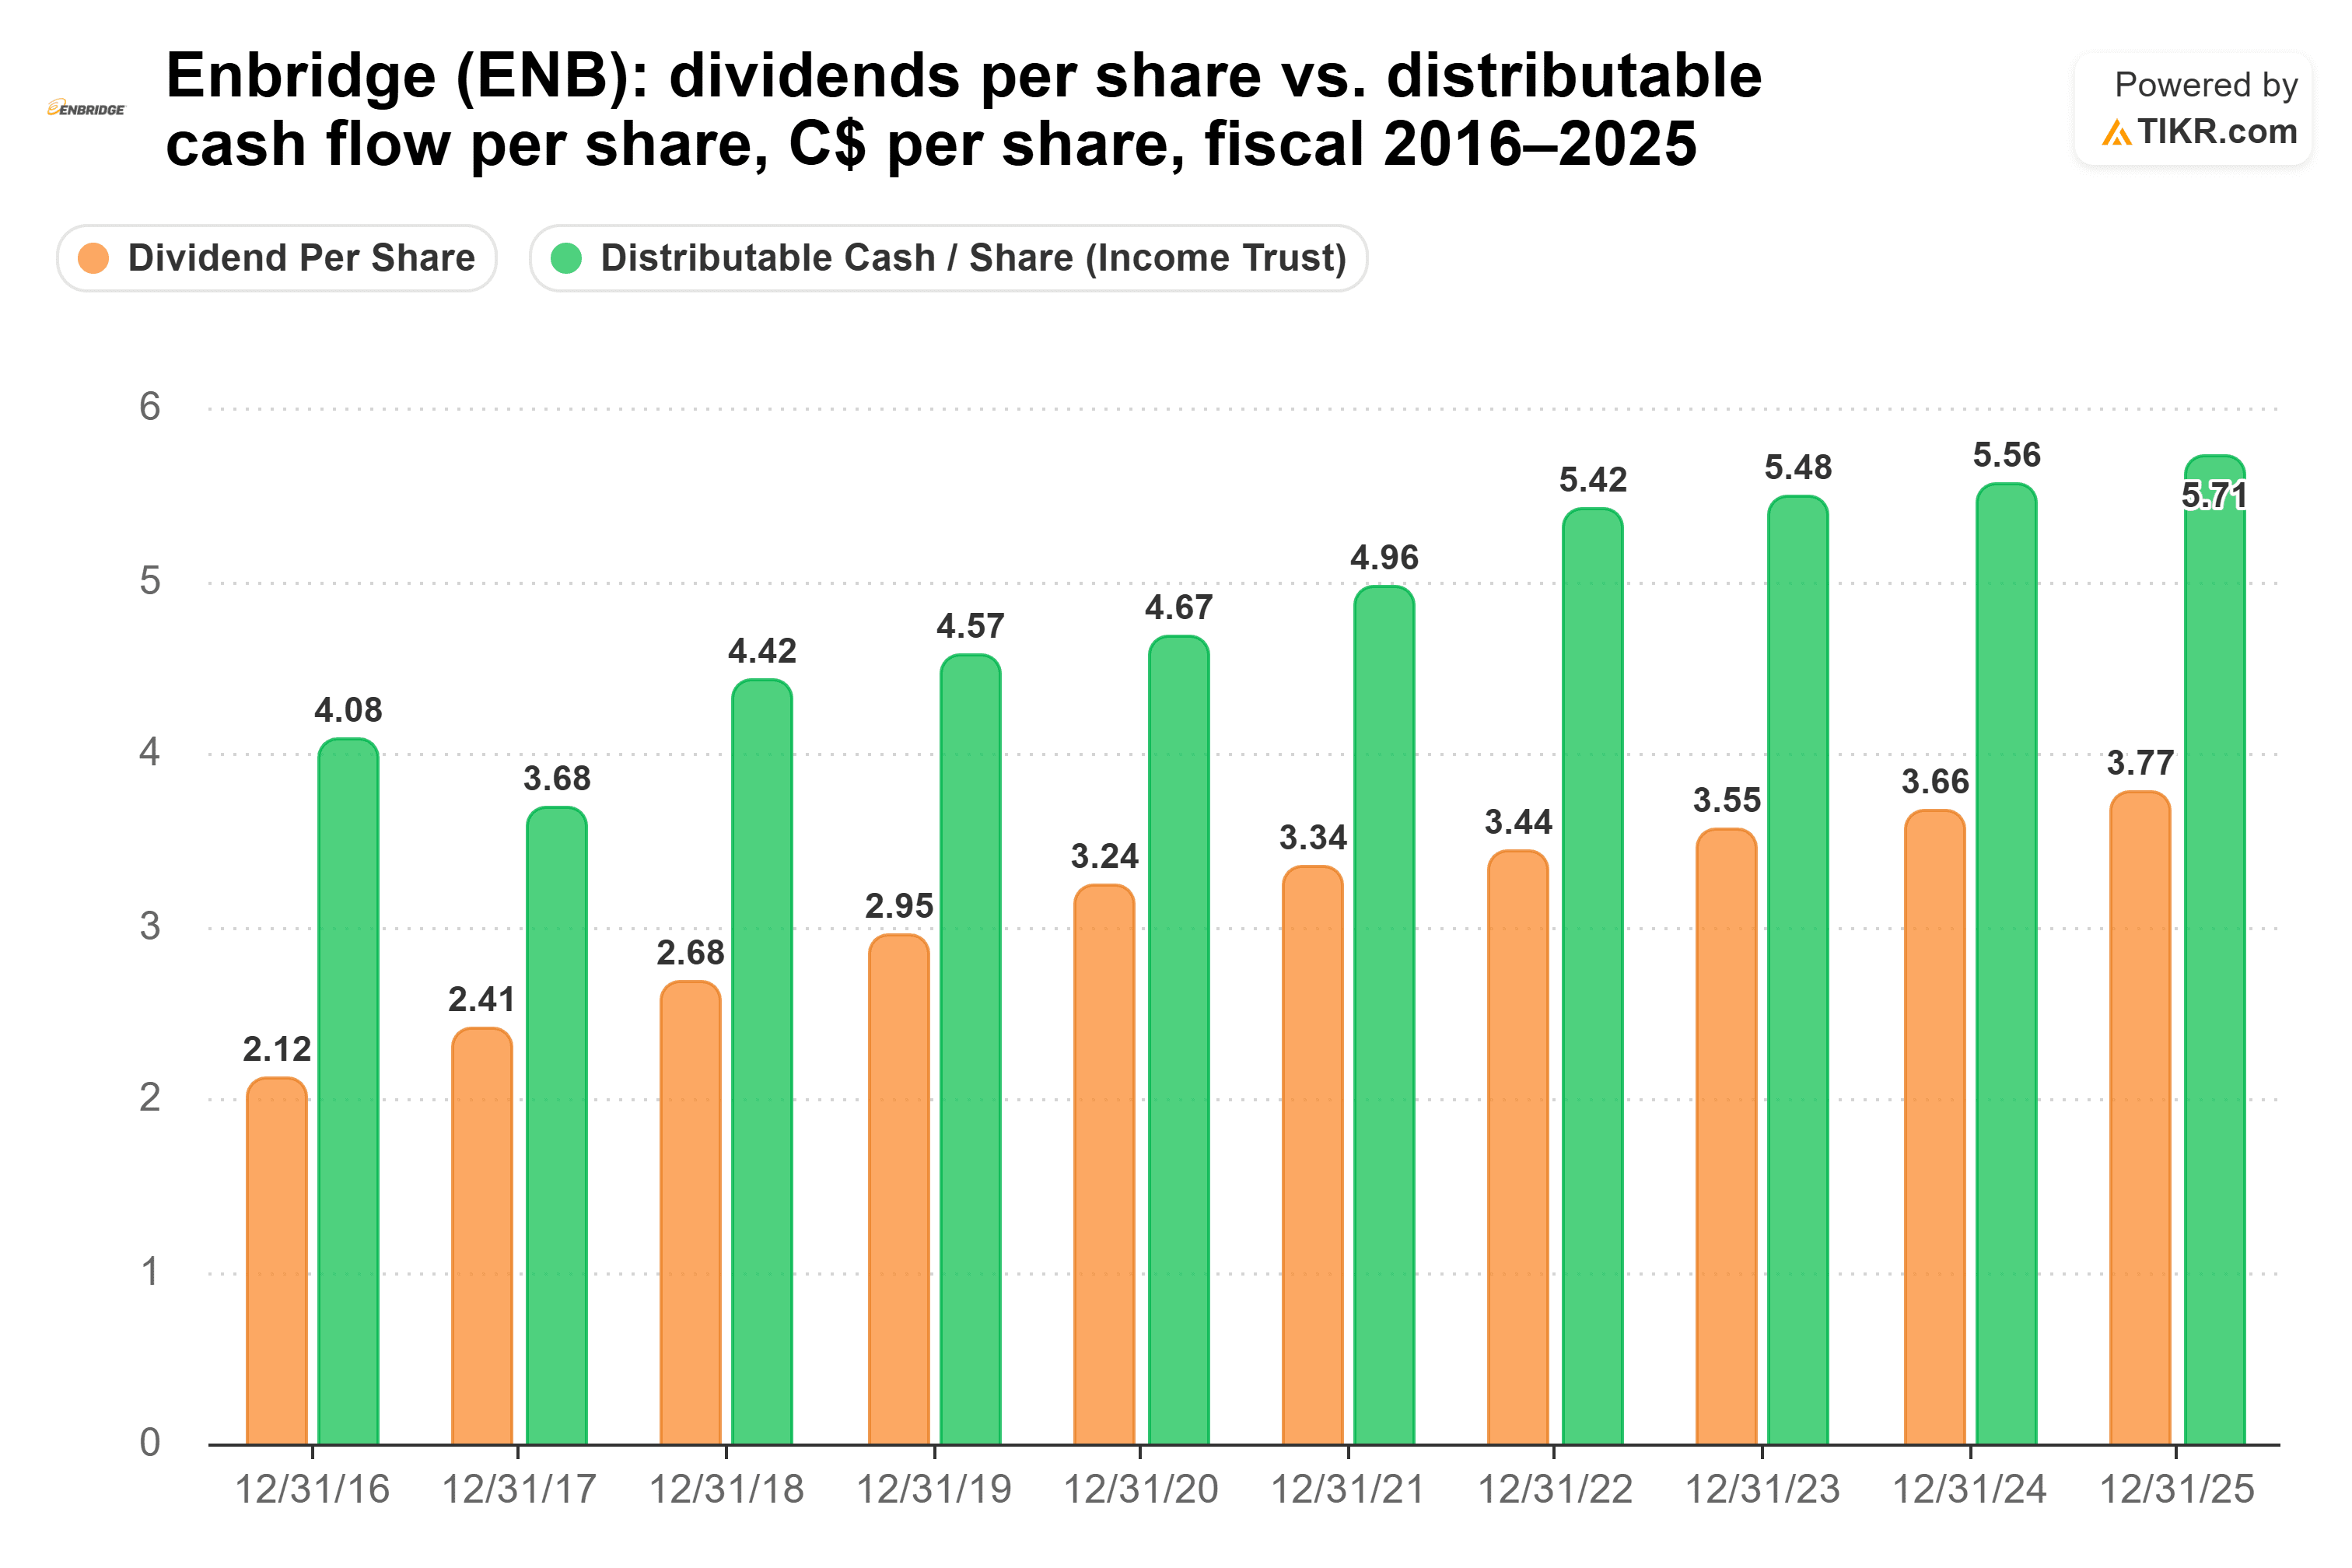
Das Unternehmen zählt 31 aufeinanderfolgende Jahre mit Erhöhungen. Aber sie haben sich verlangsamt, auf 3,1 % pro Jahr vom GJ 2020 bis GJ 2025 (C$3,24 auf C$3,77 pro Aktie), gegenüber 7,3 % pro Jahr vom GJ 2015 bis GJ 2025. Die letzte, angekündigt am 3. Dezember 2025, betrug 3 %.
Das Hauptrisiko ist die Verschuldung. Die Nettoverschuldung liegt mit 6,3x EBITDA über die letzten 12 Monate hoch, und die Zinsdeckung ist mit 2,4x dünn. Und da Enbridge seine Dividende in kanadischen Dollar festlegt, schwankt der US-Dollar-Scheck mit dem Wechselkurs, und Kanada behält Steuern auf Dividenden ein, die an US-Inhaber gezahlt werden.
Enterprise behält mehr von seinem Cash
Während Enbridge sich auf Gas-Pipelines und Versorger stützt, kommt das Wachstum von Enterprise aus dem Permian-Becken. Seine Gasverarbeitungsvolumina im Permian erreichten im dritten Quartal einen Rekord von 4,6 Bcf/d, ein Plus von 12 %, und seine Terminalvolumina für den Seetransport stiegen um 28 %. Neue Anlagen, die im vergangenen Jahr in Betrieb genommen wurden, darunter seine 11. Gasverarbeitungsanlage im Delaware-Becken und die Bahia NGL-Pipeline, steigerten die Margen in drei seiner vier Segmente.
Das ist das Wachstum, das hinter der Prognose der Analysten steht, dass der ausschüttungsfähige Cashflow pro Unit um 14 % steigen wird, von 3,66 $ im GJ 2025 auf 4,17 $ im GJ 2026. Das würde die Deckung von 1,7x auf 1,9x erhöhen. Der operative DCF im dritten Quartal war bereits um 27 % gestiegen, und der Konsens des letzten Jahres lag innerhalb von 1 % des tatsächlichen Werts. Die Deckung lag jedes Jahr seit dem GJ 2018 bei 1,6x oder besser, gegenüber 1,2x im GJ 2016.

Das Management strebt an, 55 % bis 60 % des angepassten Cashflows aus der Geschäftstätigkeit für Ausschüttungen und Aktienrückkäufe auszugeben. Seine Ausschüttungsquote über die 12 Monate bis zum 30. September lag bei 54 %, knapp unter dieser Spanne.
Das Risiko ist das Tempo der Erhöhungen. Die letzte lag unter den durchschnittlichen 4,0 % pro Jahr, die Enterprise vom GJ 2020 bis GJ 2025 (1,78 $ auf 2,17 $ pro Unit) erzielte. Und als MLP zahlt Enterprise Ausschüttungen auf Units, mit einem K-1-Formular zur Steuerzeit.
Welche Dividende gewinnt also?
Wenn ich nur eine Dividendenaktie für die nächsten 10 Jahre auswählen kann, dann ist es Enterprise Products Partners. Sie zahlt heute mehr und hat ihre Ausschüttung schneller erhöht. Bei der jeweiligen Fünfjahresrate zahlt eine Investition von 10.000 $ in Enterprise über 10 Jahre etwa 7.579 $ aus, gegenüber etwa 6.903 $ für Enbridge (in kanadischen Dollar berechnet). Das sind etwa 676 $ mehr, und bei diesen Raten holt Enbridge nie auf.
Der wichtigere Grund ist der Spielraum von Enterprise, dies fortzusetzen. Es deckt seine Ausschüttung mit mehr Cash-Puffer. Seine Nettoverschuldung lag jedes Jahr seit dem GJ 2021 zwischen 3,2x und 3,4x EBITDA, etwa die Hälfte der 6,3x von Enbridge.
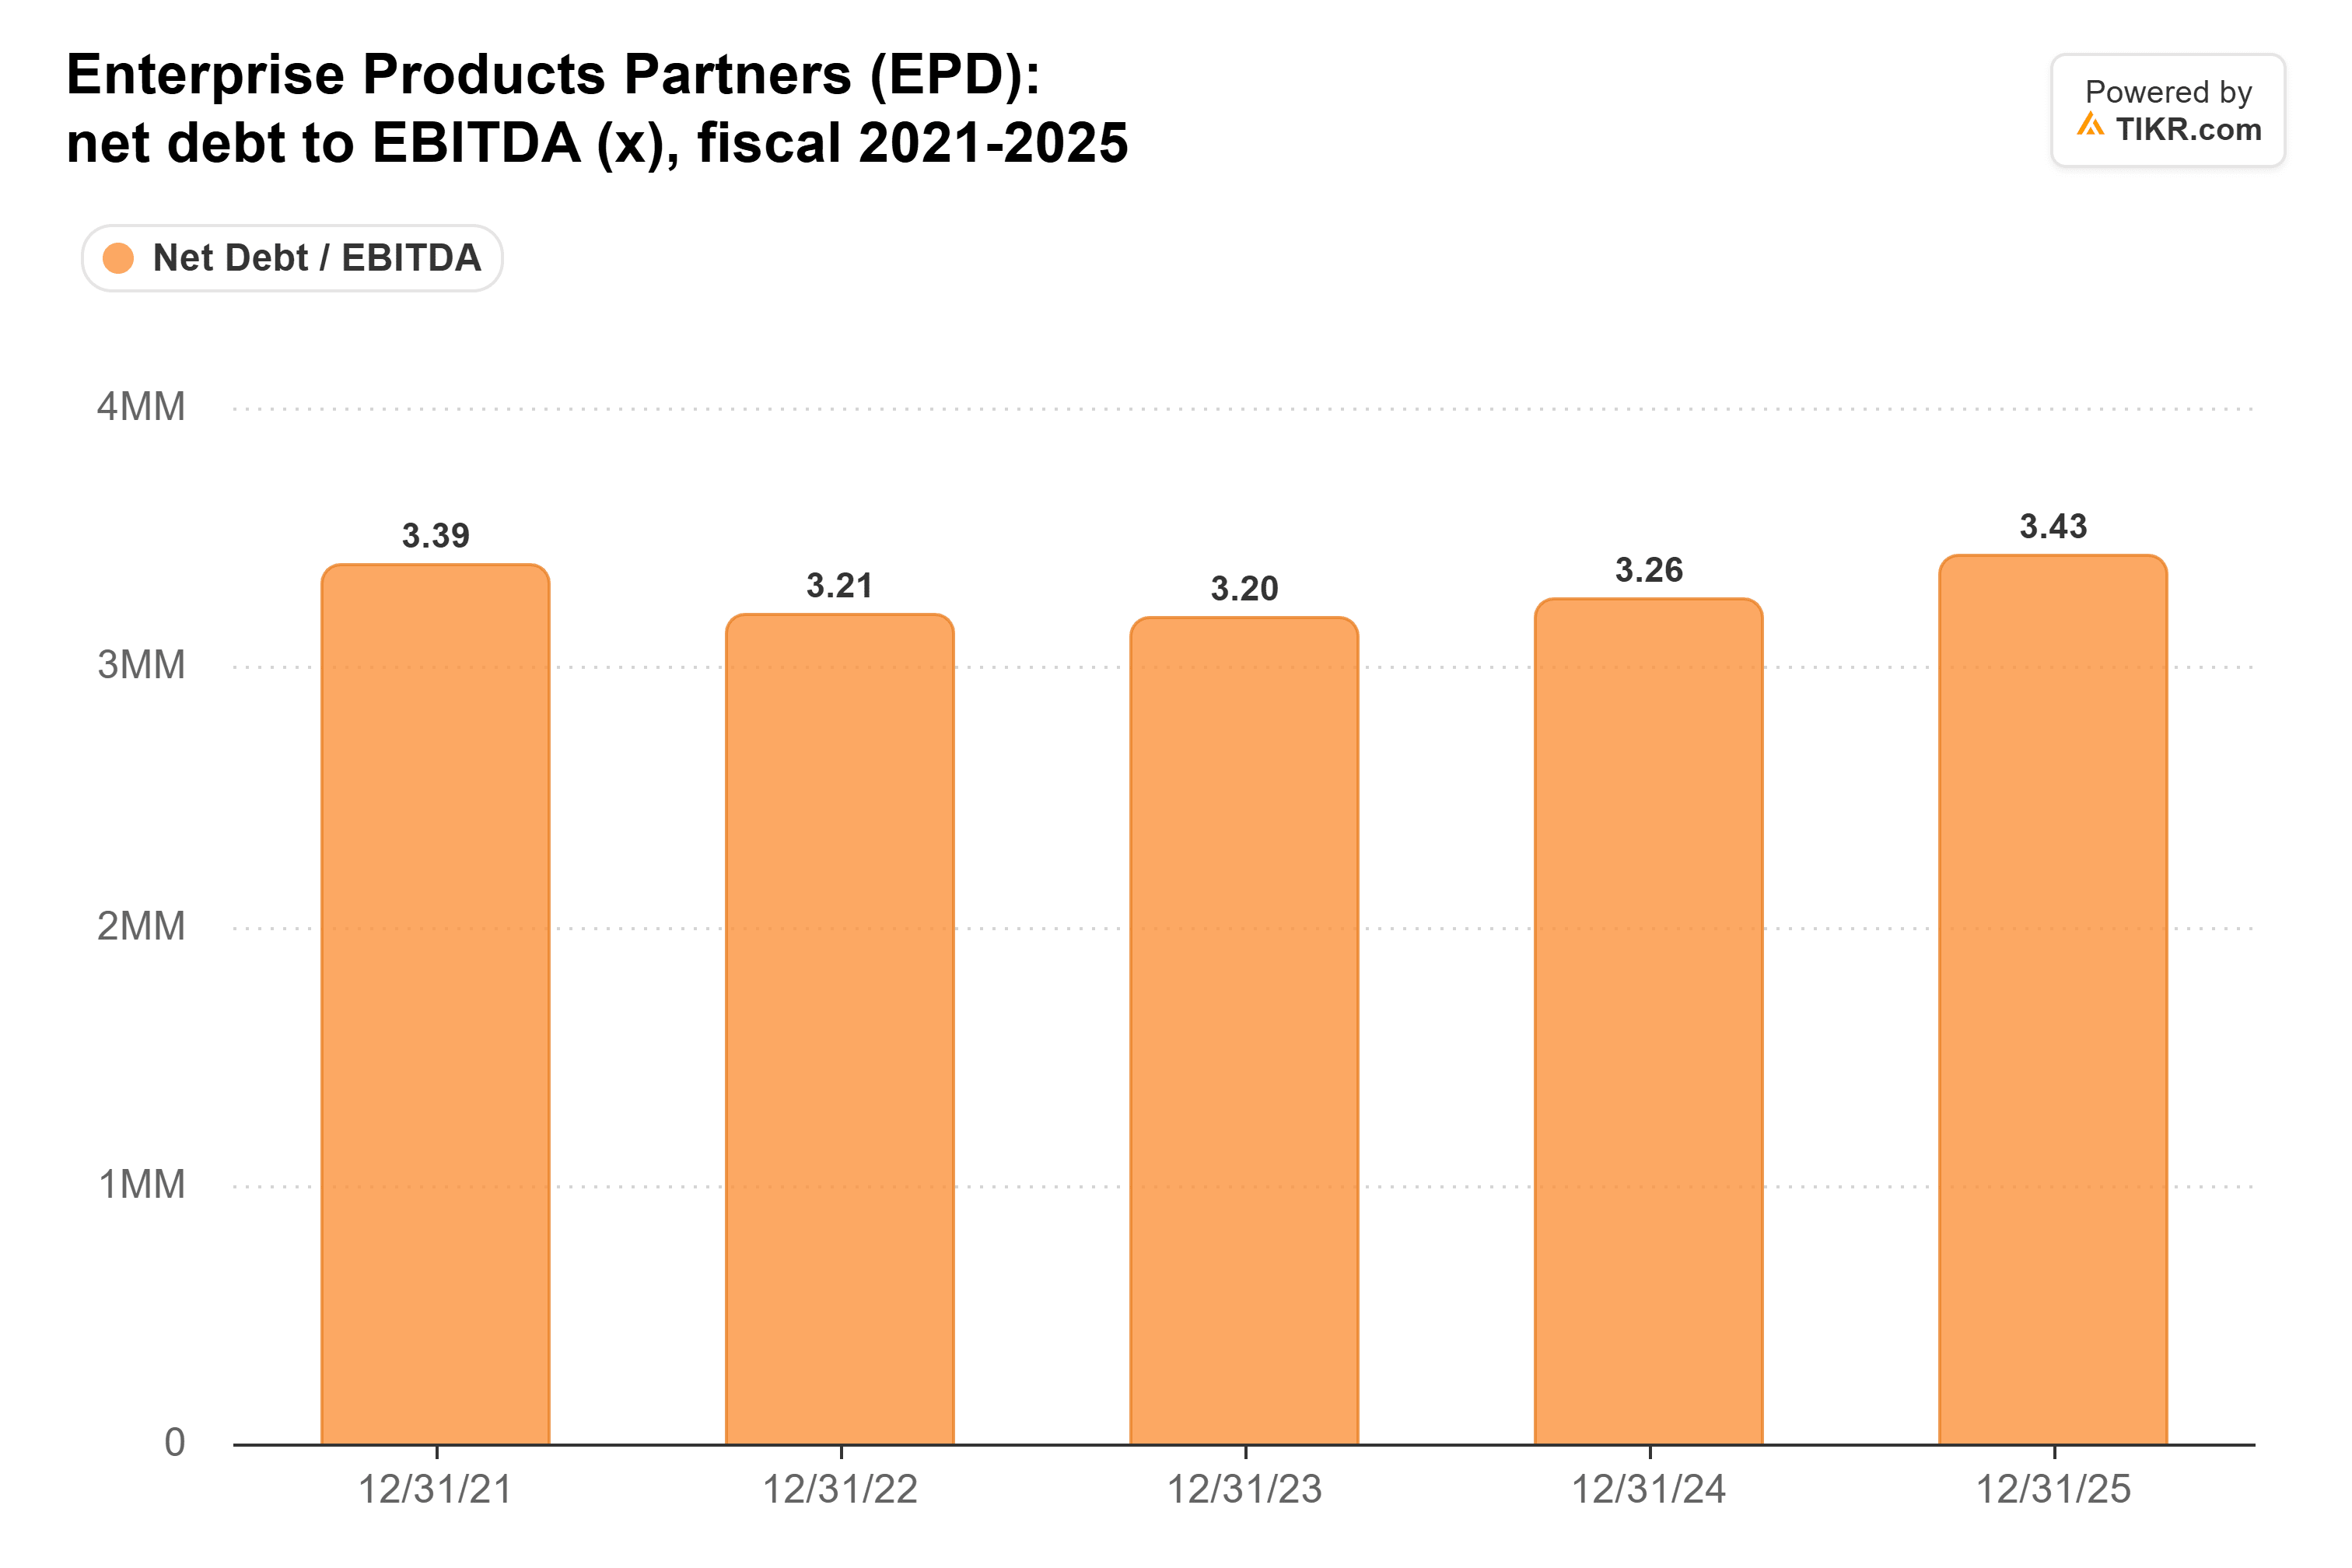
Mit einer Zinsdeckung von 5,1x hat Enterprise auch die Bilanzstärke, um Erhöhungen in einem schwächeren Jahr fortzusetzen.
Die Dividende von Enbridge ist immer noch solide. Einunddreißig Jahre in Folge mit Erhöhungen ist eine Bilanz, die das Management hartnäckig aufrechterhalten wird. Sein Gaswachstum und der Projekt-Pipeline stützen seine Prognose für ein durchschnittliches jährliches Wachstum des ausschüttungsfähigen Cashflows pro Aktie von etwa 5 % mittelfristig. Es ist nur so, dass ich über 10 Jahre lieber den größeren Scheck mit dem größeren Puffer besitzen würde.
Natürlich erwartet das Management, dass das EBITDA-Wachstum von Enterprise im Jahr 2027 bescheidener ausfallen wird als 2026, und seine nächste Erhöhung wird zeigen, ob sich die Ausschüttung weiter verlangsamt.
Genießen Sie Ihren Ruhestand mit diesen sicheren Dividendenrenditen von 6 %+
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochzins-Dividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überbrücken bis zur nächsten Sozialversicherungszahlung bedeuten.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!



