Die wichtigsten Erkenntnisse
- Consolidated Edison wirft eine Dividendenrendite von 3,1 % ab und Entergy 2,4 %, und beide erhöhten ihre Dividenden 2026: Con Edison um 4,4 % und Entergy um 6 %.
- Beide schütten etwa 60 % ihrer normalisierten Gewinne aus, und Analysten erwarten, dass dieser Anteil für beide im Geschäftsjahr 2026 leicht sinken wird.
- Die Dividende von Entergy wuchs von Geschäftsjahr 2020 bis 2025 um jährlich 5,5 %, bei Con Edison waren es 2,1 %, da die Nachfrage nach Rechenzentren den Umsatz von Entergy beflügelt.
- Entergy hat mehr Schulden, während Con Edison 52 Jahre in Folge die Dividende erhöht hat.
Consolidated Edison (ED) und Entergy (ETR) haben beide ihren Aktionären 2026 eine Erhöhung gewährt. Die Erhöhung um 4,4 % bei Con Edison markiert, was das Unternehmen als "52. Jahr in Folge mit Dividendenerhöhungen" bezeichnet.
Dann erhöhte Entergy am 30. Oktober seine vierteljährliche Dividende um 6 % auf 0,68 $ pro Aktie. Beide schütten einen ähnlichen Anteil ihrer Gewinne aus, und beide Geschäftsmodelle wachsen. Wenn man also nur eine der beiden für die nächsten 20 Jahre halten könnte, welche Dividende verdient das Geld?
| Kennzahl | Consolidated Edison (ED) | Entergy (ETR) |
|---|---|---|
| Dividendenrendite | 3,1 % | 2,4 % |
| Jahresdividende | 3,55 $ | 2,72 $ |
| Dividendenwachstum, GJ 2020-2025 | 2,1 % p.a. | 5,5 % p.a. |
| Ausschüttungsquote (normalisiertes EPS), GJ 2025 | 60 % | 62 % |
| Ausschüttungsquote (normalisiertes EPS), GJ 2026 (Konsens) | 58 % | 59 % |
| Nettoverschuldung/EBITDA (LTM) | 4,37x | 5,11x |
| Zinsdeckungsgrad (LTM) | 3,02x | 2,08x |
Quelle: TIKR und StockAnalysis, zu heutigen Preisen.
6 sichere Dividendenaktien, die Rentnern 6 %+ Rendite zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
Con Edison setzt die Erhöhungen fort
Con Edison erzielte im dritten Quartal 2026 einen Gewinn von 2,07 $ pro Aktie, gegenüber 1,91 $ im Vorjahreszeitraum. Hinter dem Wachstum steht die Elektrifizierung in New York: Die Anfragen nach neuem Strombedarf für Gebäude sind um 20 % bis 25 % gestiegen, und seine regulierte Investitionsbasis wächst mit einer durchschnittlichen jährlichen Rate von 8,7 % über fünf Jahre.
Regulierte Versorger finanzieren diese Art von Bauvorhaben mit neuen Schulden und Aktienemissionen, daher werden beide anhand des Anteils der normalisierten Gewinne, den sie ausschütten, beurteilt. Con Edison schüttete im Geschäftsjahr 2025 60 % aus, und der Konsens sieht für das Geschäftsjahr 2026 komfortable 58 %. Seine Gewinne sind schneller gewachsen als seine Dividende:
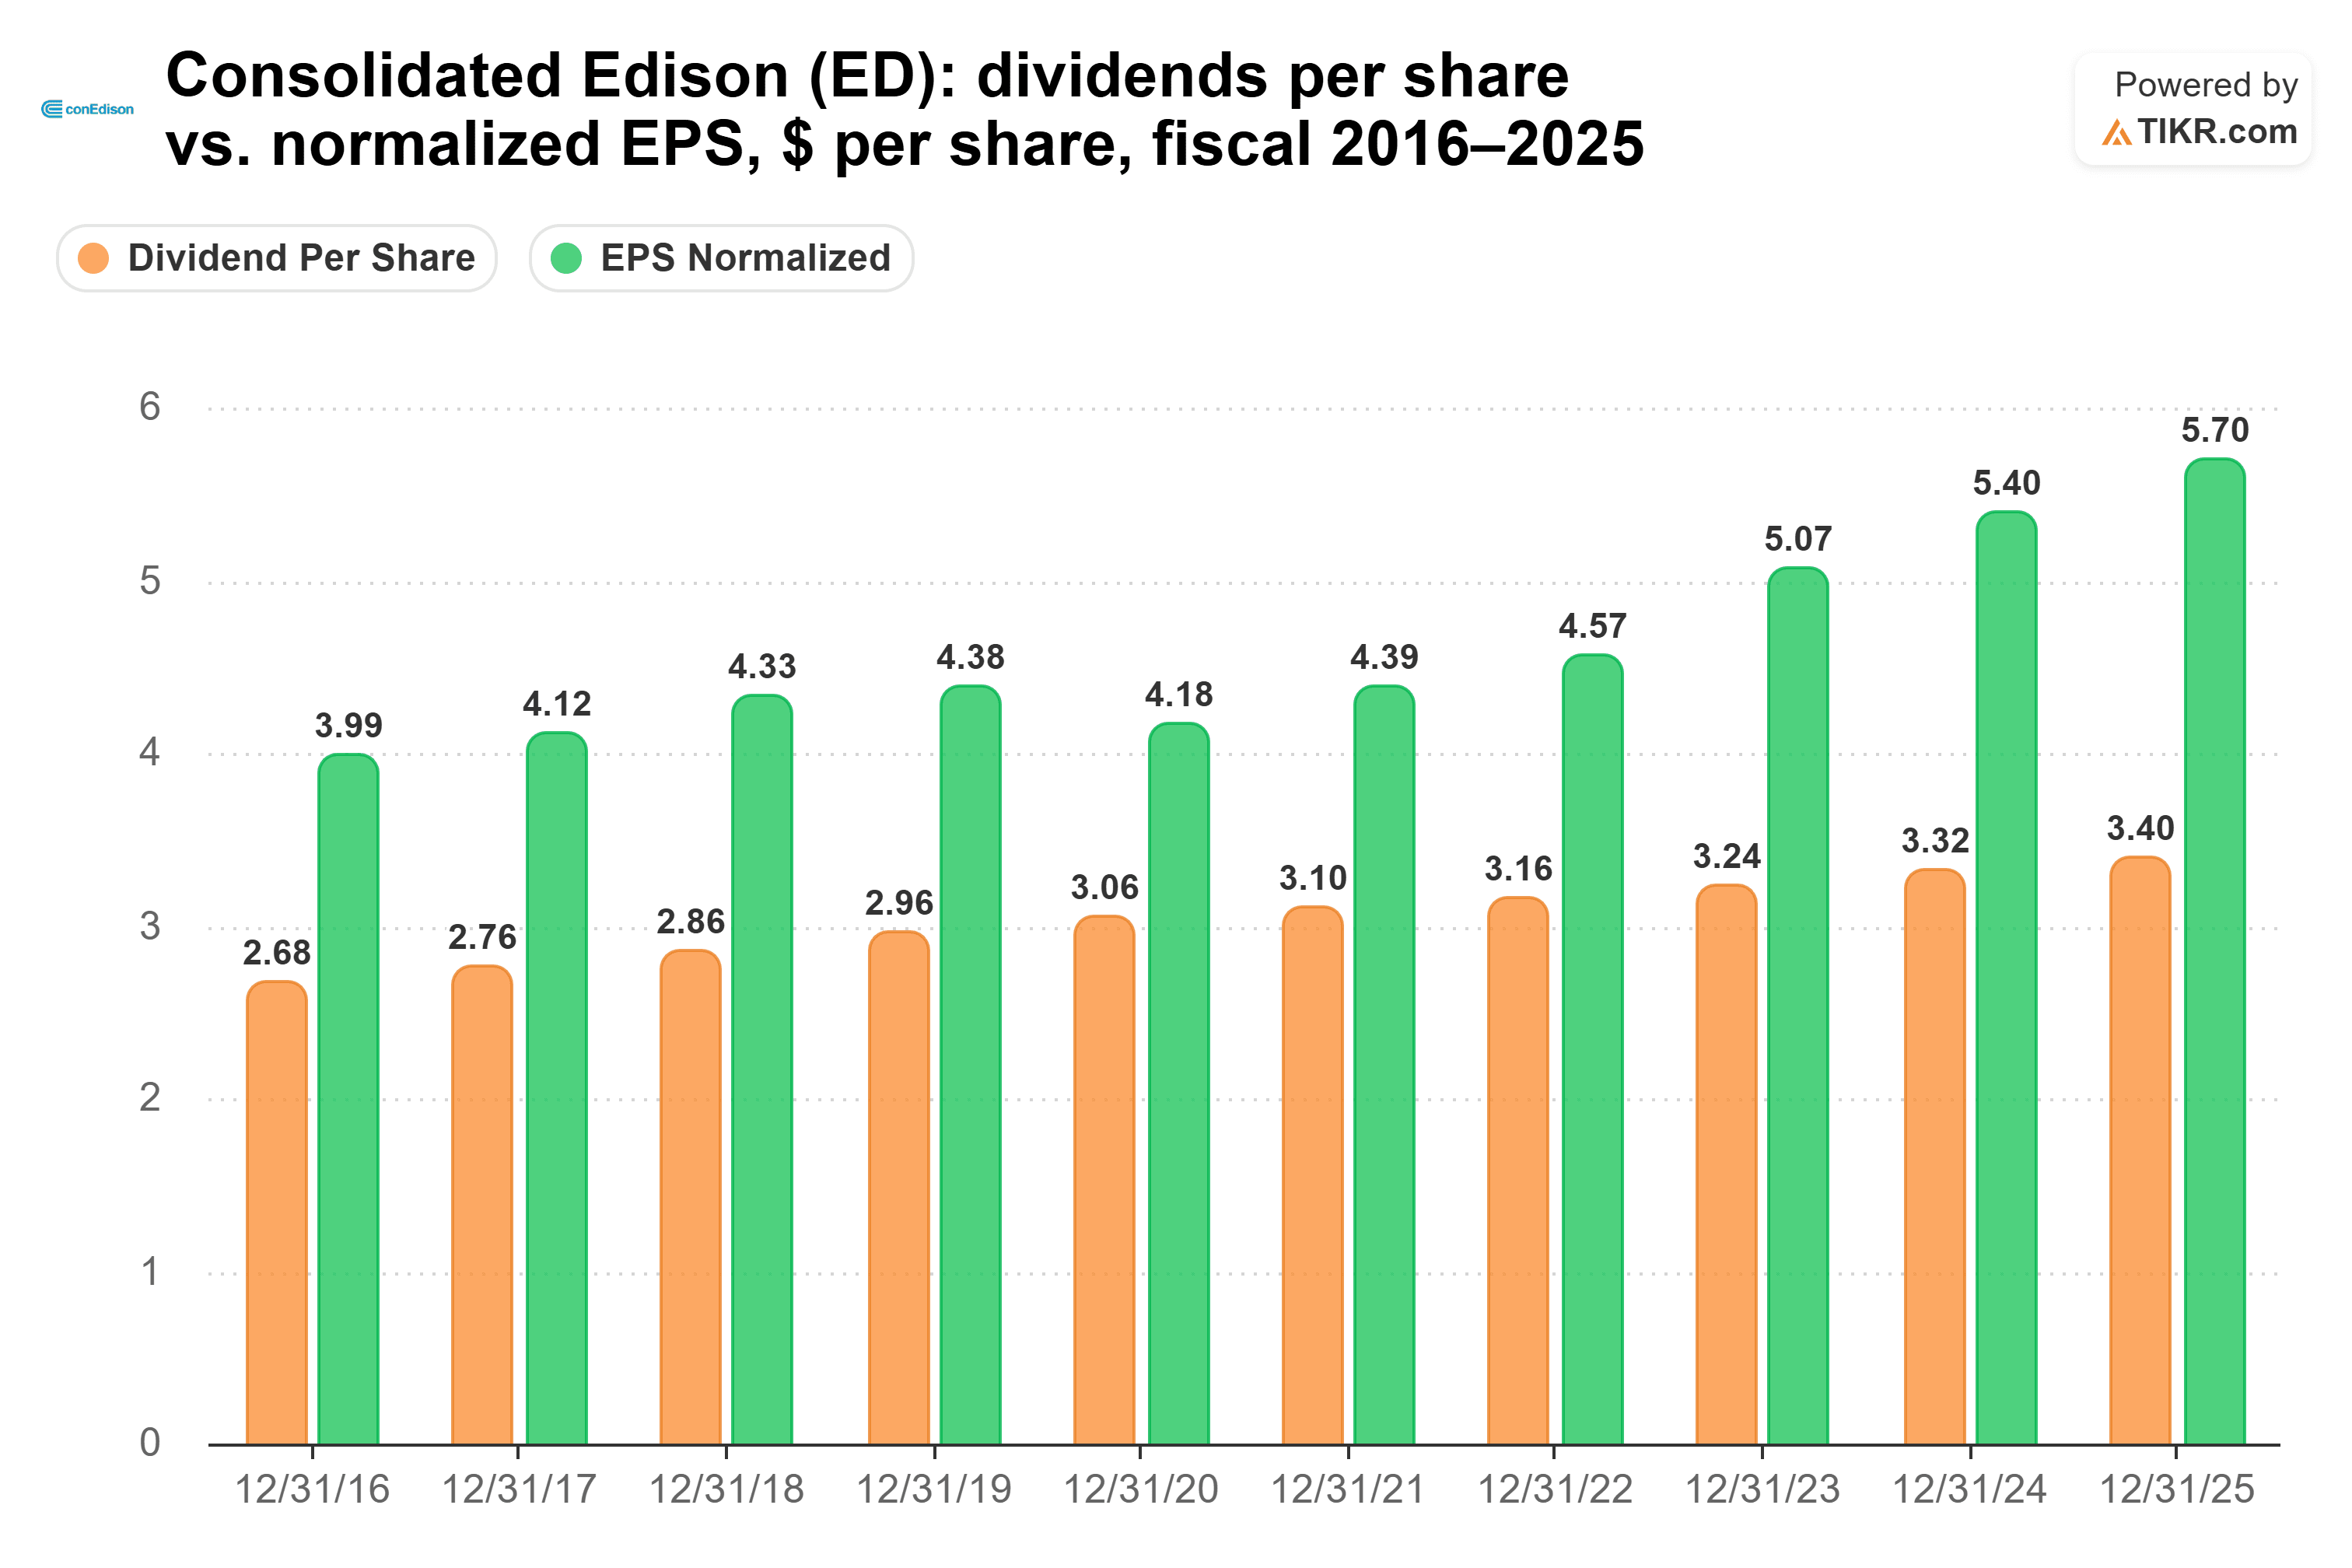
Dieses schnellere Gewinnwachstum senkte die Ausschüttungsquote von 73 % im Geschäftsjahr 2020 auf 60 % im Geschäftsjahr 2025, was Raum für Erhöhungen wie in diesem Jahr lässt.
Das Risiko liegt in der Regulierung. Con Edison sah sich neuerlicher Prüfung wegen eines zehnjährigen Abrechnungsfehlers bei einem Kunden in Queens und eines Strafverfahrens wegen gefälschter Gas-Sicherheitsinspektionen ausgesetzt, das das Unternehmen Berichten zufolge mehr als 60 Millionen $ gekostet hat.
Entergy profitiert vom Rechenzentren-Boom
Während das Wachstum von Con Edison von der Elektrifizierung kommt, stammt das von Entergy von Rechenzentren und Schwerindustrie. Seine Einzelhandelsstromverkäufe stiegen im dritten Quartal 2026 gegenüber dem Vorjahreszeitraum um 7,4 %, aufgrund höherer Verkäufe an Rechenzentren und Kunden der Primärmetallindustrie, und das bereinigte EPS stieg auf 1,98 $ von 1,53 $. Am 2. November präzisierte das Unternehmen seine Prognose für 2026 auf 4,35 $ bis 4,45 $ pro Aktie. Es fügte seinem Kapitalplan für 2027-2030 außerdem etwa 1,5 Milliarden $ hinzu.
Entergy schüttete im Geschäftsjahr 2025 62 % seiner normalisierten Gewinne aus. Der Konsens sieht diesen Anteil für das Geschäftsjahr 2026 bei 59 %, da 17 Analysten ein EPS von 4,40 $ erwarten, innerhalb der Unternehmensprognose. Entergy erhöhte seine Dividende auch durch ein schwieriges Geschäftsjahr 2019 hindurch:
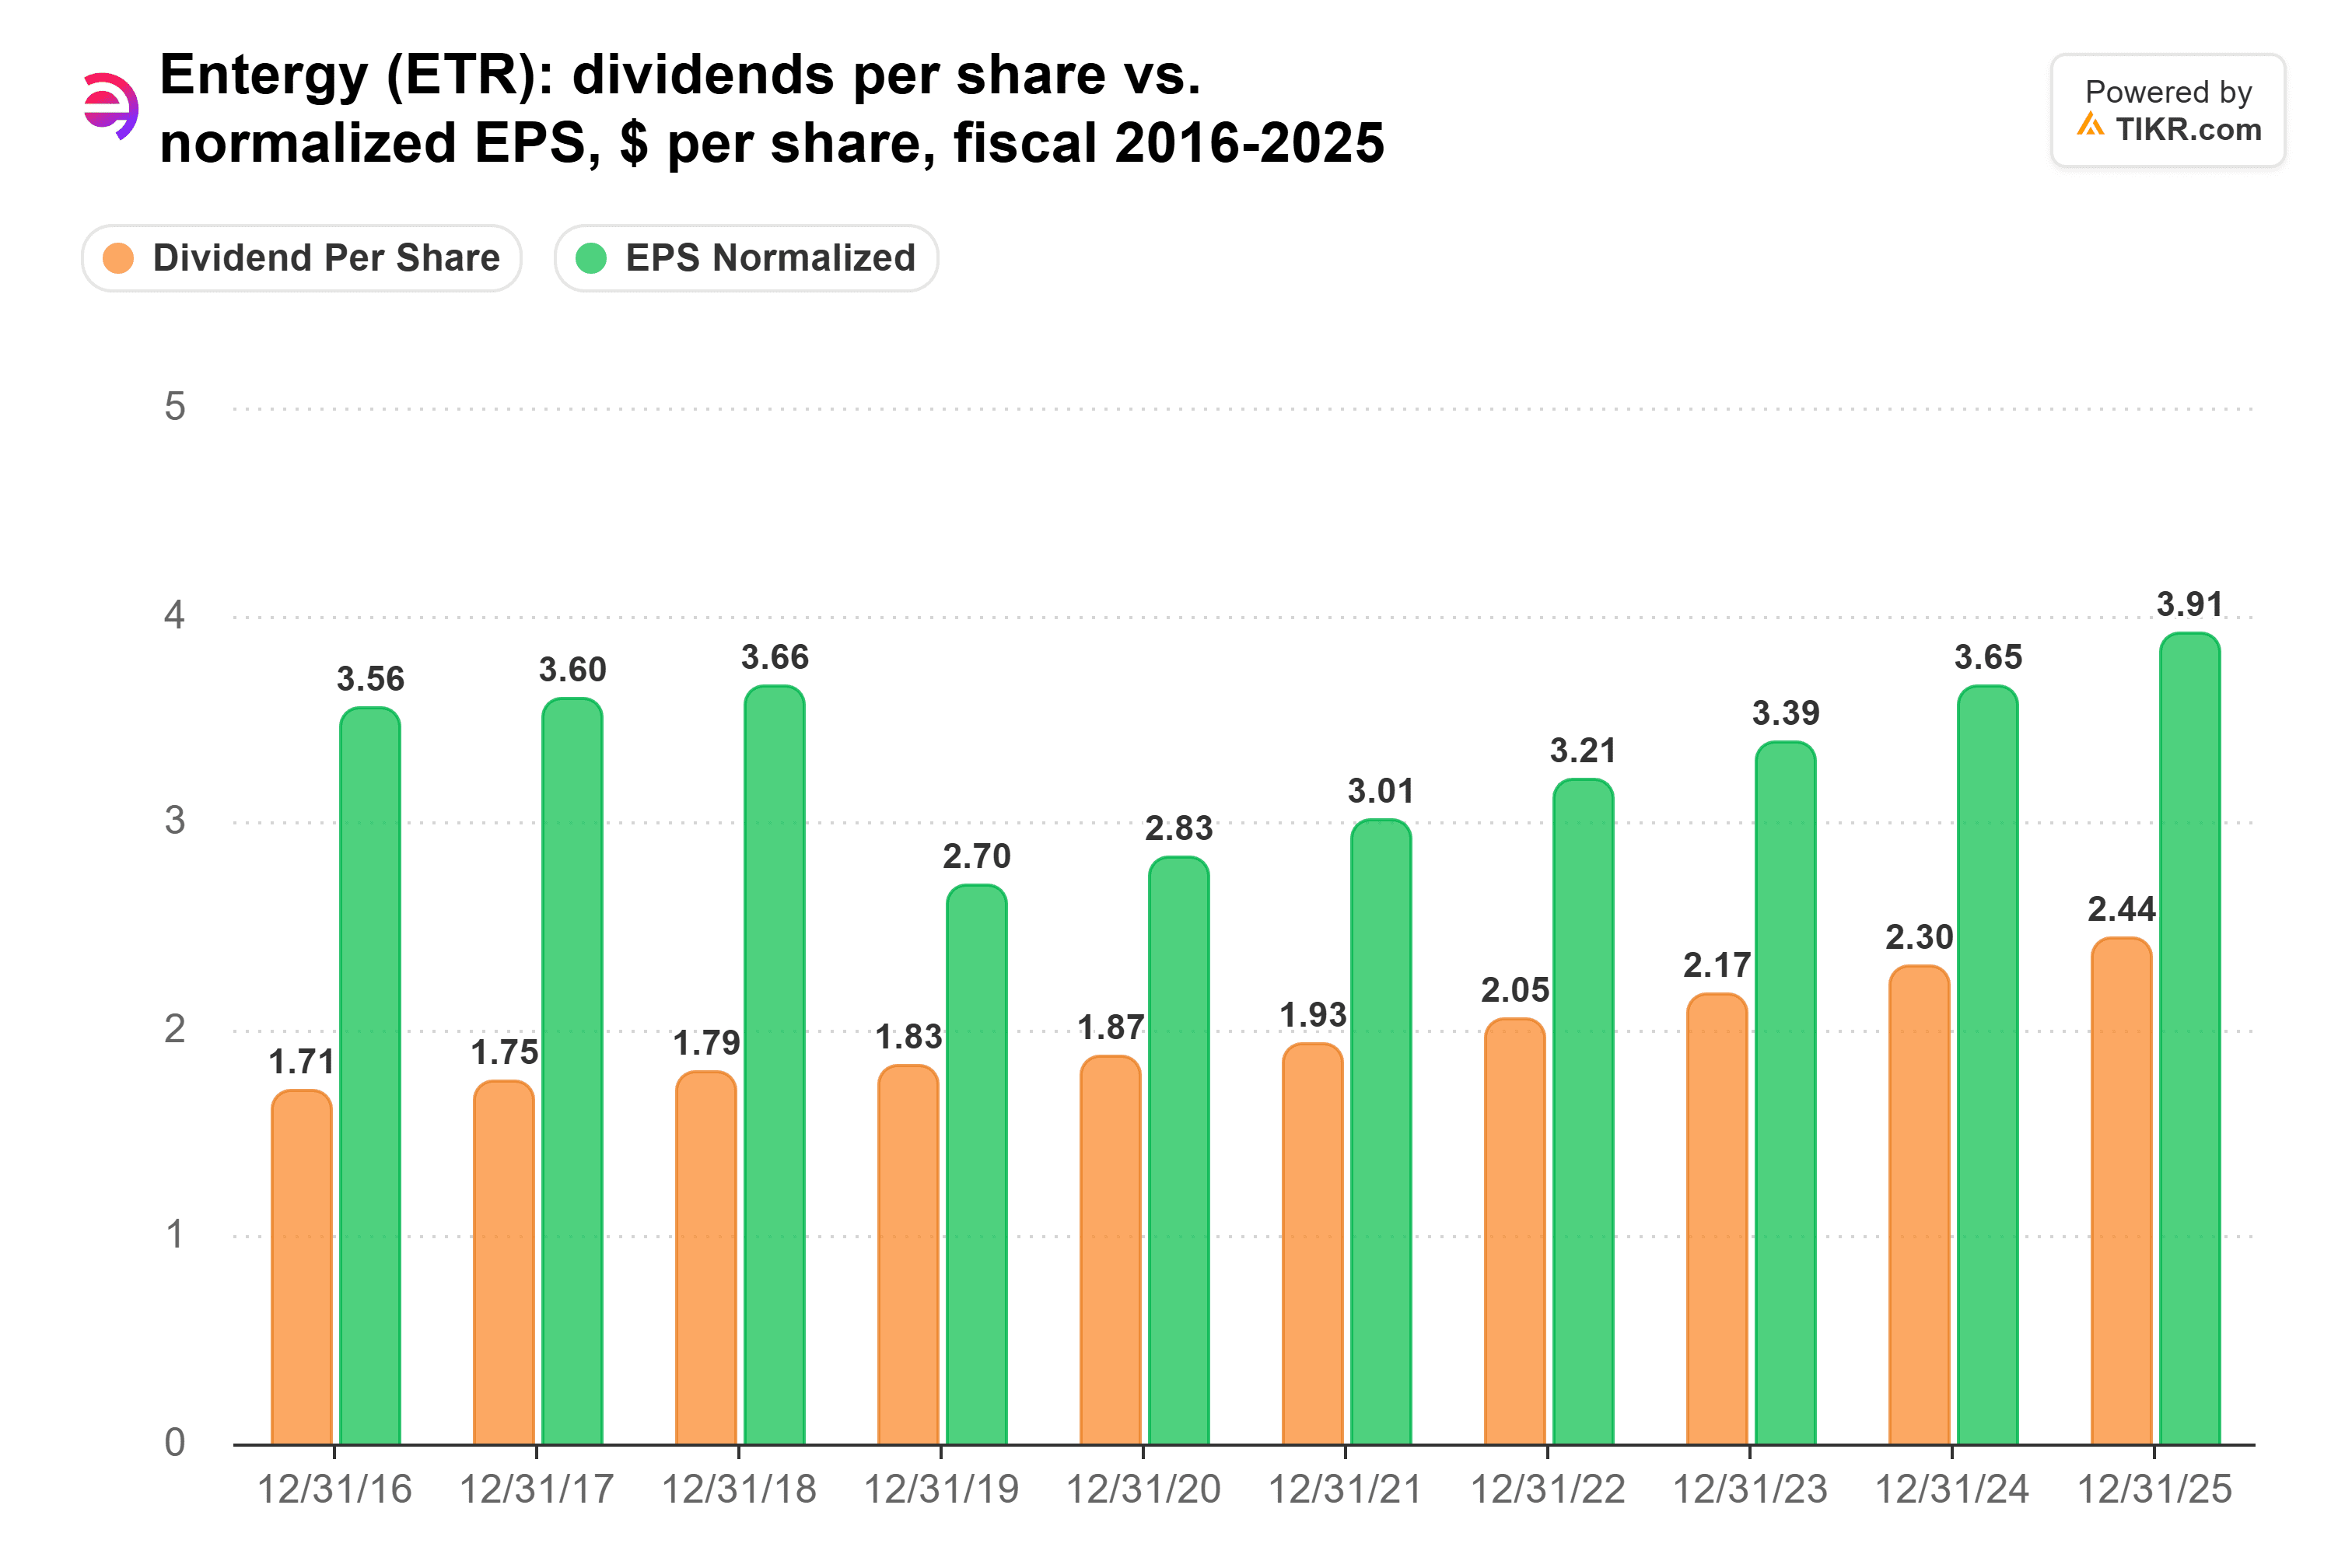
Das normalisierte EPS sank in diesem Jahr auf 2,70 $ von 3,65 $, was die Ausschüttungsquote auf 68 % trieb. Sie hat sich seitdem auf 62 % entspannt.
Der Haken ist die Verschuldung. Entergy trägt eine Nettoverschuldung von 5,11x zum EBITDA, eine höhere Last als die 4,37x von Con Edison, und sein EBIT deckt die Zinsen mit einem dünneren 2,08x. CFO Kimberly Fontan sagte im Telefonat zum dritten Quartal: "Wir haben ein erhebliches Preisrisiko vom Tisch genommen, und wir haben genügend Zeit, Kapital zu beschaffen."
Welche Dividende gewinnt also?
Entergy bekommt meine Dividenden-Dollars für die nächsten 20 Jahre. Über zwei Jahrzehnte kann eine Dividende nur so schnell wachsen wie die dahinterstehenden Gewinne, und Analysten erwarten, dass die Gewinne von Entergy weiter steigen:
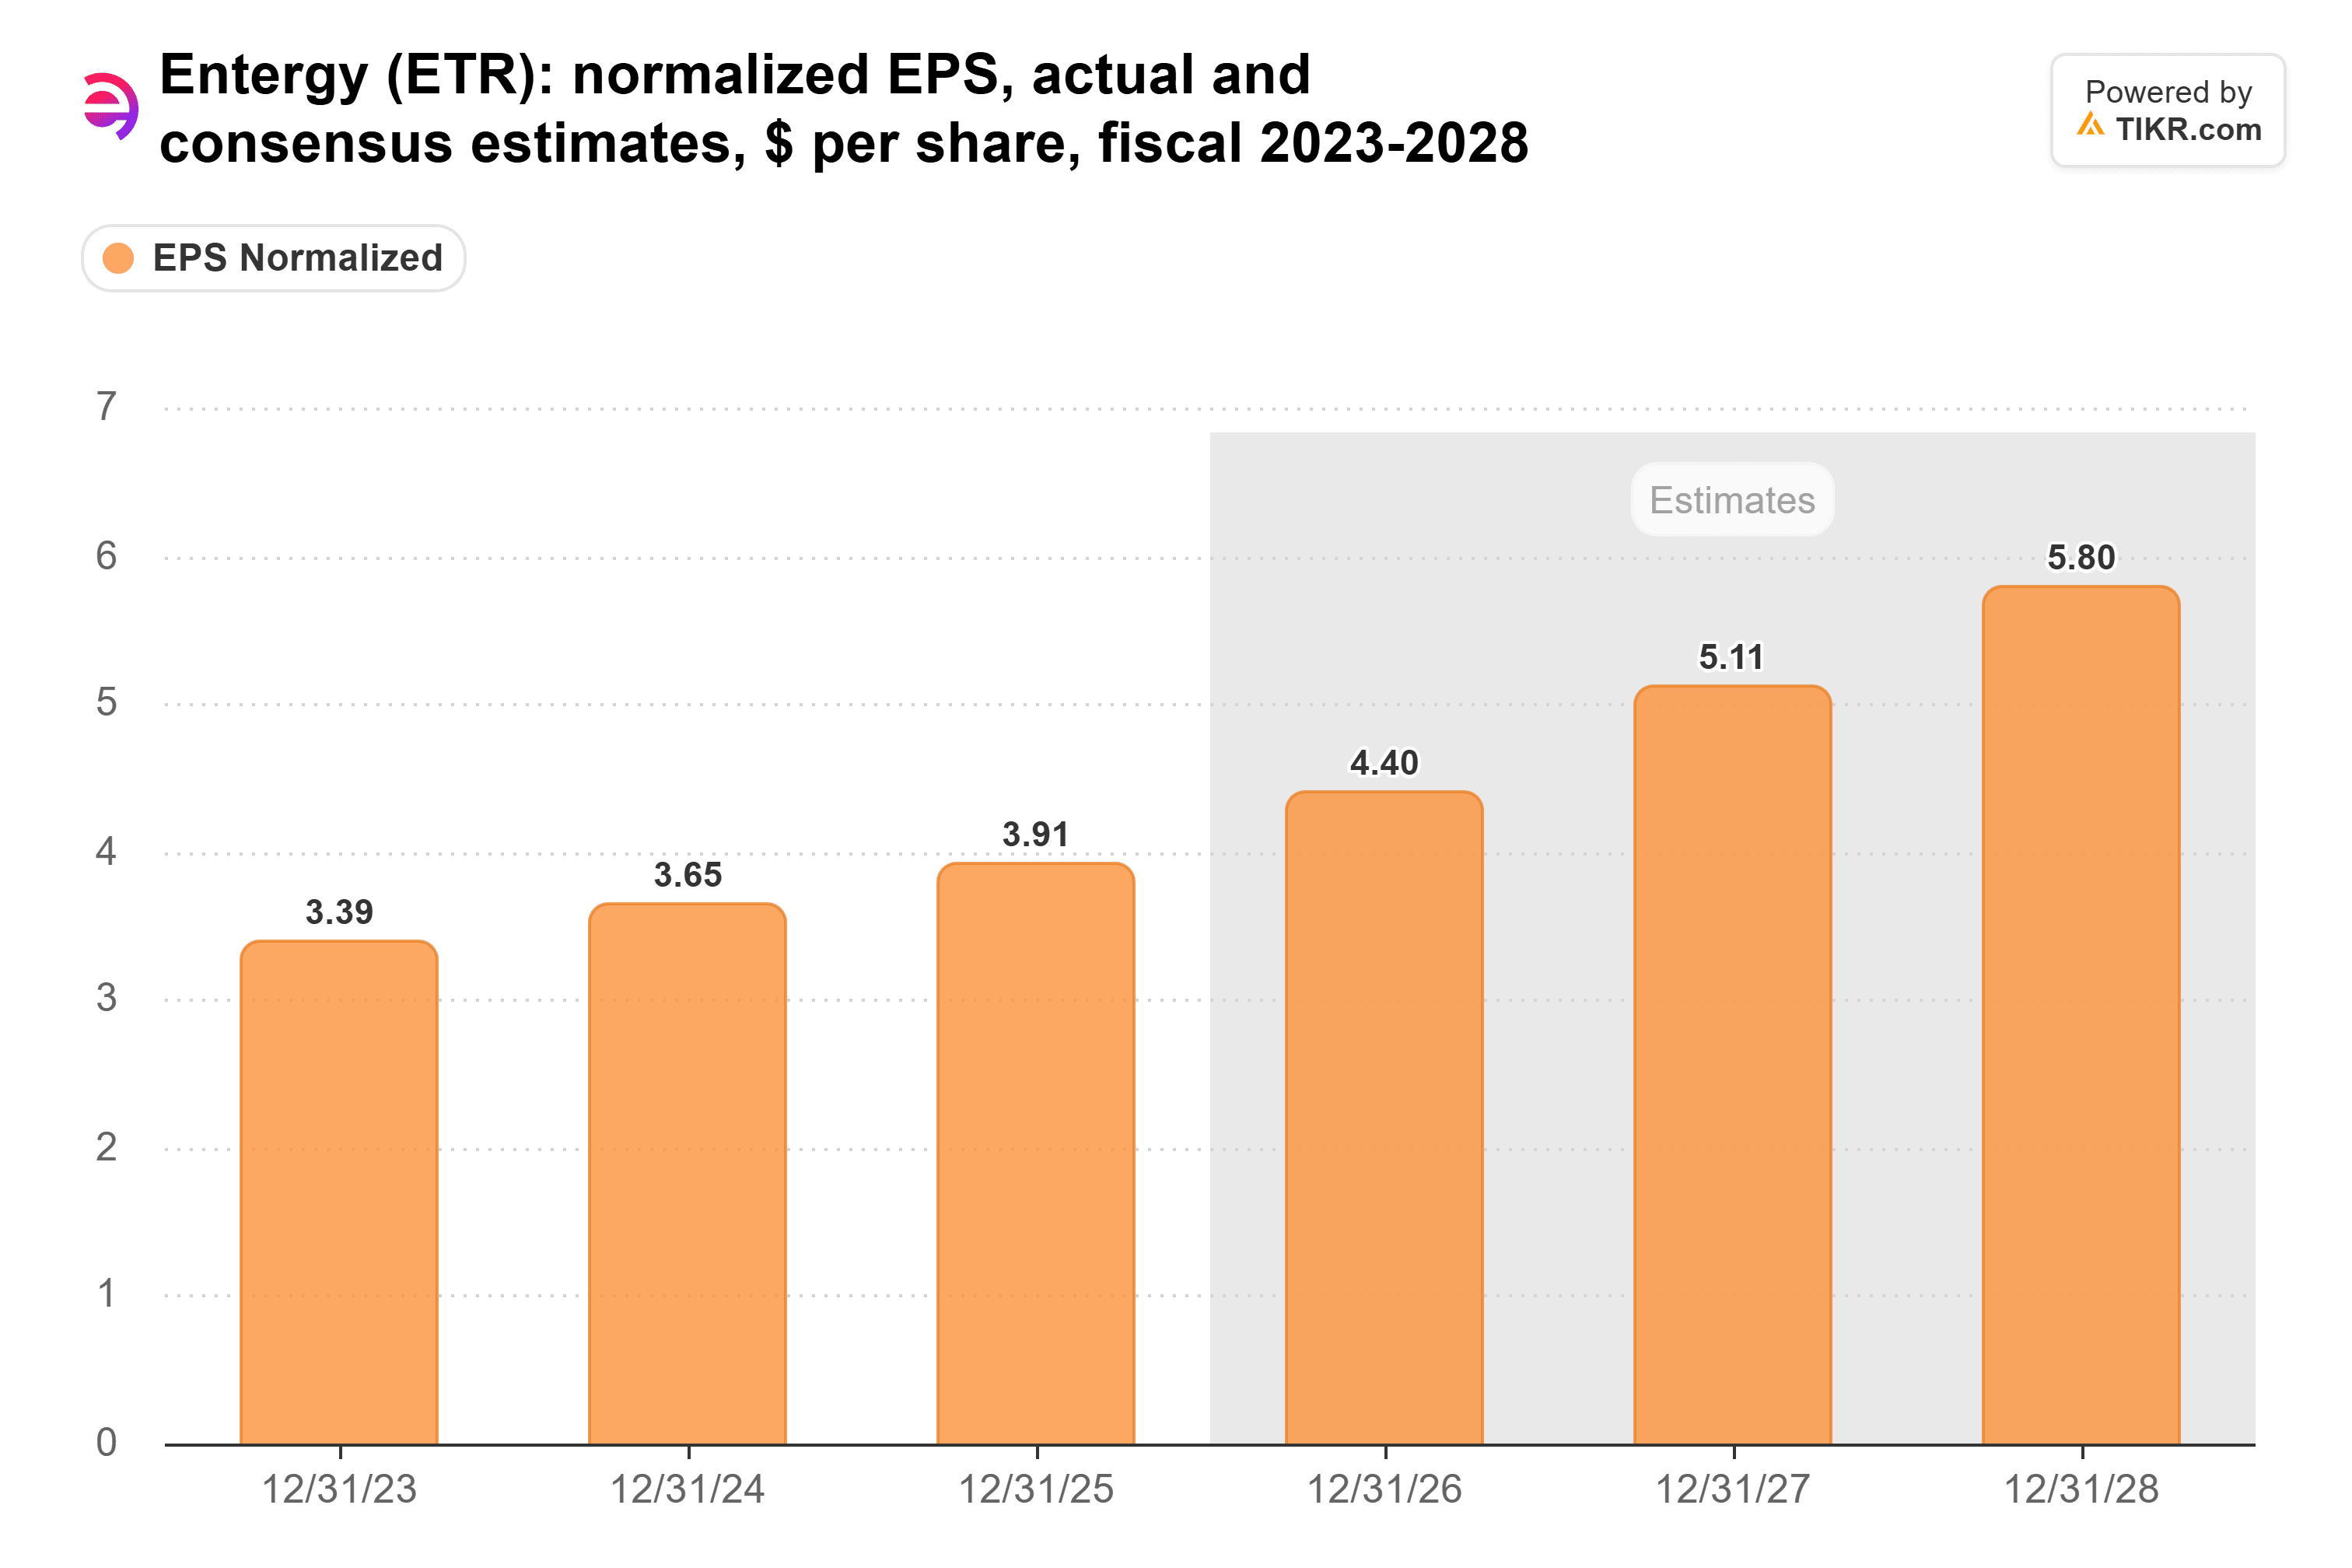
Der Konsens sieht das normalisierte EPS von 3,91 $ im Geschäftsjahr 2025 auf 5,80 $ im Geschäftsjahr 2028 steigen. Das Management erwartet starkes Umsatzwachstum, um eine Gewinnentwicklung von über 8 % über 2026 hinaus zu unterstützen. Das gibt Entergy Raum, sein Dividendenwachstum nahe seiner Fünfjahresrate von 5,5 % zu halten.
Bei diesem Tempo zahlt eine Investition von 10.000 $ in Entergy dieses Jahr 240 $ und etwa 660 $ im Jahr 20, eine Rendite von 6,6 % auf die ursprünglichen 10.000 $. Dieselben 10.000 $ in Con Edison zahlen jetzt 310 $ und etwa 463 $ im Jahr 20 bei seiner Rate von 2,1 %, eine Rendite von 4,6 %. Das Einkommen aus Entergy überholt das von Con Edison um etwa 2034. Über die vollen 20 Jahre zahlt Entergy etwa 8.338 $, etwa 707 $ mehr als die 7.630 $ von Con Edison.
Das soll nicht heißen, dass die Dividende von Con Edison in irgendeiner Gefahr ist. Zweiundfünfzig Jahre in Folge mit Erhöhungen, geringere Verschuldung und ein größerer Scheck heute machen sie zu einer feinen Einkommensaktie. Über 20 Jahre hinweg würde ich jedoch lieber die Dividende mit den schneller wachsenden Gewinnen dahinter besitzen.
Natürlich war die Erhöhung um 4,4 % bei Con Edison in diesem Jahr mehr als doppelt so hoch wie sein Fünfjahrestempo. Wenn es in diesem Tempo weiter erhöht, schrumpft der Vorsprung von Entergy beim Einkommen erheblich.
Vergessen Sie Entergy: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Reichtum sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Entergy ist keine davon.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!