Die wichtigsten Erkenntnisse
- Sowohl Hormel Foods als auch Albertsons Companies bieten eine Dividendenrendite von 5,4 %, und beide mussten in diesem Herbst eine hohe Rechnung begleichen: etwa 1,06 Milliarden US-Dollar für Hormels Brakebush-Deal und eine Gerichtsurteil in Höhe von 900 Millionen US-Dollar für Albertsons.
- Über einen Anlagehorizont von 20 Jahren sind die Bilanz und die Historie hinter einer Dividende wichtiger als die jüngste Wachstumsrate.
- Die Dividende von Albertsons beanspruchte in den letzten zwölf Monaten 63 % des freien Cashflows, bei Hormel waren es 82 %. Albertsons trägt jedoch eine Netto-Verschuldung von 3,4x im Verhältnis zum EBITDA, während Hormel bei 1,2x liegt.
- Der Brakebush-Deal von Hormel soll im ersten Geschäftsquartal 2027 abgeschlossen werden, und Albertsons plant, bis zum Telefonat zum vierten Quartal einen neuen Finanzrahmen vorzulegen.
Jeder Rentner, der auf der Suche nach Dividendeneinkommen ist, wird sich Hormel Foods (HRL) und Albertsons Companies (ACI) ansehen. Beide bieten eine Rendite von 5,4 %.
Und beide mussten in diesem Herbst eine hohe Rechnung begleichen. Am 30. September vereinbarte Hormel, den Hühnerhersteller Brakebush Brothers für etwa 1,06 Milliarden US-Dollar zu kaufen. Am 5. November verurteilte ein Richter im Bundesstaat Washington Albertsons zur Zahlung von 900 Millionen US-Dollar wegen der Rolle seiner Apotheken in der Opioidkrise.
Wenn ich also nur eine der beiden Aktien für die nächsten 20 Jahre halten könnte, welche wäre es?
| Kennzahl | Hormel Foods (HRL) | Albertsons Companies (ACI) |
|---|---|---|
| Dividendenrendite | 5,4% | 5,4% |
| Jahresdividende | 1,17 $ | 0,68 $ |
| Dividendenwachstum, 5 Jahre | 4,5 % pro Jahr (GJ 2020-2025) | 24,6 % pro Jahr (Jahre bis Feb. 2021-Feb. 2026) |
| Cash-Dividendenausschüttungsquote (TTM) | 82 % | 63 % |
| Netto-Verschuldung/EBITDA (LTM) | 1,2x | 3,4x |
| Zinsdeckungsgrad (LTM) | 12,6x | 2,9x |
Quelle: TIKR. Die TTM-Ausschüttungsquoten gelten bis zum 26. Juli 2026 (Hormel) und 12. September 2026 (Albertsons).
6 sichere Dividendenaktien, die Rentnern Renditen von über 6 % zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie alle gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
Hormels Cash reichte im Geschäftsjahr 2025 nicht aus
Im dritten Quartal des Geschäftsjahres 2026, das am 26. Juli endete, sanken die Nettoumsätze von Hormel auf 2,96 Milliarden US-Dollar gegenüber 3,03 Milliarden US-Dollar im Vorjahreszeitraum, da das Unternehmen aus den Geschäften mit ganzen Truthähnen und Eigenmarken-Snacknüssen ausstieg. Das Foodservice-Geschäft wuchs jedoch organisch zum zwölften Quartal in Folge, und das Management erhöhte seine Prognose für das bereinigte Ergebnis je Aktie (EPS) für das Geschäftsjahr 2026 auf 1,45 bis 1,51 US-Dollar, was einem Wachstum von 6 % bis 10 % entspricht.
Der Cashflow hatte es schwerer. Der freie Cashflow deckte die Dividende jedes Jahr von Geschäftsjahr 2016 bis Geschäftsjahr 2024, fiel dann aber im Geschäftsjahr 2025 auf 534 Millionen US-Dollar, während 633 Millionen US-Dollar ausgeschüttet wurden:
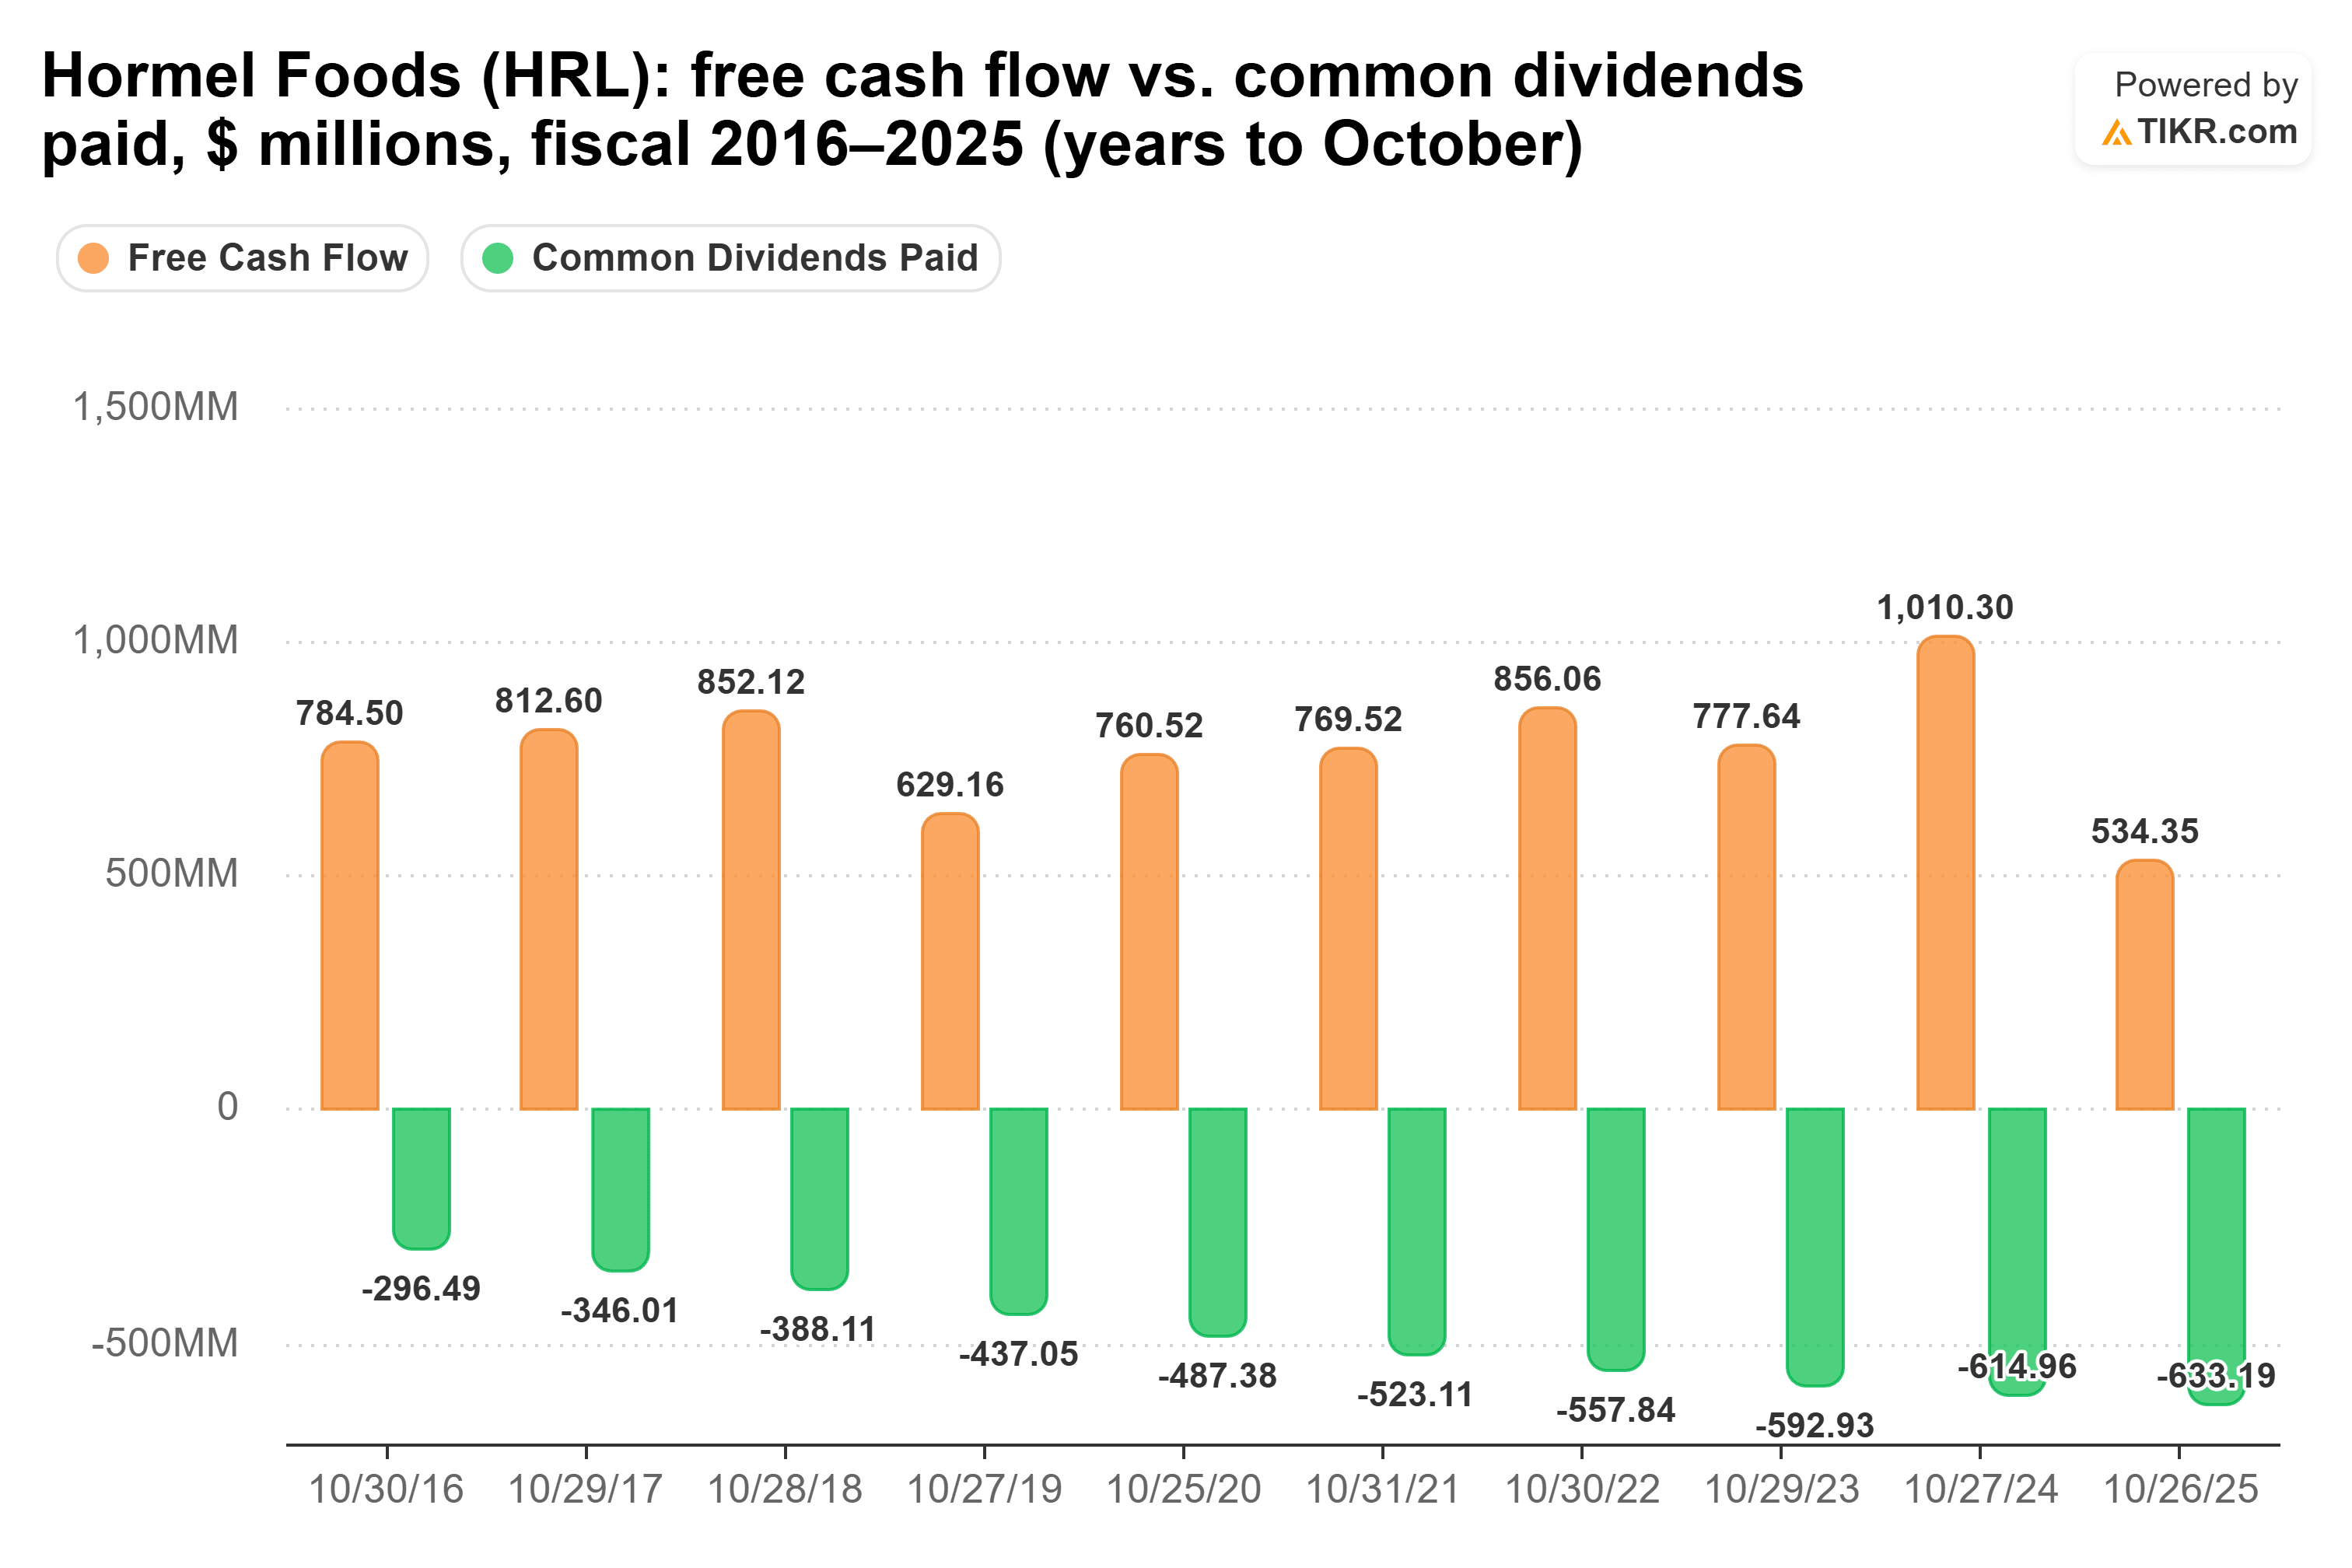
In den zwölf Monaten bis zum 26. Juli beanspruchte die Dividende 82 % des freien Cashflows. Das liegt wieder unter 100 %, aber deutlich über den 60,9 % des Geschäftsjahres 2024.
John Ghingo, Präsident und designierter CEO von Hormel, sagte im Telefonat zum dritten Quartal, dass "die Dividende für uns nach wie vor sehr wichtig ist", und Hormel hat nun 392 aufeinanderfolgende Quartalsausschüttungen getätigt. Das Hauptrisiko ist Brakebush: Es erhöht die Verschuldung, während der freie Cashflow kaum Spielraum hat, und Hormel erwartet erst im Geschäftsjahr 2028 einen Beitrag zum bereinigten Ergebnis je Aktie.
Albertsons zahlt mehr aus weniger Cash
Das Geschäft von Albertsons befindet sich derweil in einer Umstrukturierung. Im zweiten Quartal des Geschäftsjahres 2026, den 12 Wochen bis zum 12. September, sanken die identischen Verkäufe um 0,8 %, und das bereinigte EBITDA fiel auf 784 Millionen US-Dollar gegenüber 848,4 Millionen US-Dollar im Vorjahreszeitraum, obwohl die digitalen Verkäufe um 11 % wuchsen. Albertsons zog seine Prognose zurück, um das Geschäft zu überprüfen, und CEO Susan Morris sagte, die Überprüfung werde "eine Kostenstruktur, die wir uns nicht mehr leisten können, noch härter angehen". Ein neuer Rahmen soll bis zum Telefonat zum vierten Quartal vorliegen.
Die Dividende ist schneller gewachsen als der dahinterstehende Cashflow. Der freie Cashflow sank von 2,27 Milliarden US-Dollar im Jahr bis Februar 2021 auf 527 Millionen US-Dollar im Jahr bis Februar 2026, während die gezahlten Dividenden von 93,7 Millionen US-Dollar auf 323 Millionen US-Dollar stiegen:
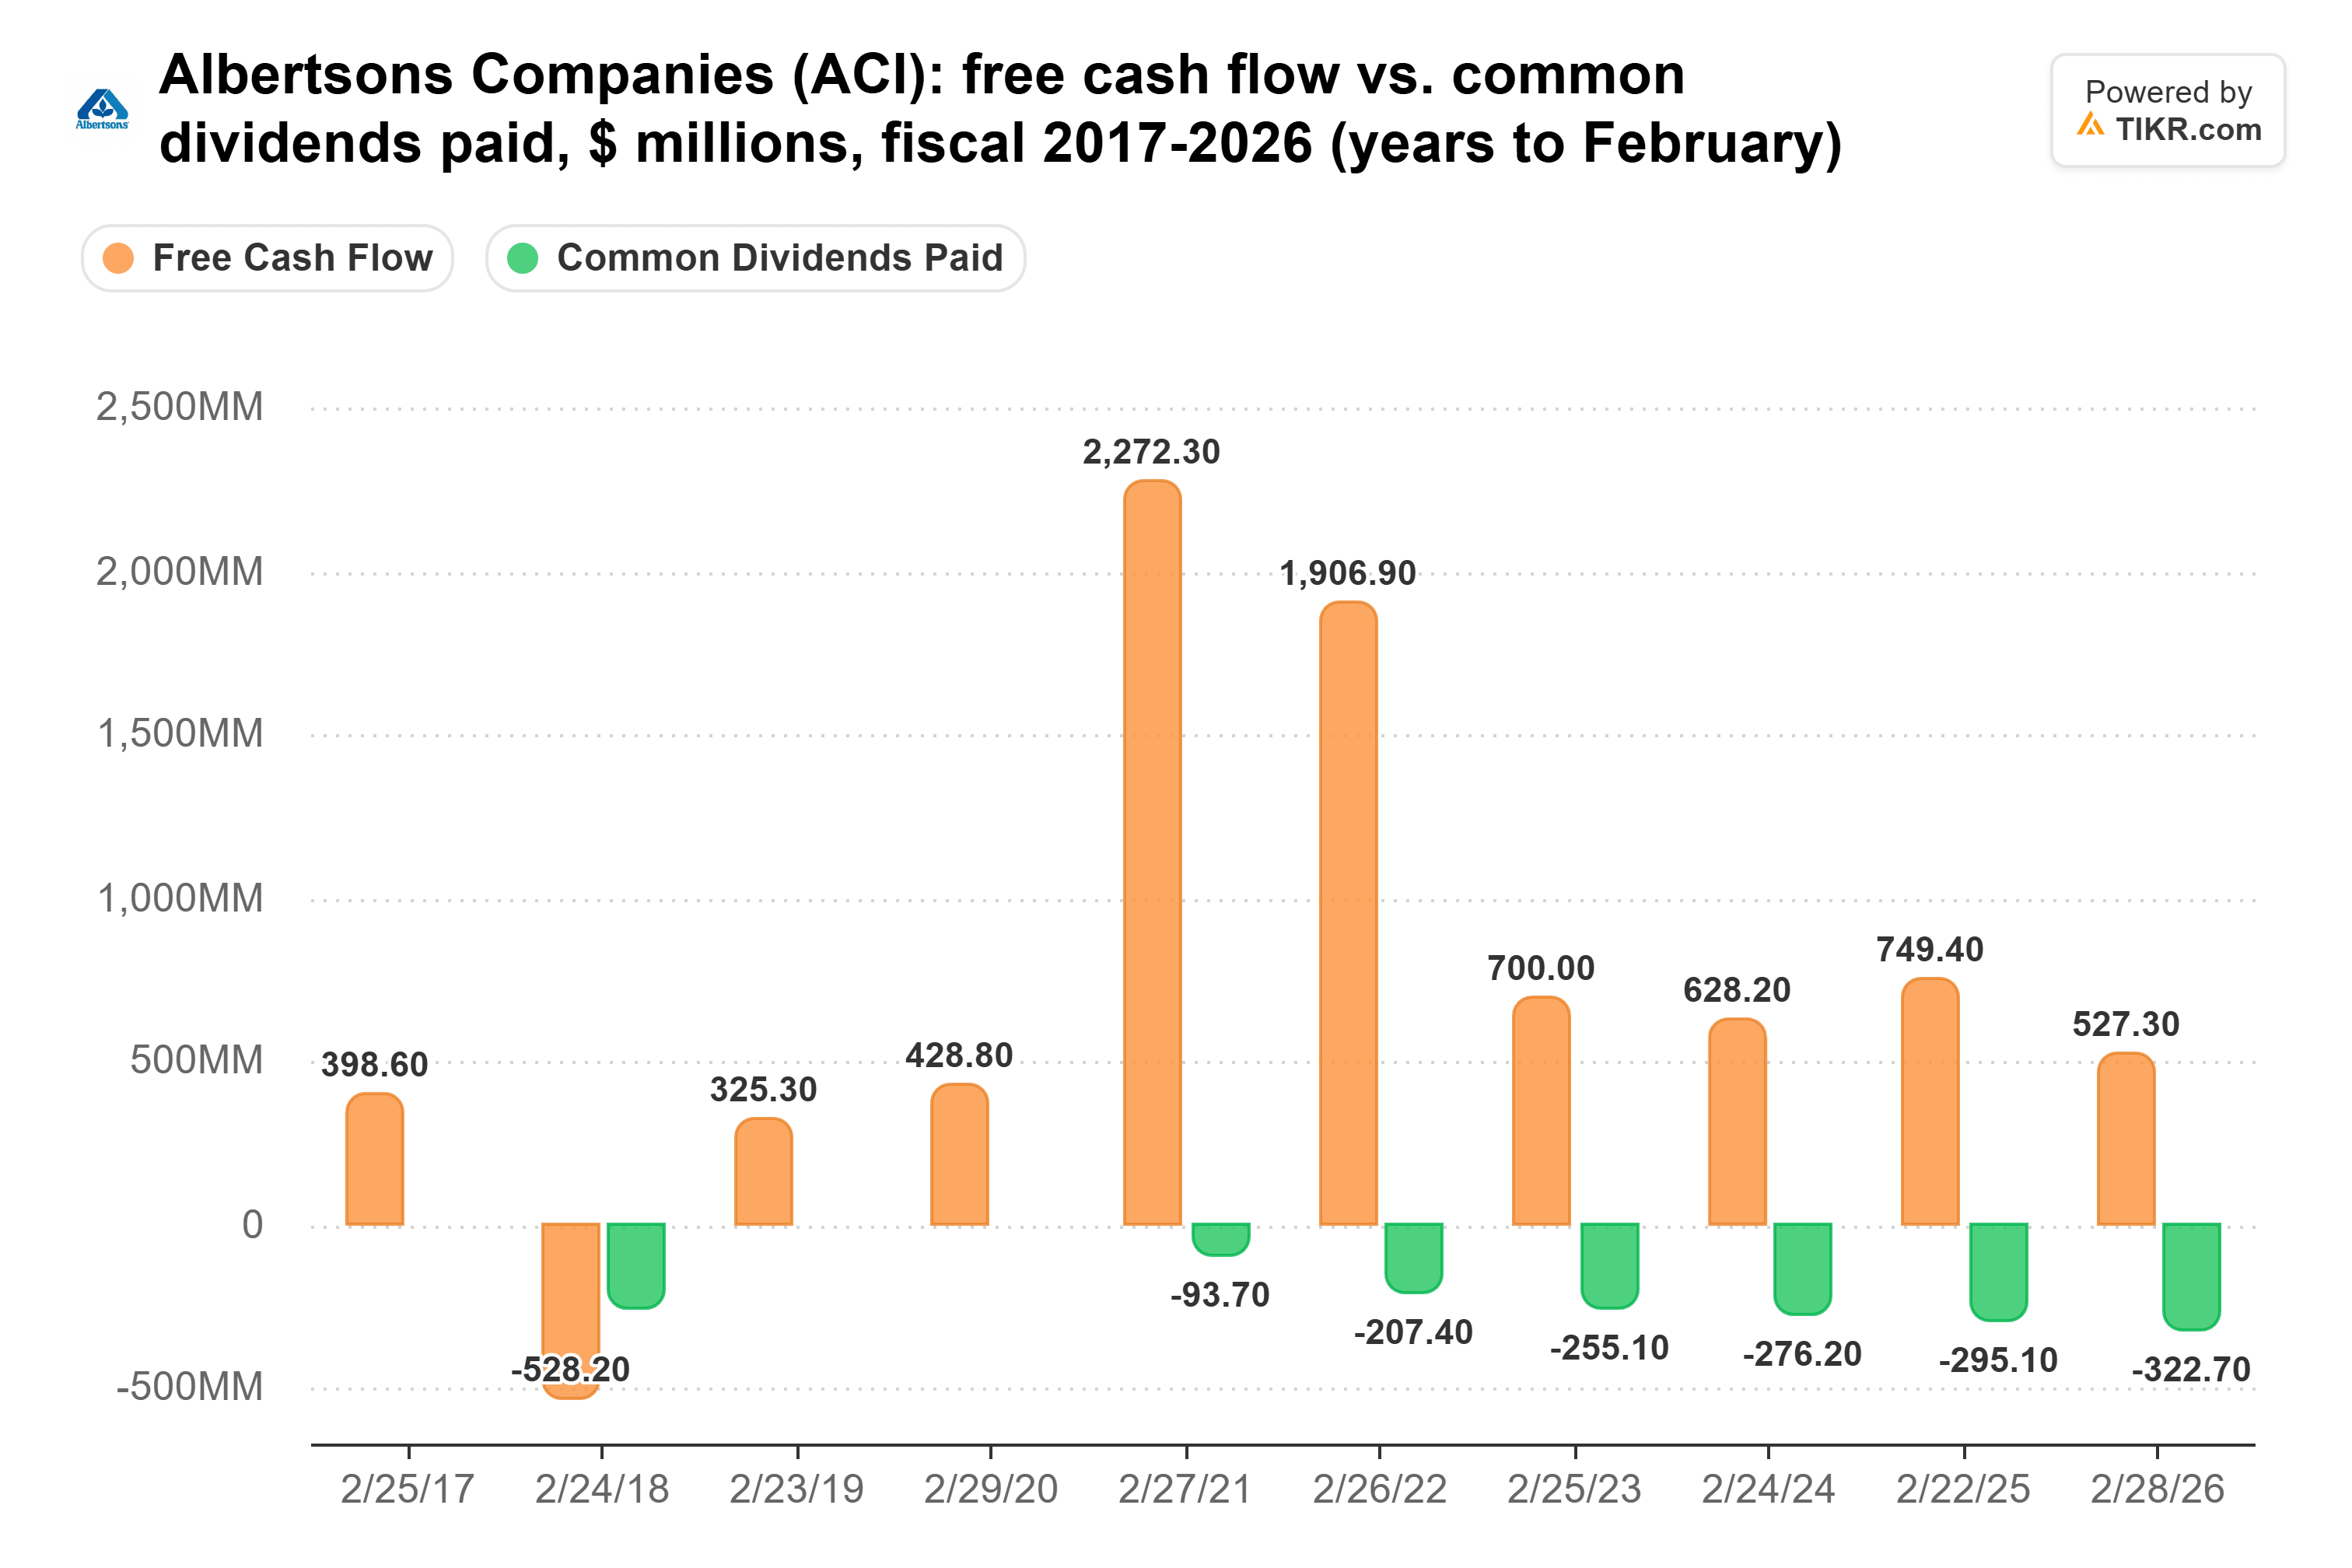
Die Ausschüttungsquote stieg von 36,4 % des freien Cashflows im Jahr bis Februar 2023 auf 61,2 % im Jahr bis Februar 2026 und 63 % in den zwölf Monaten bis zum 12. September. Dann kam das Opioid-Urteil: 900 Millionen US-Dollar sind mehr als die 506 Millionen US-Dollar an freiem Cashflow, die Albertsons in diesen zwölf Monaten erwirtschaftete, obwohl das Unternehmen sagte, es "werde alle verfügbaren Optionen prüfen, einschließlich Berufung".
Welche Dividende gewinnt also?
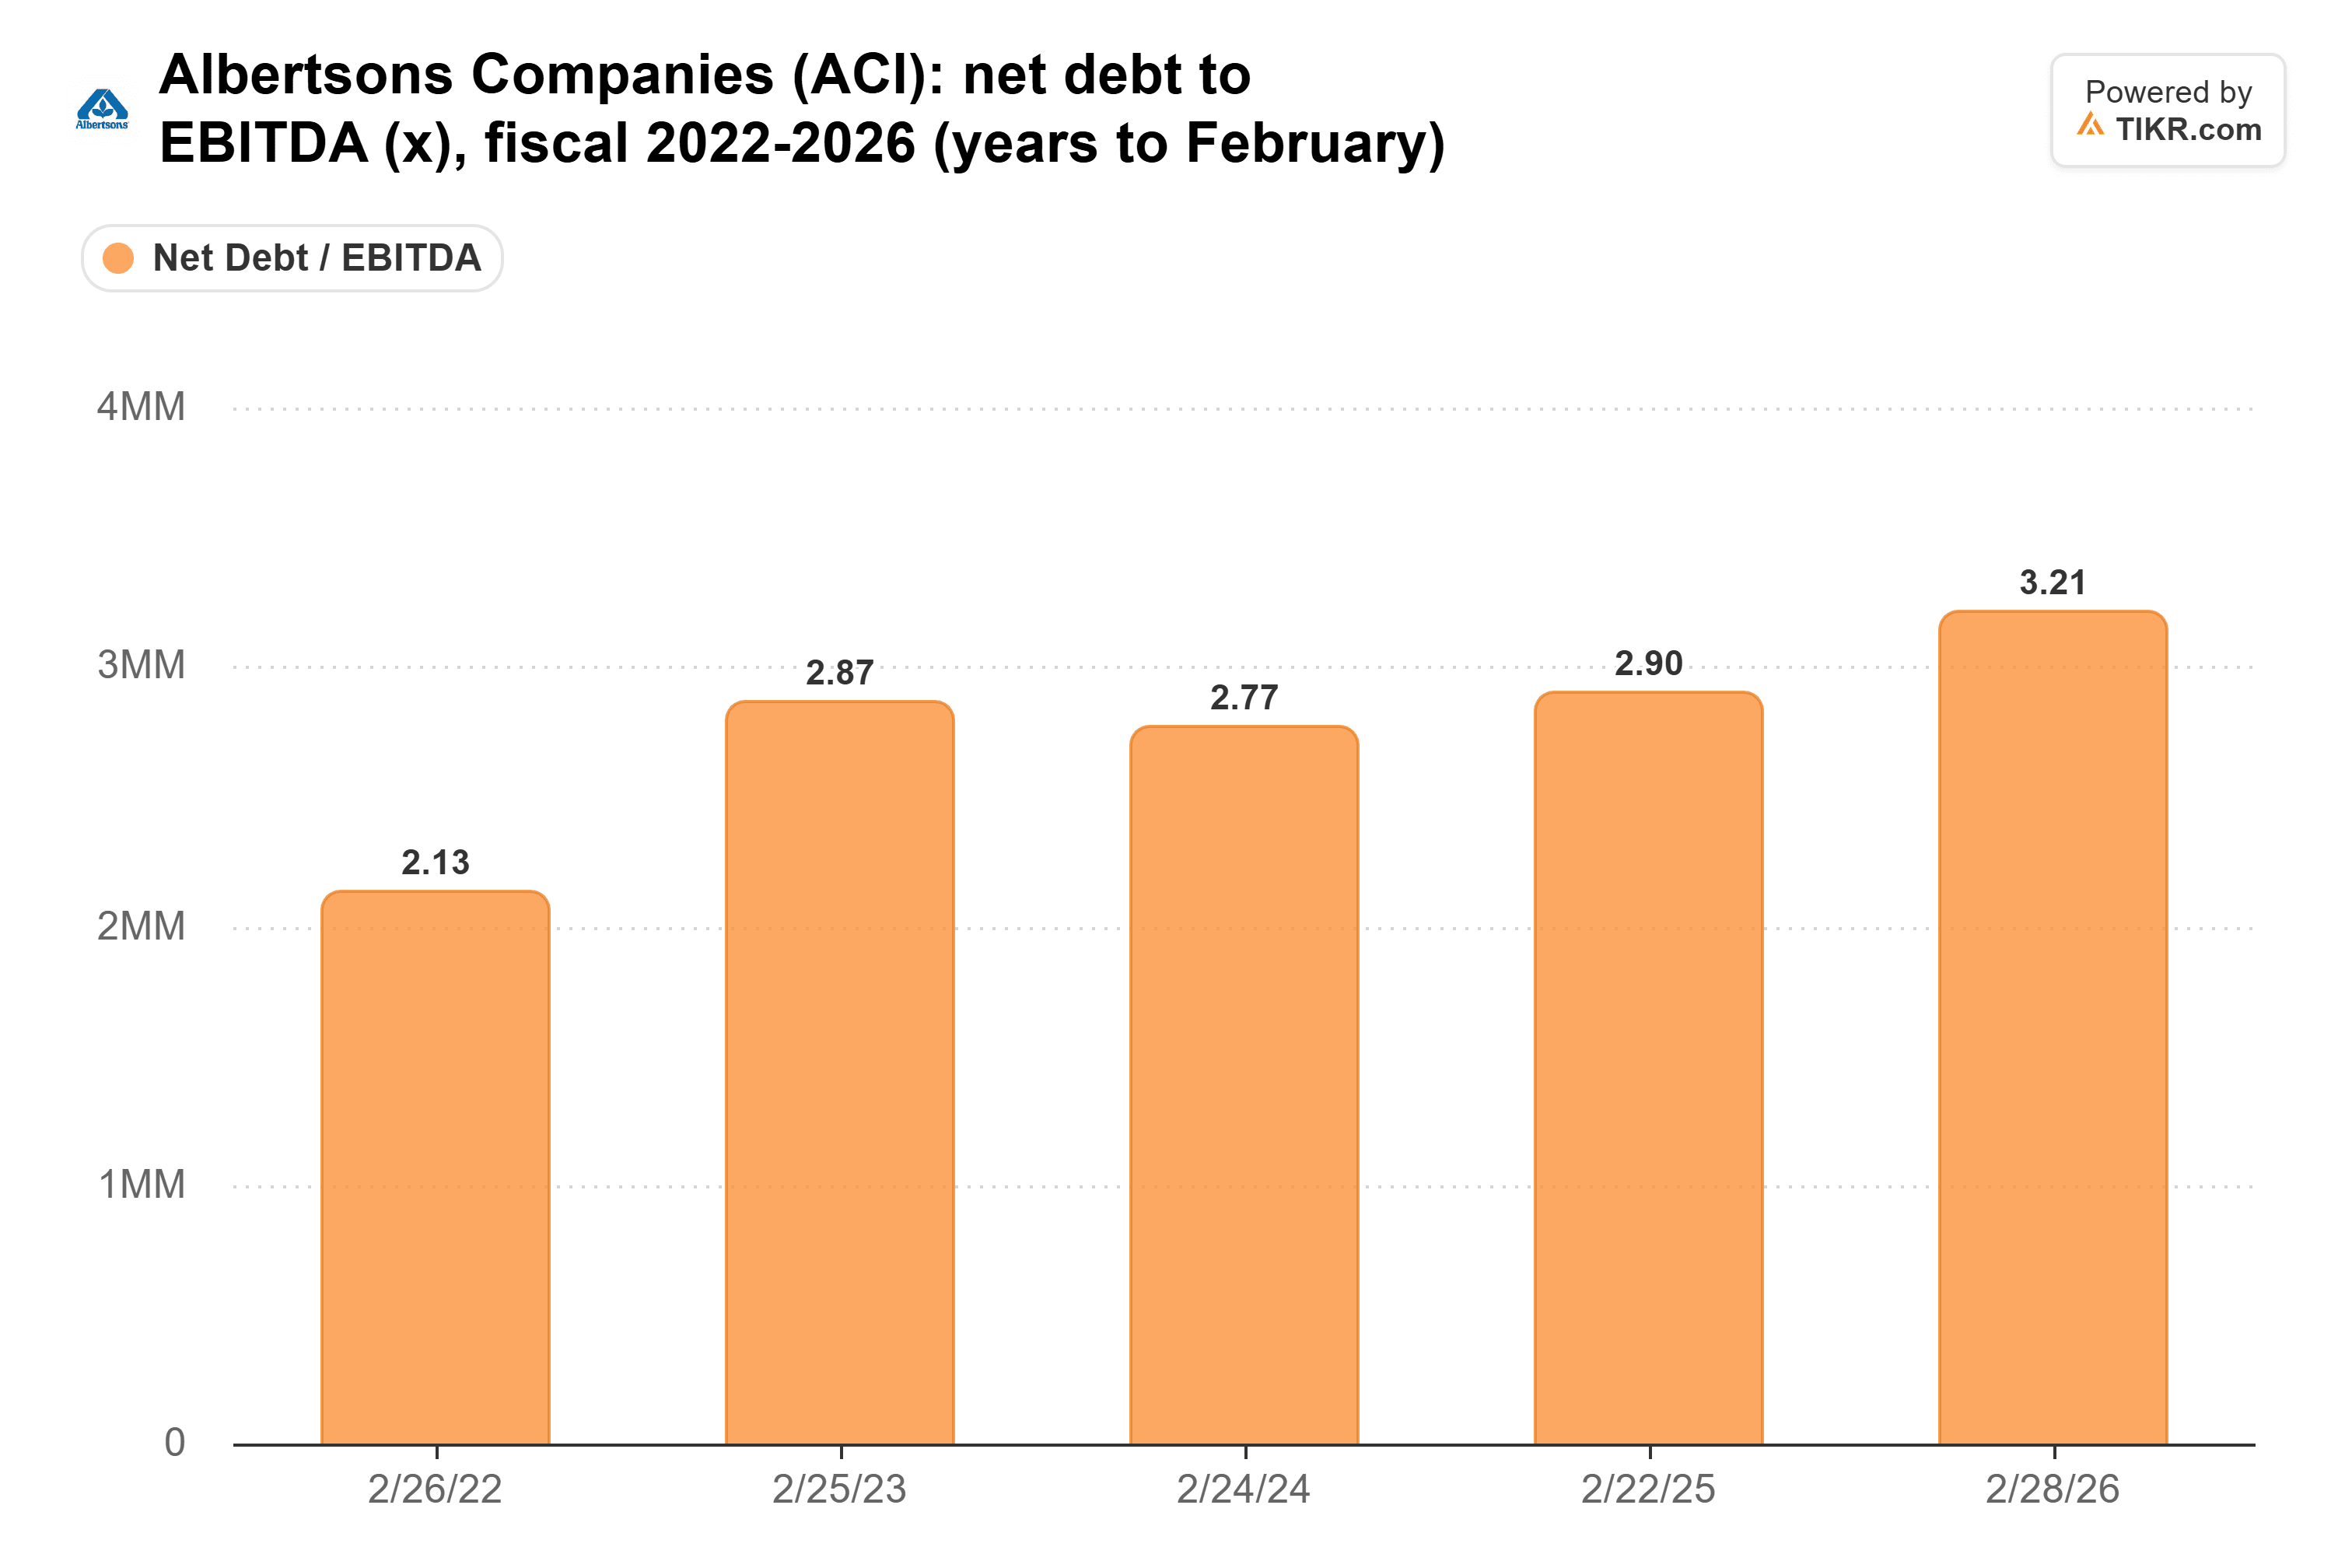
Ich würde Hormel für die nächsten 20 Jahre halten. Es hat die Bilanz, die eine 20-jährige Dividende benötigt: eine Netto-Verschuldung von 1,2x zum EBITDA, wobei das Betriebsergebnis seine Zinsen 12,6-fach deckt. Albertsons deckt seine Zinsen nur 2,9-fach, und seine Verschuldung stieg schon vor dem Urteil deutlich, von 2,1x EBITDA im Jahr bis Februar 2022 auf 3,2x im Jahr bis Februar 2026:
Beim aktuellen Tempo jeder Dividende würde eine Investition von 10.000 US-Dollar in Albertsons über 20 Jahre etwa 76.000 US-Dollar an Dividenden auszahlen, gegenüber etwa 14.000 US-Dollar für Hormel. Das würde jedoch bedeuten, die Erhöhung um 17,6 % aus dem Jahr bis Februar 2026 jedes Jahr für zwei Jahrzehnte zu wiederholen, während der freie Cashflow schrumpft und die Verschuldung steigt.
Das soll nicht heißen, dass die Dividende von Albertsons unsicher ist. Sie ist heute besser gedeckt, und wenn Morris die von ihr angestrebten Einsparungen findet, könnte ihre Dividende die von Hormel noch jahrelang übertreffen. Es ist nur so, dass ich für eine Dividende, die ich 20 Jahre lang kassieren möchte, eher der Bilanz und der langen Historie von Hormel vertraue.
Natürlich muss Hormel seinen freien Cashflow noch komfortabel über die Dividende bringen, während es für Brakebush zahlt, und seine Ergebnisse für das Geschäftsjahr 2026 werden zeigen, wie viel Spielraum ihm noch bleibt.
Vergessen Sie Hormel Foods: 6 sichere Dividendenrenditen von über 6 %, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und einem Leben aus der Hand in den Mund bedeuten, in dem man auf den nächsten Sozialversicherungsscheck wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Hormel Foods gehört nicht dazu.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!