Die wichtigsten Punkte
- Disney übertraf die Schätzungen für das vierte Fiskalquartal, erhöhte seine Dividende um 33 % und setzte sich ein Ziel von etwa 3 Mrd. USD jährlicher Kosteneinsparungen bis zum Fiskaljahr 2029.
- Seine Prognose für ein zweistelliges EPS-Wachstum im Fiskaljahr 2027 stützt sich auf Kostensenkungen und Aktienrückkäufe, während seine Asien-Parks bis 2027 schwach bleiben.
- Eine kostenlose, werbefinanzierte Disney+-Stufe könnte das Werbevolumen erhöhen, aber dem Streaming-Geschäft schaden, das im Quartal 824 Mio. USD verdiente.
- Der Konsens lag vor dem Bericht bei 7,43 USD EPS für das Fiskaljahr 2027, unterhalb dessen, was die Prognose impliziert, und die Ergebnisse des ersten Quartals Anfang Februar sind der nächste Test.
Disney (DIS) übertraf heute die Schätzungen, erhöhte seine Dividende um 33 % und bezifferte seine Kostensenkungen: etwa 3 Mrd. USD jährliche Einsparungen bis zum Fiskaljahr 2029.
Es prüft auch eine kostenlose Version von Disney+, während seine Asien-Parks schwächeln.
Was genau geschah
Disney übertraf die Zahlen von Wall Street für das vierte Fiskalquartal, gemäß Bloomberg-Konsens:
- Bereinigtes EPS von 1,77 USD, gegenüber 1,68 USD erwartet
- Umsatz von 25,9 Mrd. USD, gegenüber 25,2 Mrd. USD
- Rekordumsatz im Segment Experiences von 10,1 Mrd. USD, gegenüber 9,9 Mrd. USD
Eine 53. Woche half. Ohne sie betrug das bereinigte EPS 1,59 USD, immer noch ein Plus von 43 % gegenüber 1,11 USD im Vorjahr. Die Dividende steigt für das Fiskaljahr 2027 auf 2,00 USD je Aktie von 1,50 USD. Für das Fiskaljahr 2027 prognostiziert Disney ein Wachstum im hohen einstelligen Bereich beim Segmentoperating Income und ein zweistelliges Wachstum beim bereinigten EPS.
TIKR verfolgt 32 Analysten zu Disney. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Disney zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Disney ansehen
Kostensenkungen tragen die Hauptlast
Die Einsparungen helfen, die Lücke zwischen diesen beiden Wachstumsraten zu schließen.
"Der größte Teil der Einsparungen wird zur Finanzierung des zukünftigen Wachstums verwendet", sagte CEO Josh D'Amaro im Ergebnisgespräch.
Das deckt ein Content-Budget von etwa 26 Mrd. USD im nächsten Jahr, ein Plus von etwa 2 Mrd. USD, ohne dass die höhere Rechnung die Margen belastet. Die geplanten Aktienrückkäufe in Höhe von etwa 9 Mrd. USD für das Fiskaljahr 2027 erledigen den Rest.
Analysten erwarteten bereits, dass Disneys EPS bis zum Fiskaljahr 2029 weiter steigen würde, dem Jahr, in dem das Einsparungsziel fällig ist:
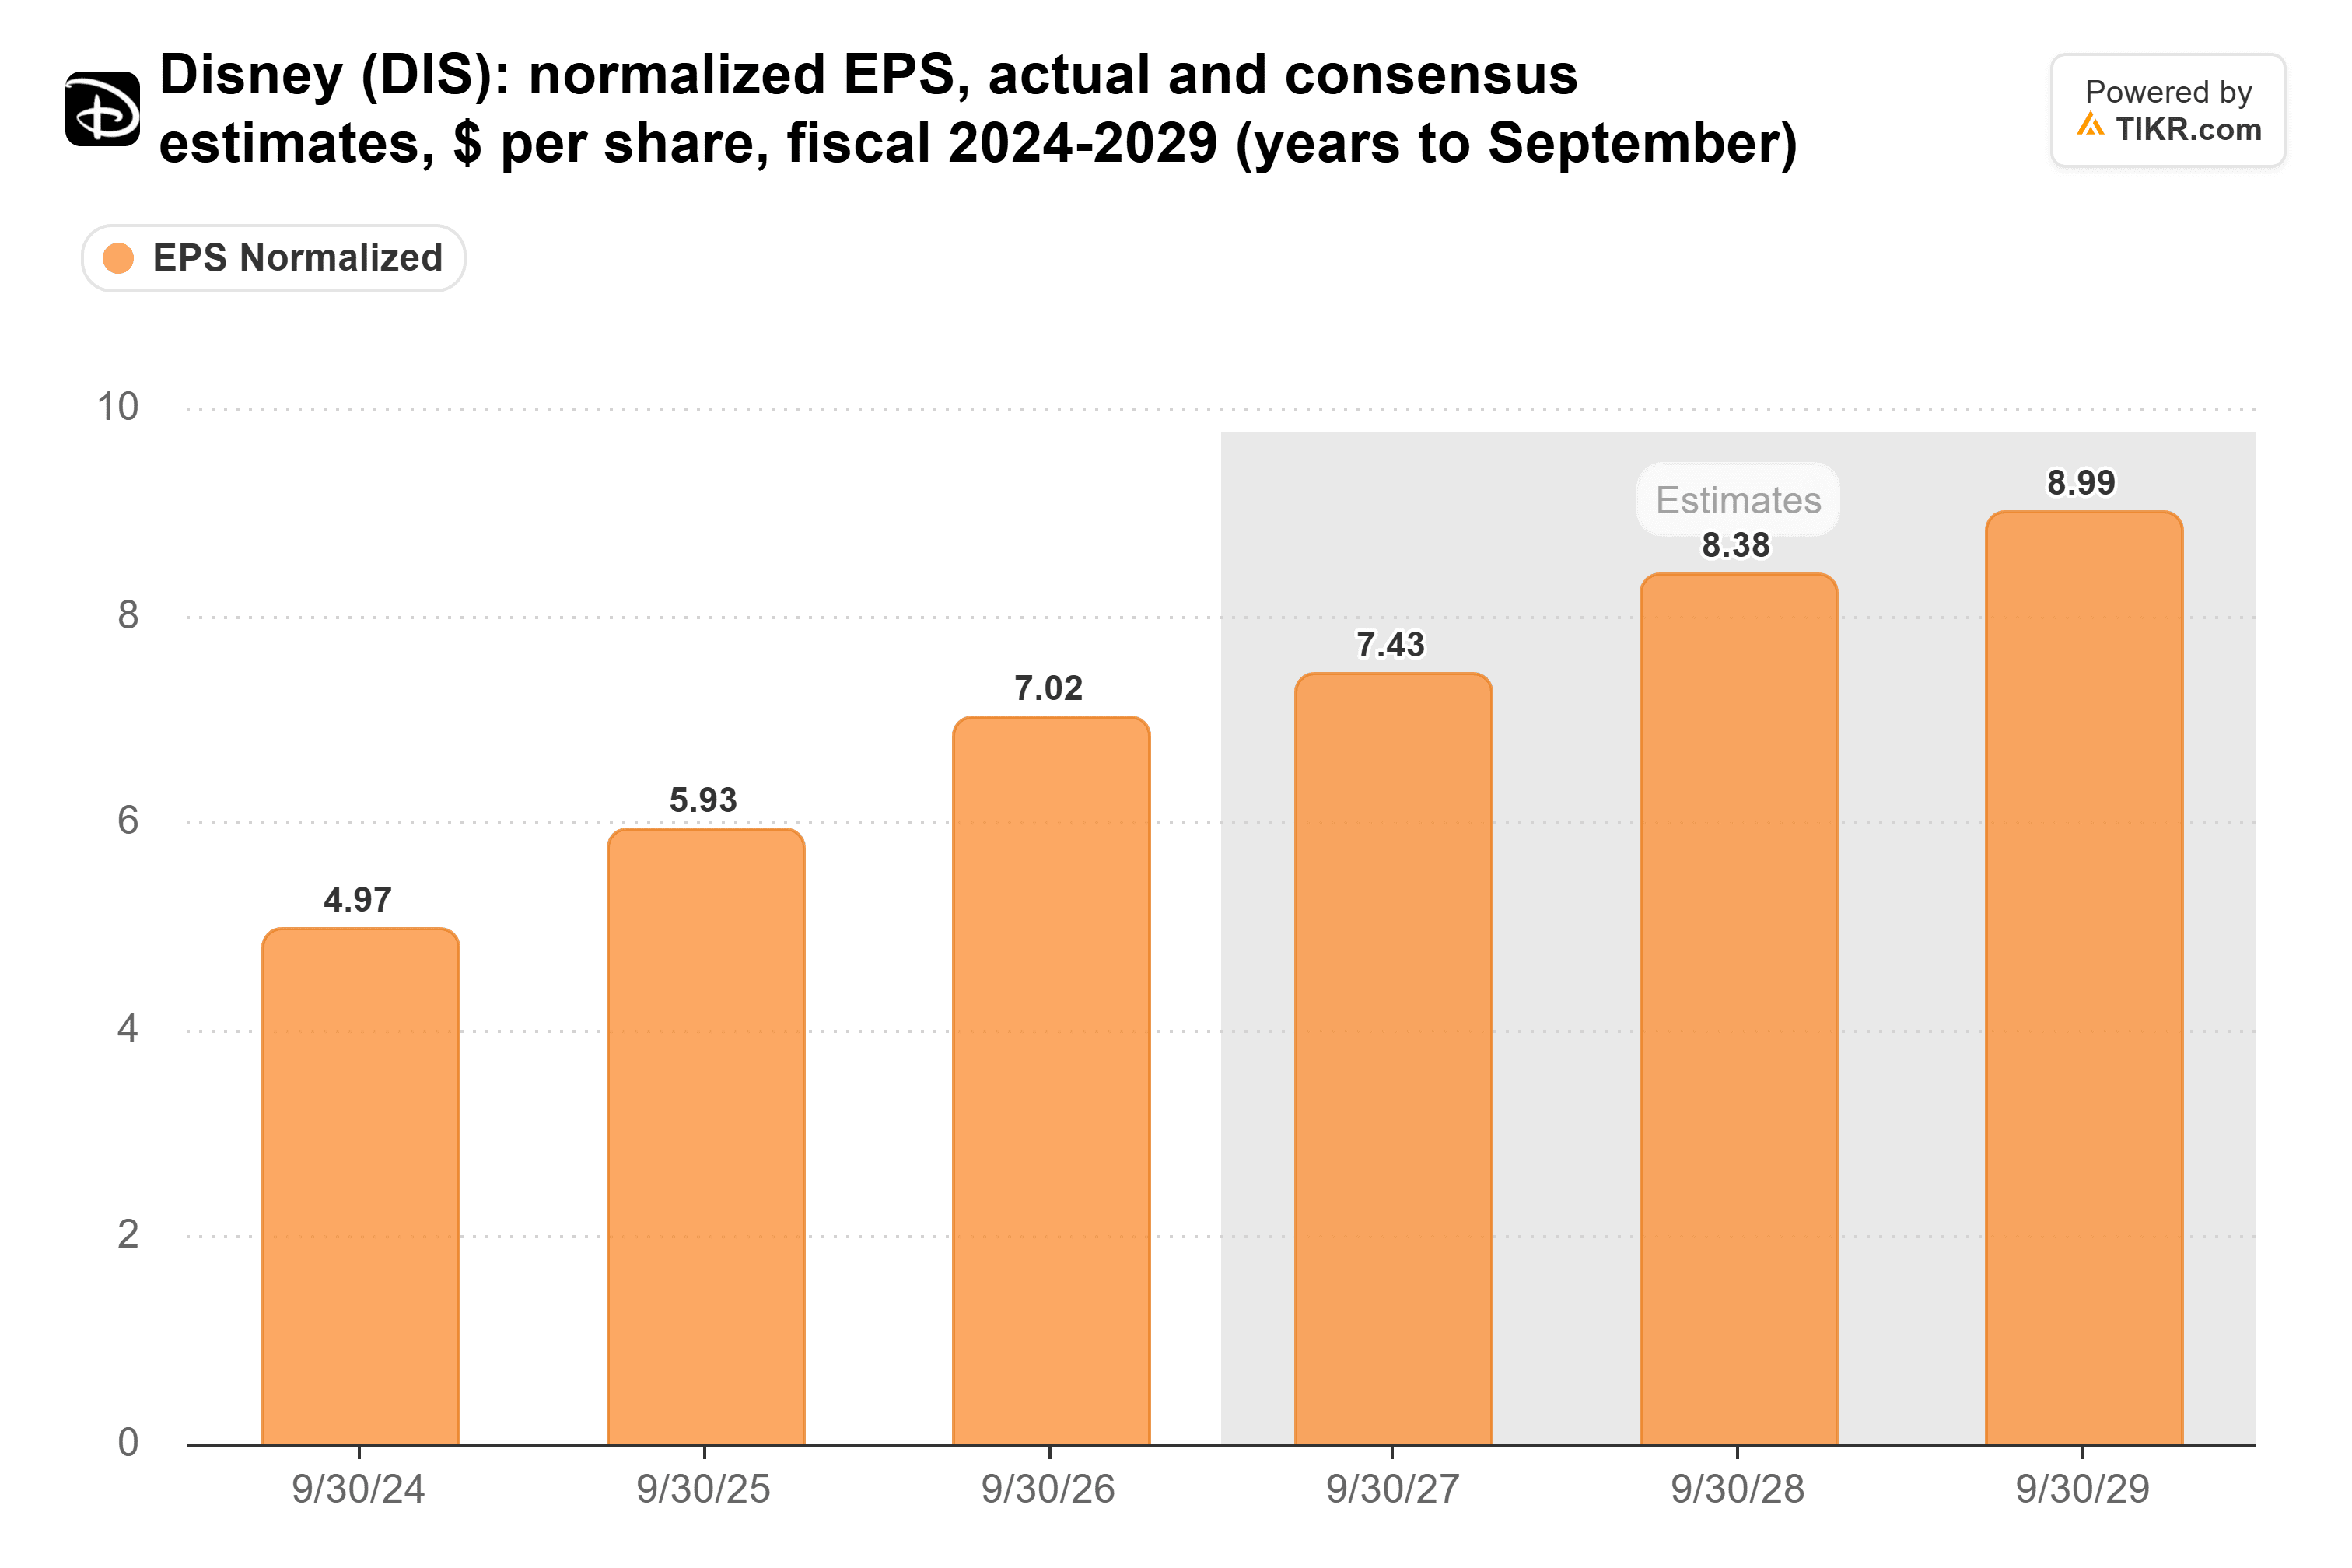
Vor der heutigen Prognose lag der Konsens für das Fiskaljahr 2027 bei 7,43 USD, etwa 6 % über den 7,02 USD für das Fiskaljahr 2026. Ein zweistelliges Wachstum würde es höher setzen, selbst ohne die zusätzliche Woche, daher würde ich erwarten, dass die Schätzungen nach oben korrigiert werden.
Disneys operative Marge hat sich in drei Jahren bereits fast verdoppelt:
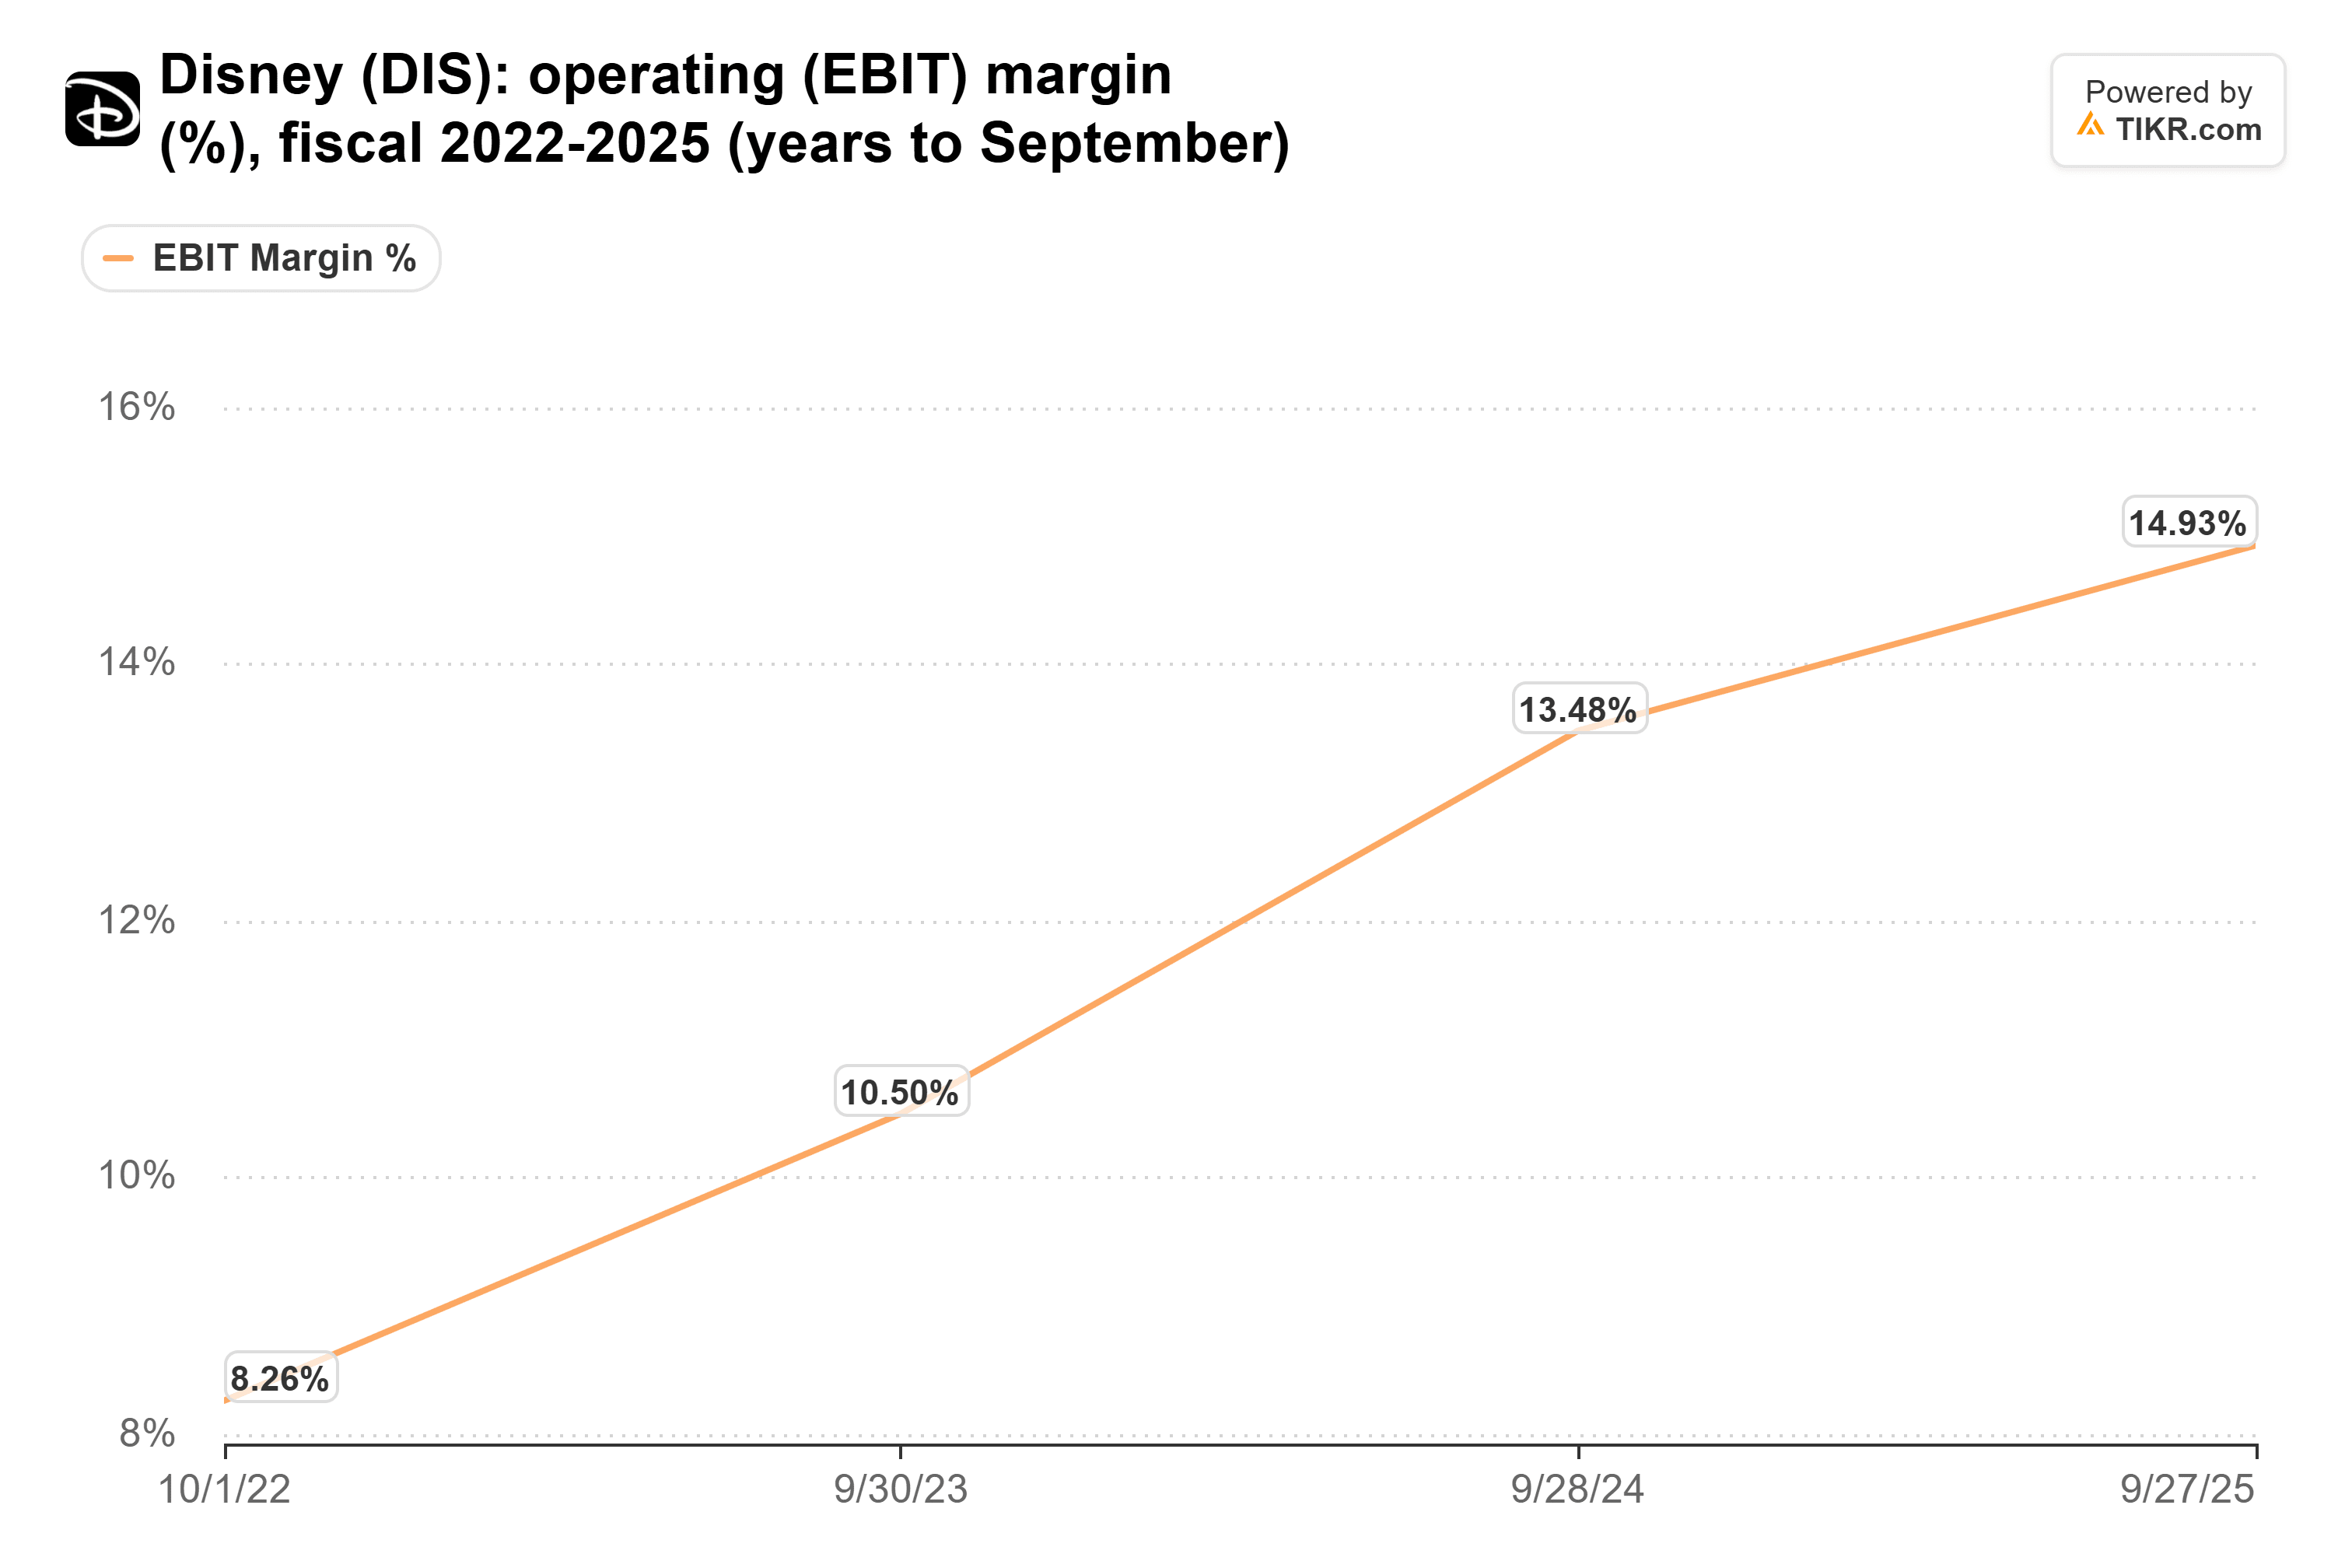
Streaming trieb einen Großteil davon an, von einem Verlust von etwa 4 Mrd. USD im Fiskaljahr 2022 auf einen Gewinn von 1,3 Mrd. USD im Fiskaljahr 2025, laut Management.
Kostenloses Disney+ ist eine Wette auf Werbung
Disney+ und Hulu verdienten im vierten Quartal 824 Mio. USD, gegenüber 402 Mio. USD im Vorjahr, weshalb die kostenlose Stufe wichtig ist.
"Wir prüfen ein kostenloses Produkt, und ich denke, es wird preissensiblere Verbraucher ansprechen und neue Disney+-Abonnenten gewinnen", sagte D'Amaro den Investoren. "Es wird uns mehr Werbevolumen geben, um ... ein wichtiges Instrument zur Kundenbindung anzubieten, das wir derzeit schlichtweg nicht haben."
Eine kostenlose Stufe gefährdet einen Teil dieses Gewinns, wenn zahlende Abonnenten darauf umsteigen, und da Disney den Streaming-Gewinn ab dem nächsten Quartal nicht mehr ausweist, werden Investoren nicht sehen, was es bewirkt. Werbung ist auch die schwächste Sparte im Streaming: Die Werbeeinnahmen von Disney+ und Hulu stiegen im dritten Quartal nur um 3 %, während die Werbetarife um 4 % fielen. Die kostenlose Stufe funktioniert nur, wenn Werbetreibende für das zusätzliche Volumen zahlen.
Asien ist eine Bremse, die Disney verkraften kann
Disneyland Paris glich die Schwäche in Hongkong und Shanghai im vierten Quartal aus, und der Einbruch aus Asien ist begrenzt. Internationale Parks, Paris eingeschlossen, erwirtschafteten im Fiskaljahr 2025 1,4 Mrd. USD, etwa 8 % des Segmentoperating Income. Disney besitzt auch nur 48 % seines Hongkong-Parks und 43 % des Shanghai-Parks, sodass seine Partner einen Teil eines Rückgangs tragen. Im Heimatmarkt sagte D'Amaro, dass Buchungen für das erste Quartal dem Vorjahr voraus sind.
So wie ich es sehe, tun die Parks immer noch ihren Teil. Um seine EPS-Prognose zu erreichen, setzt Disney auf zwei Hebel, die es kontrolliert: die 3 Mrd. USD an Einsparungen und ein größeres Streaming-Werbegeschäft. Das ist ein stabileres Setup als eines, das von asiatischen Verbrauchern abhängt. Der erste Test kommt mit den Ergebnissen des ersten Quartals, wahrscheinlich Anfang Februar. Wenn das Segmentoperating Income nahe an den 5,4 Mrd. USD liegt, die Disney prognostiziert, ist der Plan auf Kurs.
Was ist die Disney-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Disney wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!