Die wichtigsten Punkte
- Disney legt am 17. November vor Börsenbeginn Zahlen vor, nachdem die Aktie seit dem Tief Ende März um 29% gestiegen ist, angetrieben von den Kosteneinsparungen von CEO Josh D’Amaro.
- Die Einsparungen müssen sich in der Marge und in einer Prognose für das Geschäftsjahr 2027 niederschlagen, die zumindest ein zweistelliges Wachstum beibehält.
- Wettbewerber deuten auf starke Kreuzfahrtbuchungen, eine Flaute in den Themenparks und ein langsameres Werbewachstum im Streaming hin.
- Bei etwa dem 16-fachen der erwarteten Gewinne kann Disney die Erwartungen übertreffen, wenn die Prognose eine konkrete Einsparungszahl enthält.
Disney (DIS) legt am 17. November vor Börsenbeginn Zahlen für das vierte Geschäftsquartal vor, Josh D’Amaros erster vollständiger Jahresbericht seit seiner Ernennung zum CEO am 18. März. Die Aktie ist seit ihrem Tief Ende März um 29% gestiegen, angetrieben von seinem Effizienzkurs, und am 2. November berichtete Bloomberg, dass Disney Tausende weiterer Stellenstreichungen erwägt, wobei einige Manager aufgefordert wurden, 20% an jährlichen Einsparungen zu finden. Disney wollte sich nicht dazu äußern.
Drei Wettbewerber haben bereits berichtet. Netflix (NFLX) hat die Kosten für seine eigenen Personalreduzierungen in seine Prognose eingepreist, Comcast (CMCSA) wies auf eine Flaute in seinen Themenparks hin, und Royal Caribbean (RCL) berichtet, dass die Kreuzfahrtbuchungen für 2027 schneller als üblich laufen.
Die Messlatte für Disneys Geschäftsjahr 2027 ist höher, als es scheint
Analysten erwarten einen normalisierten Gewinn pro Aktie (EPS) von 6,93 $ für das Geschäftsjahr 2026 und 7,49 $ für das Geschäftsjahr 2027, was etwa 8% höher ist.
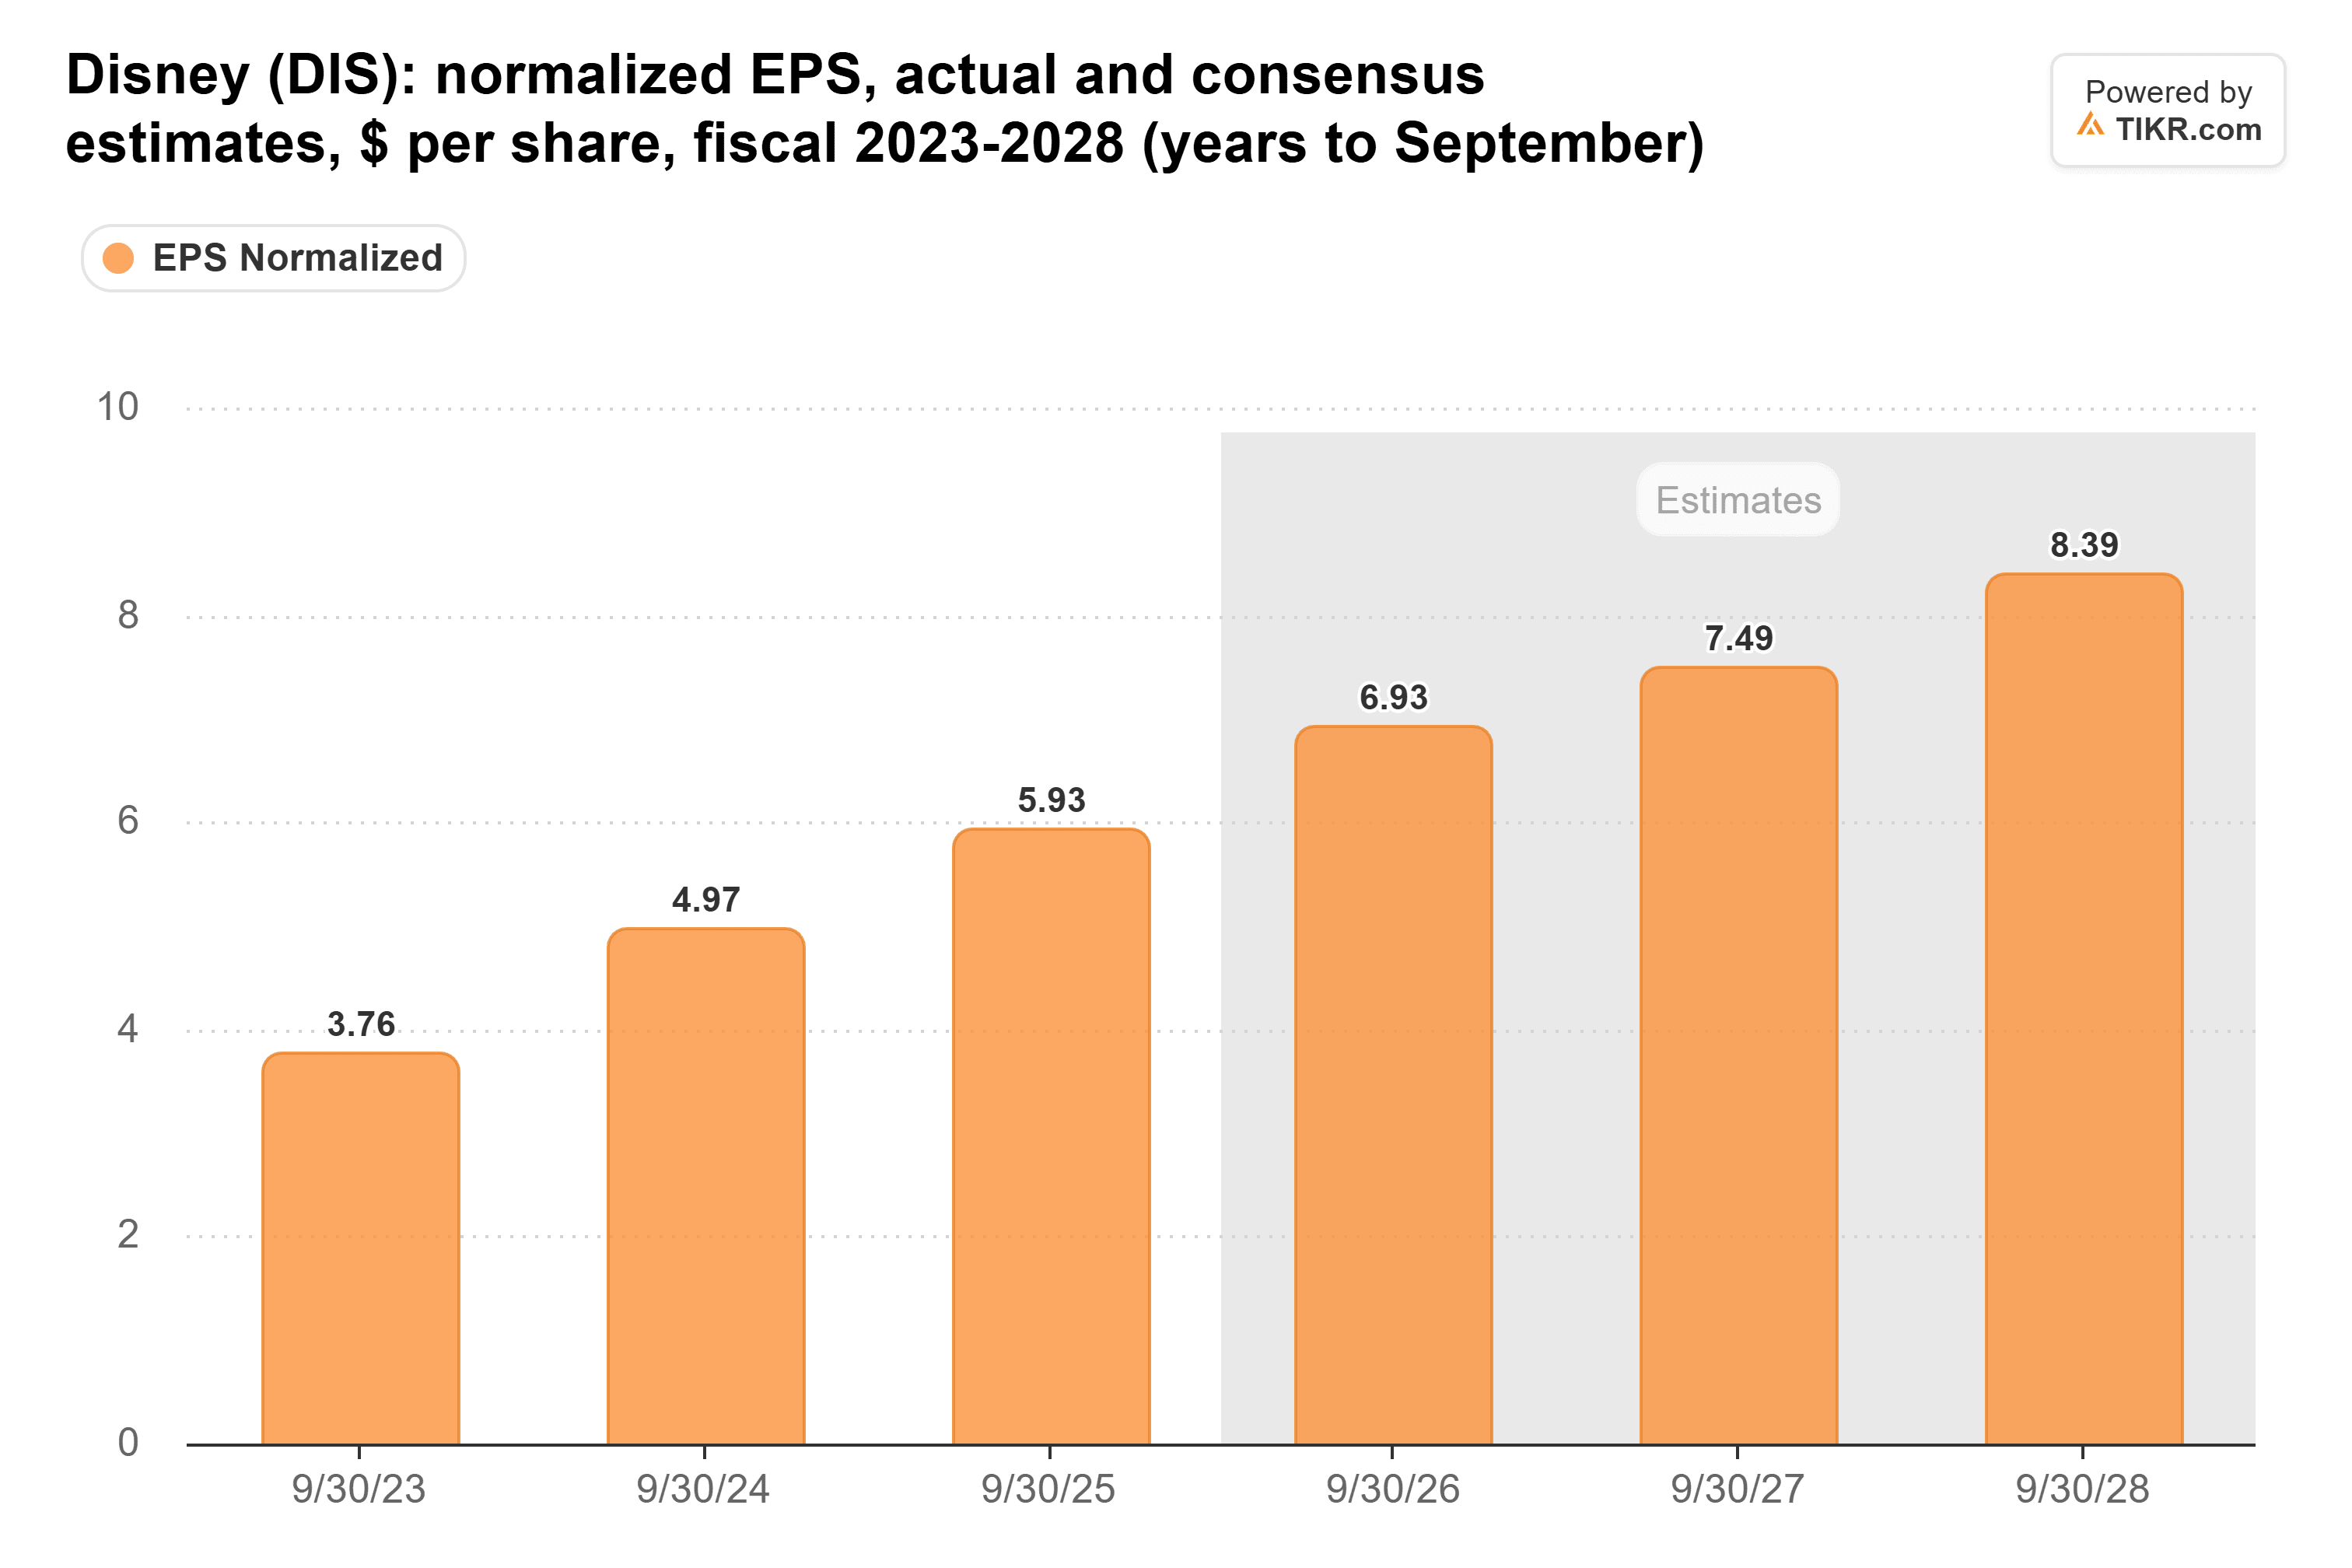
Das unterschätzt den Schritt, da das Geschäftsjahr 2026 eine 53. Woche hat, die sich nicht wiederholt. Das Management prognostiziert für dieses Jahr ein EPS-Wachstum von etwa 16% mit der zusätzlichen Woche und etwa 12% ohne sie, was einen bereinigten EPS von etwa 6,64 $ ohne die zusätzliche Woche impliziert. Von dieser Basis aus sind 7,49 $ ein Wachstum von etwa 13%, was mit der zweistelligen Prognose übereinstimmt. Diese Linie zu halten ist das Minimum; eine konkrete Einsparungszahl in Dollar ist der klarste Weg, sie zu übertreffen.
Die Marge im Blick behalten
Disneys operative Marge erreichte im Juni-Quartal 19,3%, die höchste seit mindestens drei Jahren.
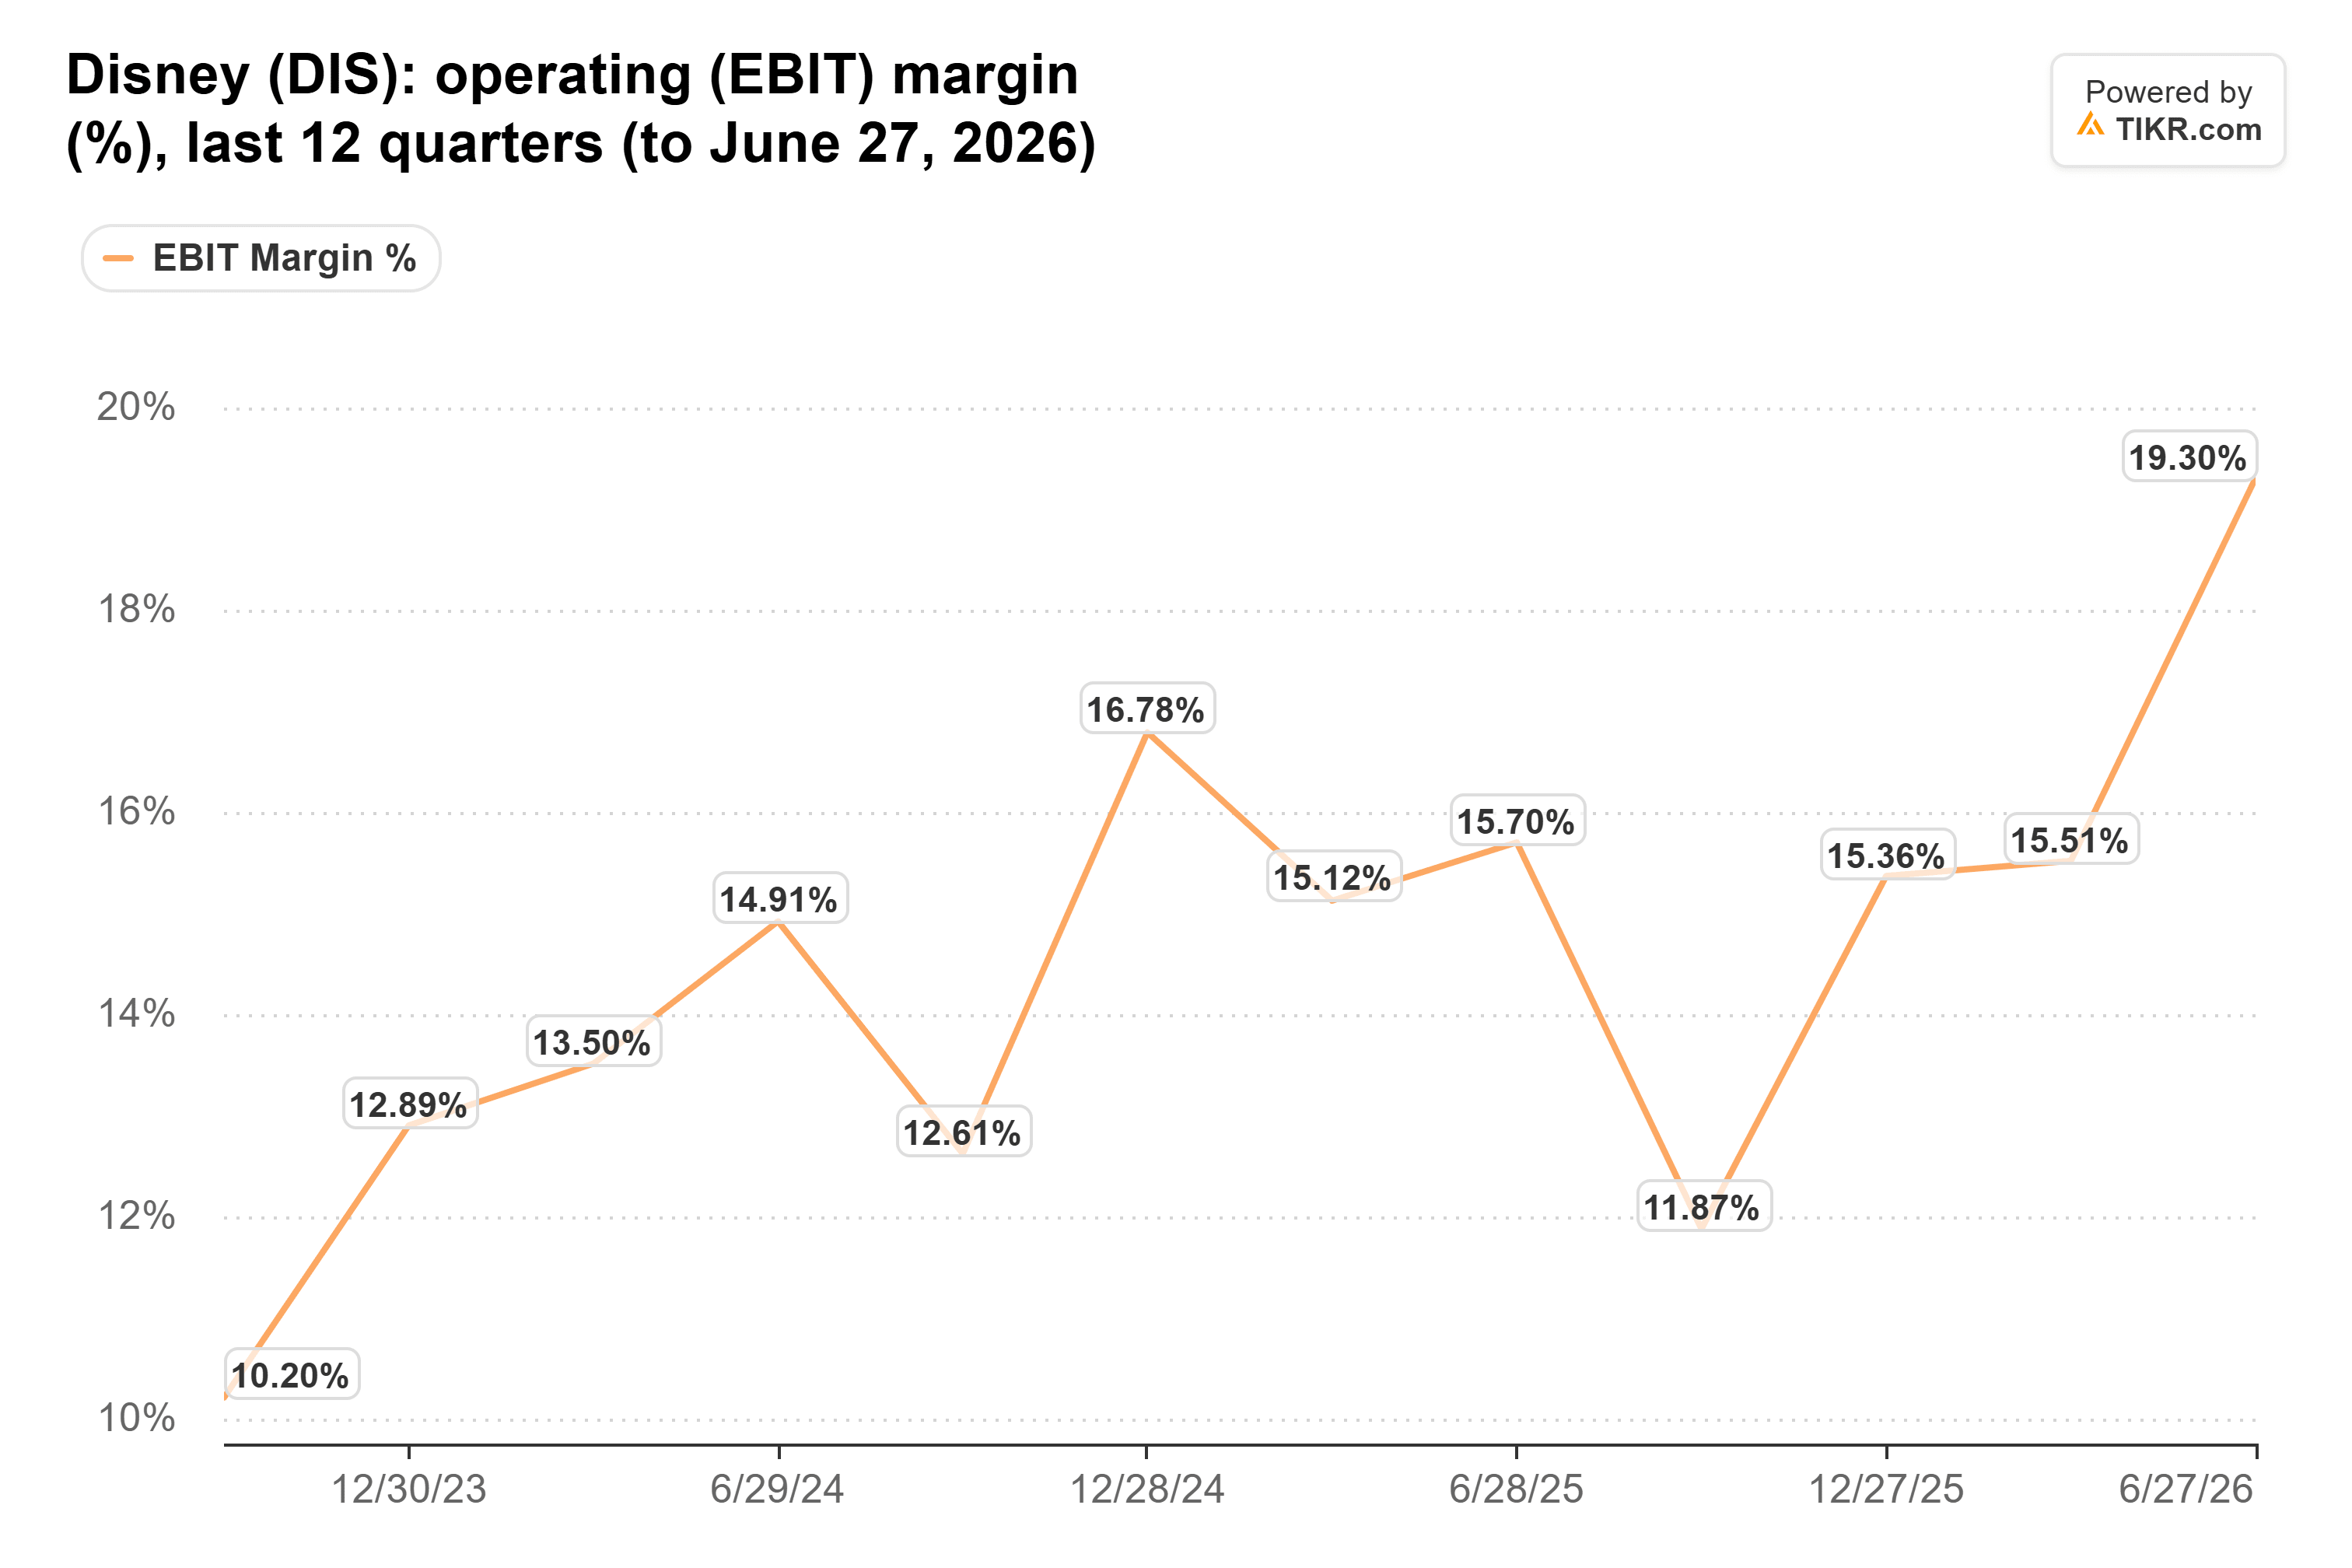
Aber das September-Quartal ist für Disney immer das mit der dünnsten Marge: 11,9% im Vorjahr und 12,6% im Jahr davor. Das Management hat für das Quartal einen operativen Segmentgewinn von etwa 4,9 Mrd. $ prognostiziert, einschließlich der zusätzlichen Woche, gegenüber 3,5 Mrd. $ im Vorjahreszeitraum.
Streaming ist die entscheidende Sparte. Disney+ und Hulu erzielten im Juni-Quartal eine operative Marge von 12,9%, gegenüber 6,6% zuvor, obwohl Disneys Bericht für das dritte Quartal darauf hinwies, dass der Zeitpunkt von Marketing- und Programmkosten geholfen hat. Netflix' Brief im Oktober prognostizierte trotz etwa 1,2 Prozentpunkten an Personalkosten eine operative Marge von 26% für das vierte Quartal, senkte aber seine Werbeprognose für 2026 auf etwa 2,7 Mrd. $ von 3 Mrd. $, da sich einige Werbeprodukte langsamer als erwartet entwickelten. Disneys Werbeeinnahmen im Streaming stiegen nur um 3%.
TIKR verfolgt 32 Analysten zu Disney. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Disney zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Disney ansehen
Parks und Kreuzfahrten können die Aktie immer noch bewegen
Die Erlebnis-Sparte erwirtschaftete im Geschäftsjahr 2025 57% des operativen Segmentgewinns, daher könnte eine schwache Reiseaussicht alle Einsparungen überwiegen. Die Besucherzahlen in den heimischen Parks stiegen im Juni-Quartal um 3%, aber die internationalen Parks erzielten 13% weniger.
Comcasts Co-CEOs verwiesen nach einem Rückgang des bereinigten EBITDA in den Themenparks um 17% auf 780 Mio. $ auf "kurzfristige konjunkturelle Faktoren zu Lasten der Themenparks". Kreuzfahrten scheinen stärker zu sein: Royal Caribbean erhöhte im Oktober seine Prognose, und CEO Jason Liberty sagte: "Die Buchungen für 2027 liegen mit höheren Raten über dem historischen Niveau."
Disney kann diese Messlatte nehmen
Selbst nach dem Kursanstieg notiert Disney bei etwa dem 16-fachen der erwarteten Gewinne, unter seinem Fünfjahresdurchschnitt von 21x und knapp unter Netflix' 17x.
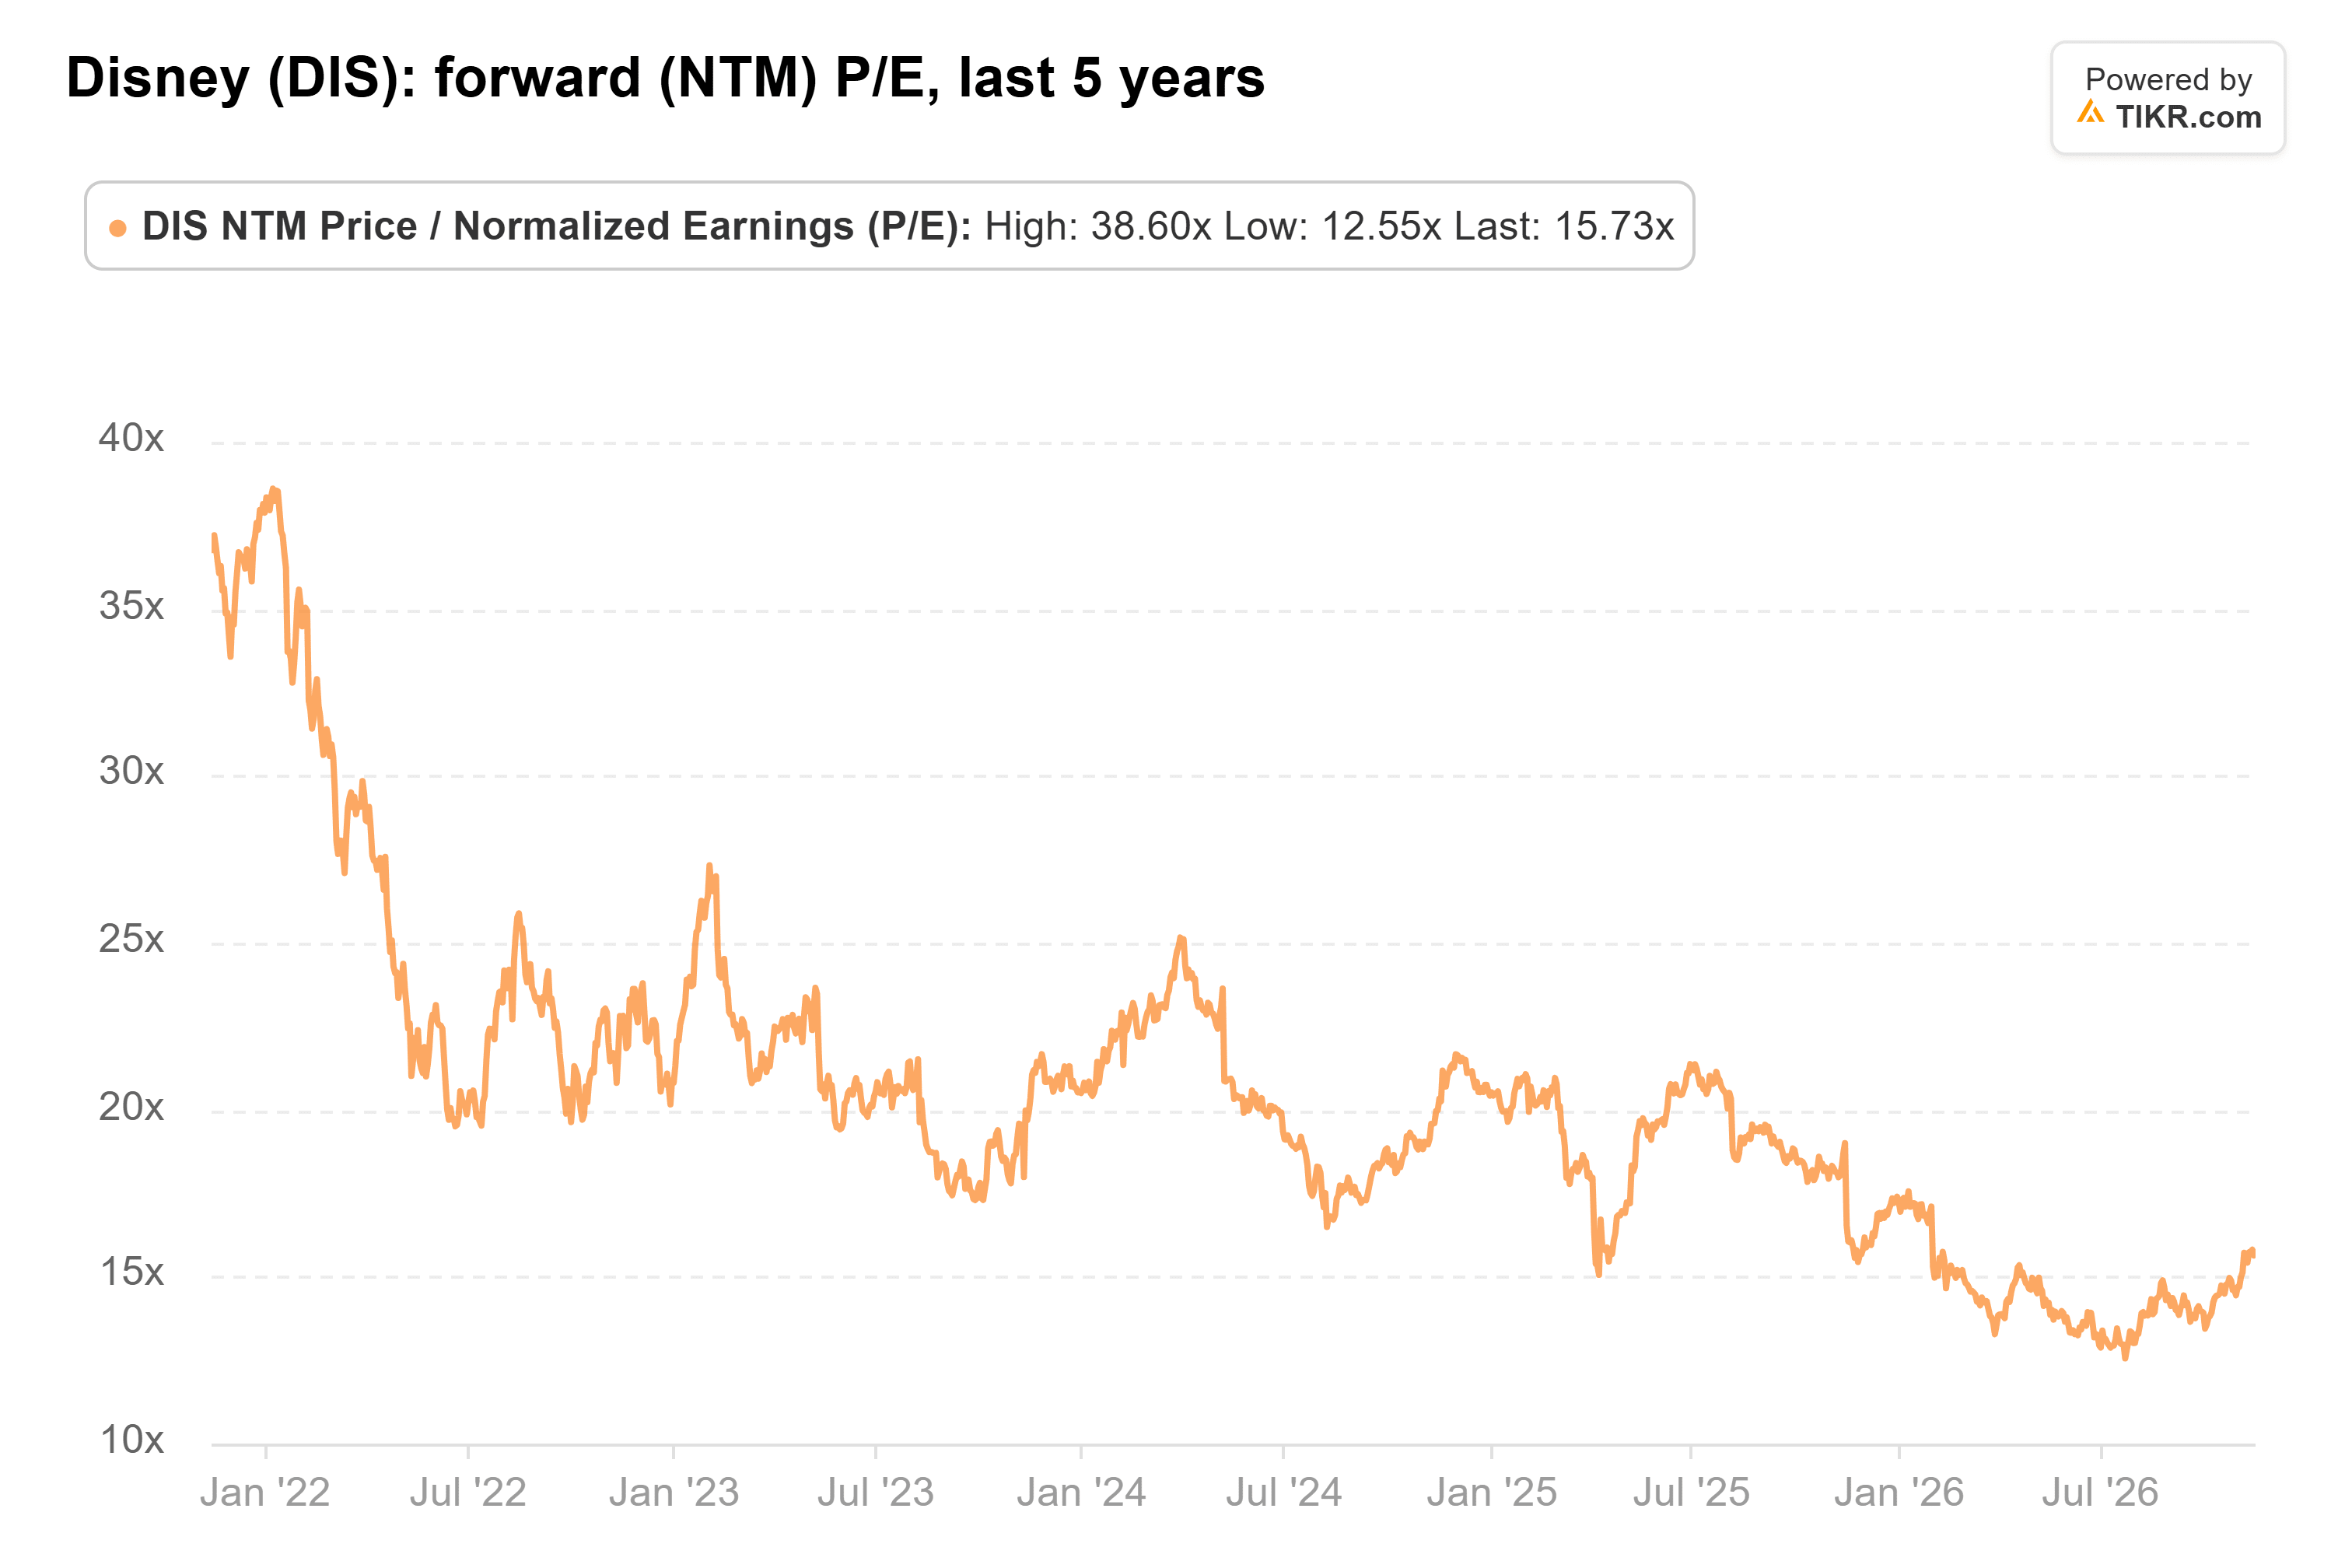
Das zweistellige Versprechen ist bereits eingepreist, das Sommerquartal hat gezeigt, dass die Marge sich bewegen kann, und das 16-fache bewertet nicht viel mehr als die Zahlen der Analysten. Aber nach einem Anstieg um 29% würde eine Prognose, die nur die bisherigen Vorgaben wiederholt, ohne eine konkrete Einsparungszahl, wahrscheinlich einige Gewinne wieder abgeben. Der 17. November ist der erste Test; der Bericht für das erste Quartal, der Anfang Februar erwartet wird, ist der umfassendere.
Was ist die Disney-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Disney wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!