Wichtigste Erkenntnisse
- Northcoast Research hat Costco am 16. November auf Neutral herabgestuft, nachdem die Aktie innerhalb eines Jahres um 19,6 % auf ein Rekordhoch gestiegen war.
- Das Geschäft wächst weiter: Die Oktober-Umsätze stiegen um 12,6 %, und Costco kündigte am 10. November eine Sonderdividende von $30 pro Aktie an.
- Costco notiert mit dem 49-fachen der erwarteten Gewinne, verglichen mit einem Fünfjahresdurchschnitt von 43x, und das Konsensziel von $1.078 liegt unter dem aktuellen Aktienkurs.
- Northcoasts Neutral-Einstufung erscheint zu diesem Kurs angemessen, und Costcos Bericht für das erste Quartal, erwartet am 10. Dezember, ist der nächste Prüfstein.
Costco (COST) ist innerhalb eines Jahres um 19,6 % gestiegen und schloss am 13. November mit einem Rekordwert von $1.106,21, und Northcoast Research ist aus dem Zug ausgestiegen. Analyst Chuck Cerankosky stufte die Aktie am 16. November von Kaufen auf Neutral herab und verwies auf die Bewertung.
Das Geschäft liefert weiterhin
Costcos viertes Quartal, das am 24. September veröffentlicht wurde, war gut. Der Nettoumsatz stieg in den 16 Wochen bis zum 30. August um 11,2 % auf $93,9 Milliarden. Der Gewinn pro Aktie stieg von $5,87 auf $6,75, was einen einmaligen Effekt von $0,15 aus Zollrückerstattungen einschließt. Im Oktober ging es weiter, mit einem Umsatzplus von 12,6 % auf $24,5 Milliarden und einem vergleichbaren Umsatzwachstum von 7,3 % ohne Benzin und Währungseffekte. Und am 10. November kündigte Costco eine Sonderdividende von $30 pro Aktie an, insgesamt etwa $13,3 Milliarden, und erneuerte seine Rückkaufgenehmigung in Höhe von $4 Milliarden.
Die Mitgliedschaft ist der Schwachpunkt. Die Zahl der bezahlenden Mitglieder stieg im vierten Quartal um 3,8 %, nach einem Plus von 5,2 % im ersten Quartal des Geschäftsjahres 2026. Finanzvorstand Gary Millerchip sagte zudem im Telefonat, dass das vierte Quartal das letzte mit einem jahresvergleichsbedingten Schub durch die Gebührenerhöhung vom September 2024 war. Das ist wichtig, da die Mitgliedsgebühren im Geschäftsjahr 2026 $5,9 Milliarden des operativen Ergebnisses von $11,7 Milliarden ausmachten.
Northcoasts Kaufempfehlung hat sich erledigt
Cerankosky hatte Costco Ende Dezember 2025 mit einem Kursziel von $1.100 auf Kaufen hochgestuft, nur Tage nach dem tiefsten Schlusskurs der Aktie im vergangenen Jahr. Gut getimt: Dieses Ziel lag 29 % über dem Schlusskurs vom 23. Dezember, und bei $1.106,21 liegt die Aktie nun knapp darüber. Northcoast stufte aufgrund der Bewertung herab und merkte an, dass die Aktie nach der Dividendenmeldung "einen letzten Schub in Richtung und knapp über unser Kursziel von $1.100 gemacht hat".
Er ist der zweite Analyst, der innerhalb einer Woche zurückrudert. Freedom Broker stufte Costco am 10. November aufgrund der Bewertung auf Halten herab, obwohl es sein Kursziel auf $1.050 anhob. Beide Häuser verwiesen auf die Bewertung, nicht auf das Geschäft.
TIKR verfolgt 41 Analysten zu Costco. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Costco sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich Costcos Analystenbewertungen an
Die Aktie hat Wall Street hinter sich gelassen
Die Kursziele der Street konnten mit dem Lauf nicht Schritt halten. Das Konsensziel stieg von $1.056 vor einem Jahr auf jetzt $1.078, während die Aktie von $925 auf $1.106,21 kletterte.
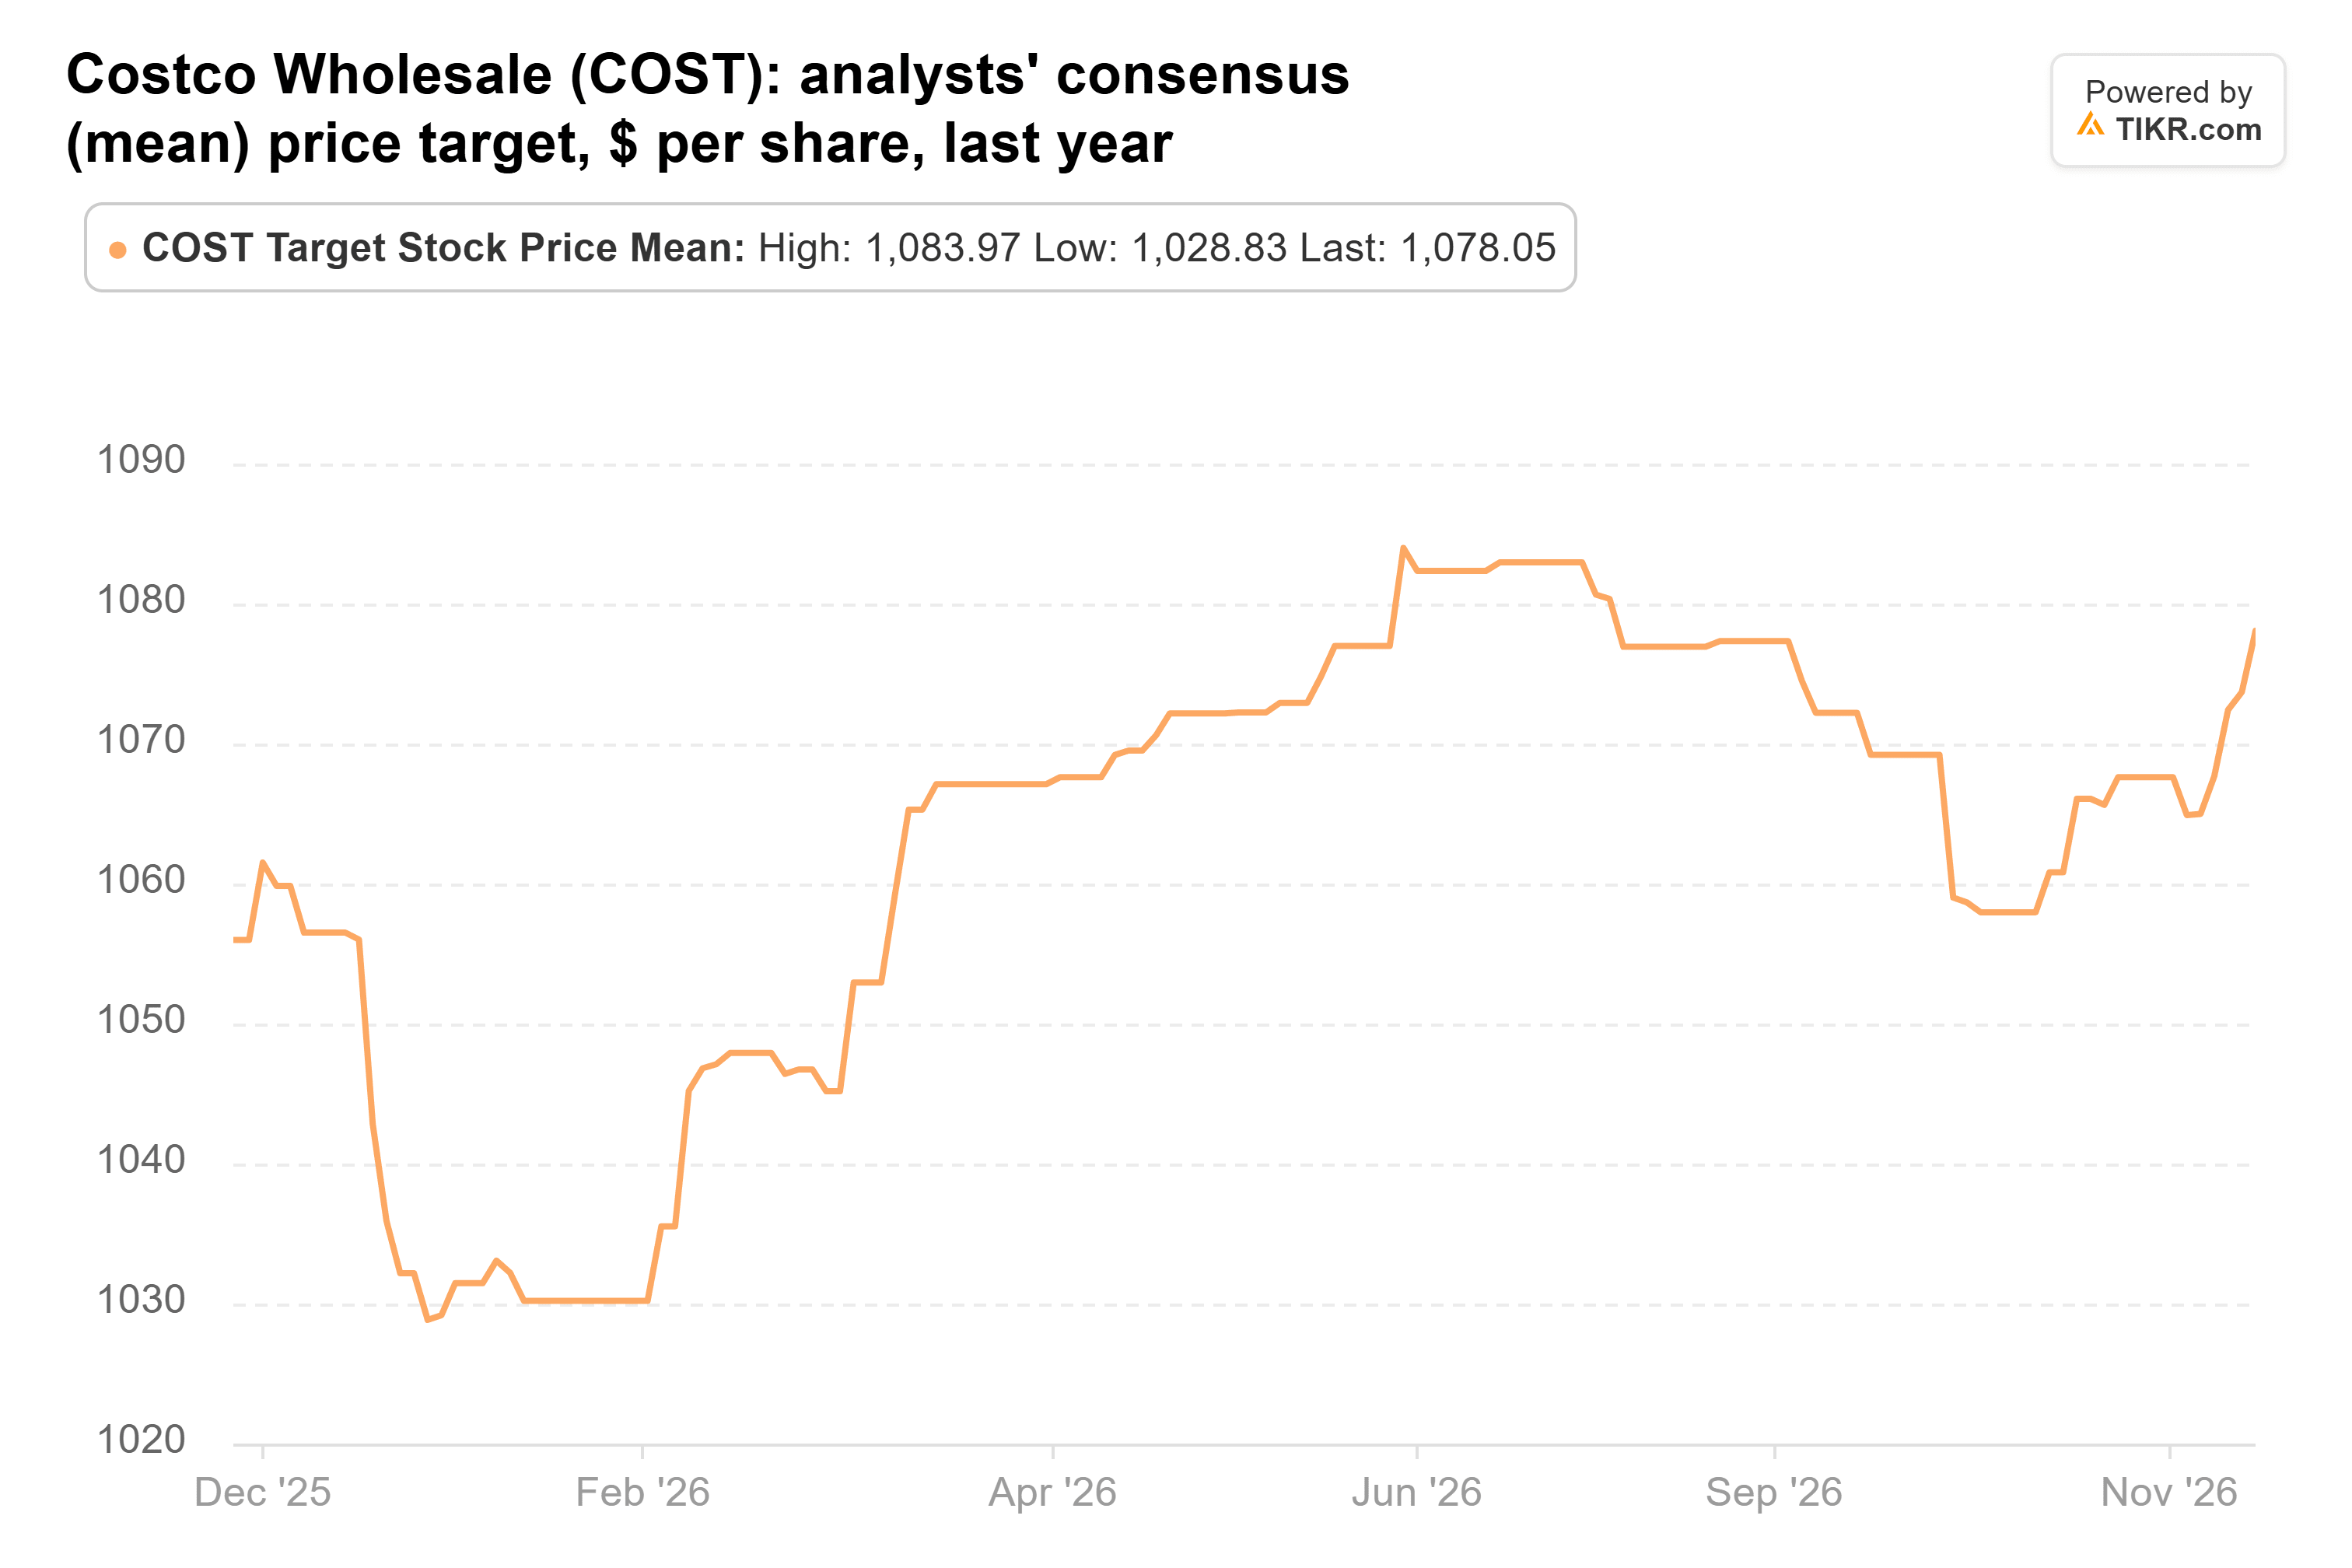
Dieser Durchschnitt liegt etwa 2,5 % unter dem Aktienkurs, und die Kursziele reichen von einem Tief von $770 bis zu einem Hoch von $1.315.
Die Gewinne wachsen weiterhin. Analysten erwarten, dass der normalisierte Gewinn pro Aktie von $20,61 im Geschäftsjahr 2026 auf $22,79 im Geschäftsjahr 2027 und $25,02 im Geschäftsjahr 2028 steigt.
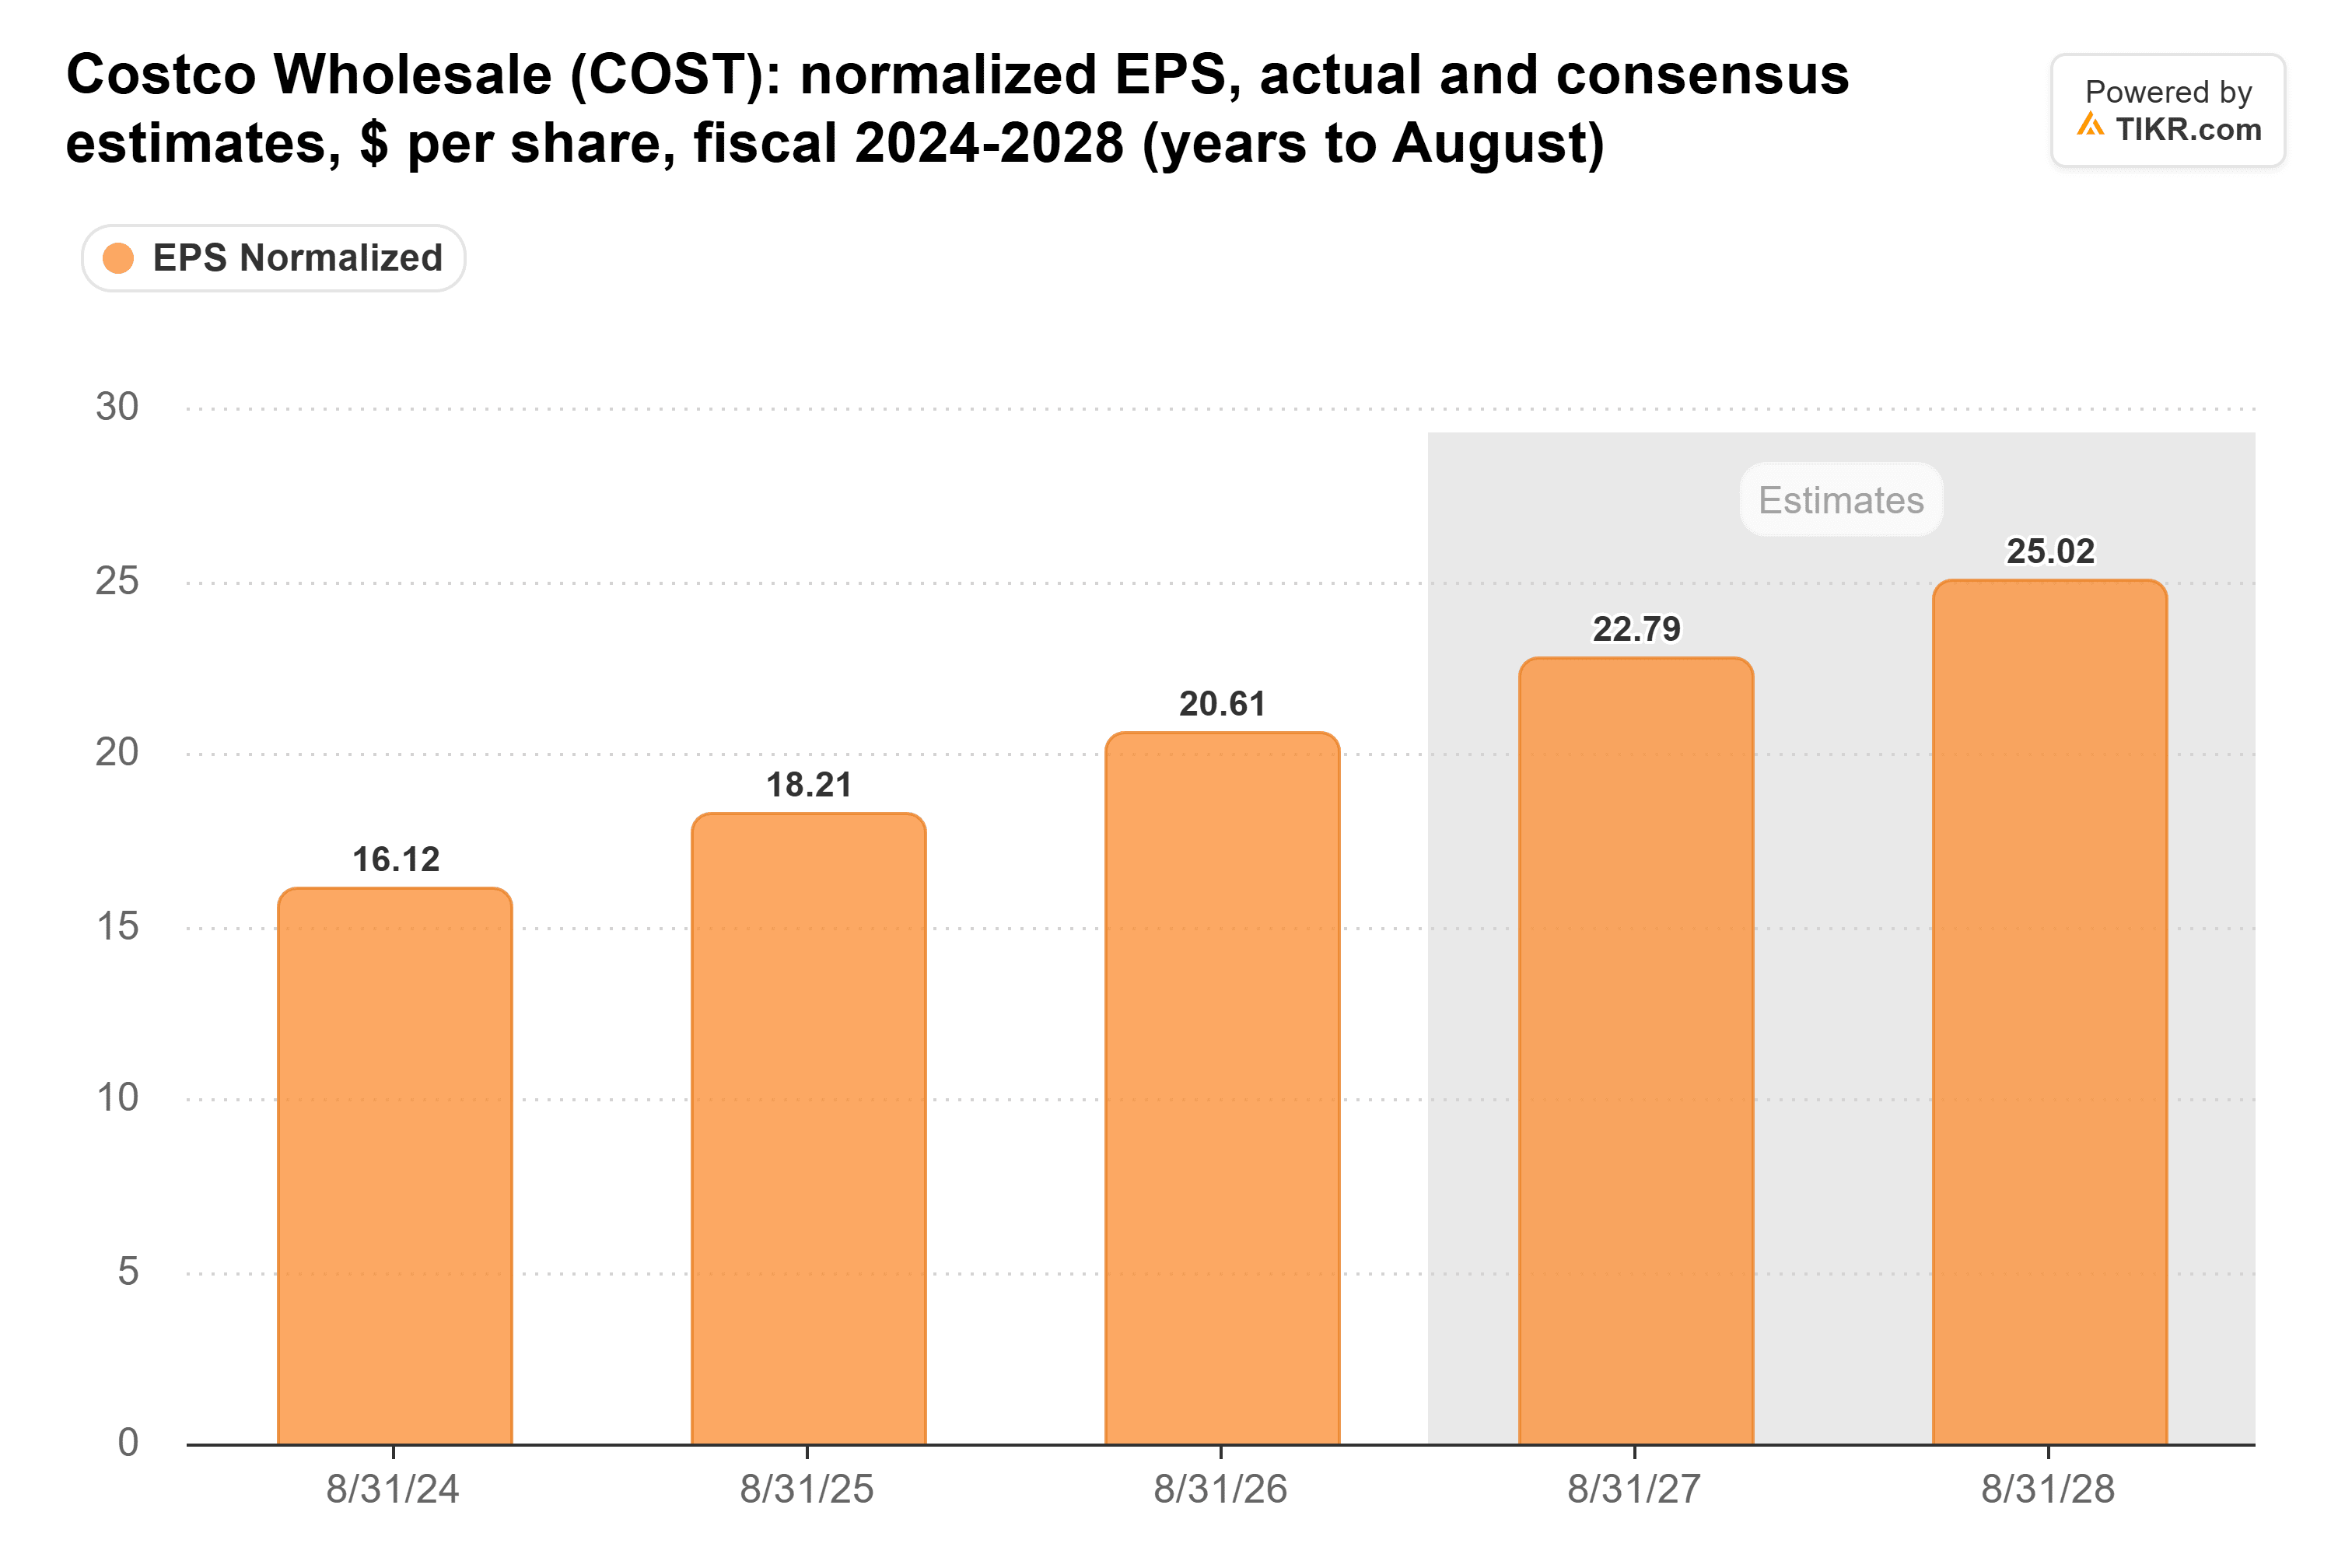
Das sind etwa 10 % pro Jahr, und die Schätzungen haben sich in drei Monaten kaum bewegt. Nichts an den Oktober-Umsätzen deutet darauf hin, dass sie fallen sollten.
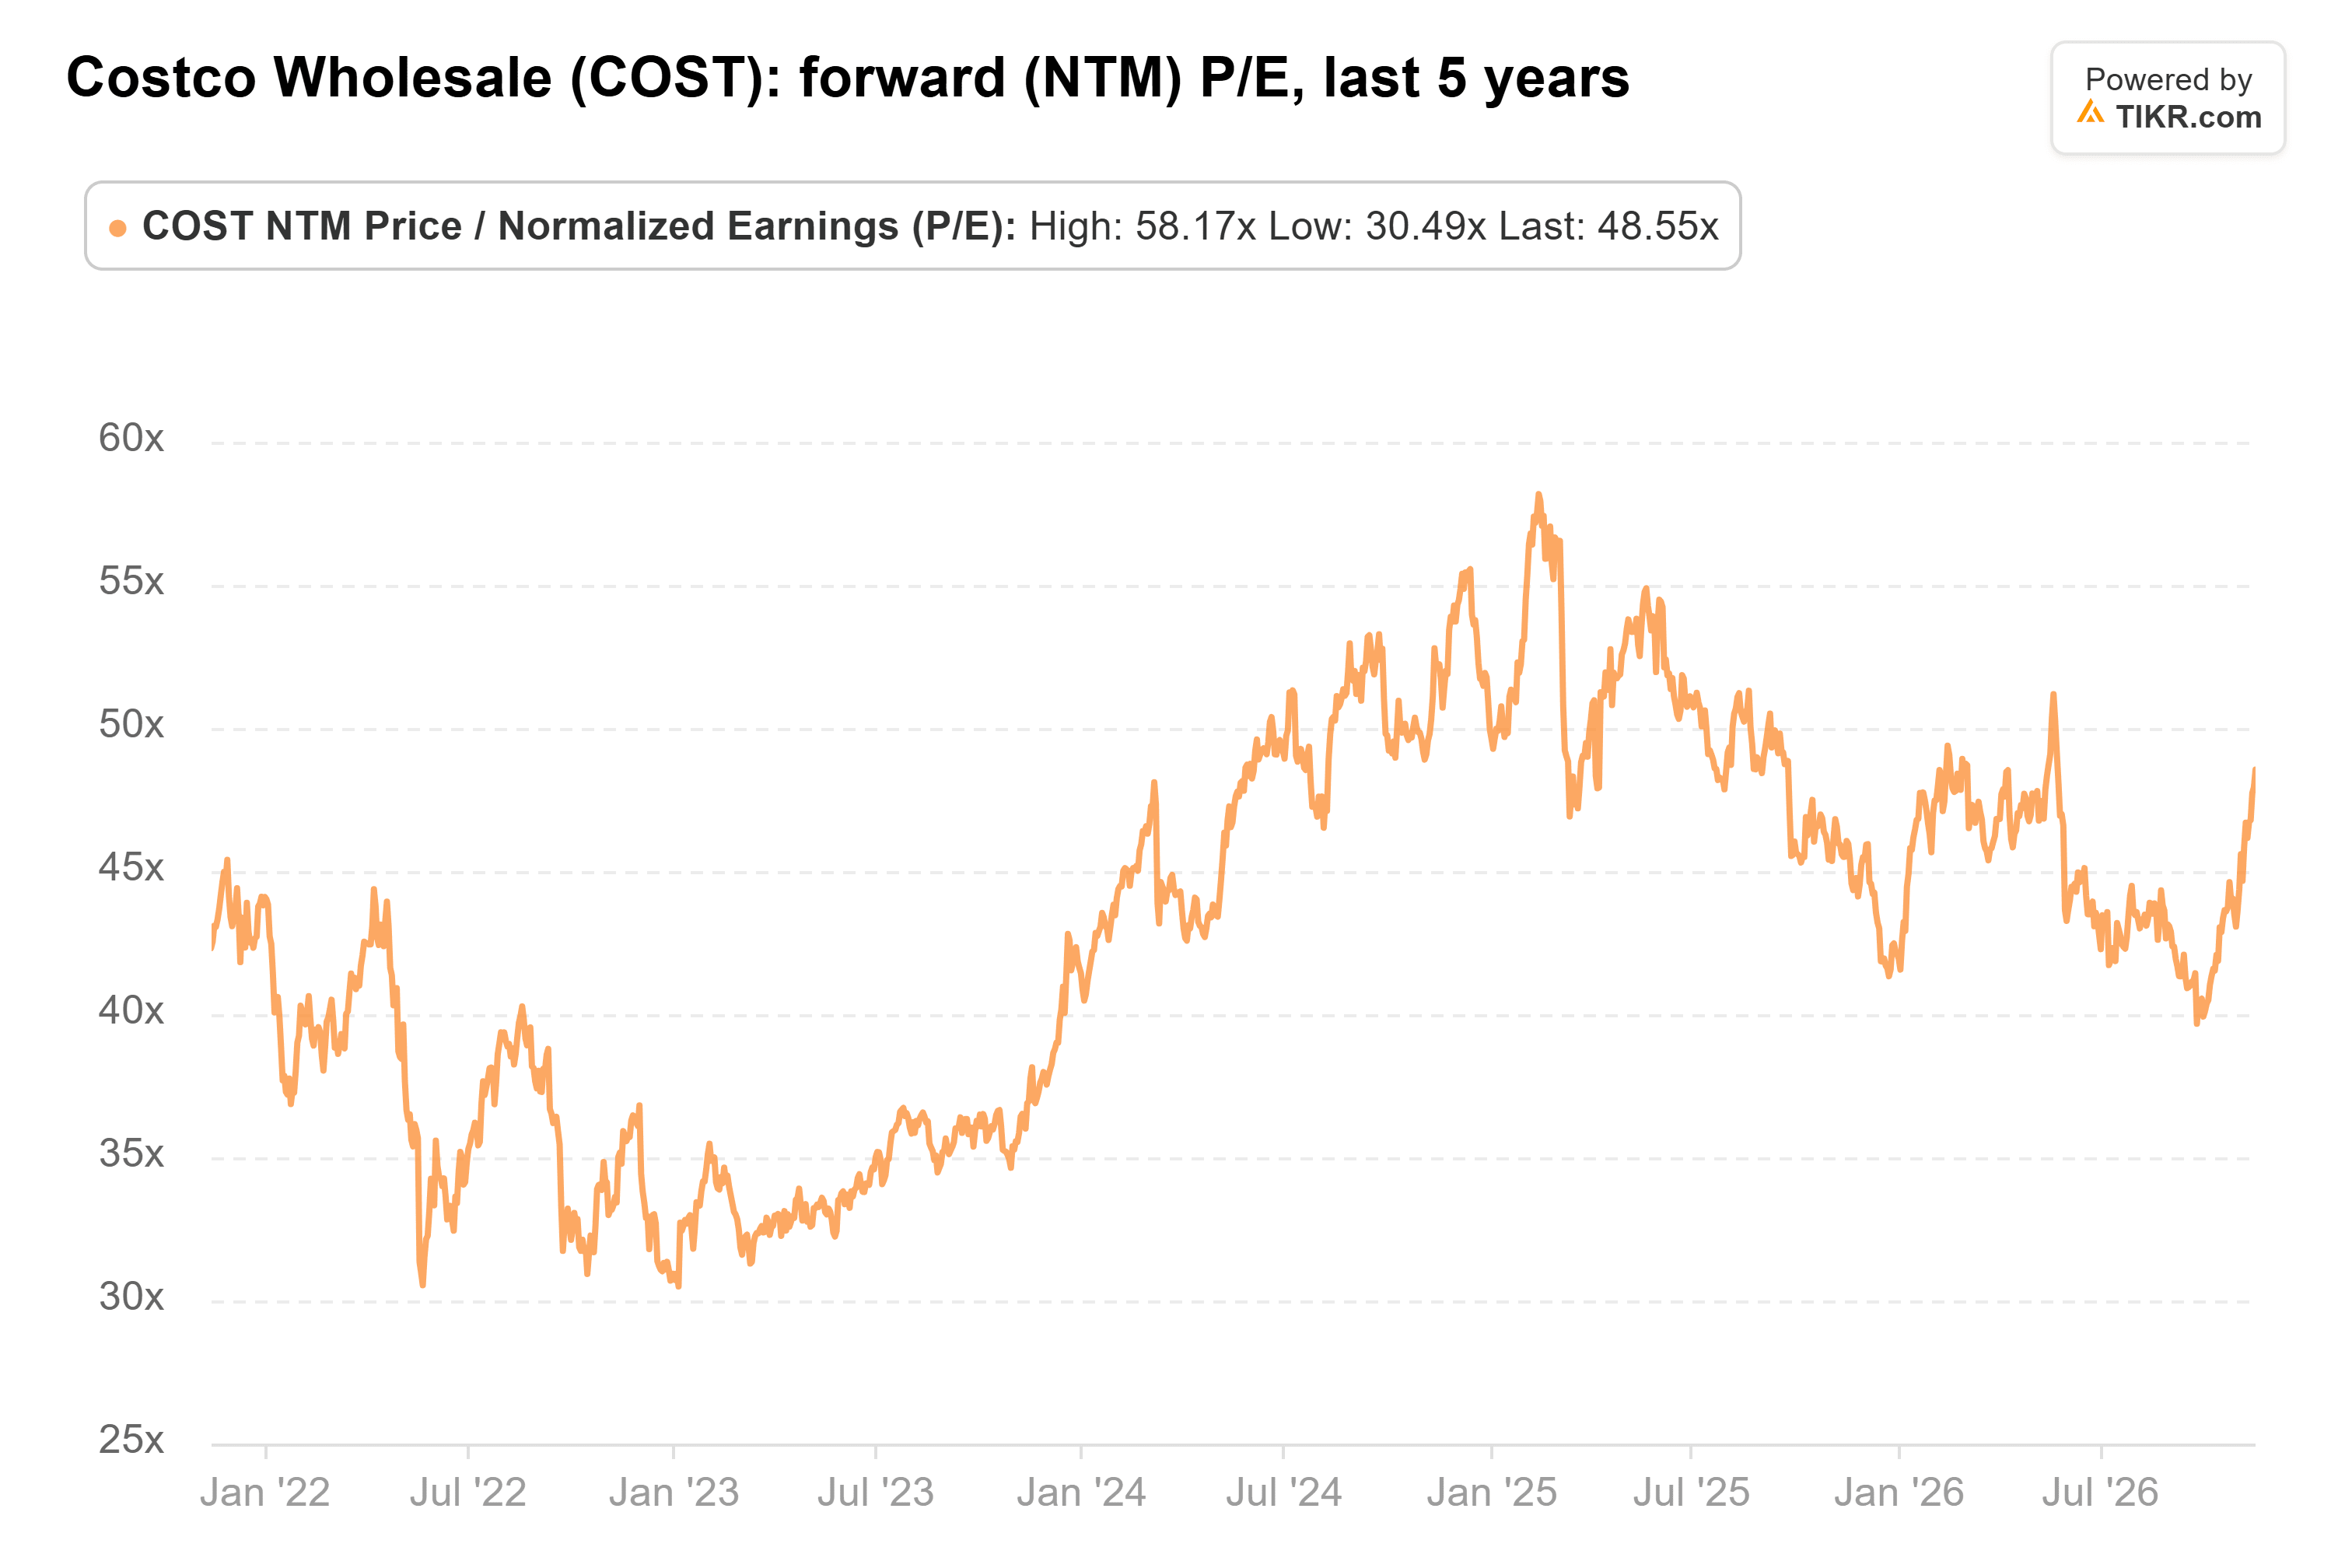
Aber Investoren zahlen für dieses Wachstum einen Aufpreis. Costco notiert mit dem 49-fachen der erwarteten Gewinne, deutlich über seinem Fünfjahresdurchschnitt von 43x, aber unter seinem Höchststand vom Februar 2025 von 58x.
Neutral ist die richtige Einschätzung
Costco hat seit Jahren einen Aufschlag, daher könnte das KGV länger hoch bleiben, als einem Skeptiker lieb ist. Dennoch erscheint Northcoasts Einschätzung richtig. Da die Aktie über dem durchschnittlichen Kursziel notiert, hat der Anstieg um 19,6 % bereits das von Analysten erwartete Wachstum eingepreist, sodass weitere Gewinne wahrscheinlich eher aus dem Gewinnwachstum als aus einem höheren KGV kommen müssen.
Costcos Bericht für das erste Quartal, erwartet am 10. Dezember, wird der erste ohne jahresvergleichsbedingte Unterstützung durch die Gebührenerhöhung sein. Er wird zeigen, ob das Wachstum der bezahlenden Mitglieder bei etwa 3,8 % bleibt. Wenn das Mitgliederwachstum anzieht, lässt sich der heutige Aufschlag leichter rechtfertigen.
Was ist die Costco-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Costco wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!