Die wichtigsten Punkte
- Bis zum 12. November hatte DBS sein Kursziel für Oracle auf $290 von $310 gesenkt und seine Kaufempfehlung beibehalten, was ein Aufwärtspotenzial von 126 % gegenüber dem Schlusskurs vom 11. November bedeutet.
- Oracle notiert 48 % unter seinem Juni-Hoch nach einer Herabstufung der Kreditwürdigkeit, negativem Free Cash Flow, einem gestrichenen Tencent-Leasingvertrag und der Auslaufen-Lassung eines Deals durch Microsoft.
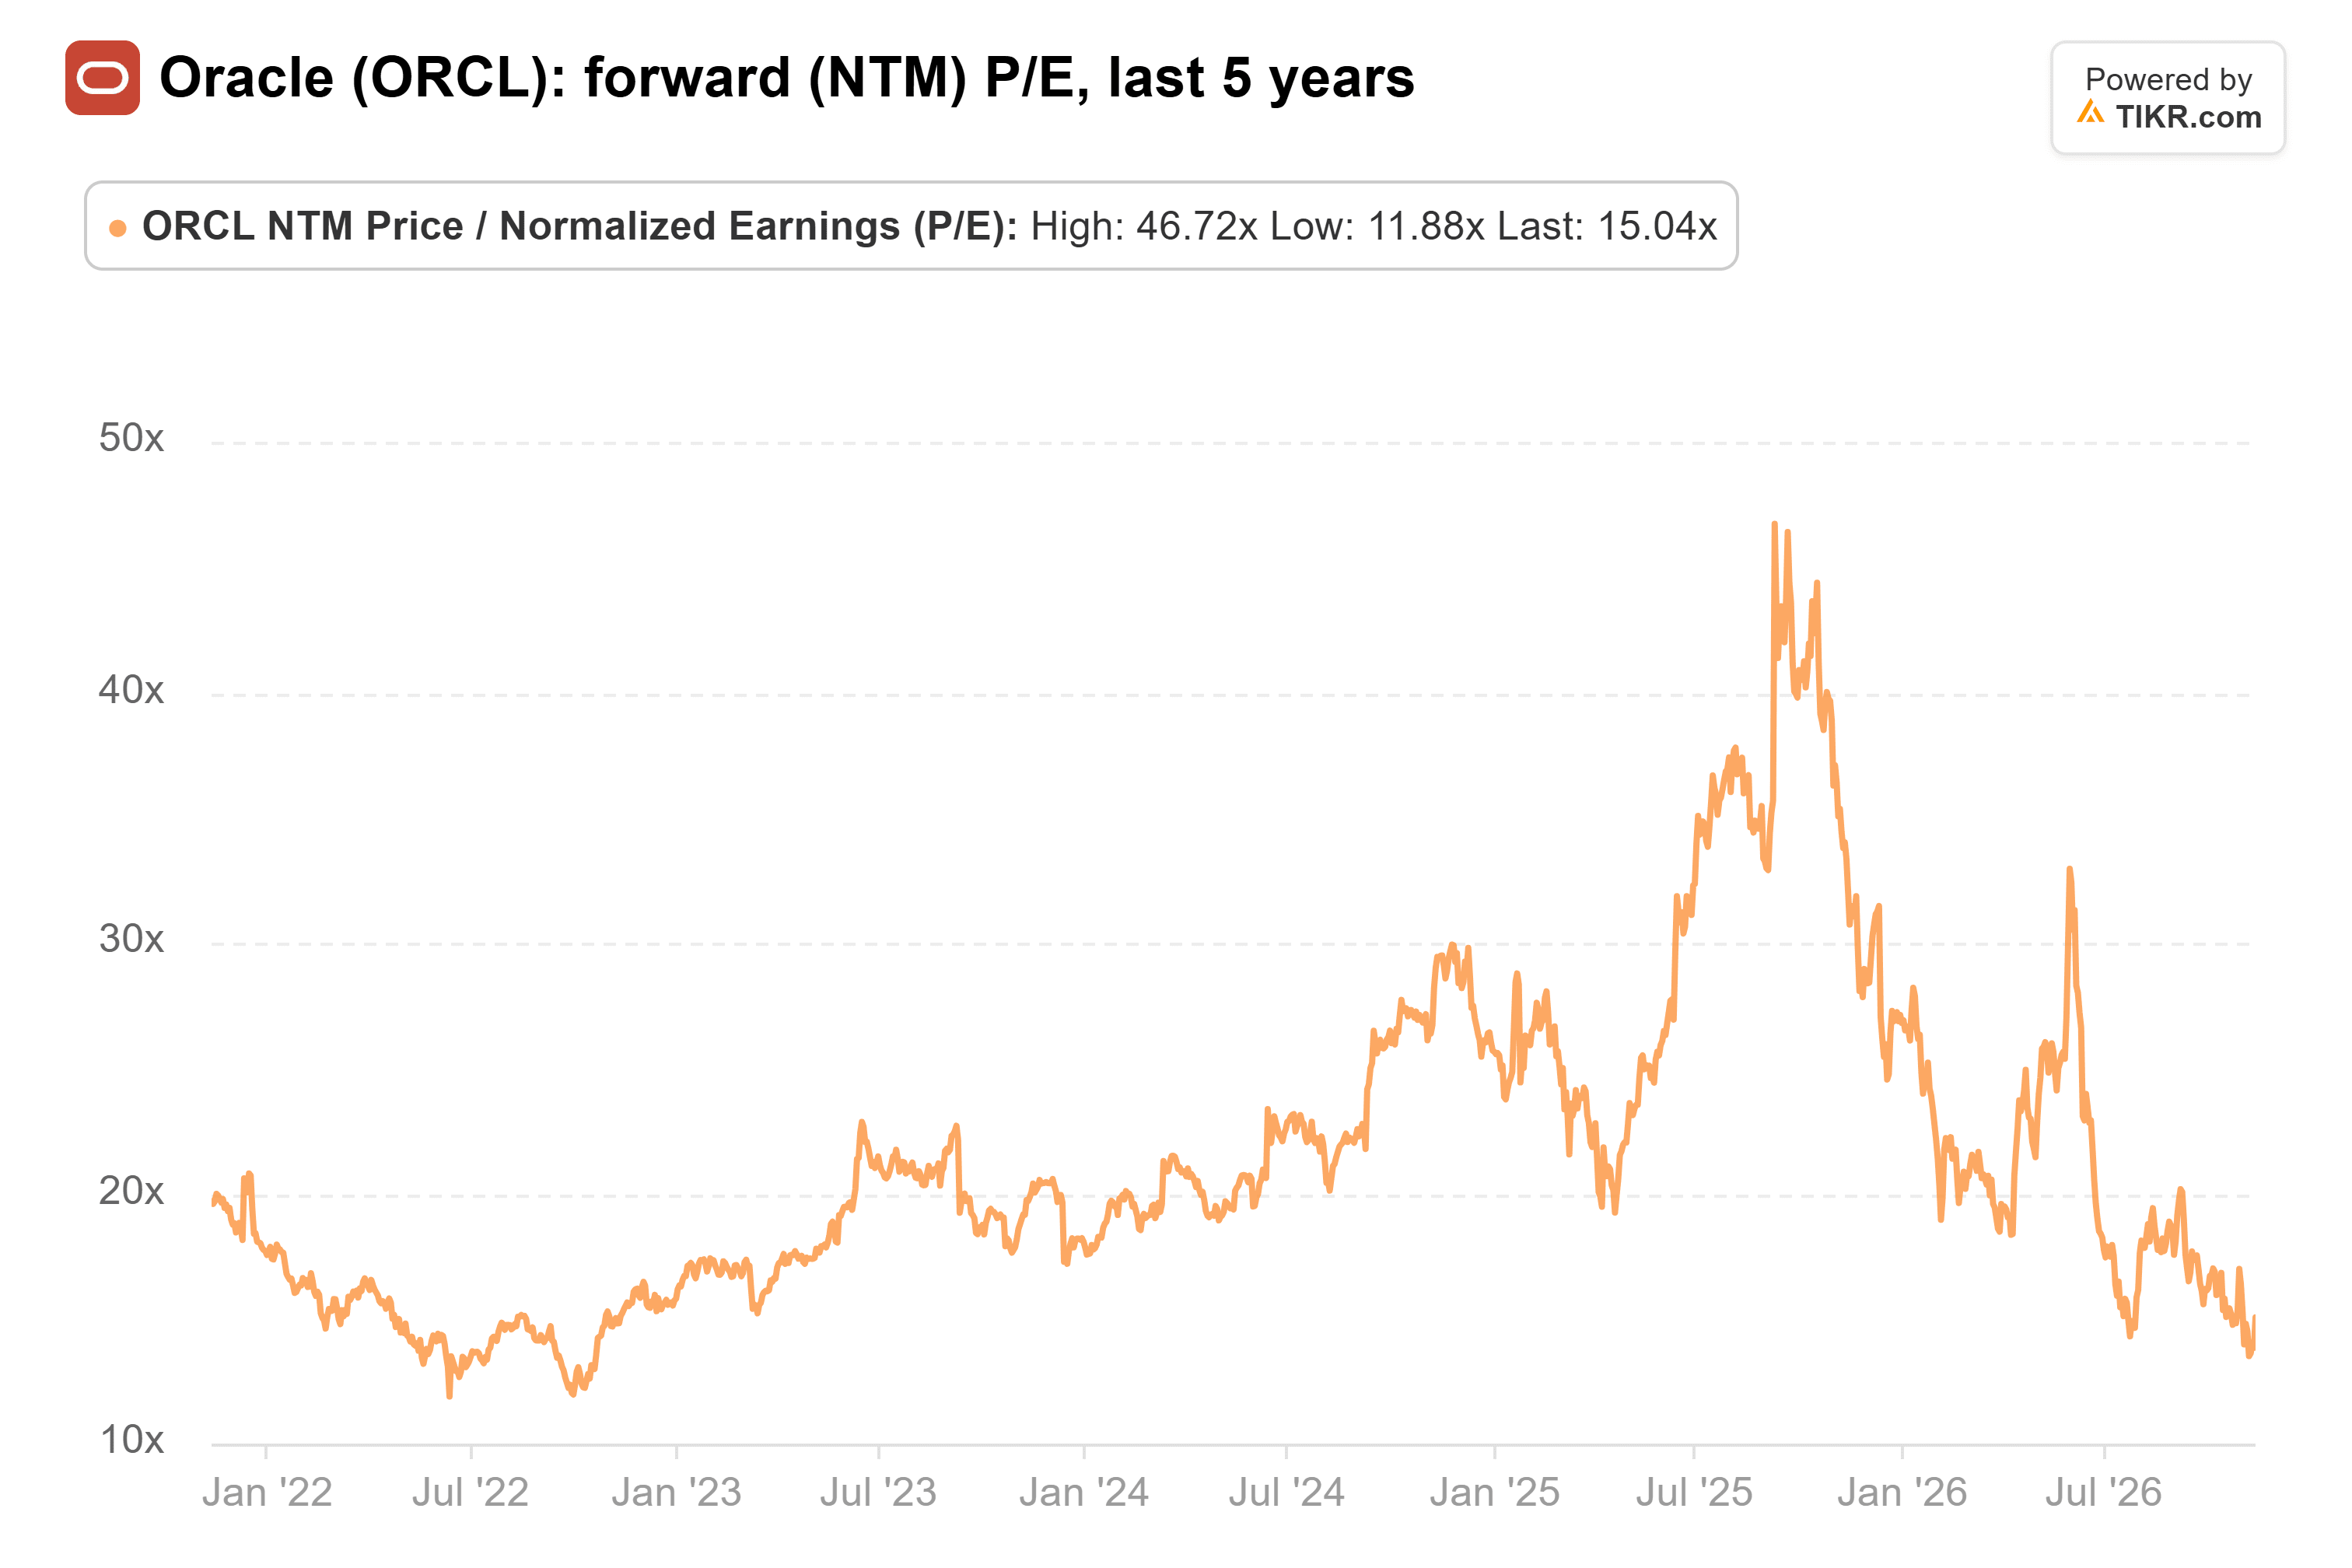
- Analysten haben ihre Schätzungen erhöht, während die Aktie fiel, sodass sie mit dem 15-fachen der zukünftigen Gewinne gehandelt wird, gegenüber einem Fünfjahresdurchschnitt von 21x.
- Das Kursziel von DBS in Höhe von $290 entspricht dem 26-fachen der Gewinne für das Geschäftsjahr 2028. Ein Erholung erscheint vernünftig, aber $290 innerhalb eines Jahres erfordert eine Neubewertung, die Oracle sich noch nicht verdient hat.
Oracle (ORCL) notiert 48 % unter seinem Juni-Hoch, und DBS sieht selbst nach der Kürzung seines Ziels noch ein Aufwärtspotenzial von 126 %. Bis zum 12. November hatte Andy Yu von DBS sein Kursziel auf $290 von $310 gesenkt und seine Kaufempfehlung beibehalten.
Die Kürzung folgt auf Berichte aus Anfang November, wonach Oracle einen Chip-Leasingvertrag mit Tencent gestrichen hat und dass Microsoft (MSFT) einen 2023 geschlossenen Deal zur Anmietung von KI-Rechenleistung von Oracle auslaufen lässt.
Finanzierungsängste, dann zwei zurückgezogene Deals
Zuerst kam die Rechnung für den KI-Ausbau. S&P stufte Oracles Kreditwürdigkeit im Juli auf BBB- herab, und der Bericht für das erste Fiskalquartal vom 10. September zeigte einen negativen Free Cash Flow von 5 Milliarden Dollar bei Investitionsausgaben von 28,5 Milliarden Dollar und einen abgeschlossenen Aktienverkauf in Höhe von 20 Milliarden Dollar.
Die beiden Berichte trafen zwei Tage hintereinander ein. Die Financial Times berichtete am 4. November, dass Oracle den 7-Milliarden-Dollar-Leasingvertrag mit Tencent gestrichen habe, nachdem US-Behörden Bedenken geäußert hatten. Am 6. November berichtete Bloomberg, dass Microsoft in den letzten Monaten damit beschäftigt war, gemietete Oracle-Server mit älteren Nvidia-Chips abzuschalten.
Ein kleineres Ziel, aber immer noch ein großes
Das Kursziel von DBS in Höhe von $290 liegt 23 % über dem durchschnittlichen Straßen-Ziel von $236. Bernstein's Mark Moerdler liegt noch höher: Er behielt sein Kursziel von $325 am 10. November bei, nachdem er die 10-Jahres-Prognose seines Unternehmens mit den neuen Zahlen des Managements neu berechnet hatte.
Oracle skizzierte auf seinem Investor Day am 28. Oktober einen Weg zu positivem Free Cash Flow, und CFO Hilary Maxson bekräftigte dies am 10. November auf CNBC: "Wir sind vollständig finanziert, werden in der zweiten Hälfte unseres Geschäftsjahres 28 cashflow-positiv sein und im Jahr 29 über 30 Milliarden Dollar Free Cash Flow generieren." (Oracles Fiskaljahre enden im Mai.)
TIKR verfolgt 42 Analysten für Oracle. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Oracle sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Oracle an
Geht die Rechnung für Oracle bei $290 auf?
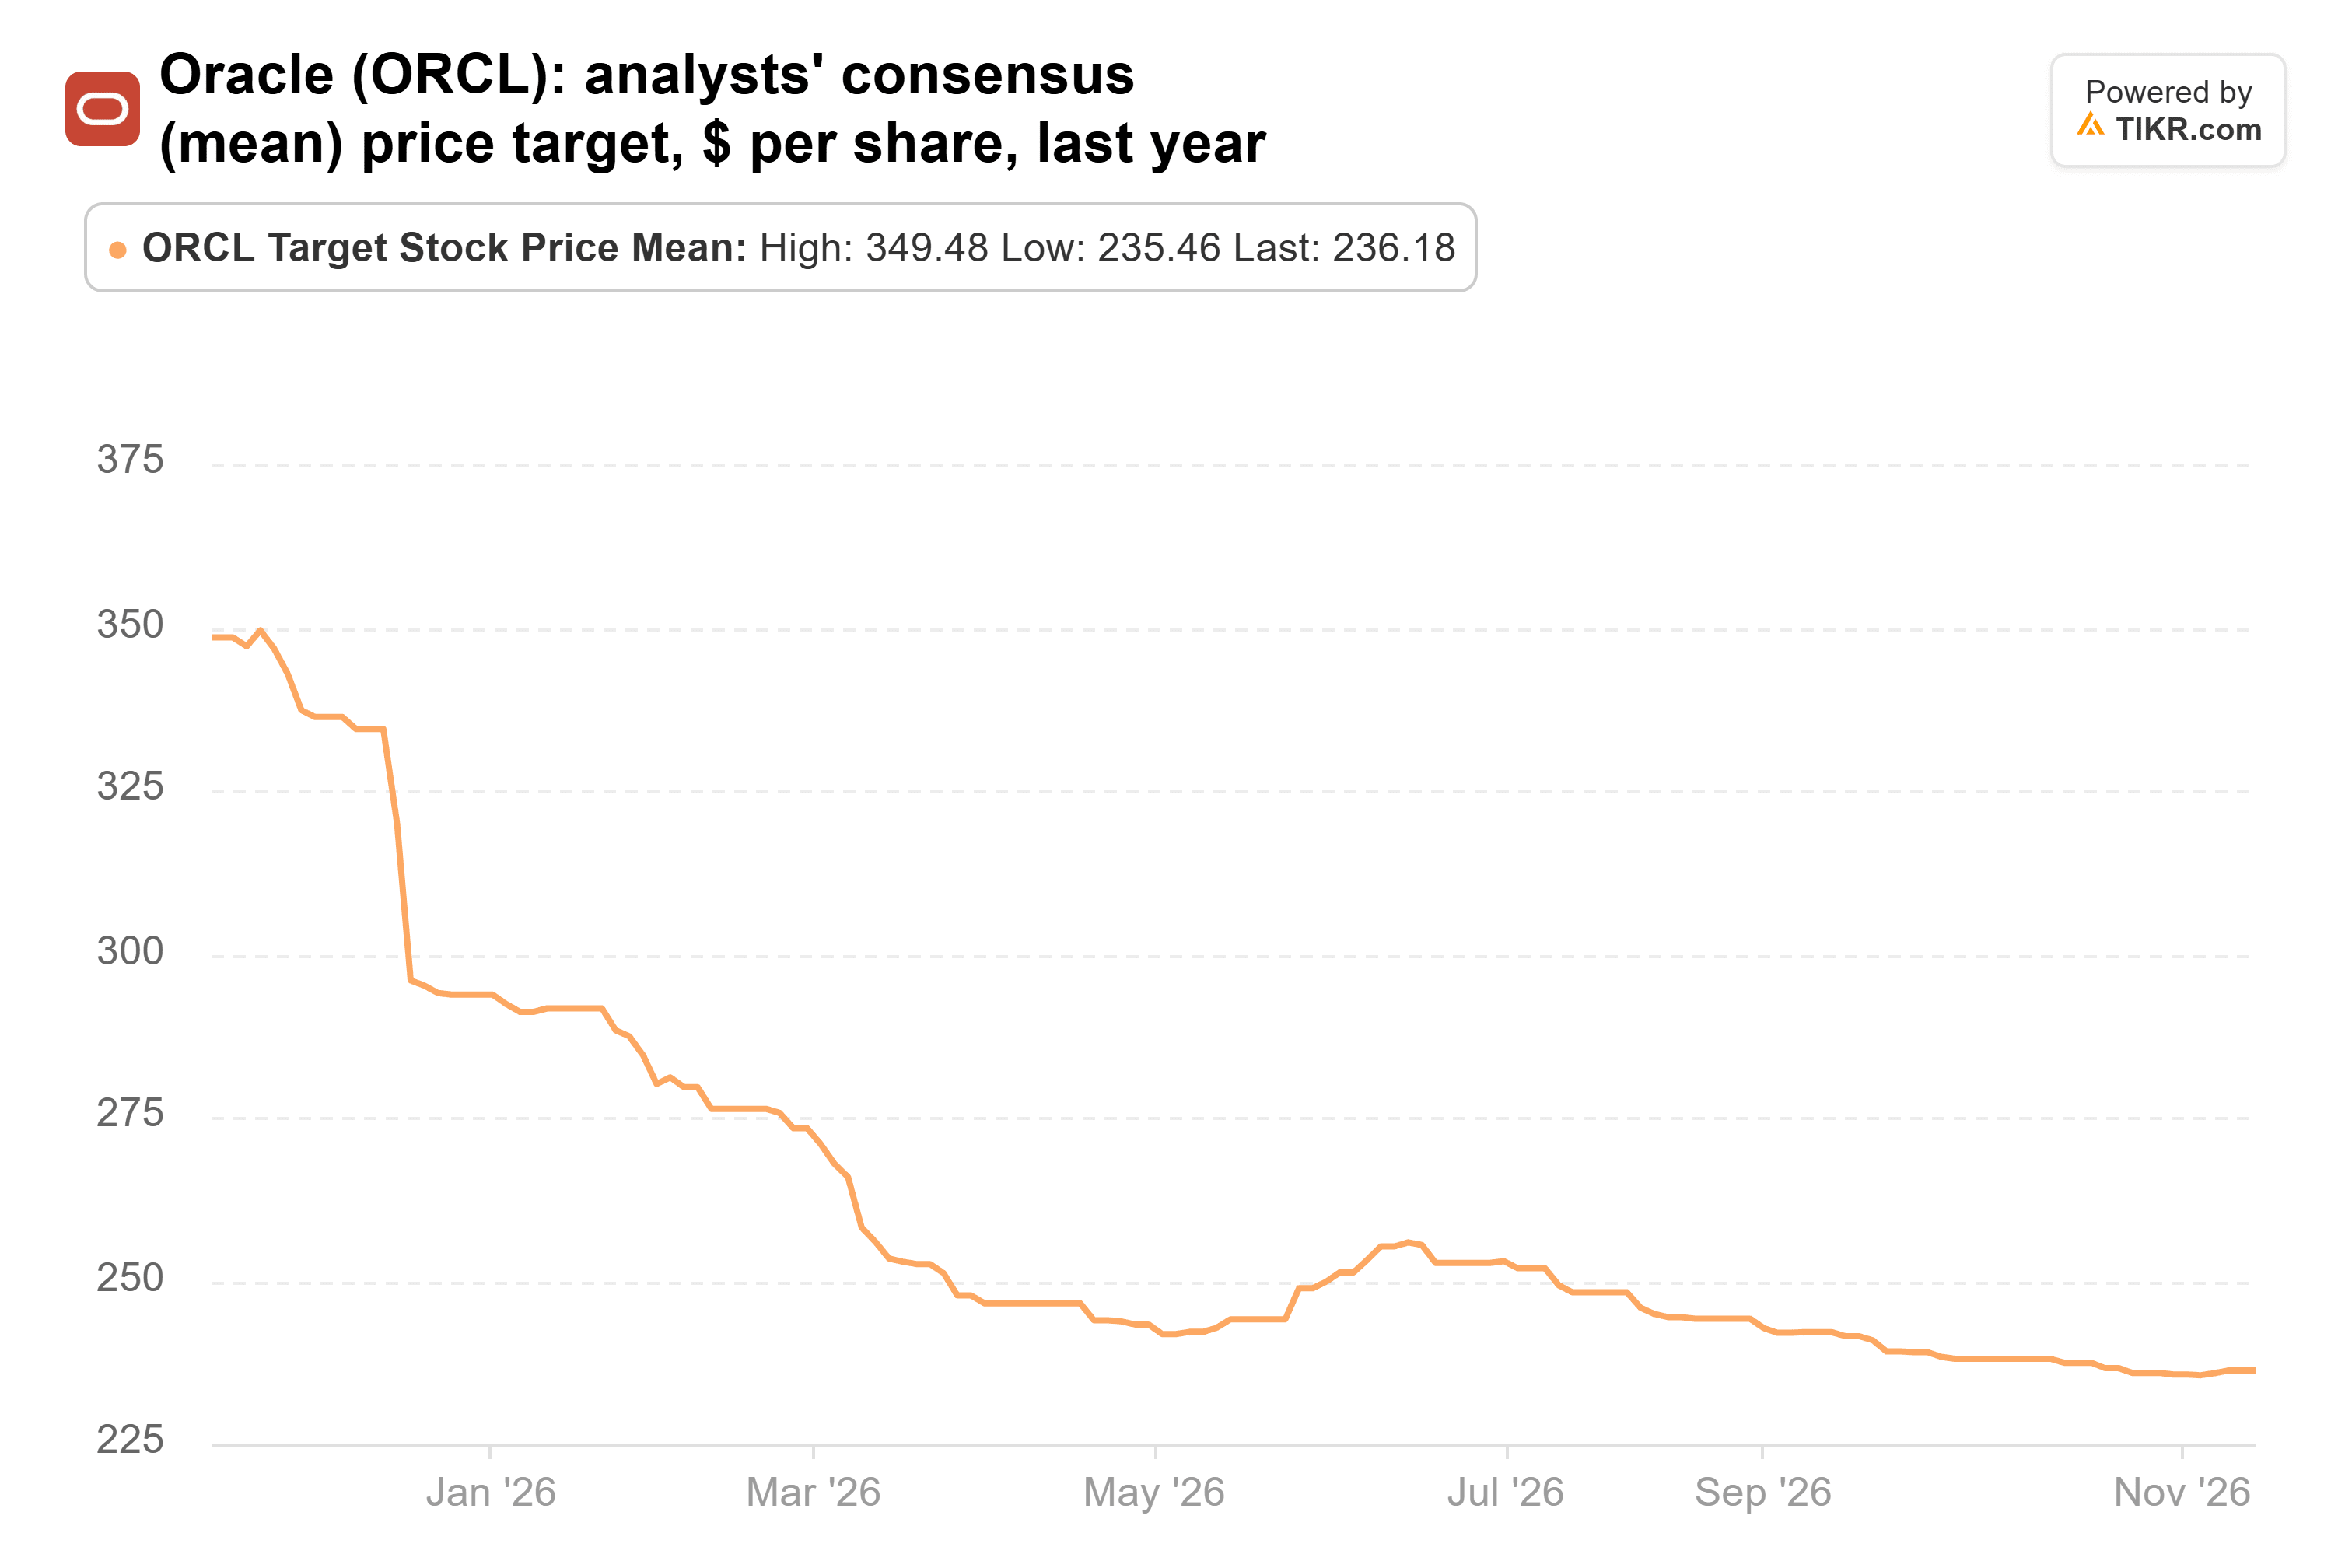
Das durchschnittliche Straßen-Ziel ist von $348 vor einem Jahr auf $236 gefallen, liegt aber immer noch 84 % über der Aktie:
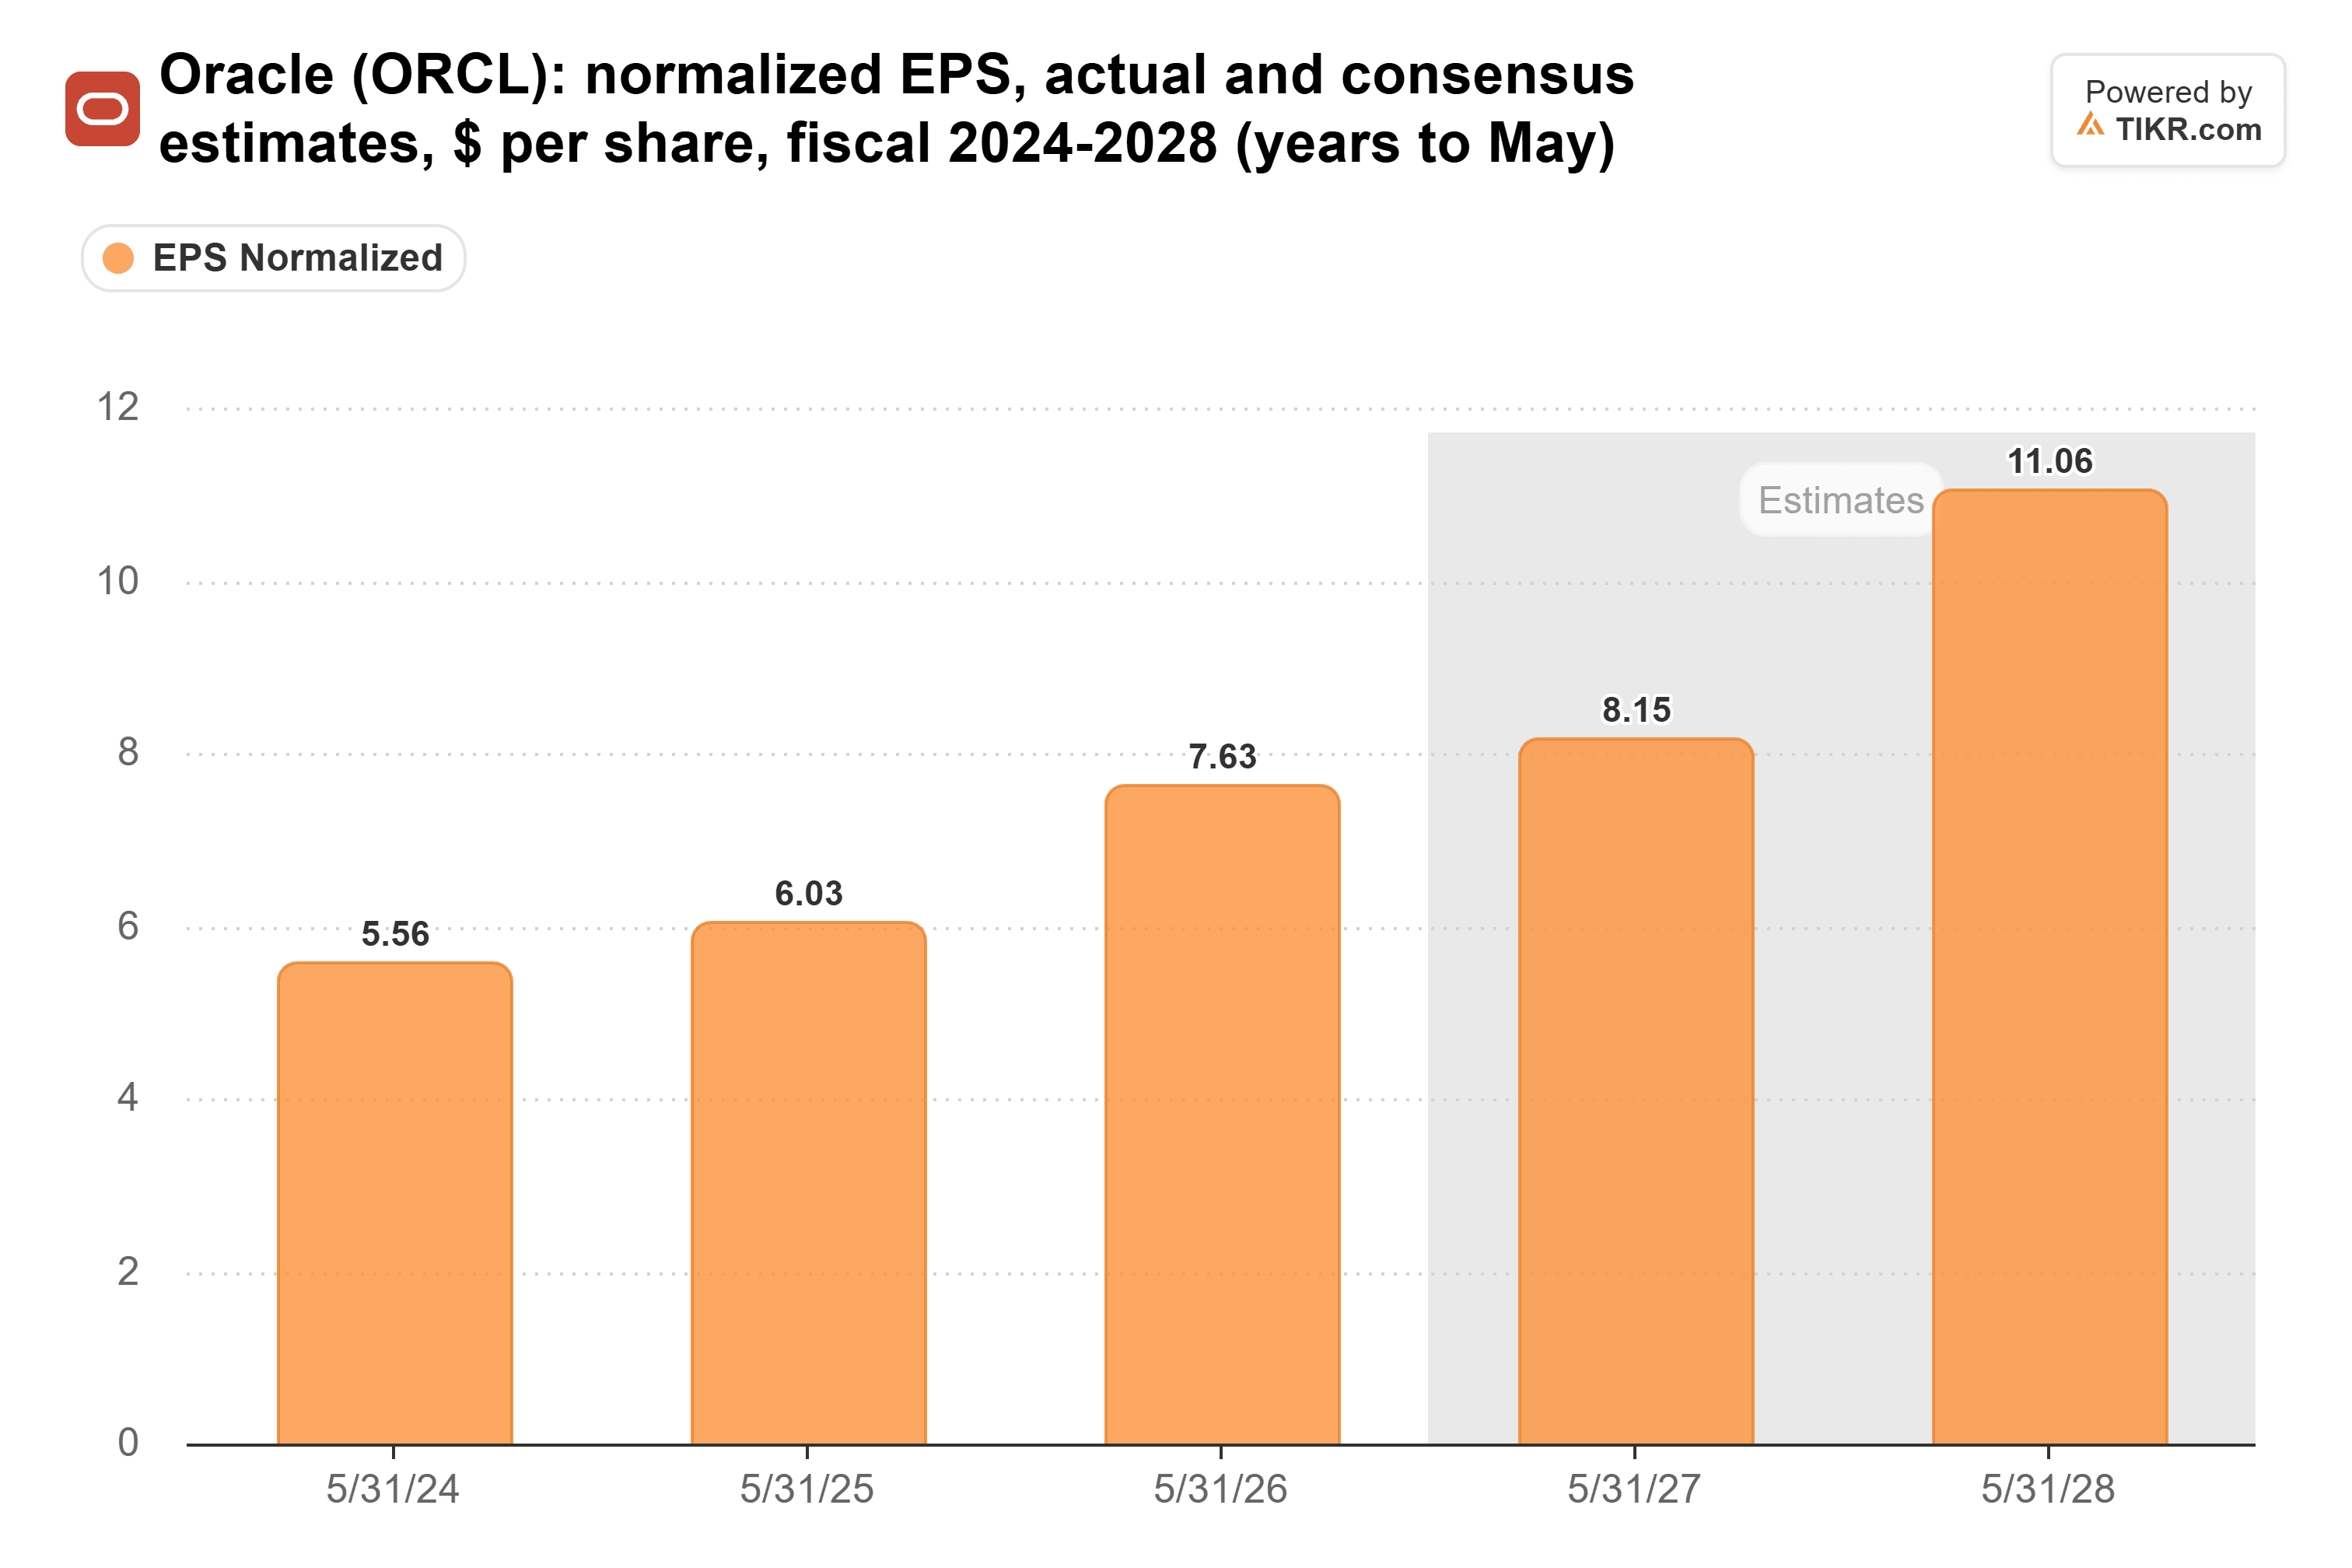
Die Gewinnschätzungen haben sich in die entgegengesetzte Richtung entwickelt. Analysten erwarten einen normalisierten Gewinn pro Aktie (EPS) von $8,15 für das am Mai 2027 endende Fiskaljahr und $11,06 für das Fiskaljahr 2028, gegenüber $8,05 bzw. $10,90 vor 90 Tagen:
Oracle wird zum Schlusskurs vom 11. November mit dem 15-fachen der zukünftigen Gewinne gehandelt, gegenüber einem Fünfjahresdurchschnitt von 21x:
Das Kursziel von DBS in Höhe von $290 ist eine andere Geschichte. Misst man jeden Kurs gegen das jeweils nächste Jahr: Der Schlusskurs vom 11. November von $128,38 entspricht dem 16-fachen der für das Fiskaljahr 2027 erwarteten $8,15, während $290 dem 26-fachen der für das Fiskaljahr 2028 erwarteten $11,06 entsprechen.
Spielraum für Kursgewinne, aber nicht bis $290
Das große Risiko ist die Konzentration: S&P hat gesagt, dass OpenAI etwa die Hälfte des Auftragsbestands von Oracle ausmacht, sodass ein Großteil des Plans davon abhängt, dass ein einziges privates Unternehmen zahlt.
Oracle erscheint mir mit einem KGV von 15x und deutlich unter seinem Durchschnitt von 21x günstig bewertet. Aber für $290 müsste das KGV für die Gewinne des nächsten Jahres von 16x auf 26x springen, bevor der Free Cash Flow positiv wird, und das ist innerhalb eines Jahres viel verlangt.
Oracle veröffentlicht seinen Bericht für das zweite Fiskalquartal Mitte Dezember. Wenn der Auftragsbestand von Kunden außerhalb von OpenAI weiter wächst, lässt sich ein höheres KGV leichter rechtfertigen.
Was ist die Oracle-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Oracle wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!