Die wichtigsten Punkte
- Khrom Capital Management, eine Firma mit einem verwalteten Vermögen von 1,19 Milliarden US-Dollar, hat im zweiten Quartal nach ihrer aktuellen 13F-Meldung Positionen bei DoorDash, GXO Logistics und Medline aufgestockt.
- Die durchschnittlichen Kursziele der Analysten liegen 41 % über dem Kurs von DoorDash und 28 % über dem von GXO, aber nur 8 % über dem von Medline.
- DoorDash notiert deutlich unter seinem üblichen KGV auf Basis der Schätzungen für die nächsten zwölf Monate, obwohl Analysten ihre Schätzungen anheben.
- Wenn ich heute nur eine der drei Aktien kaufen könnte, wäre es DoorDash.
Wenn ein Fonds nur 15 Aktien hält, lohnt sich ein genauer Blick auf diejenigen, bei denen er aufstockt. Khrom Capital Management, das 1,19 Milliarden US-Dollar verwaltet, hat im zweiten Quartal drei Positionen deutlich erhöht: DoorDash (DASH), GXO Logistics (GXO) und Medline (MDLN), wie aus seiner 13F-Meldung für das am 30. Juni endende Quartal, eingereicht am 14. August, hervorgeht.
Khrom setzte verstärkt auf DoorDash
Laut ihrer neuesten Meldung zum 30. Juni hielt Khrom 959.268 DoorDash-Aktien im Wert von 177 Millionen US-Dollar, 41 % mehr Aktien als drei Monate zuvor. Damit machte DoorDash 14,8 % ihrer 13F-Aktien aus und war ihre zweitgrößte Position. Die Aktie notiert 3 % unter ihrem Kurs vom 30. Juni, und seitdem gab es viele Neuigkeiten. DoorDash schloss ein 17-Milliarden-Dollar-Geschäft für Instacart ab, das noch kartellrechtlich geprüft wird. Und Amazon bietet Prime-Mitgliedern nun kostenlose Restaurantlieferungen über Uber Eats für Bestellungen ab 25 US-Dollar in seiner eigenen App an, wo sie nie die von DoorDash öffnen. Dennoch teilte DoorDash in seiner Veröffentlichung vom 29. Oktober mit, dass der Bestellwert auf seiner Plattform im dritten Quartal, ohne Deliveroo, um 23 % gestiegen ist.
Analysten haben ihr durchschnittliches Kursziel im letzten Jahr von 276 US-Dollar auf 251 US-Dollar gesenkt, aber es liegt immer noch 41 % über dem letzten Schlusskurs.

Selbst das niedrigste der 41 Analystenziele, 200 US-Dollar, liegt über dem letzten Schlusskurs.
TIKR verfolgt 41 Analysten zu DoorDash. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für DoorDash zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für DoorDash an
GXO gewinnt mehr Geschäft
GXO wächst langsamer als DoorDash, notiert aber zu einem viel niedrigeren KGV. Khrom hielt zum 30. Juni 2,85 Millionen GXO-Aktien im Wert von 145 Millionen US-Dollar, nachdem sie im Quartal 43 % mehr Aktien hinzugekauft hatte. Mit 12,1 % ihrer 13F-Aktien war GXO ihre drittgrößte Position. Die Aktie ist seit ihrem Kurs vom 30. Juni um 8 % gestiegen, und der Bericht von GXO für das dritte Quartal vom 3. November war gut:
- Der Umsatz stieg um 5,7 % auf 3,6 Milliarden US-Dollar.
- Das organische Wachstum von 6,4 % war das schnellste seit mehr als drei Jahren.
- Die Neugeschäftsgewinne sprangen um 34 % auf 375 Millionen US-Dollar.
Das Unternehmen bekräftigte auch seine Prognose für das Gesamtjahr.
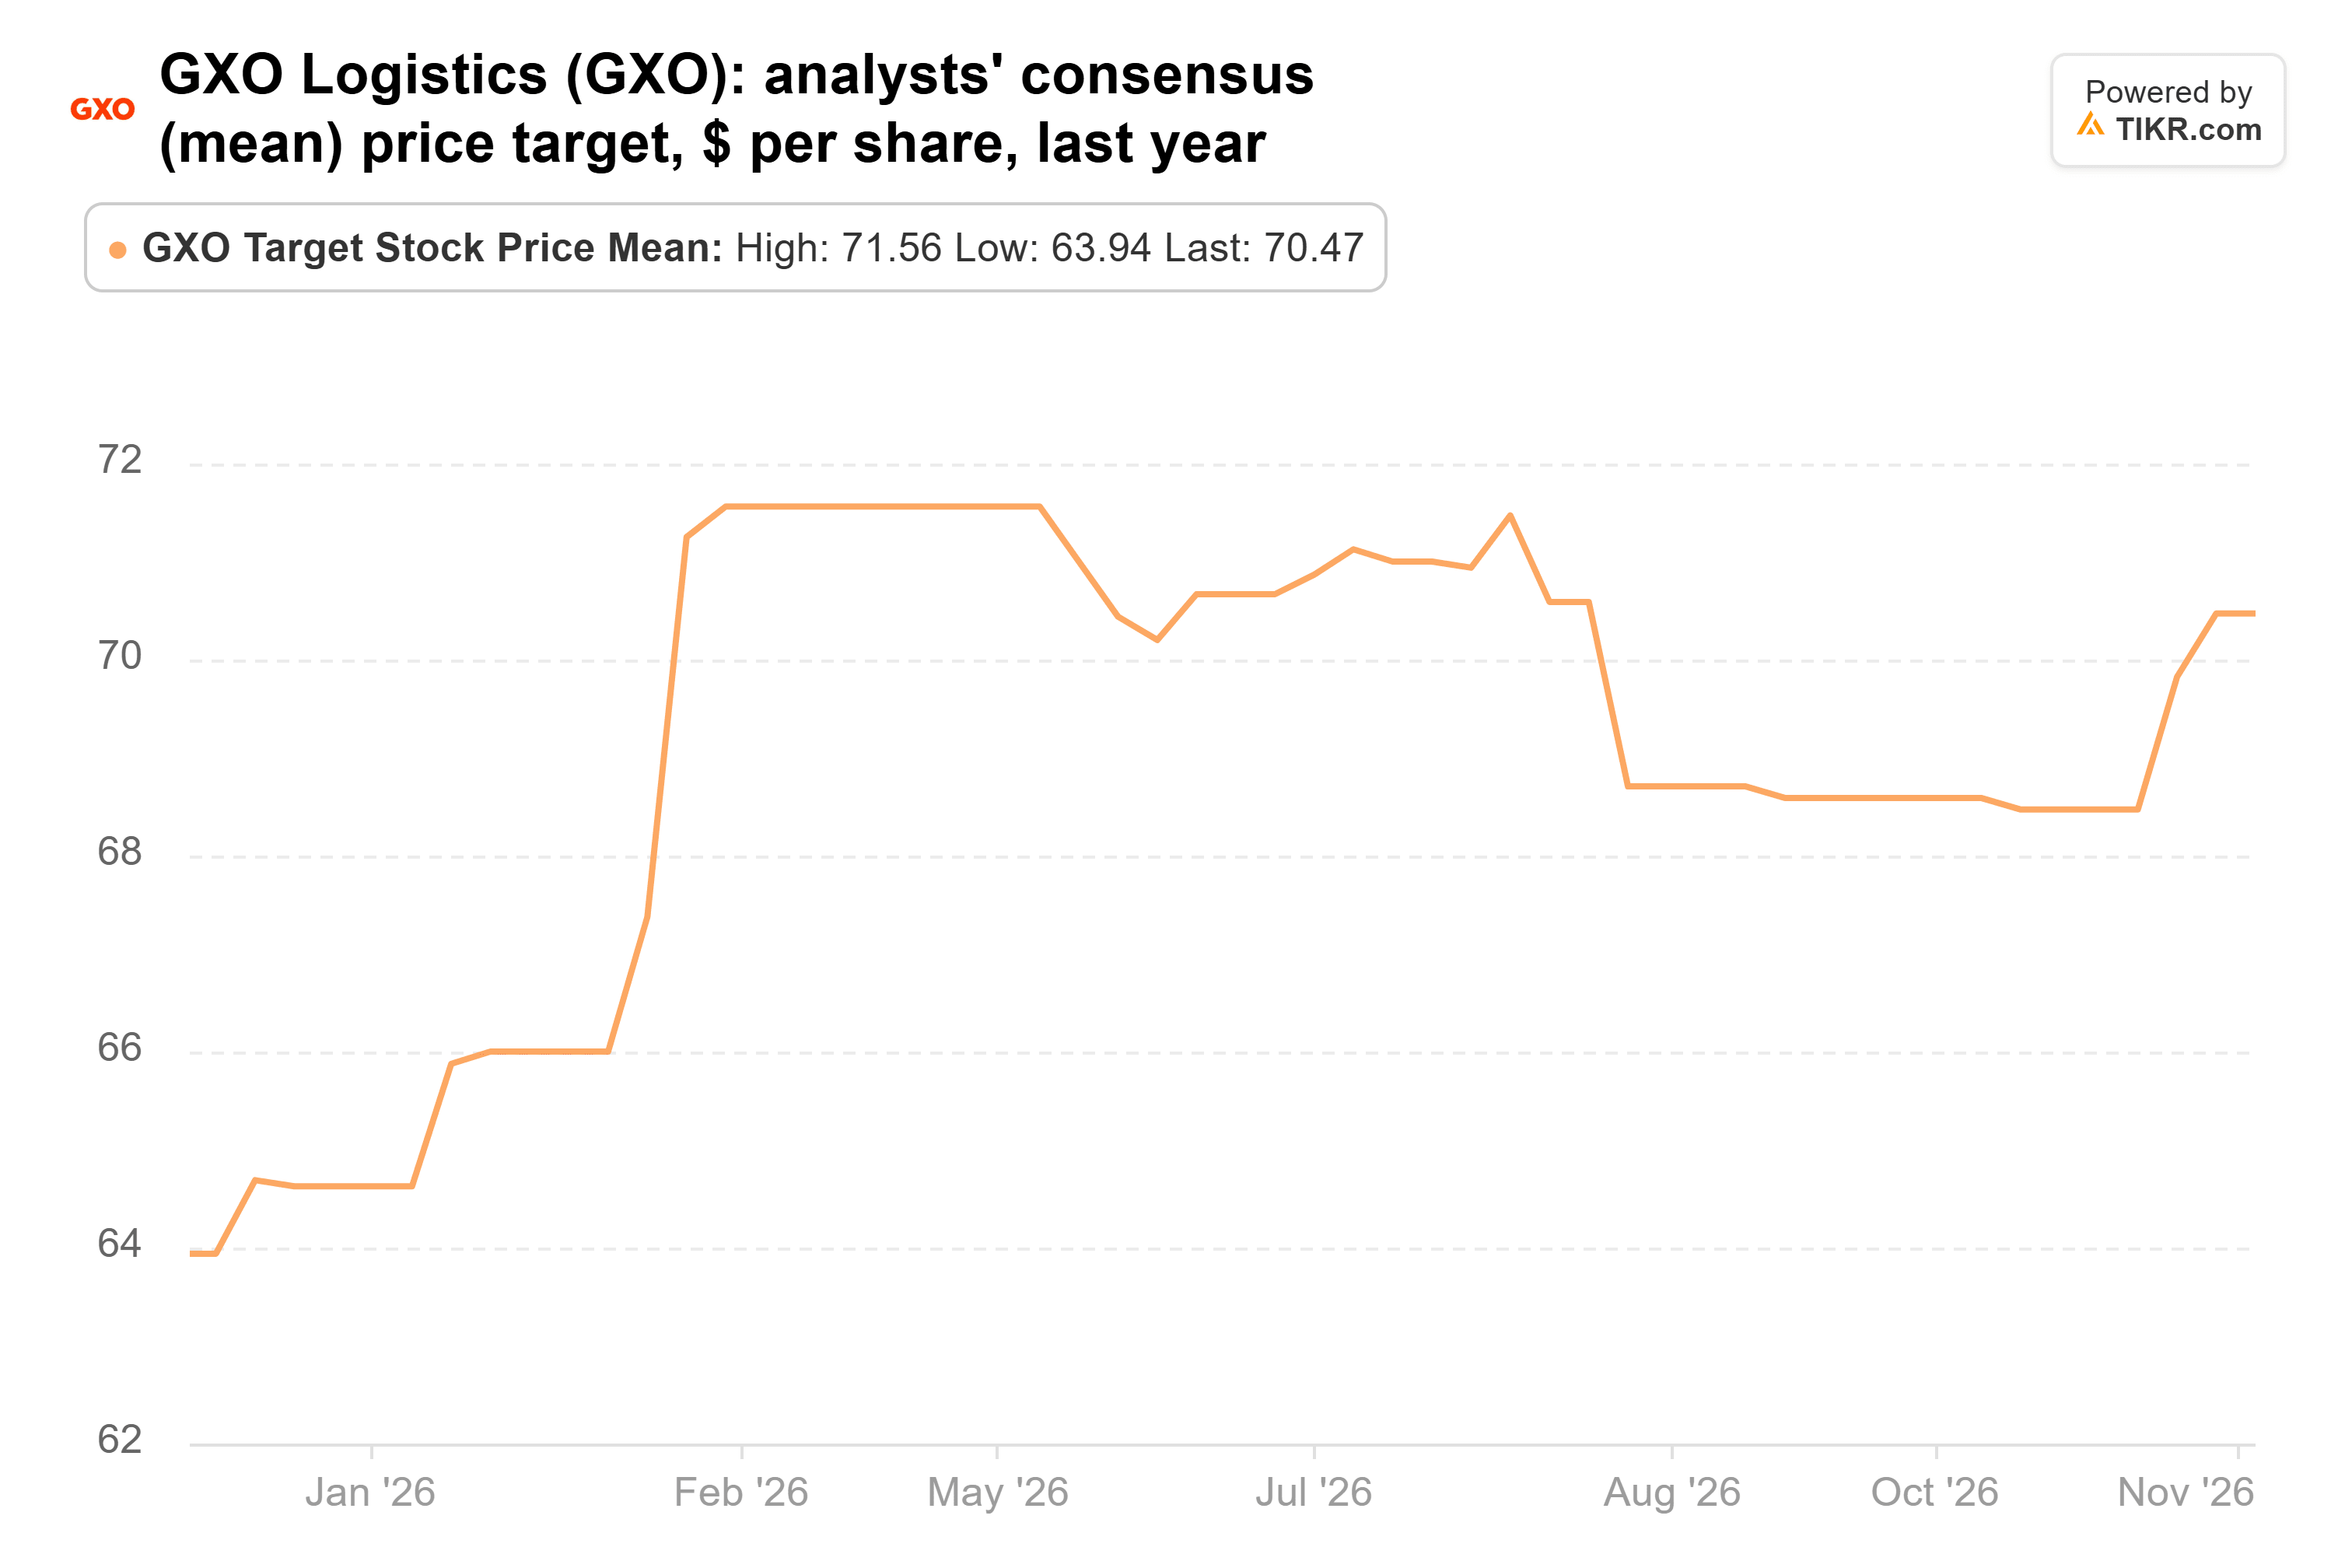
Analysten mögen GXO mehr als vor einem Jahr. Ihr durchschnittliches Kursziel stieg von 64 US-Dollar auf 70 US-Dollar und liegt 28 % über dem letzten Schlusskurs.
Bei etwa dem 16-fachen des geschätzten Gewinns der nächsten zwölf Monate ist das ein moderater Preis für ein Unternehmen, das an Fahrt gewinnt. Der Investor Day von GXO am 16. November ist die nächste Gelegenheit zu sehen, ob seine Rekord-Pipeline von 3,1 Milliarden US-Dollar zu schnellerem Wachstum führt.
Der Beat von Medline ist bereits im Kurs enthalten
Die Medline-Position von Khrom wuchs noch schneller. Sie verdreifachte sich im zweiten Quartal mehr als und belief sich zum 30. Juni auf 2,44 Millionen Aktien im Wert von 96 Millionen US-Dollar. Das waren 8,0 % ihrer 13F-Aktien und ihre sechstgrößte Position. Die Aktie ist seit ihrem Kurs vom 30. Juni um 7 % gestiegen, nachdem sie am 4. November nach einem Beat im dritten Quartal um 18 % gesprungen war. Der Nettoumsatz stieg um 10,4 % auf 7,9 Milliarden US-Dollar, Medline erhöhte seine Prognose für das organische Umsatzwachstum im Gesamtjahr auf 10,0 %-10,5 % von 9,0 %-10,0 %, und sein Vorstand genehmigte ein Aktienrückkaufprogramm in Höhe von 1 Milliarde US-Dollar. Das Unternehmen hielt jedoch an seiner Prognose für das bereinigte EBITDA von 3,3-3,4 Milliarden US-Dollar fest. Das bereinigte EBITDA des Quartals enthielt auch 81 Millionen US-Dollar an Zollrückerstattungen, und ohne diese wuchs es um etwa 2 %, gegenüber den gemeldeten 11,8 %.
Analysten sind weniger begeistert als früher. Ihr durchschnittliches Kursziel ist von 50 US-Dollar im Januar auf 45 US-Dollar gesunken, nur 8 % über dem letzten Schlusskurs.
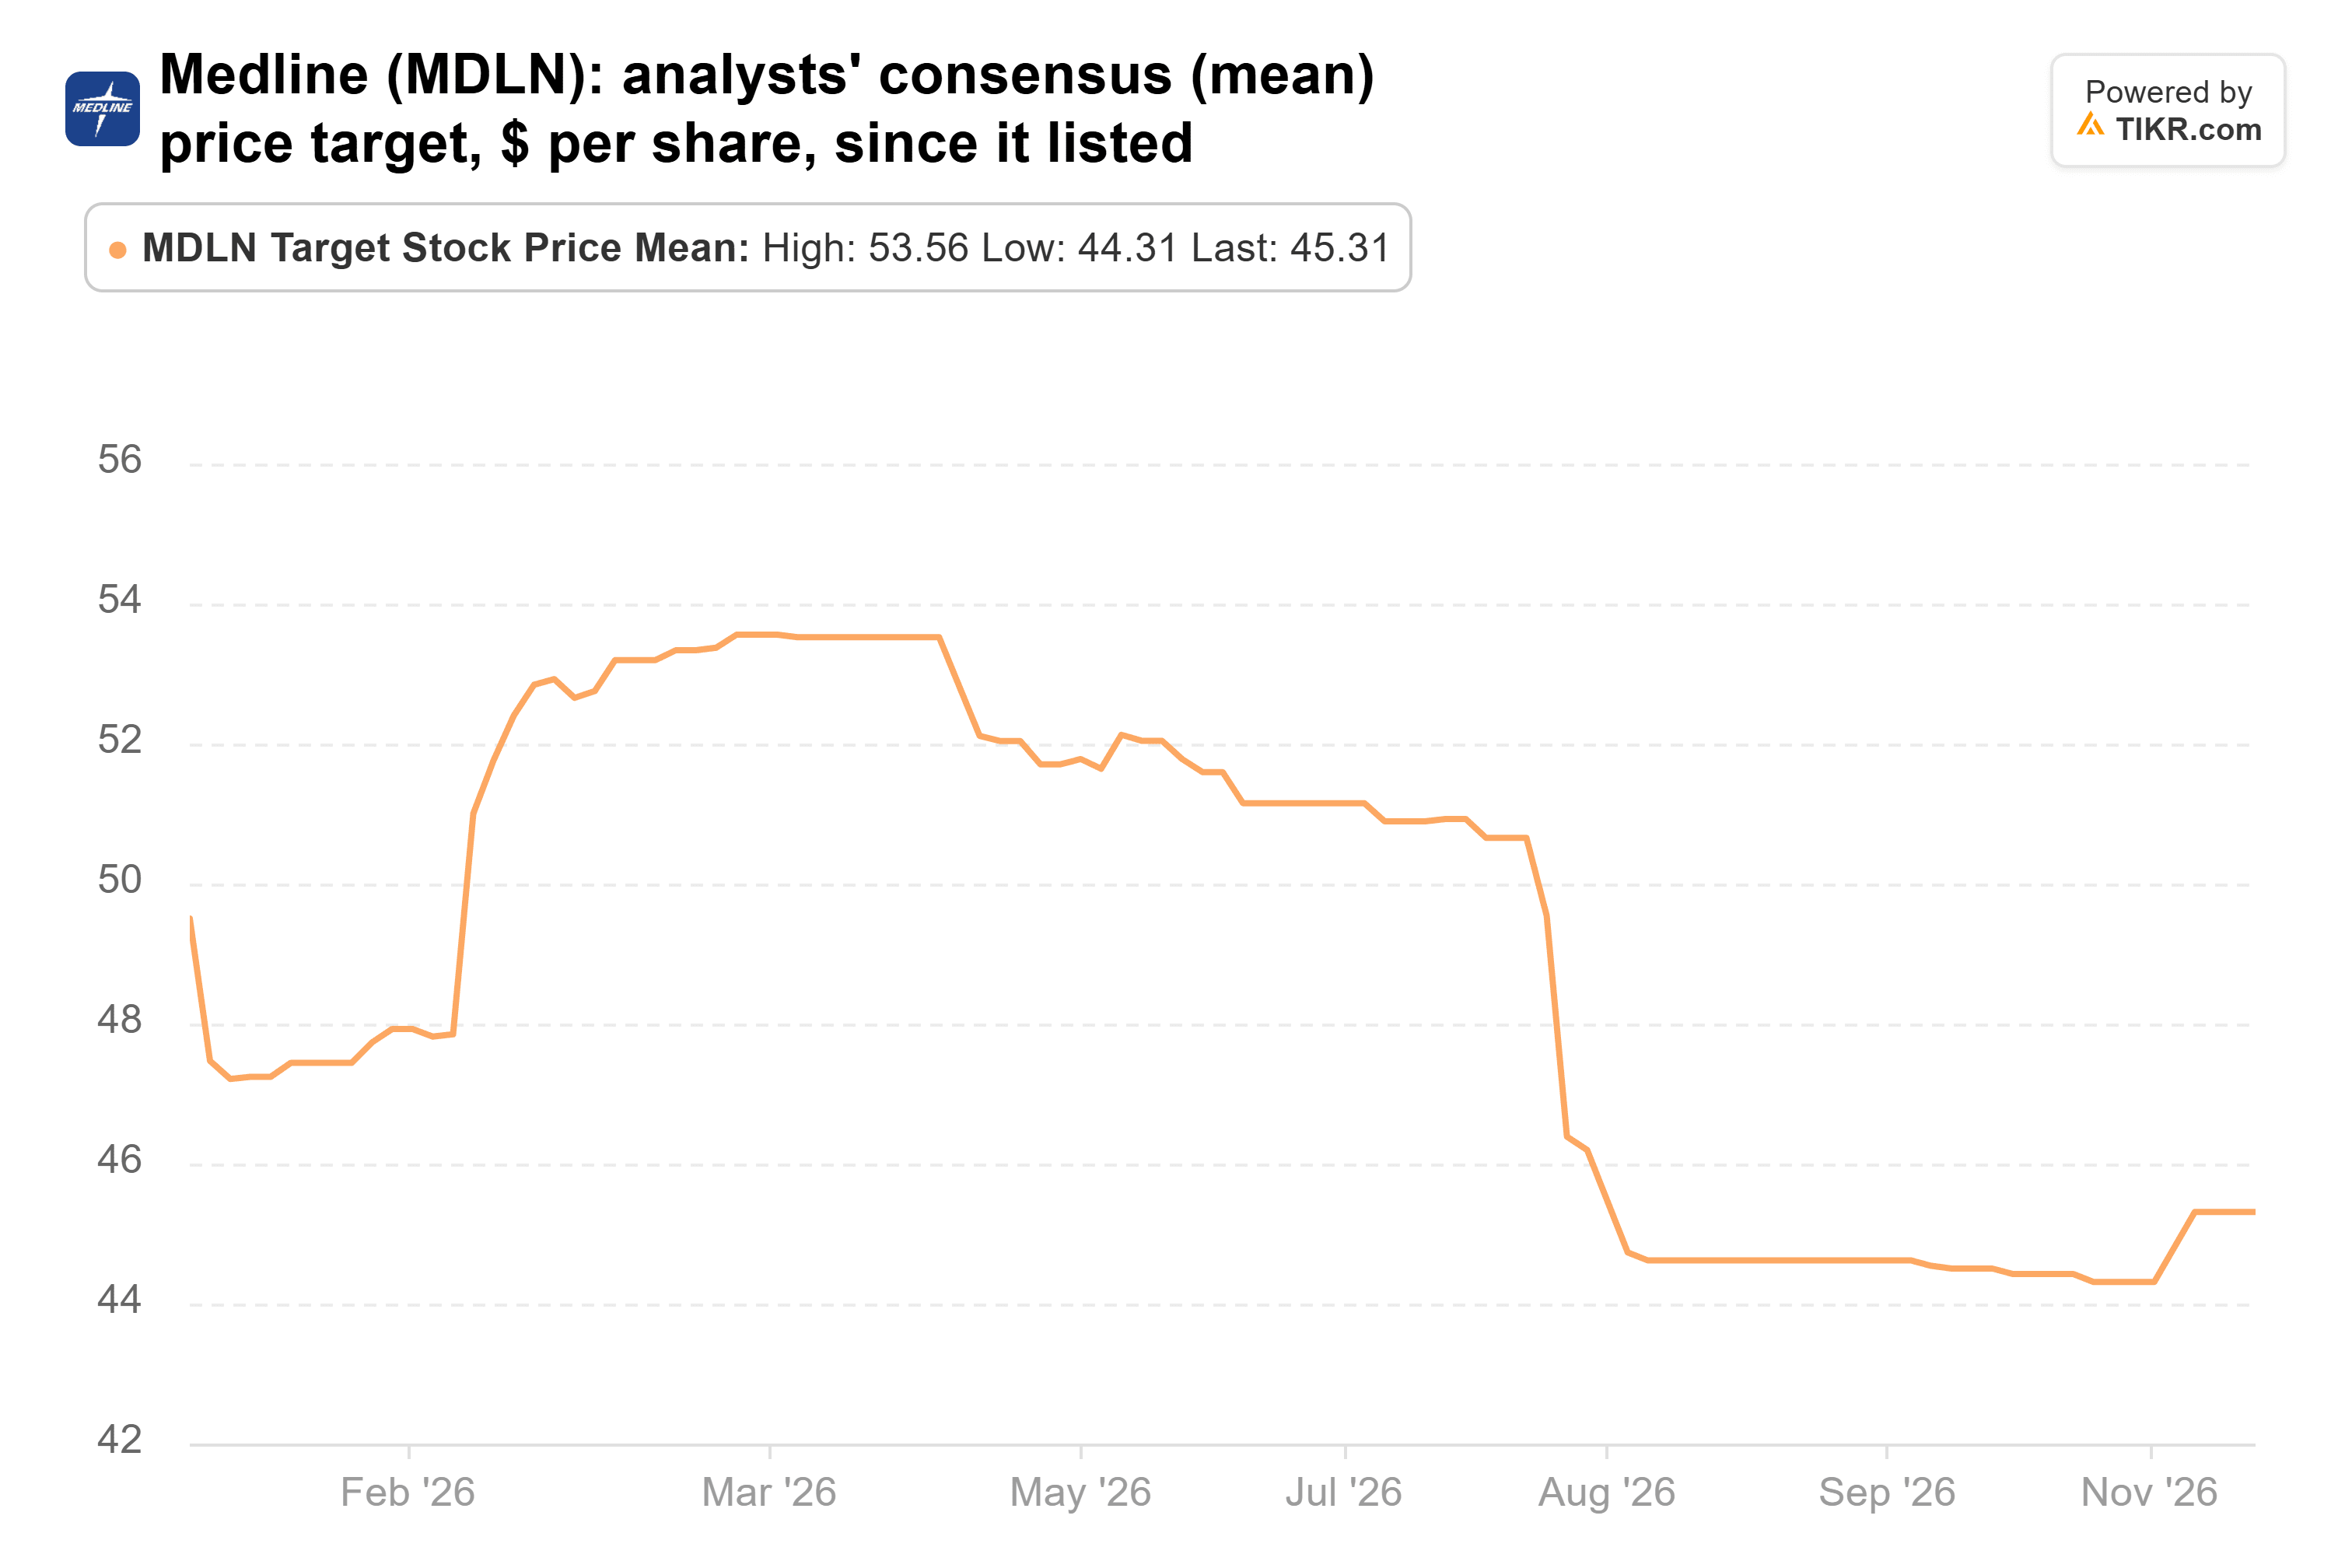
Bei etwa dem 28-fachen des geschätzten Gewinns der nächsten zwölf Monate ist Medline hoch bewertet für ein Unternehmen, dessen Gewinnausblick sich nicht bewegt hat.
DoorDash ist diejenige, der ich Khrom folgen würde
Von den dreien bietet mir DoorDash das meiste für den Preis. Die Aktie notiert bei etwa dem 26-fachen des geschätzten Gewinns der nächsten zwölf Monate, deutlich unter ihrem Dreijahresdurchschnitt von 39. Und Analysten haben ihre Gewinnschätzungen für 2026 und 2027 seit dem 30. Juni um 5 % bis 6 % angehoben. Fügt man eine Lücke von 41 % zum durchschnittlichen Kursziel hinzu, unterstützen die Zahlen Khrom bei DoorDash mehr als bei GXO oder Medline.
Die Vereinbarung von Amazon mit Uber Eats könnte DoorDash einige Bestellungen von Prime-Mitgliedern kosten, und die Instacart-Transaktion muss noch die kartellrechtliche Prüfung bestehen. Die nächste 13F-Meldung von Khrom für das am 30. September endende Quartal ist am 16. November fällig und wird zeigen, ob das Unternehmen auch im September weiter aufgestockt hat. Der Bericht von DoorDash für das vierte Quartal, der im Februar erwartet wird, wird zeigen, ob die hohen Ausgaben in diesem Jahr zu höheren Margen führen.
Was ist die DoorDash-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was DoorDash wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie DoorDash kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!