Wichtige Erkenntnisse
- Cathie Woods ARK Invest, Brad Gerstners Altimeter Capital und acht weitere große Fonds meldeten zum 30. Juni neue Positionen in Cerebras, und die Aktie ist seitdem um 58 % gefallen.
- Mehrere der gleichen Fonds hielten weitaus größere Positionen in NVIDIA, Taiwan Semiconductor und Broadcom, die unter oder nahe ihren üblichen Multiples notieren.
- Cerebras notiert nahe dem niedrigsten Kurs-Umsatz-Verhältnis (KGV) auf Basis der erwarteten Umsätze seit seinem Börsengang, während Analysten erwarten, dass sein Umsatz bis 2027 mehr als verdreifachen wird.
- Cerebras erscheint vor dem Bericht am Donnerstag als kleine Position kaufenswert, da ein einziger Kunde, OpenAI, einen Großteil seines Auftragsbestands ausmacht.
Zehn große Fonds meldeten in ihren 13F-Einreichungen für das am 30. Juni endende Quartal neue Positionen in Cerebras Systems (CBRS). Die 13F-Meldungen wurden am 13. und 14. August eingereicht. Die Aktie ist seit ihrem Schlusskurs am 30. Juni um 58 % gefallen. Und Cerebras veröffentlicht die Ergebnisse für das dritte Quartal nach Börsenschluss am Donnerstag, dem 12. November.
In mehreren dieser Portfolios steht Cerebras neben viel größeren Wetten auf KI-Chips. Die größte Position von Altimeter zum 30. Juni war NVIDIA (NVDA). Chase Colemans Tiger Global und Philippe Laffonts Coatue hatten jeweils Taiwan Semiconductor (TSM) als ihre Nummer eins. Und Coatue besaß 5,85 Millionen Aktien von Broadcom (AVGO), 6 % mehr als im Vorquartal.
TIKR verfolgt 11 Analysten zu Cerebras Systems. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Cerebras Systems zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Cerebras Systems ansehen
Gerstner machte es zu einer seiner beiden Top-Wetten
Altimeter hielt zum 30. Juni 7,23 Millionen Cerebras-Aktien im Wert von 1,60 Milliarden US-Dollar. Das entsprach 16,2 % seiner 13F-Aktien und war seine zweitgrößte Position, hinter NVIDIA mit 19,2 %, sodass mehr als ein Drittel von Gerstners 13F-Aktien in den beiden Chipherstellern steckte. Die 7,01 Millionen Aktien von Coatue waren 1,55 Milliarden US-Dollar wert, nur 3 % seiner 13F-Aktien. Atreides Management machte Cerebras zu seiner Nummer drei mit 6,2 %, plus Call-Optionen mit einem Nominalwert von 155 Millionen US-Dollar, und Tiger hielt 3,00 Millionen Aktien im Wert von 663 Millionen US-Dollar. Die 764.613 Aktien von ARK im Wert von 169 Millionen US-Dollar machten 1,1 % seiner 13F-Aktien aus. ARK hat inzwischen seinen 13F für das am 30. September endende Quartal eingereicht: Es hat seine Cerebras-Aktien fast verdoppelt, auf 1,49 Millionen, und 85 % mehr NVIDIA, 92 % mehr Broadcom und 10 % mehr Taiwan Semiconductor hinzugefügt.
Greenoaks, Meridiem Capital Partners, Dragoneer, StepStone und Alpha Wave Global vervollständigen die Liste der 10. Jeder hatte 1,4 % bis 3,5 % seiner 13F-Aktien in Cerebras. Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt. Keine dieser Meldungen verrät uns also, was die Fonds bezahlt haben oder ob sie die Aktie noch besitzen.
Cerebras' eigene Zahlen hielten stand
Cerebras übertraf seine eigenen Prognosen im zweiten Quartal. Der Kernumsatz mehr als verdoppelte sich auf 209,9 Millionen US-Dollar, und am 12. August erhöhte das Unternehmen seine Umsatzprognose für 2026 auf 880 bis 890 Millionen US-Dollar. Es schloss den Juni mit einem Auftragsbestand von 25,4 Milliarden US-Dollar ab, was mehr ist als sein heutiger Marktwert von 22,25 Milliarden US-Dollar. Nach seinem Börsengang im Mai verfügte es außerdem über 8,6 Milliarden US-Dollar an Bargeld und Investitionen. CFO Bob Komin sagte, das Unternehmen plane, "den Umsatz bis 2027 mehr als zu verdreifachen".
Der Verkaufsdruck begann außerhalb des Geschäfts. Ende Oktober behauptete der Shortseller Culper, dass die Wafer von Cerebras nach nur zwei Jahren versagen. Dann gewannen die Demokraten am 3. November beide Kammern des Kongresses, und Chip-Aktien verkauften sich aufgrund von Befürchtungen über strengere KI-Regeln und einen langsameren US-Rechenzentrumsbau. Cerebras verlor 18 % in einer Woche.
Bei 94 US-Dollar sehen die Zahlen viel besser aus
Die Analysten haben ihre Schätzungen auf den Plan des Managements aufgebaut:
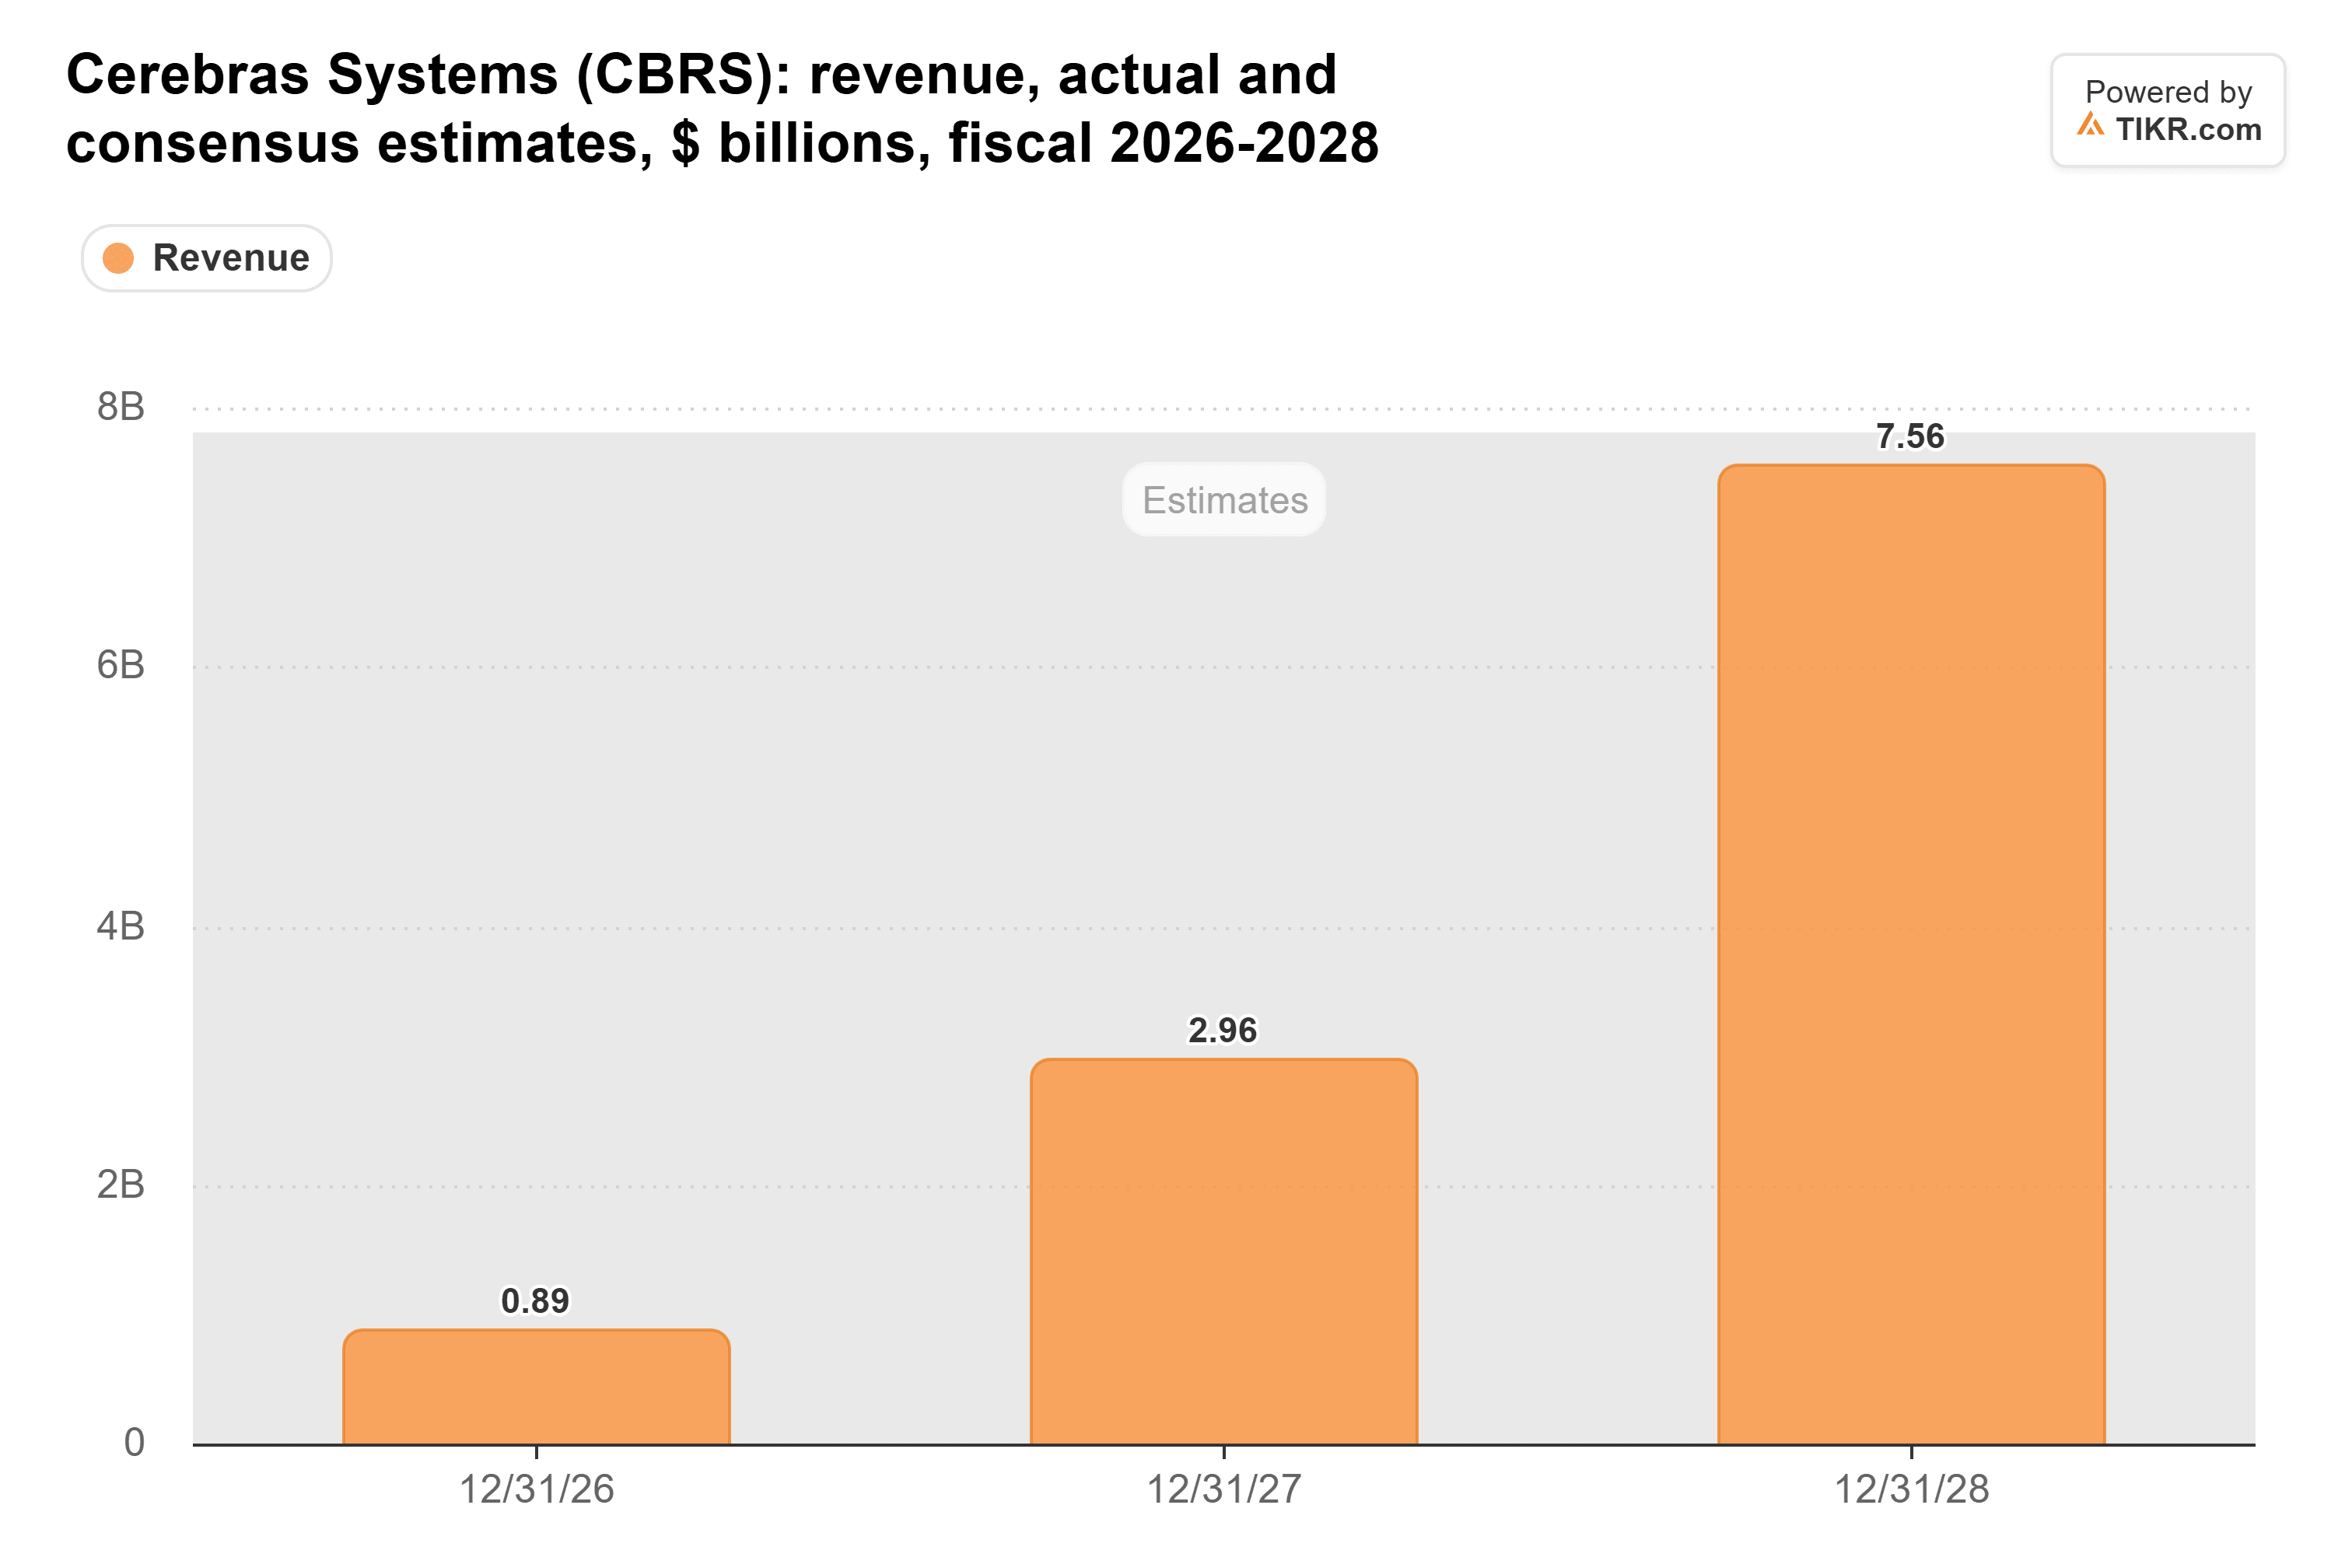
Der Konsens liegt für dieses Jahr bei 890 Millionen US-Dollar Umsatz, im Einklang mit der Obergrenze der Umsatzprognose des Managements. Danach folgen 2,96 Milliarden US-Dollar im Jahr 2027 und 7,56 Milliarden US-Dollar im Jahr 2028. Die Analysten verlassen sich also darauf, dass das Management seinen Plan umsetzt, und der Bericht am Donnerstag ist die erste Überprüfung seit dem Verkaufsdruck.
Cerebras hat keine Gewinne, anhand derer man bewerten könnte, daher wird es anhand der erwarteten Umsätze bewertet, und es liegt nahe dem günstigen Ende seiner kurzen Geschichte:
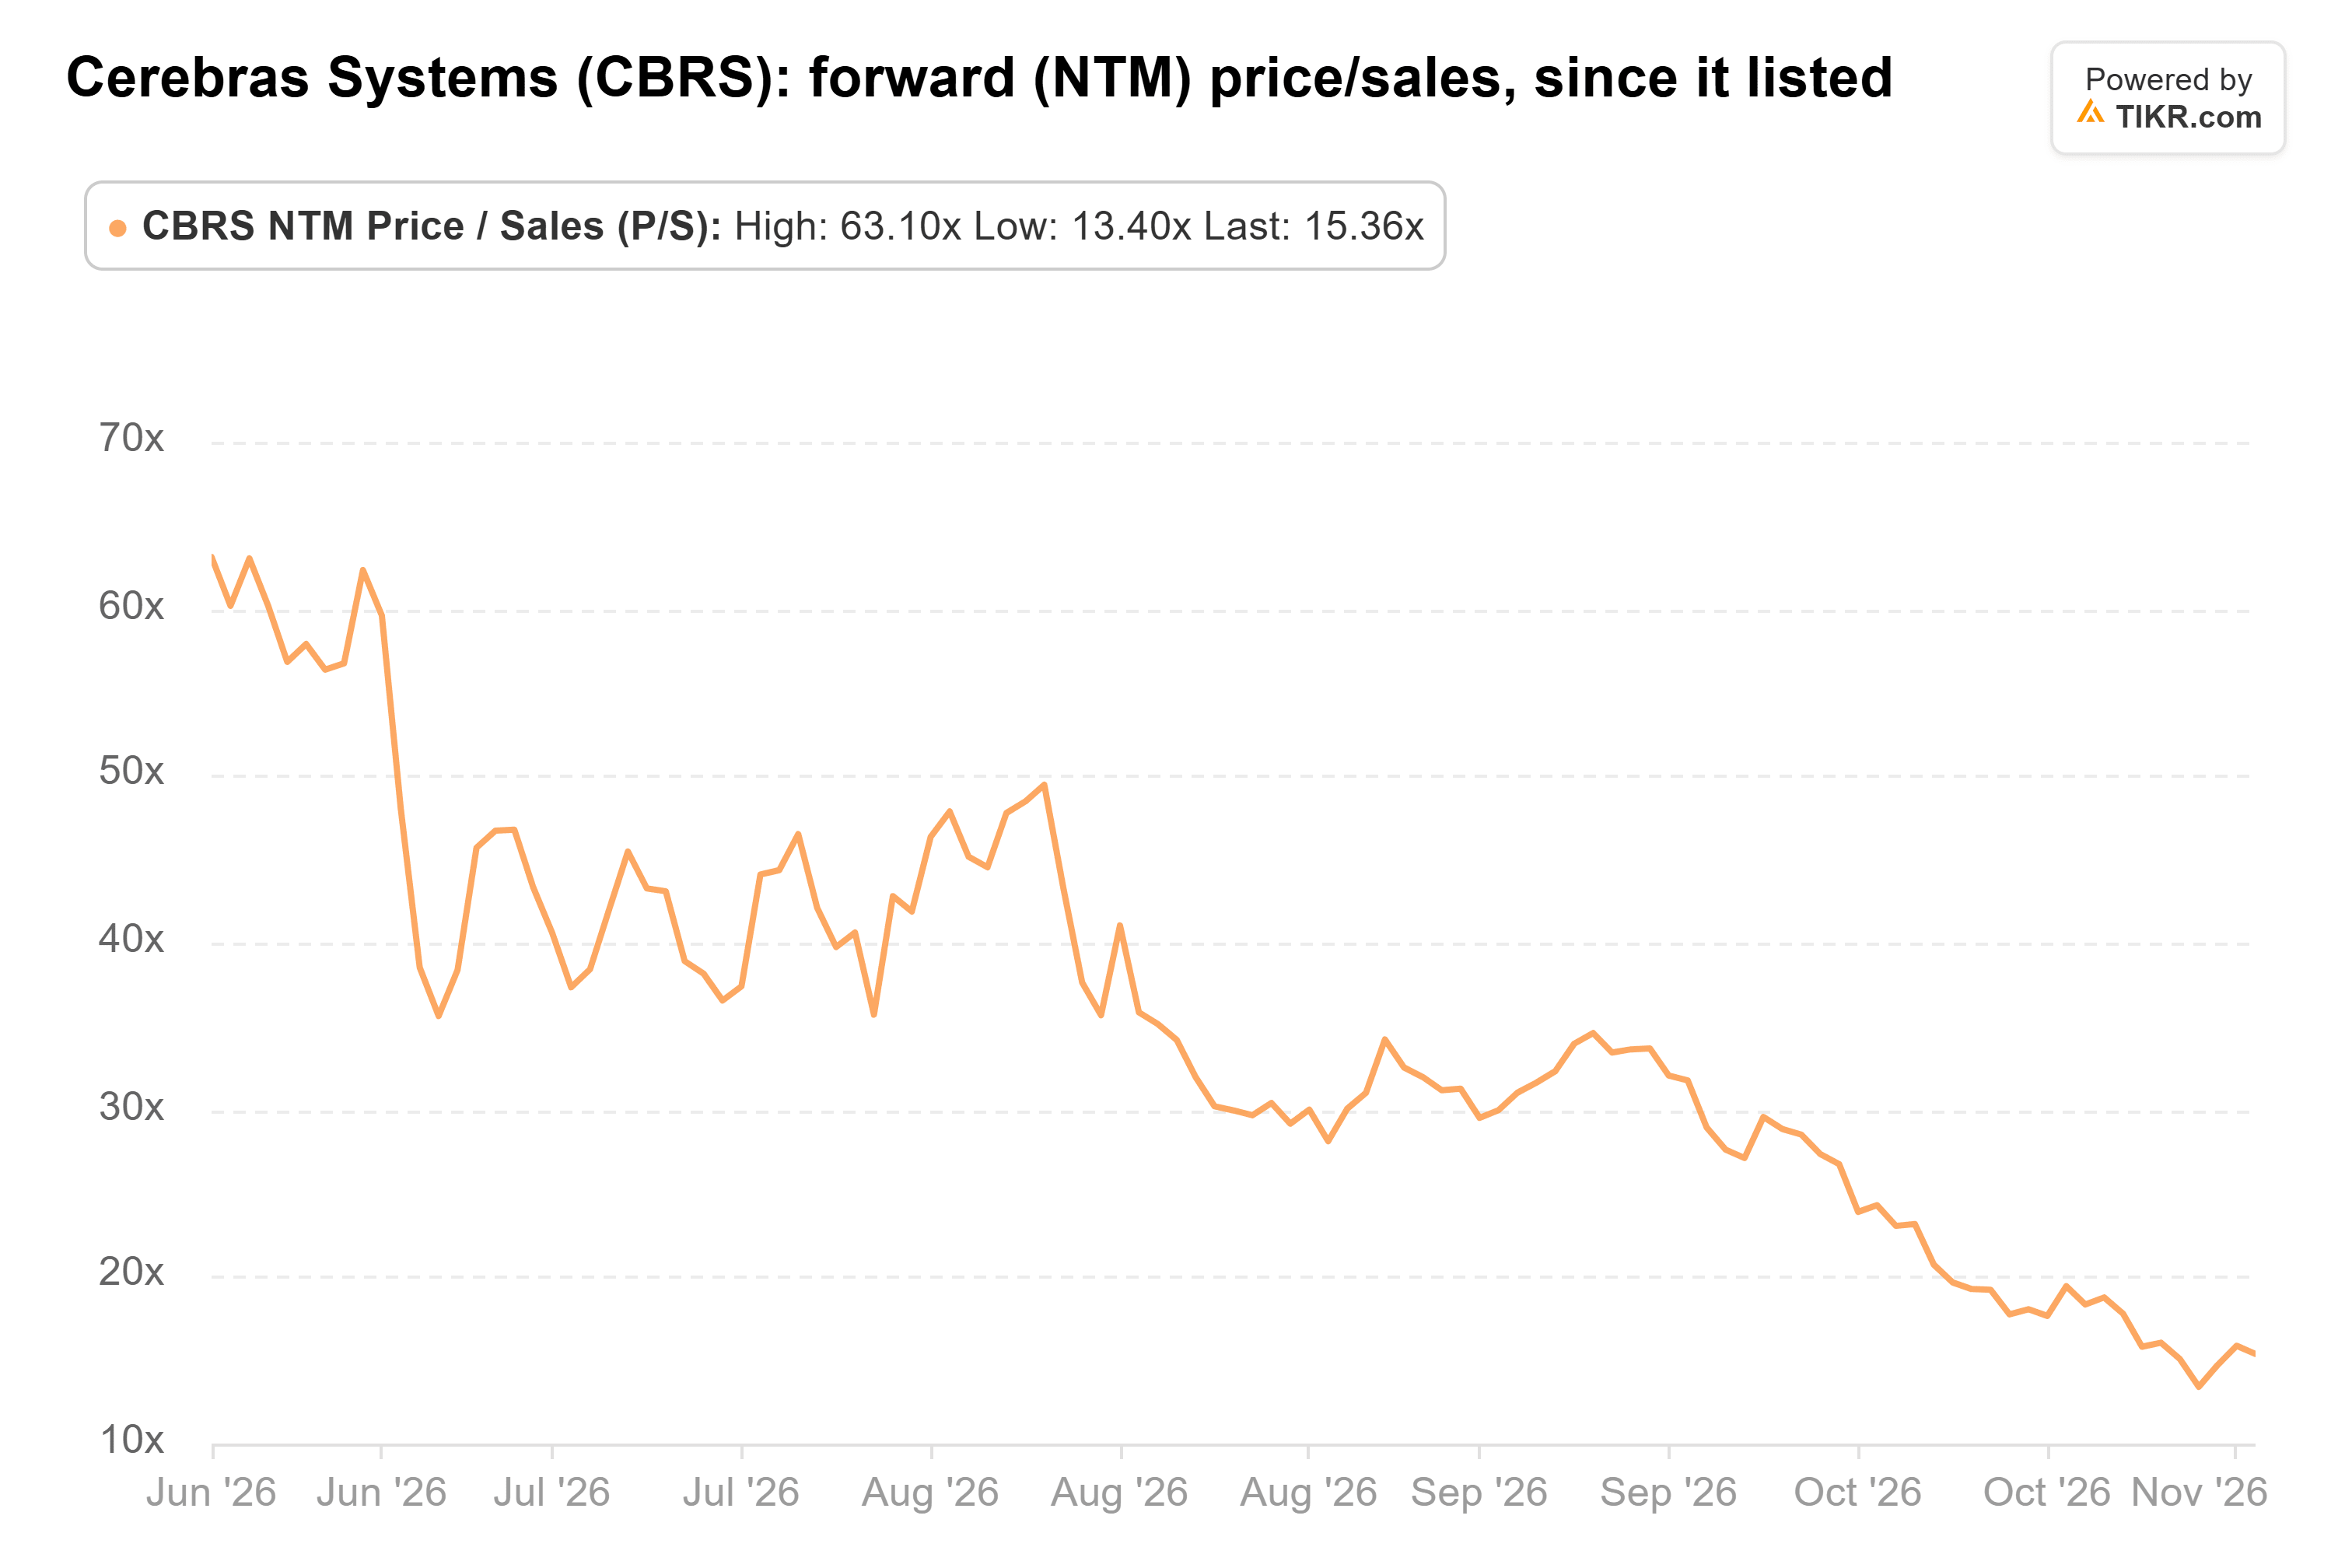
Bei 15x liegt es deutlich unter seinem Durchschnitt von 35x seit dem Börsengang und nahe seinem Tiefststand von 13x vom 5. November.
Das Konsensziel der Analysten hat sich kaum bewegt:
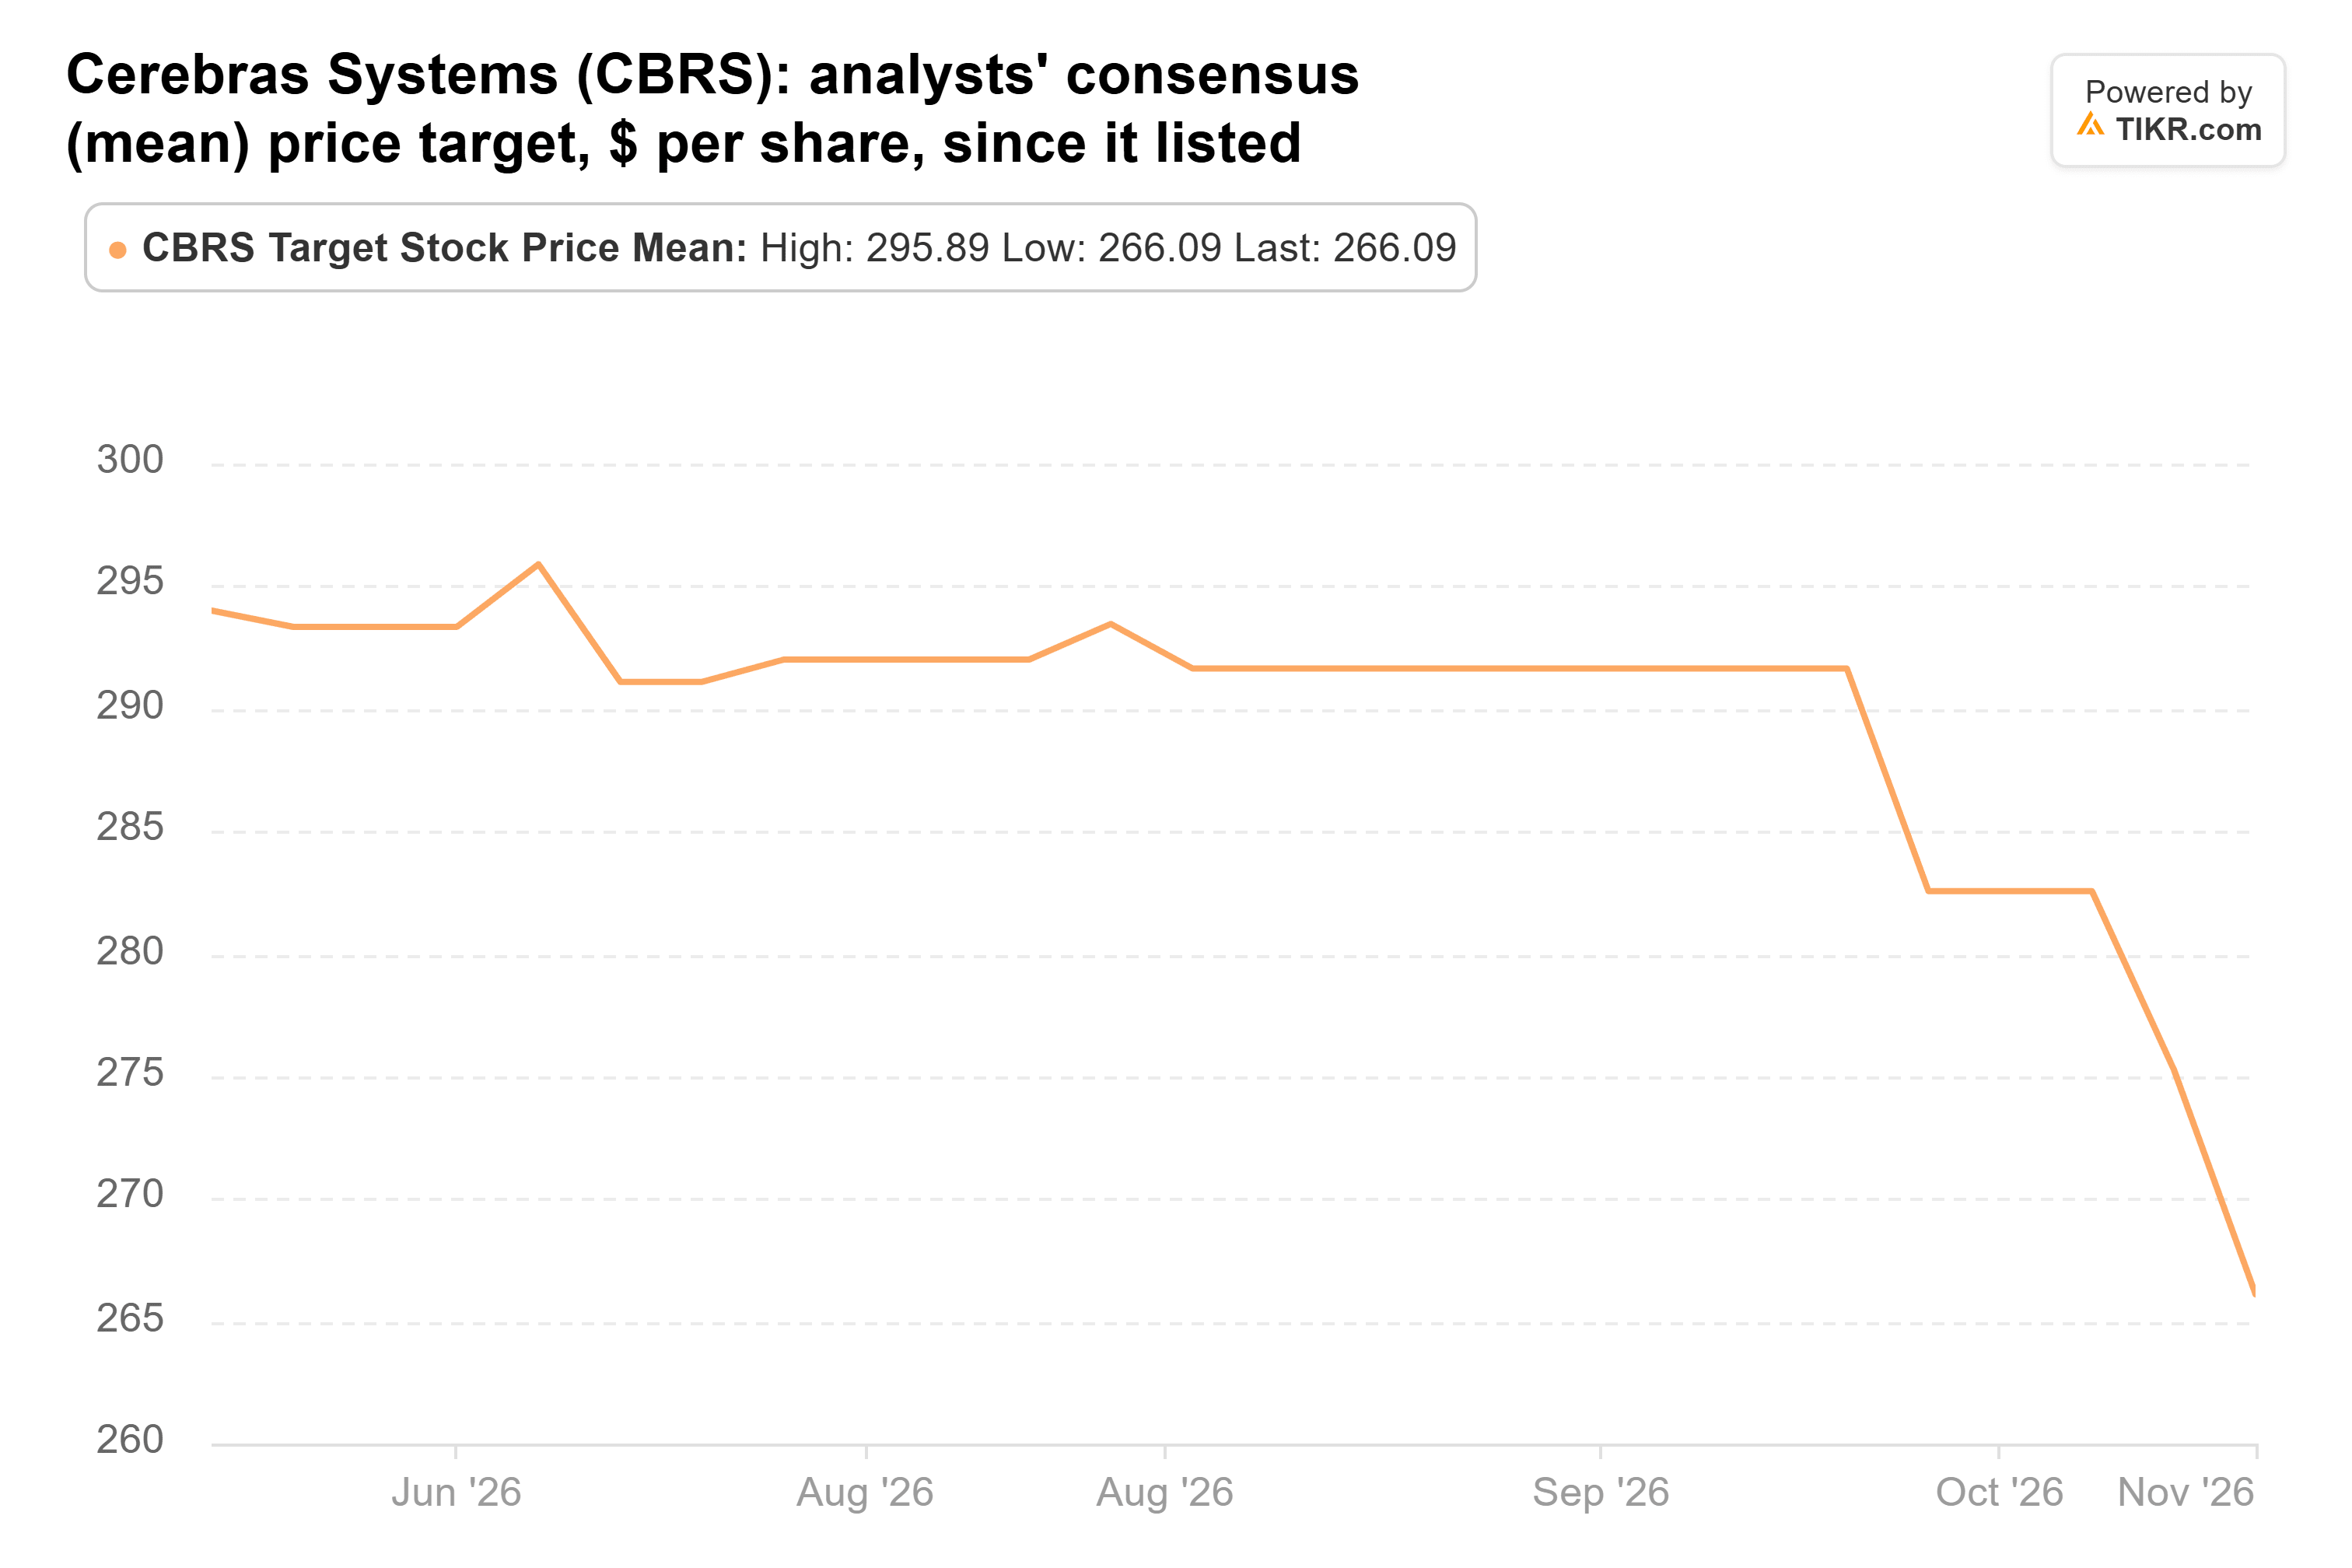
Das Konsensziel liegt bei 266 US-Dollar, gegenüber 294 US-Dollar zum Zeitpunkt des Börsengangs. Selbst das niedrigste der 11 Analystenziele, 170 US-Dollar, liegt deutlich über dem Aktienkurs von 93,66 US-Dollar. Ich würde dem Multiples jedoch mehr vertrauen als den Kurszielen: Sie haben sich kaum bewegt, während die Aktie mehr als zwei Drittel ihres Wertes verloren hat.
Die größeren Chip-Positionen der Fonds sehen ebenfalls günstig aus, und für sie hängt viel weniger von einem Bericht ab. NVIDIA notiert bei etwa 14x erwarteten Gewinnen, deutlich unter seinem Durchschnitt von 24x im letzten Jahr, und veröffentlicht seinen Bericht am 17. November. Dragoneer ist die Ausnahme bei NVIDIA: Seine Meldung zeigt zum 30. Juni keine Position, nach 3,73 Millionen Aktien im Vorquartal. Taiwan Semiconductor notiert bei etwa 19x, nahe seinem Fünfjahresdurchschnitt von 18x, und sein Umsatz im Oktober stieg um 59,7 % gegenüber dem Vorjahr. Broadcom, ebenfalls bei etwa 19x, liegt unter seinem Fünfjahresdurchschnitt von 24x vor seinem Bericht Anfang Dezember.
Ein Kauf, in kleiner Dosis
Das Risiko ist die Konzentration. Ein einziger mehrjähriger OpenAI-Deal über 750 Megawatt und mit einem Wert von mehr als 20 Milliarden US-Dollar macht einen Großteil dieses Auftragsbestands aus. Und Cerebras verzeichnet weiterhin operative Verluste.
Dennoch halte ich Cerebras vor dem Bericht am Donnerstag als kleine Position für kaufenswert. Bei 15x der erwarteten Umsätze preisen Anleger bereits viel ein, was schiefgehen könnte, und das Unternehmen hat mehr Umsatz unter Vertrag, als der Markt ihm Wert zuspricht. Für eine Kernposition würde ich lieber NVIDIA bei 14x Gewinnen besitzen, wie es Altimeter zum 30. Juni in großem Umfang tat.
Natürlich muss das Management seinen Plan für 2027 im Telefonat am Donnerstag bekräftigen. Der 13F von ARK für das am 30. September endende Quartal zeigt, dass es gehalten und nachgekauft hat. Die 13F-Meldungen der anderen neun Fonds, die bis zum 16. November fällig sind, werden zeigen, welche von ihnen dasselbe taten.
Was ist die Cerebras-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cerebras wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!