Wichtige Erkenntnisse
- Jensen Huang trat am 12. November als CEO von Nvidia zurück, und Chip-Aktien wie AMD und Broadcom fielen stark. Das rückt das Konzept von Arista Networks, mit vielen Chipherstellern zusammenzuarbeiten, in den Fokus.
- Aristas Umsatz im dritten Quartal stieg um 58,5 % auf 3,66 Mrd. $, das schnellste Wachstum seit dem Börsengang, und das Management gab eine Umsatzprognose für 2027 von etwa 18,5 Mrd. $ ab.
- Die Non-GAAP-Bruttomarge sank von 65,2 % auf 64,0 %, während zwei Kunden 42 % von Aristas Umsatz 2025 ausmachten.
- Nvidias Bericht nächste Woche, der erste unter der interimistischen CEO Colette Kress, ist der nächste Indikator für die KI-Netzwerknachfrage, bevor Arista im Februar berichtet.
Nvidia (NVDA) verlor diese Woche seinen Gründer als Chief Executive, und der gesamte KI-Hardware-Trade spürte es.
Am 12. November gab das Unternehmen bekannt, dass Jensen Huang zurückgetreten war, wobei CFO Colette Kress als interimistische CEO einsprang. Bis Freitagnachmittag war der Philadelphia Semiconductor Index um 4 % gefallen, und Advanced Micro Devices (AMD) und Broadcom (AVGO) waren deutlich niedriger.
Arista Networks (ANET) sitzt genau in der Mitte dieses Trades. Nvidia konkurriert mit ihm im Bereich KI-Ethernet-Switching, während AMD und Broadcom ihm im letzten Quartal beim Start neuer offener KI-Racks halfen.
Die Frage ist also einfach. Schadet ein Umbruch bei Nvidia Arista, oder macht er Aristas offene, Multi-Vendor-Strategie klüger?
Aristas Rekordquartal in Zahlen
Arista legte am 3. November seine Zahlen vor, und das Wachstum war das schnellste seit dem Börsengang.
- Der Umsatz stieg um 58,5 % auf 3,66 Mrd. $, deutlich über der eigenen Prognose von 3,3 Mrd. $.
- Der Non-GAAP-Gewinn pro Aktie erreichte 1,20 $, gegenüber 0,77 $ im Vorjahr.
- Die operative Marge auf Non-GAAP-Basis verbesserte sich von 48,6 % auf 49,1 %.
CEO Jayshree Ullal sagte, das Quartal habe "sogar meine hohen Erwartungen übertroffen". Der Produktverkauf trug die Hauptlast...
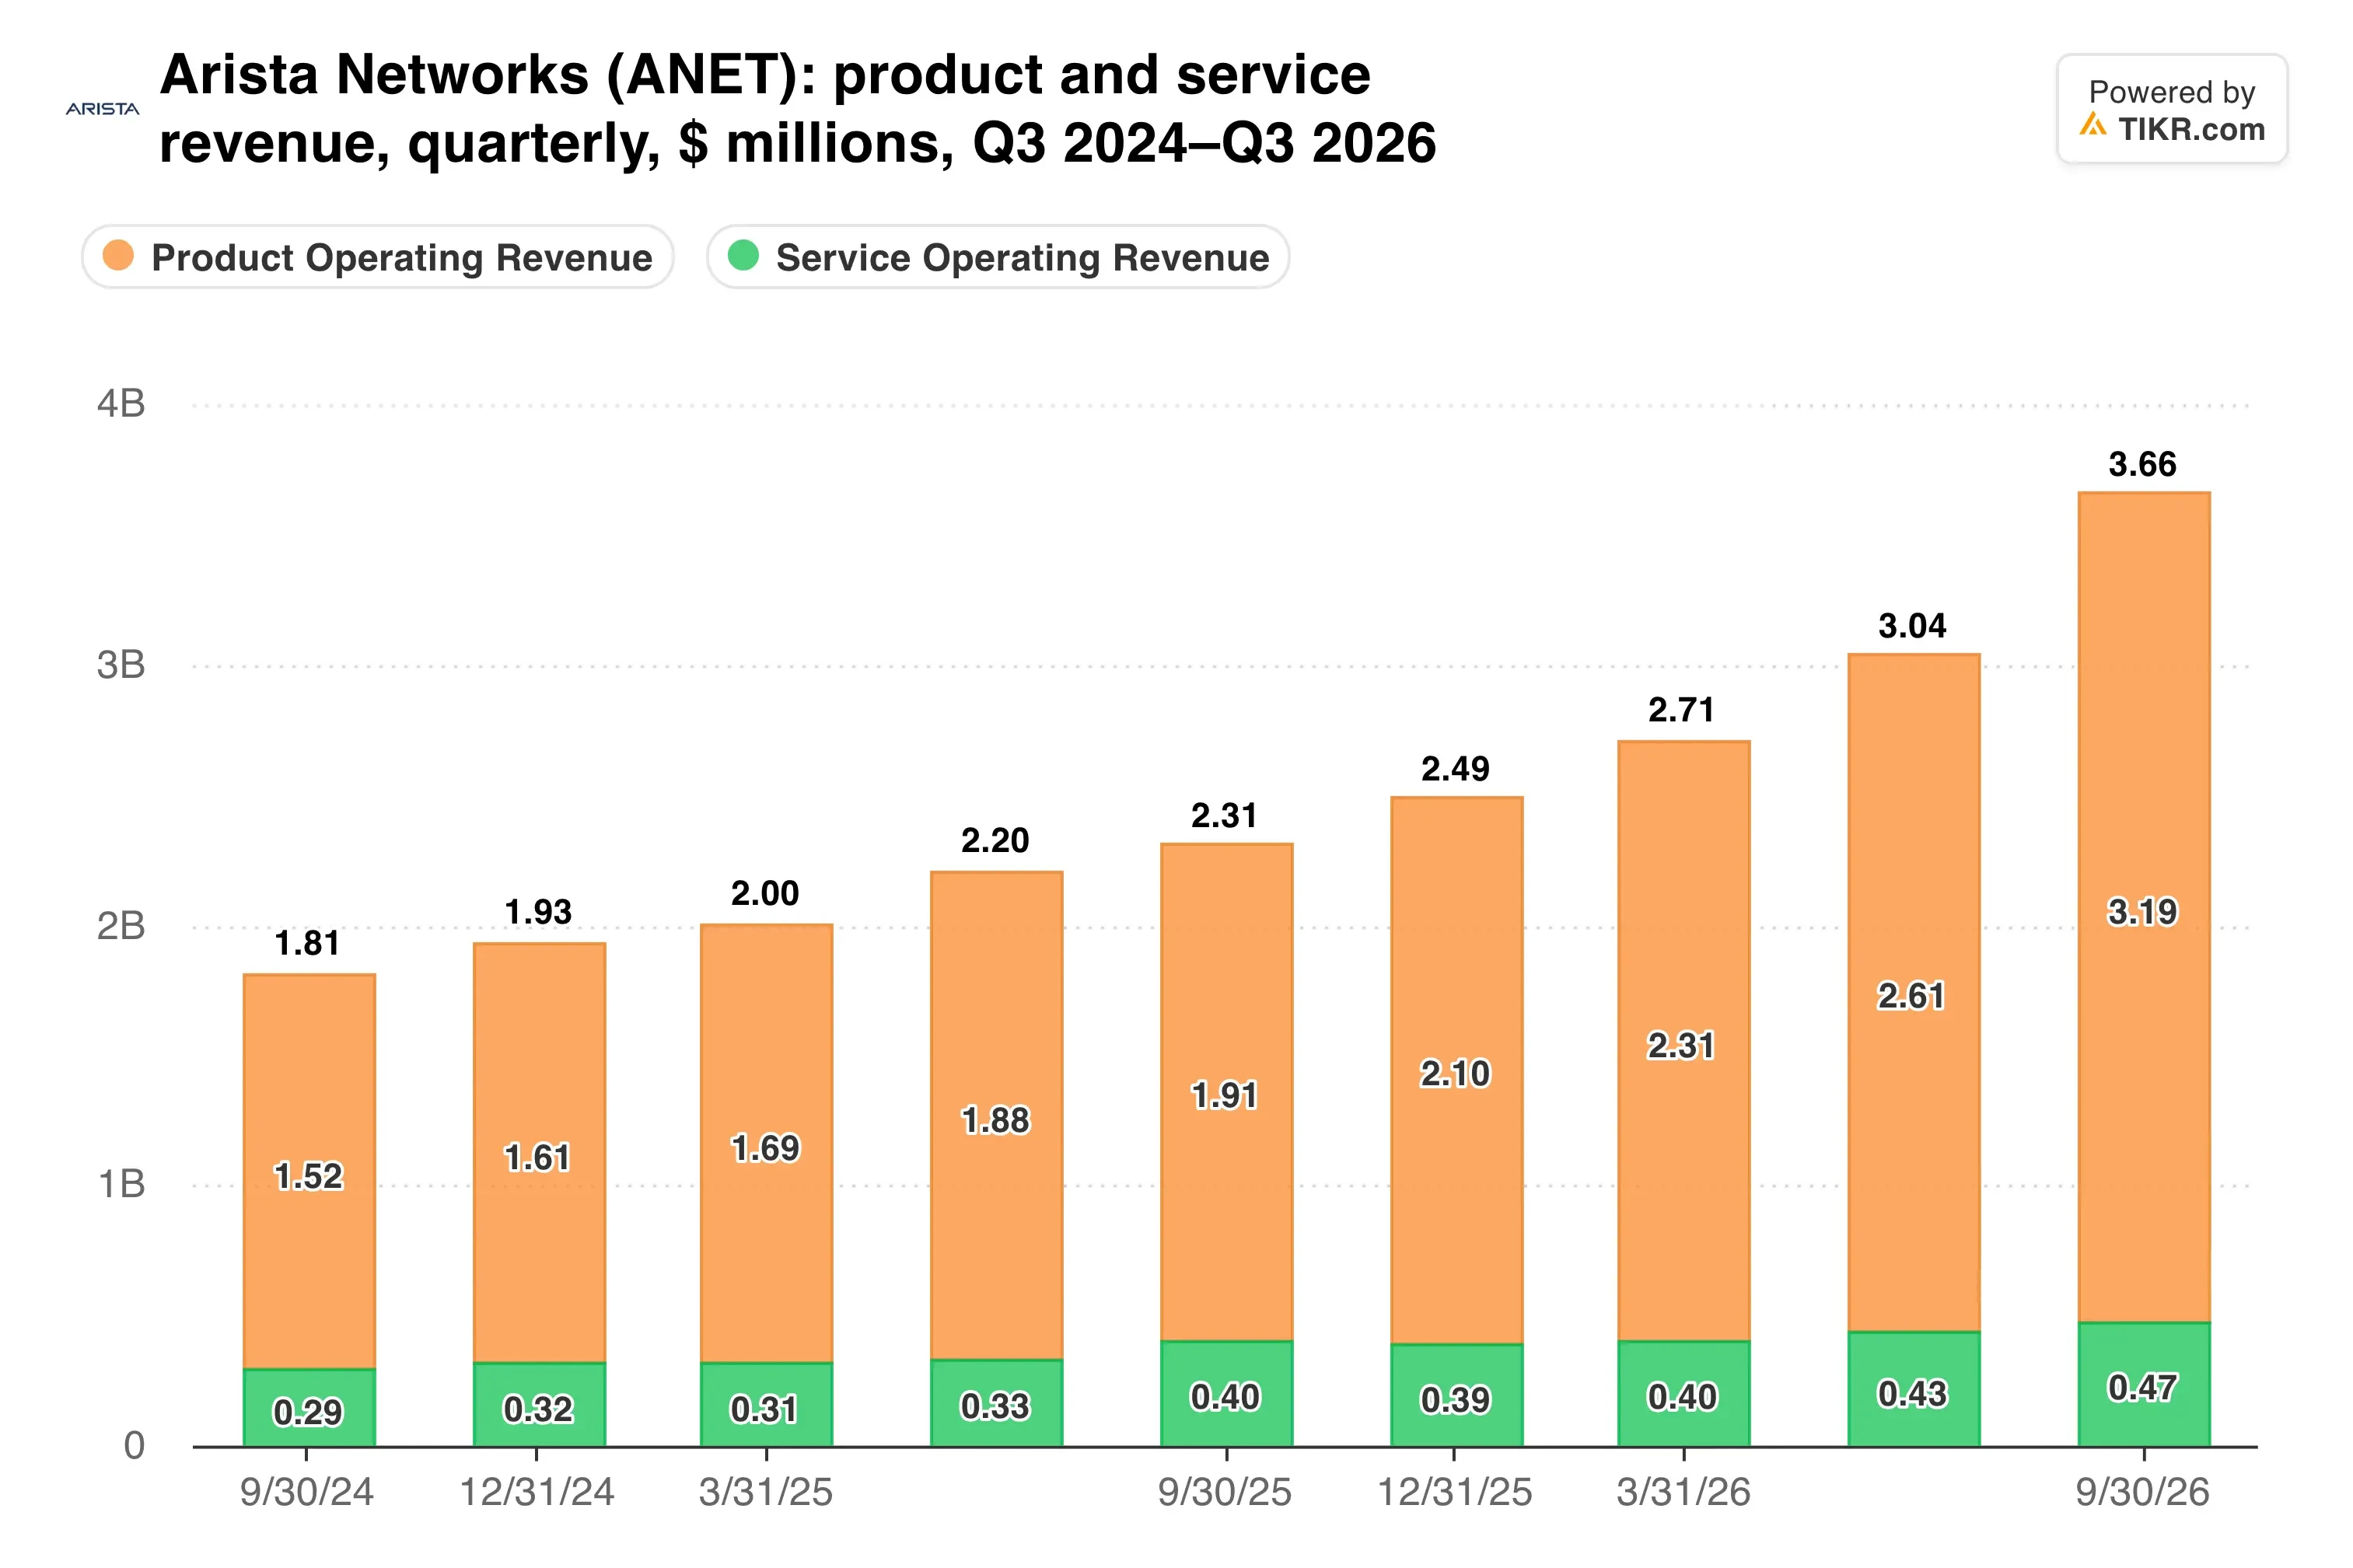
Der Produktumsatz wuchs um 66,9 % auf 3,19 Mrd. $, während Dienstleistungen um 17,9 % zulegten. Die Prognose für das vierte Quartal von 3,9 Mrd. $ bis 4,0 Mrd. $ impliziert am Mittelpunkt ein sequenzielles Wachstum von etwa 8 %.
Eine Wette auf jeden Beschleuniger
Aristas Konzept ist, dass KI-Cluster mit vielen Arten von Beschleunigern laufen werden und jeder von ihnen ein Netzwerk benötigt.
Im letzten Quartal startete es offene, flüssigkeitsgekühlte Rack-Designs mit AMD, Broadcom, Meta, Microsoft, Qualcomm und anderen. Sein Etherlink SU-144-Rack verbindet bis zu 144 Beschleuniger in einem einzigen Hop.
Diese Strategie zeigt sich im Plan für 2027. In seinem Ergebnisgespräch gab das Management eine Umsatzprognose von plus 38 % bis 40 % auf etwa 18,5 Mrd. $ ab. Es erwartet auch, dass der KI-Netzwerkumsatz sich auf etwa 7 Mrd. $ verdoppeln wird.
Nvidia wächst allerdings auf der Umsatzseite immer noch viel schneller.
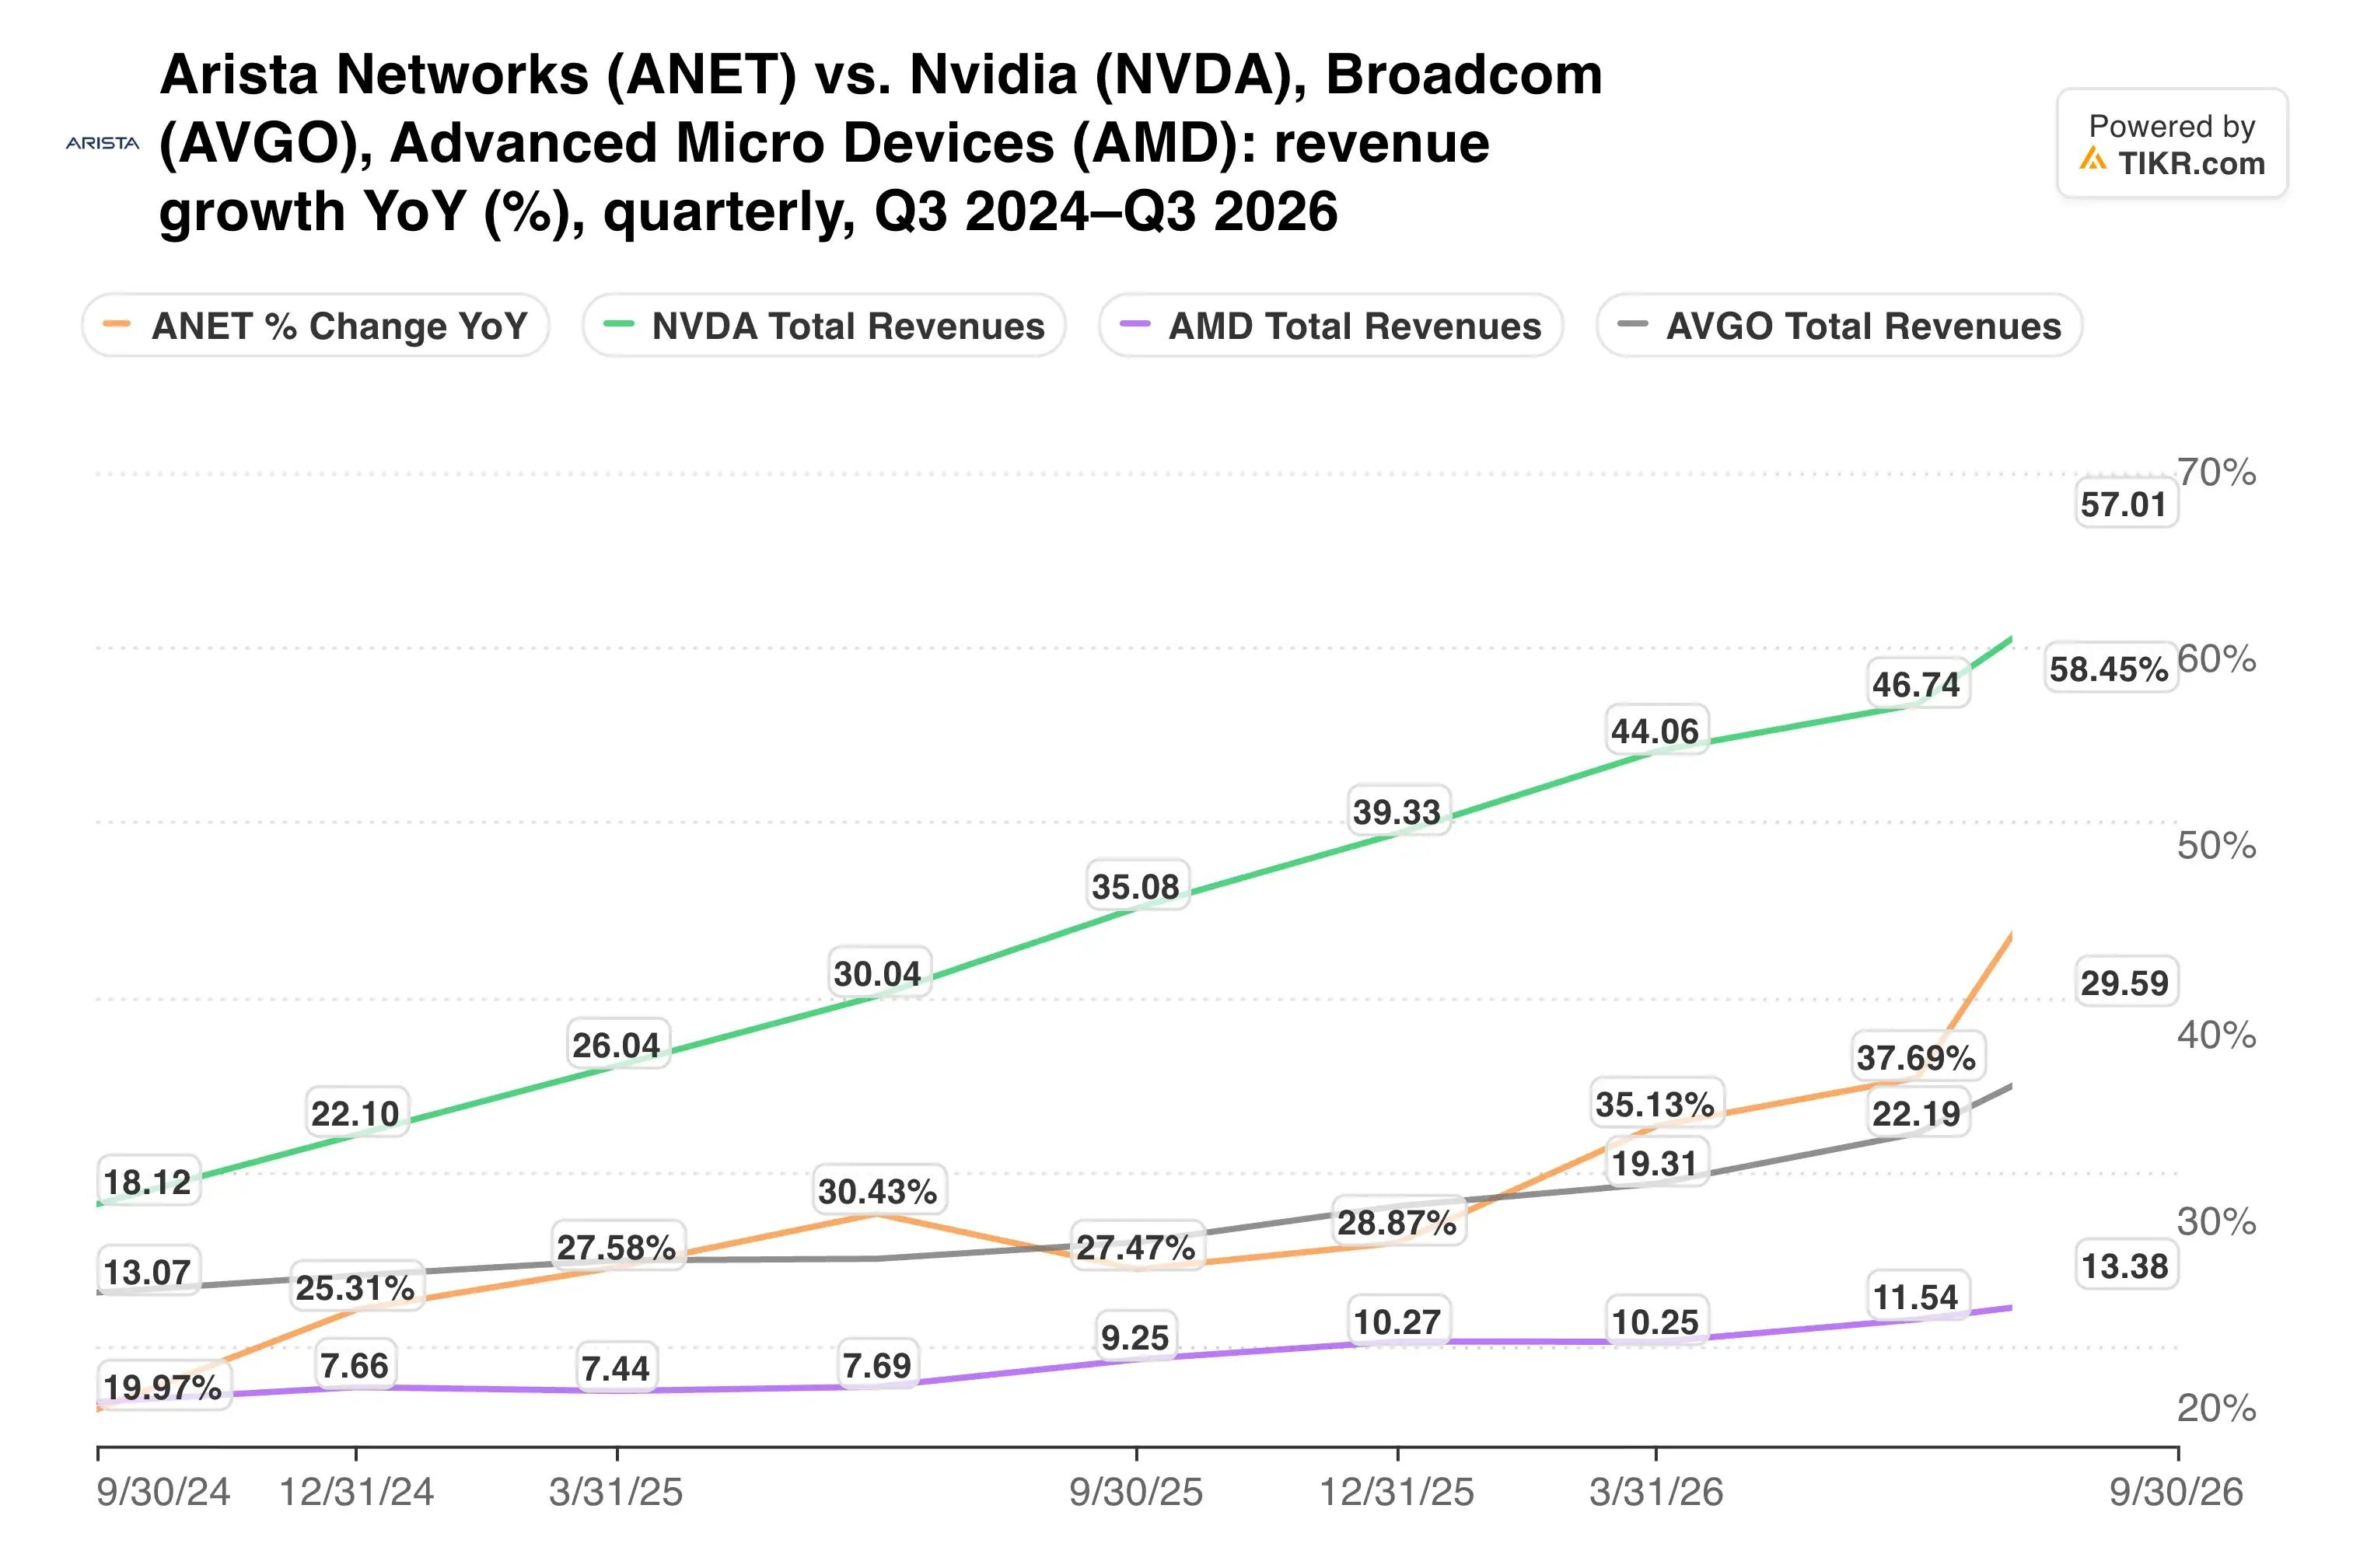
In seinem Juli-Quartel stieg Nvidias Data-Center-Umsatz um 117 % auf 89,0 Mrd. $, und seine Spectrum-X-Ethernet-Verkäufe wuchsen um das 2,6-fache. Ein abgelenktes Nvidia könnte Türen für Arista öffnen, aber eine Woche Schlagzeilen beweist das nicht.
TIKR verfolgt 32 Analysten zu Arista Networks. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Arista Networks sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Arista Networks an
Marge und Lagerbestand tragen das Risiko
Ein so schnelles Wachstum hat seinen Preis. Die Non-GAAP-Bruttomarge fiel von 65,2 % im Vorjahr auf 64,0 %, und der Zielkorridor des Managements für 2027 von 62 % bis 64 % lässt darüber wenig Spielraum.
Wo wird sich die Bruttomarge einpendeln, sobald der KI-Ausbau reift?
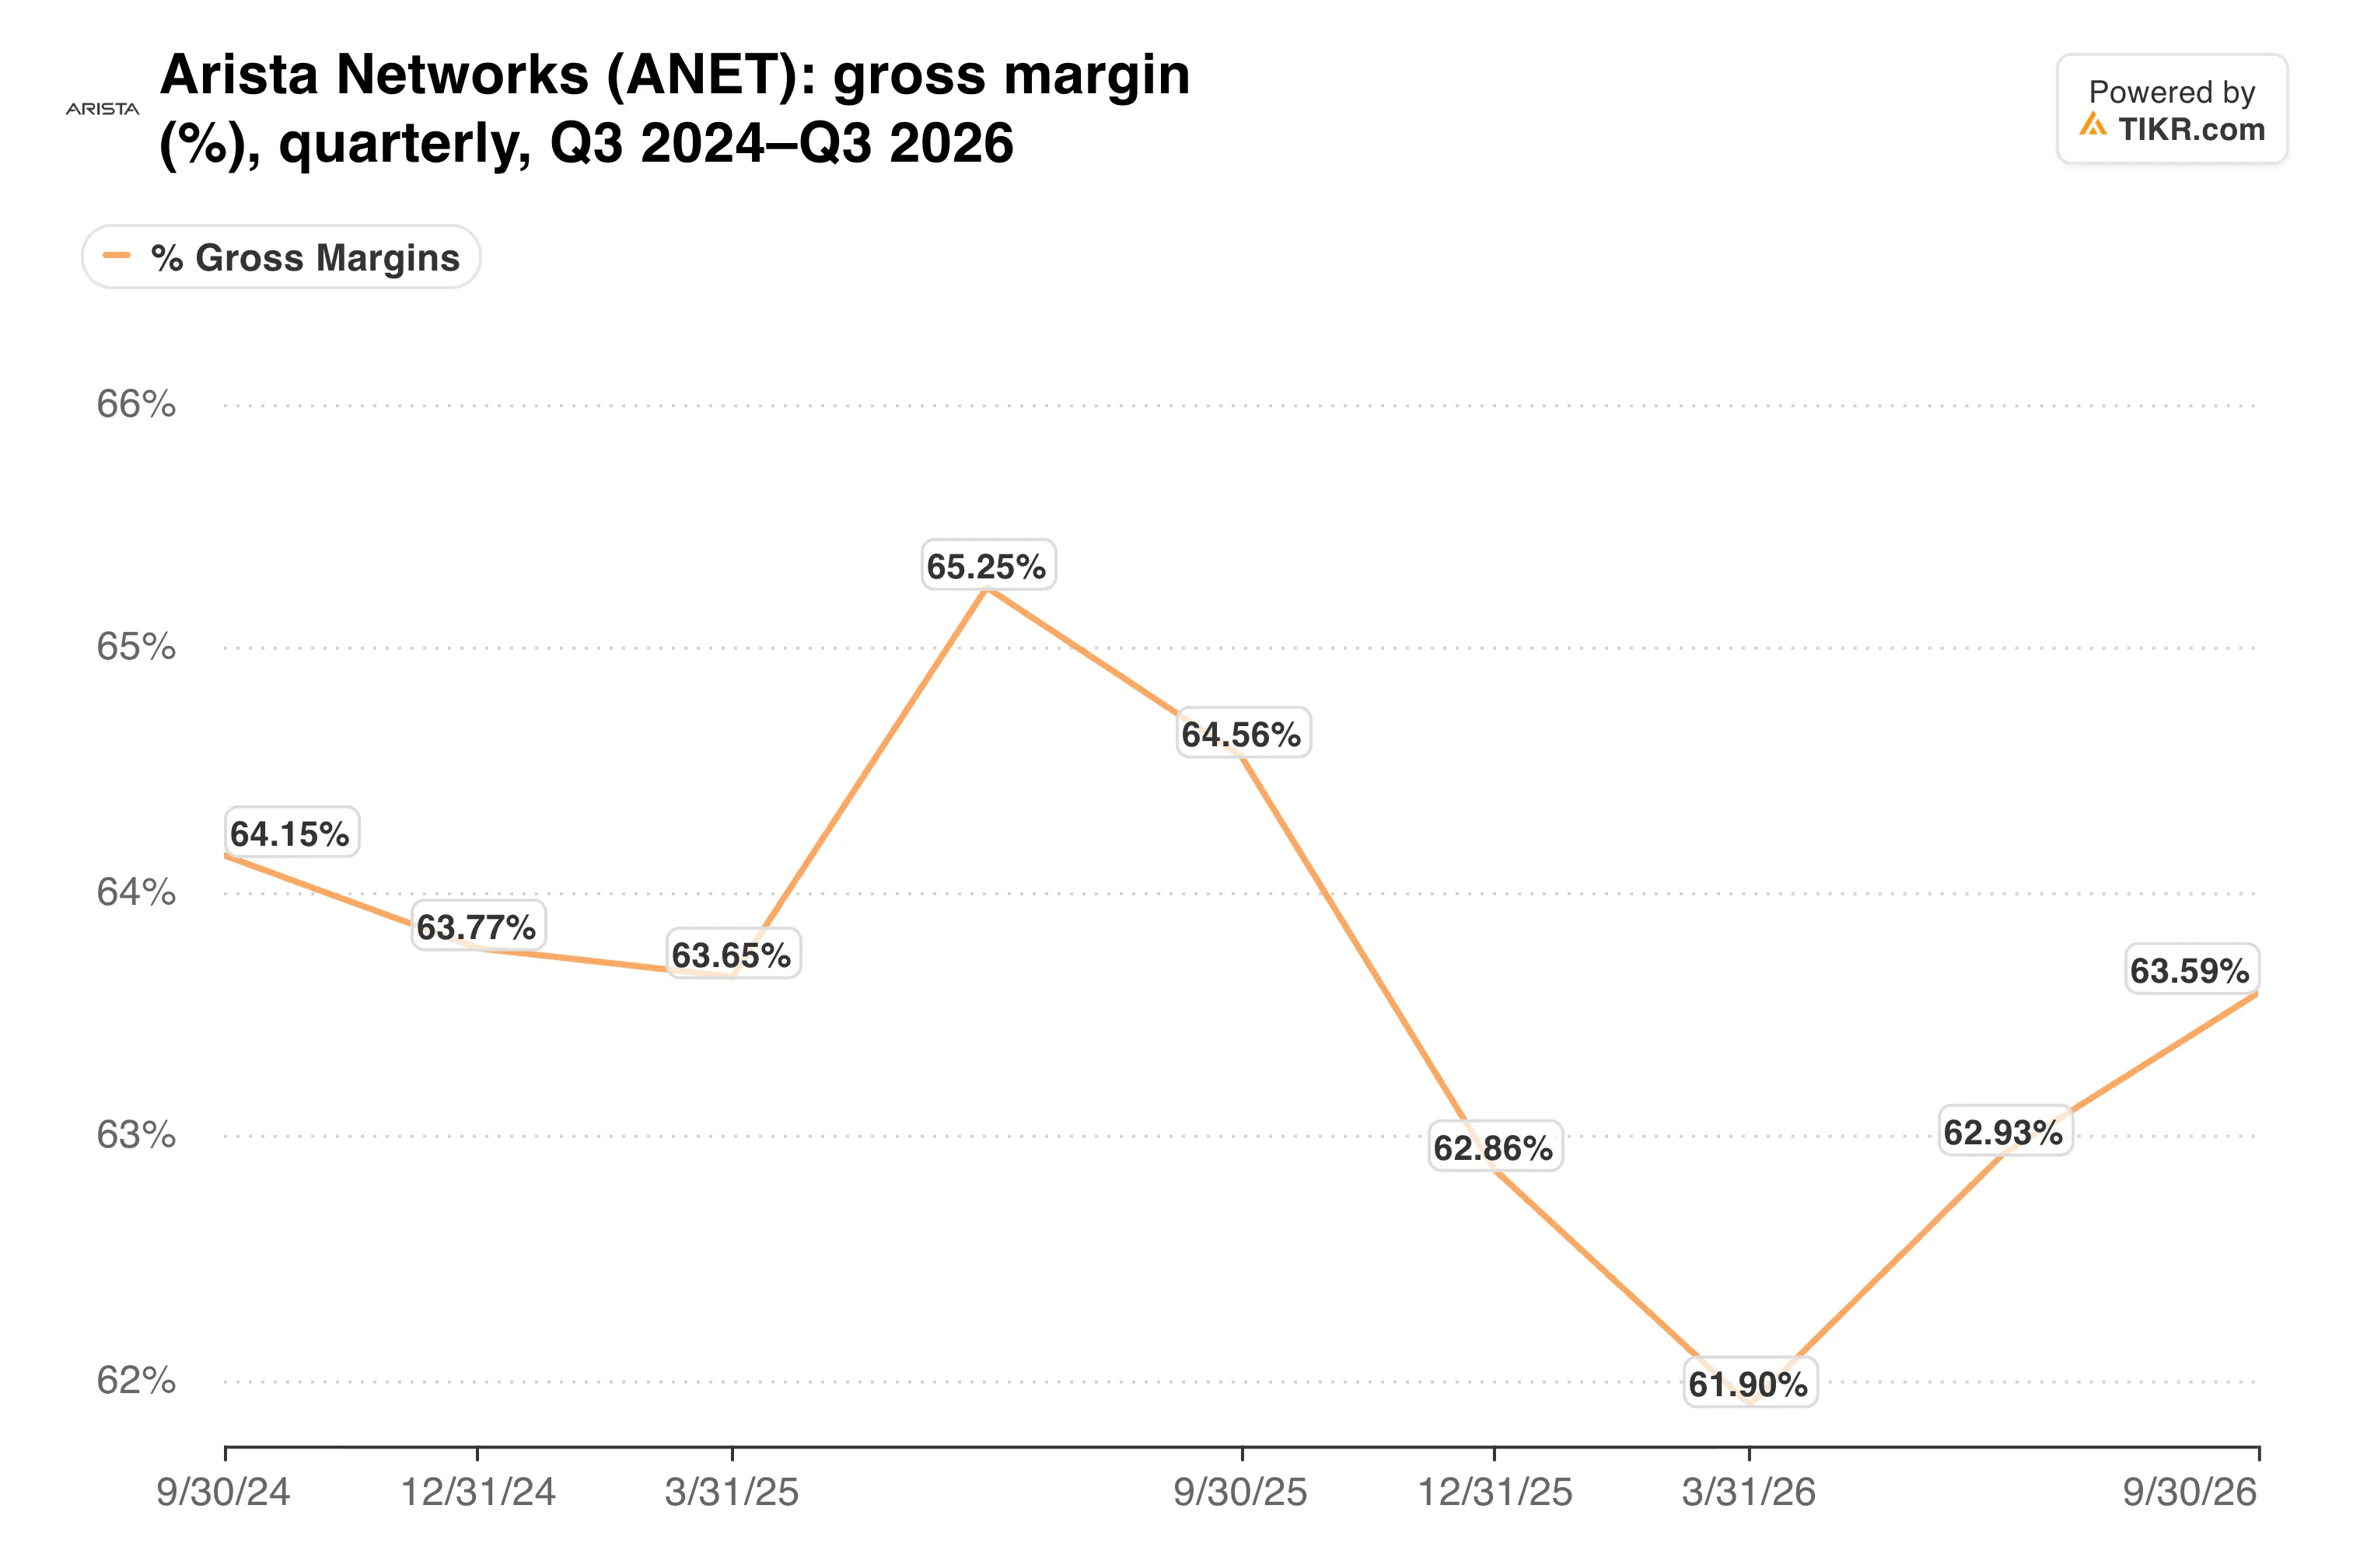
Die Lagerbestände stiegen von 2,25 Mrd. $ Ende 2025 auf 3,21 Mrd. $. Unterdessen stiegen die aufgeschobenen Erträge von 5,37 Mrd. $ auf 6,84 Mrd. $, was die Aussichten stützt.
Konzentration ist das andere Risiko. Seine beiden größten Kunden machten 42 % des Umsatzes 2025 aus, daher würde eine Pause von einem der beiden schnell sichtbar werden.
Die Bilanz federt all das ab. Arista verfügt über 14,36 Mrd. $ an Bargeld und marktfähigen Wertpapieren ohne Schulden, und der Free Cashflow für neun Monate stieg um 25,3 % auf 3,79 Mrd. $.
Meine Einschätzung: Die Führungskrise bei Nvidia ist ein Stimmungsproblem für Arista, und seine Fundamentaldaten sehen immer noch stark aus. Ich mag die Open-Rack-Strategie, weil sie Aristas Abhängigkeit von einem einzelnen Chiphersteller verringert. Dennoch würde ich wollen, dass die Bruttomarge nahe 64 % bleibt, bevor ich in den KI-Hardware-Verkauf einsteige.
Als Nächstes steht Nvidias Bericht nächste Woche an, der erste unter Kress. Wenn die Data-Center- und Netzwerknachfrage anhält, sieht Aristas Ziel von 18,5 Mrd. $ sicherer aus, bevor es seinen eigenen Bericht für das vierte Quartal vorlegt, der für Februar erwartet wird.
Was ist die Arista-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Arista wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse könnte nicht alle aktuellen Unternehmensnachrichten oder wichtige Updates enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!