Wichtige Erkenntnisse
- Snowflake hat am 3. November Business Ontology und einen allgemein verfügbaren Cortex AI Gateway gestartet, um KI-Agenten zu steuern, bevor am 2. Dezember der Bericht veröffentlicht wird.
- Die Produktumsätze wuchsen im letzten Quartal um 37 %, und CEO Sridhar Ramaswamy sagte, KI habe "etwa die Hälfte der Beschleunigung" ausgemacht.
- Die Nicht-GAAP-Produktmarge sank auf 74,7 % von 76,4 %, da Snowflake KI-Kosten absorbiert, und seine hohe Bewertung lässt wenig Spielraum für Fehler.
- Am 2. Dezember müssen die Produktumsätze innerhalb der Prognose von 1,588 Mrd. USD bis 1,593 Mrd. USD liegen, und die Aussichten müssen das Wachstum im hohen 30er-Bereich halten.
Snowflake (SNOW) veröffentlicht seinen Bericht für das dritte Geschäftsquartal am 2. Dezember, und die Latte liegt hoch. Die Produktumsätze wuchsen im letzten Quartal um 37 %, und das Management prognostizierte für das laufende Quartal 37 % bis 38 %.
Dieser September-Bericht trieb die Aktie an einem Tag um fast 25 % nach oben. Die Aktien wurden in dieser Sitzung bei 377 USD gehandelt, ihrem höchsten Stand seit Dezember 2021.
In diesem Monat nutzte Snowflake seine Veranstaltung Expedition 2026, um zu zeigen, woher das nächste Wachstumsschub kommen könnte. Die Antwort sind gesteuerte KI-Agenten, für deren Betrieb Kunden bezahlen werden.
Der Zeitpunkt ist wichtig, weil Konsum-basierte Peers ins Wanken geraten. Datadog (DDOG) steigerte seine Umsätze im letzten Quartal um 35 %, prognostizierte aber für sein viertes Quartal in etwa das gleiche Niveau wie im dritten.
Agenten bekommen ein Kontrollpanel
Am 3. November fügte Snowflake seinem Horizon Catalog drei neue Komponenten hinzu:
- Business Ontology speichert genehmigte Definitionen von Geschäftsbedingungen und stellt diese ausschließlich Agenten zur Verfügung.
- Der nun allgemein verfügbare Cortex AI Gateway wendet einen Satz Zugriffsrichtlinien auf jeden Agenten und jeden Modellaufruf an.
- Kostensteuerung weist KI-Ausgaben Nutzern oder Teams zu und erzwingt harte Budgetgrenzen.
Glean und Kargo nutzen das Gateway bereits, während dentsu ein früher Anwender von Business Ontology ist.
"Die Unternehmen, die gewinnen, werden nicht die mit den meisten Agenten sein", sagte EVP Product Christian Kleinerman in der Pressemitteilung zum Launch. Sein Verkaufsargument ist Kontrolle, und genau das verlangen große Käufer, bevor sie skalieren.
Snowflake braucht, dass dieses Argument zieht, denn das Wachstum ist seit drei Quartalen in Folge gestiegen…
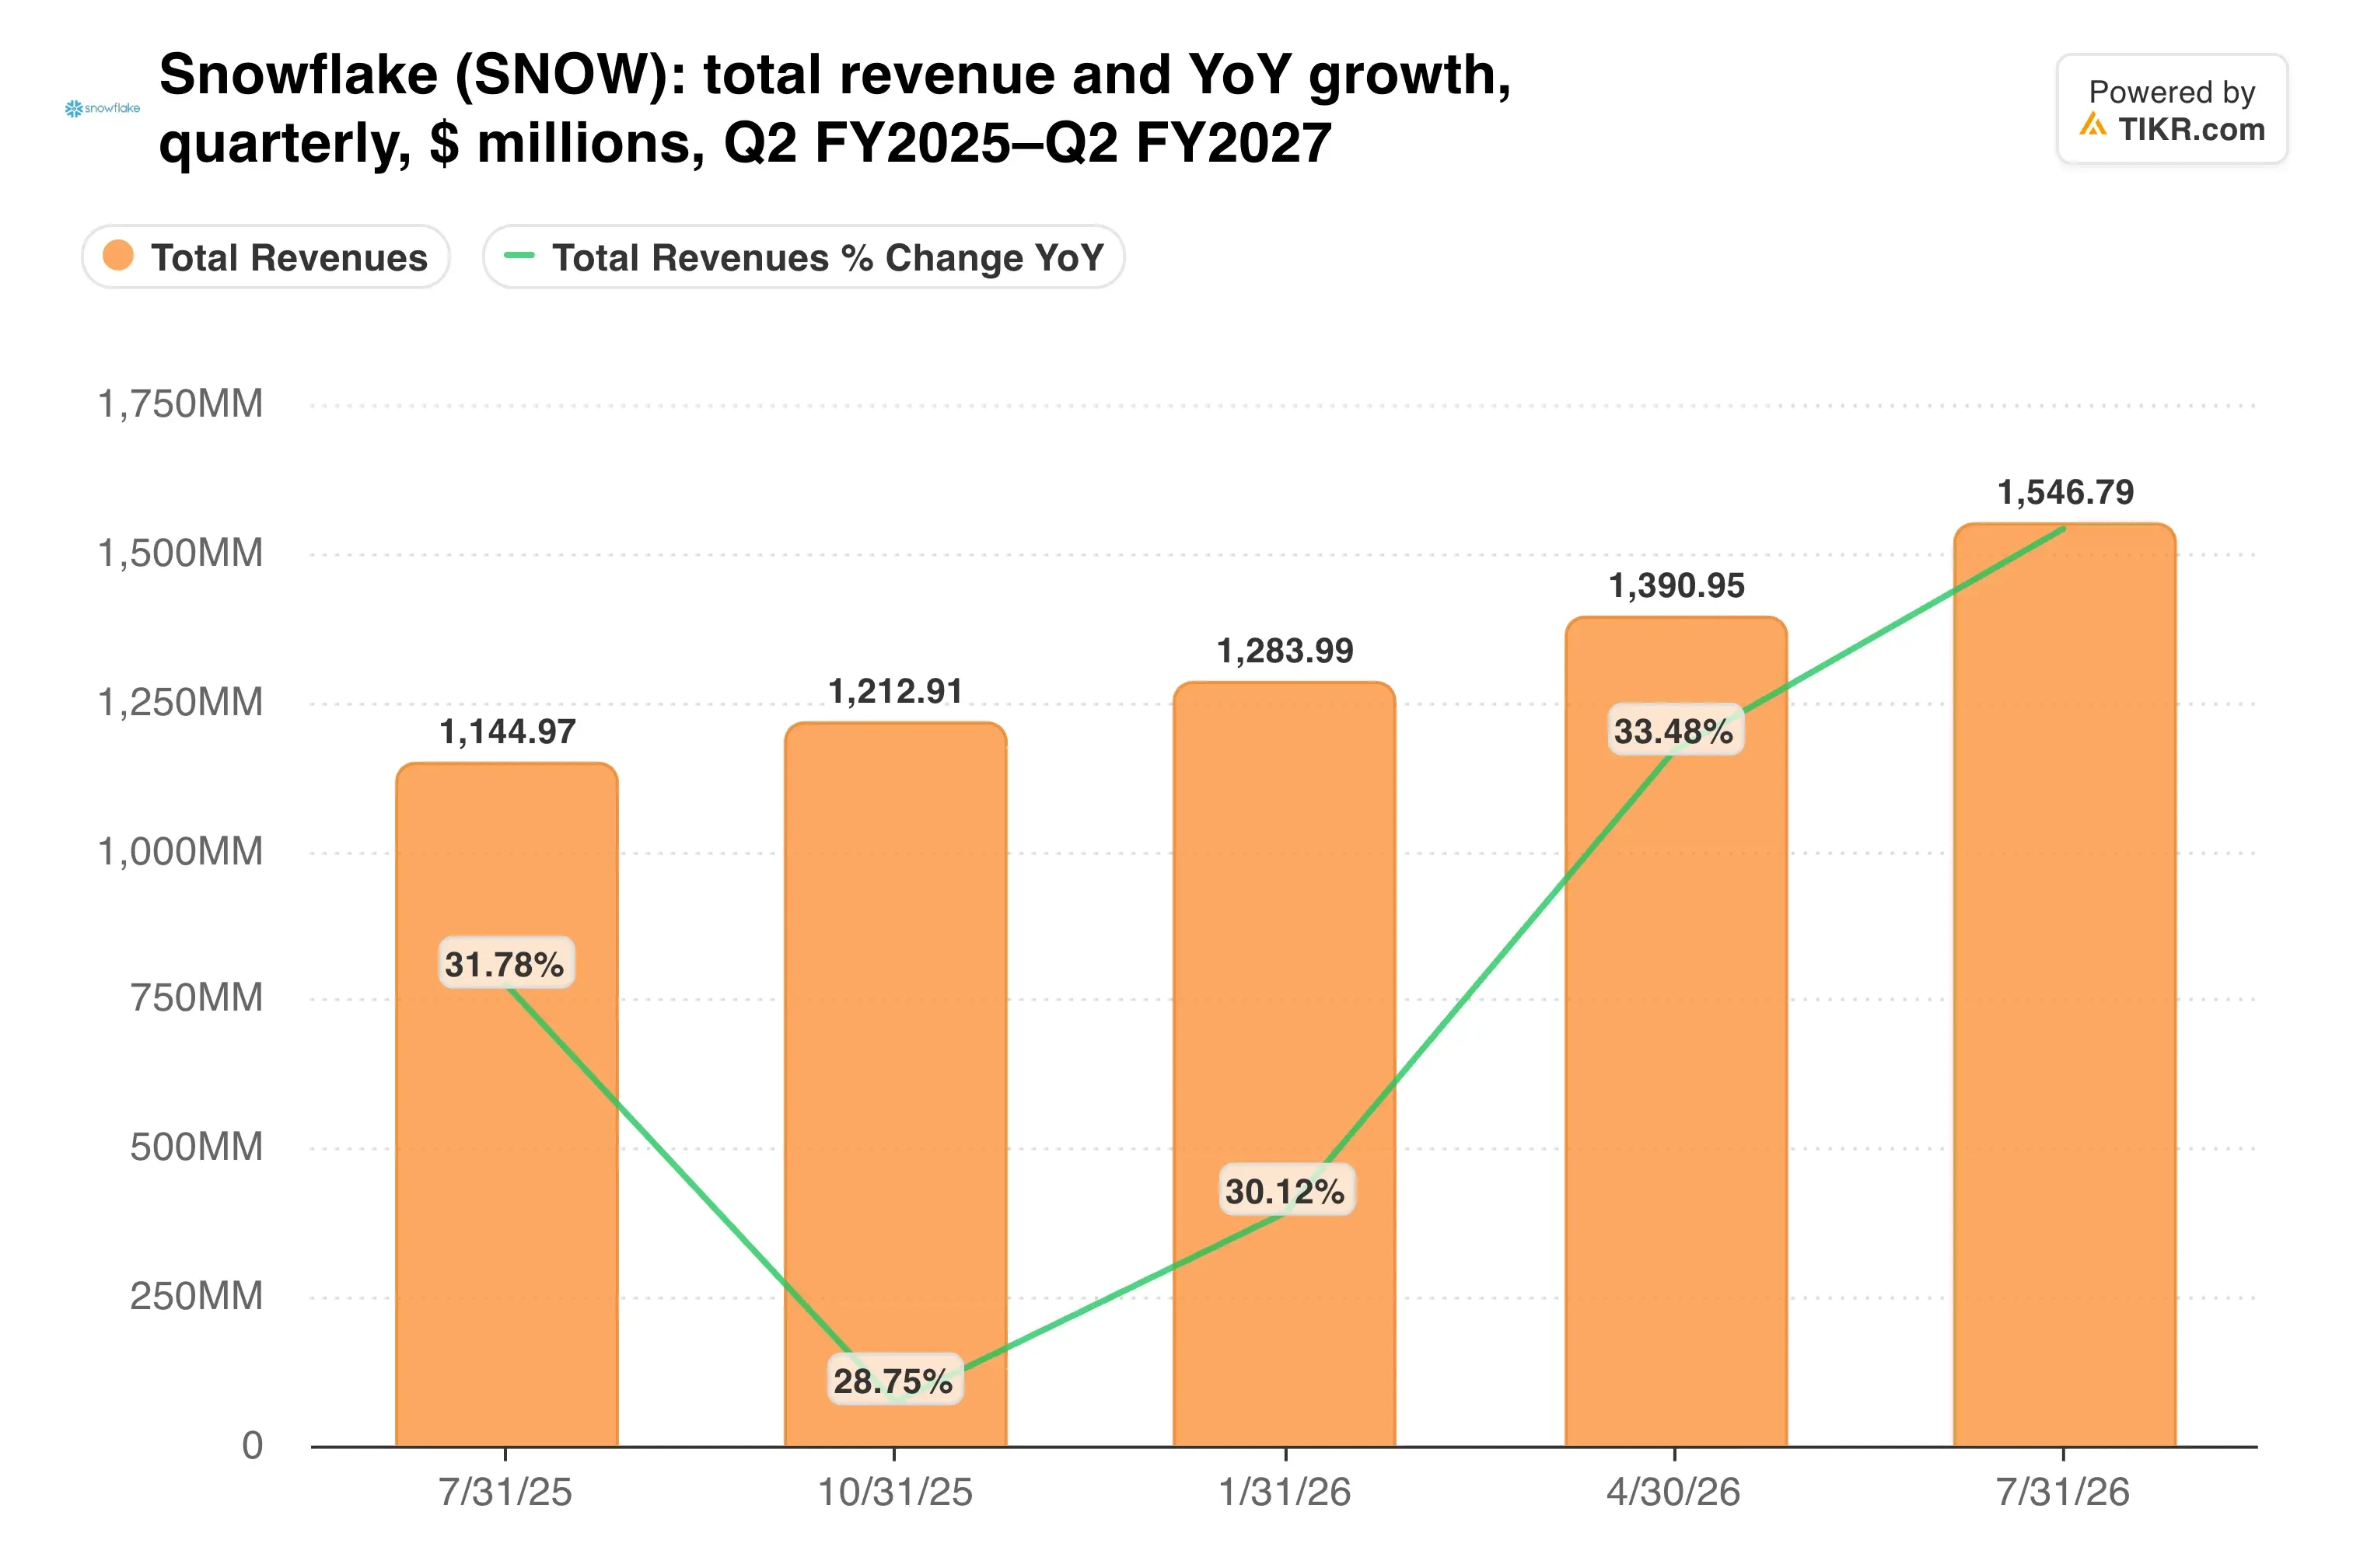
Der Gesamtumsatz erreichte im Juli-Quartal 1,55 Mrd. USD, ein Plus von 35 % gegenüber dem Vorjahreszeitraum.
KI hebt die Kernplattform an
CEO Sridhar Ramaswamy sagte Investoren, KI habe "etwa die Hälfte der Beschleunigung" des Wachstums ausgemacht. Die restliche Beschleunigung kam von der Kern-Datenplattform.
Andere Kennzahlen untermauern das. Die noch zu erbringenden Leistungsverpflichtungen stiegen um 30 % auf 9 Mrd. USD, und die Netto-Umsatzbindung blieb bei 126 %. CoCo, der Coding-Agent, erreichte über 9.100 Konten, nachdem im Quartal mehr als 2.000 hinzugekommen waren. CoWork erreichte 5.800.
Daher erhöhte das Management die Jahresprognose für Produktumsätze von 5,84 Mrd. USD auf 6,07 Mrd. USD, was ein Wachstum von 36 % impliziert.
Wie schneidet das im Vergleich zum anderen großen Konsum-basierten Namen in der Softwarebranche ab?
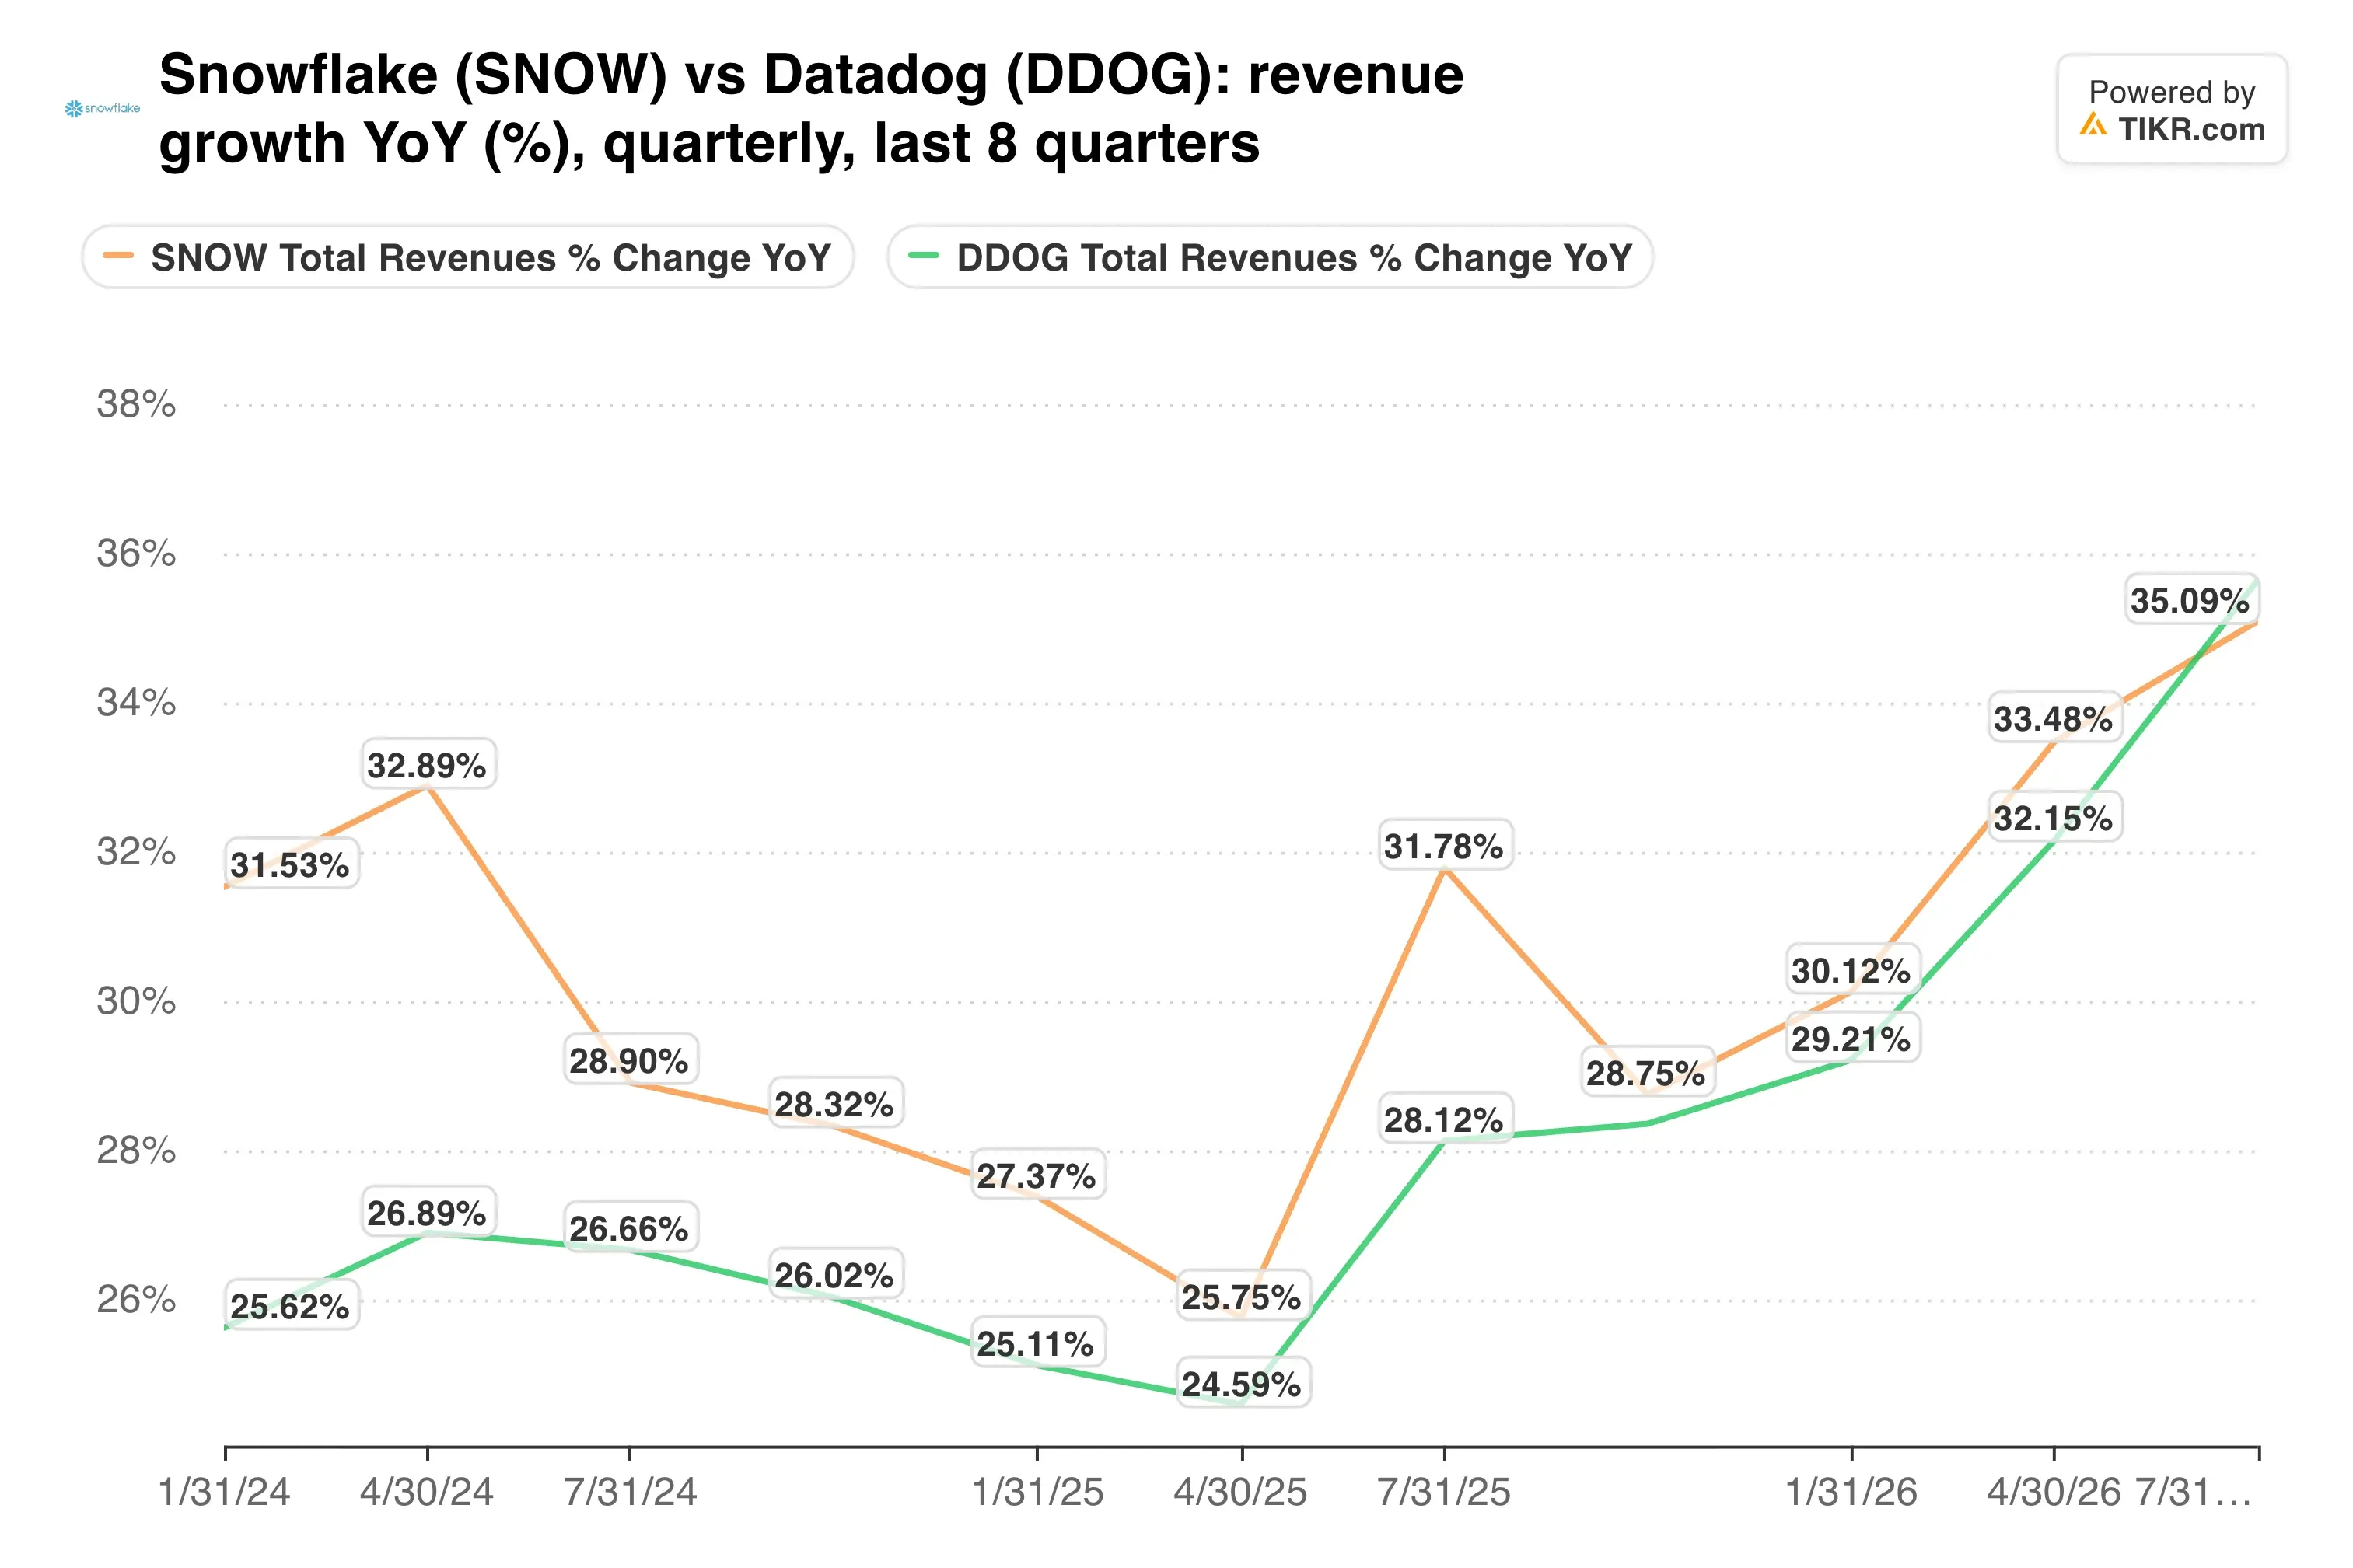
Beide Unternehmen wuchsen im letzten Quartal um 35 %. Datadogs Prognose für das vierte Quartal von 1,19 Mrd. USD bis 1,20 Mrd. USD impliziert jedoch kein sequenzielles Wachstum. Snowflakes Prognose für die Produktumsätze im dritten Quartal impliziert etwa 6,6 %.
TIKR verfolgt 53 Analysten zu Snowflake. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Snowflake zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Snowflakes Analystenbewertungen ansehen
Margen finanzieren den KI-Vorstoß
Die Kosten dieses Wachstums zeigen sich zuerst in der Bruttomarge.
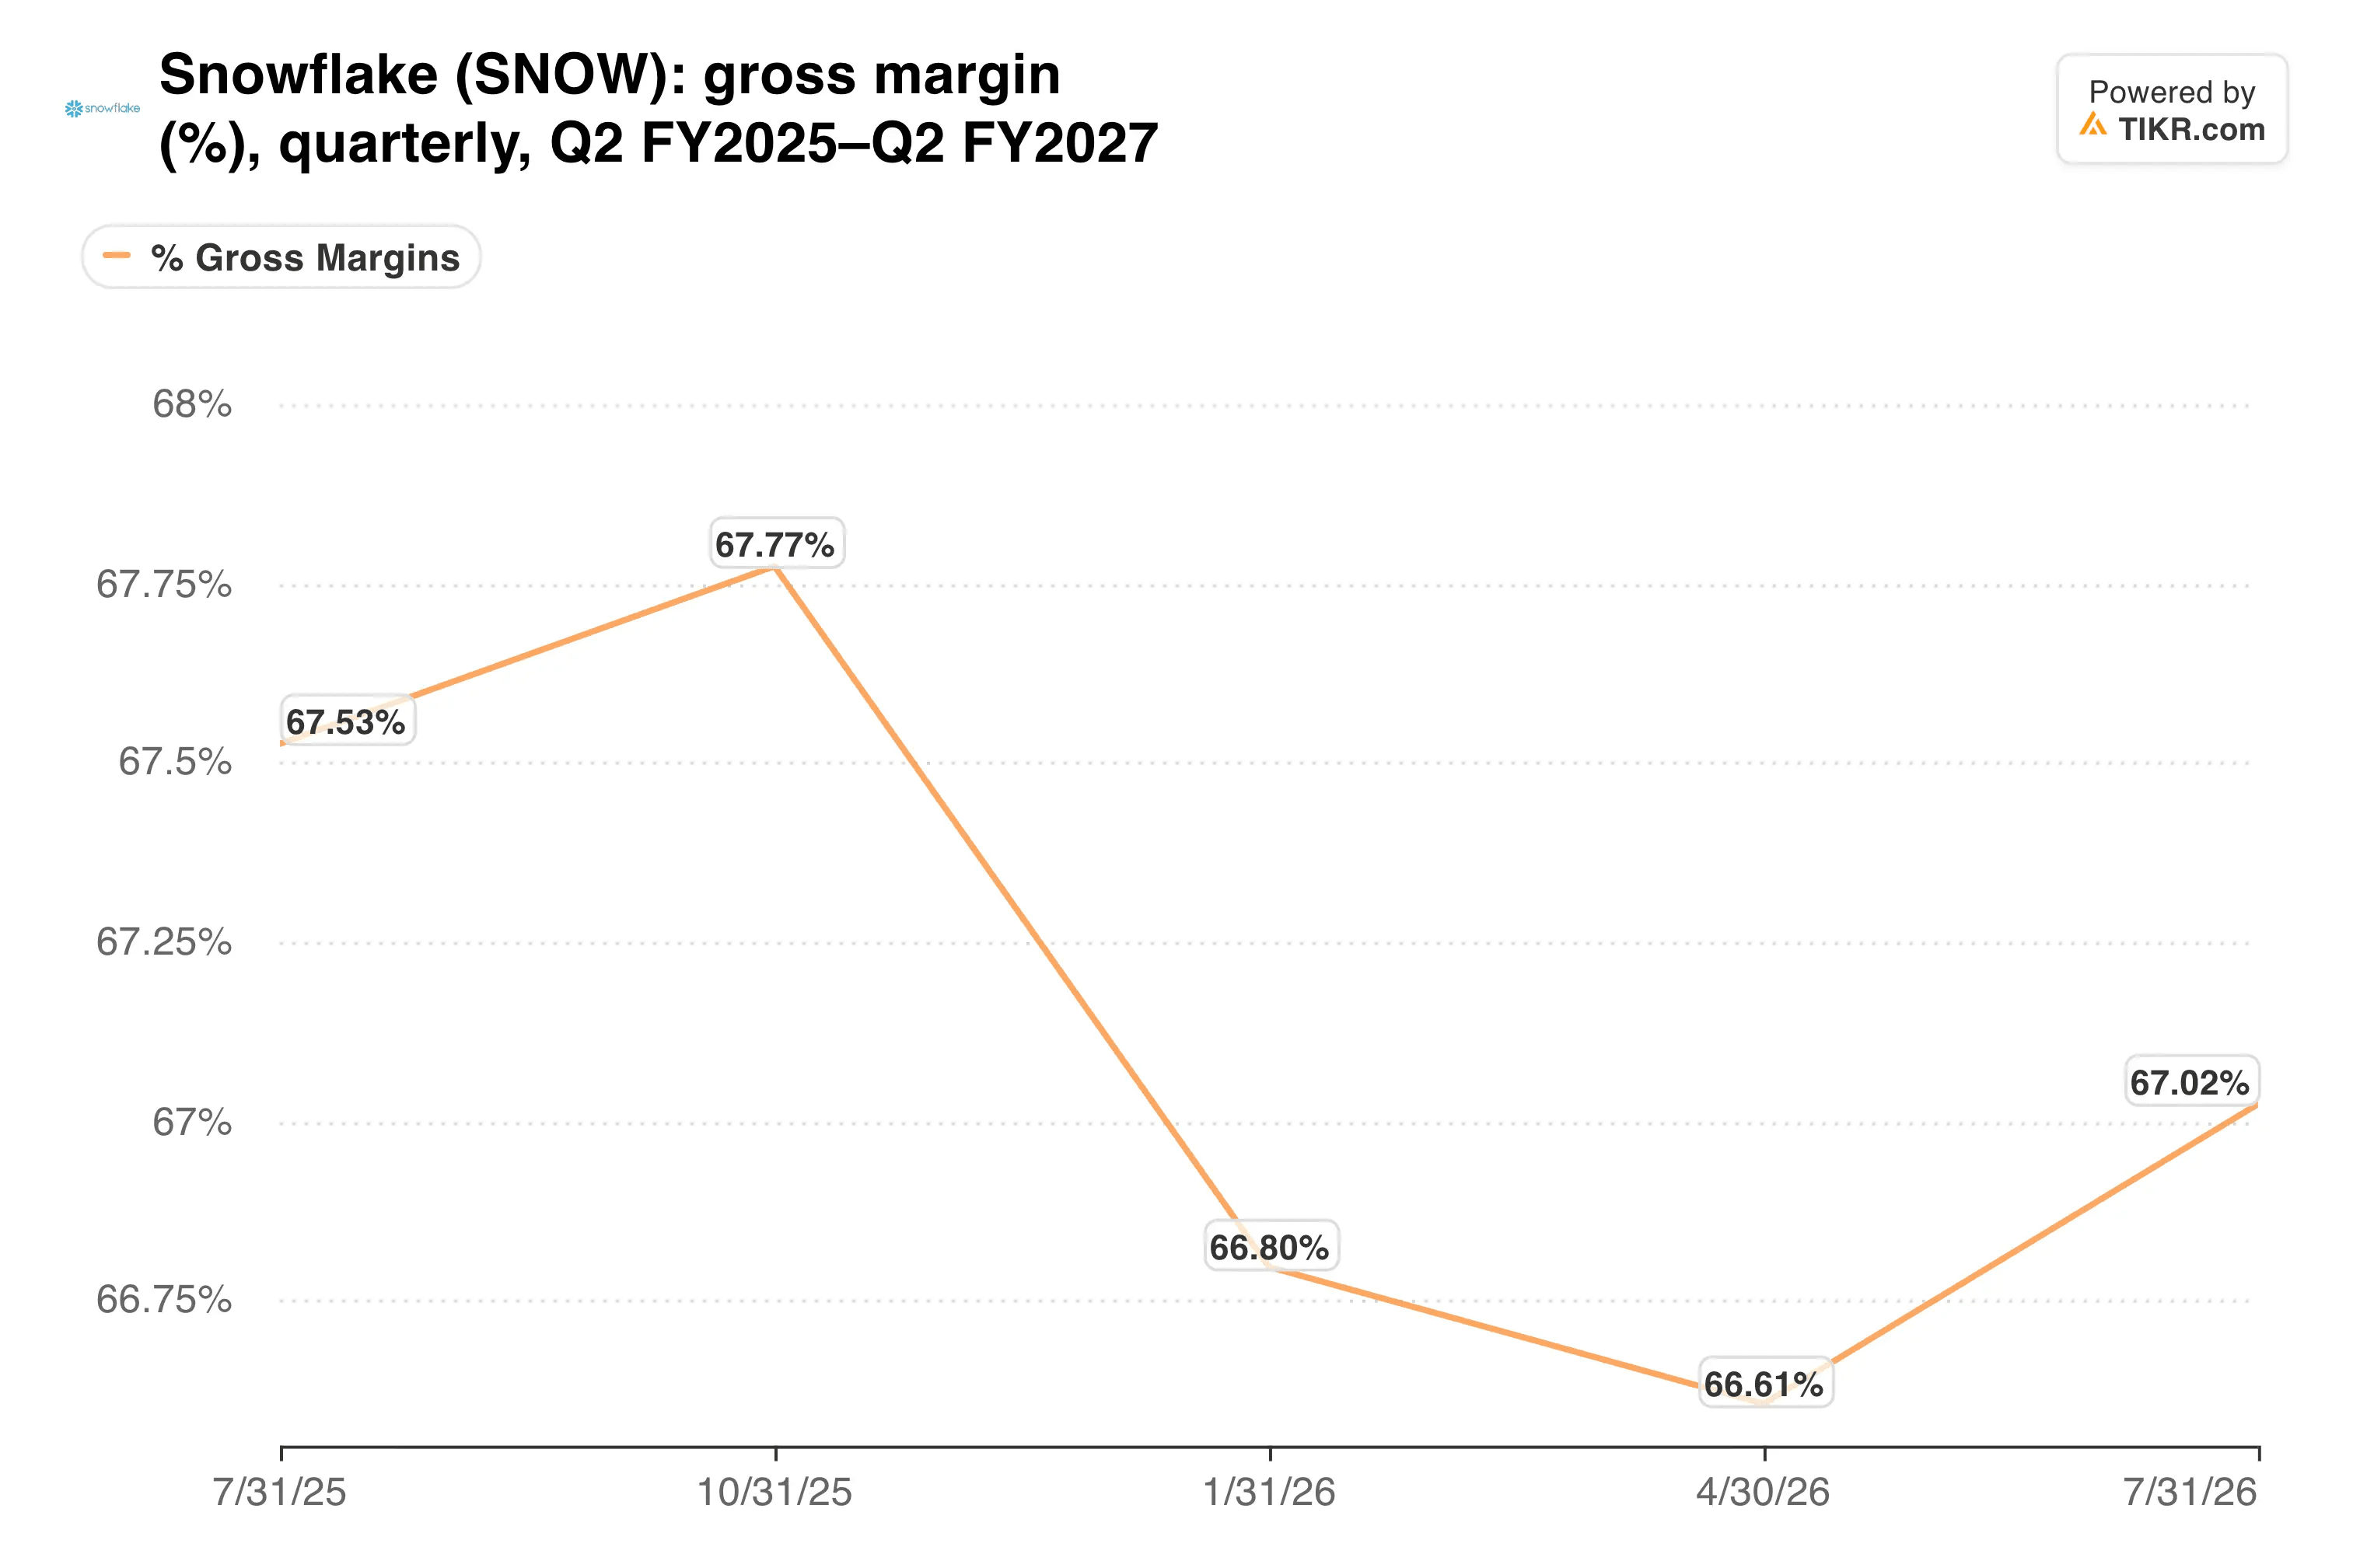
Die Nicht-GAAP-Produktbruttomarge sank auf 74,7 % von 76,4 % im Vorjahreszeitraum. Die Jahresprognose liegt bei 74 %, das Management erwartet also, dass dieser Druck bestehen bleibt.
Die operative Hebelwirkung hat das bisher mehr als ausgeglichen. Die Nicht-GAAP-Betriebsmarge stieg auf 15,3 % von 11,1 %, während die aktienbasierten Vergütungsaufwendungen auf 29 % der Umsätze von 39 % sanken. Dennoch betrug der GAAP-Betriebsverlust 263 Mio. USD.
Die Bewertung lässt wenig Spielraum für einen Fehltritt. Auf dem September-Höchststand handelte Snowflake mit etwa dem Doppelten des KGV-Verhältnisses (Kurs-Umsatz-Verhältnis) der breiteren Softwaregruppe.
Meine Einschätzung: Die Expedition-Launches sind klug, da Budgetobergrenzen und Prüfpfade genau das sind, was CIOs benötigen, bevor Agenten in den Produktivbetrieb gehen. Sie werden jedoch die Zahlen dieses Quartals nicht beeinflussen. Ich würde hier eher halten als nachkaufen, weil die Aktie sowohl ein Wachstum nahe 38 % als auch eine Bruttomarge nahe 74 % benötigt, um ihre Prämie zu rechtfertigen.
Snowflake veröffentlicht seinen Bericht nach Börsenschluss am 2. Dezember. Die entscheidenden Tests sind die Produktumsätze im Vergleich zur Prognose von 1,588 Mrd. USD bis 1,593 Mrd. USD, die Bruttomarge im Vergleich zu 74 % und ob die Prognose für das Januar-Quartal das Wachstum im hohen 30er-Bereich hält.
Was ist Snowflake also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snowflake wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unseren Inhalt auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!