Die wichtigsten Erkenntnisse
- Altria Group (MO) erhöhte seine Quartalsdividende im August um 4,7 %, und Philip Morris International (PM) erhöhte seine eigene im September um 8,8 %.
- Bei den heutigen Renditen bringt ein Investment von $10.000 in Altria $590 pro Jahr, während es bei Philip Morris $320 sind.
- In den zwölf Monaten bis zum 30. September 2026 beanspruchten Altrias Dividenden 78 % seines freien Cashflows, bei Philip Morris waren es 68 %.
- Philip Morris wächst schneller, da rauchfreie Produkte über 40 % seines Q3-Umsatzes ausmachen, während Altria zu einem deutlich niedrigeren Forward-KGV gehandelt wird.
Altria Group erhöhte seine Quartalsdividende im August um 4,7 % auf $1,11 je Aktie – die 61. Erhöhung in 57 Jahren. Einen Monat später zog Philip Morris International mit einer noch größeren Erhöhung nach und erhöhte seine eigene Dividende um 8,8 % auf $1,60 je Aktie, das 19. Jahr in Folge mit einer Erhöhung.
Das stellt Einkommensinvestoren vor die Wahl zwischen zwei sehr unterschiedlichen Tabakdividenden: einer Rendite von 5,9 % bei Altria oder 3,2 % bei Philip Morris mit einem schneller wachsenden Geschäft dahinter. Wenn ich nur eine für das nächste Jahrzehnt besitzen dürfte, welche bekommt das Geld?
| Kennzahl | Altria Group (MO) | Philip Morris International (PM) |
|---|---|---|
| Dividendenrendite | 5,9 % | 3,2 % |
| Jahresdividende | $4,44 | $6,40 |
| Dividendenwachstum, Geschäftsjahr 2020-2025 | 4,1 % pro Jahr | 3,5 % pro Jahr |
| Historie (Angaben des Unternehmens) | 61 Erhöhungen in 57 Jahren | 19 Jahre in Folge mit Erhöhungen |
| Cash-Dividendenausschüttungsquote (TTM bis 30. September 2026) | 78 % | 68 % |
| Nettoverschuldung/EBITDA (LTM) | 1,7x | 2,0x |
| Forward-KGV (NTM) | 13x | 22x |
Quelle: TIKR, 9. November 2026; Historie von jedem Unternehmen.
6 sichere Dividendenaktien, die Rentnern 6 %+ Rendite zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6 %+ zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie alle gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
Altrias große Dividende ist knapp, aber beständig
Altrias Q3, veröffentlicht am 29. Oktober, war langsam und stetig. Die Nettoumsätze stiegen um 1,0 % auf $6,1 Milliarden gegenüber Q3 2025, und das bereinigte EPS stieg um 4,8 % auf $1,52.
Die Inlandsvolumina für Zigaretten sinken weiter, aber Marlboro gewinnt mit Cowboy Cut, einer für preisbewusste Raucher günstigeren Marlboro-Variante, Marktanteile im Premiumsegment, und die Auslieferungen von on! Nikotinbeuteln stiegen um 13,3 %.
Das Management erhöhte seine Prognose für das bereinigte EPS 2026 auf $5,66-$5,74, von zuvor $5,56-$5,72; die Aktie sprang im Pre-Market-Handel um 7 %, und der Vorstand stockte sein Aktienrückkaufprogramm im Oktober um $1 Milliarde auf.
Der freie Cashflow hat Altrias Dividende jedes Jahr seit dem Geschäftsjahr 2018 gedeckt, nachdem er in den Geschäftsjahren 2016 und 2017 zu niedrig war:
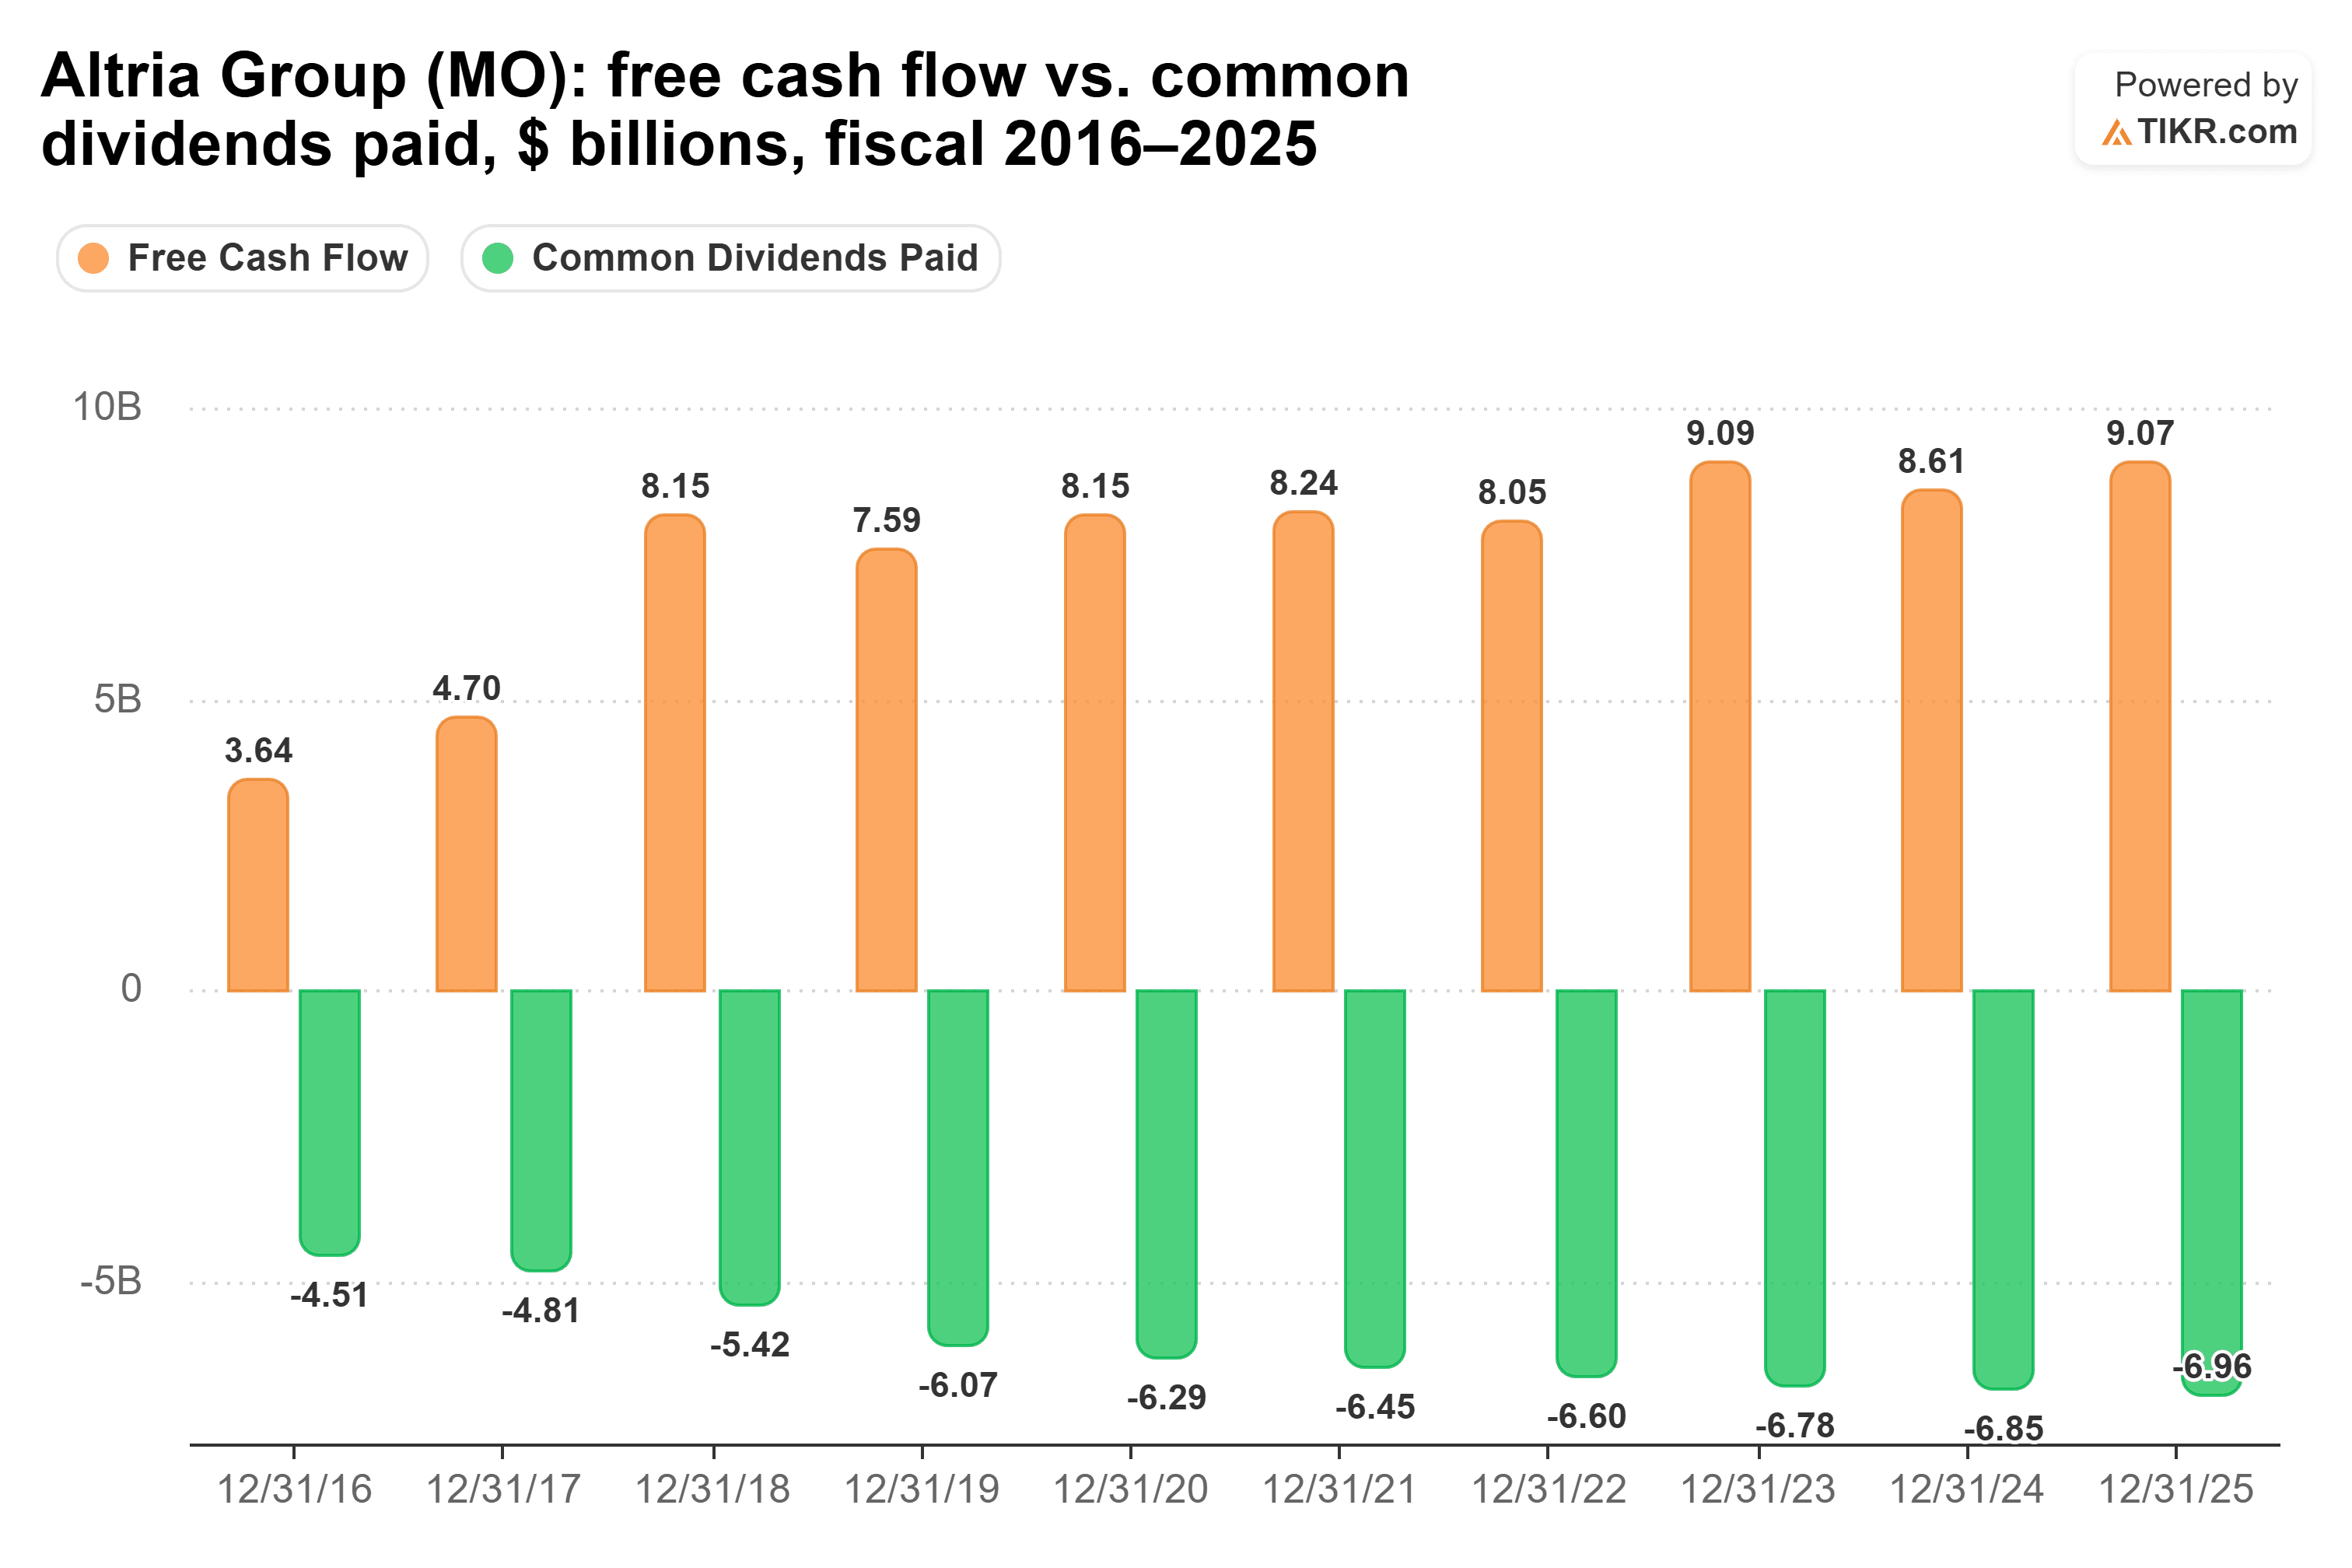
Vom Geschäftsjahr 2021 bis zum Geschäftsjahr 2025 lag seine Cash-Dividendenausschüttungsquote zwischen 75 % und 82 %, und sie betrug 78 % in den zwölf Monaten bis zum 30. September 2026: knapp, aber sehr konsistent.
Altria strebt bis 2028 jährliche Dividendensteigerungen im mittleren einstelligen Bereich an, und seine Prognose für 2026 sieht ein Wachstum des bereinigten EPS von 4,5 % bis 6,0 % vor, sodass die Erträge mit diesem Ziel Schritt halten.
Das Hauptrisiko ist das Kerngeschäft: Die Volumina bei Zigaretten, Copenhagen und Skoal schrumpfen weiter, und sein NJOY ACE Vape wird 2026 nicht wieder auf den Markt kommen.
Philip Morris ist der schnellere Wachstumswert
Philip Morris bietet den gegenteiligen Deal: eine kleinere Rendite, aber ein Geschäft, das seine Volumina noch steigert.
Seine Q3-Nettoumsätze, veröffentlicht am 21. Oktober, stiegen um 5,5 % auf $11,4 Milliarden und das bereinigte EPS stieg um 5,4 % auf $2,36, wobei rauchfreie Produkte wie IQOS, ZYN und VEEV über 40 % des Umsatzes ausmachten.
Aber es senkte seine Prognose für das bereinigte EPS 2026 auf $8,29-$8,44 aufgrund eines geringeren Währungseffekts und erwartet, dass sein US-Geschäft im Q4 etwa die Gewinnschwelle erreicht, da es stark in ZYN investiert, sodass die Aktie an diesem Tag mit einem Minus von 1 % schloss.
„Der Erfolg von PMI basiert darauf, kurzfristig in langfristiges Wachstum zu investieren, genau wie wir es mit IQOS und, in früheren Jahrzehnten, mit Marlboro getan haben“, sagte CFO Emmanuel Babeau im Q2-Call.
Sein freier Cashflow hat die Dividende in jedem Geschäftsjahr seit 2016 außer dem Geschäftsjahr 2023 gedeckt.
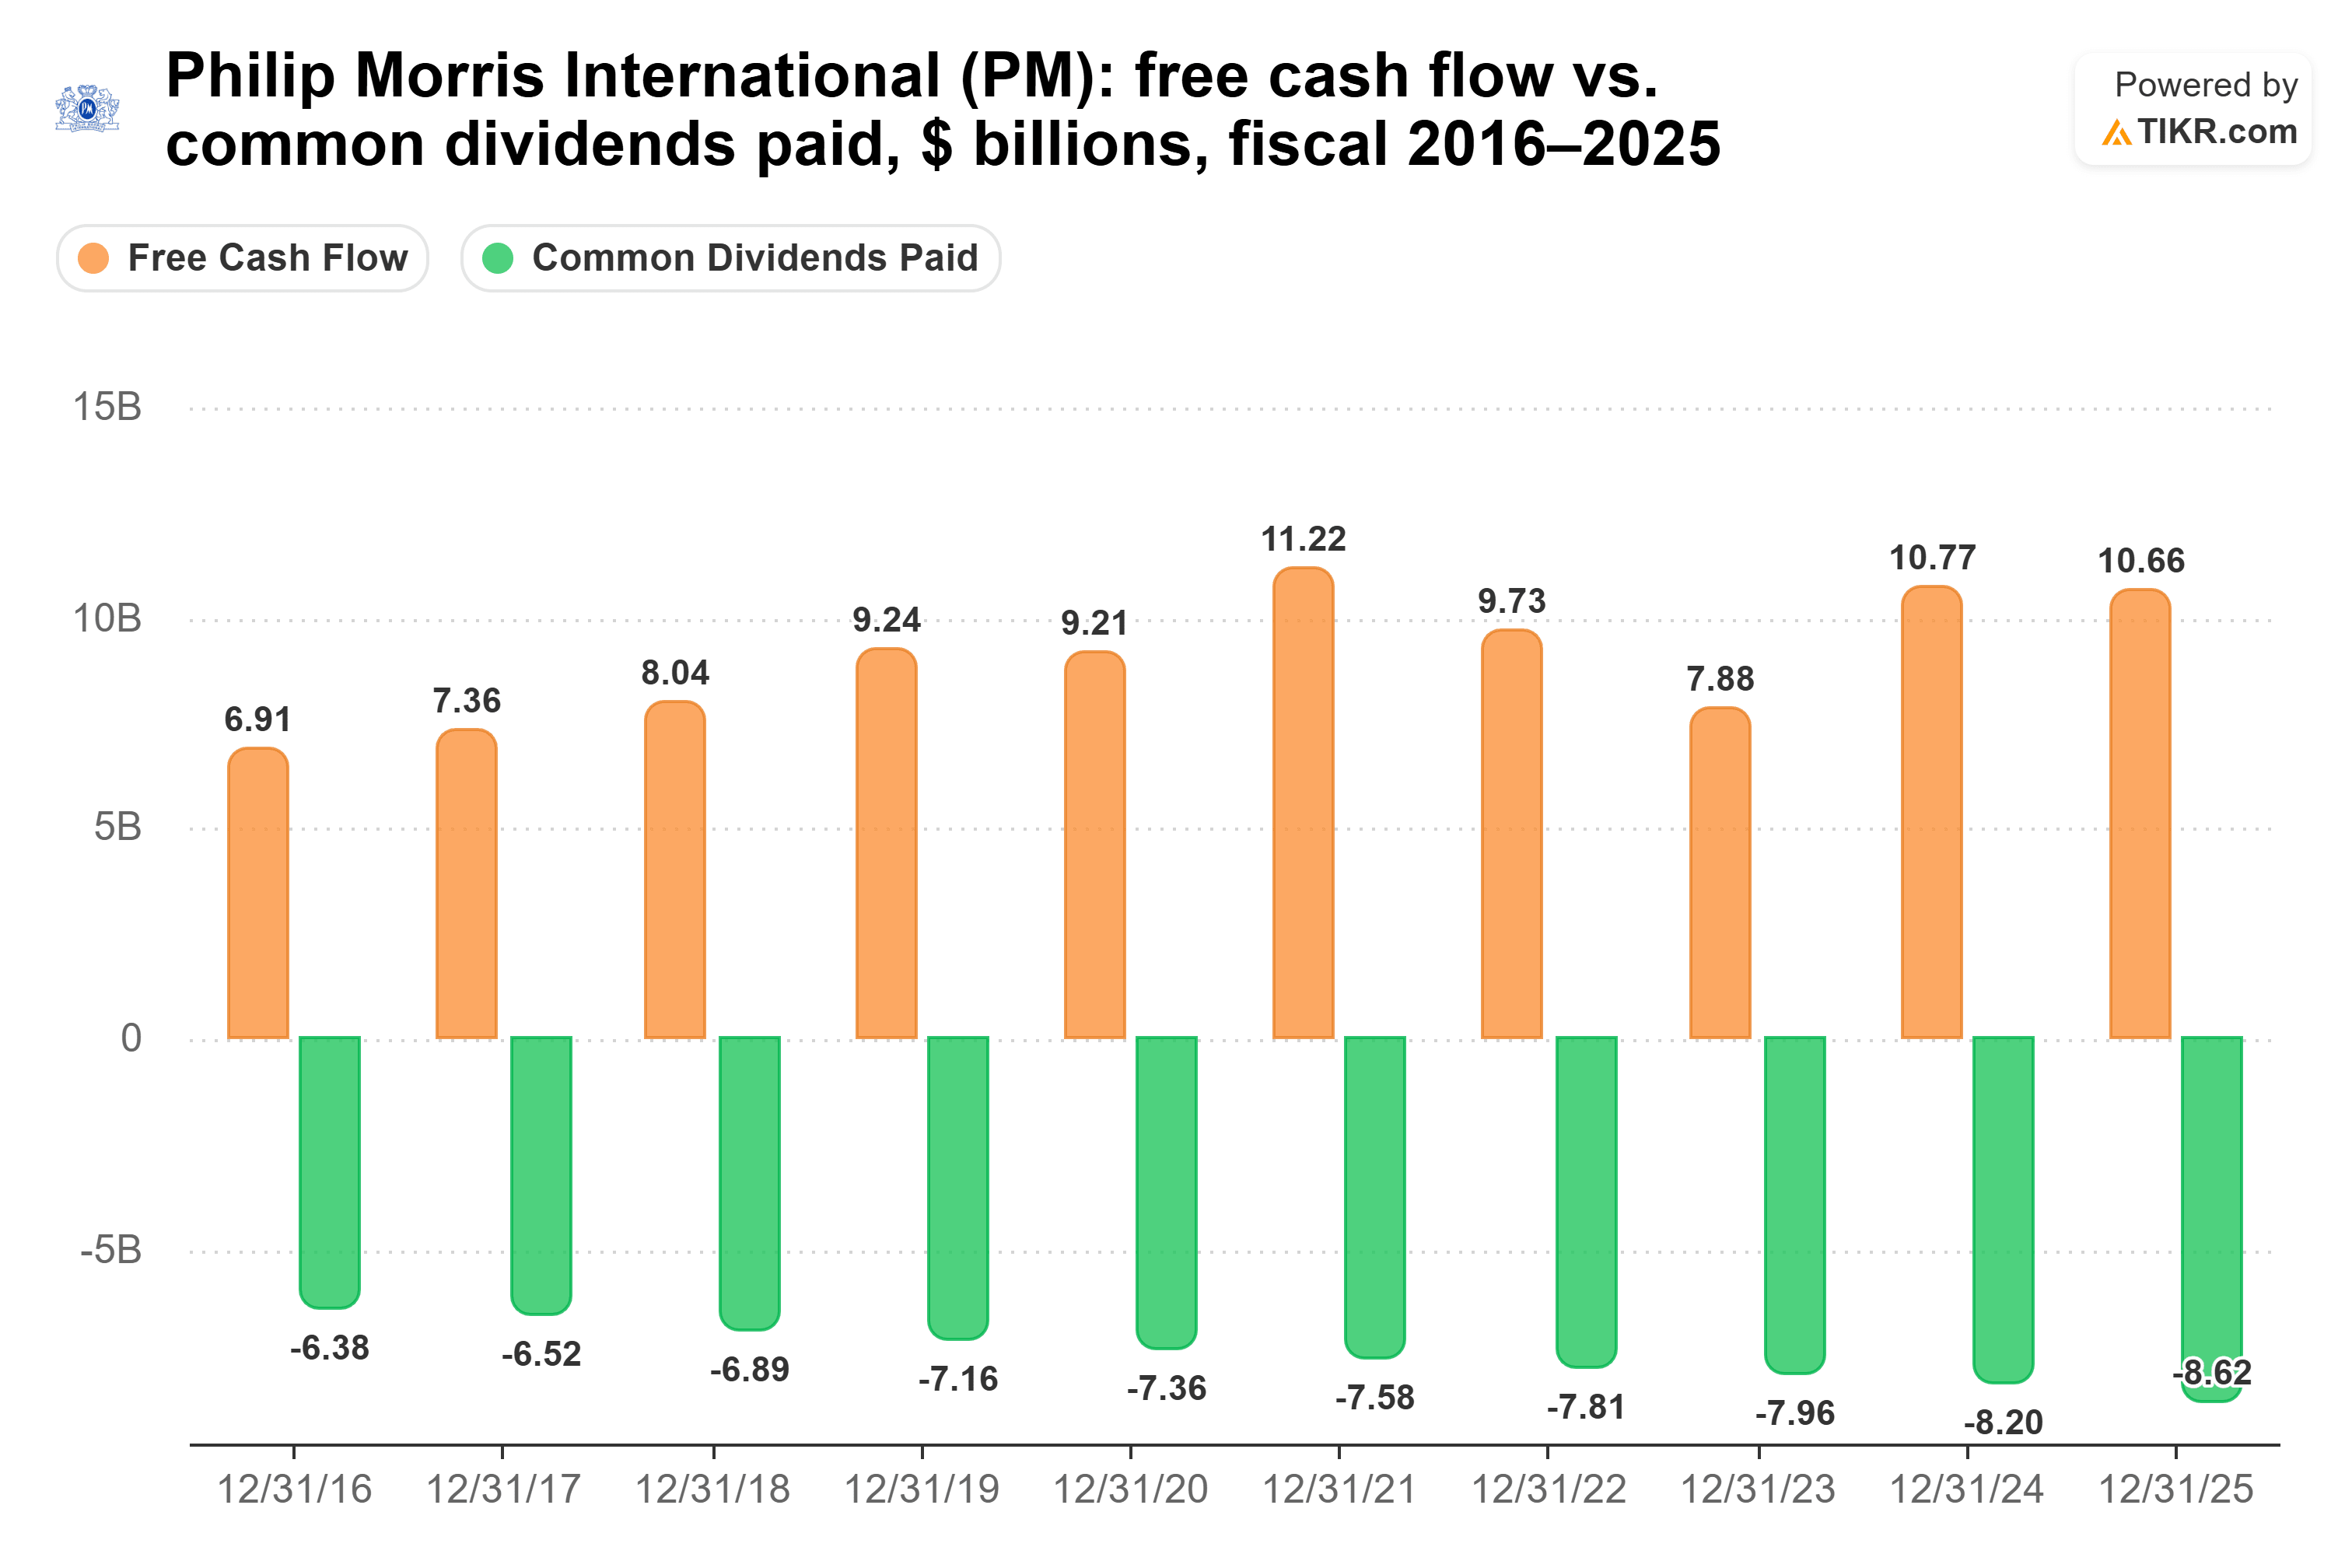
Die Dividenden beanspruchten 101 % des freien Cashflows im Geschäftsjahr 2023, 81 % im Geschäftsjahr 2025 und komfortable 68 % in den zwölf Monaten bis zum 30. September 2026.
Das ist mehr Spielraum, als Altria heute hat, bei einer unruhigeren Historie.
Das Management erwartet für 2026 einen operativen Cashflow von rund $13,5 Milliarden, obwohl es davon ausgeht, dass Energiekosten und die Konflikte im Nahen Osten und in der Ukraine im Q4 etwas stärker ins Gewicht fallen.
Also, welche Dividende gewinnt?
Wenn ich nur eine für die nächsten 10 Jahre halten kann, dann ist es Altria.
Bei der jeweiligen 5-Jahres-Dividendenwachstumsrate der Aktien bringt ein Investment von $10.000 in Altria dieses Jahr $590 und etwa $848 im Jahr 10, eine Rendite von 8,5 % auf die ursprünglichen $10.000, insgesamt etwa $7.122 über das Jahrzehnt.
Die gleichen $10.000 in Philip Morris bringen etwa $3.761, und bei diesen Raten holt sein Ertrag nie auf.
Altria muss seine Erträge weiter wachsen lassen, um dieses Tempo bei einer Ausschüttungsquote von 78 % zu halten, und Analysten erwarten das:
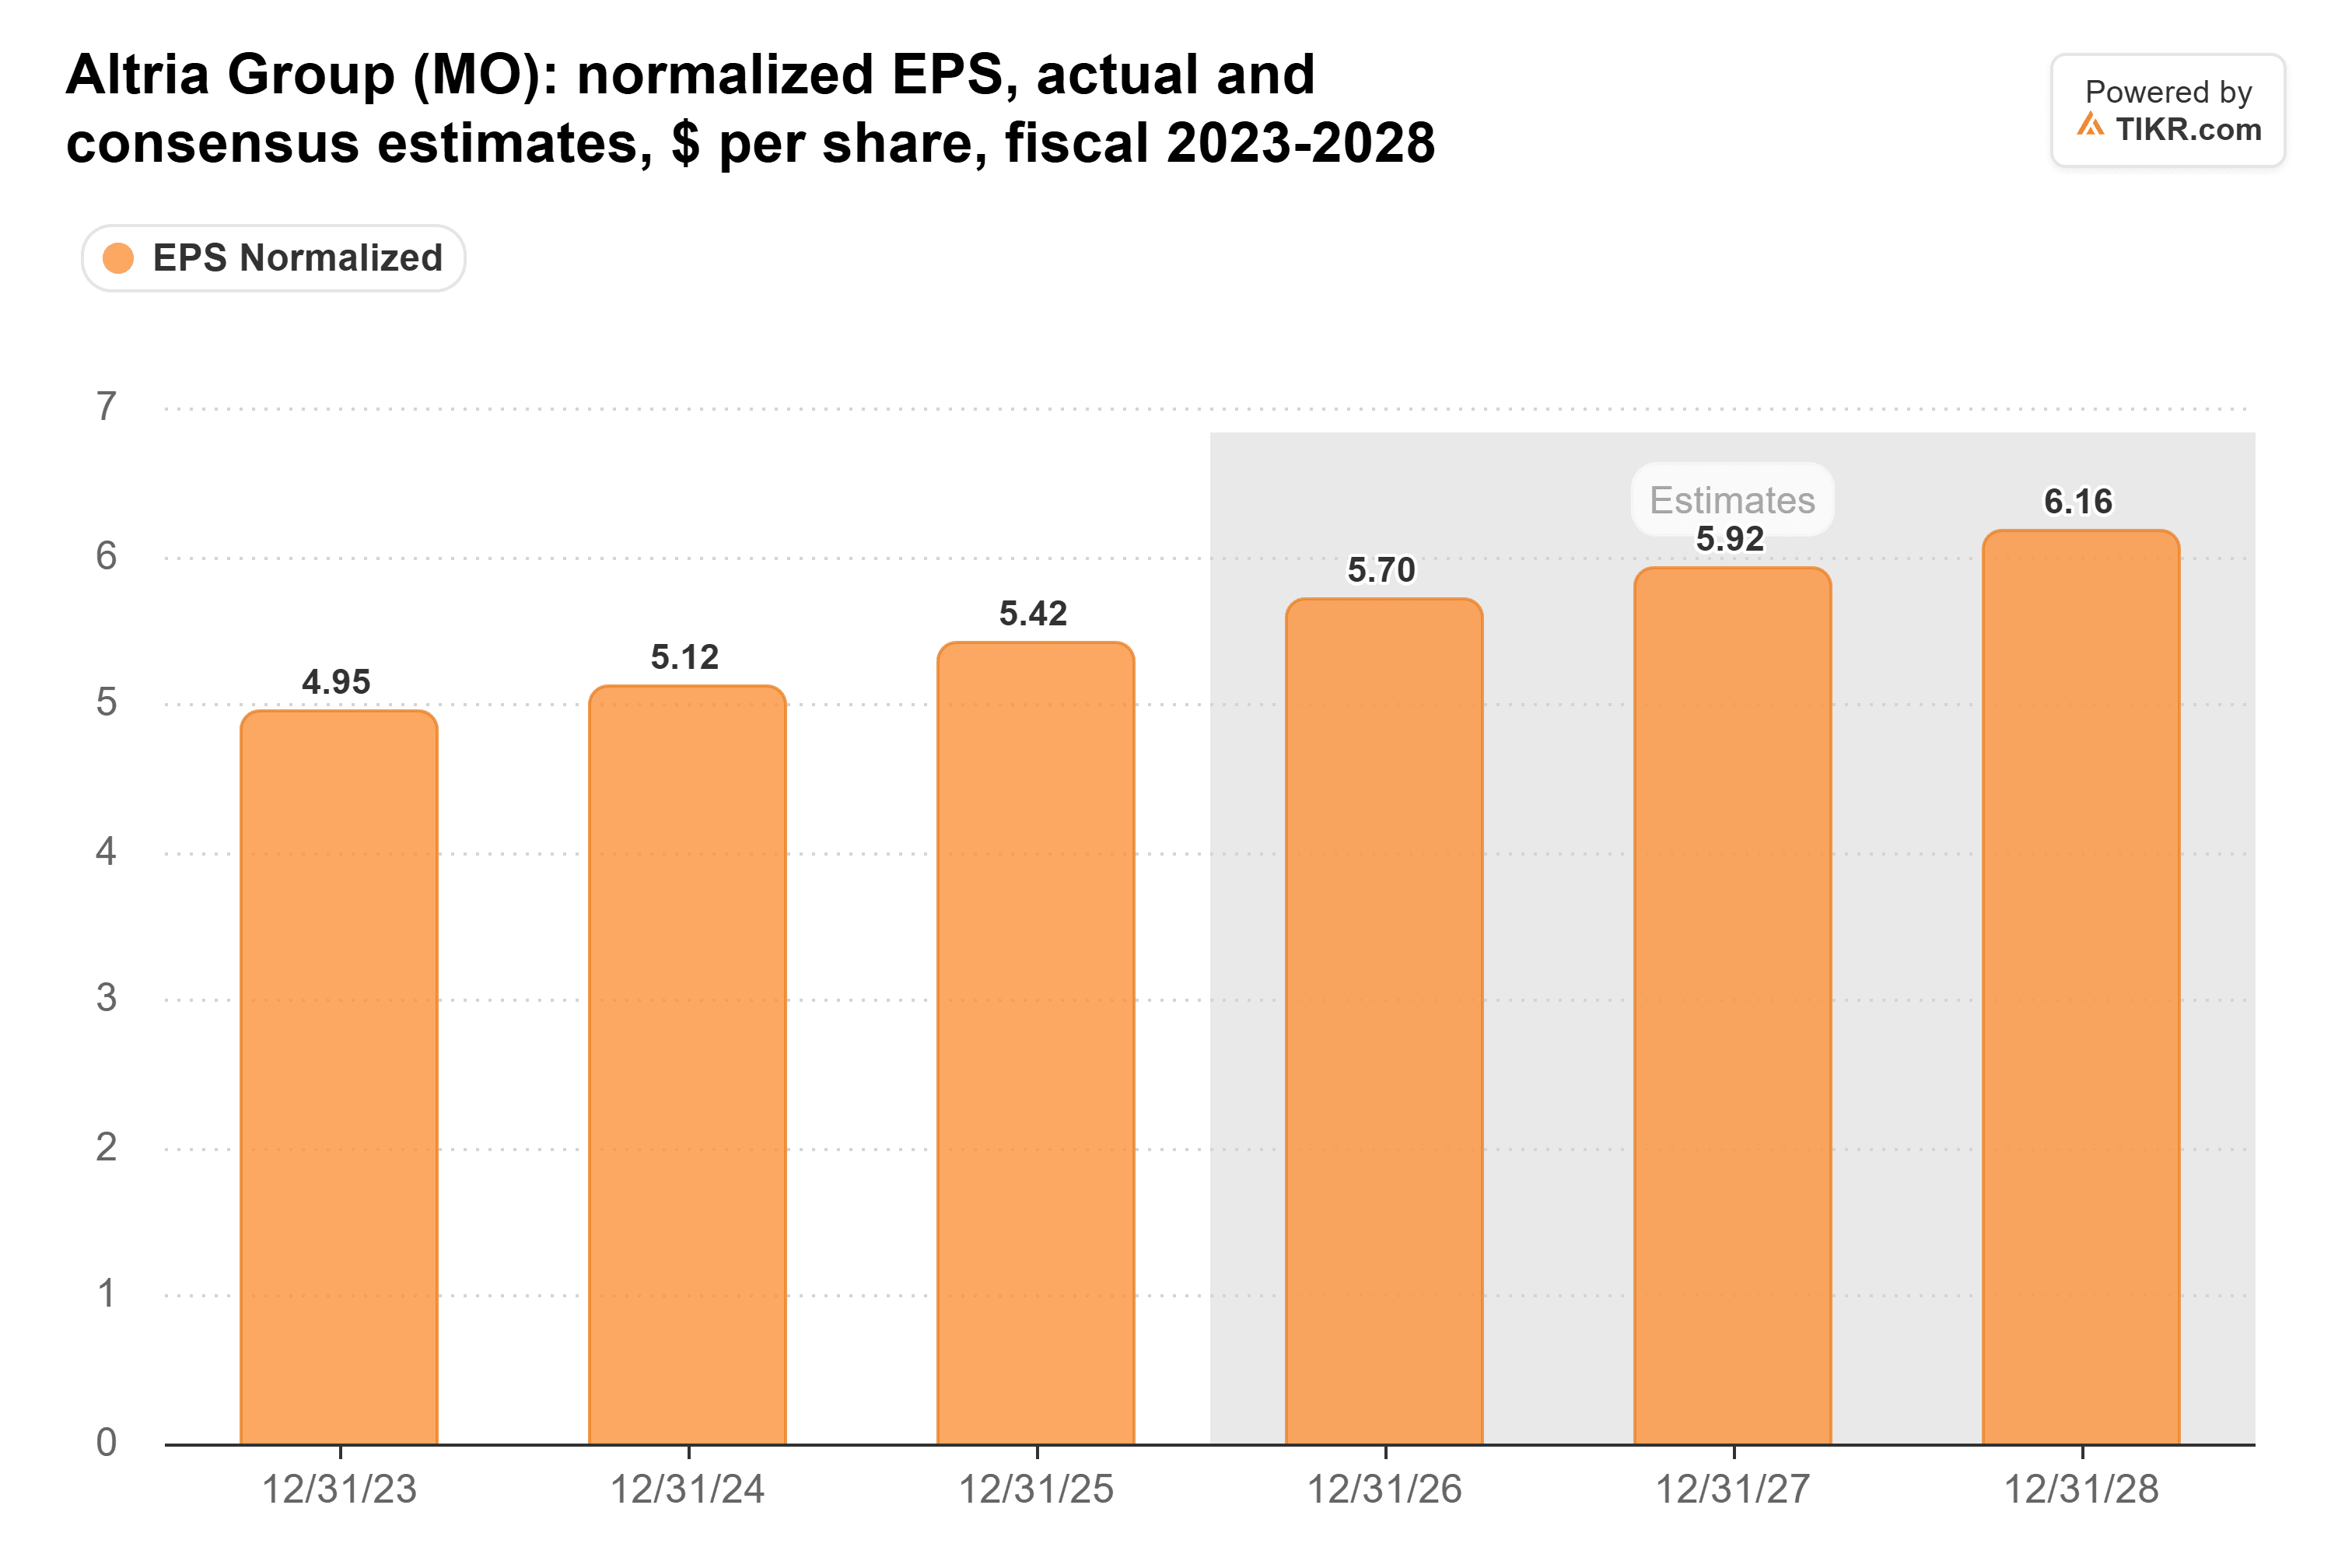
Das sind $5,42 je Aktie im Geschäftsjahr 2025, steigend auf $6,16 bis zum Geschäftsjahr 2028 – genug, um Steigerungen im mittleren einstelligen Bereich zu finanzieren, ohne die Ausschüttungsquote zu überdehnen.
Und bei einem Forward-KGV von 13x, gegenüber 22x für Philip Morris, zahle ich keinen Aufpreis dafür.
Philip Morris hat die bessere Wachstumsstory. Seine Umsätze steigen schneller, rauchfreie Produkte machen einen wachsenden Anteil davon aus, seine letzte Erhöhung übertraf die von Altria, und seine Ausschüttungsquote hat heute mehr Spielraum.
Es ist nur so, dass ich über ein Jahrzehnt lieber den viel größeren Scheck von einer Dividende nehmen würde, die Jahr für Jahr auf die gleiche Weise gedeckt wurde.
Natürlich läuft Altrias Dividendenziel nur bis 2028, also werde ich beobachten, was es danach verspricht.
Vergessen Sie Altria Group: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Reichtum sein. Aber nur, wenn man die richtigen kauft.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand… und dem mühsamen Überleben jeden Monat ausmachen, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Altria Group ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!