Die wichtigsten Punkte
- Alibaba veröffentlichte am Donnerstag, den 19. November, seine Zahlen – am selben Tag, an dem eine neue US-Regel in Kraft trat, die chinesische Unternehmen von KI-Chips in Rechenzentren im Ausland abschneidet. Das Unternehmen sagte, die Regel werde das Cloud-Wachstum im nächsten Jahr belasten.
- Die Abschneidung macht Rechenleistung teurer, und das zeigt sich zuerst im freien Cashflow, der im Septemberquartal einen Abfluss von RMB 34,5 Milliarden verzeichnete.
- NVIDIAs Ausblick geht von keinen China-Rechenzentrums-Umsätzen aus, die Lieferverluste von JD.com schrumpfen, und GDS Holdings berichtet am 25. November.
- Bei etwa dem 11-fachen des zukünftigen Gewinns erscheint Alibaba günstig bewertet, wenn das Cloud-Wachstum nahe der Obergrenze der neuen Prognose des Managements von 30 % bis 45 % bleibt und die eigenen Chips planmäßig eintreffen.
Alibaba (BABA) veröffentlichte die Ergebnisse für das Septemberquartel vor Börsenbeginn am Donnerstag, den 19. November, demselben Tag, an dem eine neue US-Regel in Kraft trat. Die Regel schließt den Weg, den chinesische Unternehmen genutzt haben, um NVIDIA-gestützte Rechenleistung in Rechenzentren außerhalb Chinas anzumieten. Die Aktie schloss mit einem Minus von 1,26 % bei 83,31 $.
NVIDIA (NVDA) gab seine eigene Antwort zu China am 17. November. JD.com (JD) berichtete am selben Tag, wie viel der Subventionskrieg bei Lieferungen es noch kostet, und GDS Holdings (GDS), das hauptsächlich für Chinas große Cloud-Anbieter Rechenzentren betreibt, berichtet am 25. November.
Singapur war der Abkürzung
Die vorläufige Endregel des Handelsministeriums erfordert eine Lizenz für den Versand fortschrittlicher Chips oder Server an jedes Rechenzentrum im Ausland, das chinesischen Unternehmen mit Hauptsitz in China große Mengen an Rechenleistung vermietet. Die Anwaltskanzlei Nixon Peabody stellte fest, dass bestehende Vereinbarungen 90 Tage Zeit haben, eine solche zu erhalten.
Alibabas Singapur-Versorgungslinie ermöglichte es seinen Ingenieuren in China, sich auf NVIDIA-Chips einzuloggen, die in Singapur standen, erklärte David Riedel von der Riedel Research Group am 12. November in CNBCs Closing Bell. Sein Urteil: "Für Alibaba im Besonderen ist es sehr schlecht."
Die Regel betrifft auch GDS, das eine Minderheitsbeteiligung an DayOne hält, einer Hyperscale-Rechenzentrumsplattform mit Sitz in Singapur. Der Anruf am 25. November sollte zeigen, ob chinesische Clouds ihre KI-Aufbauten zurück nach China verlagern.
TIKR verfolgt 41 Analysten zu Alibaba. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alibaba zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Alibaba ansehen
Analysten erwarten weiterhin eine Beschleunigung des Wachstums
Der KI-Cloud-Umsatz wuchs im Septemberquartel um 53 % auf RMB 61,0 Milliarden, schneller als die 45 % im Juniquartal. Die bereinigte EBITA-Marge des Segments stieg auf 14,5 % von 11,6 % im Juniquartal. Analysten erwarten, dass der Gesamtumsatz im Geschäftsjahr bis März 2027 um etwa 9 % wächst, im darauffolgenden Jahr um fast 13 % und im Geschäftsjahr 2029 um fast 15 %, gegenüber 3 % im Geschäftsjahr 2026.
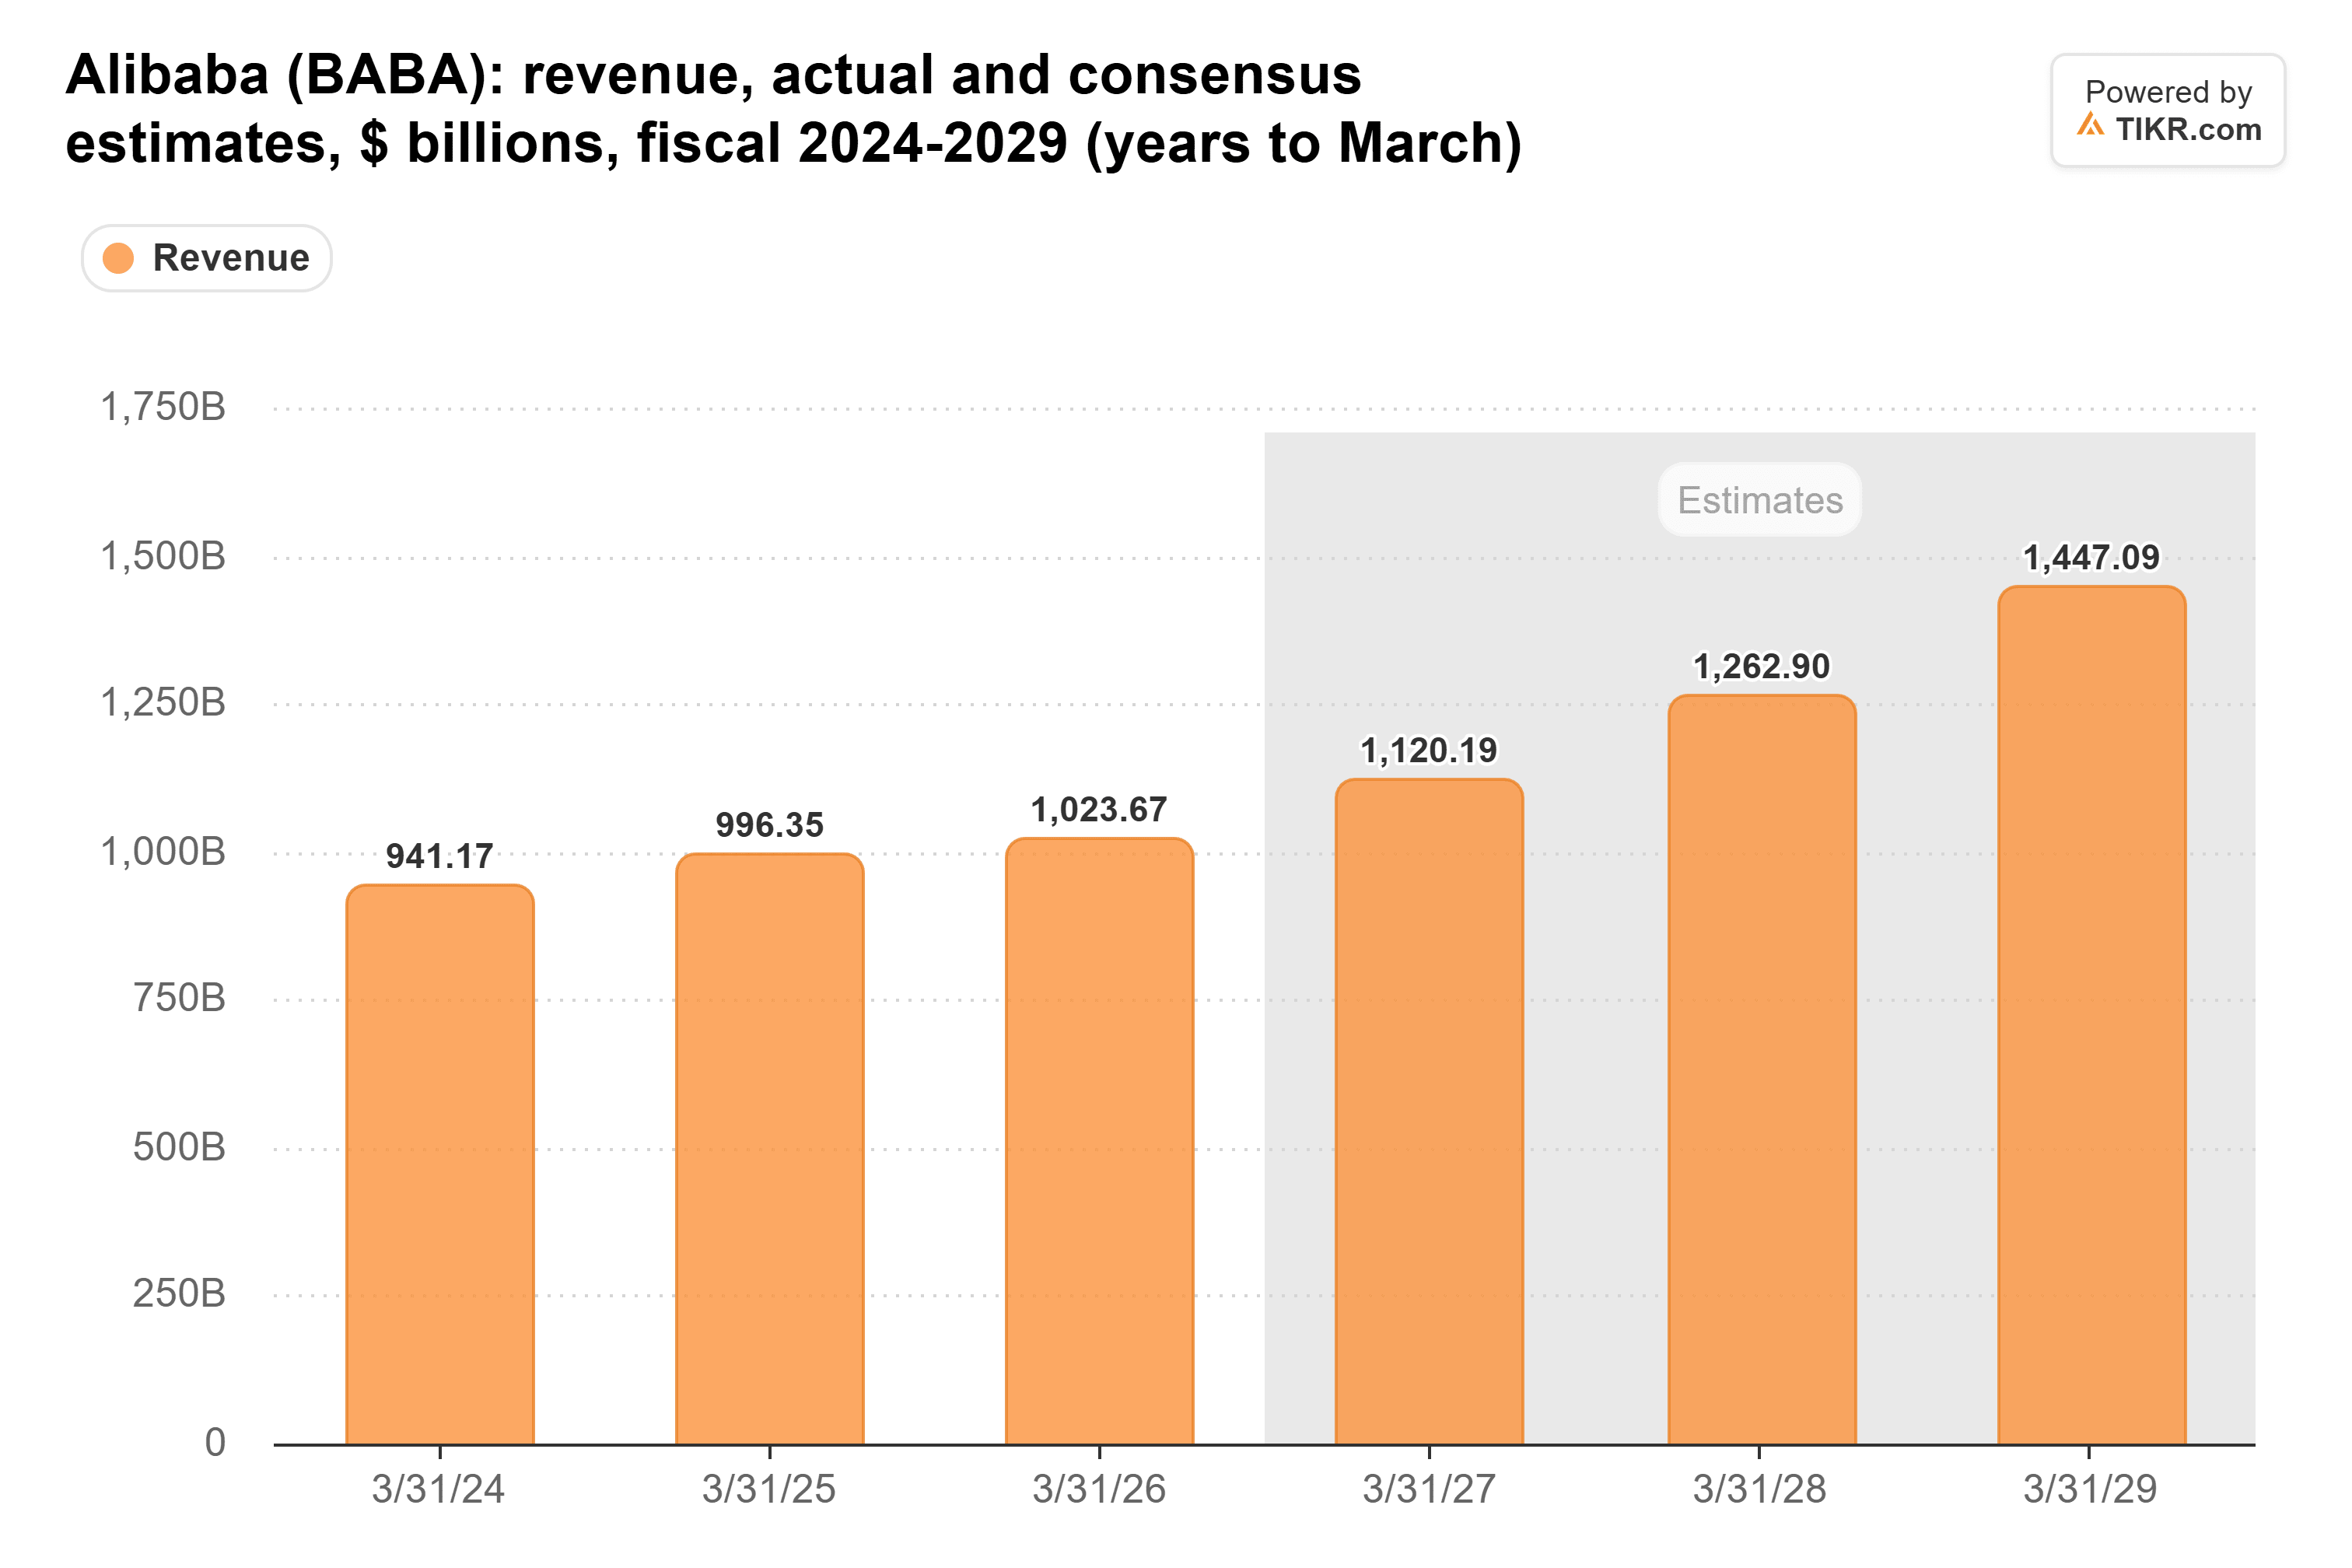
Diese Schätzungen wurden vor dem Anruf am 19. November festgelegt, bei dem das Management sagte, das Cloud-Umsatzwachstum könnte im nächsten Jahr bei 30 % bis 45 % liegen, während es die Regel verarbeitet. Sie stützen sich auch hauptsächlich auf die Cloud: Der vergleichbare Kundenmanagement-Umsatz auf Taobao und Tmall wuchs im Septemberquartal nur um 1 %.
Die Rechnung zeigt sich im freien Cashflow
Im Septemberquartal betrugen die Investitionsausgaben (Capex) RMB 50,5 Milliarden, ein Plus von 60 % gegenüber dem Vorjahresquartal, gegenüber RMB 15,7 Milliarden Cashflow aus der Geschäftstätigkeit. Das hinterließ einen Abfluss beim freien Cashflow von RMB 34,5 Milliarden, größer als die RMB 21,8 Milliarden im Vorjahresquartal. Die Grafik zeigt, dass die Investitionsausgaben in den meisten Quartalen seit Mitte 2025 den operativen Cashflow übersteigen:
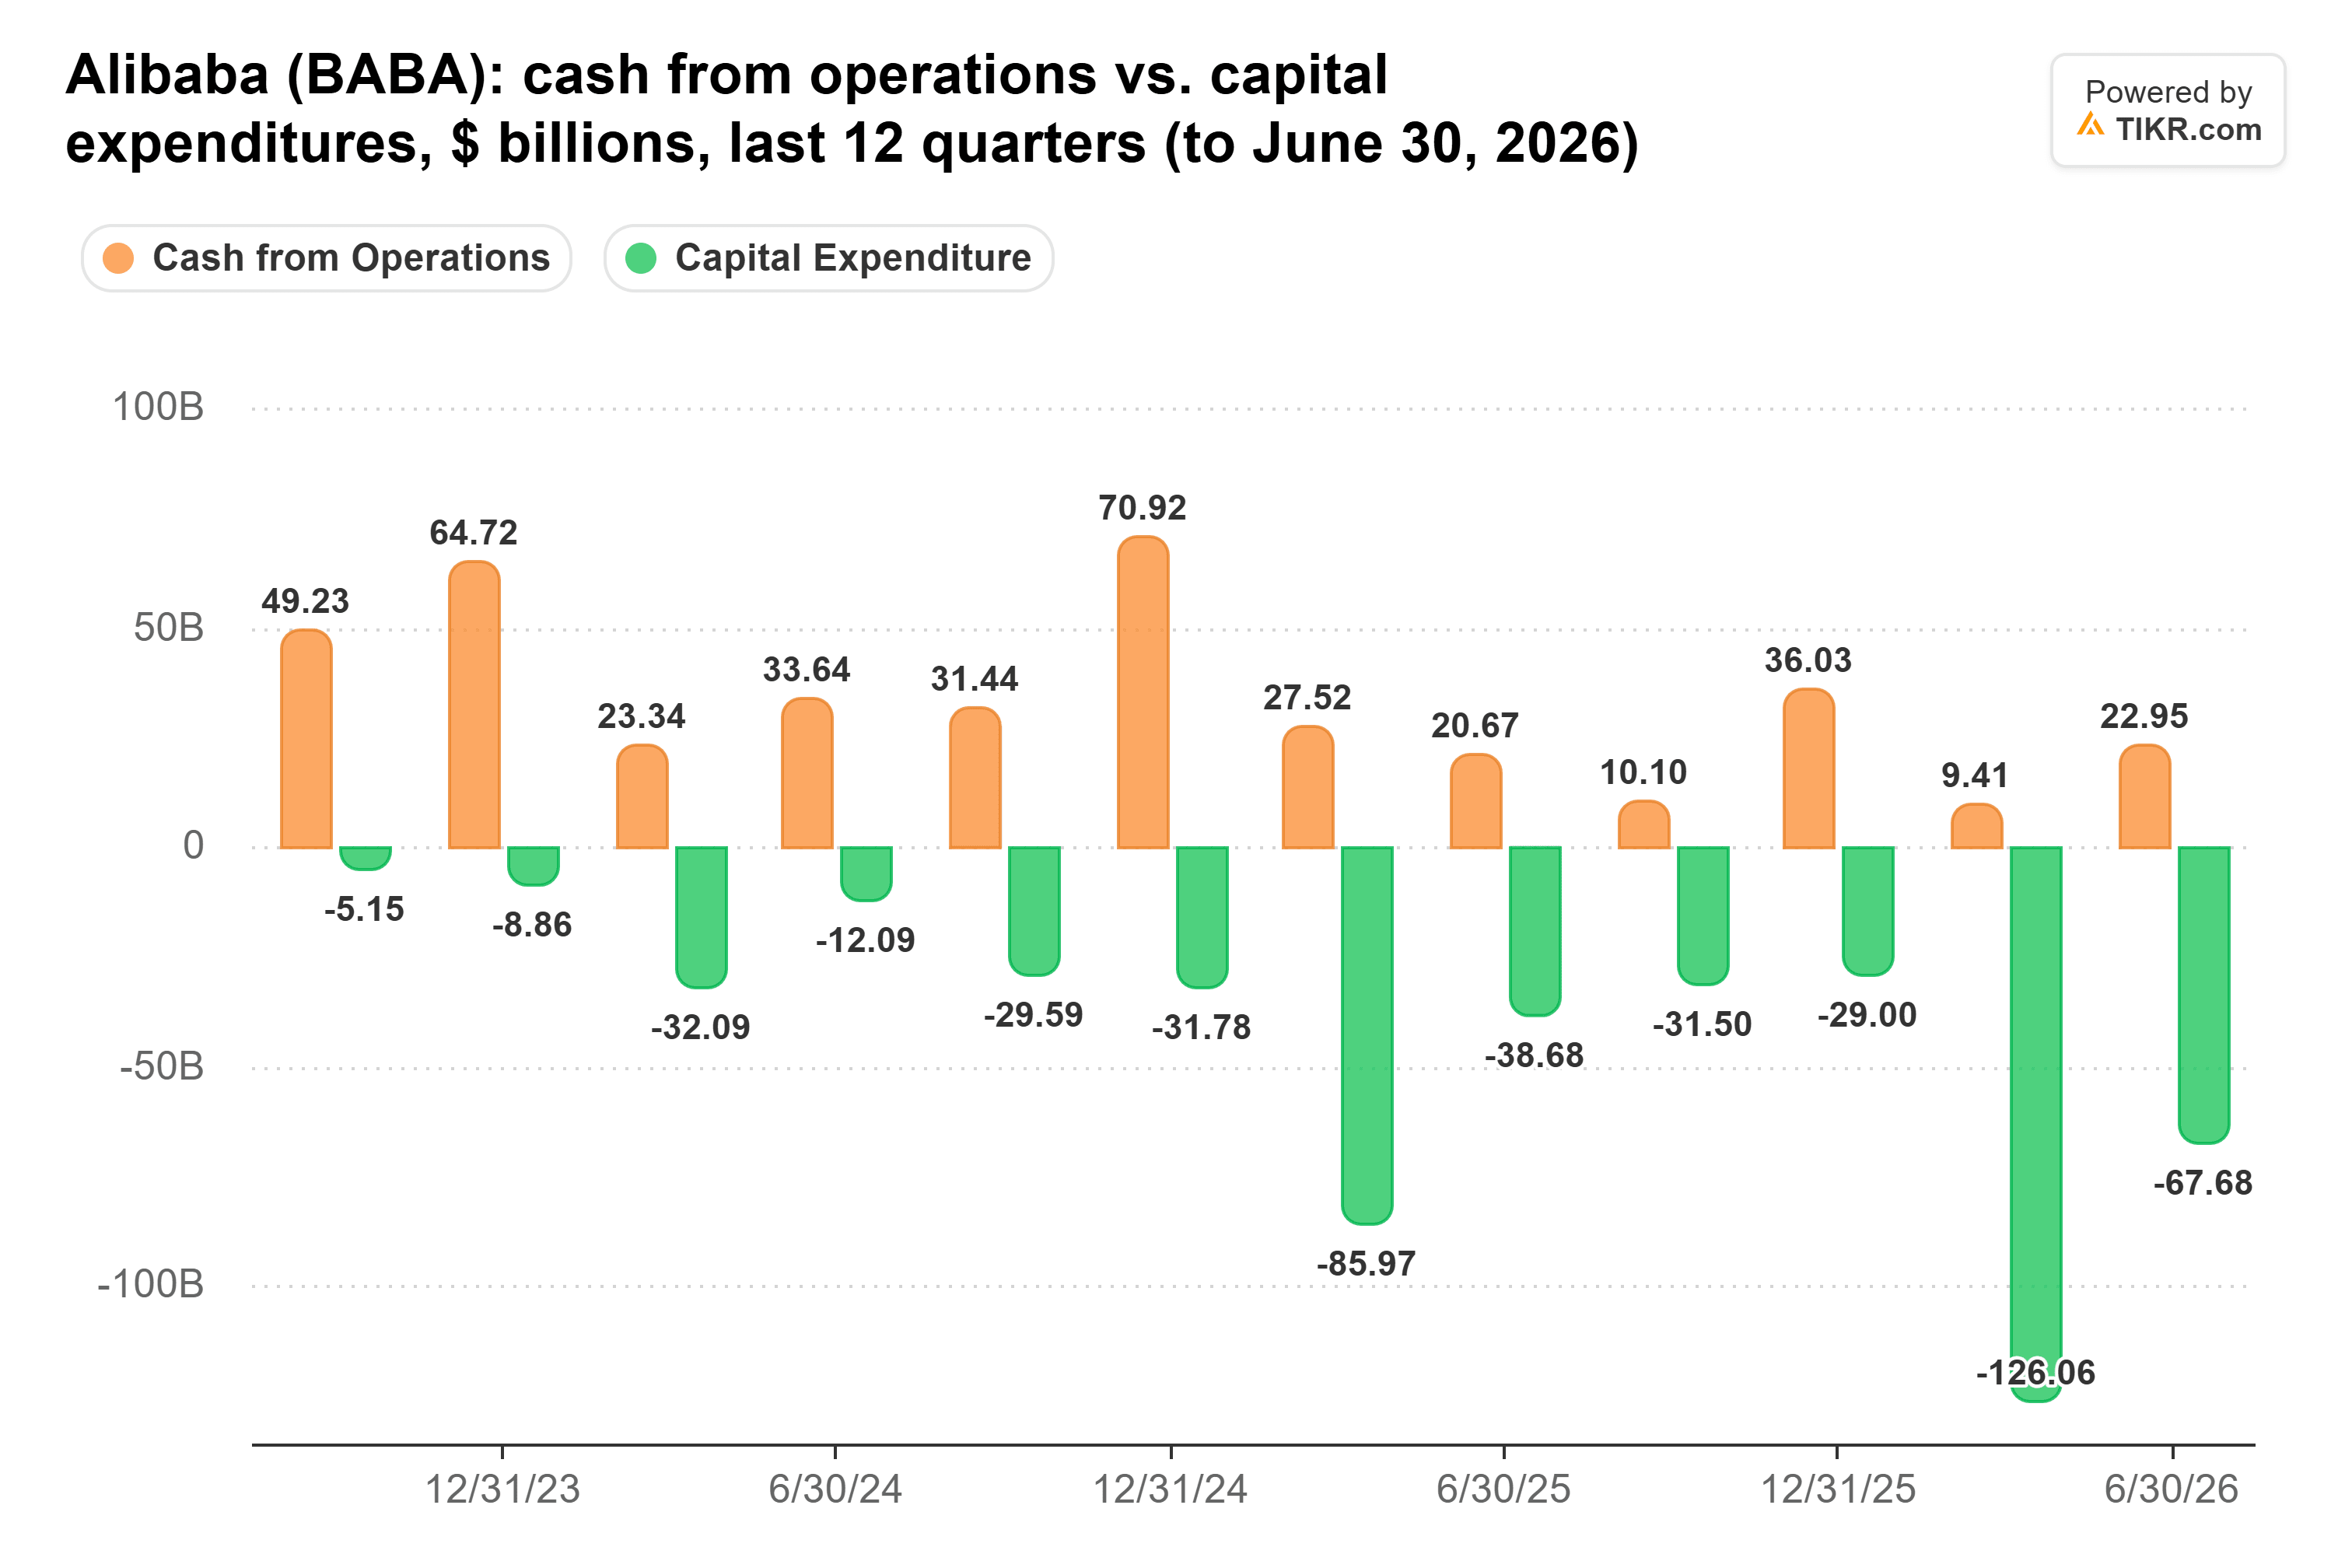
Analysten erwarten RMB 198,4 Milliarden an Investitionsausgaben für das gesamte Geschäftsjahr. Nach RMB 118,2 Milliarden in der ersten Jahreshälfte impliziert das etwa RMB 40 Milliarden pro Quartal von nun an. Die größere Zahl ist der RMB 380 Milliarden Drei-Jahres-Plan, von dem Alibaba bis zum 30. Juni RMB 190 Milliarden ausgegeben hatte, und der Anruf am 19. November stellte dessen Größe in Frage: Das Management sagte, sein langfristiges Ziel von 20 Gigawatt Rechenleistung könnte aufgrund der neuen Regeln nach unten korrigiert werden. Im Mai hatte das Management gesagt, dass ein neuer Server doppelt so viel kostet wie vor einem Jahr, sodass jede Kapazität, die Alibaba nun anderswo finden muss, wahrscheinlich noch mehr kosten wird.
JD.com zeigt, dass die andere Belastung schrumpfen kann: Es erzielte im Septemberquartal einen GAAP-Betriebsgewinn von RMB 5,2 Milliarden, gegenüber einem Verlust von RMB 1,1 Milliarden im Vorjahresquartal, angeführt vom Essensliefergeschäft. Alibaba zeigte die gleiche Wende am 19. November, als die bereinigte EBITA seiner E-Commerce-Gruppe um 243 % stieg, hauptsächlich aufgrund einer deutlichen Verlustreduzierung im Schnellliefergeschäft. Das lässt mehr operativen Cashflow für Server übrig.
NVIDIAs Prognose legt mehr Gewicht auf T-Head
NVIDIAs Ausblick für das Januarquartal geht von keinen Umsätzen mit Rechenzentrums-Rechenleistung aus China aus. Das lässt Alibaba auf seine eigenen T-Head-Chips und auf die exportkonformen NVIDIA-Karten angewiesen, die es laut Reuters-Bericht im Oktober bestellt hatte. IDC beziffert den Marktanteil von T-Head im ersten Halbjahr 2026 auf 7 % des chinesischen Marktes für KI-Beschleuniger in Rechenzentren, aber das Management hat gesagt, dass T-Heads-Chips bei der Leistung noch hinter ausländischen Konkurrenten zurückliegen. Am 19. November sagte Alibaba, dass T-Heads neuer Zhenwu V900 für das erste Quartal 2027 für die kommerzielle Veröffentlichung geplant ist, und das Management erwartet, dass der Großteil seiner zusätzlichen KI-Chip-Kapazität nach 2027 von eigenen Chips stammen wird.
Beim 11-fachen ist viel Schmerz eingepreist
Alibaba notiert beim 11-fachen des zukünftigen Gewinns, unter seinem Fünfjahresdurchschnitt von 13x und weit entfernt von den 25x, die es im Januar erreichte.
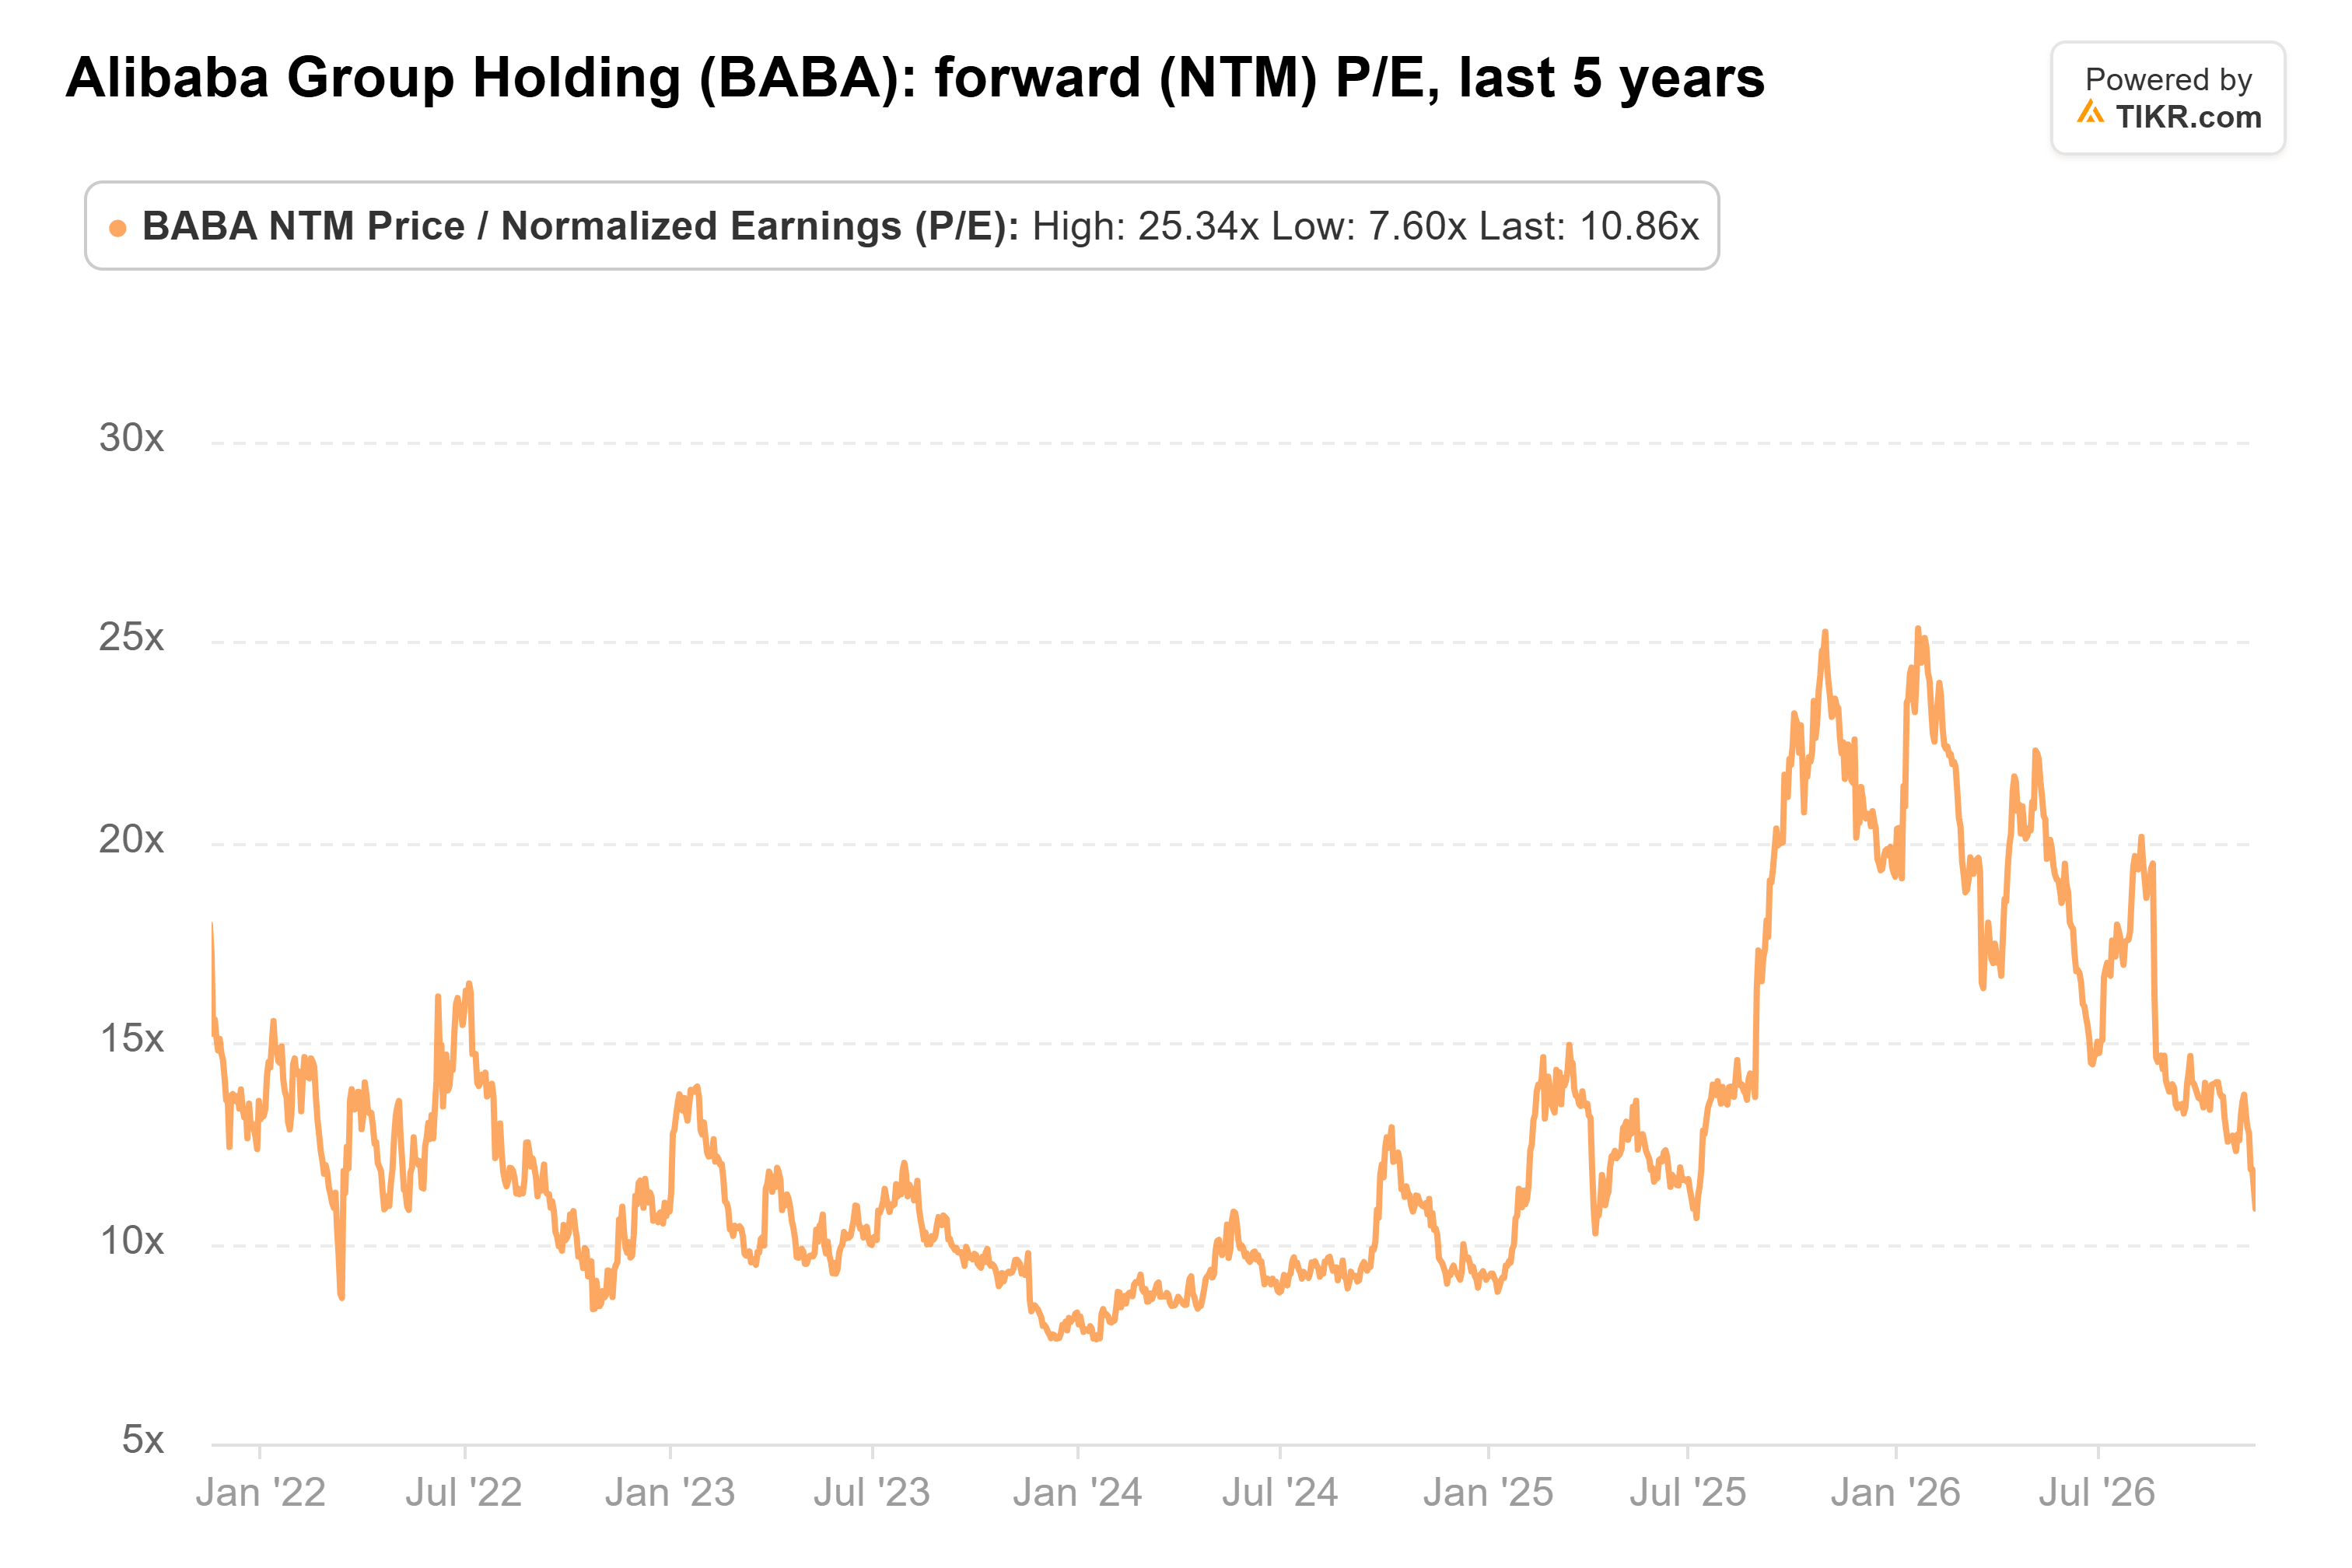
Mit etwa 30,7 Mrd. $ Netto-Cash zum 30. Juni, bevor es im August etwa 10,2 Mrd. $ durch eine Aktienemission aufbrachte, kann sich Alibaba die Kosten der Abschneidung leisten. CFO Toby Xu sagte in der Ergebnisveröffentlichung, dass Alibaba "disziplinierte Investitionen in KI-Fähigkeiten beibehalten" werde, während die KI-Monetarisierung anläuft, und dabei auf einen positiven freien Cashflow abziele. Wenn das Cloud-Wachstum nahe der Obergrenze der Spanne von 30 % bis 45 % bleibt und der V900 planmäßig landet, ist das 11-fache zu günstig für ein Cloud-Geschäft, das immer noch schneller als 50 % wächst. Wenn das Wachstum sich in Richtung 30 % bewegt, wird das KGV wahrscheinlich mit den Schätzungen nachgeben.
Beobachten Sie die Cloud-Marge gegenüber 14,5 %, wenn Alibaba das nächste Mal berichtet. Das Management erwartet, dass 2027 und 2028 die Jahre sein werden, in denen Rechenleistung in China am knappsten ist, was die Preise stützen sollte, wenn Alibaba die Versorgung sichern kann. Der Unsicherheitsfaktor ist immer noch Chinas Handelsministerium, das Gegenmaßnahmen versprochen hat, falls die USA die Regel durchsetzen, aber nicht gesagt hat, welche.
Was ist die Alibaba-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alibaba wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!