Die wichtigsten Punkte
- Die Alibaba-Aktie fiel in den 12 Monaten bis zum 11. November um 36,9%. Die Ausgaben für KI und Quick Commerce reduzierten den normalisierten (non-GAAP) Gewinn pro ADS im Geschäftsjahr 2026 um 59%.
- DBS hat eine Kaufempfehlung und ein Kursziel von 207 $ für Alibaba, was 104% über dem Schlusskurs vom 11. November von 101,52 $ liegt.
- Gemessen am Gewinn, den Analysten in einem Jahr erwarten, entspricht 207 $ etwa dem 19,6-fachen, was grob 52% über dem Fünfjahresdurchschnitt von Alibaba von 13x liegt.
- Analysten erwarten, dass der Gewinn bis zum Geschäftsjahr 2028 mehr als verdoppelt wird, und der Bericht vom 19. November ist der nächste Test.
Alibaba (BABA) fiel in den 12 Monaten bis zum 11. November um 36,9%, und DBS sieht sie immer noch mehr als verdoppelt. Sein Kursziel von 207 $ liegt 104% über dem Schlusskurs von 101,52 $ an diesem Tag.
In diesem Zeitraum haben Alibabas Ausgaben für KI und Quick Commerce tief in seine Gewinne geschnitten. Auch das Angebot ist ein Problem: Chinesische Käufer, darunter Alibaba, warten immer noch auf Chips von Nvidia (NVDA).
Zuerst Ausgaben, dann Gewinne
Die Investitionsausgaben stiegen im Geschäftsjahr 2026 (das Jahr endete März 2026) auf 126,1 Mrd. RMB (etwa 18,3 Mrd. $), gegenüber 32,1 Mrd. RMB zwei Jahre zuvor. Der Vorstoß in den Quick-Commerce-Bereich nagte ebenfalls an den Gewinnen, und die normalisierten Erträge fielen in RMB um 59% auf 26,80 RMB pro ADS.
Das Juni-Quartal brachte keine Erleichterung: Das bereinigte EBITA fiel um 30%, und der freie Cashflow war ein Abfluss von 44,7 Mrd. RMB (etwa 6,6 Mrd. $).
Am 4. November berichtete Bloomberg, dass chinesische Technologieunternehmen, darunter Alibaba, etwa 6 Millionen Nvidia RTX Pro 5500 Chips bestellt haben, aber in den nächsten vier Monaten nur etwa 1% davon erwarten.
Das Kursziel von 207 $ von DBS basiert auf zwei Geschäftsbereichen
Der DBS-Analyst Andy Yu behielt seine Kaufempfehlung bei und erhöhte sein Kursziel im August auf 207 $, wobei er Alibabas Kernhandels- und Cloud-Geschäfte separat bewertete.
Die neueste Entwicklung ist T-Head. Am 10. November gab Alibaba bekannt, dass die Hongkonger Börse die Abspaltung seiner Chip-Einheit genehmigt hat, die am 11. September einen Börsengang beantragt hatte. Aber Alibabas Ankündigung bezeichnet die Abspaltung im Vergleich zu seinen Gesamtvermögenswerten, Umsätzen und Nettoeinkommen als unbedeutend, daher wird T-Head die Aktie nicht allein auf 207 $ bringen.
TIKR verfolgt 41 Analysten zu Alibaba. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alibaba zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Alibaba an
Analysten erwarten eine Erholung von Alibabas Gewinnen
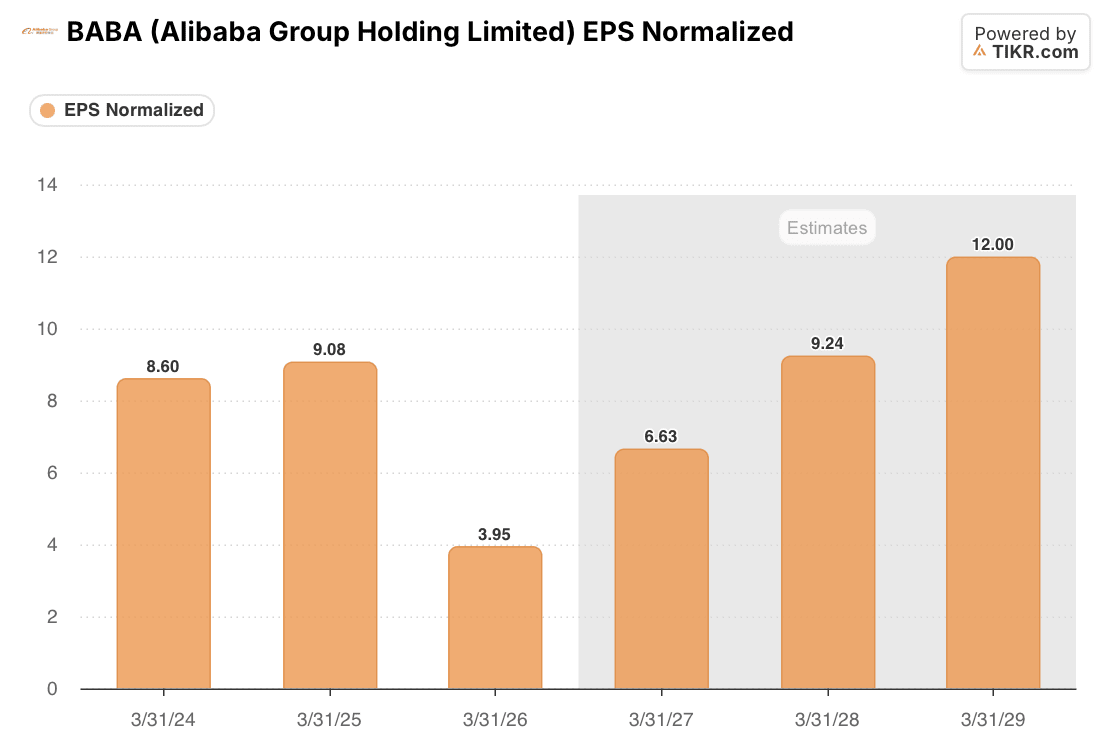
Das durchschnittliche Kursziel der Analysten liegt bei 184 $, gegenüber 198 $ Ende 2025. Sie erwarten normalisierte Erträge von 6,63 $ pro ADS im Geschäftsjahr 2027, 9,24 $ im Geschäftsjahr 2028 und 12,00 $ im Geschäftsjahr 2029:
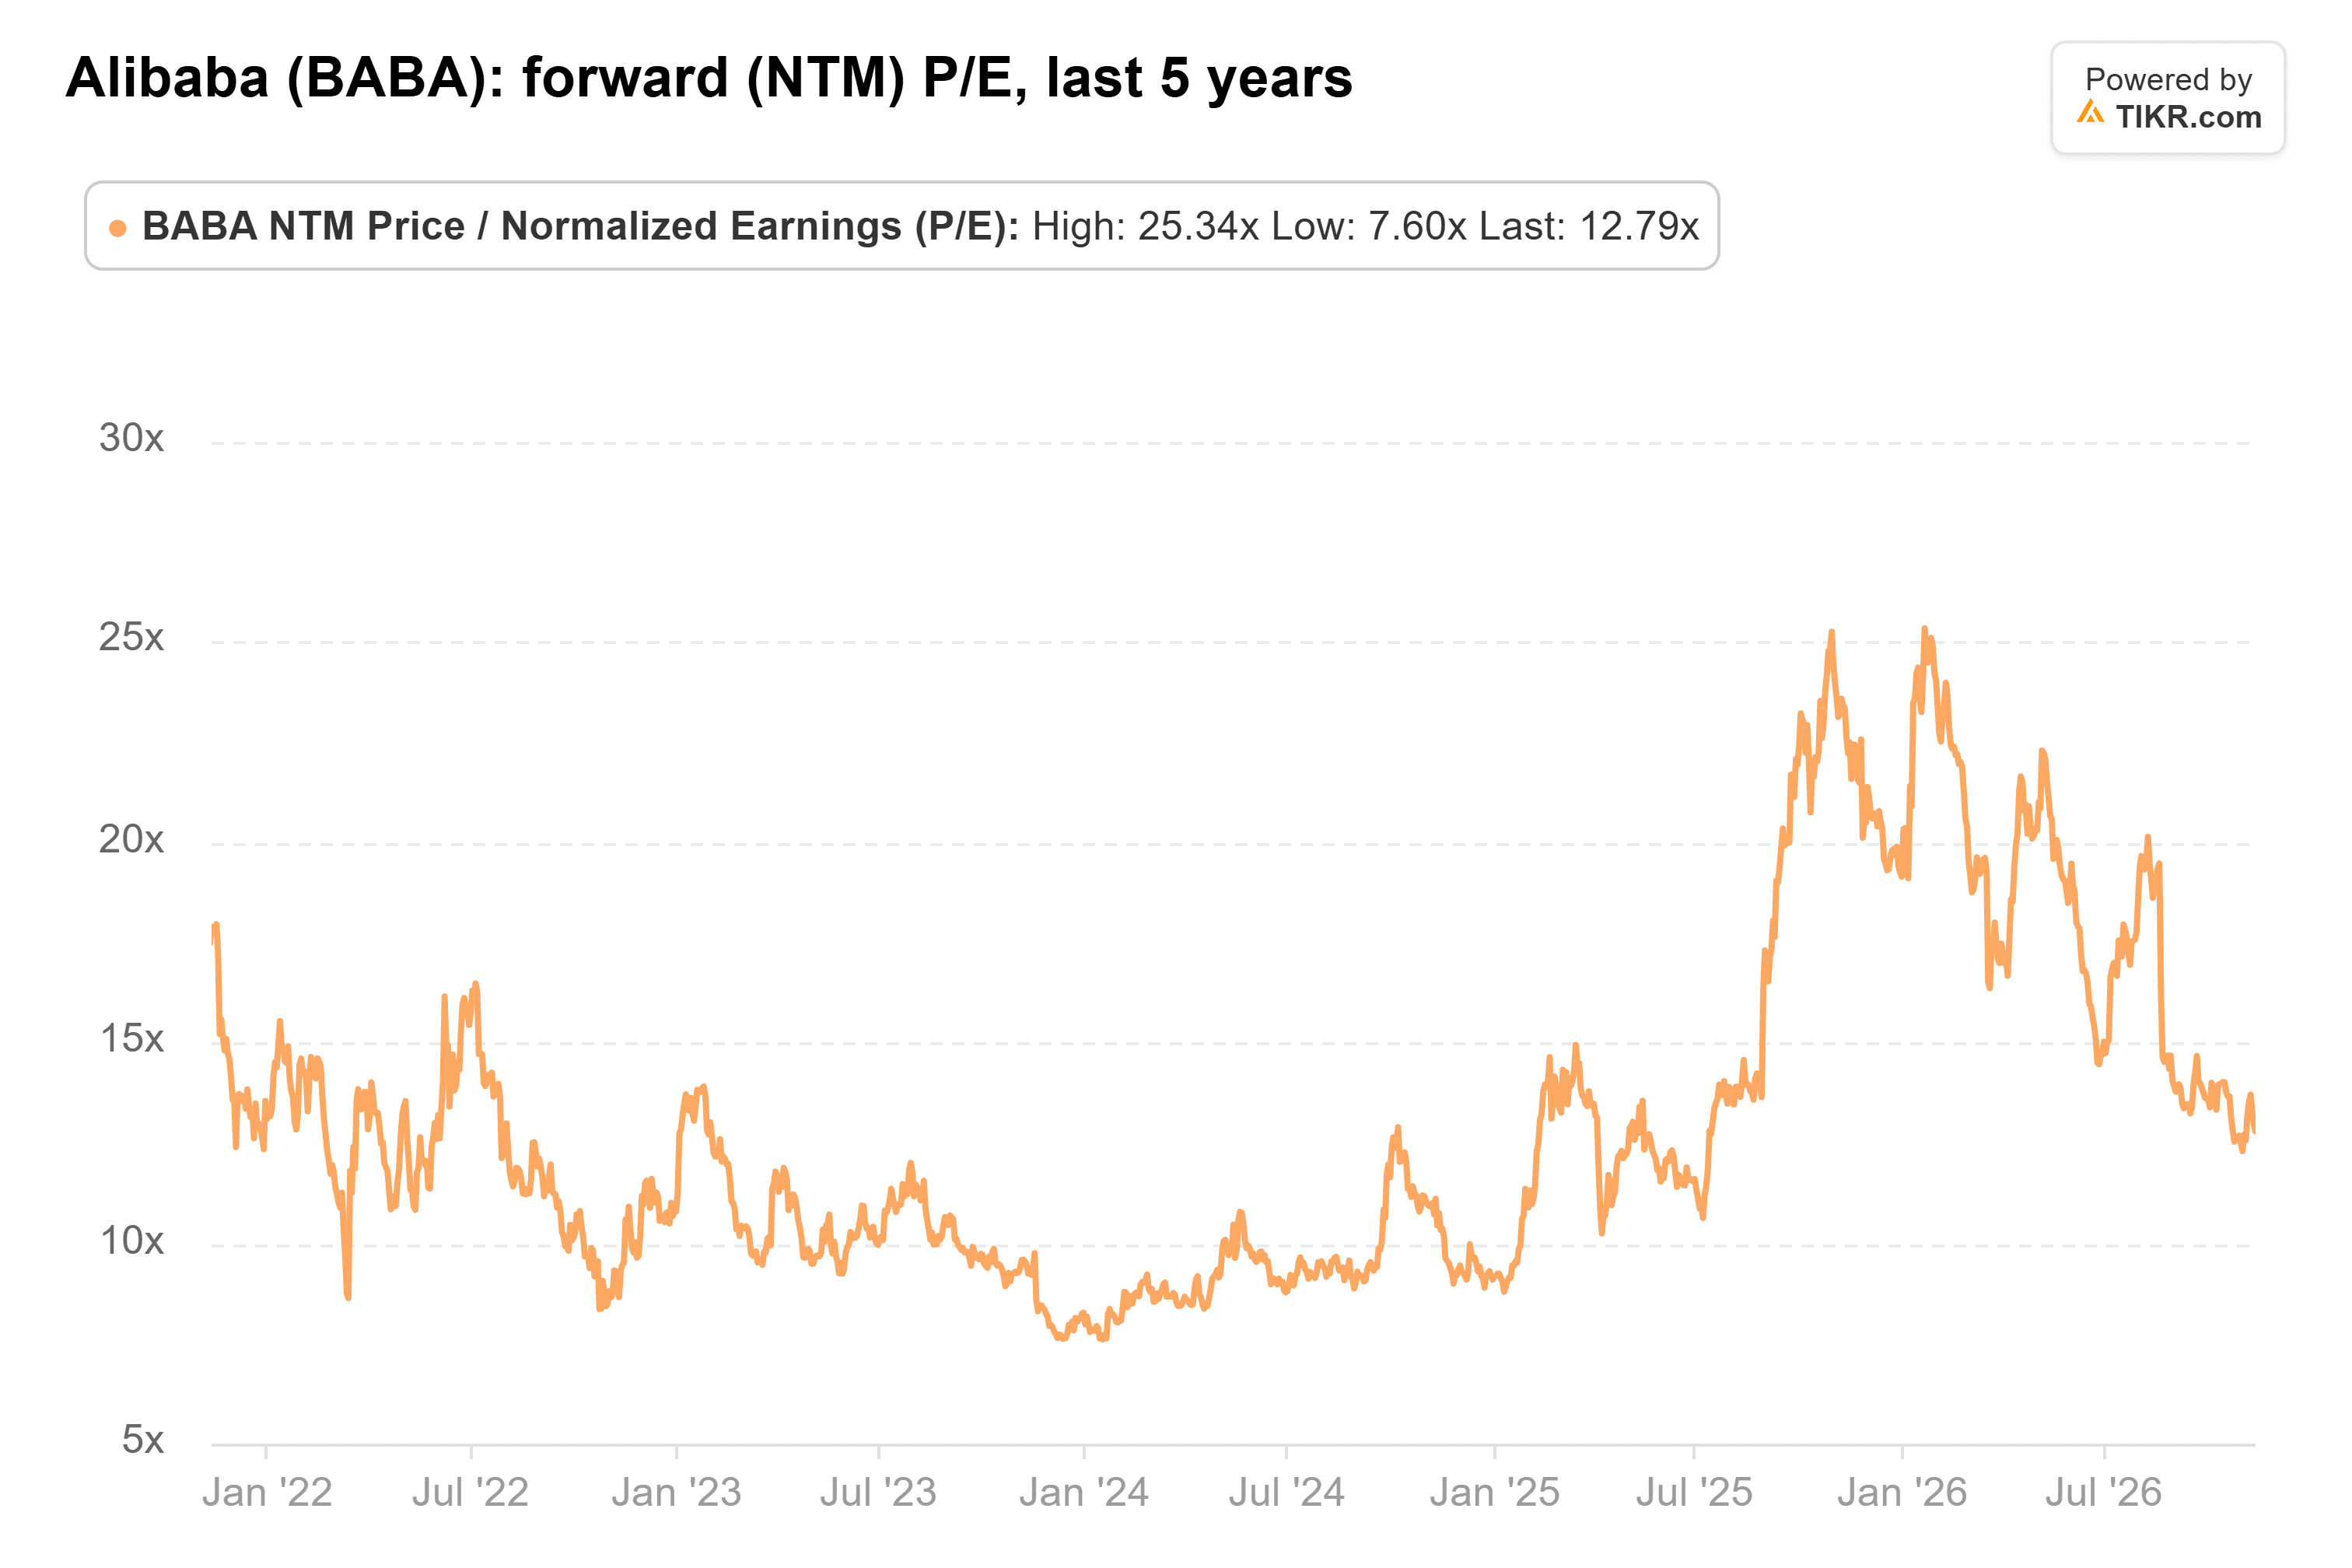
Mit dem 13-fachen des zukünftigen Gewinns notiert die Aktie genau auf ihrem Fünfjahresdurchschnitt, deutlich unter den 25x, die sie im Januar erreichte:
Was das Kursziel von 207 $ von Alibaba verlangt
Ein 12-Monats-Kursziel ist ein Kurs in einem Jahr, daher sollte es gegen die in einem Jahr erwarteten Gewinne gesetzt werden, die Analysten etwa ein Drittel über der heutigen Schätzung für die nächsten zwölf Monate sehen. Auf dieser Basis entspricht 207 $ etwa dem 19,6-fachen, grob 52% über Alibabas üblichem KGV. Das liegt unter dem Januar-Höchststand, aber es erfordert immer noch eine Neubewertung zusätzlich zur Erholung.
Das Risiko ist Cash: Analysten erwarten, dass die Investitionsausgaben im Geschäftsjahr 2027 auf 198,4 Mrd. RMB (etwa 30 Mrd. $) steigen und der freie Cashflow negativ bleibt.
Was der Bericht von Alibaba vom 19. November zeigen muss
Mit dem 13-fachen notiert Alibaba zu seinem üblichen KGV, basierend auf Gewinnen, von denen Analysten erwarten, dass sie sich vom Geschäftsjahr 2026 bis zum Geschäftsjahr 2028 mehr als verdoppeln. Das ist ein guter Grund, sie zu besitzen. Aber innerhalb eines Jahres auf 207 $ zu kommen, erfordert diese Erholung plus ein KGV nahe 20x, und ich würde nicht auf beides zählen.
Am 19. November würden ein externes Cloud-Wachstum über den 45% vom Juni und ein geringerer Verlust in den KI-Laboren und -Anwendungen als die 13,9 Mrd. RMB (etwa 2,0 Mrd. $) vom Juni die Erholung auf Kurs halten.
Was ist die Alibaba-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alibaba wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Alibaba kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!