Wichtige Erkenntnisse
- Die Dorsal Capital Management, die 6,64 Milliarden Dollar verwaltet, hat im dritten Quartal laut ihrem aktuellen 13F alle ihre Aktien von Home Depot und Nexstar Media verkauft.
- Die gleiche Einreichung zeigt größere Positionen in Meta und US Foods, die nun zwei der sechs größten Positionen des Fonds sind.
- Der Konsens-Kursziel und die Gewinnschätzungen für Home Depot sind im vergangenen Jahr gefallen, und das Management hat am 17. November seine Jahresprognose nach unten korrigiert.
- Nexstar notiert nach einem Rekordquartell bei etwa dem 8-fachen des zukünftigen Gewinns, und von den beiden wäre es die Aktie, die ich heute lieber besitzen würde.
Die Dorsal Capital Management hat sich gerade von zwei Dividendenaktien getrennt. Ihr 13F für das am 30. September endende Quartal, eingereicht am 16. November, zeigt keine verbleibenden Aktien mehr in Home Depot (HD) oder Nexstar Media (NXST). Beide wurden zum 30. Juni noch gehalten.
Zwei Ausstiege, zwei größere Wetten
Dorsal verwaltet insgesamt 6,64 Milliarden Dollar, und ihr 13F listete zum 30. September 2,86 Milliarden Dollar US-Aktien über 20 Positionen auf. Home Depot war eine große Position gewesen: 600.000 Aktien im Wert von 212 Millionen Dollar zum 30. Juni, oder 7,6 % ihrer 13F-Aktien. Nexstar war mit 250.000 Aktien im Wert von 45 Millionen Dollar oder 1,6 % kleiner.
Die gleiche Einreichung zeigt, dass der Fonds mehr Geld in zwei andere Aktien gesteckt hat. Er erhöhte seinen Anteil an Meta Platforms (META) um 27 %. Das sind nun 280.000 Aktien und seine Nr. 4-Position, mit 7,1 % seiner 13F-Aktien. Er erhöhte auch seine Aktienzahl bei US Foods (USFD) um 533 % auf 1,90 Millionen, seine Nr. 6-Position mit 6,1 %. Seit dem 30. September ist Meta um 15 % gefallen und US Foods um 17 % gestiegen.
TIKR verfolgt 36 Analysten für Home Depot. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Home Depot, zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Home Depot an
Die Schätzungen für Home Depot sinken weiter
Home Depot ist seit dem 30. September um 4 % gefallen, und sein Quartalsbericht vom 17. November war durchwachsen. Der Umsatz stieg um 4,9 % auf 43,4 Milliarden Dollar. Die vergleichbaren US-Umsätze wuchsen um 2,2 %, nach 1,3 % im zweiten Quartal. Das bereinigte EPS von 3,86 Dollar übertraf knapp die von Analysten erwarteten 3,84 Dollar.
Aber die Aussichten wurden schlechter. Das Management engte seine Prognose für das Geschäftsjahr 2026 für das Wachstum der vergleichbaren Umsätze auf etwa 1,4 % ein, gegenüber zuvor flach bis 2 %. Es engte das Wachstum des bereinigten EPS auf etwa 2 % ein, gegenüber zuvor flach bis 4 %. Die operative Marge sank auf 12,6 % von 12,9 % vor einem Jahr. Und es senkte die Prognose für das organische Wachstum von SRS auf niedrige einstellige Zuwächse von mittleren einstelligen Zuwächsen nach zwei schwachen Sturmsaisons. SRS ist der größte Teil der 24,2 Milliarden Dollar, die Home Depot für Großhandelsverteiler ausgegeben hat, um Pro-Handwerker zu gewinnen.
Dorsal hatte Gesellschaft beim Ausstieg: Lone Pine Capital verkaufte ebenfalls seine gesamte Home-Depot-Position im dritten Quartal. Home Depot ernannte auch CFO Richard McPhail zu seinem nächsten CEO, wirksam ab dem 23. November, sodass ein neues Team den Plan für das nächste Jahr festlegen wird.
Analysten haben ihre Ziele das ganze Jahr über gesenkt. Das Konsensziel ist von 420 Dollar vor einem Jahr auf 377 Dollar gesunken.
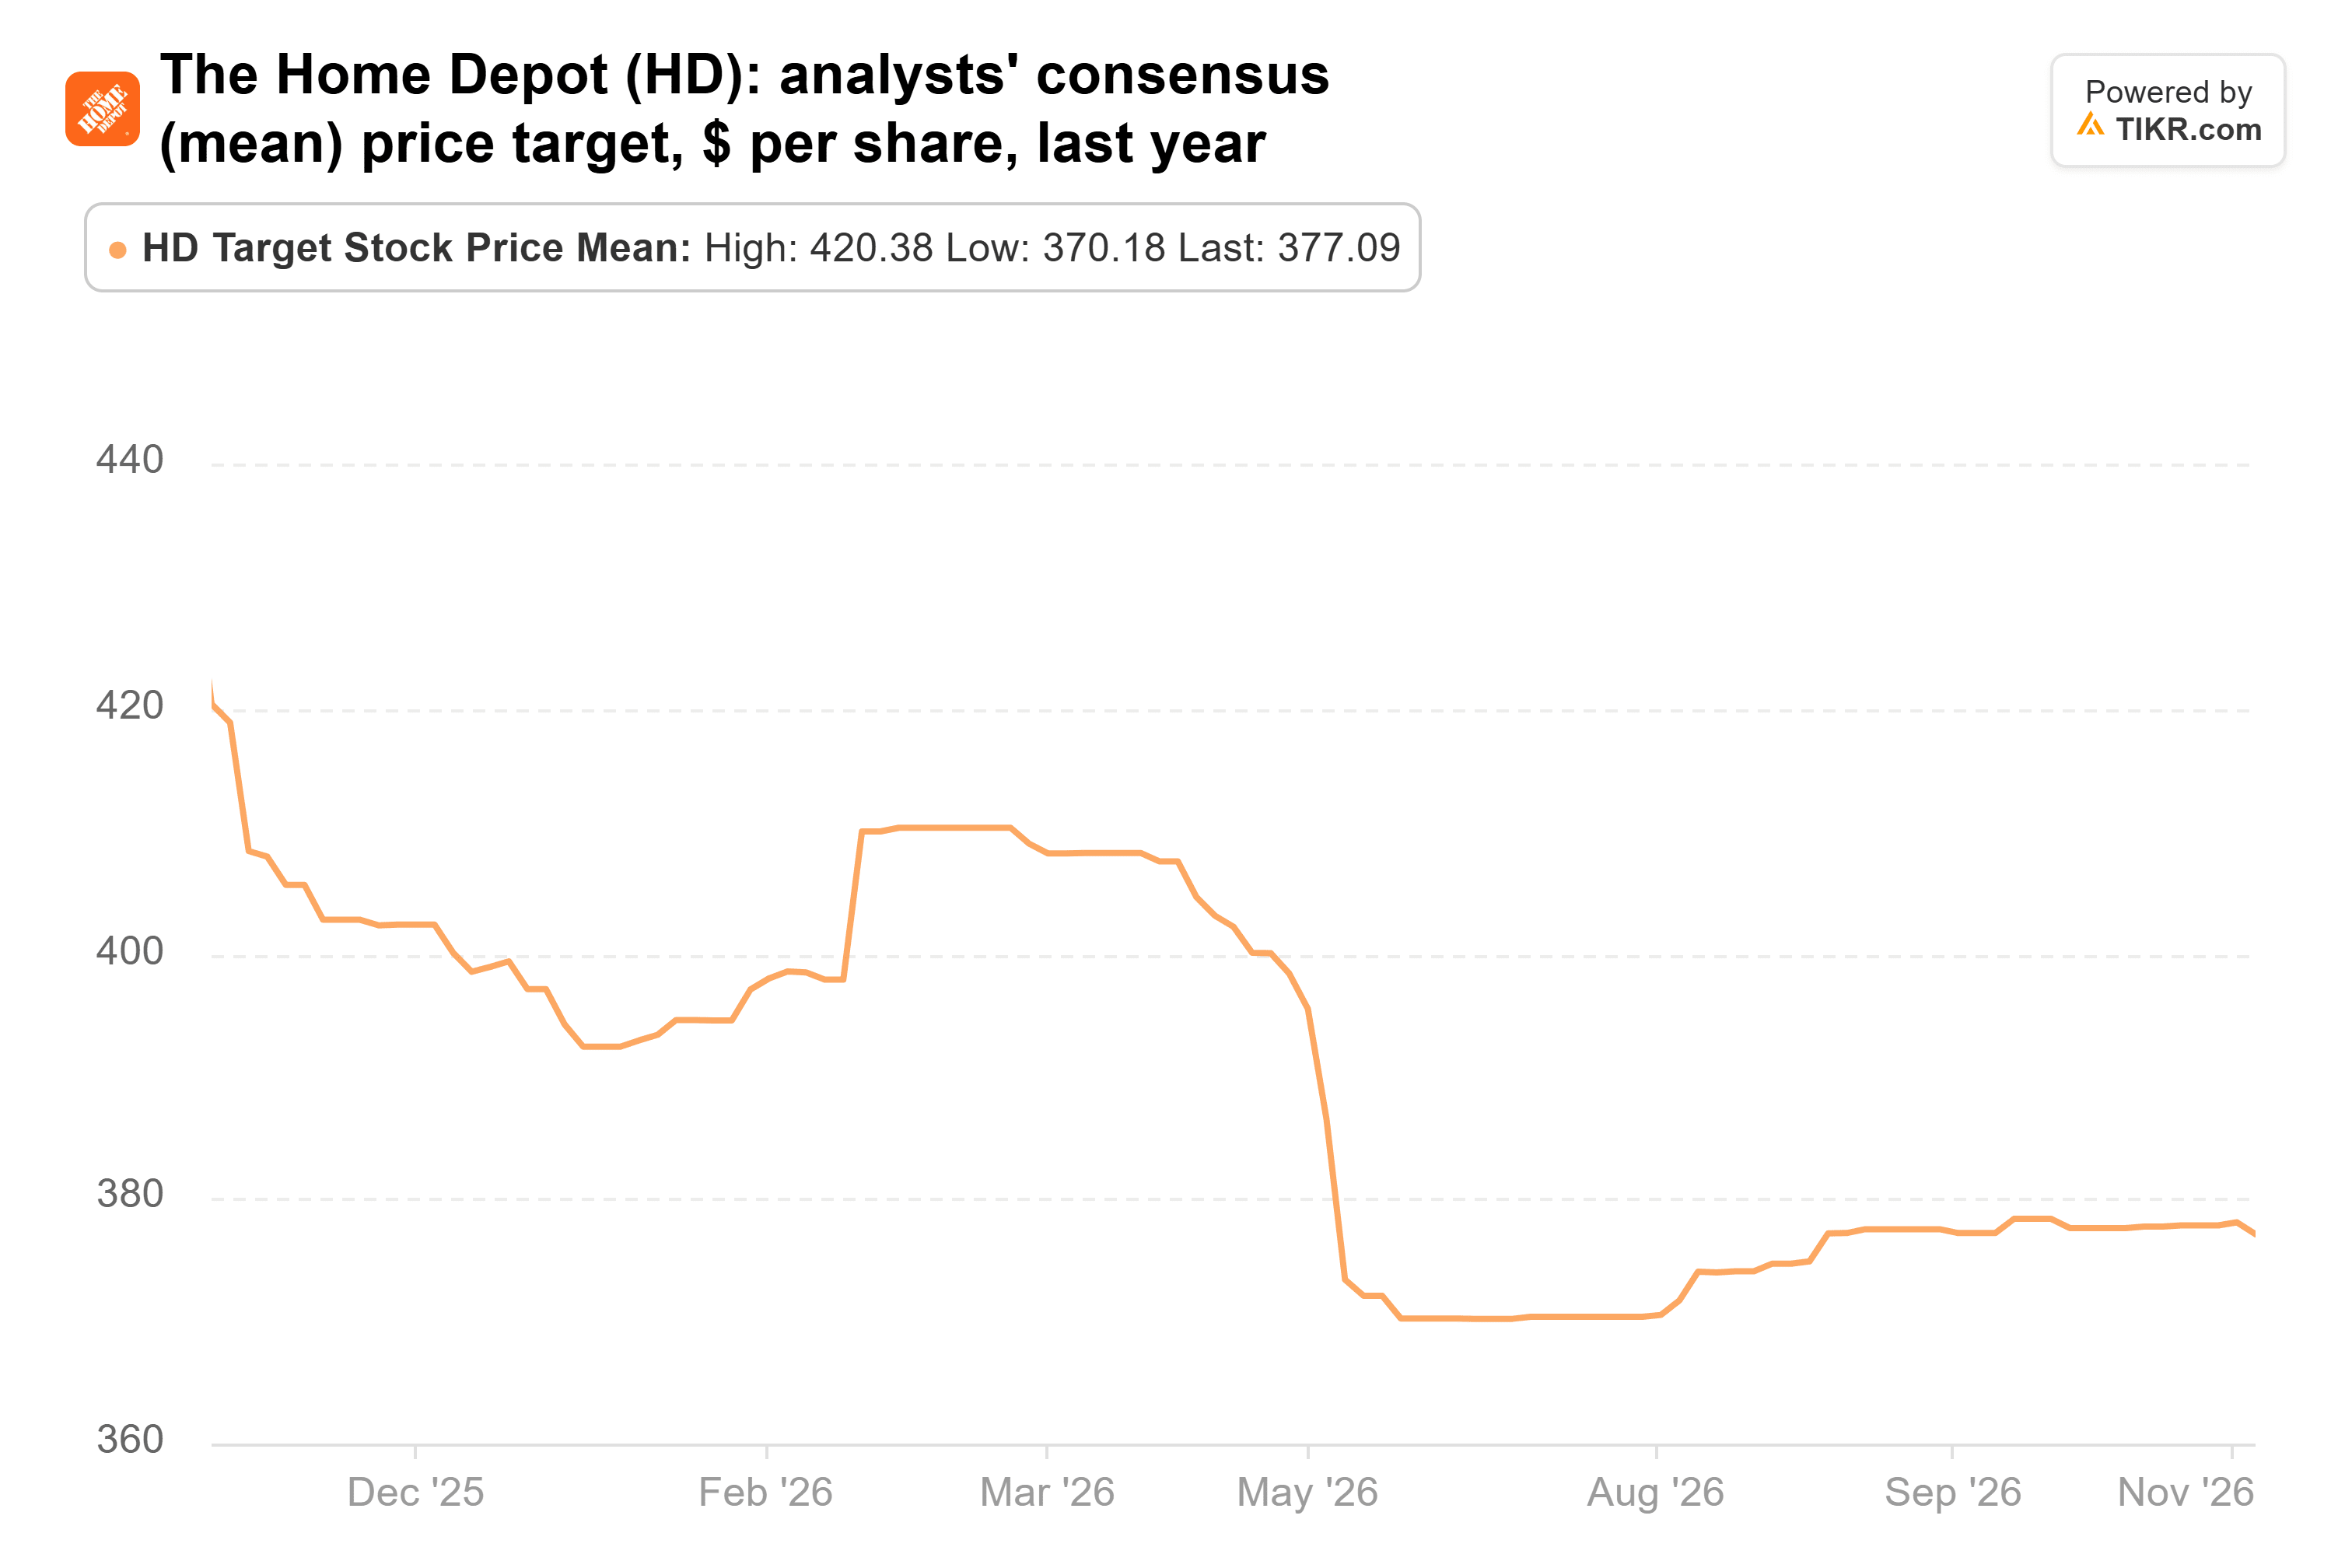
Das liegt immer noch 12 % über dem letzten Schlusskurs von 337,64 Dollar, aber die dahinterstehenden Schätzungen fallen weiter. Der Konsens für das Geschäftsjahr 2027, das im Januar 2028 endet, war auf 15,90 Dollar pro Aktie gesunken von 17,74 Dollar Ende September 2025, und das war vor der nach unten korrigierten Prognose. Bei etwa dem 22-fachen des zukünftigen Gewinns notiert die Aktie etwa auf ihrem Durchschnitt von 21,4x seit 2014.
Man zahlt also das übliche Kurs-Gewinn-Verhältnis von Home Depot für Gewinne, die weiter nach unten revidiert werden, mit einer Dividendenrendite von 2,8 %, während man wartet.
Nexstar hat gerade ein Rekordquartell hingelegt
Nexstar hat sich in die andere Richtung entwickelt und ist seit dem 30. September um 15 % gestiegen. In seiner Quartalsmitteilung vom 5. November stieg der Nettoumsatz um 78 % auf einen Rekordwert von 2,13 Milliarden Dollar. Zwei Dinge trieben dies an: Tegna, die Senderkette, die Nexstar im März für 6,2 Milliarden Dollar gekauft hat, und 317 Millionen Dollar an politischer Werbung, ein Rekord im dritten Quartal in einem Zwischenwahljahr. Die Vertriebsumsätze, die Gebühren, die Pay-TV- und Streamingdienste für die Ausstrahlung seiner Sender zahlen, stiegen um 53,9 % auf 1,09 Milliarden Dollar. Tegna trug 352 Millionen Dollar dazu bei. Das bereinigte EBITDA mehr als verdoppelte sich auf 756 Millionen Dollar.
Analysten haben ihre Ziele angehoben. Das Konsensziel ist im vergangenen Jahr von 232 auf 245 Dollar gestiegen, liegt aber immer noch unter seinem Höchststand von 271,50 Dollar vom März.
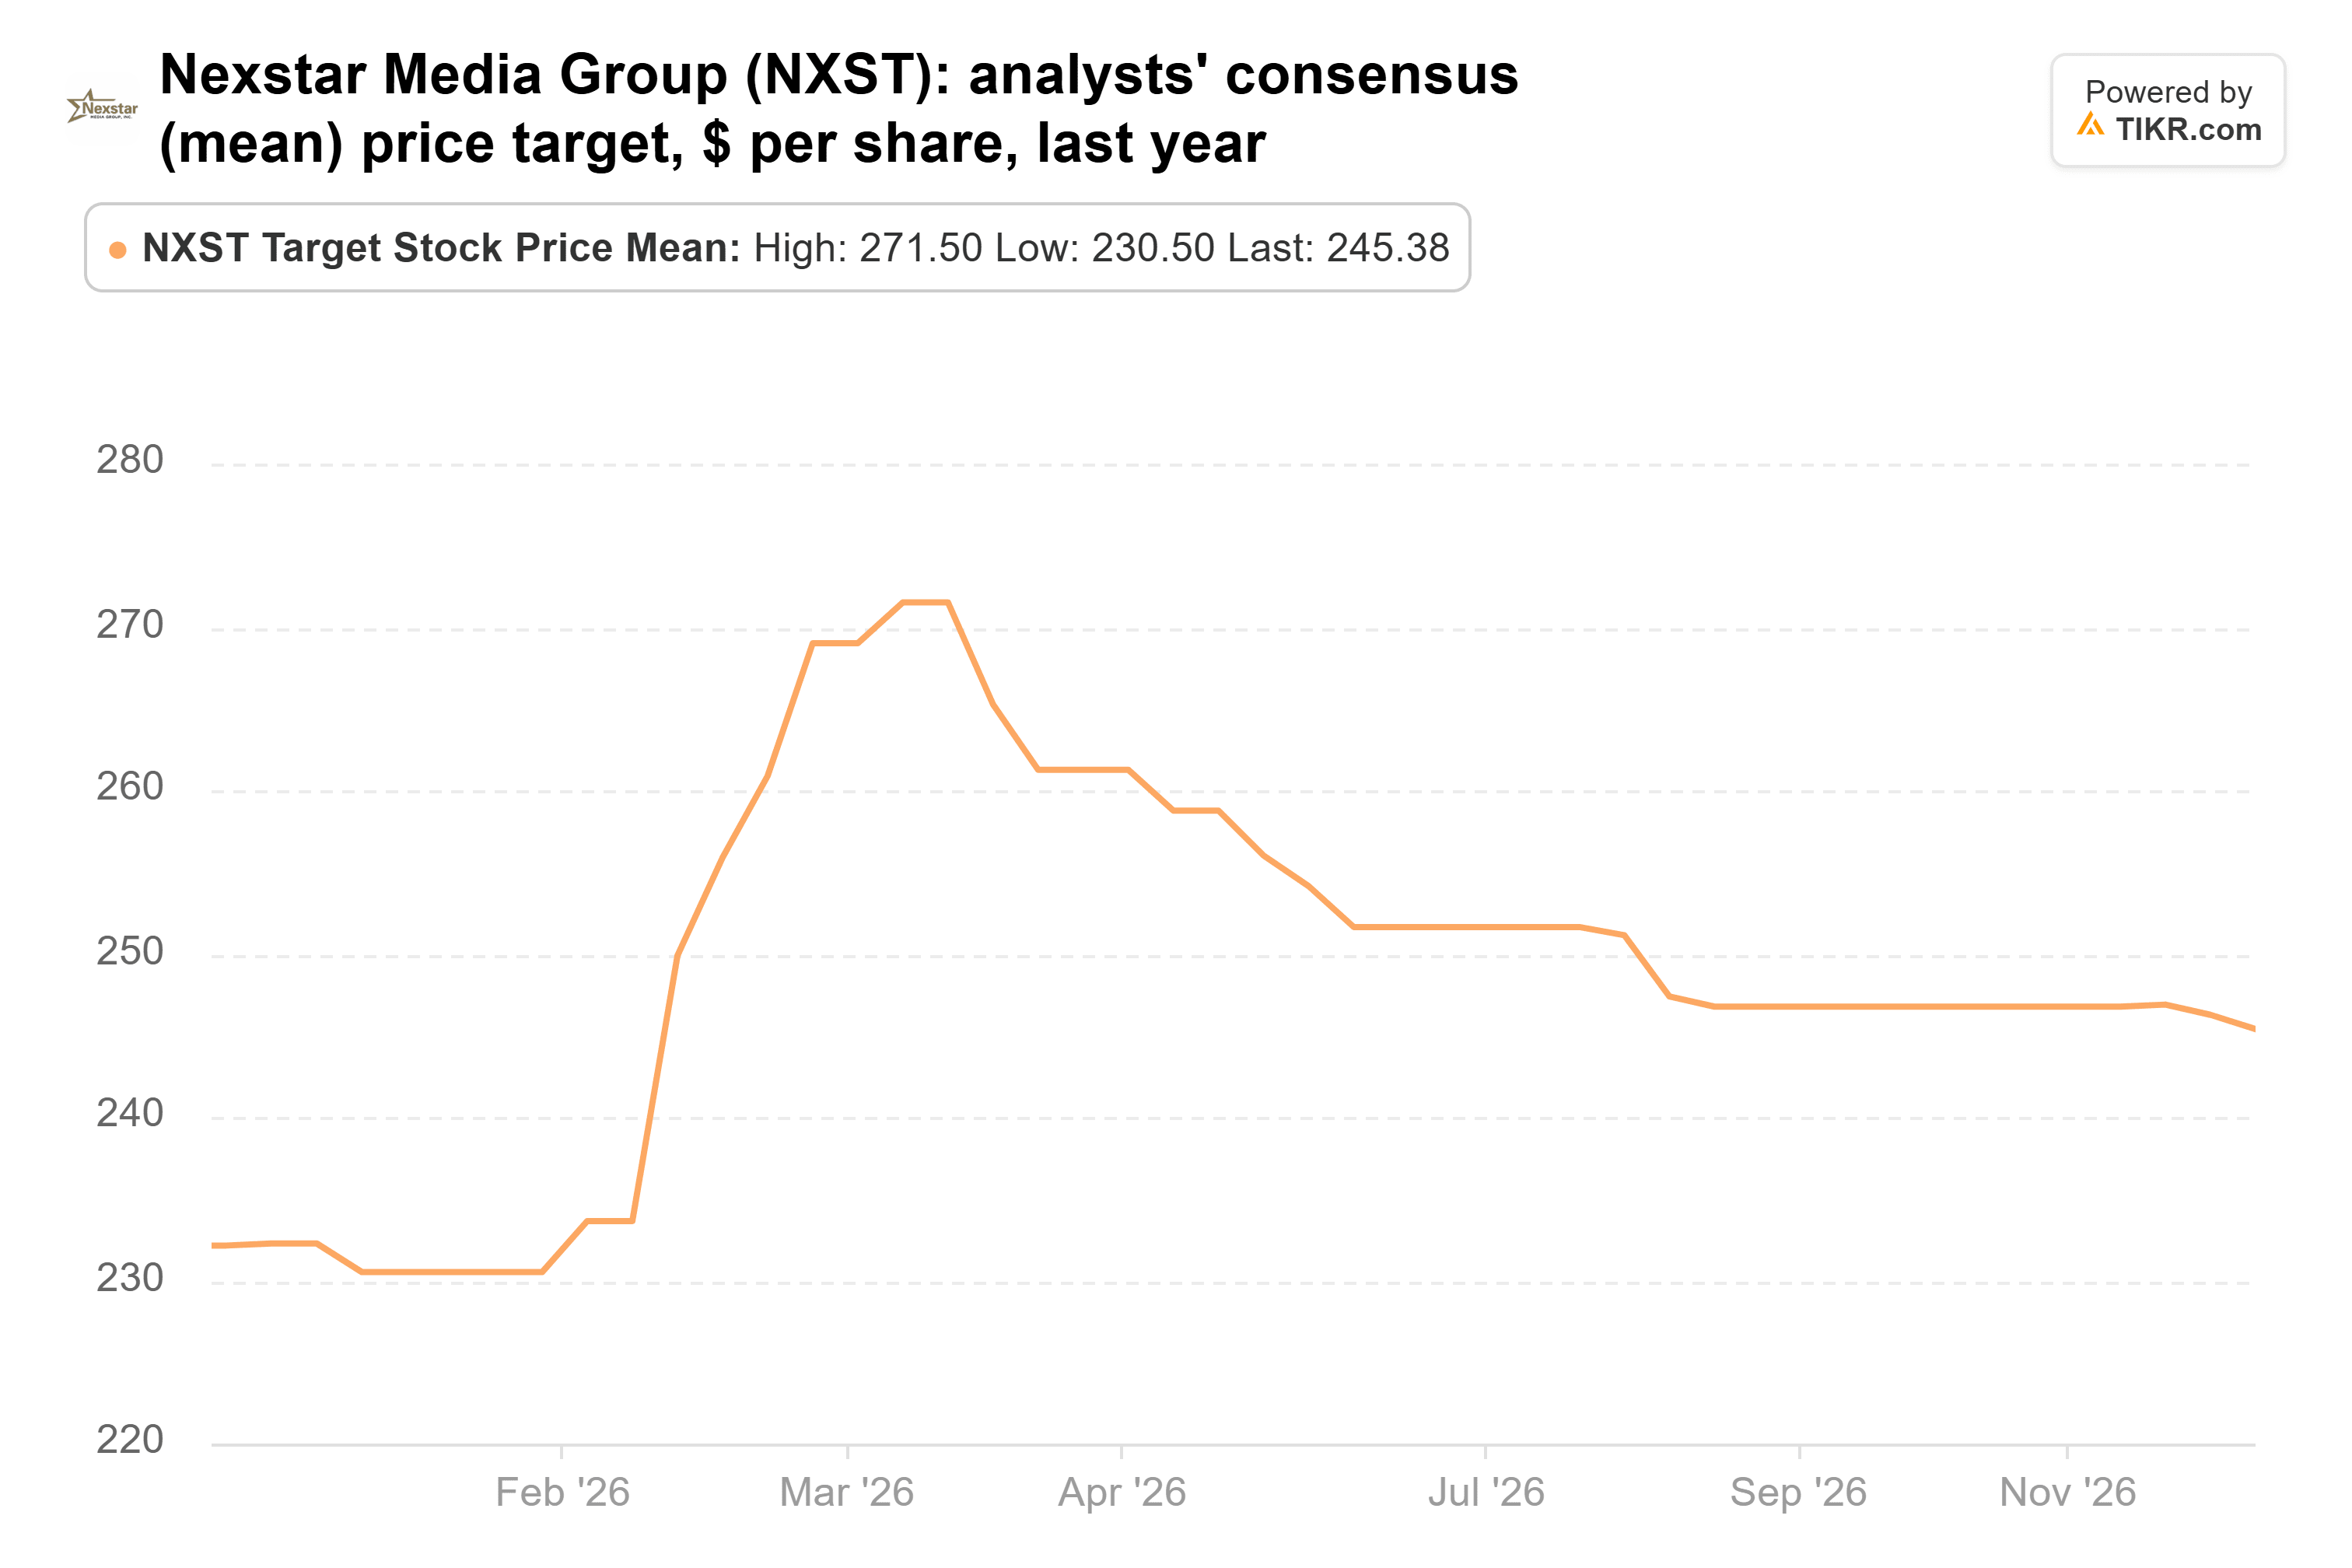
Das liegt 20 % über dem letzten Schlusskurs, und die Aktie notiert bei etwa dem 8-fachen des zukünftigen Gewinns mit einer Dividendenrendite von 3,6 %.
Nächstes Jahr gibt es keine Zwischenwahlen, sodass das politische Geld, das hinter dem Rekord dieses Quartals steht, nicht in dieser Größenordnung zurückkehren wird. Die Verluste von Pay-TV-Abonnenten belasten auch weiterhin die Vertriebsumsätze. Und acht Generalstaatsanwälte und DirecTV verklagten, um den Tegna-Deal am Tag seines Abschlusses zu blockieren. Trotzdem denke ich, dass Anleger, die das 8-fache zahlen, bereits auf ein ruhigeres Jahr 2027 eingestellt sind.
Wer hat recht?
Bei Home Depot liegen die Zahlen auf der Seite von Dorsal. Die Aktie notiert zu ihrem üblichen Kurs-Gewinn-Verhältnis, während die Schätzungen weiter fallen, und der neue CEO hat noch nicht seine erste Jahresprognose abgegeben. Bei Nexstar denke ich, dass der Fonds falsch liegt, sich zurückzuziehen: Ein Rekordquartell, ein steigendes Konsensziel und ein einstelliges Kurs-Gewinn-Verhältnis machen einen starken Fall für den Besitz.
Wenn ich jetzt nur eine der beiden kaufen könnte, wäre es Nexstar. Sie ist günstiger, zahlt mehr, und Analysten heben immer noch ihre Ziele an.
Der Quartalsbericht von Home Depot im Februar wird McPhails erste Prognose für das Geschäftsjahr 2027 bringen. Wenn er über dem Konsens von 15,90 Dollar liegt, wird der Ausstieg von Dorsal verfrüht aussehen. Der Quartalsbericht von Nexstar Anfang nächsten Jahres sollte den ersten Einblick in ein Jahr ohne viel politisches Werbegeld geben. Und der nächste 13F von Dorsal, der bis Mitte Februar fällig ist, wird zeigen, ob er zu einer der beiden zurückgekehrt ist.
Was ist die Home-Depot-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Home Depot wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Home Depot kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!