Die wichtigsten Punkte
- Anthropic eröffnete heute an der Nasdaq mit einem Kurs, der 34 % über seinem Börsengangspreis von $83 lag, und Melius nahm die Aktie mit einem "Buy"-Rating und einem Kursziel von $155 in die Beobachtung auf.
- Ben Reitzes von Melius erwartet, dass die Margen von Anthropic letztlich die eines Hyperscalers übertreffen werden, wobei die Clouds von Amazon und Alphabet sowie Microsoft operative Margen von 36 % bis fast 50 % erzielen.
- Die operative Marge von Anthropic belief sich im letzten Quartal bereinigt auf 15 % und nach GAAP auf minus 3 %.
- Eine bereinigte Marge im hohen 30er-Bereich erscheint plausibel, aber um dies nach GAAP zu erreichen, muss der Anteil der Trainingsausgaben am Gesamtaufwand sinken.
Anthropic (ANT) eröffnete heute an der Nasdaq bei $111,50, 34 % über seinem Börsengangspreis von $83, was einem voll verwässerten Wert von etwa 2 Billionen Dollar entspricht.
Melius setzte das höchste der ersten vier Kursziele: $155 mit einem "Buy"-Rating, 39 % über dem Eröffnungskurs.
Ben Reitzes, Leiter der Technologieforschung bei Melius, ging bei CNBC noch weiter:
"Im ausgereiften Zustand werden die Margen von Anthropic wahrscheinlich besser sein als die eines Hyperscalers."
Bei den Hyperscalern handelt es sich um Amazon (AMZN), Microsoft (MSFT) und Alphabet (GOOG). Amazon und Alphabet verkaufen Anthropic auch seine Rechenleistung und sind zwei seiner größten Eigentümer, daher ist es von großer Bedeutung, welchen Hyperscaler er meint.
Viel Wachstum, noch kein GAAP-Gewinn
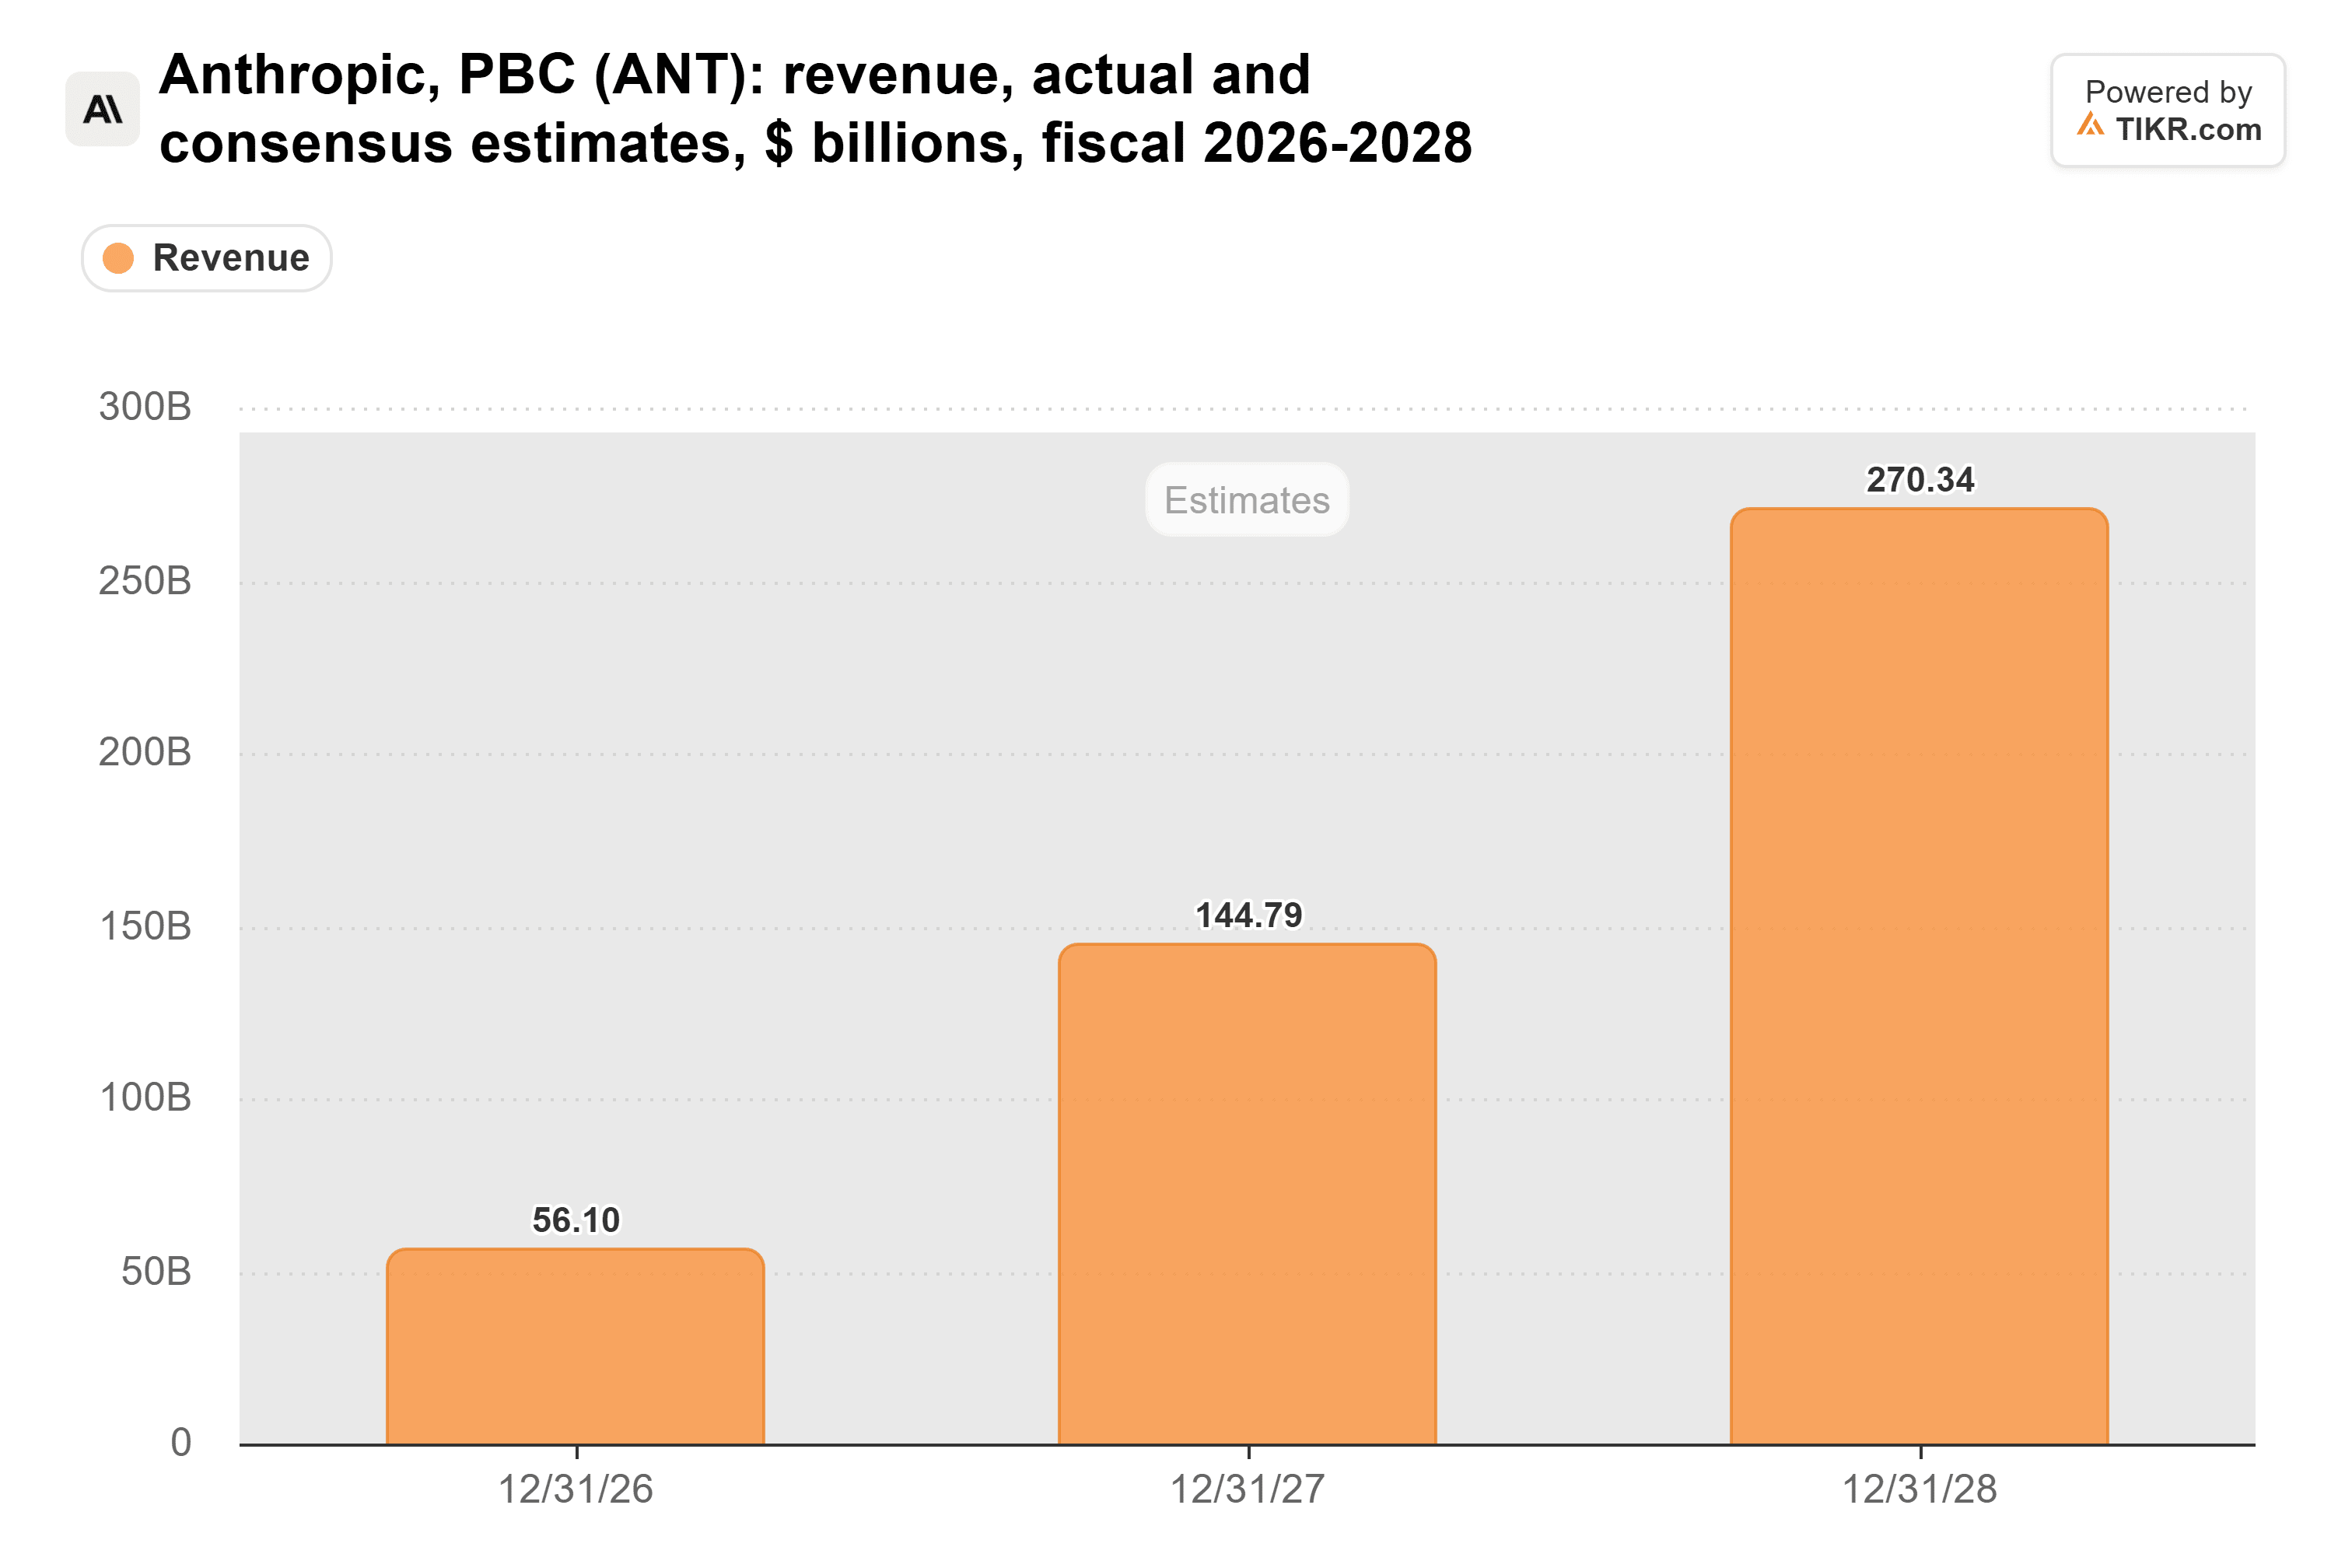
Analysten erwarten, dass der Umsatz von Anthropic von 56,1 Milliarden Dollar in diesem Jahr auf 270 Milliarden Dollar im Jahr 2028 steigen wird.
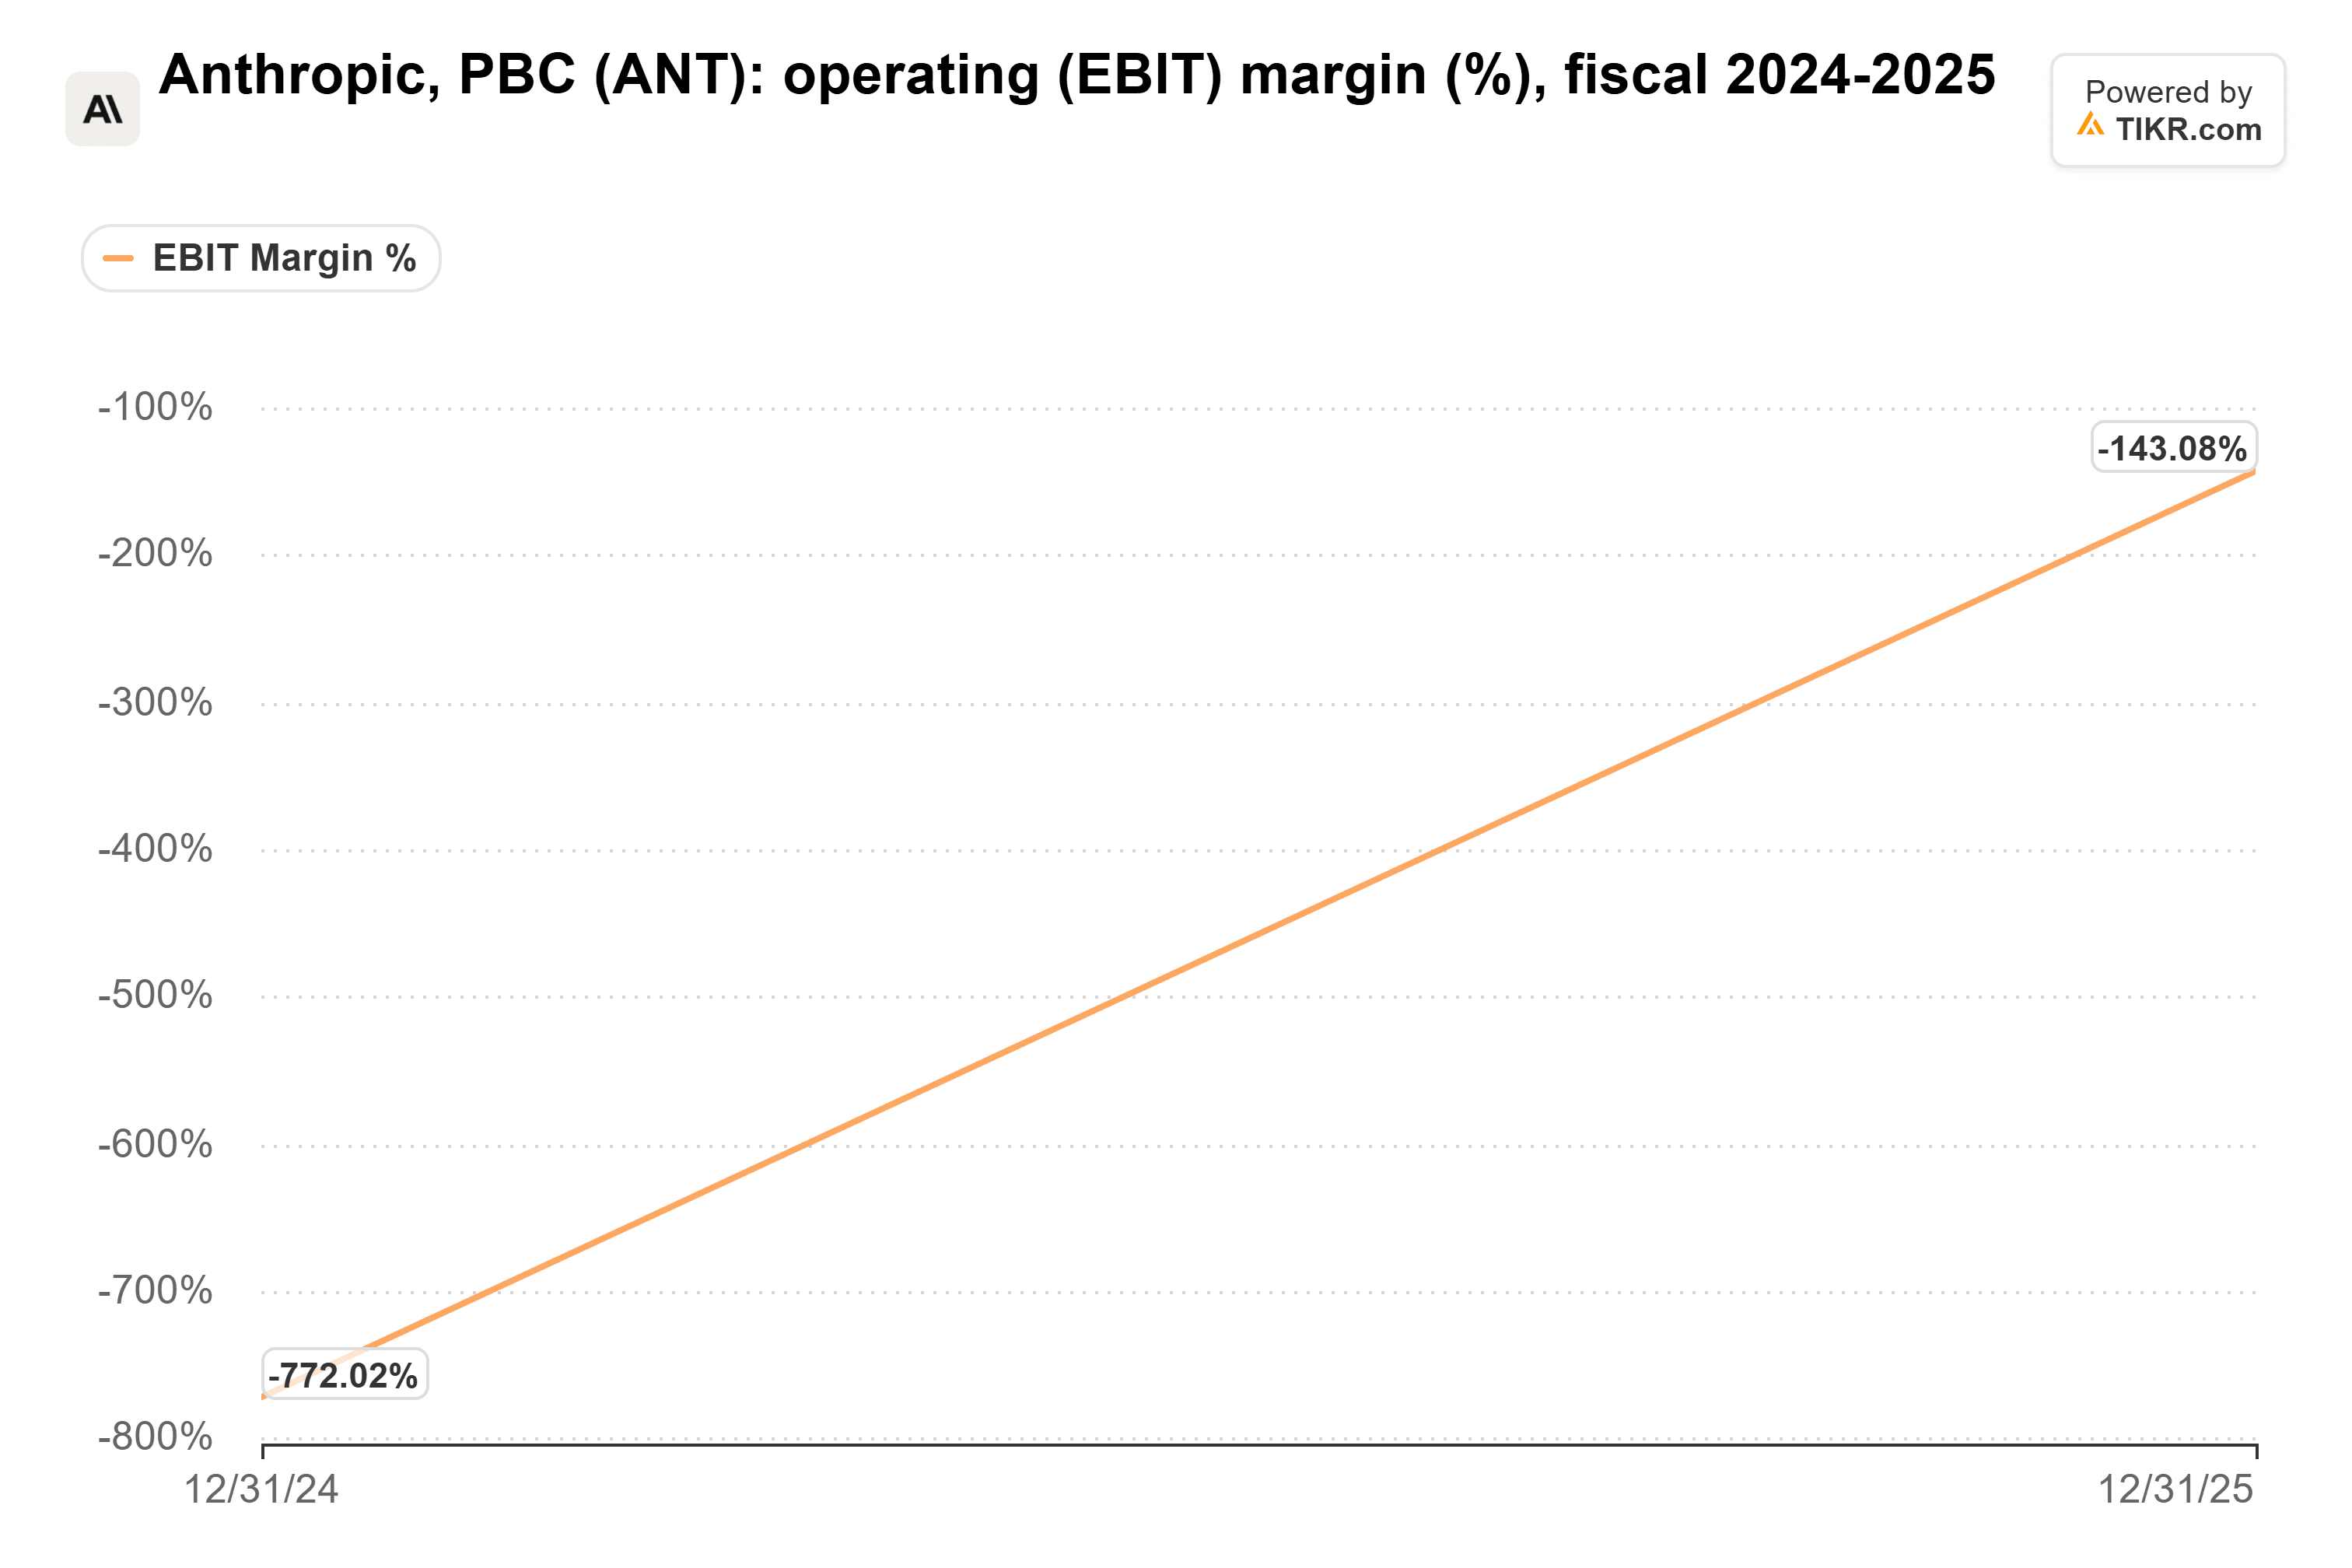
Laut den Zahlen von TIKR lag die operative Marge von Anthropic im Jahr 2024 bei minus 772 % und im Jahr 2025 bei minus 143,1 %.
Seitdem hat sich viel getan. Das S-1-Dokument gibt die operative Marge des letzten Quartals mit 15 % bereinigt und minus 3 % nach GAAP an, hauptsächlich aufgrund von Aktienvergütungen. Bloomberg Intelligence erwartet von 2026 bis 2029 Aktienvergütungen in Höhe von etwa 45 Milliarden Dollar.
Analystenbewertungen für Anthropic einsehen (kostenlos):
Sehen Sie die vollständige Aufschlüsselung der Buy-, Hold- und Sell-Bewertungen für Anthropic sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Anthropic einsehen
Die eigentliche Messlatte liegt im hohen 30er-Bereich
Betrachtet man Amazon als Ganzes, scheint die Messlatte niedrig. Die operative Marge des Unternehmens ist von 5,3 % im Jahr 2021 auf 11,2 % im Jahr 2025 gestiegen.
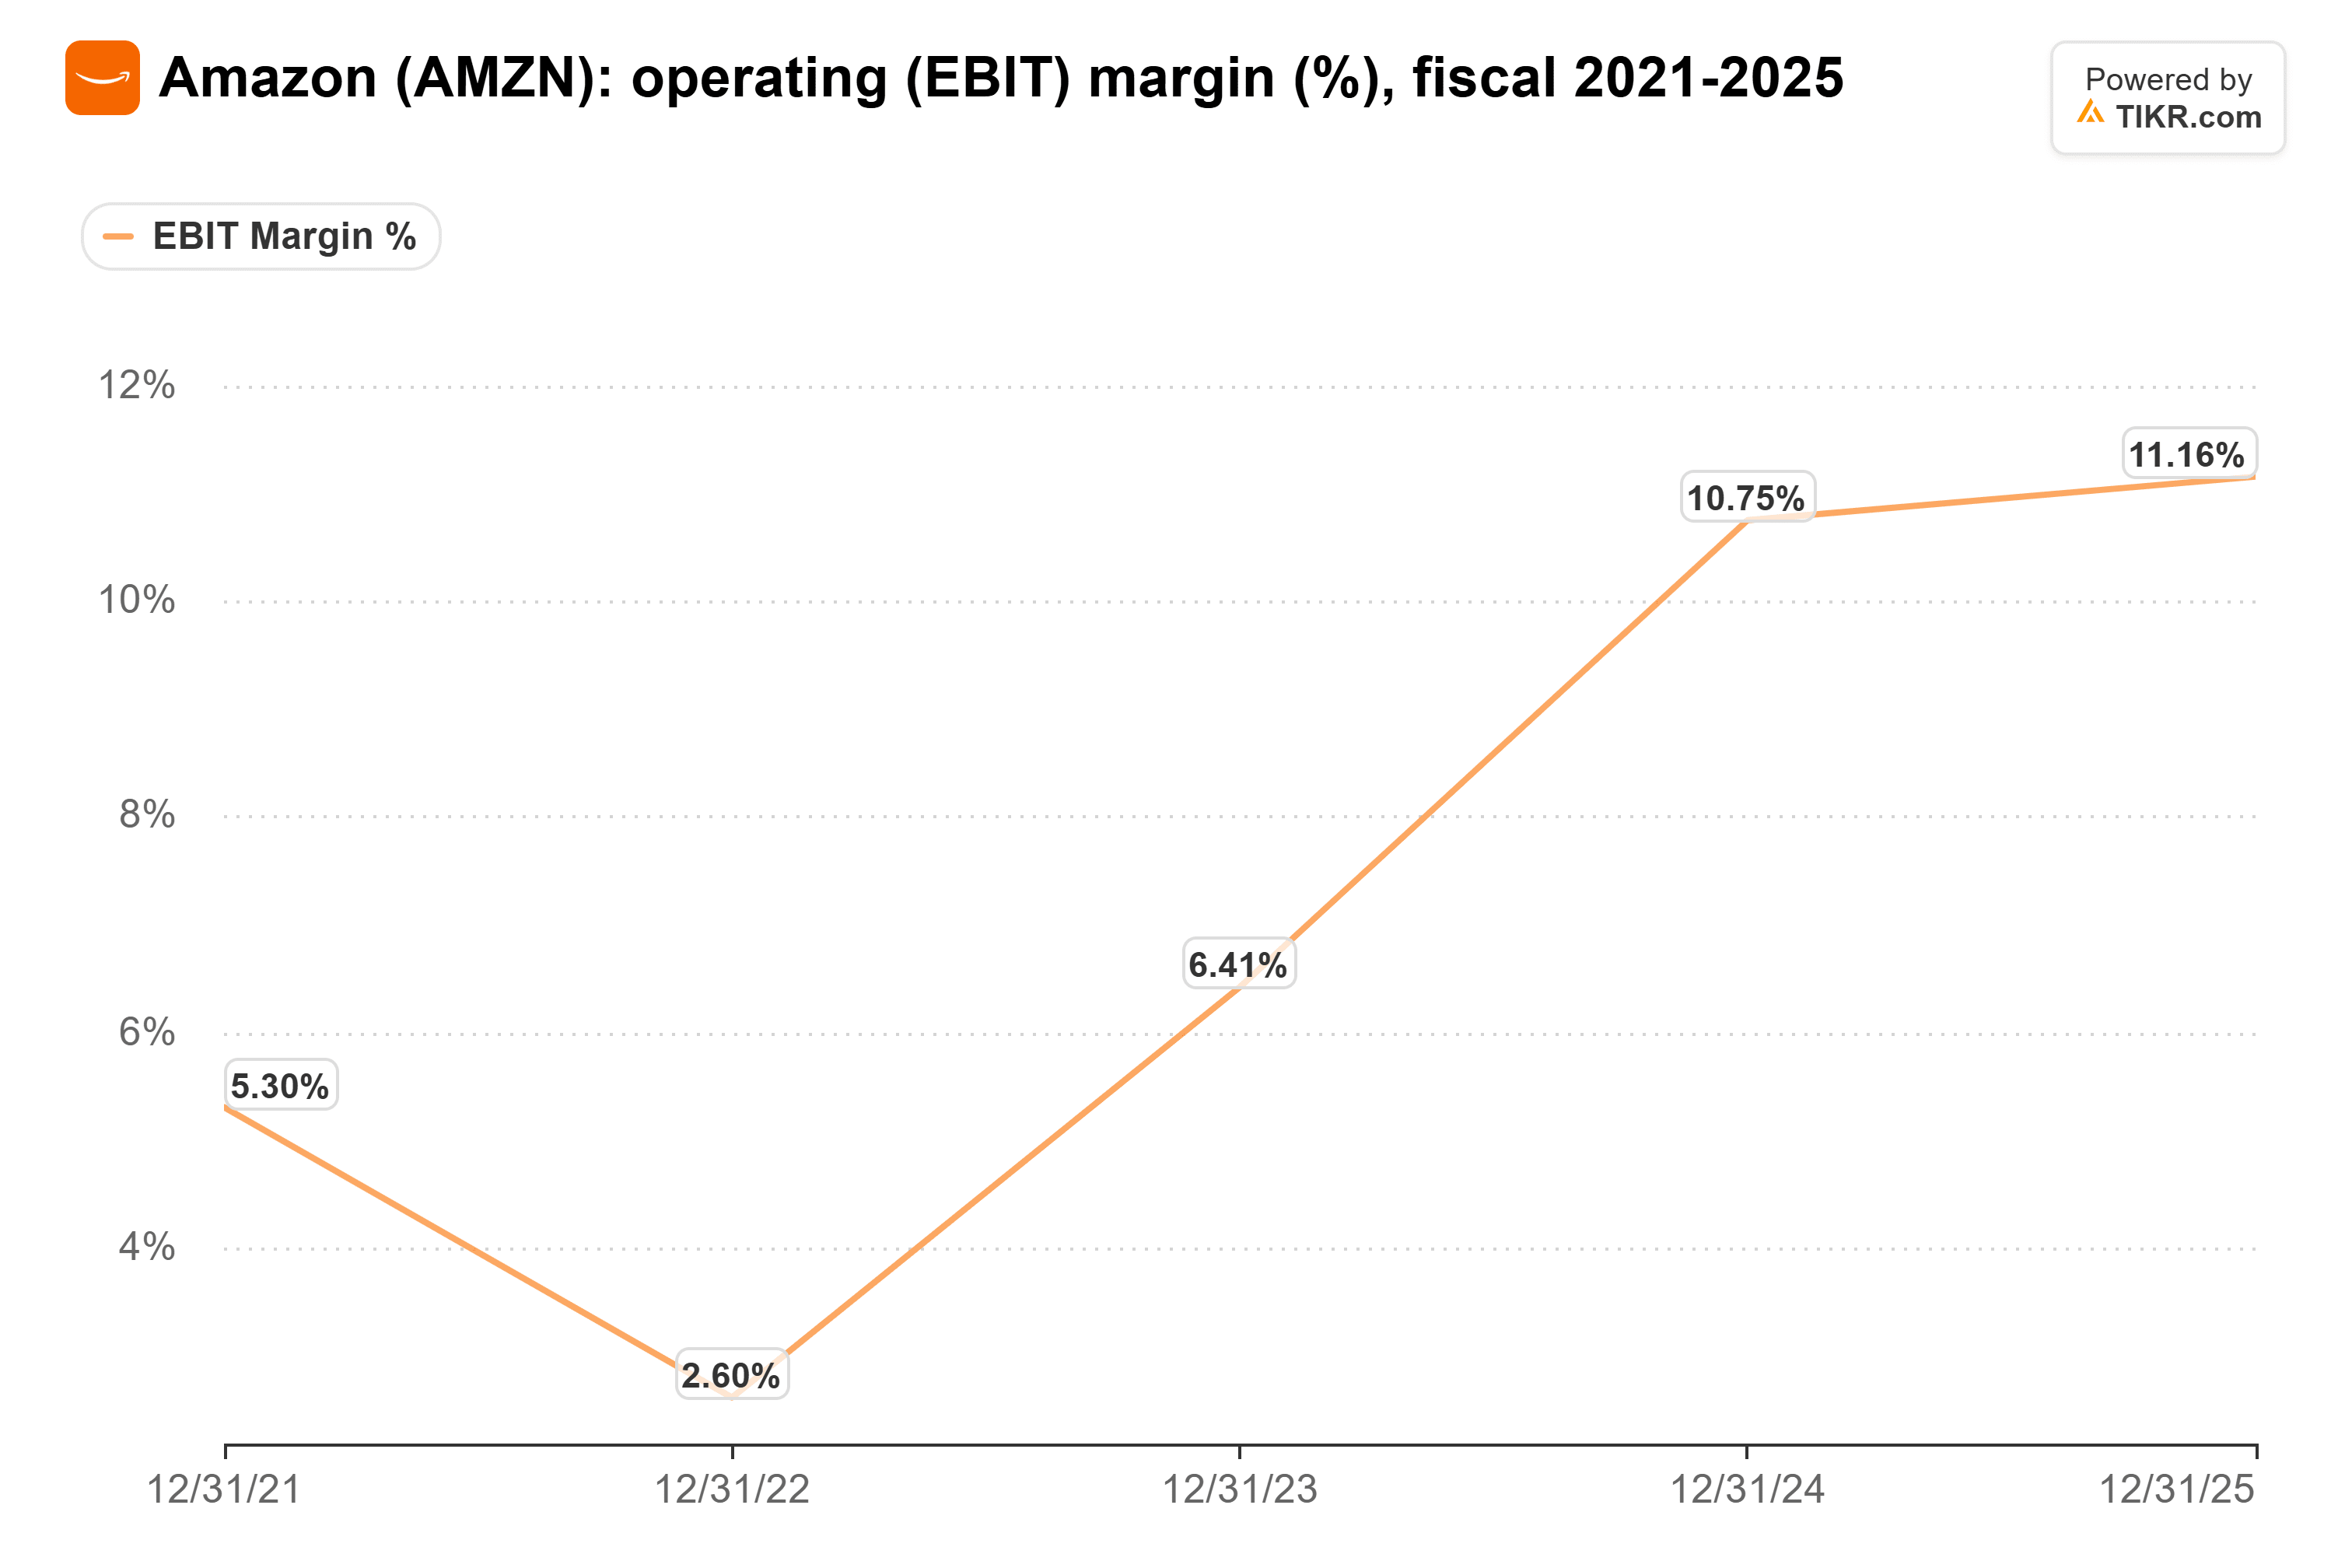
Aber die Stores drücken diese Zahl nach unten. AWS erzielte im zweiten Quartal eine operative Marge von 39,4 %, und Google Cloud erzielte im dritten Quartal 36,2 %. Microsoft gibt die Marge von Azure nicht bekannt, erzielte aber im Quartal, das am 30. September endete, über das gesamte Unternehmen eine Marge von 49,8 %.
Die eigentliche Messlatte liegt also im hohen 30er-Bereich oder darüber. Nach GAAP bedeutet das Erreichen dieses Werts ausgehend von minus 3 % eine Veränderung von etwa 40 Prozentpunkten.
Inference muss alles andere überflügeln
Skaleneffekte sind der erste Faktor. Gleichmäßig verteilt entsprechen 45 Milliarden Dollar an Aktienvergütungen etwa 11 Milliarden Dollar pro Jahr oder grob 4 % der Umsatzschätzung für 2028.
Der zweite Faktor ist, wie viel Umsatz jeder Dollar an Rechenleistung einbringt. Im Big Technology Podcast sagte Box-CEO Aaron Levie, dass Anthropic im ersten Quartal 2025 40 Cent für jeden Rechenleistungs-Dollar erzielte und jetzt 1,72 Dollar erzielt. Er führt dies auf die Zusammensetzung zurück: Inference sei jetzt "sehr profitabel", und Training mache "einen geringeren Prozentsatz der gesamten Rechenleistung aus".
Melius stützt sich stark auf diesen Trend und sieht langfristiges Gewinnpotenzial von mehr als 5 Dollar je Aktie. Bei den rund 18 Milliarden voll verwässerten Aktien entspricht das etwa 90 Milliarden Dollar Gewinn pro Jahr, einem Drittel der Umsatzschätzung für 2028.
Die Vermieter helfen bei der Finanzierung
Zudem: Eine Möglichkeit, die Marge eines Hyperscalers zu übertreffen, besteht darin, den Hyperscalern weniger zu zahlen. Anthropic hat sich für mehr als 100 Milliarden Dollar über zehn Jahre an AWS gebunden.
Bei Odd Lots sagte Paul Kedrosky von SK Ventures, dass fast 48 % des Umsatzes von Anthropic über Marktplätze wie den von Microsoft abgewickelt werden, und dass das S-1-Dokument darauf hindeute, sich weniger auf Cloud-Mieten und diese Vertriebskanäle zu verlassen. Jede Marge, die Anthropic auf diese Weise gewinnt, geht teilweise aus der Tasche seiner Partner.
Das schadet Amazon und Alphabet weniger, als es klingt: Laut S-1-Dokument werden sie nach dem Börsengang 14,7 % bzw. 13,7 % von Anthropic besitzen. Microsoft hat am meisten zu verlieren, wenn mehr dieser Verkäufe seinen Marktplatz umgehen.
Ich glaube daran auf bereinigter Basis
Ich denke, Reitzes liegt mit der bereinigten Marge richtig: 1,72 Dollar Umsatz pro Rechenleistungs-Dollar und Umsatzschätzungen, die bis 2028 fast um das Fünffache wachsen, machen eine bereinigte Marge im hohen 30er-Bereich plausibel.
GAAP ist schwieriger. Es erfordert, dass der Anteil des Trainings an der Rechenleistung sinkt, und wie Kedrosky anmerkte, zieht sich Anthropic nicht vollständig vom Training von Modellen zurück. Bei 155 Dollar liegt das Kursziel von Melius beim 31-fachen seines Gewinnpotenzials von 5 Dollar, daher bleibt wenig Spielraum, wenn sich diese Verschiebung länger als erwartet hinzieht.
Der erste Bericht von Anthropic als börsennotiertes Unternehmen, voraussichtlich Anfang nächsten Jahres, ist der erste Prüfstein. Wenn die bereinigte Marge die 15 % des letzten Quartals übertrifft und die Lücke zu GAAP schrumpft, hält sich der von Reitzes skizzierte Pfad.
Was ist die Anthropic-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Anthropic wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse kann aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!