


Wichtige Erkenntnisse
- Piper Sandler senkte sein Kursziel für Home Depot am 13. November auf 371 $ von 378 $ und behielt seine Overweight-Einstufung bei. Das liegt 7 % über dem Schlusskurs vom 16. November von 347,51 $.
- Die Ergebnisse des dritten Quartals fielen besser aus als Pipers Erwartung einer Erfüllung der Schätzungen, mit einem Umsatzwachstum in bestehenden US-Filialen von 2,2 %, und Home Depot ernannte CFO Richard McPhail zu seinem nächsten CEO.
- Pipers Zielkurs entspricht etwa dem 24-fachen der zukünftigen Gewinne, über dem 5-Jahres-Durchschnitt von Home Depot von 22-fach, während die Schätzungen für das nächste Jahr weiter nach unten korrigiert werden.
- Nach der Oktober-Rallye notiert die Aktie bereits nahe an diesem KGV, und eine leicht gesunkene Margenprognose lässt wenig Spielraum für Fehler.
The Home Depot (HD) übertraf die Erwartungen mit seinen Ergebnissen für das dritte Quartal am 17. November und ernannte CFO Richard McPhail zu seinem nächsten CEO, wirksam ab dem 23. November. Er folgt auf Ted Decker, der von seinem medizinischen Urlaub zurückgekehrt ist und als Chairman im Amt bleibt. Tage zuvor hatte Piper Sandler seine Erwartungen gesenkt. Am 13. November senkte das Unternehmen sein Kursziel auf 371 $ von 378 $ und behielt seine Overweight-Einstufung bei. Das lässt eine Aufwärtspotenzial von 7 % gegenüber dem Schlusskurs vom 16. November von 347,51 $.
Kunden bleiben bei kleineren Projekten
Pipers Einschätzung basiert auf einem Geschäft, das nur langsam wächst, während der Wohnungsmarkt feststeckt. Im dritten Quartal des Geschäftsjahres 2026 (die drei Monate bis zum 1. November) stieg der Umsatz um 4,9 % auf 43,4 Mrd. $, und der bereinigte Gewinn je Aktie von 3,86 $ übertraf die von der Wall Street erwarteten 3,84 $, so CNBC. Der Umsatz in bestehenden Filialen stieg um 2,2 %, und in den USA stieg dieser Wert ebenfalls um 2,2 %, gegenüber 1,3 % im zweiten Quartal.
„Die Ergebnisse im dritten Quartal übertrafen unsere Erwartungen“, sagte McPhail in der Mitteilung. Im August hatte er gesagt, die Kunden „engagierten sich weiterhin bei kleineren Projekten“, und im Telefonat zum zweiten Quartal fügte er hinzu: „Es gibt momentan einfach kein Anzeichen für einen Wendepunkt.“ Das Management erwartet nun für das Geschäftsjahr 2026 ein Umsatzwachstum in bestehenden Filialen von etwa 1,4 % und ein bereinigtes Gewinnwachstum je Aktie von etwa 2 % gegenüber 14,69 $, was die im August genannten Spannen von null bis plus 2 % bzw. null bis plus 4 % eingrenzt.
TIKR verfolgt 36 Analysten zu Home Depot. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Home Depot zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Home Depot an
Piper mag es immer noch, zu einem niedrigeren Ziel
Piper hatte mit Ergebnissen im dritten Quartal in Übereinstimmung mit den Schätzungen gerechnet, aber seine Marktbeobachtungen deuteten auf sinkende Frühindikatoren für die Nachfrage nach Heimwerkerprojekten hin, wie etwa Verkäufe von Farbe und Raumvermessungen. Andere sind vorsichtiger: Am 16. November stuften Zelman & Associates sowohl Home Depot als auch Lowe's von Neutral auf Underperform herab.
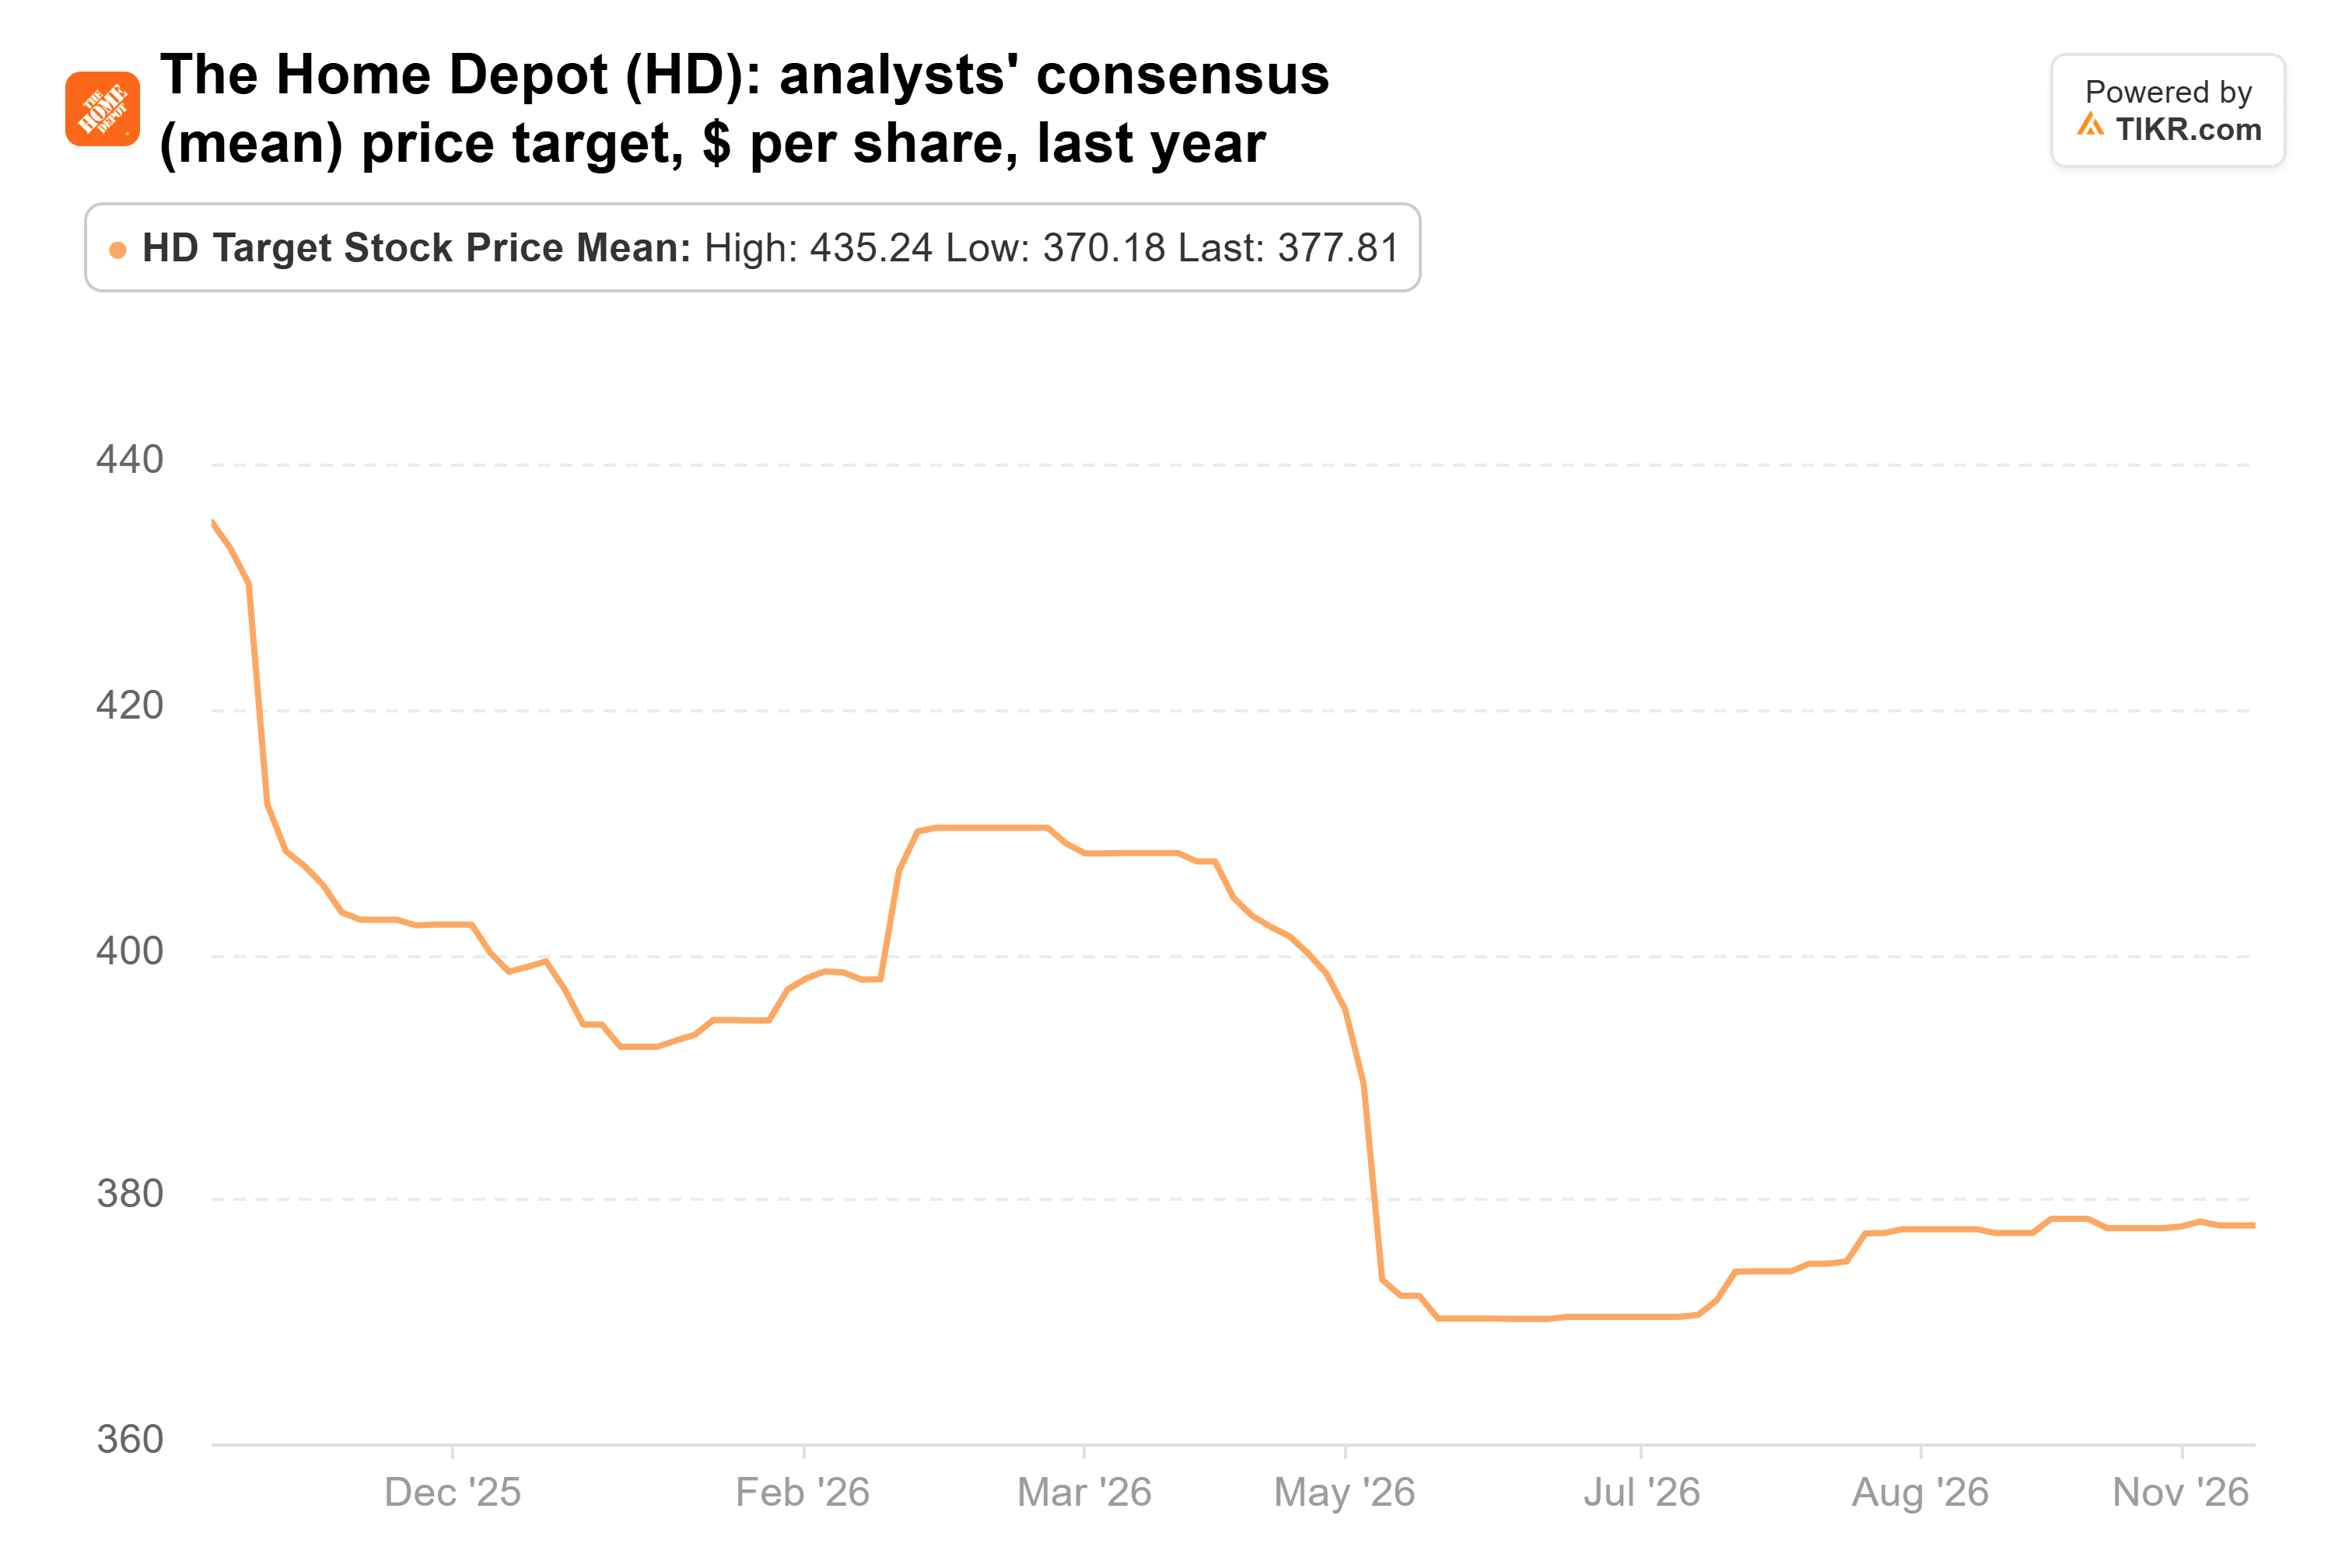
Die 36 Analysten, die Home Depot abdecken, haben ihr durchschnittliches Kursziel auf 378 $ von 435 $ vor einem Jahr gesenkt, was es knapp über Pipers 371 $ platziert:
Geht 371 $ auf?
Vor dem Bericht erwarteten Analysten einen bereinigten Gewinn je Aktie von 15,01 $ für das Geschäftsjahr 2026 (das Jahr bis Januar 2027), in Übereinstimmung mit dem nun von der Geschäftsführung prognostizierten Wachstum von etwa 2 %, dann 15,90 $ und 17,28 $ in den folgenden zwei Jahren:
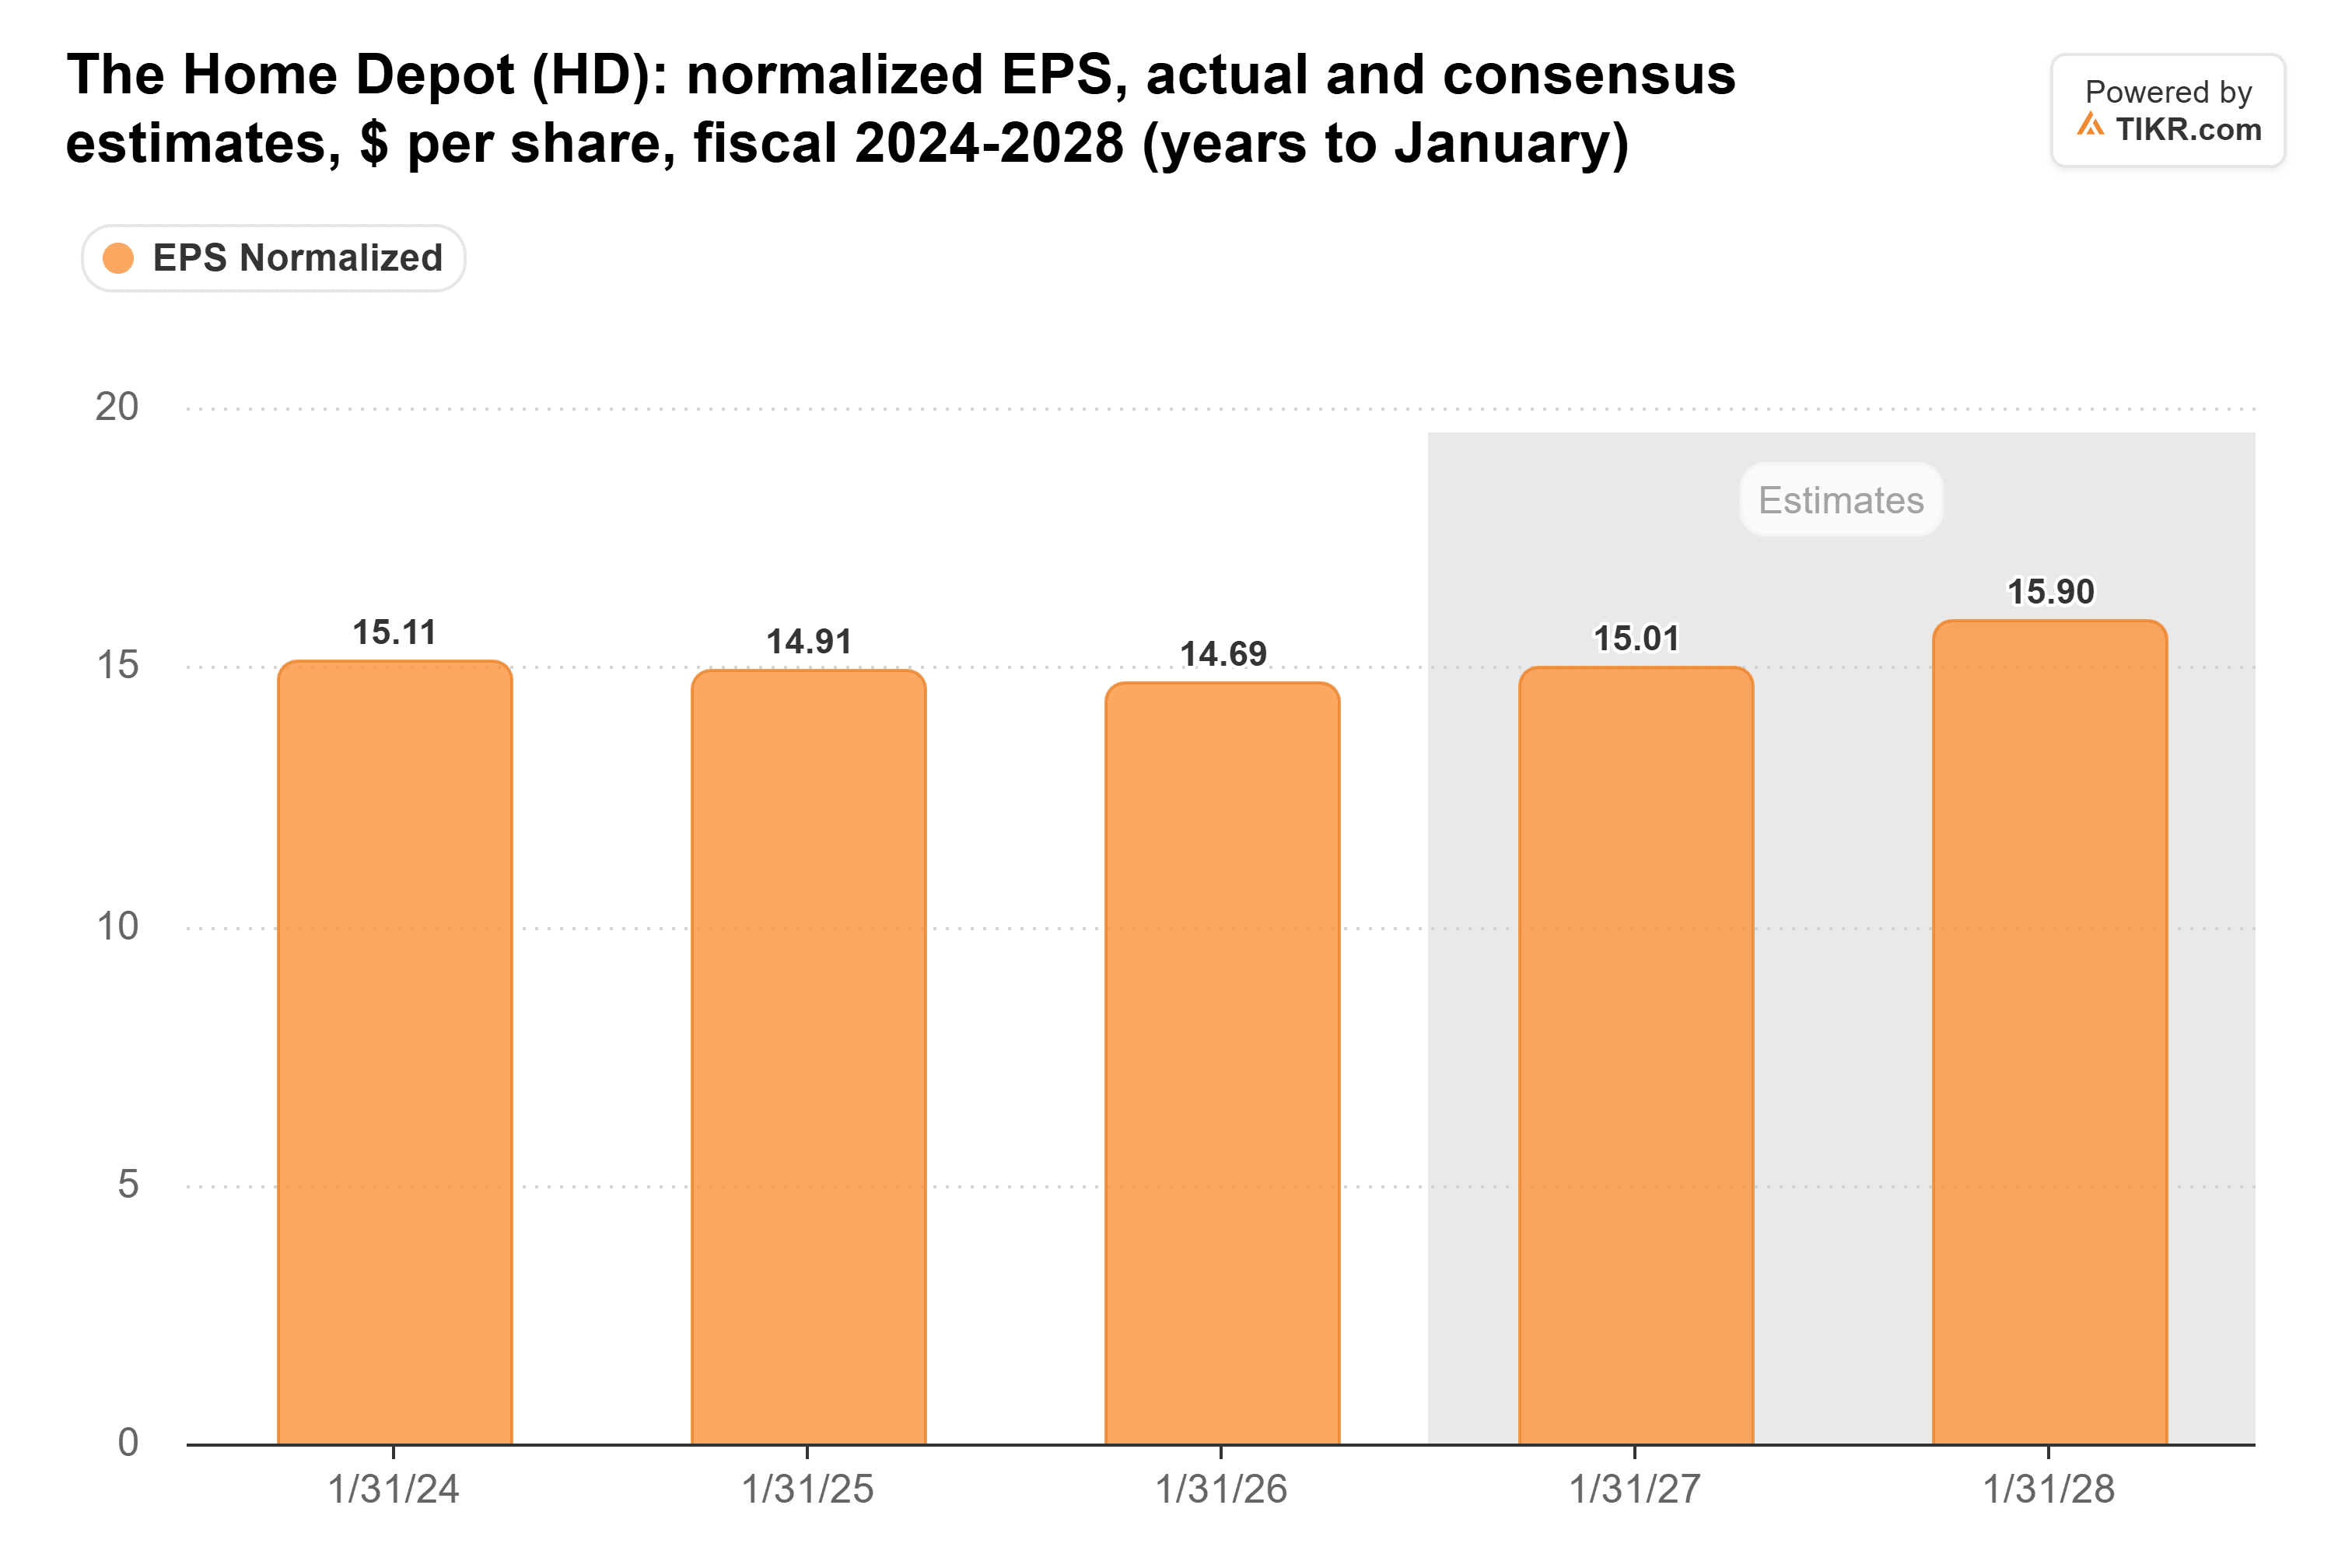
Aber die Schätzungen bewegen sich in die falsche Richtung. Die Zahl für das Geschäftsjahr 2027 ist auf 15,90 $ von 16,11 $ vor drei Monaten gesunken.
Home Depot notiert bereits bei etwa dem 23-fachen der zukünftigen Gewinne. Das liegt über seinem 5-Jahres-Durchschnitt von 22-fach und deutlich unter seinem Dezember-2024-Hoch von 28-fach:
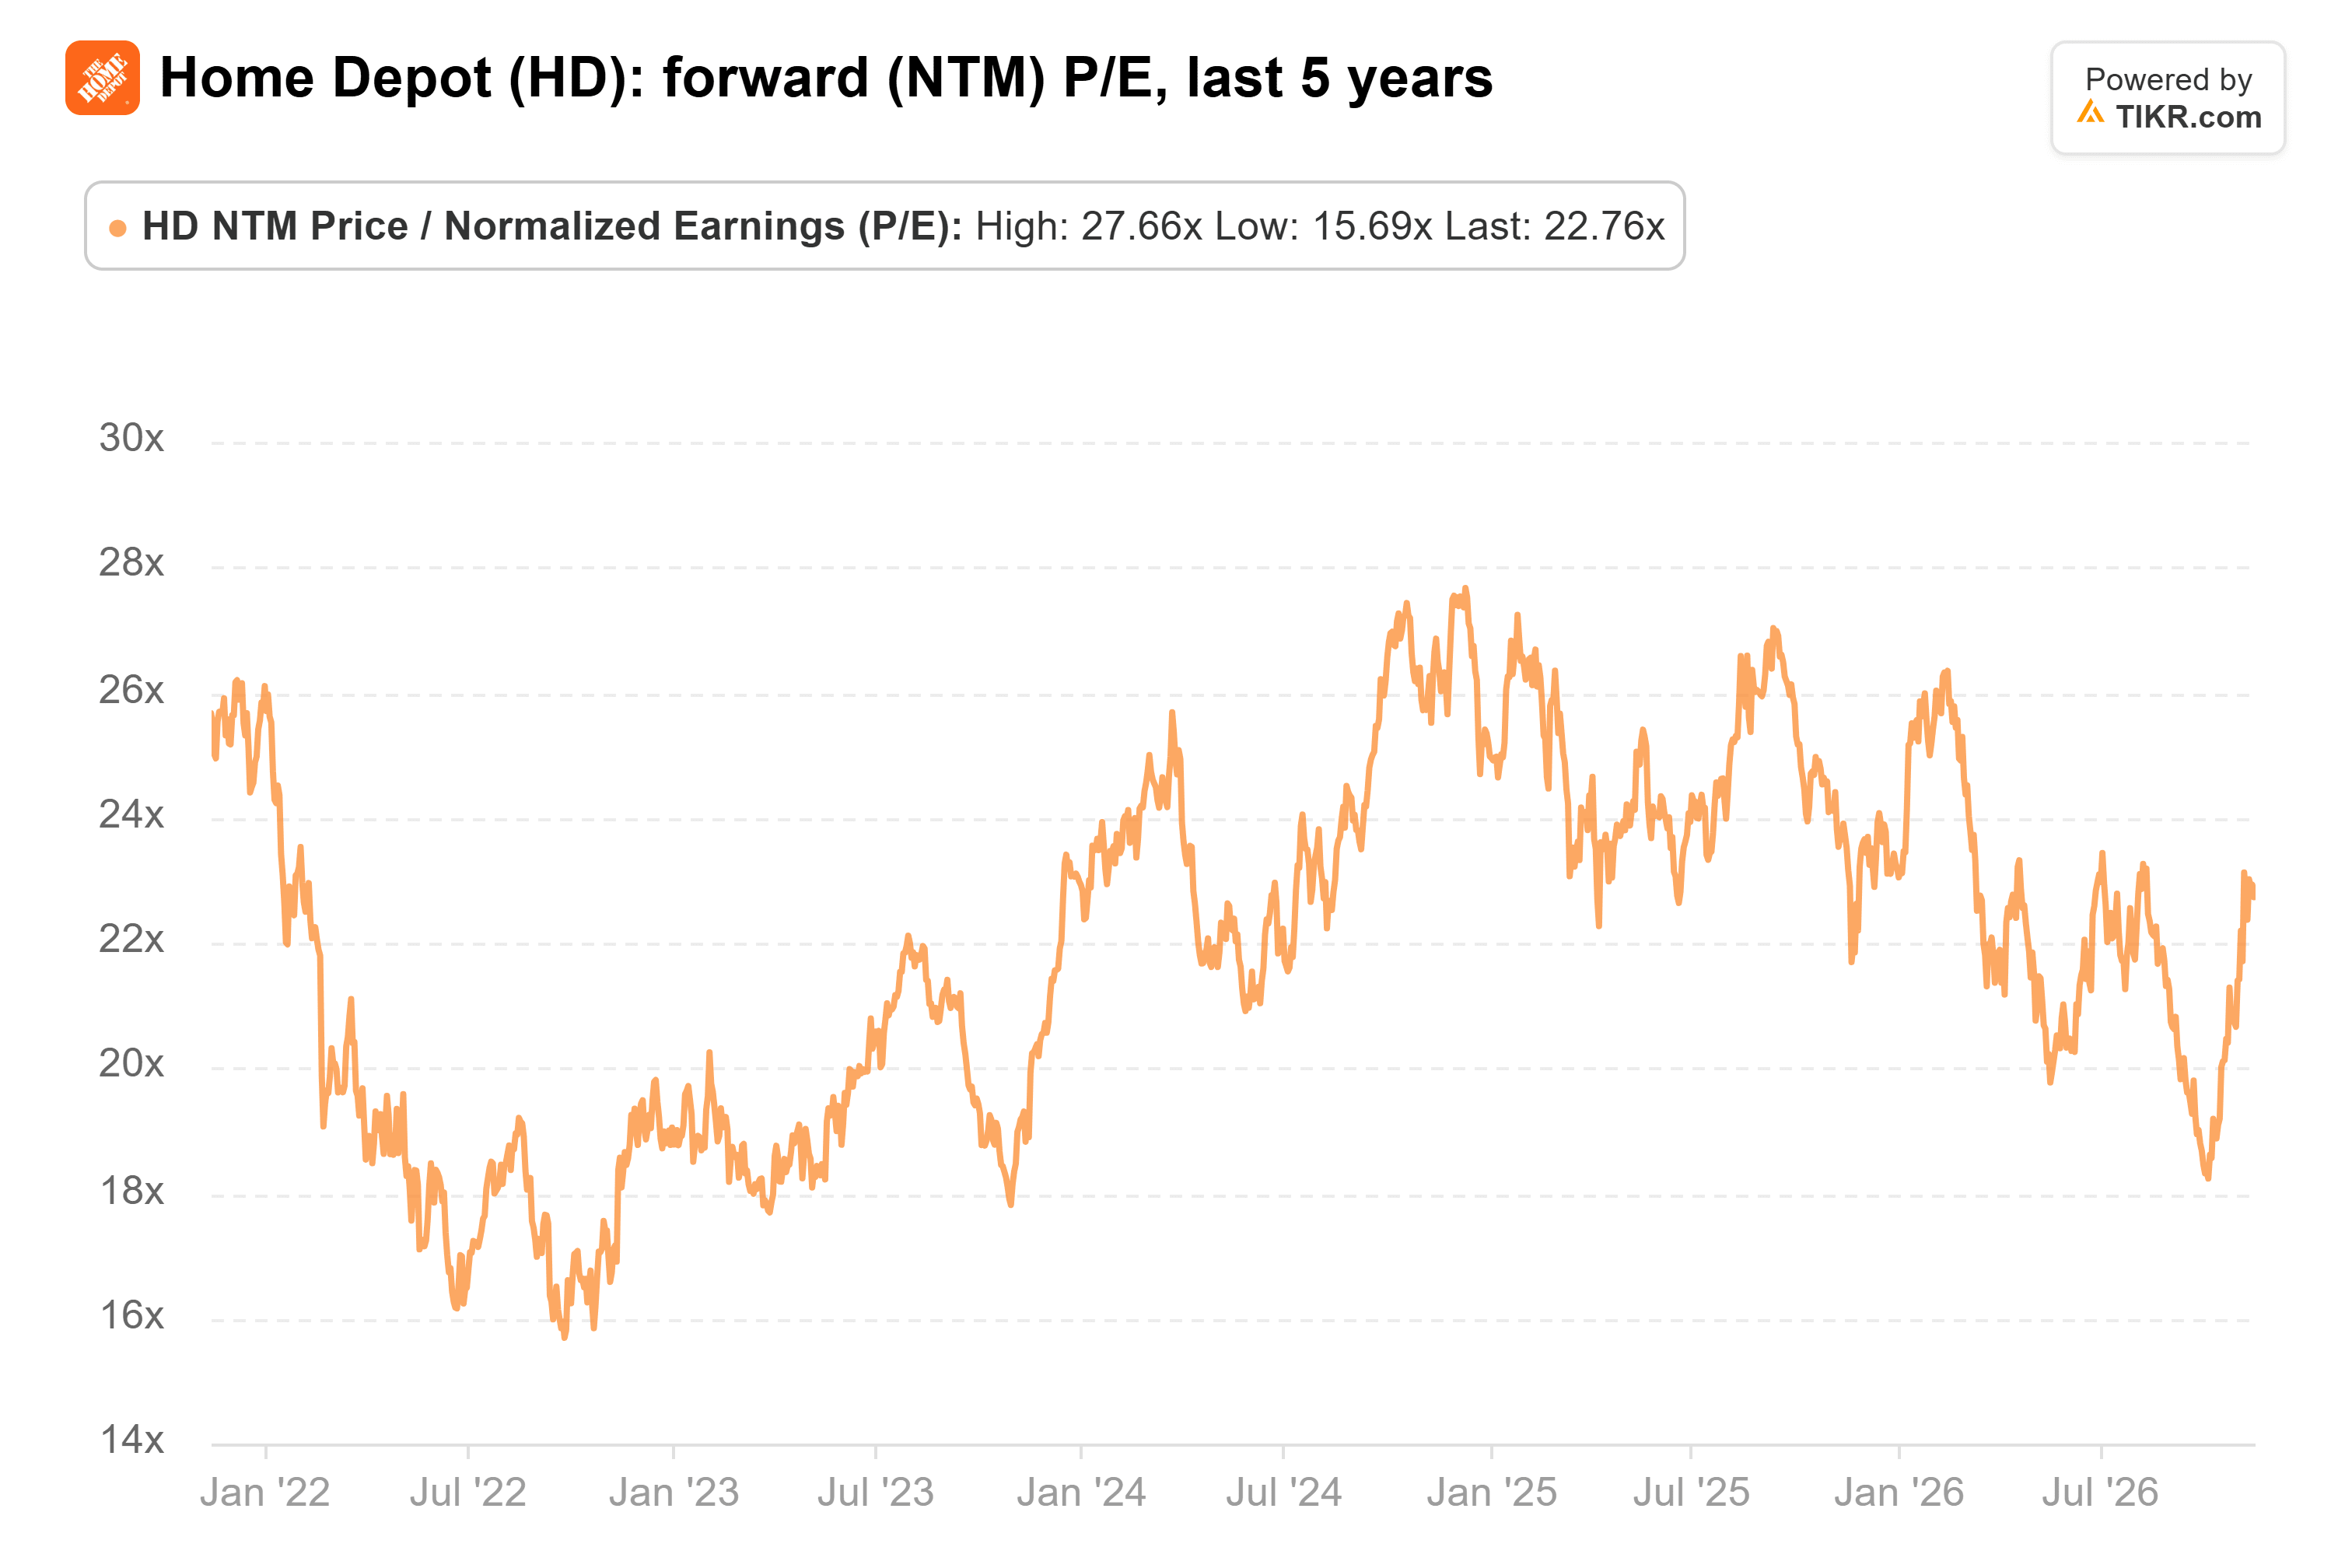
Pipers 371 $ entsprechen etwa dem 24-fachen der 15,32 $ je Aktie, die Analysten für die nächsten zwölf Monate erwarten. Das Kursziel verlangt also von Investoren, mehr als üblich für Gewinne zu zahlen, die Analysten weiterhin nach unten korrigieren.
Das dritte Quartal bestand einen Test, nicht beide
Die Margen sind das Risiko. Die Bruttomarge im zweiten Quartal erhielt einen Schub durch 685 Mio. $ an Zollrückerstattungen, und das Management erwartete, dass höhere Kosten für Kraftstoff, Energie und andere Inputs diesen Vorteil im Laufe des Jahres aufbrauchen würden. Am 17. November senkte es seine Bruttomargenprognose für das Gesamtjahr auf etwa 33,0 % von 33,1 %, obwohl es das erwartete Umsatzwachstum auf etwa 4,5 %, die Obergrenze der früheren Spanne, anhob.
Nach einer starken Oktober-Rallye hat Home Depot den größten Teil des Anstiegs zu Pipers Ziel bereits hinter sich. Die Aktie ist um 24 % von ihrem Schlusstief vom 5. Oktober bei 281,15 $ gestiegen. Die verbleibenden % hängen davon ab, dass Investoren aufschlagen, während die Schätzungen für das nächste Jahr weiter fallen.
Die US-Umsätze in bestehenden Filialen übertrafen die 1,3 % des zweiten Quartals, aber die Margenprognose sank. Das nächste Signal ist, ob Analysten nach dem Bericht die Schätzung von 15,90 $ für das Geschäftsjahr 2027 anheben oder kürzen; eine Kürzung würde ein KGV von 24-fach schwerer zu rechtfertigen machen.
Was ist die Home Depot-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Home Depot wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Home Depot kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


