


Die wichtigsten Punkte
- Check Capital Management, das 2,37 Milliarden Dollar verwaltet, hielt am 30. September 34,2 % seiner 13F-Positionen in Berkshire Hathaway (BRK.B), nachdem es die Aktien im Quartal um 2 % aufgestockt hatte.
- Seine Einreichung listet auch Call-Optionen auf Berkshire mit einem Nominalwert von 2,10 Milliarden Dollar auf, mehr als alle Aktien, über die es berichtet.
- Berkshire kaufte im selben Quartal eigene Aktien im Wert von 9,6 Milliarden Dollar zurück, aber die Aktien sind seitdem um 19 % gestiegen und notieren nahe ihrem höchsten KGV auf Basis der Schätzungen der letzten fünf Jahre.
- Da Analysten bis 2028 kaum Gewinnwachstum erwarten, würde ich auf einen besseren Preis warten, bevor ich dem Fonds folge.
Der 13F-Bericht von Check Capital Management für das am 30. September endende Quartal, eingereicht am 5. November, weist eine Aktie deutlich vor den anderen 16 aus: Berkshire Hathaway.
Ein Drittel seiner Aktien, plus einen Stapel Calls
Der Fonds hielt am 30. September 1,10 Millionen Berkshire Class B-Aktien im Wert von 547 Millionen Dollar, was 34,2 % der 1,60 Milliarden Dollar an US-Aktien in seinem 13F entspricht. Das sind 2 % mehr Aktienwert als am Ende des Juni.
Er listete auch Call-Optionen auf Berkshire mit einem Nominalwert von 2,10 Milliarden Dollar auf, mehr als seine gesamte Aktienliste zusammen. (Das Unternehmen verwaltet laut seinem aktuellen Form ADV insgesamt 2,37 Milliarden Dollar.) Und Calls auf Berkshire sind hier eine alte Gewohnheit: Seine 13F-Berichte listeten sie bereits 2012 auf.
Seit dem 30. September ist die Berkshire-Aktie um 19 % gestiegen.
TIKR verfolgt 4 Analysten zu Berkshire Hathaway. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Berkshire Hathaway, zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Berkshire Hathaway an
Berkshire kaufte auch
Der Fonds hatte im dritten Quartal Gesellschaft. Berkshire kaufte eigene Aktien im Wert von etwa 9,6 Milliarden Dollar zurück, mehr als doppelt so viel wie die 4,5 Milliarden Dollar im zweiten Quartal, wie es in seiner Mitteilung vom 7. November hieß.
Der Rest dieser Mitteilung war durchwachsen. Das Betriebsergebnis sank um 5,8 % auf 12,7 Milliarden Dollar, da die Versicherungsgewinne aus dem Underwriting um 42,9 % fielen und die Versicherungserträge aus Kapitalanlagen aufgrund niedrigerer Zinssätze um 14,1 % zurückgingen.
BNSF, Berkshire Hathaway Energy sowie die Fertigungs-, Dienstleistungs- und Einzelhandelsgeschäfte erzielten alle höhere Gewinne.
Die Zinssätze spielen hier eine große Rolle, da die Kapitalerträge nach Steuern 36,1 % des Betriebsergebnisses von Berkshire im Jahr 2025 ausmachten.
Die große Frage für CEO Greg Abel lautet daher, ob er 352,3 Milliarden Dollar an Bargeld und Treasury Bills (Stand 30. September, gegenüber 359,2 Milliarden Dollar im Juni) zu besseren Renditen als Staatsanleihen einsetzen kann.
Der Rückkauf von Aktien ist eine Antwort. Die 6,8 Milliarden Dollar, die Berkshire im Juli für den Hausbauer Taylor Morrison zahlte, sind eine andere, ebenso wie sein 10-Milliarden-Dollar-Engagement bei Alphabet, das jetzt unter dem Kurs notiert, den Berkshire bezahlt hat.
Geht 26x auf?
Analysten erwarten von hier an kein großes Gewinnwachstum. Der Konsens von TIKR sieht den normalisierten Gewinn pro Aktie von 20,62 Dollar im Jahr 2025 auf 23,15 Dollar im Jahr 2026 steigen, dann auf 22,47 Dollar im Jahr 2027 und 23,06 Dollar im Jahr 2028:
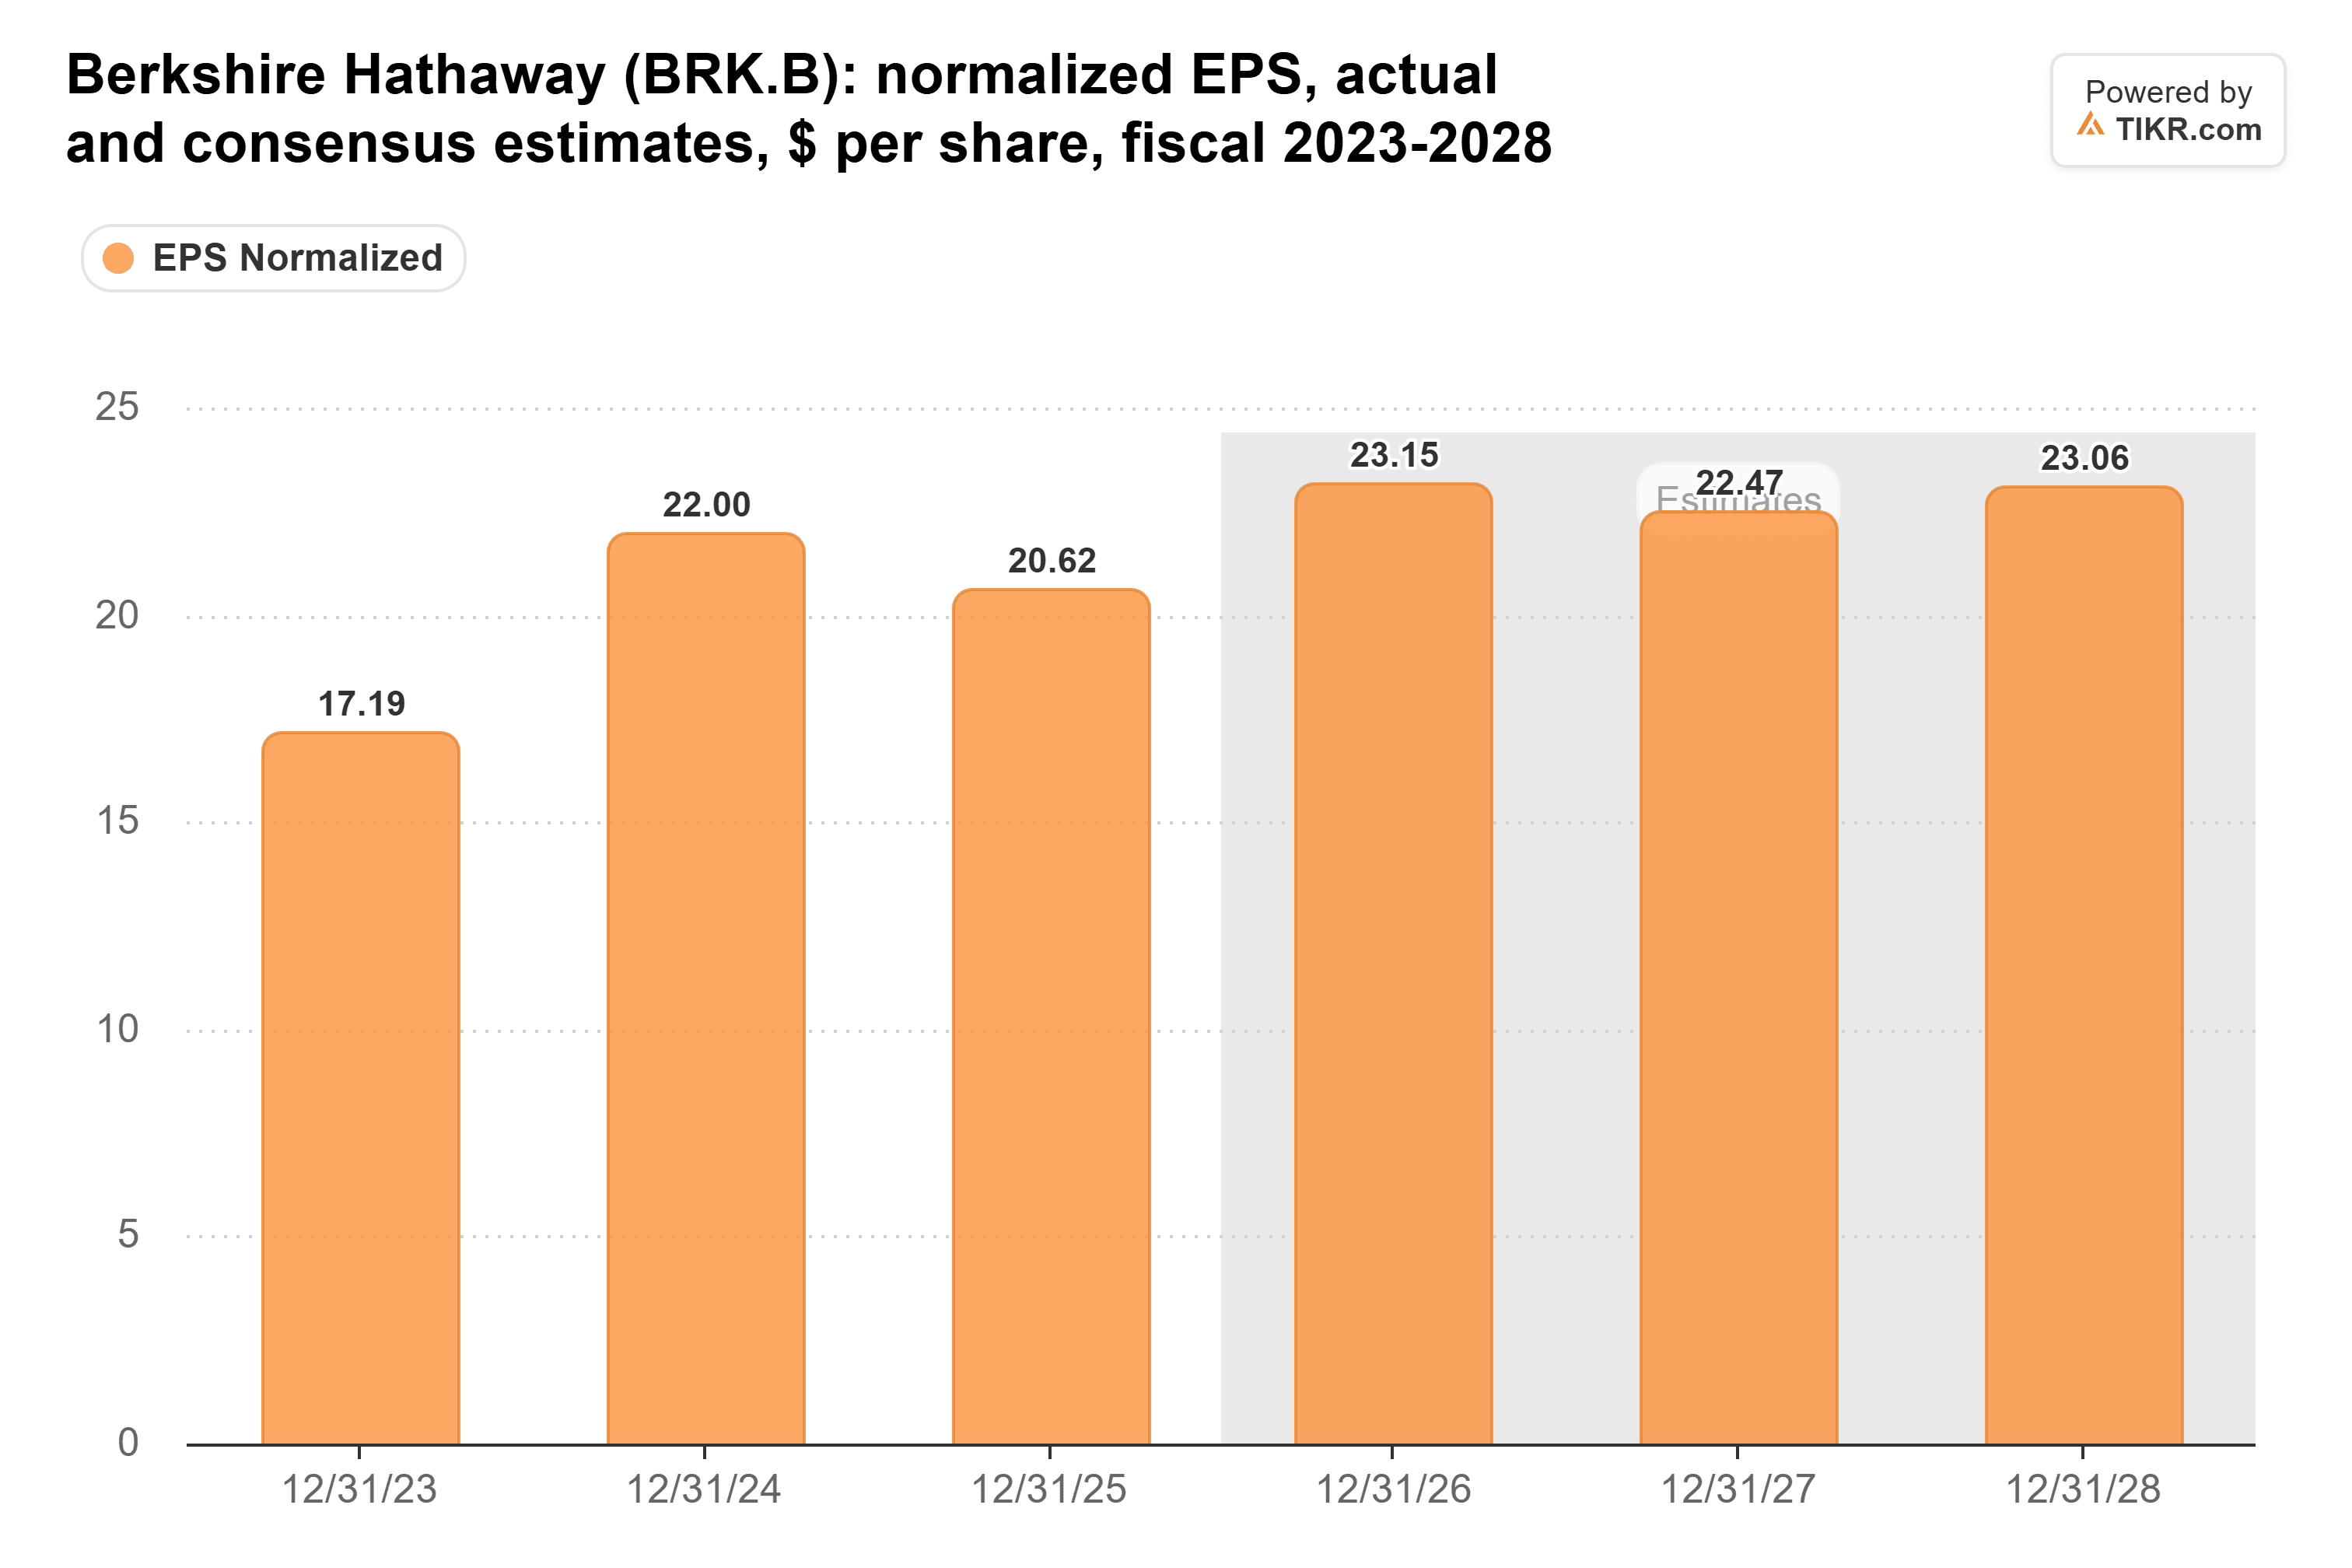
Und da das Betriebsergebnis im dritten Quartal um 5,8 % gesunken ist, sehe ich keinen großen Grund für Analysten, diese Zahlen anzuheben.
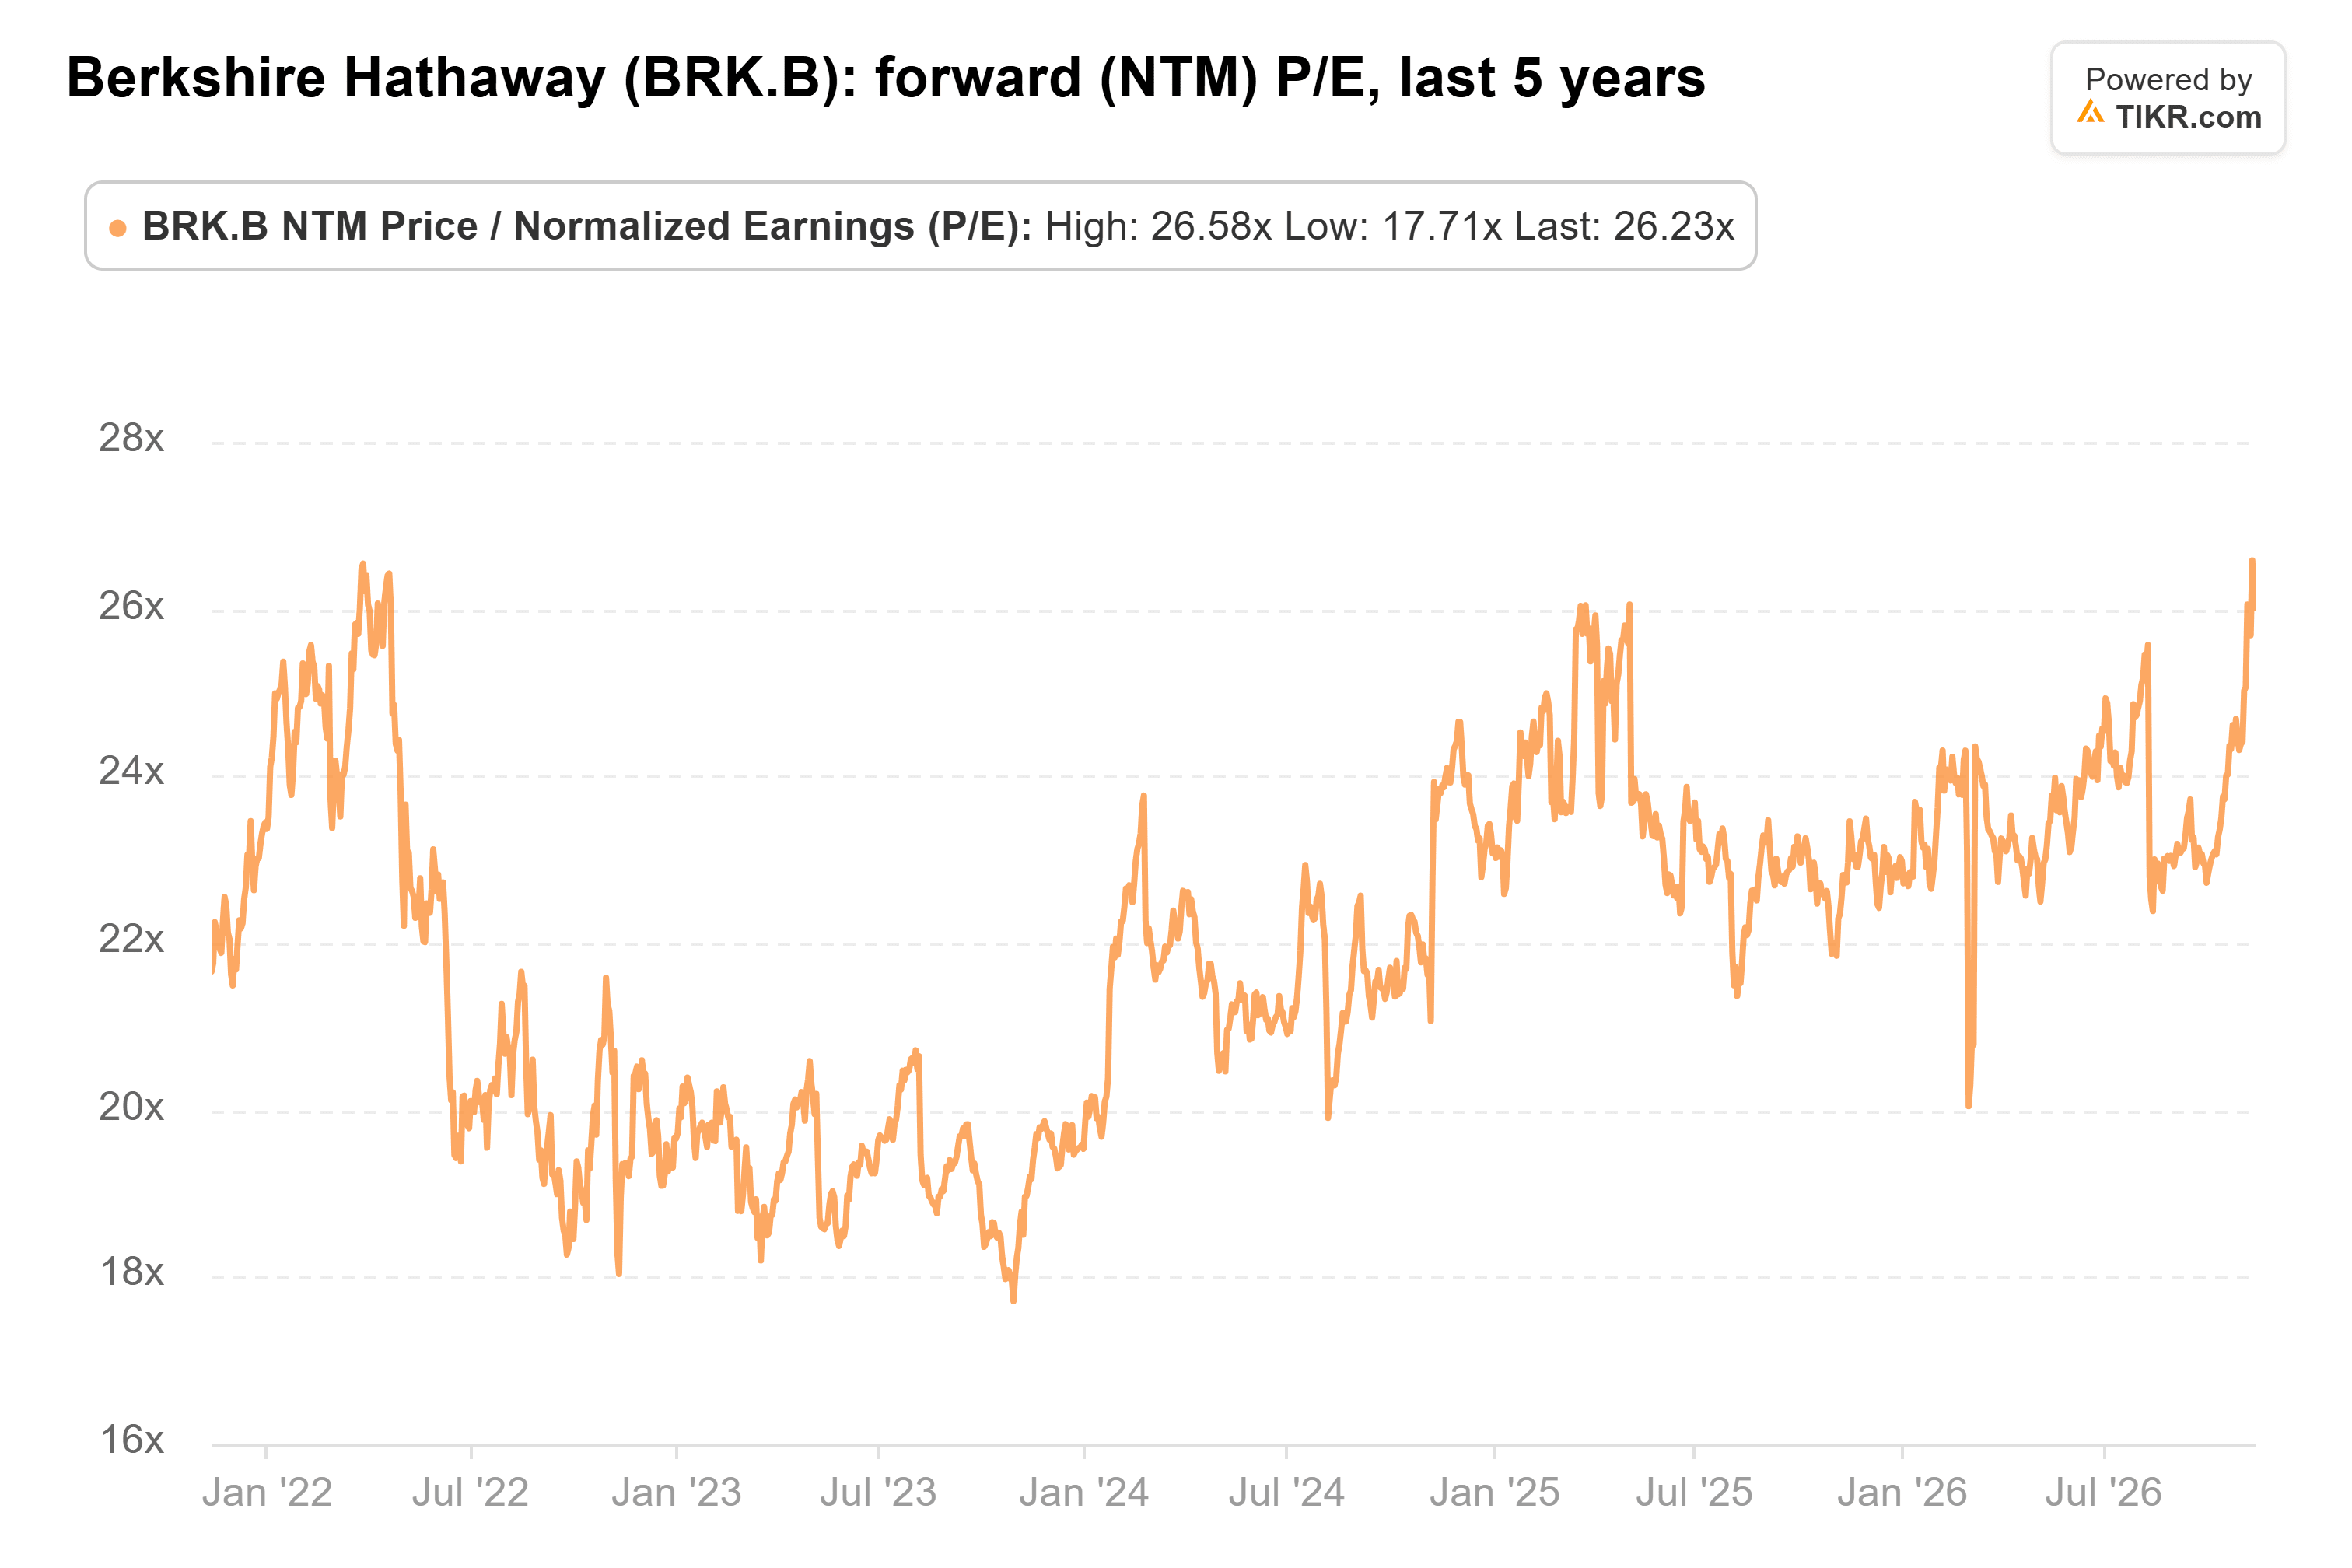
Doch Anleger zahlen für diese Gewinne mehr als an fast jedem Punkt in den letzten fünf Jahren. Berkshire notiert mit dem 26-fachen des zukünftigen Gewinns, knapp unter dem 27-fachen vom 9. November, gegenüber einem Fünfjahresdurchschnitt von 22x und einem Tief von 18x im Oktober 2023:
Die Aktie hat auch die Ziele von Wall Street überholt. Die vier Analysten, die Berkshire abdecken, haben ein durchschnittliches Kursziel von 556 Dollar, gegenüber 529 Dollar vor einem Jahr, und die Aktie notiert nun 6 % darüber bei 588 Dollar:
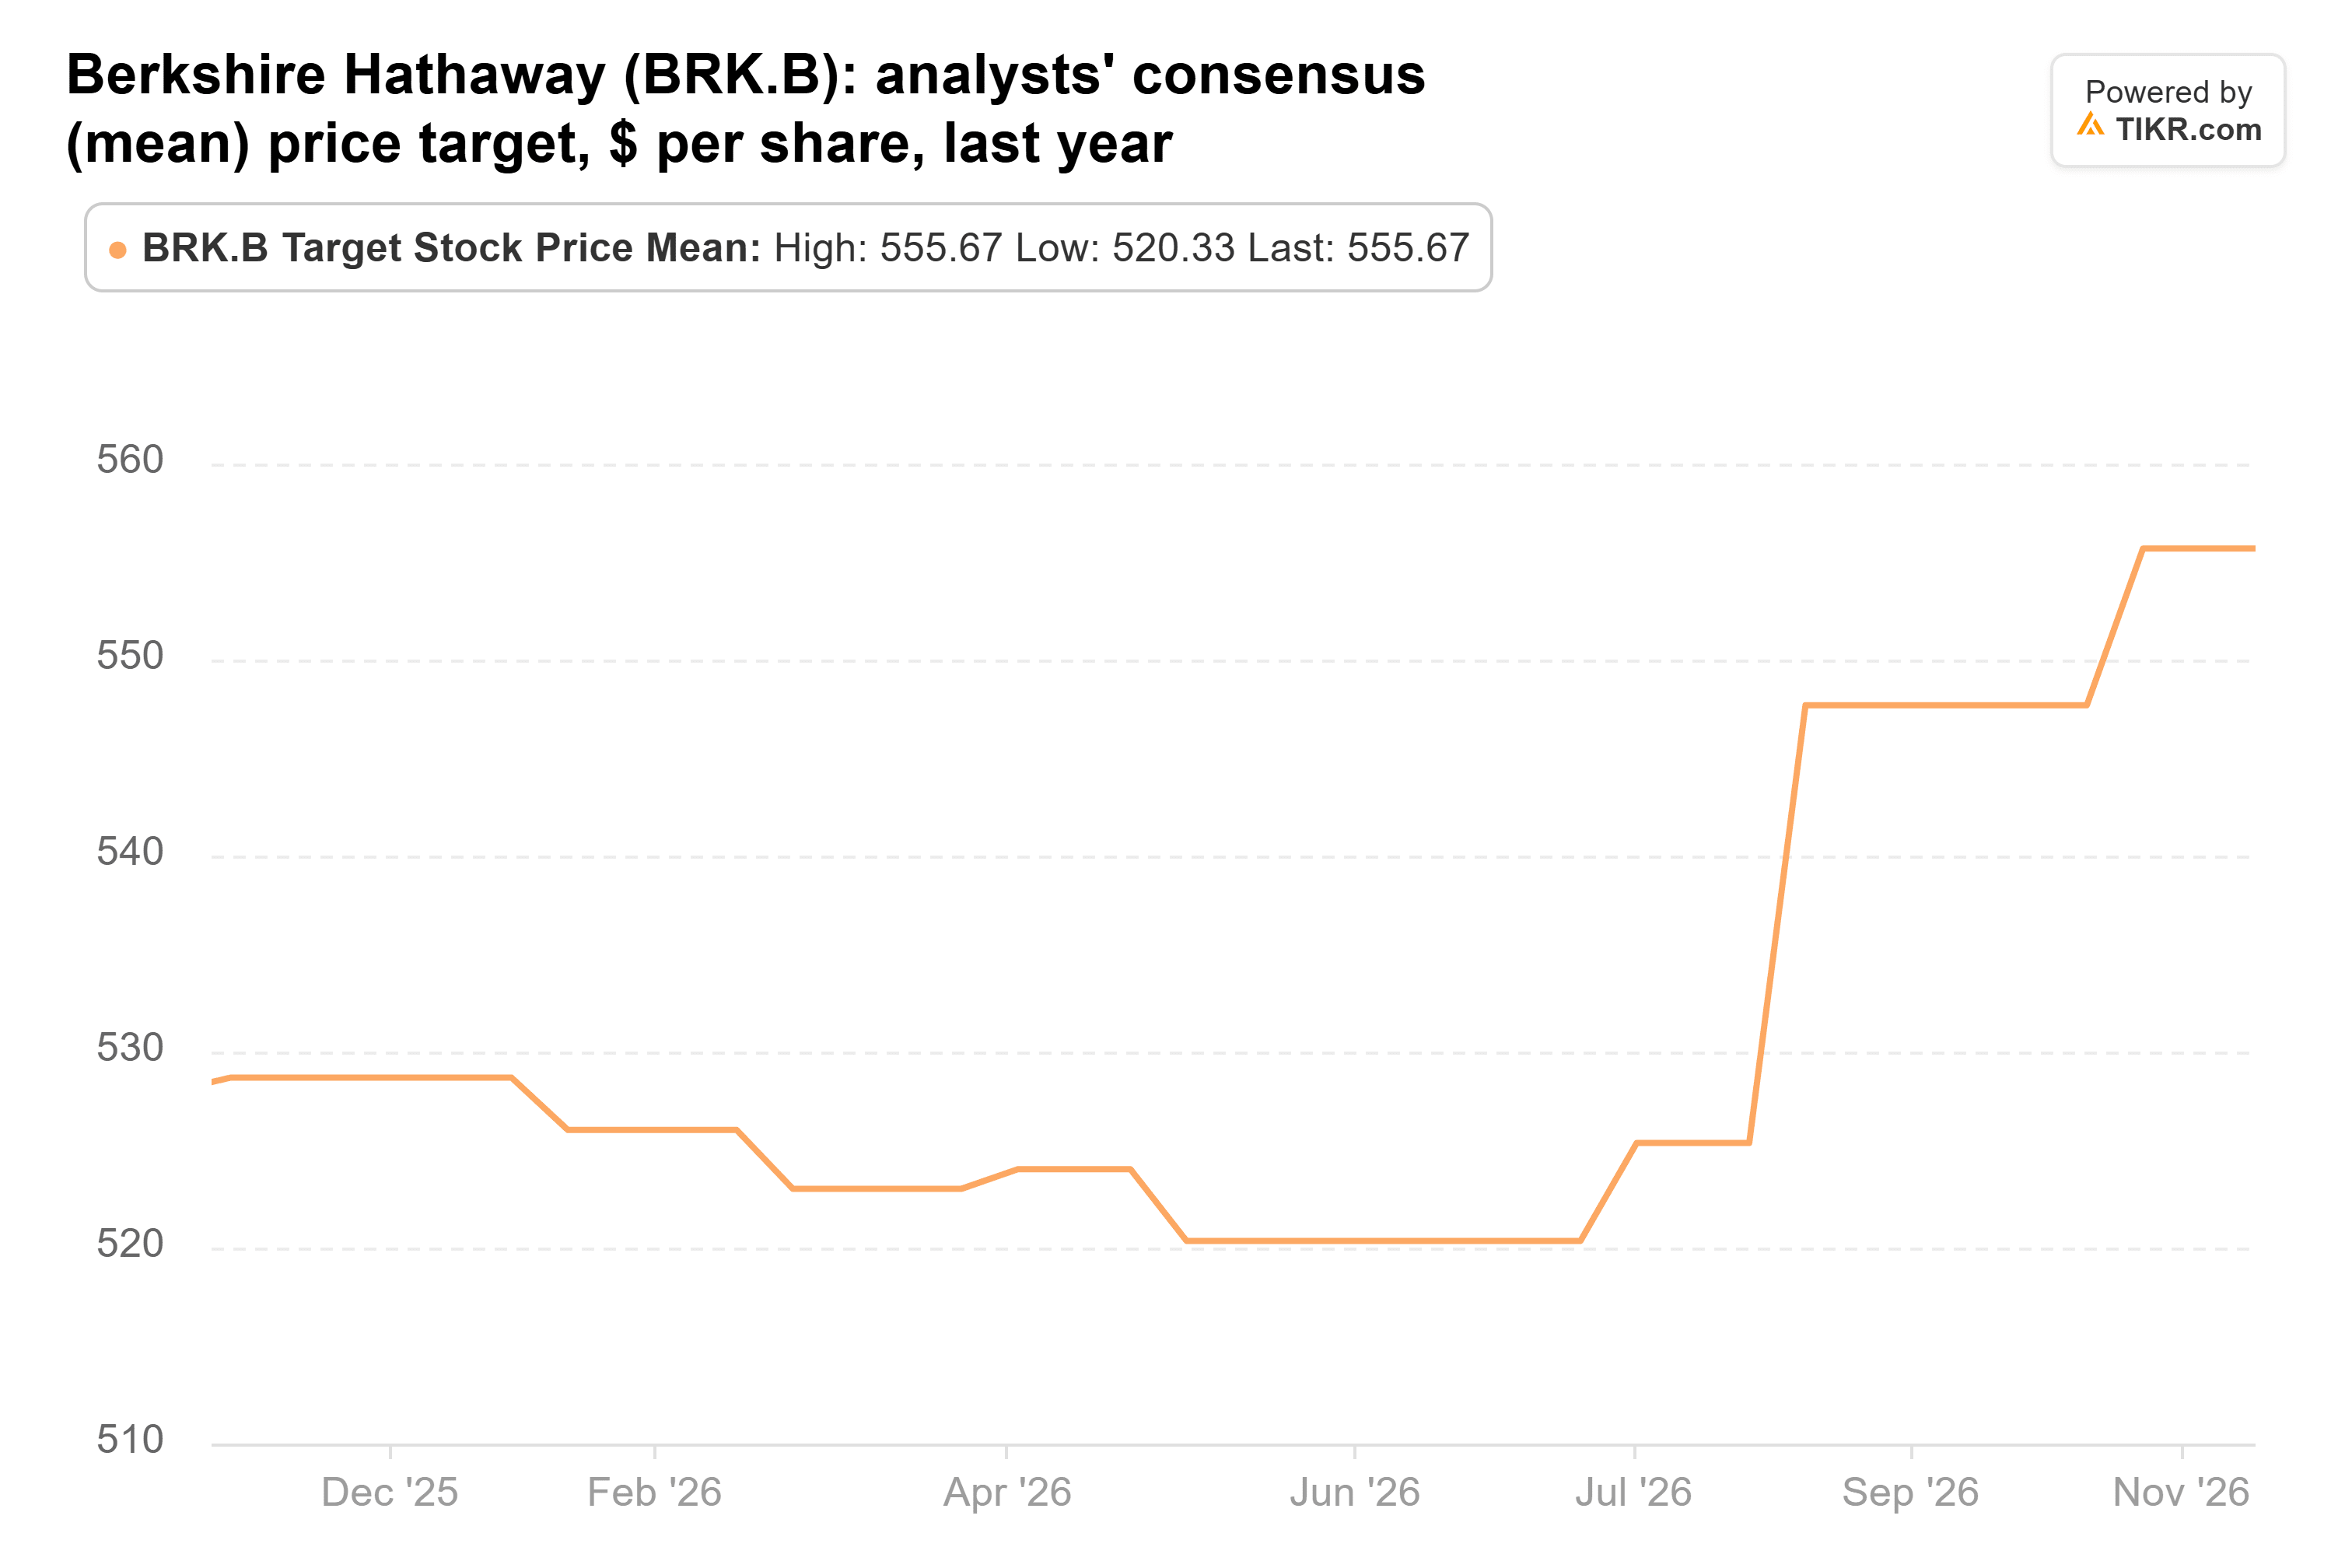
Nur das höchste Ziel von 628 Dollar liegt über dem heutigen Kurs.
Ich würde auf einen besseren Preis warten
Die Versicherung ist das Hauptrisiko. Die kombinierte Schadenquote von GEICO stieg im zweiten Quartal auf 91 % gegenüber 84 % im Vorjahresquartal, und alle drei Underwriting-Gruppen von Berkshire erzielten im dritten Quartal weniger Gewinn.
Ein Zukauf zum Kurs vom 30. September erscheint mir sinnvoll, und Berkleys Management stimmte dem offensichtlich zu, indem es im selben Quartal Aktien zurückkaufte.
Aber beim 26-fachen, bei erwarteten weitgehend stagnierenden Gewinnen bis 2028, würde ich dem Fonds heute nicht folgen. Ich würde einen Rücksetzer in Richtung des 22-fachen Durchschnittskurses der Aktie abwarten oder zuerst einen Beweis dafür, dass Abels Deals mehr einbringen als Treasury Bills.
Die nächsten Hinweise kommen Mitte Februar, wenn der nächste 13F-Bericht des Fonds fällig ist, und Ende Februar oder Anfang März, wenn Berkshire die Jahresergebnisse vorlegt und Abel seinen zweiten Jahresbrief veröffentlicht.
Was ist die Berkshire Hathaway-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Berkshire Hathaway wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Berkshire Hathaway kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


