核心要点
- Upbound Group 第三季度业绩超预期,股价上涨13%,自由现金流翻倍至约1.21亿美元。
- Acima 营收下降6.5%,但坏账率和利润率改善,FirstCash 的租购业务部门也呈现相同模式。
- 风险在于第四季度业绩指引偏软、现金目标为潜在流出留有余地,以及 Brigit 亏损持续扩大。
- Affirm 和 Dave 将于11月初发布的财报将揭示同样的压力是否正在蔓延。
Upbound Group (UPBD) 的股价今日上涨13%,此前其 第三季度业绩 超出华尔街预期。首席执行官 Fahmi Karam 表示,自由现金流"同比增长超过一倍,使我们能够 进一步降低杠杆,为未来奠定基础。"
Upbound 旗下的租购业务部门 Acima 正变得更加挑剔,而且它并非孤例。 FirstCash Holdings (FCFS) 在其租购业务部门也采取了同样的做法。 Affirm Holdings (AFRM) 表示,宁愿放缓增长也不愿冒信用风险。Upbound 旗下 Brigit 的亏损增加,使其现金预支竞争对手 Dave (DAVE) 受到关注。
Acima:收缩规模以改善信用质量
Acima 的营收下降约6.5%至5.85亿美元,其商品交易额下降约11%。但其租赁坏账率改善了104个基点至8.7%,Upbound 将此归功于"审慎的承销标准",其调整后 EBITDA 利润率扩大了约270个基点至14.7%。
FirstCash 旗下的 American First Finance 部门也显示出同样的取舍。其第三季度租赁和贷款交易额 下降了15%,该公司将此归咎于家具需求疲软以及对商户质量的关注,而净坏账率则从5.8%改善至5.6%。因此,交易额下降并非全是 Upbound 的自主选择:疲软的家具需求正在冲击这两家贷款机构。
Affirm 表示会做出同样的选择。首席执行官 Max Levchin 在公司8月27日的财报电话会议上表示:"你会看到我们宁愿放缓增长,也不愿出现真正的信用问题。"截至6月30日的财年,其 商品交易总额 达到502亿美元,目前尚未有此必要。其 11月5日的财报 将给出答案。
TIKR 追踪6位分析师对 Upbound Group 的看法。有多少人给出"买入"评级?
在 TIKR 平台一站式查看对 Upbound Group 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用 TIKR 研究此类股票。 查看 Upbound Group 的分析师评级
现金正在发挥作用
Upbound 的自由现金流季度间波动较大,但2026年上半年表现远好于2025年上半年:
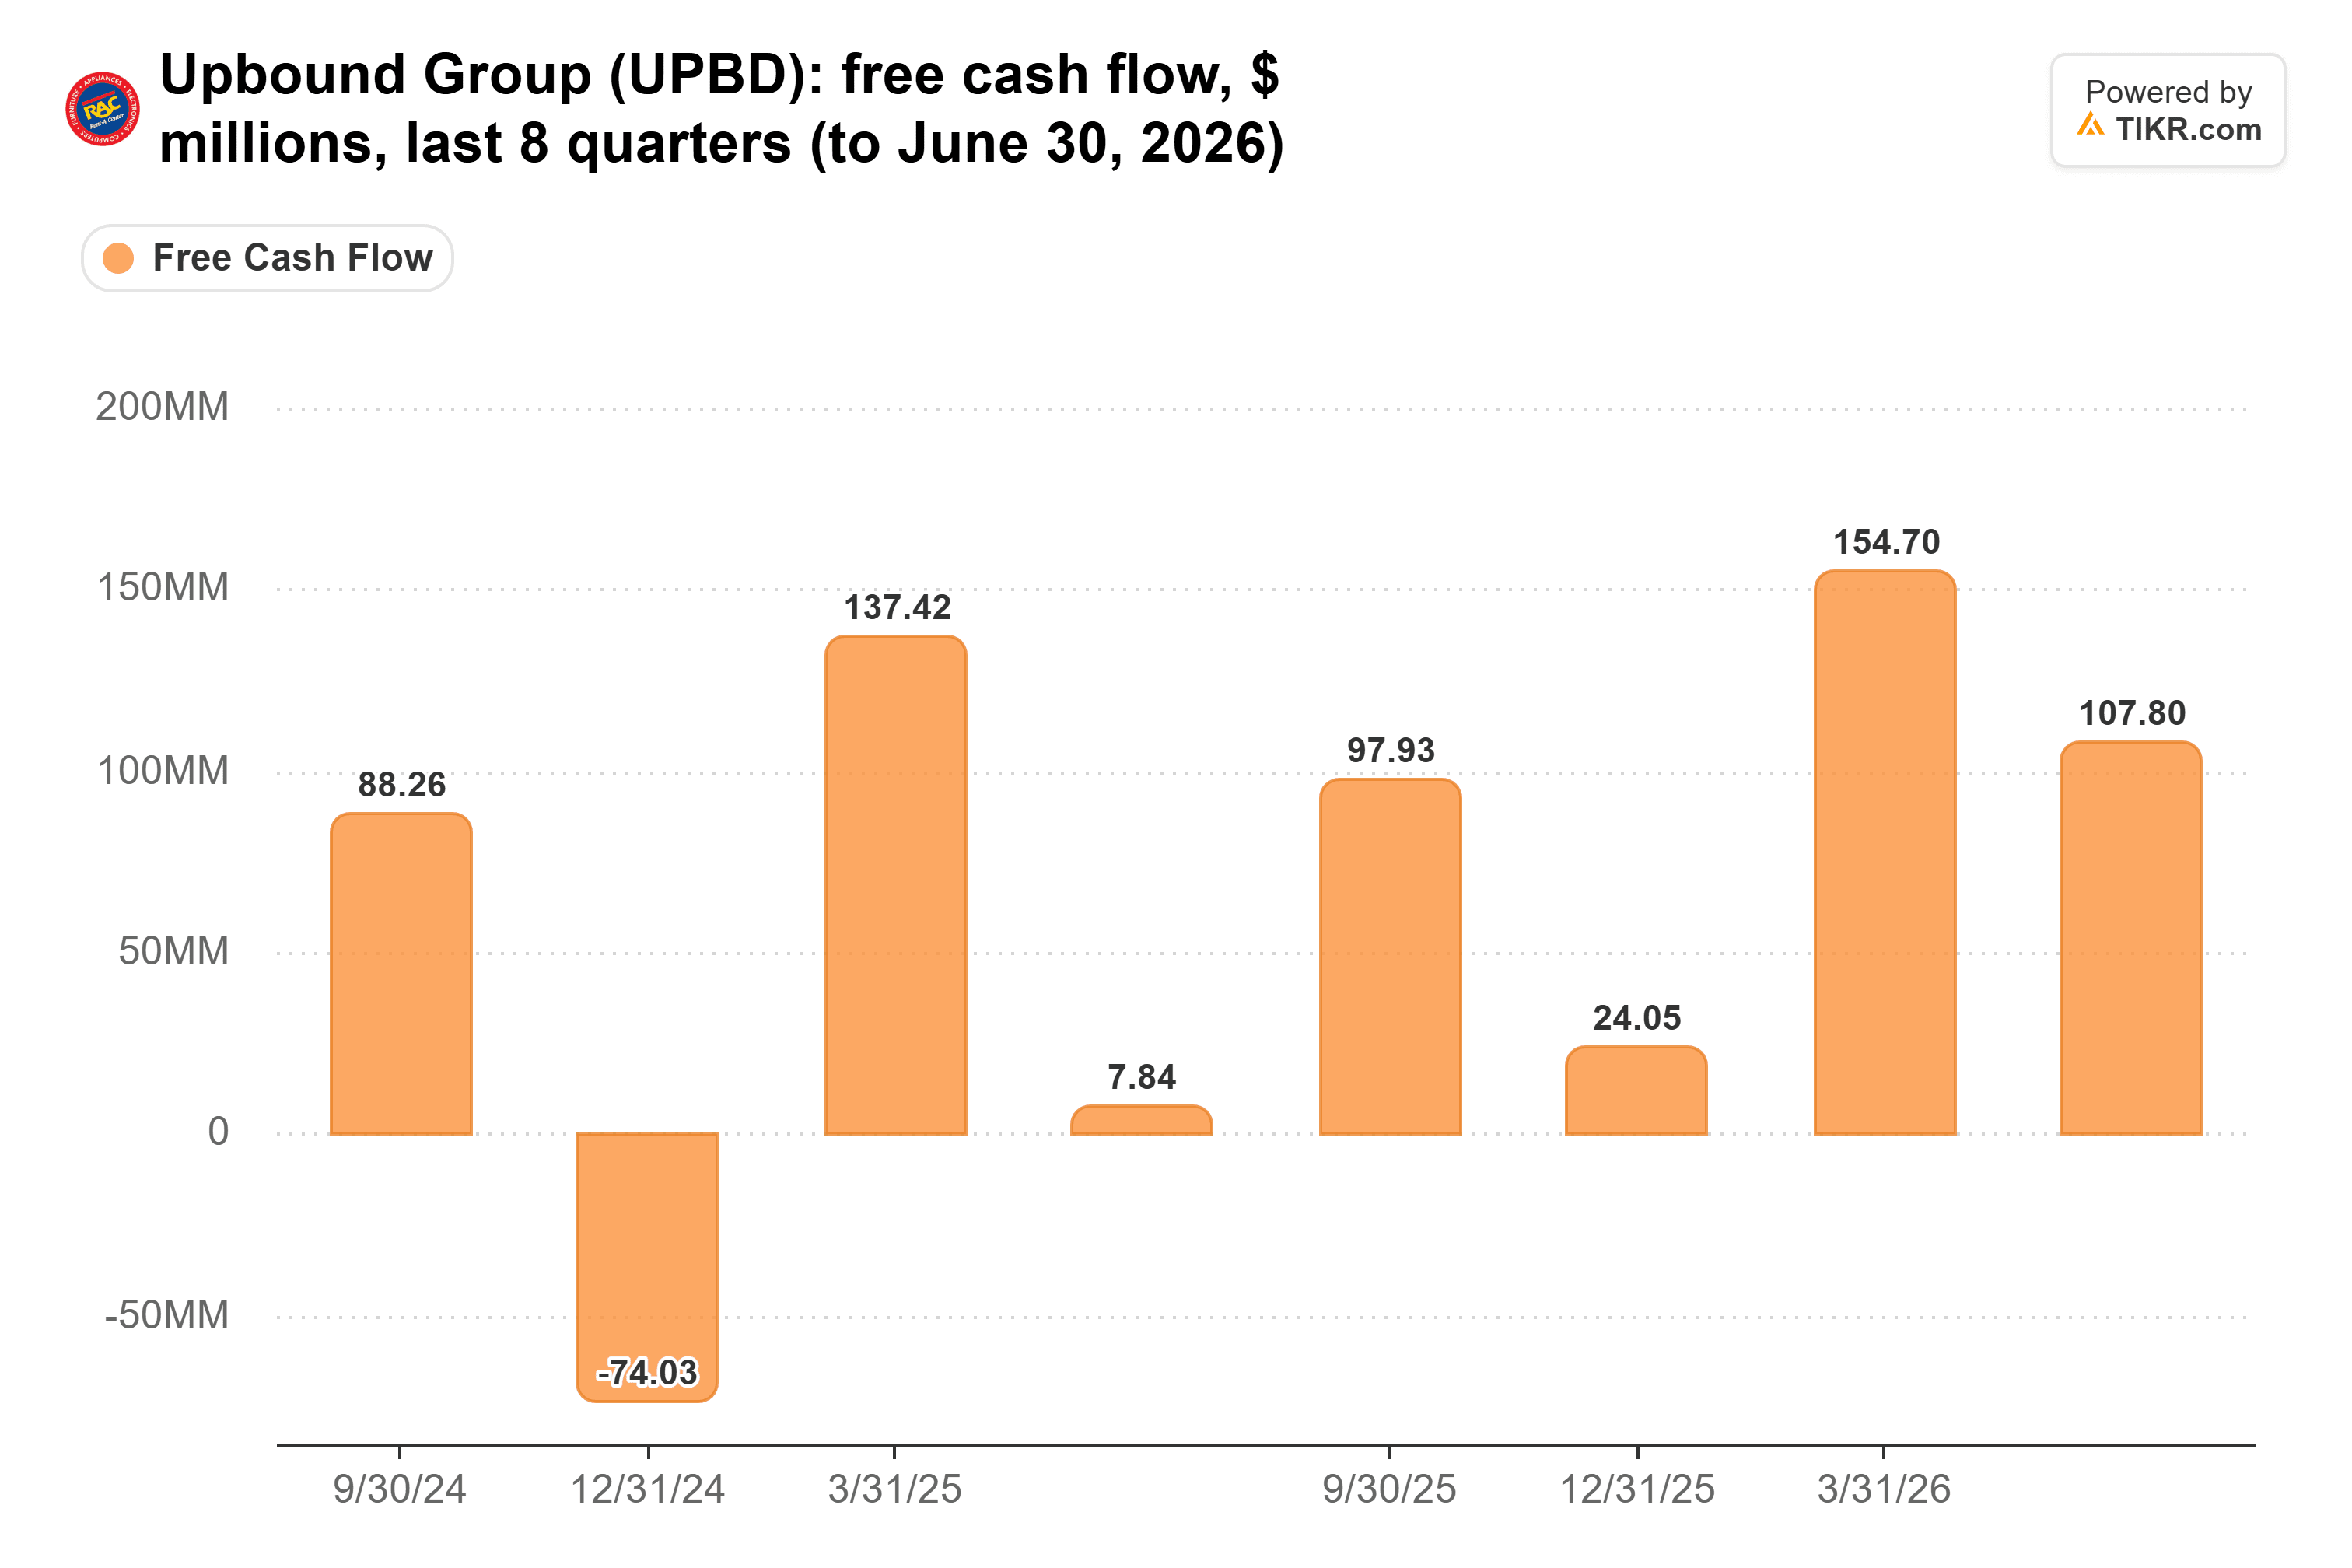
根据 Upbound 的数据,第三季度增加了约1.21亿美元,使全年总额达到约3.4亿美元。公司偿还了约7700万美元债务,将净杠杆率从2.6倍降至2.4倍,并计划回购最多5000万美元股票。
但 Upbound 维持其全年目标为"至少2.5亿美元",其中包括法律支付款项。鉴于目前已实现3.4亿美元,这为第四季度现金流出留出了空间。
Upbound 仍可能失守之处
第四季度调整后每股收益指引为1.00-1.10美元,低于分析师预期的1.10美元。此外,Brigit 的净预支损失率在一年内上升了111个基点至4.4%,Upbound 将此归因于"在充满挑战的宏观经济环境下"的"强劲投资组合增长"。
Dave 自身的28天逾期率在第二季度 改善了14个基点 至2.12%,其首席财务官预计亏损将"保持在第二季度类似的范围内"。其 11月4日的财报 将再次检验现金预支借款人的还款状况,尽管两家公司衡量损失的方法不同。
牺牲交易额以换取更优质的信用已见成效:Acima 正以更少的交易额赚取更多利润,债务也在下降。但 FirstCash 的数据显示,需求疲软也是导致规模收缩的部分原因。Acima 新达成的协议,即成为约5000家 Boost Mobile 门店的首选租购选项,是检验交易额能否在不增加损失的情况下回升的第一个真正考验。
那么 Upbound 股票的实际价值是多少?
TIKR 让您能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,即可查看 Upbound 的可能价值。可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!