


核心要点
- 尽管第三季度营收创下5.26亿美元的历史新高,同比增长33%,但Tower Semiconductor (TSEM)的股价在截至11月6日当周下跌了约18%。
- 随着两家AI连接公司宣布了一项价值1150亿美元的收购协议,同时半导体板块遭遇抛售,Lumentum (LITE)下跌约36%,而Marvell Technology (MRVL)下跌约29%。
- Tower对第四季度营收的指引为6亿美元,高于分析师约5.8亿美元的预测,这得益于硅光子需求的加速增长。
- 截至11月6日,Tower的远期市盈率为21.7倍,低于其五年平均水平25.7倍,这表明如果盈利预测得以维持,股价存在潜在上行空间。
发生了什么?
Tower Semiconductor (TSEM)的股价在截至11月6日当周下跌了约18%,收盘价接近137美元,尽管该公司报告了创纪录的季度营收和强于预期的业绩指引。
根据其第三季度财报,营收达到5.26亿美元,较去年同期的3.96亿美元增长33%,并高于分析师约5.22亿美元的预期。
Tower对第四季度营收的指引为6亿美元,同比增长36%,超过了华尔街约5.8亿美元的预测。
首席执行官Russell Ellwanger表示:"我们正进入公司历史上最强劲的增长阶段。"管理层预计全年营收约为20亿美元。
Lumentum (LITE)下跌约36%,而Marvell Technology (MRVL)在同一周下跌约29%。
两家公司都服务于AI连接市场,对更快光连接的需求也推动了Tower的硅光子业务扩张。
11月2日,Marvell宣布已达成协议以全股票交易方式收购Lumentum,隐含的企业价值约为1150亿美元。
抛售在11月5日加剧,据路透社报道,由于高通业绩令人失望以及对AI基础设施支出的担忧,费城半导体指数当日下跌12.2%。
在Tower公布财报后,Stifel和Mizuho将其目标价下调至235美元,Craig-Hallum下调至250美元,Susquehanna下调至305美元,美国银行下调至310美元。Wedbush将其目标价从300美元下调至190美元,同时维持"中性"评级,这反映了市场对Tower估值的担忧。
Tower Semiconductor是被低估还是被高估了?
在11月6日的估值水平下,Tower Semiconductor看起来可能被低估了,这得到了硅光子业务增长和盈利预测上调的支持。
管理层预计,硅光子业务在第四季度将达到11亿美元的年化营收run-rate,这大约是该公司2025年该业务总营收的五倍。
Tower在日本300mm晶圆厂的扩张进展超前于计划,客户合同已延长至2029年。
11月3日,Tower和Innolight宣布,Innolight的首款近封装光学器件已使用Tower的PH18M硅光子工艺进入早期生产阶段。
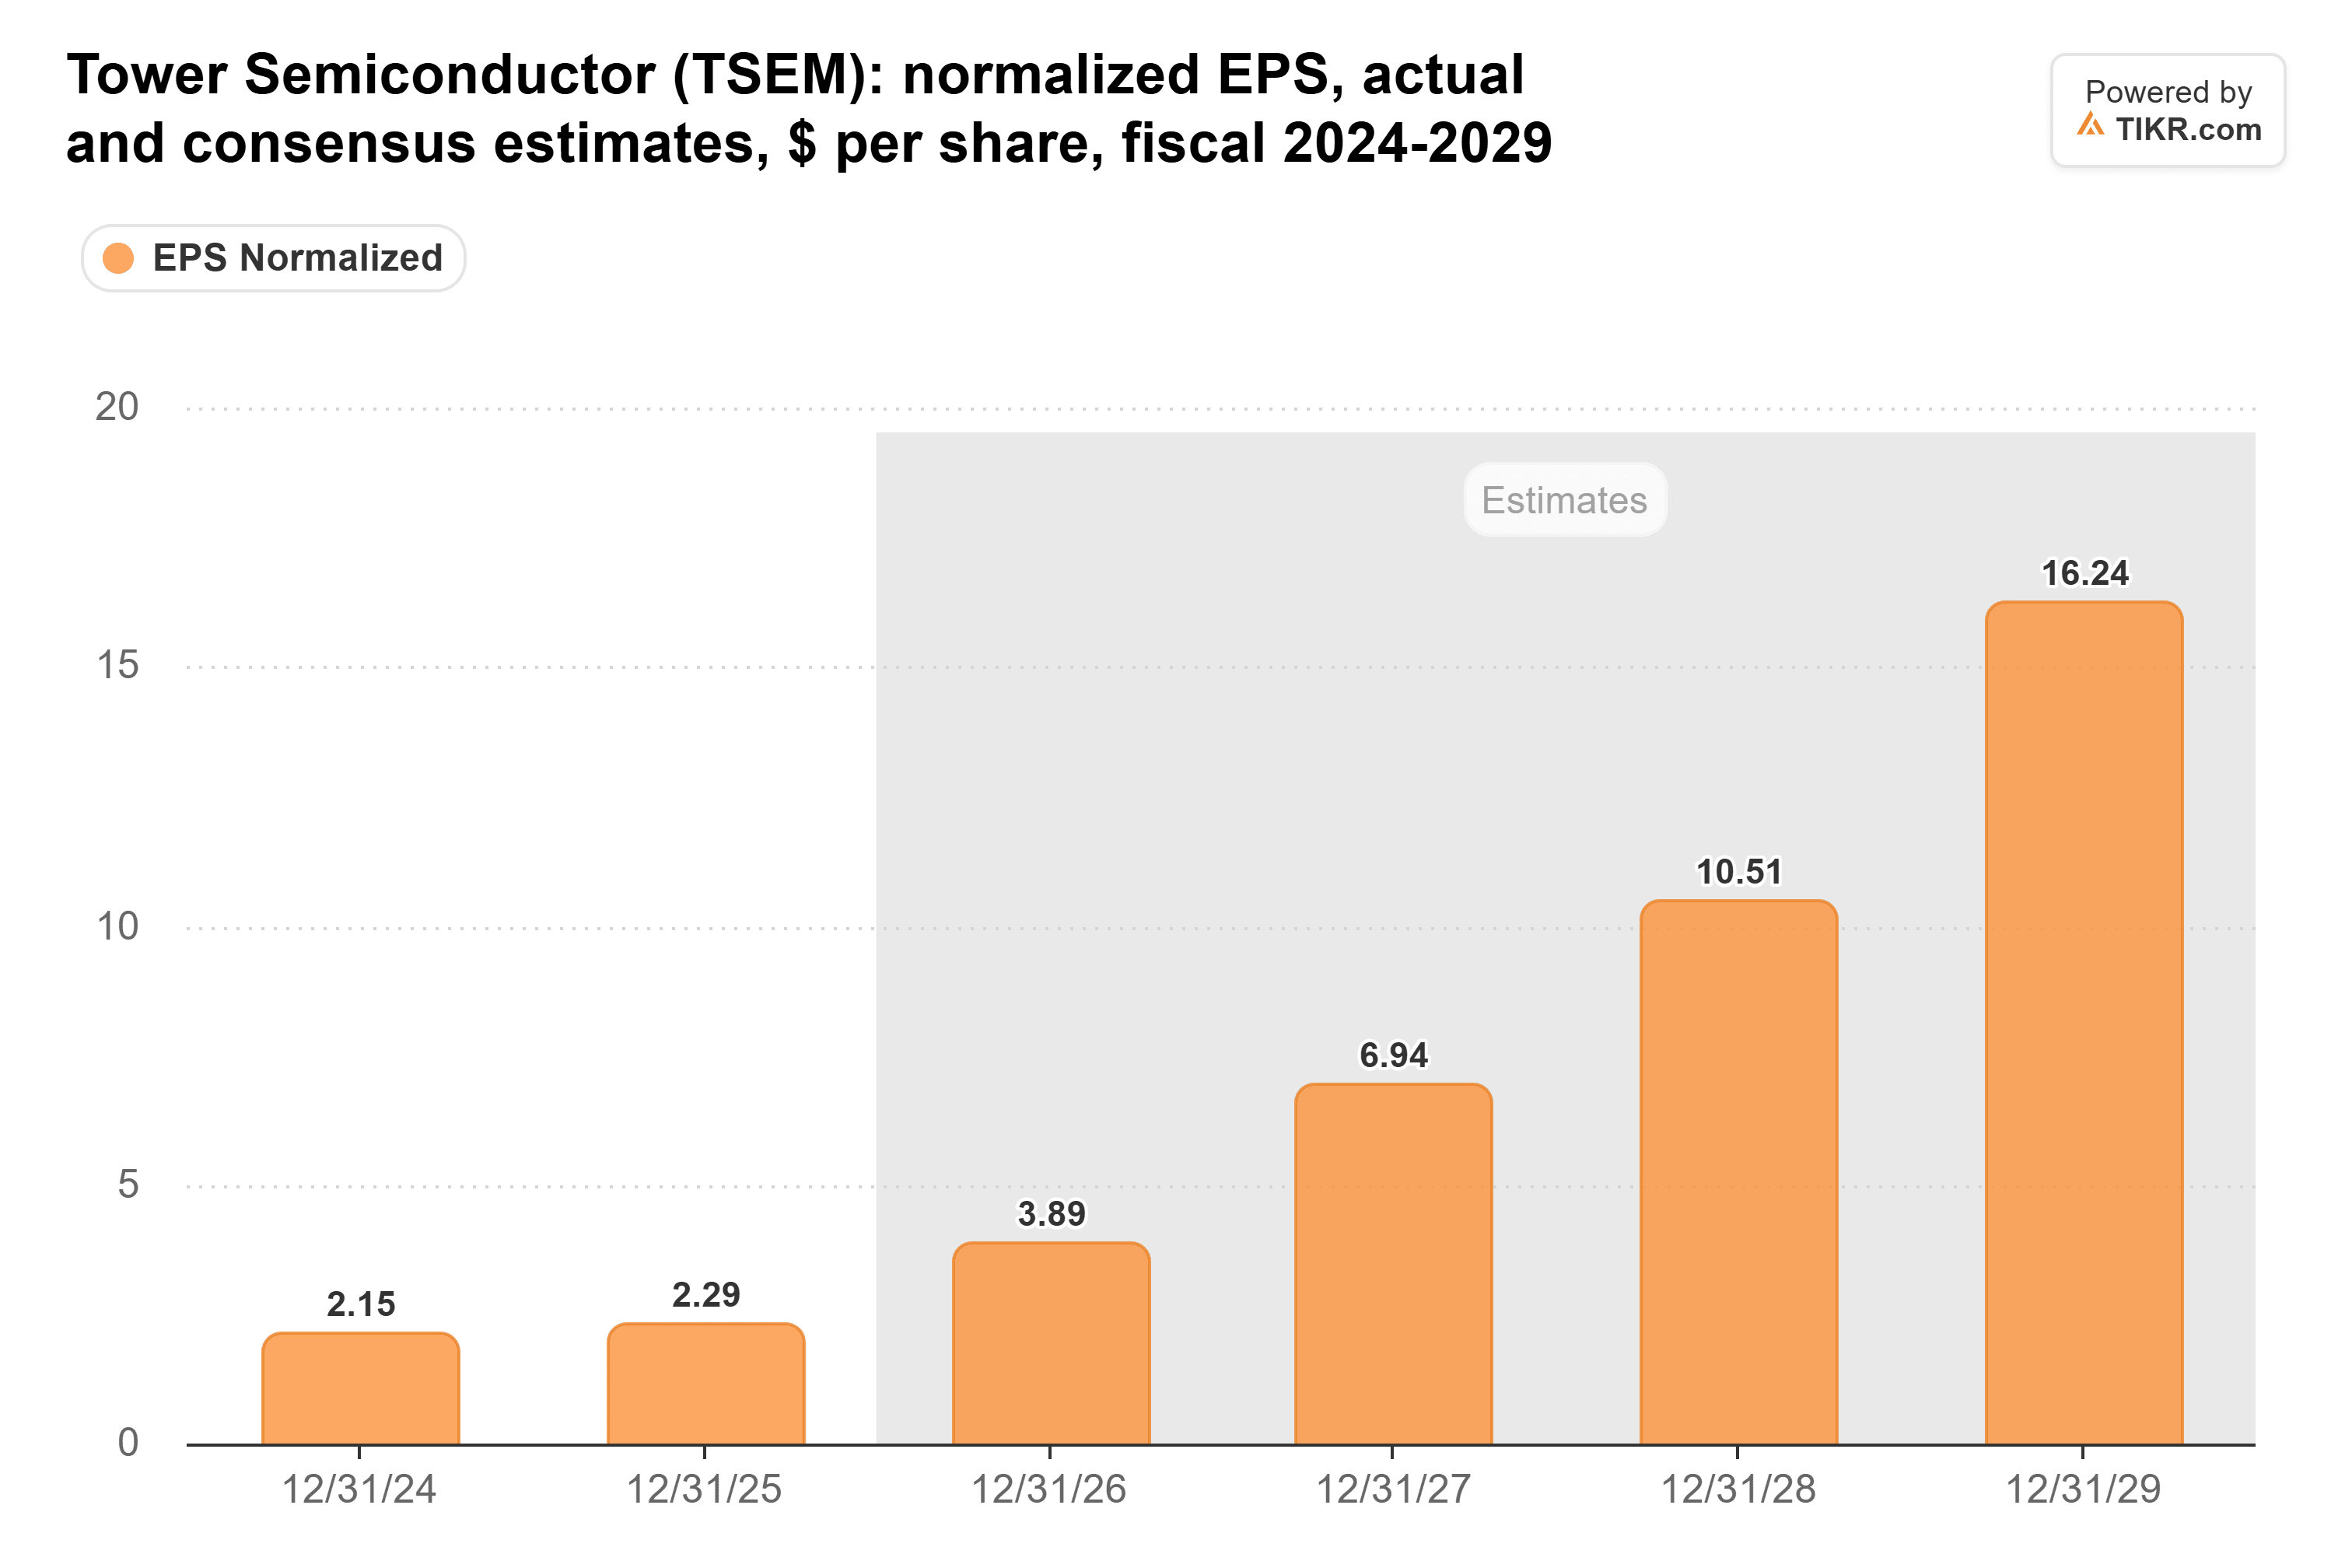
根据11月初的TIKR估计,分析师预计其归一化每股收益将从2025年的2.29美元增至2027年的6.94美元,大约增长两倍。
以其11月6日约137美元的收盘价计算,Tower的远期(未来12个月)市盈率为21.7倍,低于其五年平均水平25.7倍。
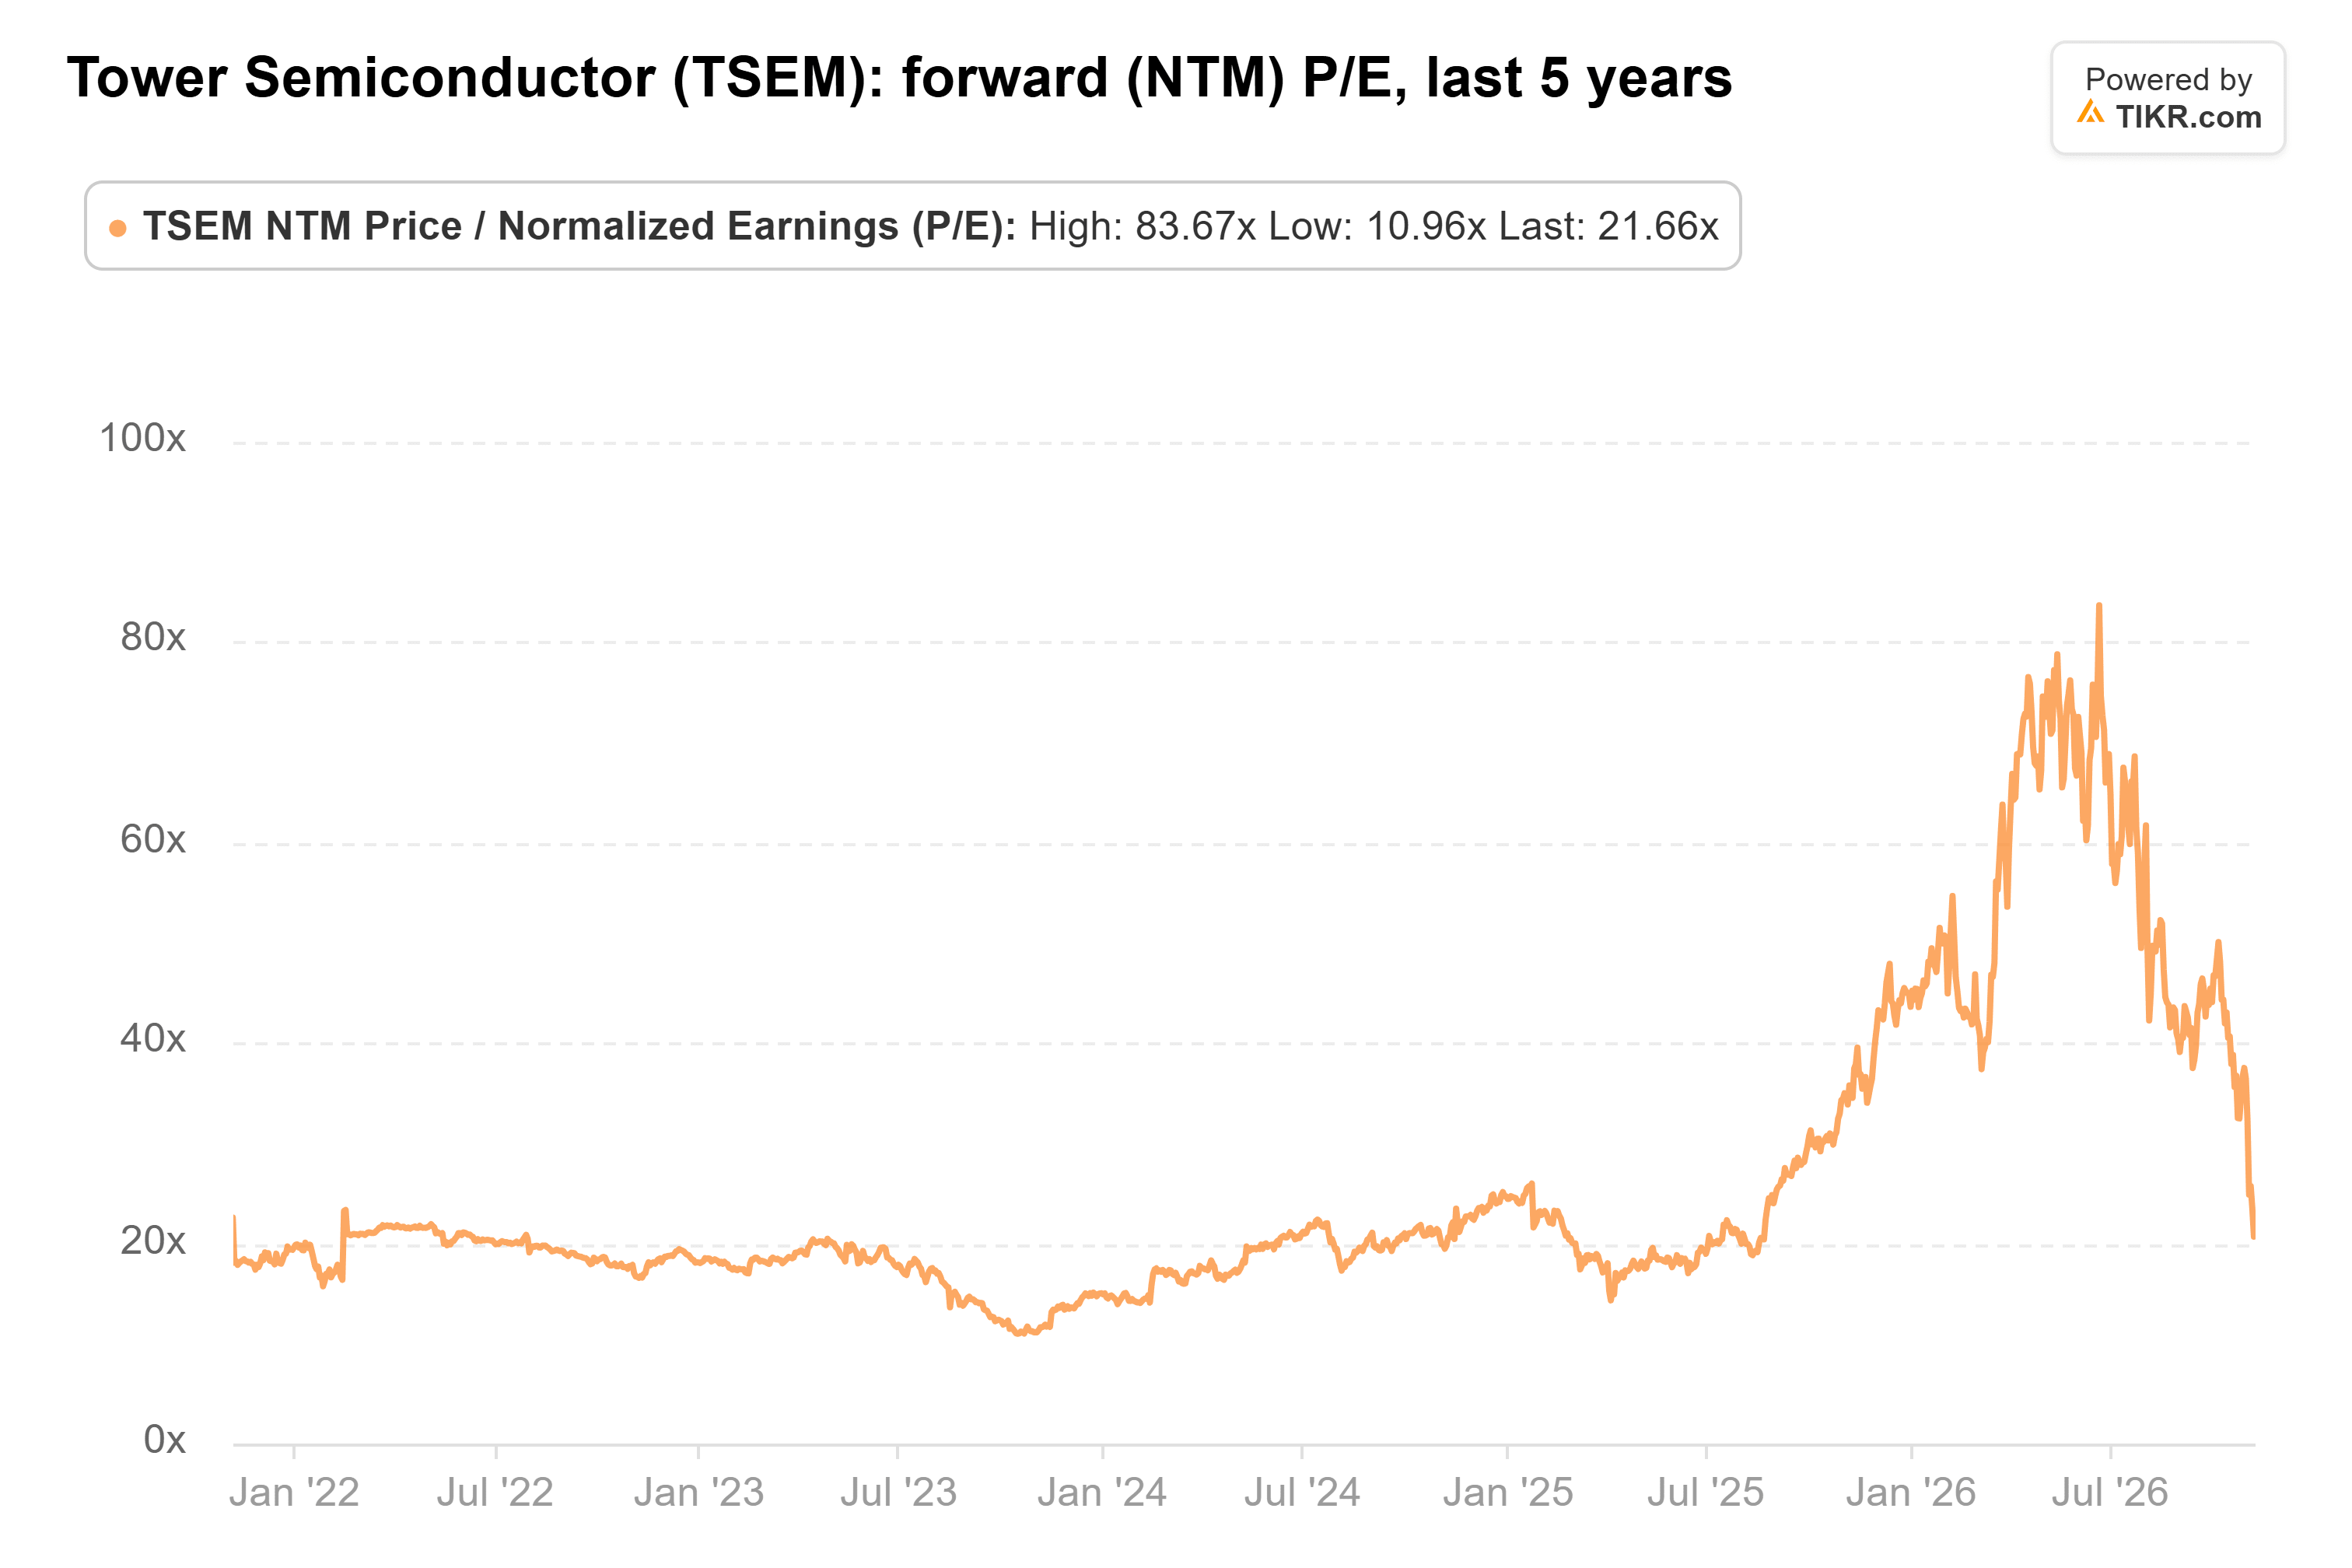
这种折价表明其估值更具吸引力,尽管历史市盈率并不能保证未来的上涨。
Wedbush的190美元目标价意味着约30倍的远期市盈率,而美国银行的310美元目标价则意味着近49倍,这说明了潜在上行空间在很大程度上取决于估值假设。
资本支出仍然是一个令人担忧的问题。2025年,其经营现金流为3.95亿美元,而资本支出为4.44亿美元。
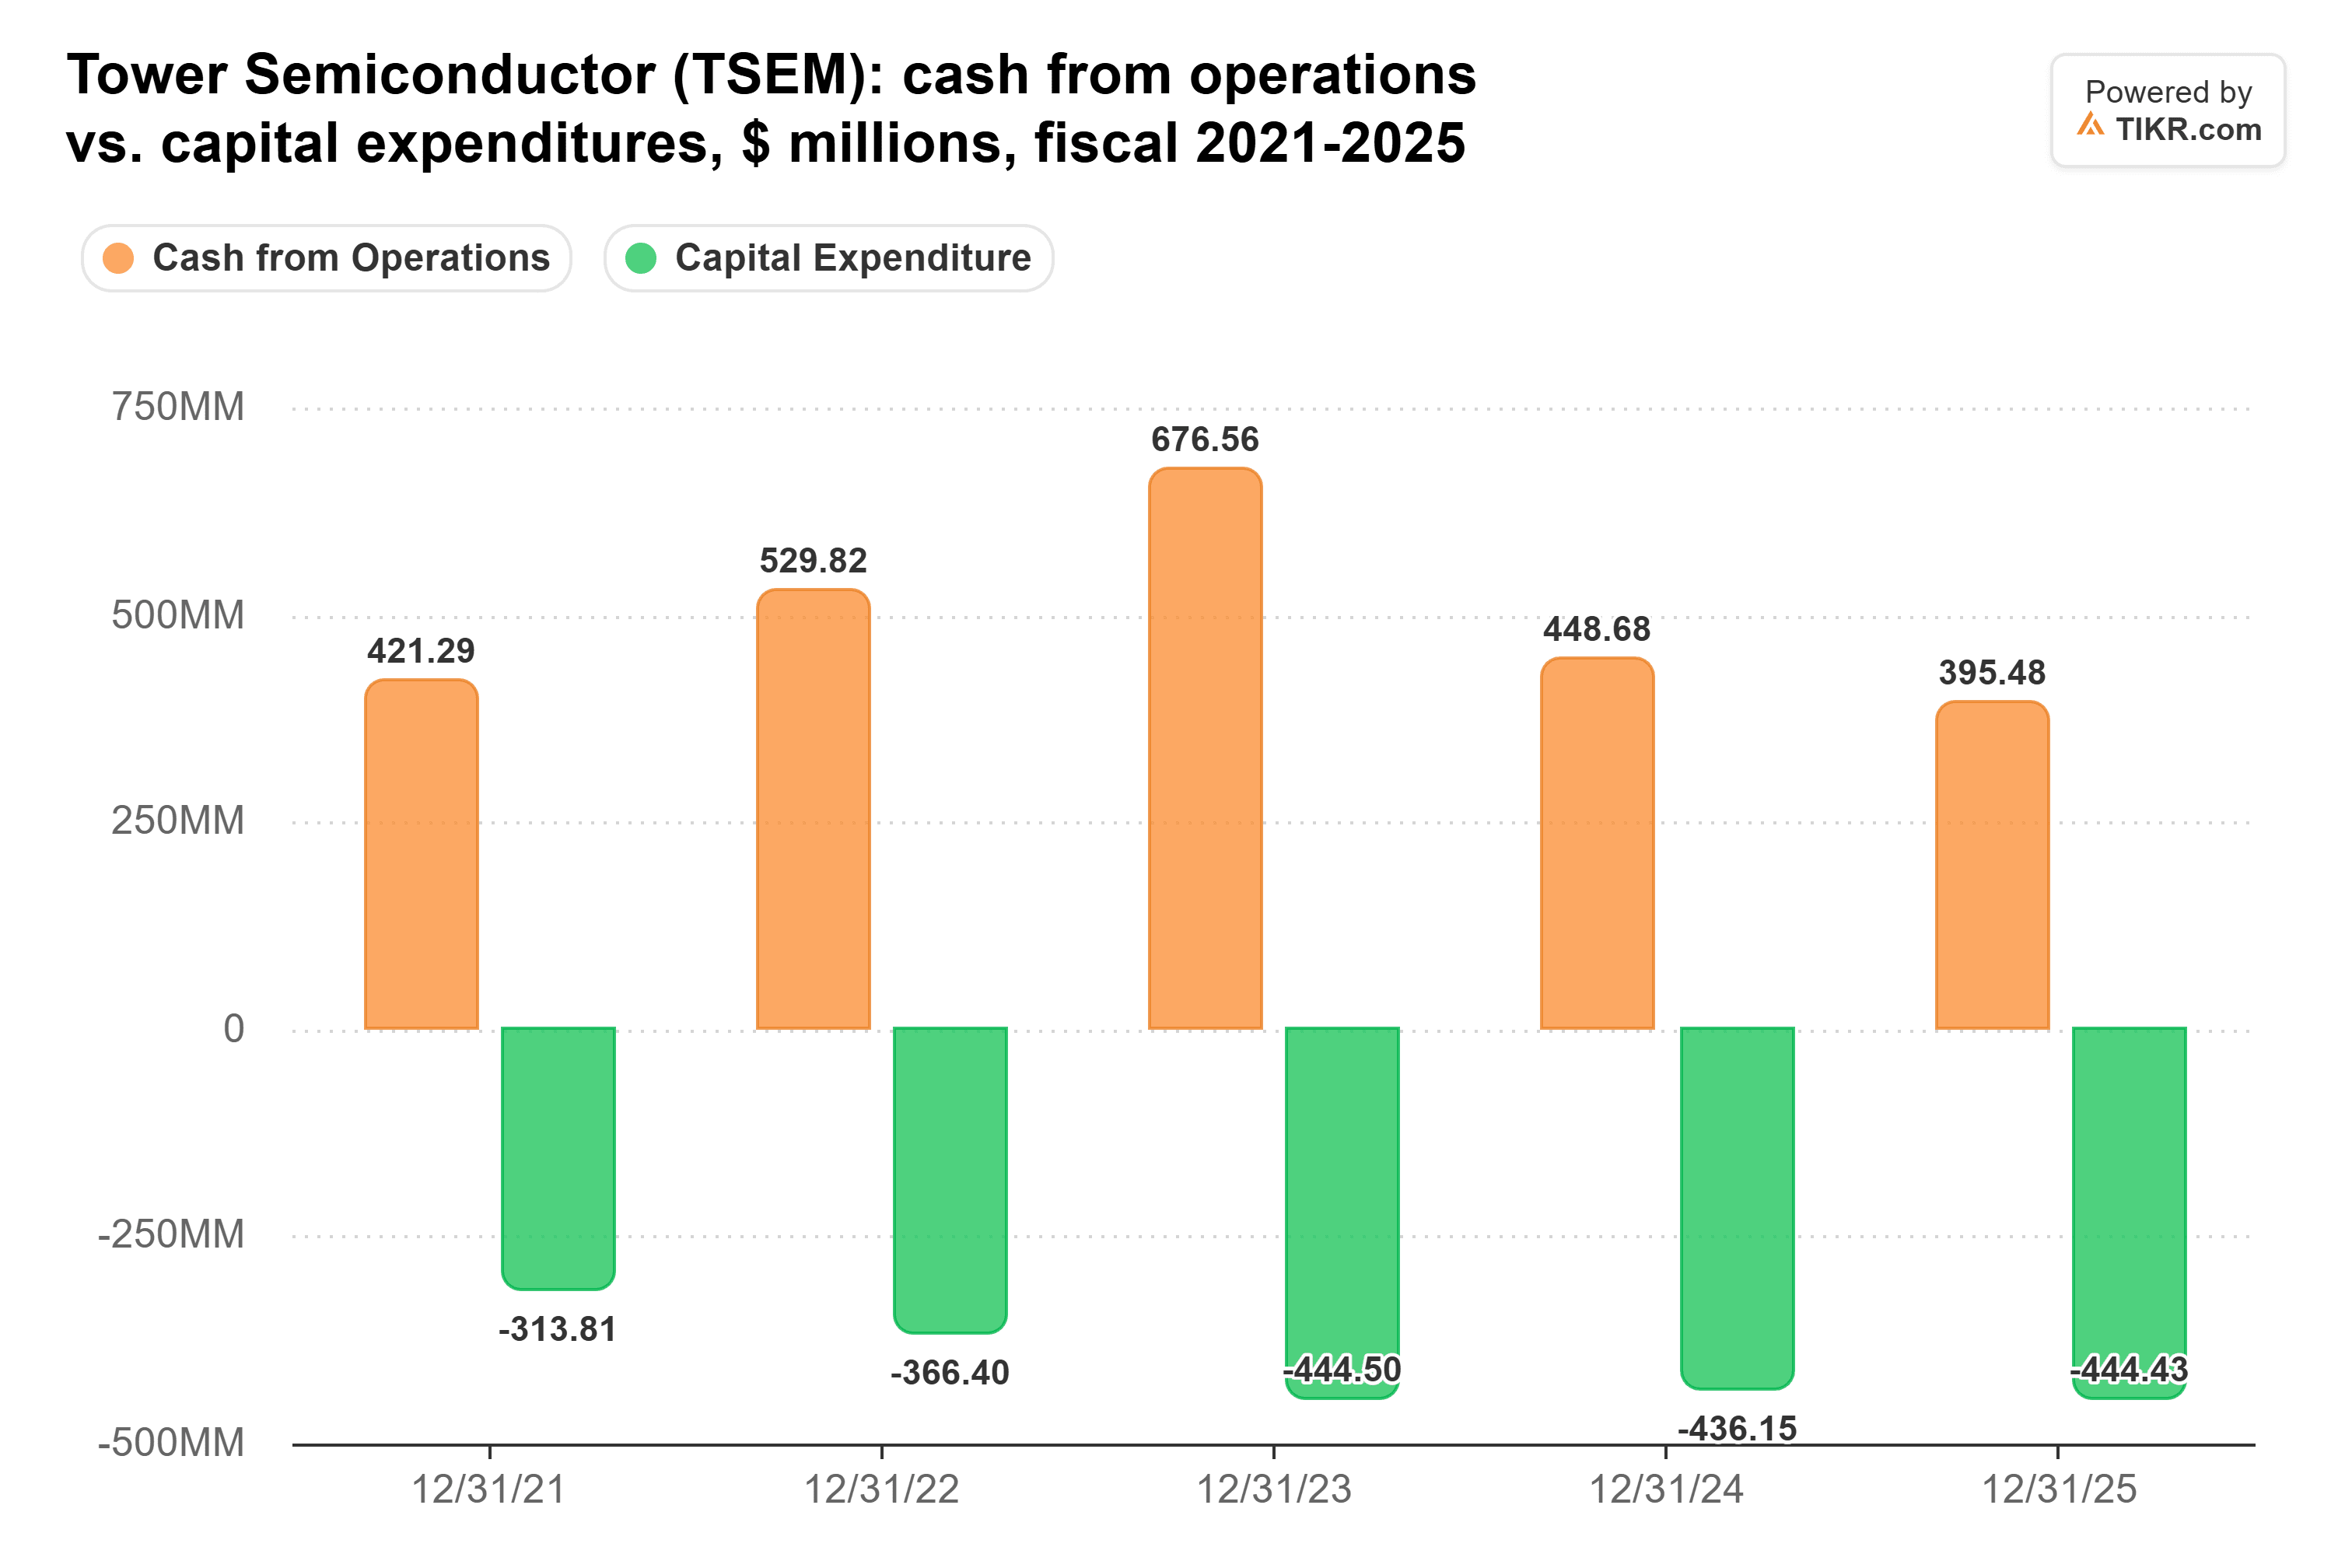
第三季度1.91亿美元的资本支出也超过了1.85亿美元的经营现金流。
如果盈利预测得以维持,Tower在11月6日的估值水平下可能被低估。然而,高昂的资本支出和疲软的AI需求可能会限制其上行空间。在未来12个月内,投资者应关注Tower的6亿美元第四季度营收目标、其11亿美元硅光子业务年化run-rate以及现金生成能力的改善。
那么Tower Semiconductor的股票实际价值是多少?
TIKR让您可以在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Tower Semiconductor可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预测创建的。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


