核心要点
- 过去一周,特斯拉股价上涨了15.6%,原因是马斯克将Cybertruck的生产线移交给了Cybercab,并且机器人出租车业务已扩展至圣安东尼奥。
- 彭博社报道称,特斯拉和SpaceX最早可能在12月宣布合并。
- 汽车业务仍然疲软:10月份中国零售销量下降了66%,第三季度营业利润率仅为2.6%。
- 鉴于该股估值远高于其通常的远期市盈率,值得等待合并的具体条款。
特斯拉 (TSLA) 股价在过去一周上涨了15.6%,其背后几乎所有的新闻都与自动驾驶相关。
这次上涨几乎收复了中期选举后的全部跌幅,当时民主党大获全胜引发了对与SpaceX (SPCX) 合并的疑虑。同期,SpaceX股价上涨了13.2%。纳斯达克100指数上涨了6.2%,因此市场整体向好,但特斯拉的涨幅是其两倍多。
Cybercab接手Cybertruck生产线
埃隆·马斯克于美国东部时间11月6日凌晨1:30在X上发帖称,位于德州超级工厂的Cybertruck生产将在2027年年中左右逐步停止,“以便为增加Cybercab产量腾出空间”。11月11日,他将这一时间推迟到2027年夏末,以处理积压的订单,并承认这“从利润最大化的角度来看并非最明智之举”。
从产量角度看,放弃卡车生产相对容易:包含Cybertruck在内的“其他车型”生产线在第三季度交付量中占比不到2%。
特斯拉的机器人出租车也于11月9日抵达圣安东尼奥,而Alphabet旗下的Waymo已于今年2月在该地推出乘车服务。此外,芬兰于11月10日批准了特斯拉的辅助驾驶系统,早于欧盟范围内的决定。
汽车业务仍需为此买单
分析师预计,从2025年到2028年,经调整后的每股收益(EPS)将大致翻倍:
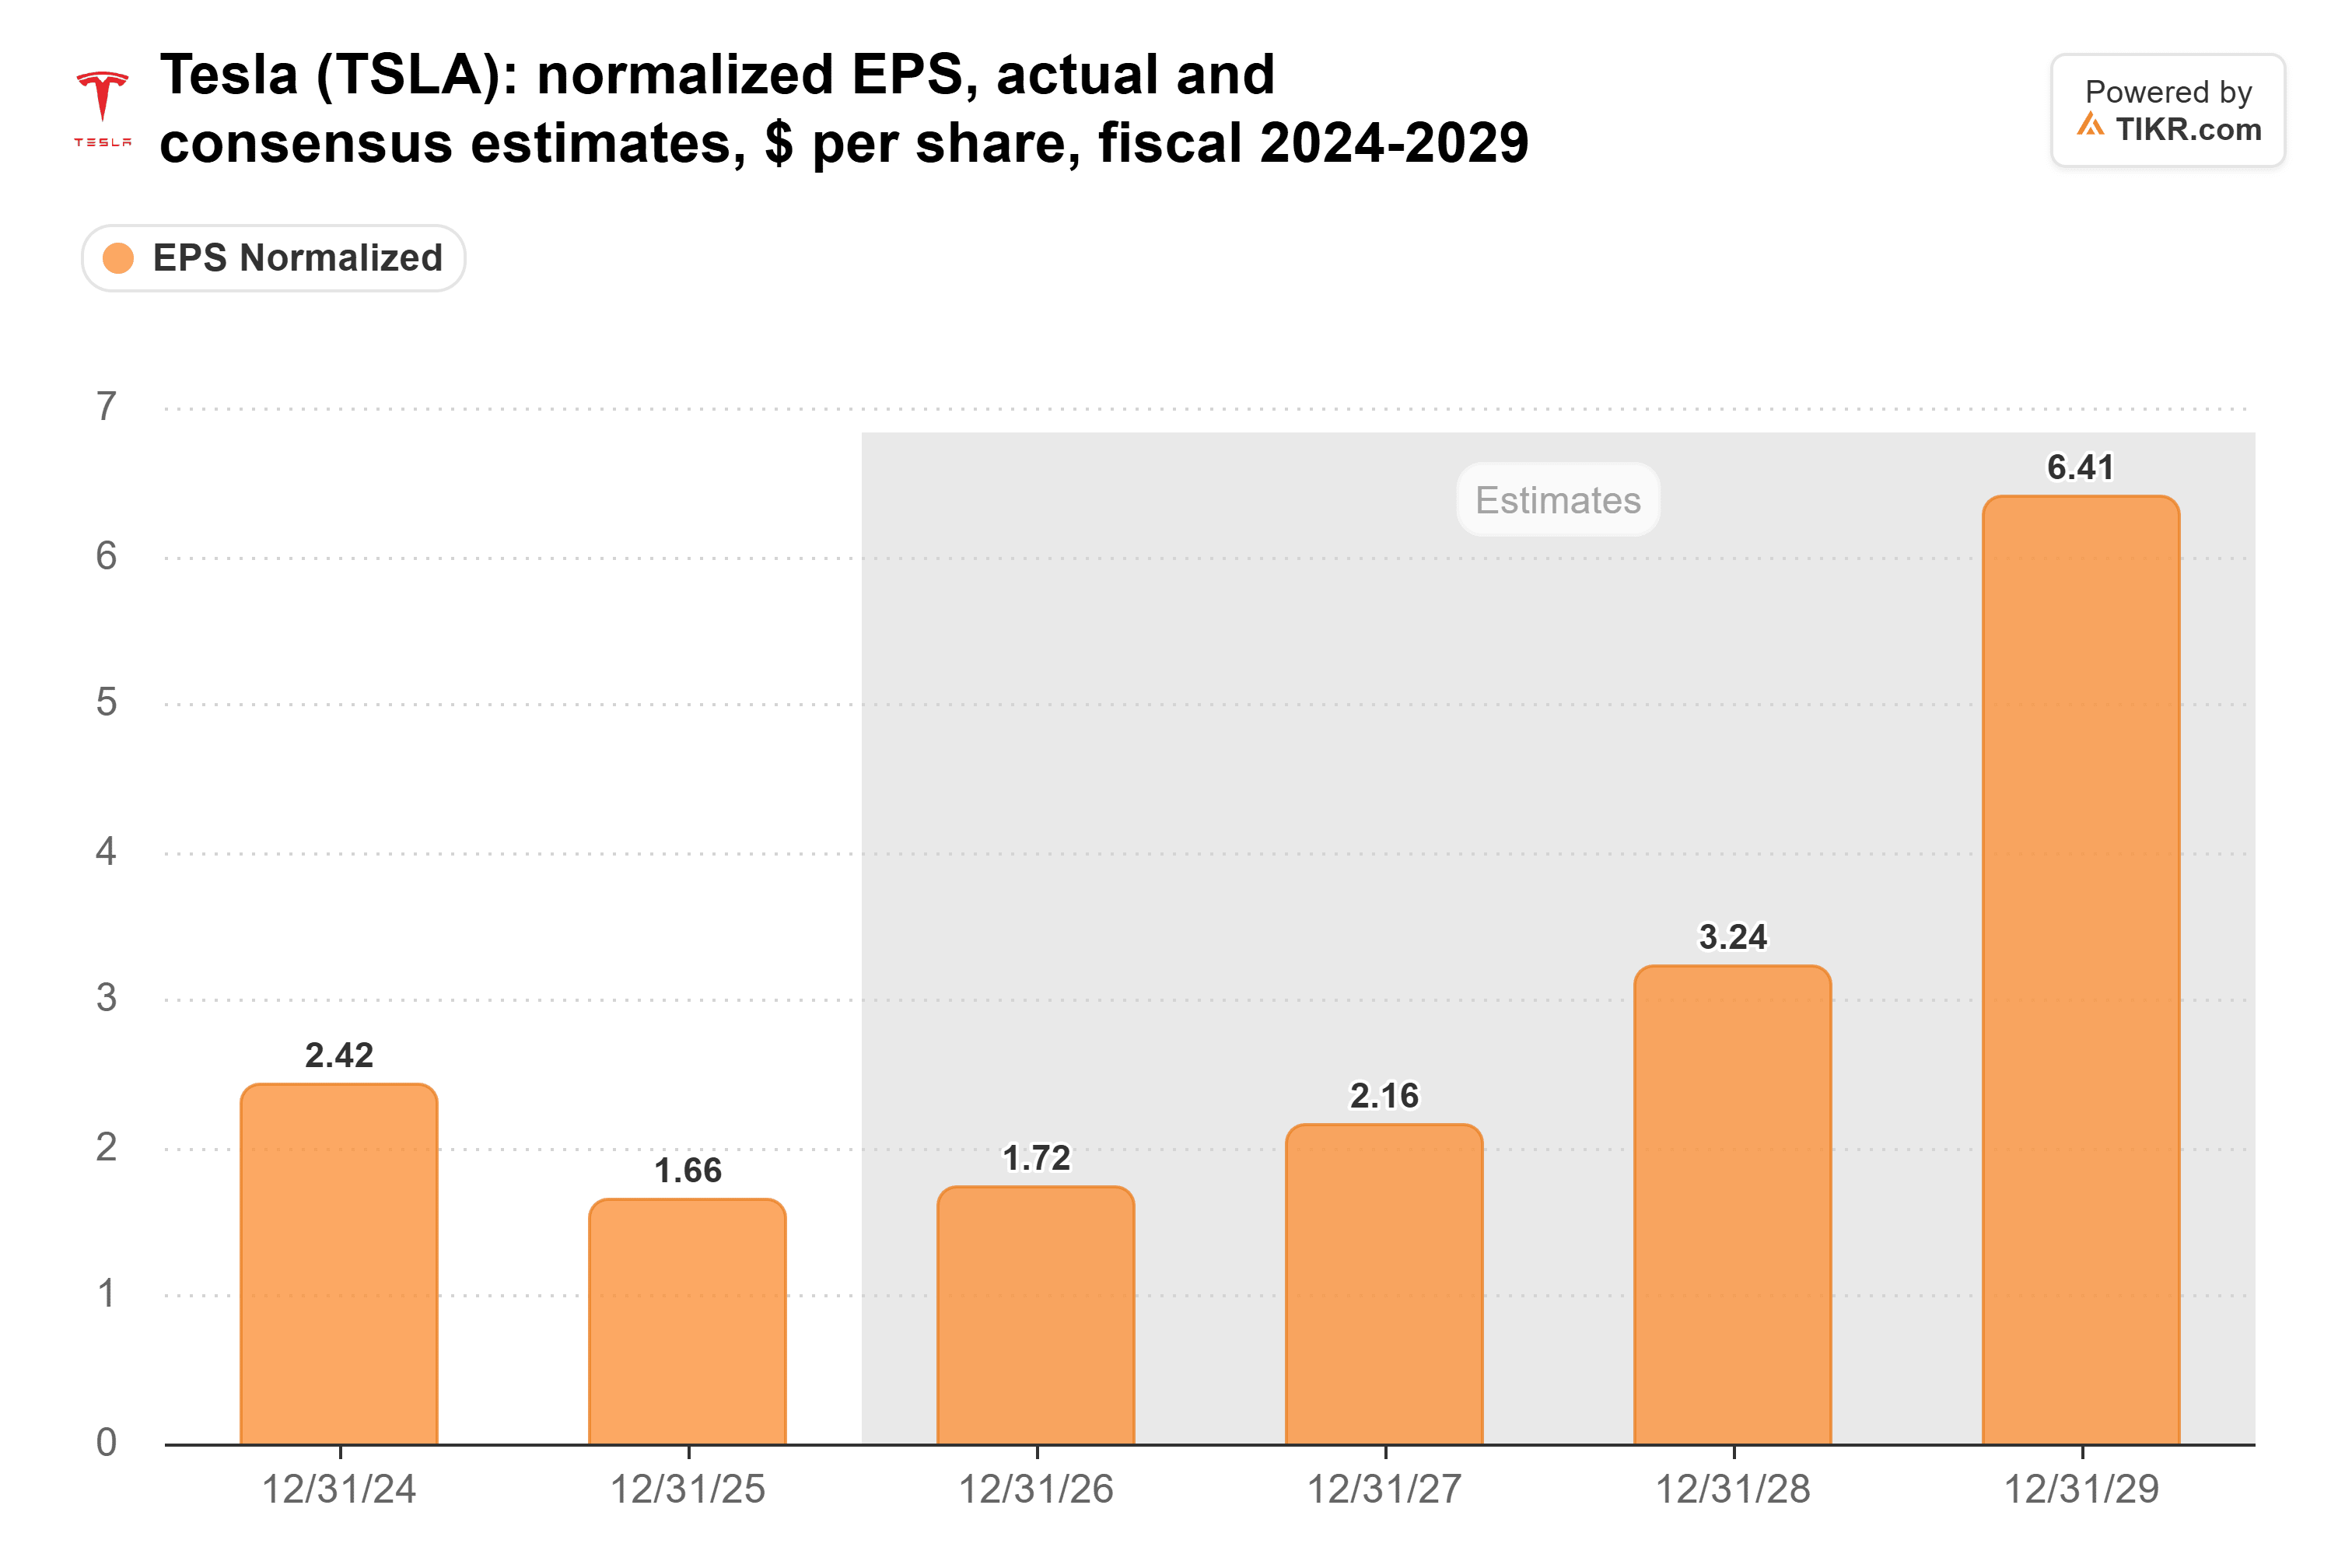
本周过后,分析师们应该无需对这些预期做出太大调整。在第三季度财报电话会议上,马斯克表示,机器人出租车业务对业绩的显著贡献可能要到2027年第二季度左右才会开始显现。
在此之前,汽车业务需要为这些建设提供资金,而它们目前正面临困境。根据中国乘用车市场信息联席会的数据,特斯拉10月份在中国的零售销量下降了66%,创下自2022年7月以来的新低。中国市场占特斯拉2025年营收的22.1%。第三季度的营业利润率仅为2.6%,低于去年同期的5.8%。
TIKR追踪了44位分析师对特斯拉的看法。有多少人给出“买入”评级?
查看特斯拉的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看特斯拉的分析师评级
等待SpaceX的条款
11月12日下午,彭博社报道称,特斯拉和SpaceX在合并谈判中取得进展,最早可能在12月宣布交易,不过时间也可能推迟到2027年初。交易需要获得特斯拉所有流通股中的多数批准,而不仅仅是出席投票的股份,并且一项全股票交易将用这些股份换取SpaceX的股份。
目前该股估值并不便宜,其远期市盈率约为183倍,而五年平均值为108倍:
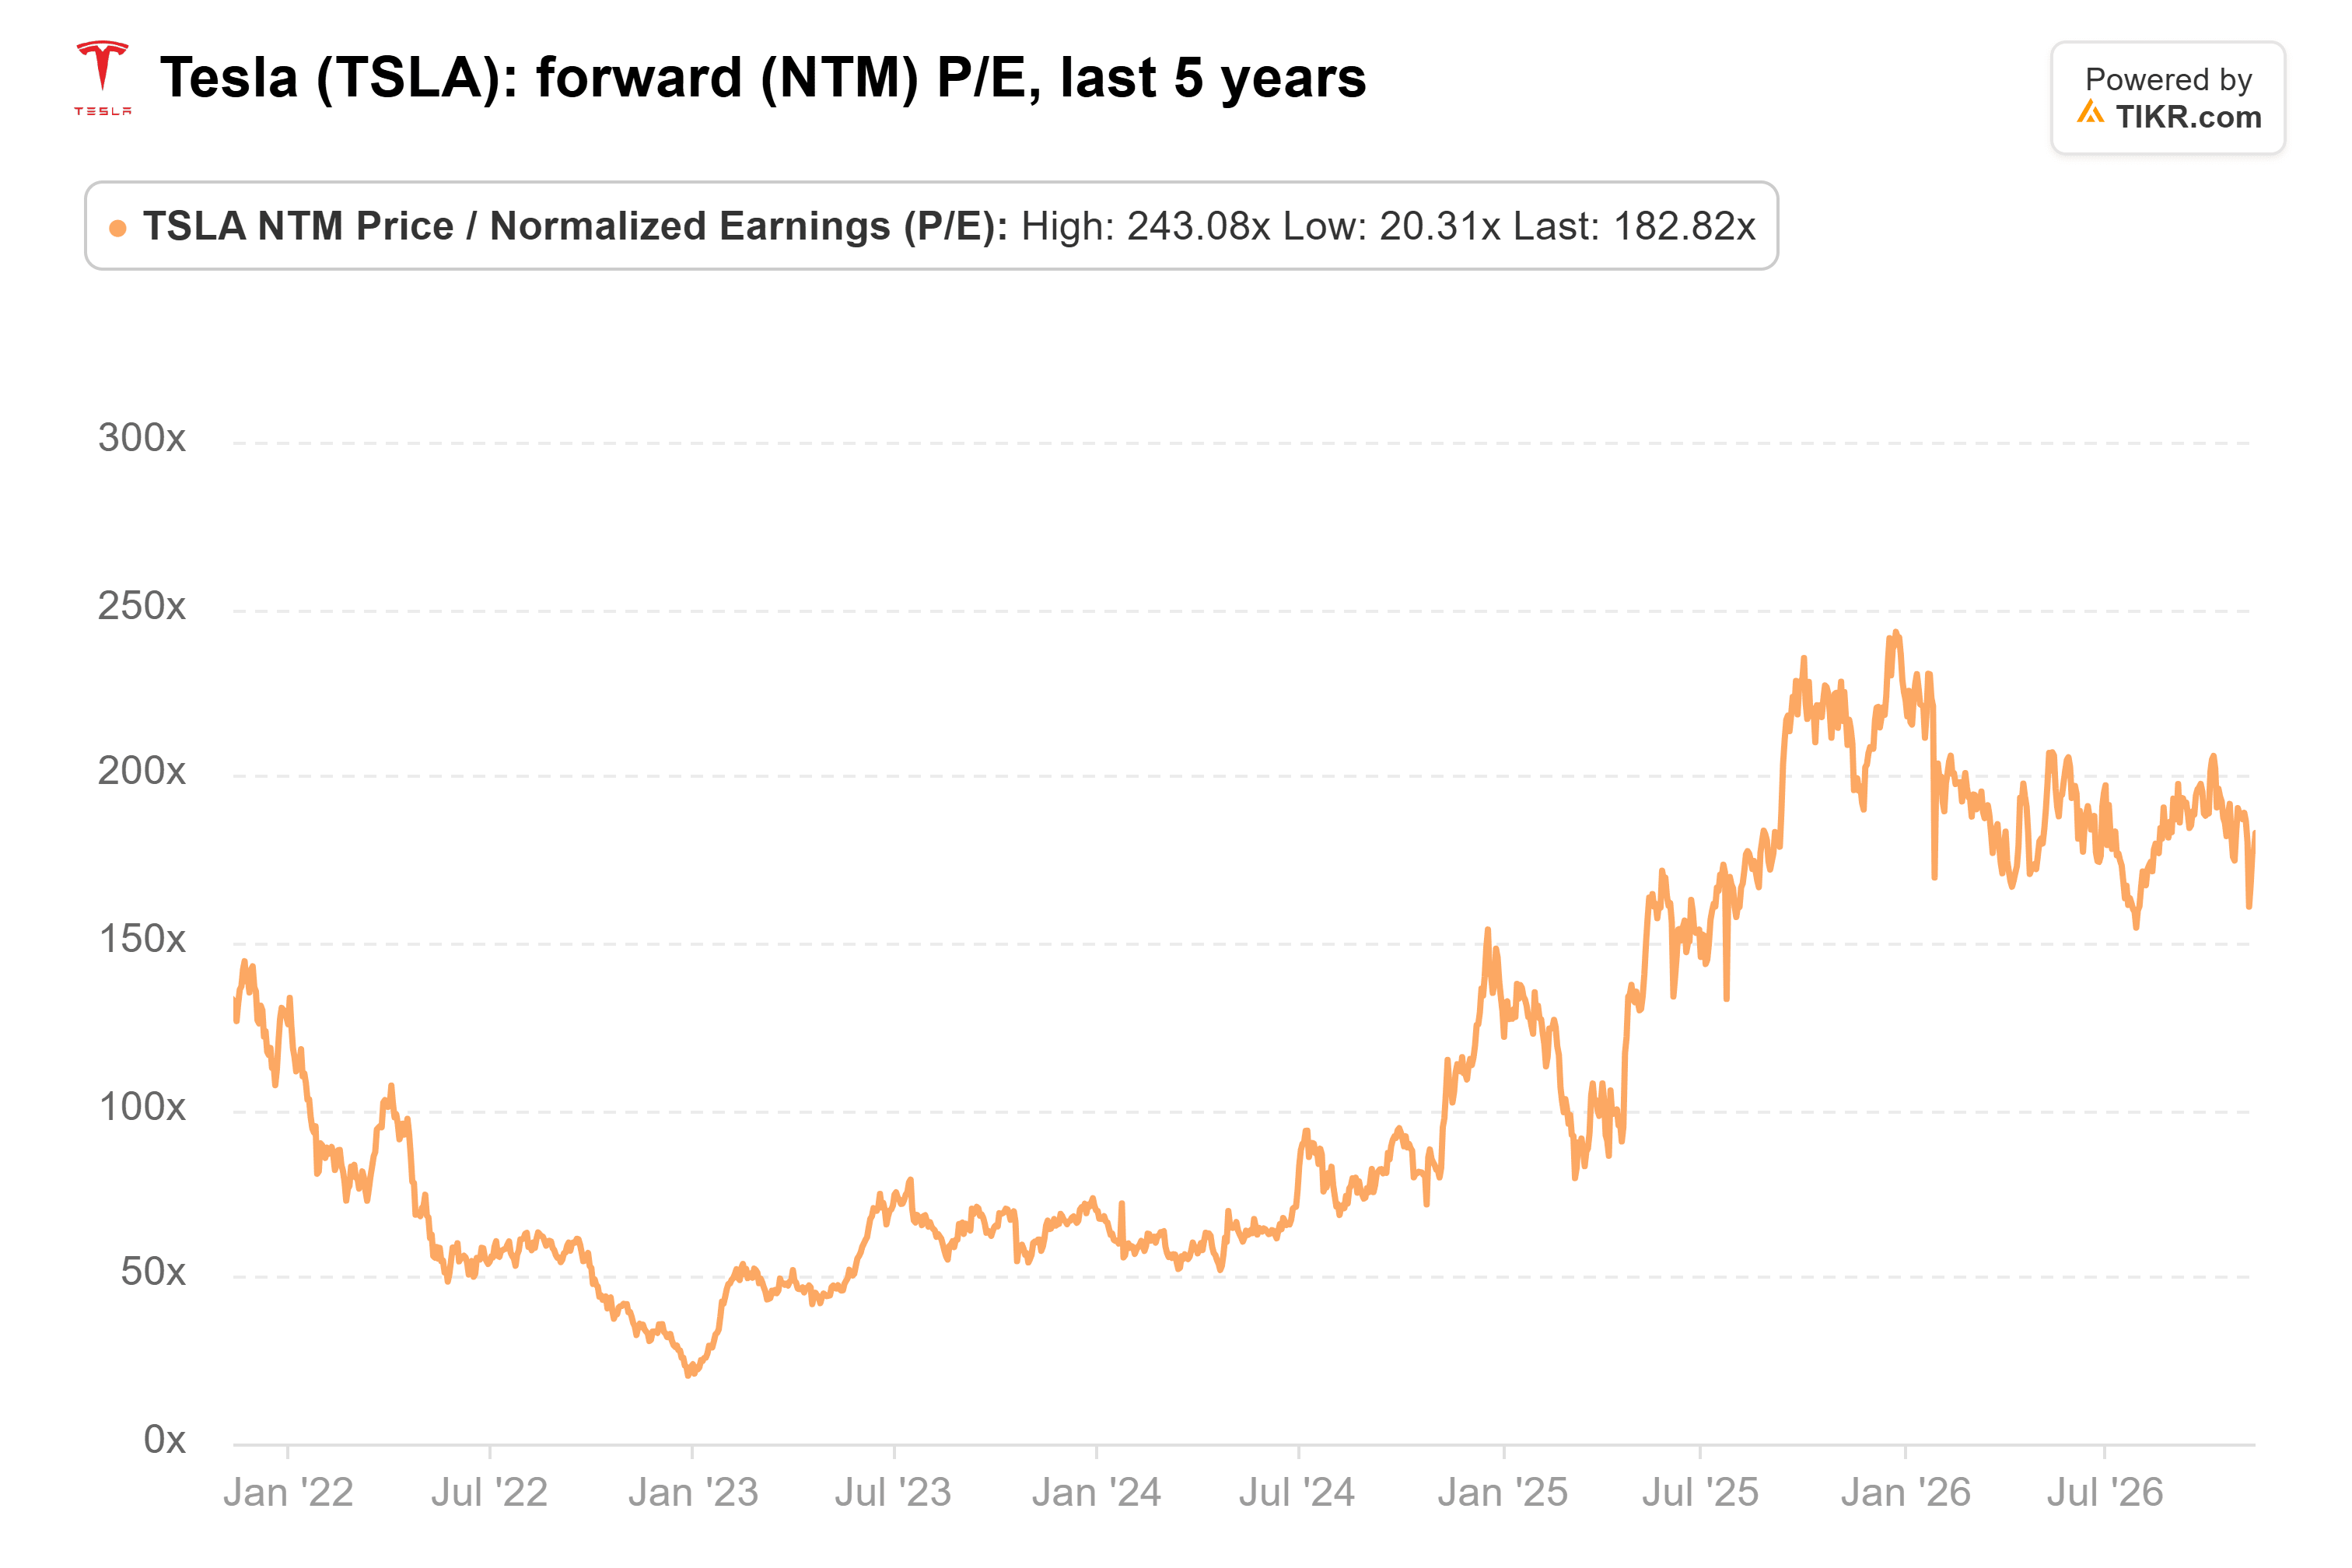
经过这轮上涨后,其股价也接近华尔街412美元的平均目标价。
为Cybercab腾出更多生产空间是明智的资本配置。但鉴于中国销量下滑且利润率如此微薄,在买入之前,值得先看看合并条款。中国的11月销售数据将在12月初公布,届时交易也可能宣布。
那么特斯拉股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到特斯拉可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!