核心要点
- 由于对人工智能监管和数据中心支出放缓的担忧打压半导体设备股,泰瑞达 (TER) 在截至11月6日的一周内下跌约21%,而应用材料 (AMAT) 则下跌近15%。
- 泰瑞达报告第三季度营收增长70%,达到13.1亿美元,其内存和集成系统测试业务营收创下纪录。
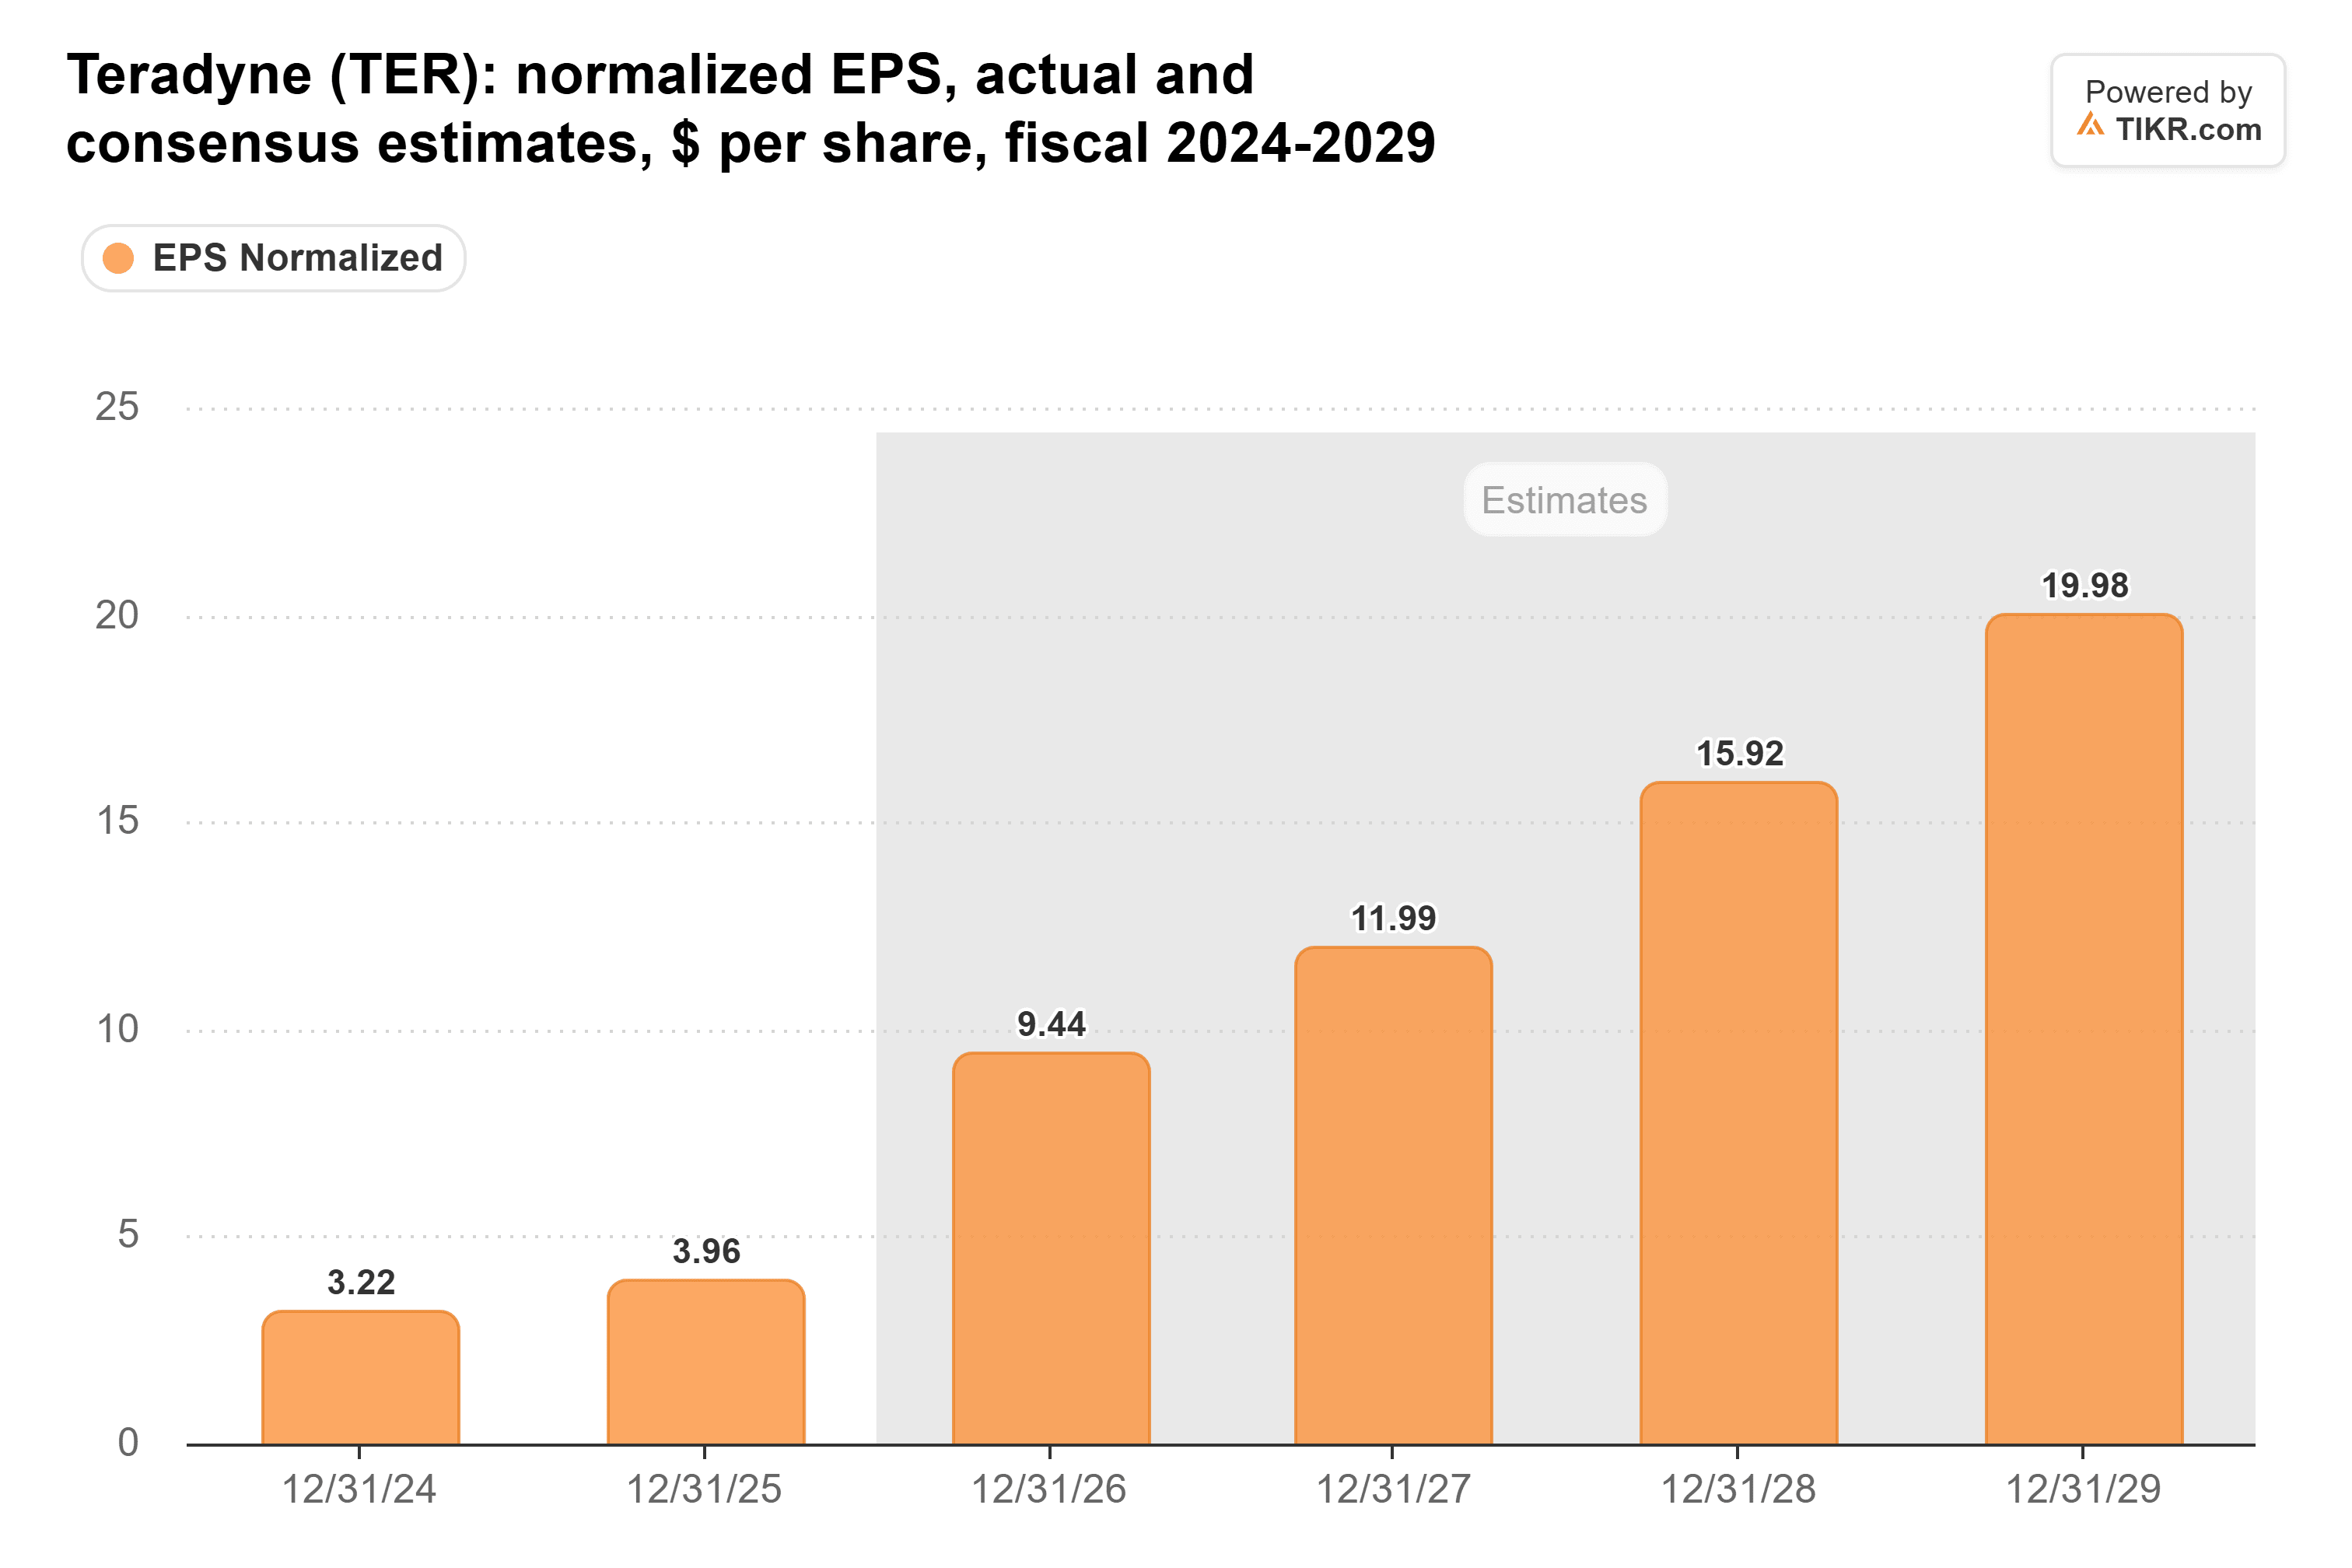
- 根据TIKR截至10月31日的预估,分析师预计泰瑞达的标准化每股收益将从2025年的3.96美元增长至2027年的11.99美元,增长约三倍。
- 截至11月5日,泰瑞达的远期市盈率约为20倍,低于其五年平均水平的32倍,尽管随后的反弹已缩小了最初的估值折价。
发生了什么?
在美国中期选举后,投资者重新评估半导体设备支出,泰瑞达 (TER) 股价在截至11月6日的一周内下跌约21%,而应用材料 (AMAT) 则下跌近15%。
根据历史交易数据,泰瑞达跌幅最大的两天是11月4日和5日,股价分别下跌了6.8%和15.2%。
此次抛售恰逢市场对潜在的人工智能监管和放缓的数据中心投资的担忧,这两者最终都可能削弱对半导体制造和测试设备的需求。
路透社报道,由于投资者重新评估人工智能基础设施支出的前景,费城半导体指数在11月5日暴跌超过12%。
泰瑞达提供用于半导体生产的自动化测试设备,而应用材料则提供用于制造先进芯片的技术。
两家公司都依赖于客户持续投资半导体产能,这使得它们的业务对资本支出的变化非常敏感。
然而,泰瑞达的最新财报显示,尽管市场出现广泛抛售,但其测试设备的需求依然强劲。
根据其官方第三季度财报,营收同比增长70%,从去年同期的7.69亿美元跃升至13.1亿美元。
非公认会计准则每股收益达到2.29美元,超过了原始研究简报中引用的2.06美元的分析师共识预期。
首席执行官Greg Smith表示,需求"延伸至整个AI价值链",包括内存和硬盘驱动器测试、高速互连以及机器人技术。
泰瑞达还报告了内存和集成系统测试业务的季度营收创下纪录,突显了与AI相关的芯片测试需求。
尽管如此,第三季度营收仍略低于第二季度报告的13.3亿美元。
管理层给出的第四季度营收指引为12.5亿至13.5亿美元,按中点计算几乎没有环比增长。
这引发了关于泰瑞达在强劲的同比增长需求下能持续扩张多快的问题。
与此同时,应用材料定于11月12日公布其第四财季业绩,其业绩展望将为半导体设备需求提供另一个重要考验。
泰瑞达股票是被低估还是被高估了?
在11月6日的抛售后,泰瑞达似乎存在潜在的低估,尽管随后的反弹已缩小了最初的估值折价。
根据TIKR截至10月31日的预估,分析师预计标准化每股收益将从2025年的3.96美元增长至2027年的11.99美元,增长约三倍。
截至11月5日,泰瑞达的远期市盈率约为20倍,而其五年平均水平为32倍,2026年6月的峰值接近70倍。

根据标普全球分析师共识数据,18位分析师对泰瑞达的平均目标价为415.88美元,这意味着较11月11日收盘价265.78美元有约56%的上涨空间。然而,分析师目标价是预估,而非保证回报。
在未来12个月内,更强劲的AI测试需求、增加的内存投资以及持续的半导体资本支出可能支撑泰瑞达的盈利增长。
然而,环比持平的收入指引、疲软的设备订单以及潜在的人工智能监管限制可能会对盈利预估构成压力,并证明较低的估值是合理的。
泰瑞达强劲的盈利增长表明11月的抛售可能过度了,但其随后的反弹已缩小了最初的估值折价。如果AI测试需求保持强劲,该股可能还有进一步上涨空间,但疲软的设备订单或令人失望的业绩指引将挑战这一前景。
那么泰瑞达股票的实际价值是多少?
TIKR让您能在不到一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到泰瑞达可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预估创建的。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!