核心要点
- Snowflake 股价较其9月3日的高点下跌超过20%,尽管公司持续推出新的AI智能体工具。
- 上季度产品收入增长37%至14.9亿美元,管理层将全年目标上调至60.7亿美元。
- 股权激励支出仍占收入的29.5%,而Datadog对第四季度的平淡展望显示了基于使用量的收入停滞速度有多快。
- Snowflake将于12月2日发布财报,其业绩指引预计产品收入增长37%至38%。
Snowflake (SNOW) 已经回吐了9月大部分涨幅。该股目前较其9月3日的高点下跌超过20%。当天,在发布了一份远超预期的季度财报后,股价飙升了近25%。
公司业务本身并未出现问题。上周,Snowflake在其Expedition 2026活动上推出了新功能,使其CoCo和CoWork智能体在用户登出后仍能继续工作。尽管如此,在上周四的科技股抛售中,其股价与其他AI软件股一同下跌。
Datadog (DDOG) 解释了部分市场紧张情绪。这家监控公司第三季度收入增长了35%,但在其最大客户削减使用量后,其对第四季度收入的指引为持平。两家公司都采用按使用量计费的模式,因此投资者现在开始怀疑Snowflake的AI推动力是否真的那么稳固。
Snowflake将在12月2日给出答案。
增长再次加速
Snowflake的财年第二季度于7月31日结束,这是该公司多年来表现最强劲的一个季度。
- 产品收入增长37%至14.9亿美元,标志着连续第三个季度加速增长。
- 净收入留存率达到126%,而剩余履约义务增长30%至90亿美元。
- 年消费超过100万美元的客户增长了27%,达到828家。
管理层还将全年产品收入目标从58.4亿美元上调至60.7亿美元。这将预期增长率从31%提高到36%。富国银行对此作出了回应,给出了华尔街最高的525美元目标价。
首席执行官Sridhar Ramaswamy将约一半的加速增长归功于AI产品。因此,核心数据平台也加速了,这比任何单一的产品发布都更重要。
季度增长一直很稳定……
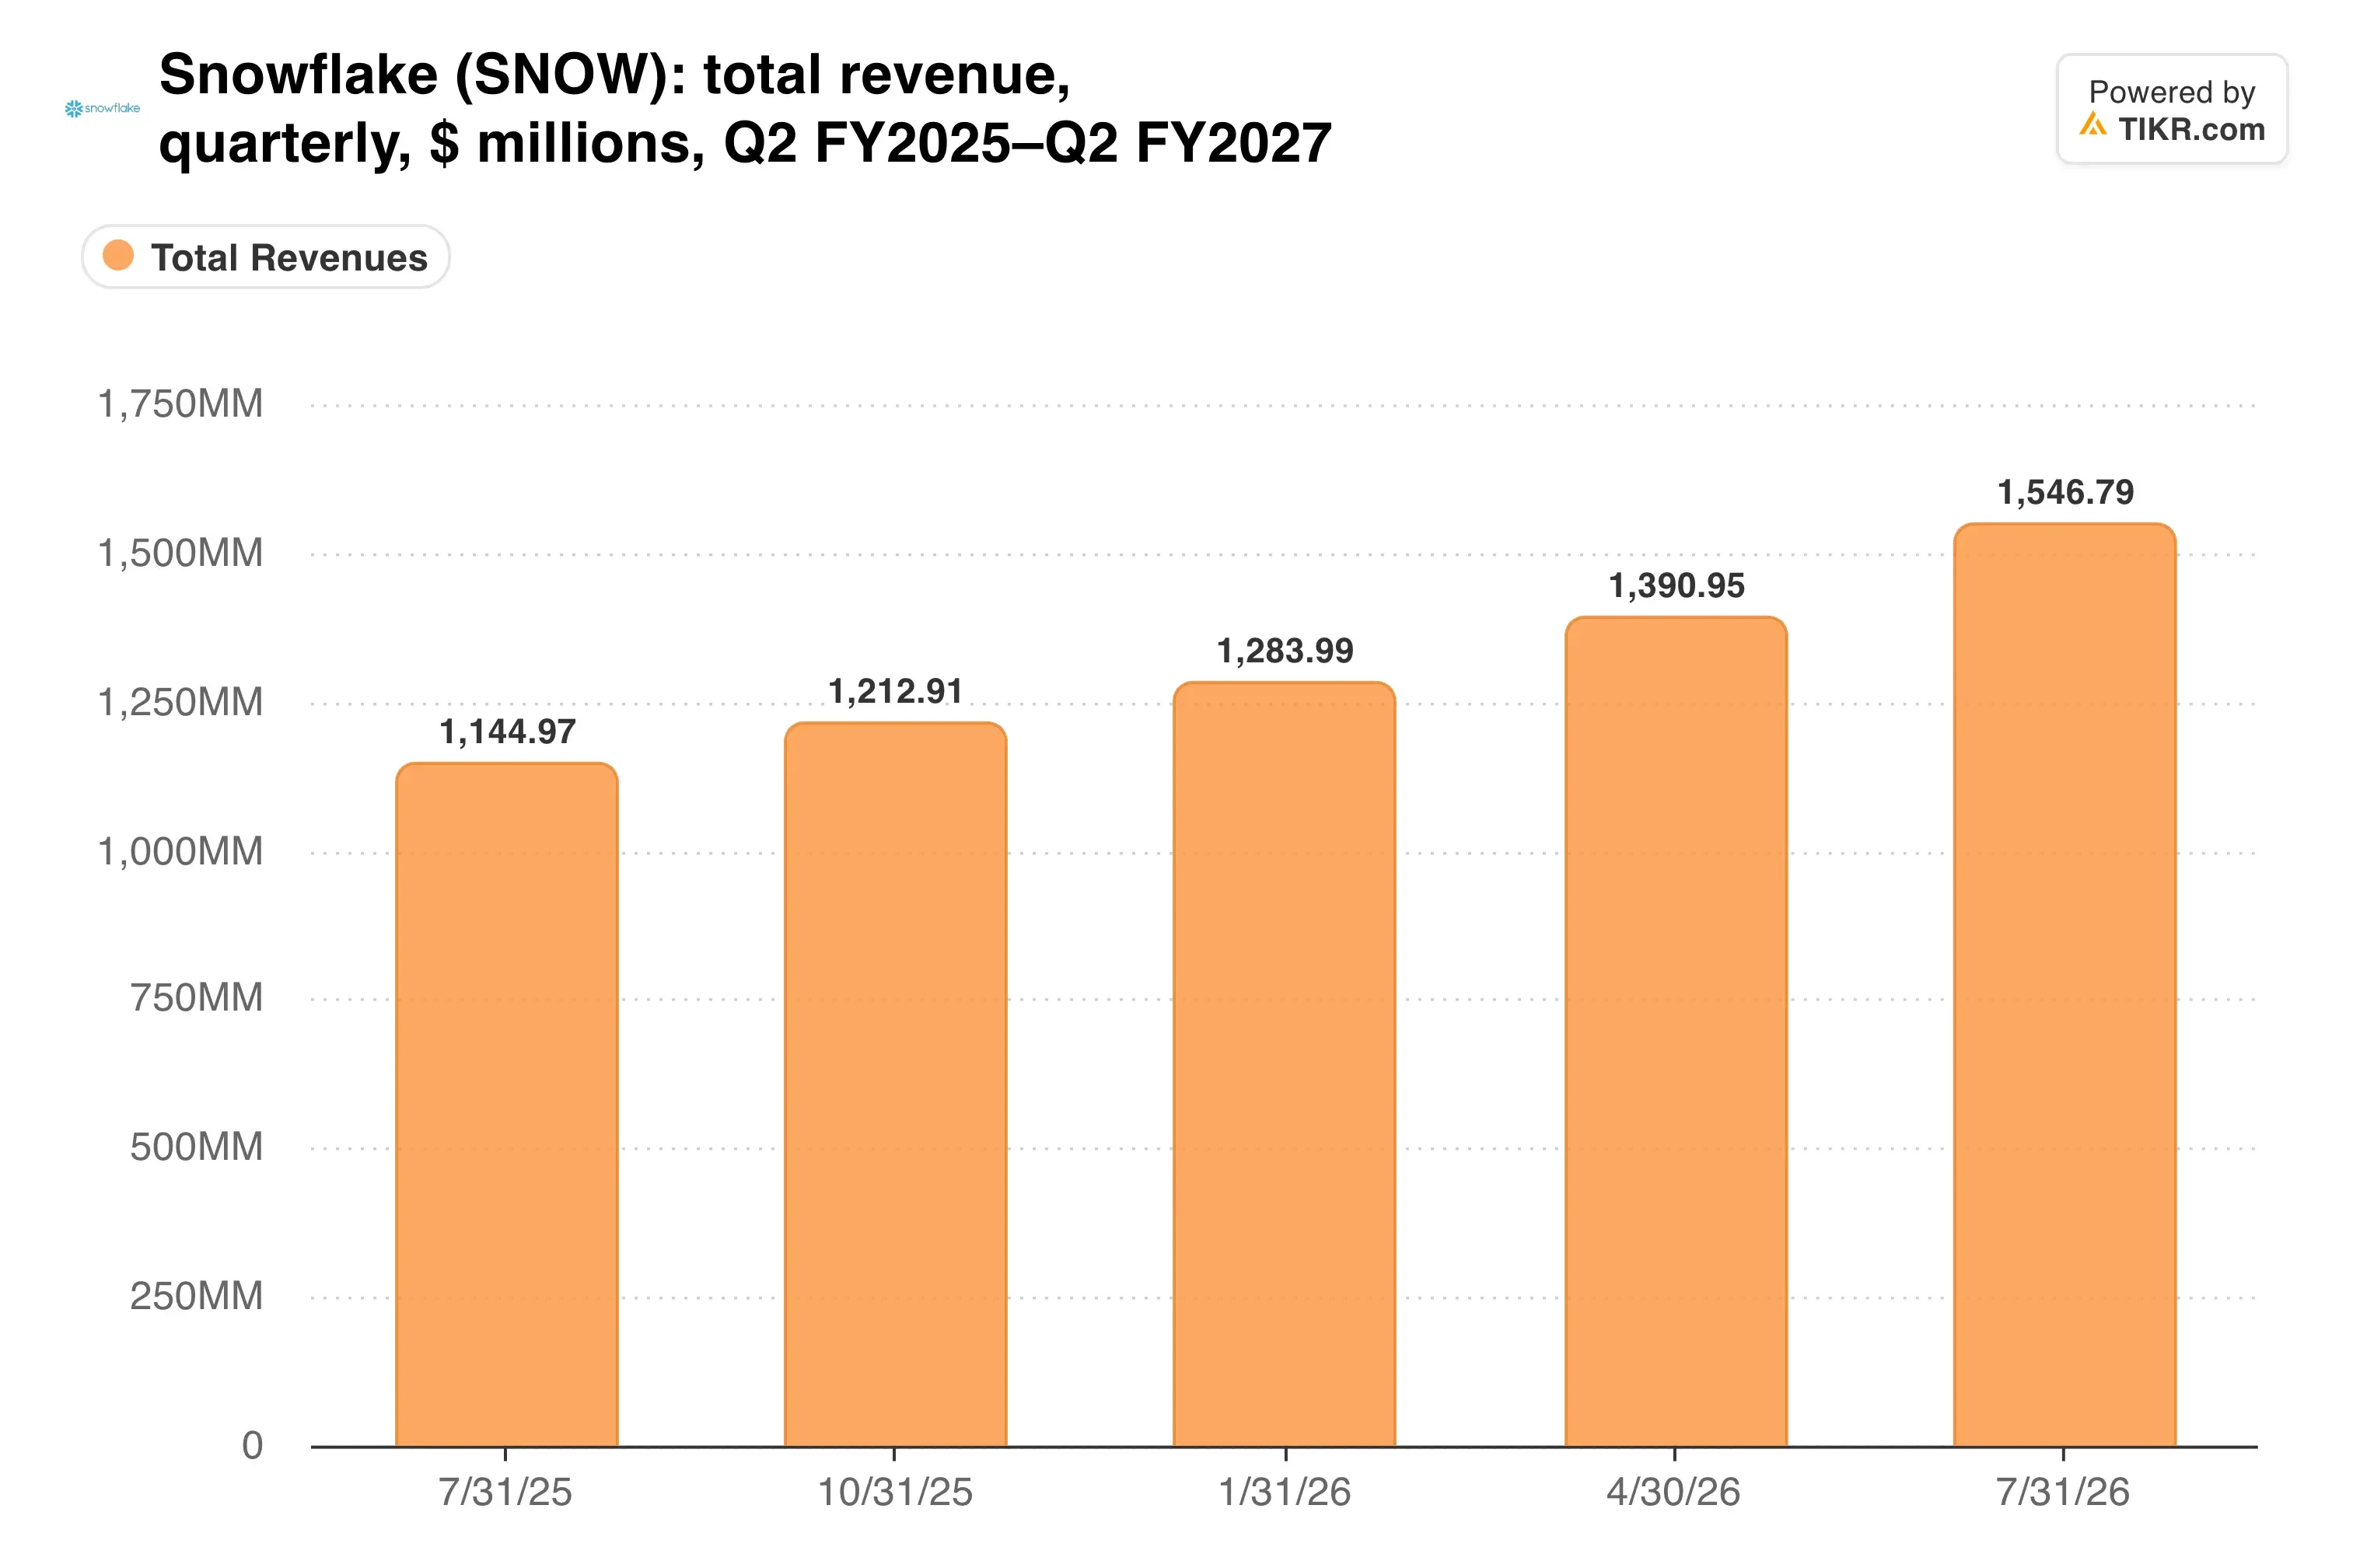
总收入达到15.5亿美元,较去年同期增长35%。
智能体旨在消耗计算资源
Expedition活动的重点是将聊天助手转变为工作者。新的CoCo和CoWork机器人可以在后台运行计划任务,并且这两个智能体现在都可以接入Slack和电子表格。
在该活动之前,采用速度已经很快。第二季度,CoCo在增加了2000多个账户后,总数超过了9100个,而CoWork达到了5800个。每个智能体查询都在Snowflake的计算资源上运行,因此更广泛的使用应该会体现为使用量的增长。
"AI持续增强我们的优势,在整个业务中创造了飞轮效应,"Ramaswamy在财报新闻稿中表示。
问题在于,AI工作的服务成本更高。这对毛利率产生了什么影响?
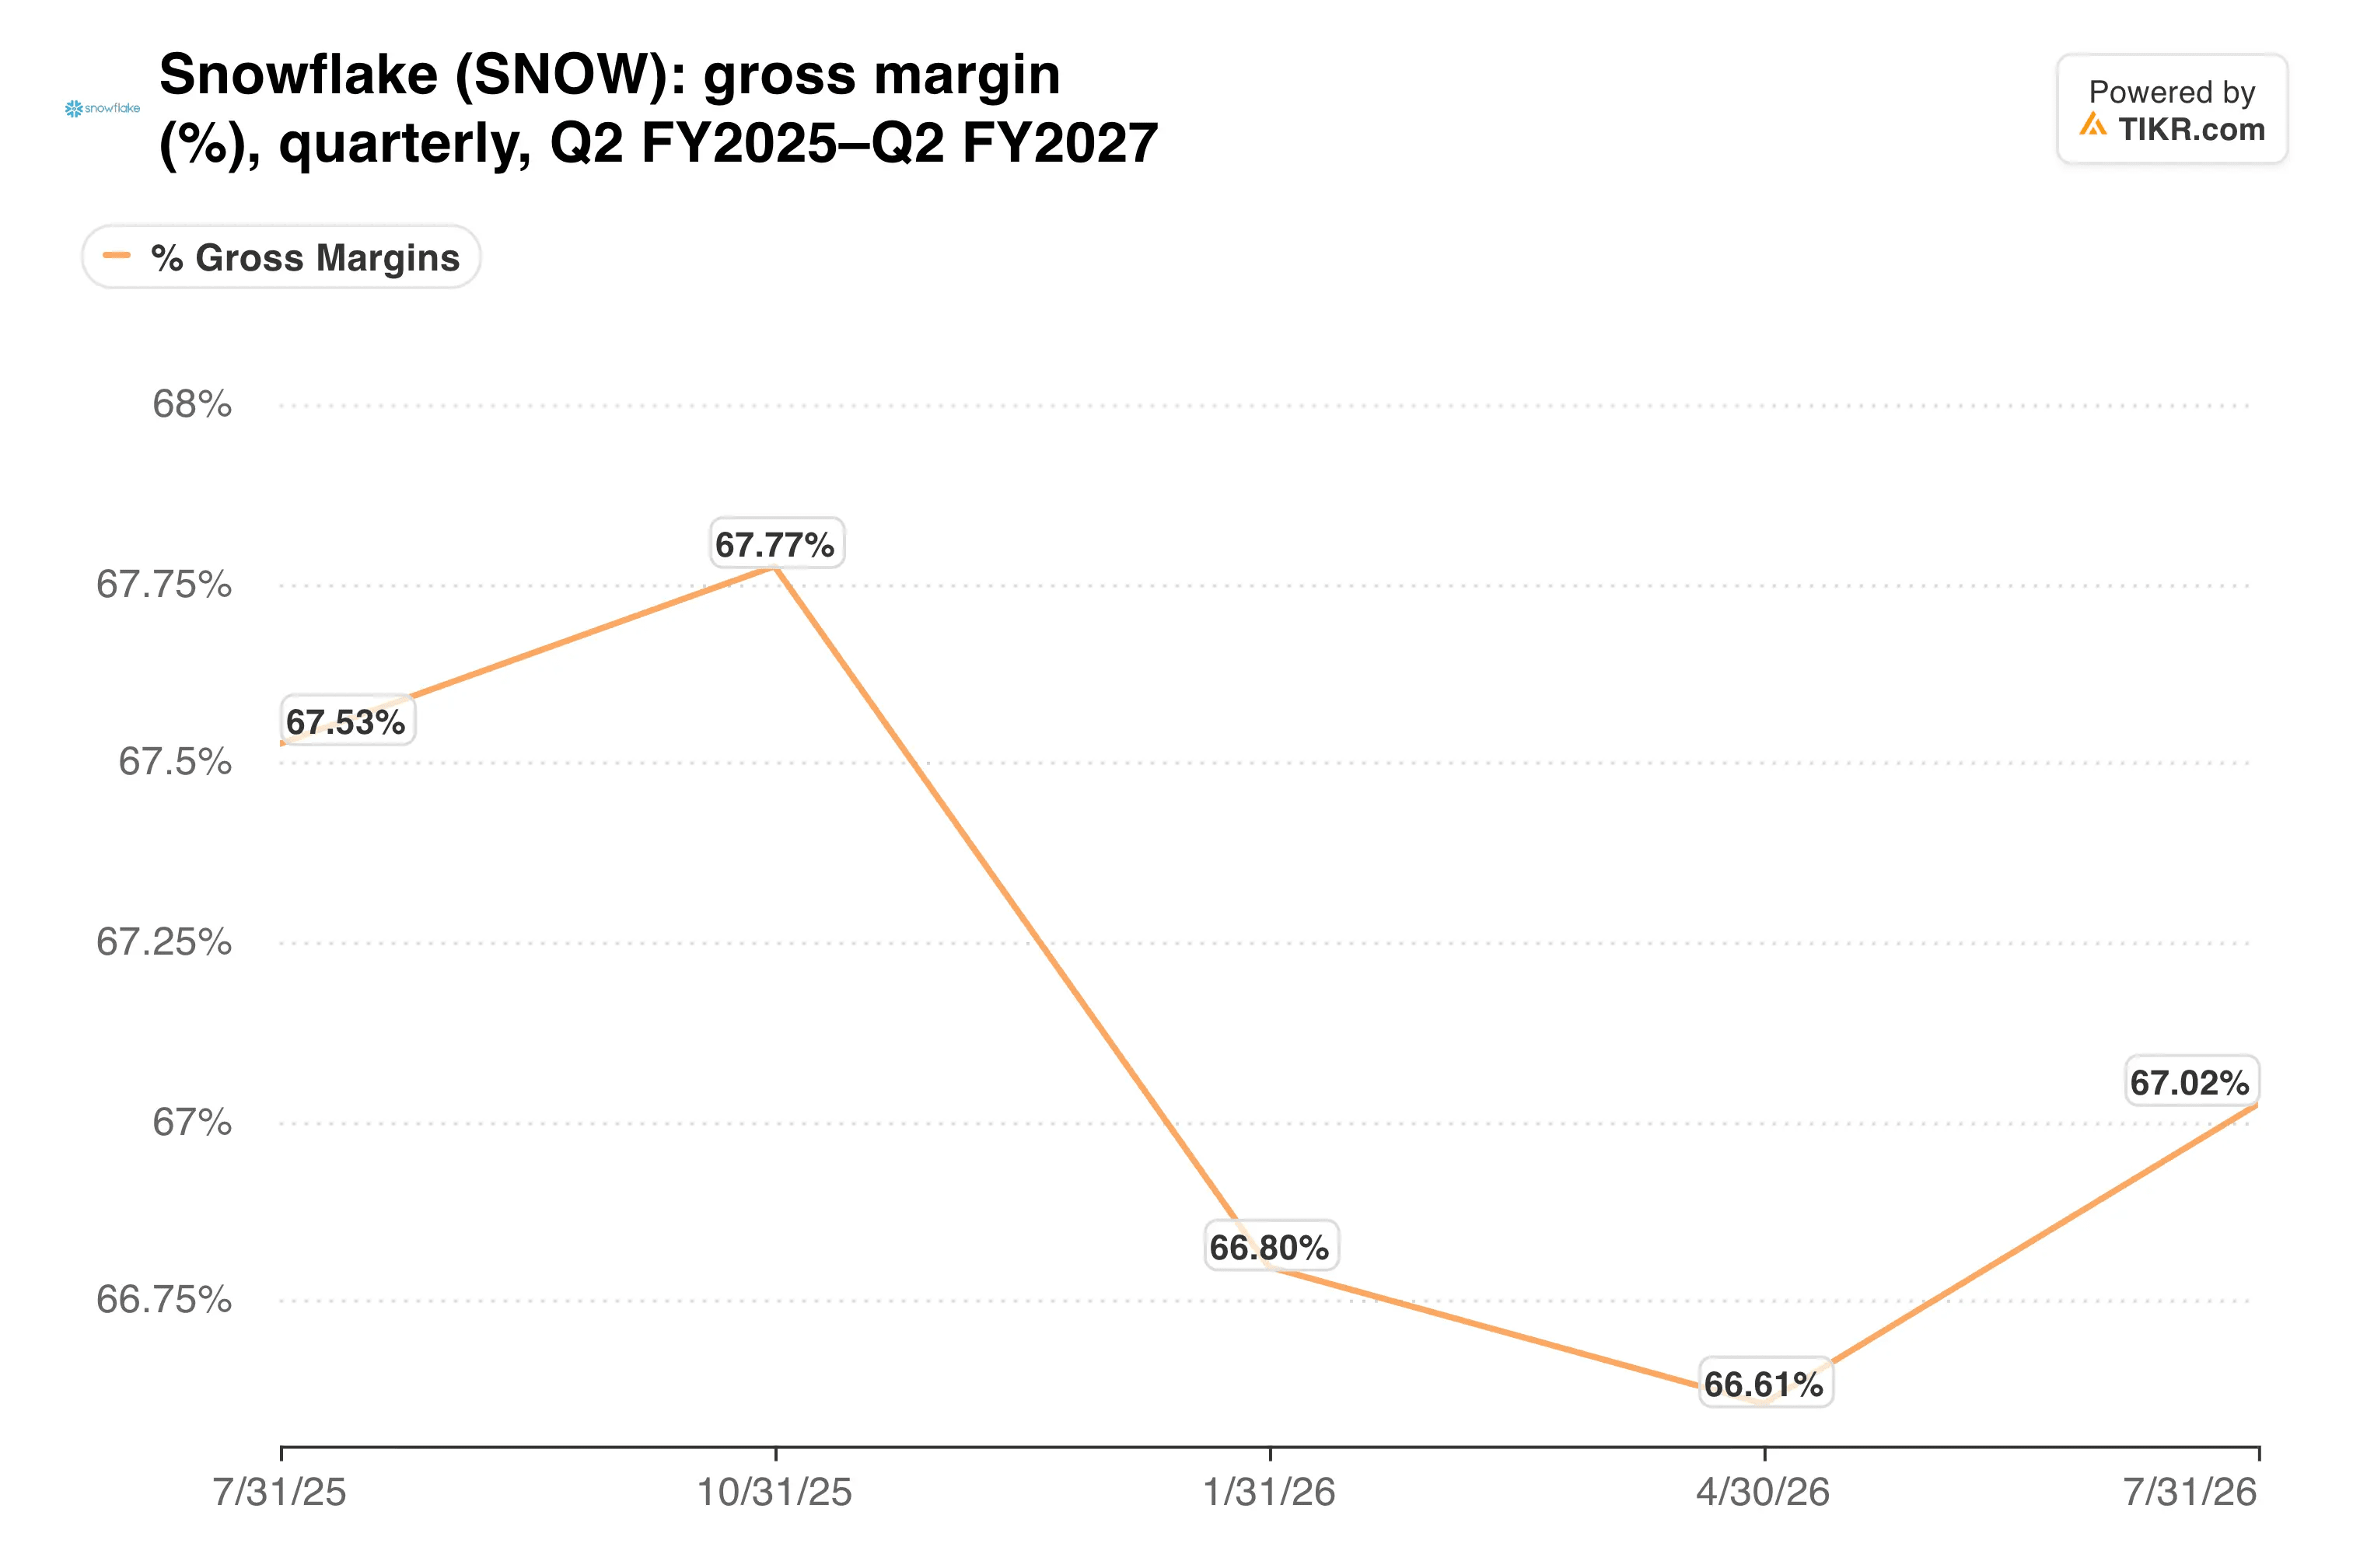
毛利率从一年前的67.5%微降至67.0%。这是一个可控的下降,但随着智能体使用量的扩大,值得关注。
TIKR追踪了53位分析师对Snowflake的看法。有多少人给出"买入"评级?
查看Snowflake的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看Snowflake的分析师评级
股权激励仍使利润蒙上阴影
盈利能力正在向正确的方向移动,但速度缓慢。非GAAP运营利润率从11.1%上升至15.3%。然而,Snowflake仍录得2.63亿美元的GAAP运营亏损。
股权激励解释了大部分差距。相关费用为4.56亿美元,占收入的29.5%,低于一年前的38.1%。
估值也没有留下多少缓冲空间……
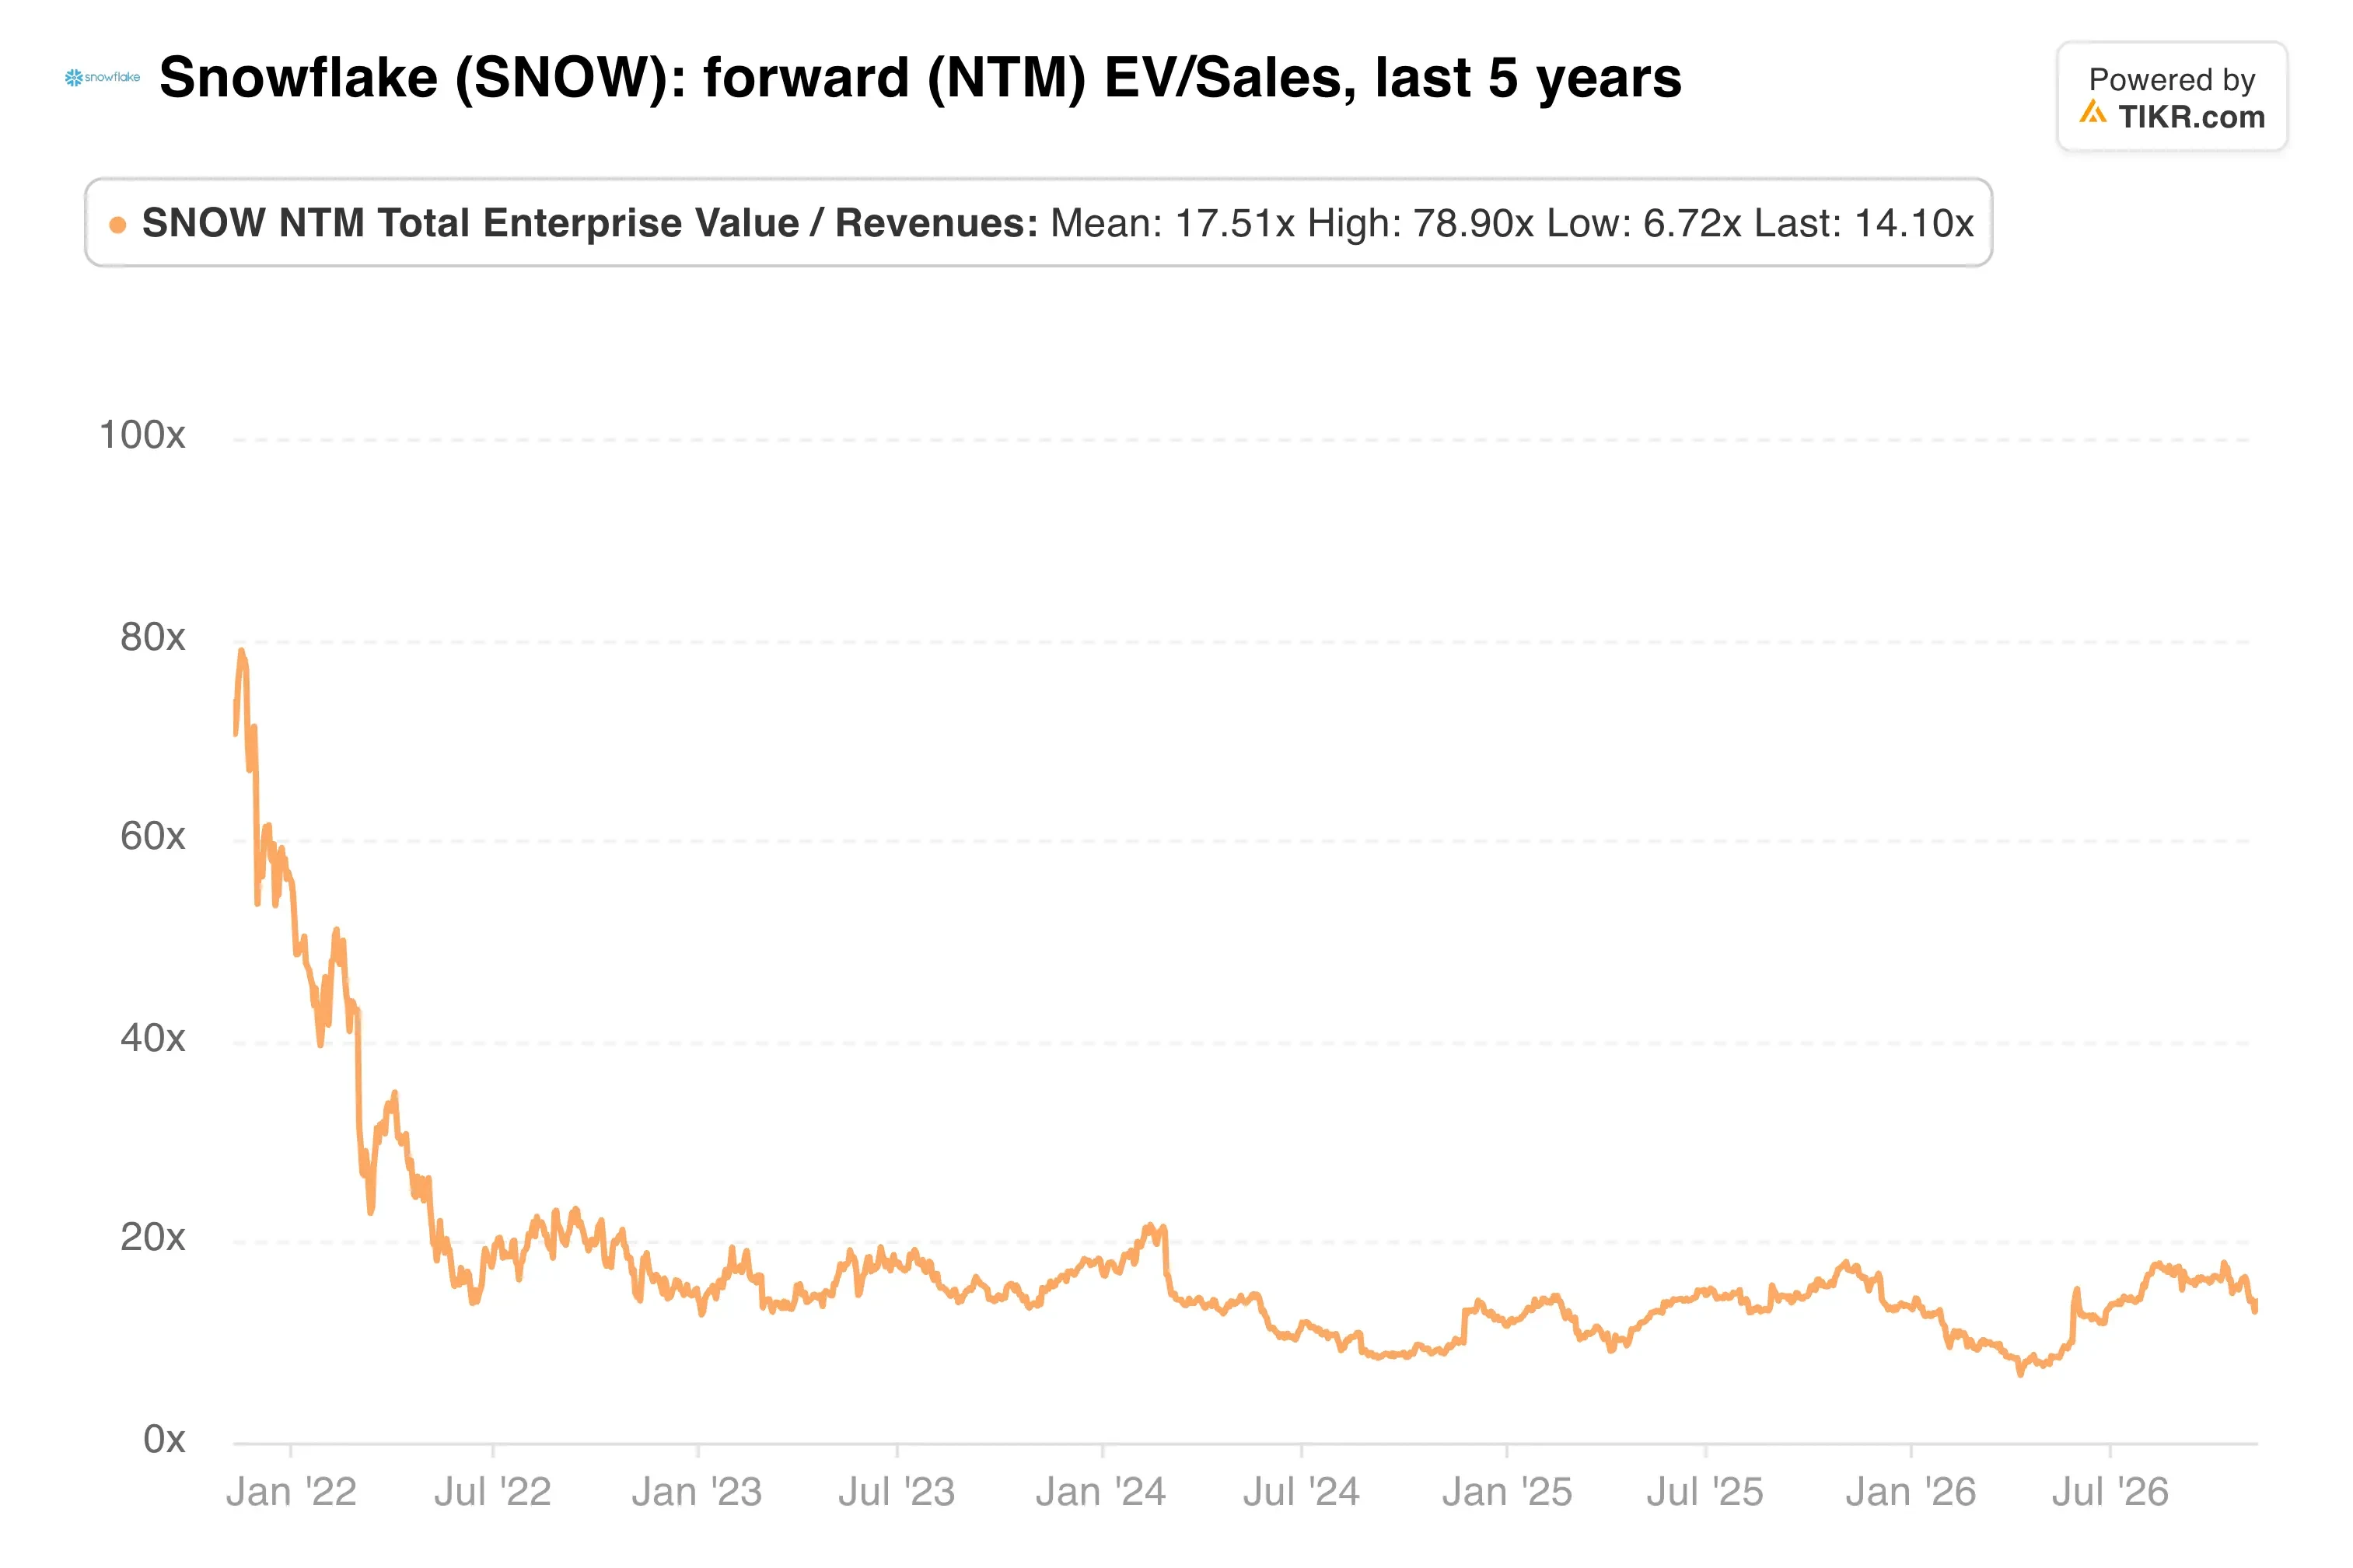
Snowflake的交易价格远低于其2021年基于远期销售额的峰值。尽管如此,路透社在9月份指出,其估值倍数仍约为更广泛软件行业平均水平的两倍。
Datadog的财报显示了这种溢价的潜在风险。其第三季度收入达到12.0亿美元,而其第四季度指引为11.9亿至12.0亿美元,意味着环比没有增长。相比之下,Snowflake指引第三季度产品收入为15.88亿至15.93亿美元,增长37%至38%。
我的看法:目前Snowflake看起来是更稳固的按使用量计费的故事,因为其增长分散在数千个账户中。然而,沉重的股权激励和GAAP亏损使得公司几乎没有犯错的空间。在称这次回调为买入机会之前,我需要证据证明智能体增加了使用量且没有侵蚀毛利率。
12月2日的财报是下一个检查点。它需要产品收入达到指引区间的上限,且运营利润率接近15.5%的目标,以证明增长加速势头依然强劲。
那么Snowflake股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Snowflake可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!