


核心要点
- B. Riley 周四将其对Snap (SNAP)的目标价从10美元下调至8美元,但维持其买入评级,该目标价较该股当前股价高出60%。
- Snap 第三季度调整后 EBITDA 超出了其自身的业绩指引,但广告收入仅增长4%,原因是品牌广告收入下降。
- B. Riley 给出的8美元目标价,相当于分析师预计未来一年盈利的10.3倍。这低于 Snap 过去一年11倍的平均市盈率。
- 这些调整后盈利排除了每年约10亿美元的股权薪酬支出,因此要在一年内达到8美元的目标价,取决于 Snap 能否在2027年保持其总股本数量不变。
Snap 股价在过去一年下跌了38%,并且在周三发布第三季度报告后再次下跌。周四,B. Riley 分析师 Naved Khan 将其目标价从10美元下调至8美元,但维持其买入评级。以4.96美元计算,这意味着62%的上涨空间。
问题不少
Snap 的北美日活跃用户数从2025年第二季度的9900万下降至2026年第二季度的9200万。此外,尽管 Snap 在11月2日就洛杉矶青少年成瘾诉讼达成和解,但仍有超过3000起类似诉讼正在进行中。
第三季度收入增长14%,达到17.2亿美元,符合 Snap 的业绩指引。但广告收入仅增长4%,原因是品牌广告收入下降。
首席执行官 Evan Spiegel 在电话会议上没有粉饰太平:"当然,4%的广告增长低于我们的预期。"
B. Riley 如何得出8美元的目标价
B. Riley 将 Snap 强劲的直接响应广告增长归功于其更优的广告技术。该机构指望更高利润率的广告形式(赞助快照、Spotlight 和推广地点)以及订阅服务来维持这种增长势头。
以下是第三季度各项业务的表现:
- 根据首席商务官 Ronan Harris 的说法,直接响应广告目前约占收入的77%。
- 赞助快照收入较第二季度增长56%,推广地点收入增长超过一倍。
- 以 Snapchat+ 为主的其他收入增长84%,付费订阅用户数突破3000万。
此外:总成本仅增长1%,因此调整后 EBITDA 增长超过一倍,达到3.83亿美元,高于 Snap 业绩指引区间的上限。
B. Riley 预计第四季度业绩展望的中值略高于华尔街预期。
TIKR 追踪了42位分析师对 Snap 的看法。有多少人给出"买入"评级?
在一个地方查看 Snap 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用 TIKR 来研究像这样的股票。查看 Snap 的分析师评级
8美元的目标价合理吗?
覆盖 Snap 的42位分析师的平均目标价已从一年前的9美元下滑至7美元。
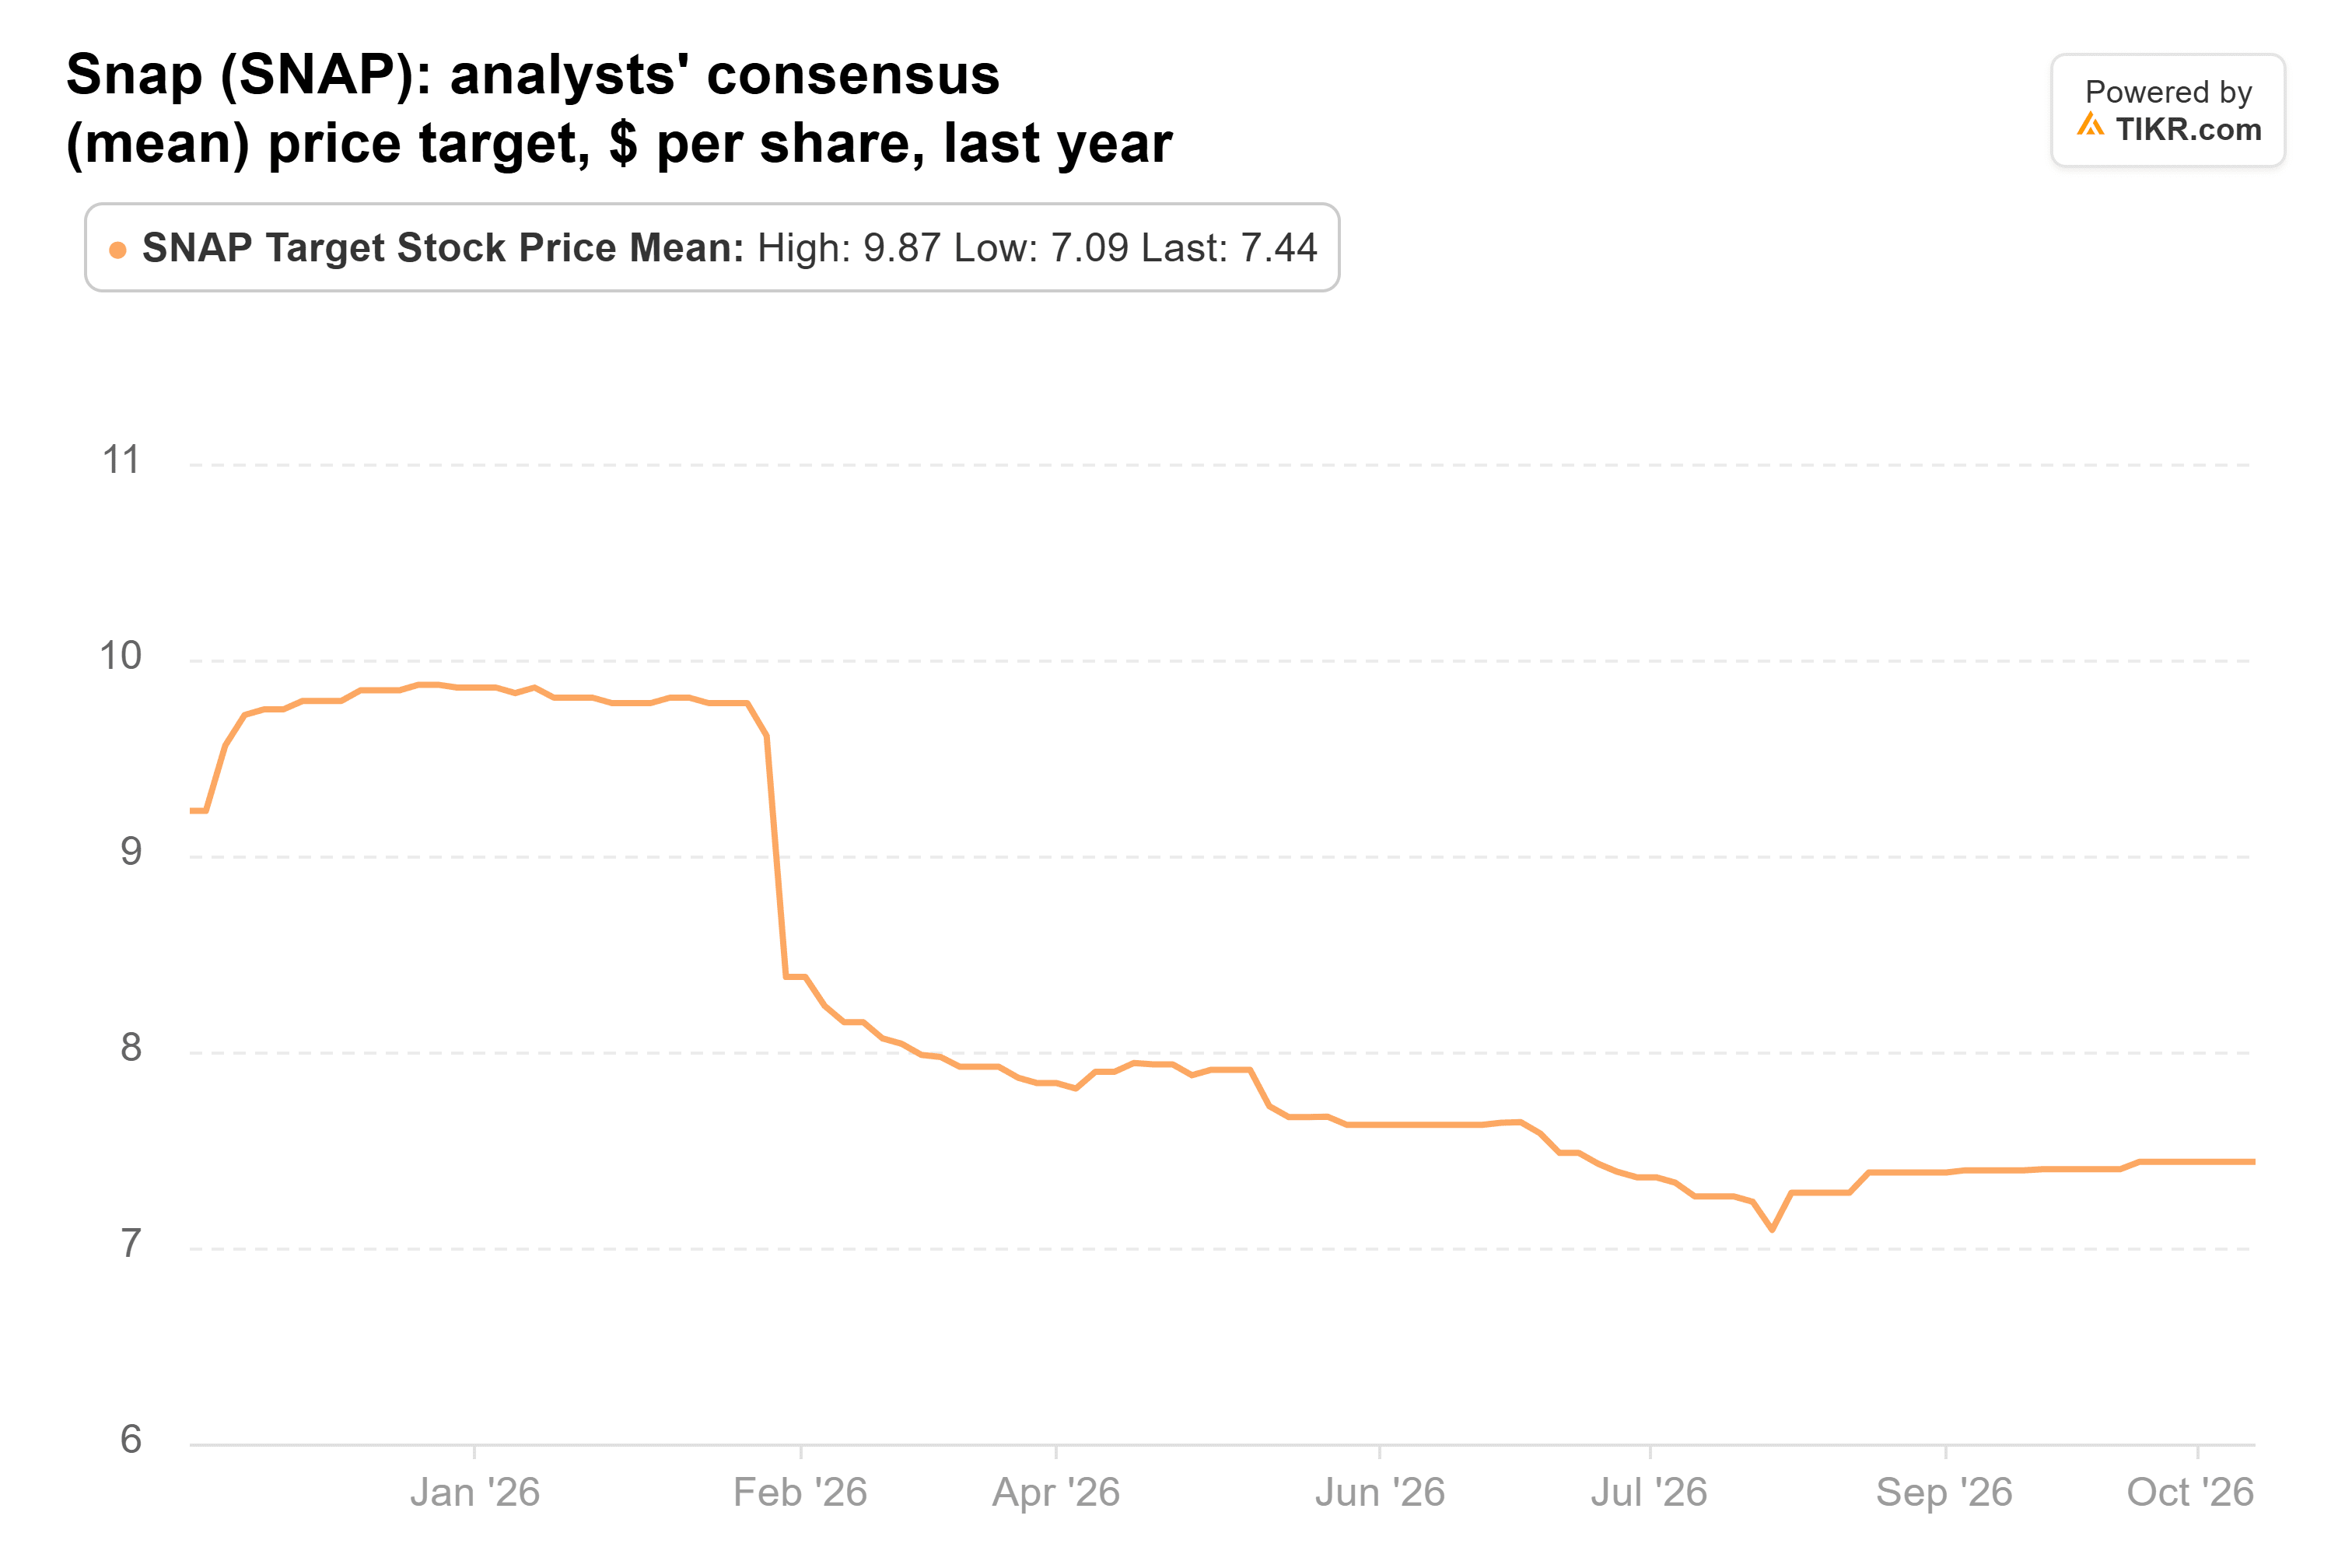
盈利预测则指向相反方向。分析师预计,归一化每股收益将从2025年的0.38美元翻倍至2027年的0.78美元。
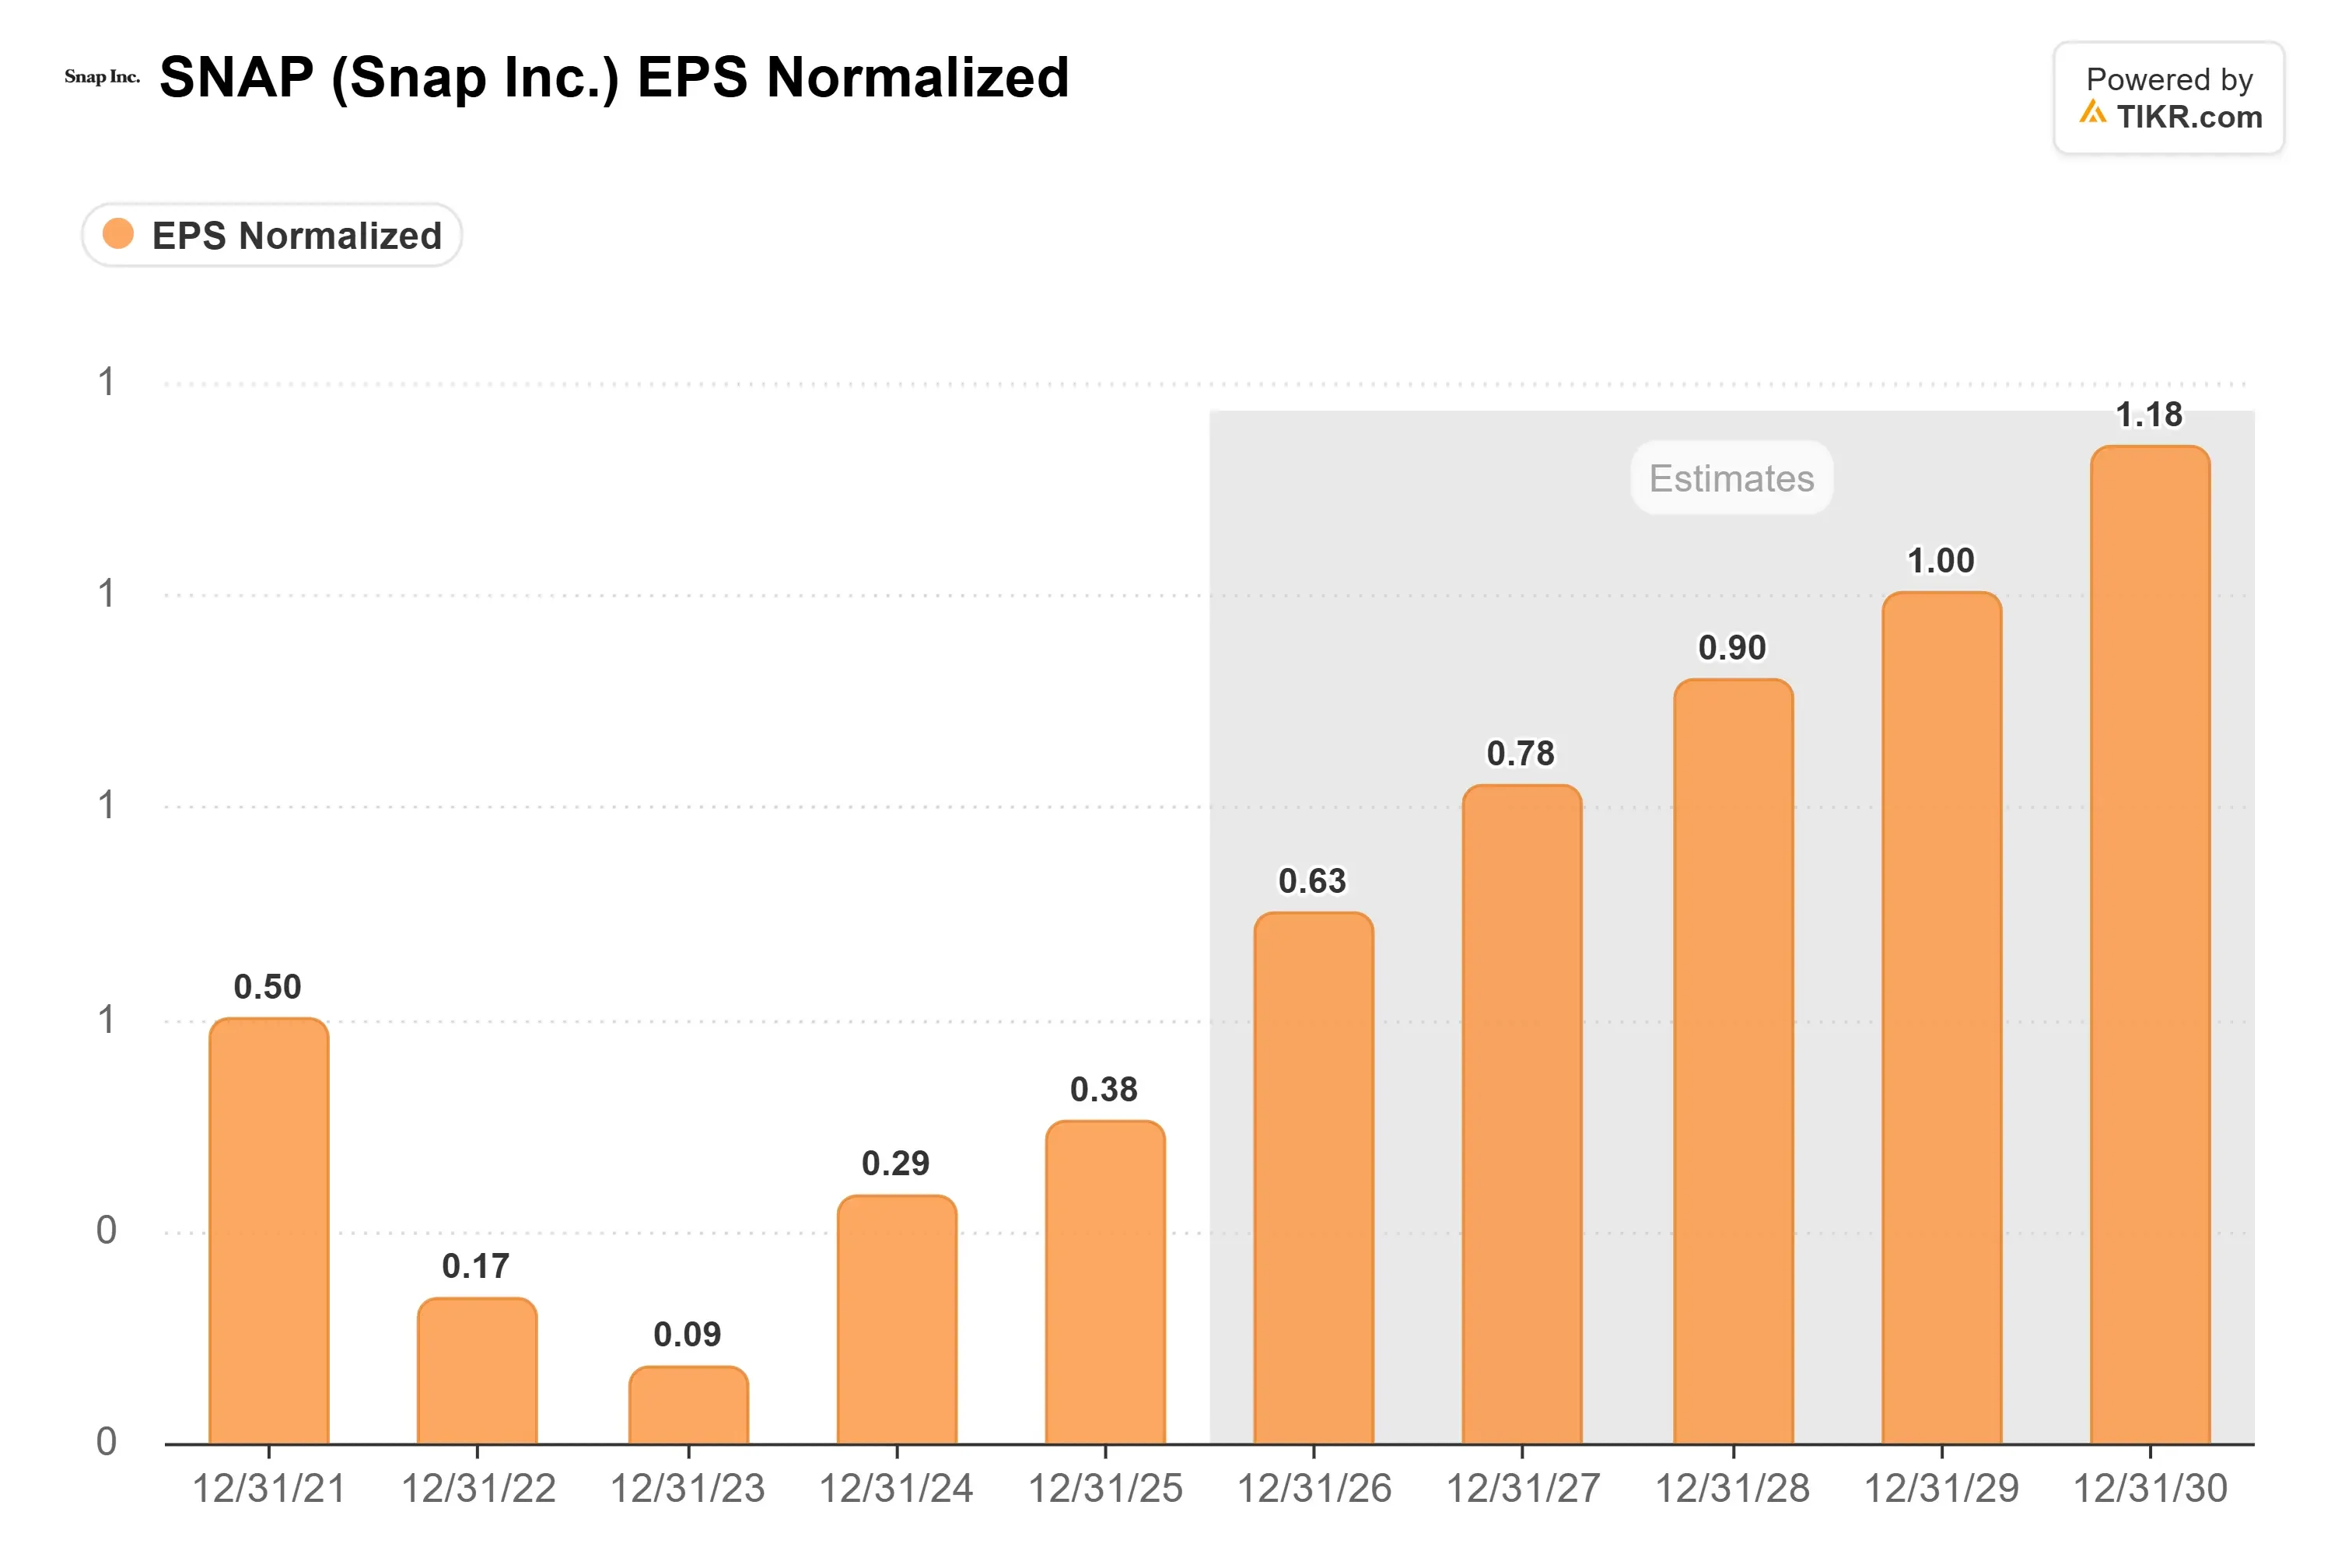
鉴于 EBITDA 超出了业绩指引,我认为这份报告中没有什么因素会推动盈利预测下调。
Snap 在周五收盘时的前瞻市盈率为6.4倍,在本周下跌后甚至更低。B. Riley 给出的8美元目标价相当于10.3倍市盈率,低于该股过去一年11倍的平均水平。
关键在于归一化盈利排除了什么。分析师预计2027年按公认会计准则计算的每股收益仅为0.15美元。造成这一差距的主要原因是 Snap 支付给员工的股权薪酬,根据管理层的指引,今年约为10.5亿美元。
过去12个月7.77亿美元的自由现金流不足以覆盖这笔支出,并且股票加股权奖励在一年内增长了4%,达到19.3亿股。
首席财务官 Doug Hott 表示,Snap 的目标是"在2027年实现完全稀释后的总股本数量稳定。"
B. Riley 的市盈率估值是正确的,但其8美元的目标价假设股本数量停止增长。在 Snap 证明其能够依靠自身现金流稳定股本数量之前,我不会指望该股在一年内达到8美元。
预计在2月初发布的第四季度报告,应会带来该计划的细节以及2027年股权薪酬指引。如果能够通过自由现金流实现股本数量稳定,那么达到8美元的目标价将容易得多。
那么 Snap 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Snap 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含公司近期新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!






