核心要点
- ServiceNow (NOW) 股价在截至10月30日的一周内暴跌34%,收于105.12美元,此前较弱的积压订单指引重新引发了人们对AI颠覆的担忧。
- Salesforce (CRM) 也面临抛售压力,尽管其最新报告的cRPO增长加速至14%,这提供了一个有用的企业软件对比案例。
- 摩根士丹利、富国银行和瑞银将其对ServiceNow的目标价下调了约7%至11%,远低于该股的跌幅。
- TIKR 10月30日的共识预期显示,2027年调整后每股收益(EPS)下降4%至4.80美元,表明估值压缩是此次抛售的主要原因。
发生了什么?
ServiceNow (NOW) 股价在10月23日至10月30日期间下跌约34%,从158.96美元跌至105.12美元,大部分跌幅发生在第三季度财报公布之后。
10月29日,该股暴跌近27%,因投资者对积压订单增长放缓以及人工智能可能颠覆传统企业软件支出的担忧做出了反应。
ServiceNow报告第三季度营收为41.1亿美元,同比增长20.5%,而调整后每股收益为1.00美元,低于华尔街1.02美元的共识预期。
当前剩余履约义务(cRPO)按固定汇率计算增长了21%,但管理层指引第四季度增长为18.5%。
这一增速放缓掩盖了更强劲的业绩,包括ServiceNow将其2026年AI年度合同价值目标上调至17亿美元。
首席执行官比尔·麦克德莫特称该季度是"ServiceNow的转折点",强调了公司不断扩大的AI机遇。
首席财务官吉娜·马斯丹托诺解释说,提前续约、公共部门合同结构以及取消条款导致了较弱的积压订单前景,正如TIKR对ServiceNow财报的分析中所讨论的那样。
Salesforce也面临与AI相关的抛售压力,尽管其cRPO增长在截至7月31日的季度中加速至14%。这种对比表明,企业软件公司可能正经历不同的需求趋势,这使得ServiceNow即将公布的积压订单结果尤为重要。
ServiceNow股票是被低估还是被高估了?
在经历了大幅抛售后,ServiceNow似乎被低估了,尽管较弱的积压订单增长给未来盈利带来了不确定性。
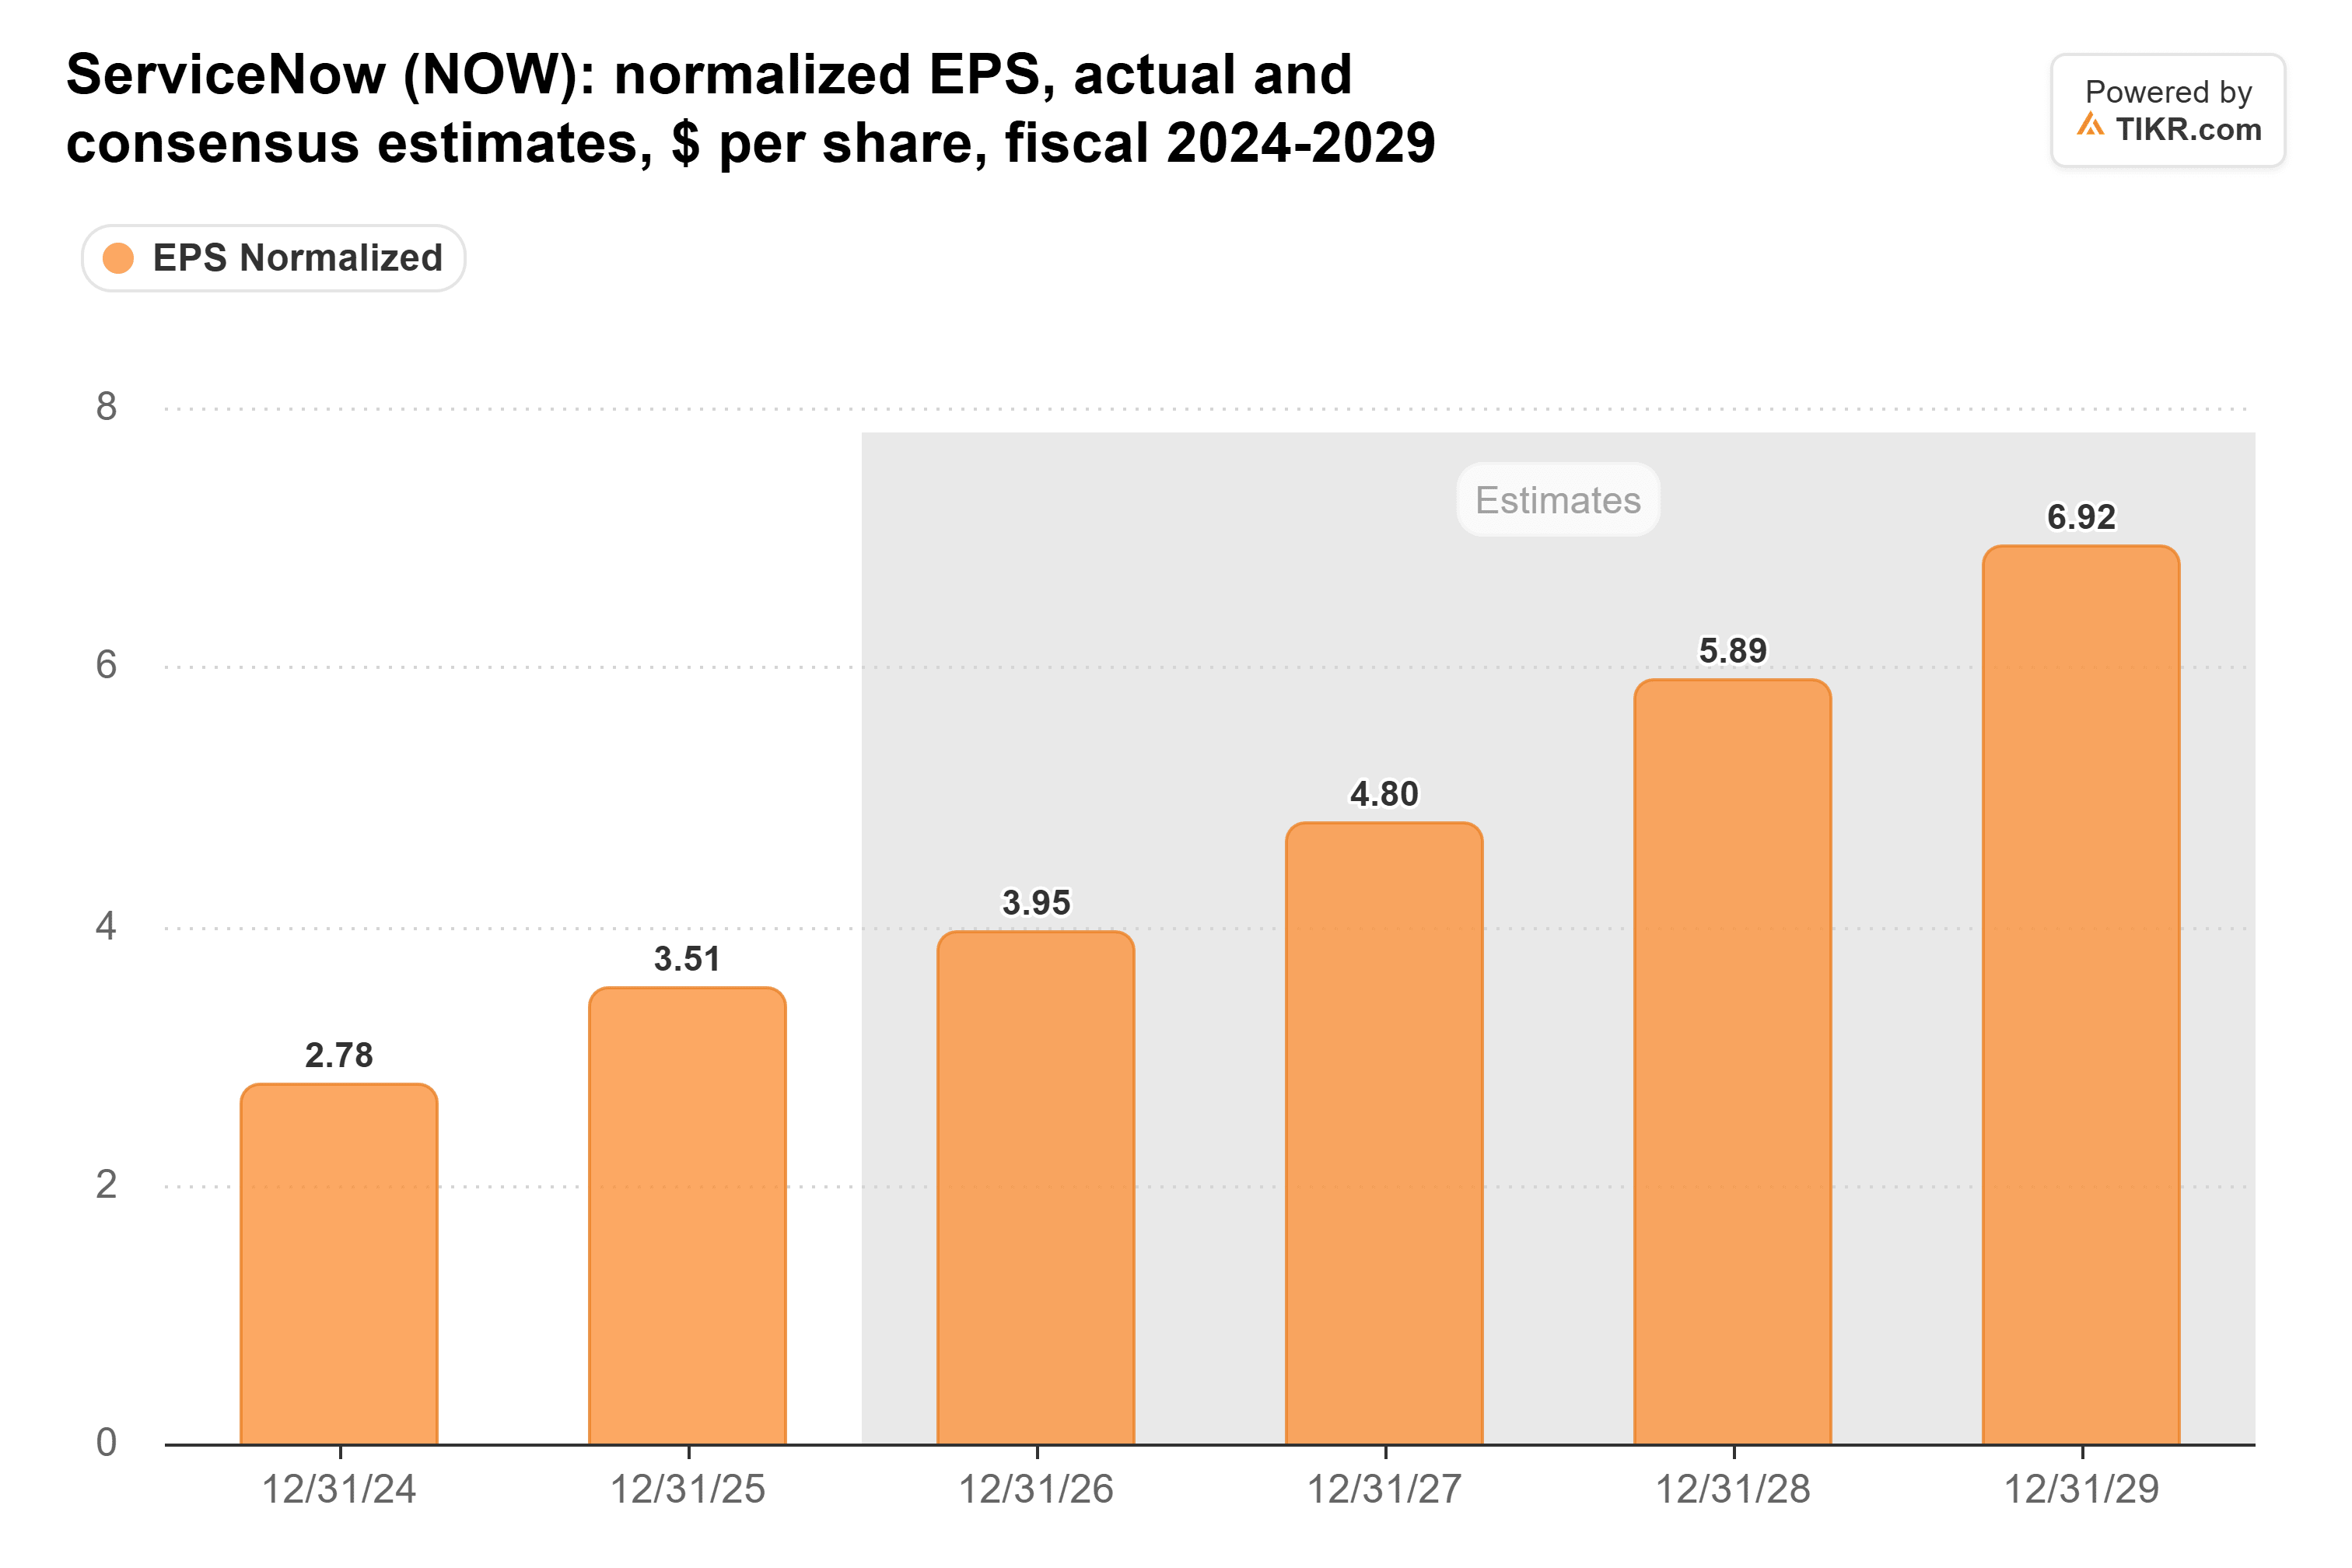
TIKR 10月30日的预测显示,2026年调整后每股收益为3.95美元,2027年为4.80美元,2028年为5.89美元。
尽管2027年的预测从5.00美元下调了4%,但预计调整后盈利在2025年至2028年间仍将保持约19%的年增长率。
ServiceNow的远期市盈率从4月份的约20倍回升至10月22日的近35倍,而其五年平均值为53倍。
该股在6月30日至10月12日期间也上涨了42%,而远期盈利预期仅增长了4%,这使得该股在面对令人失望的消息时显得脆弱。
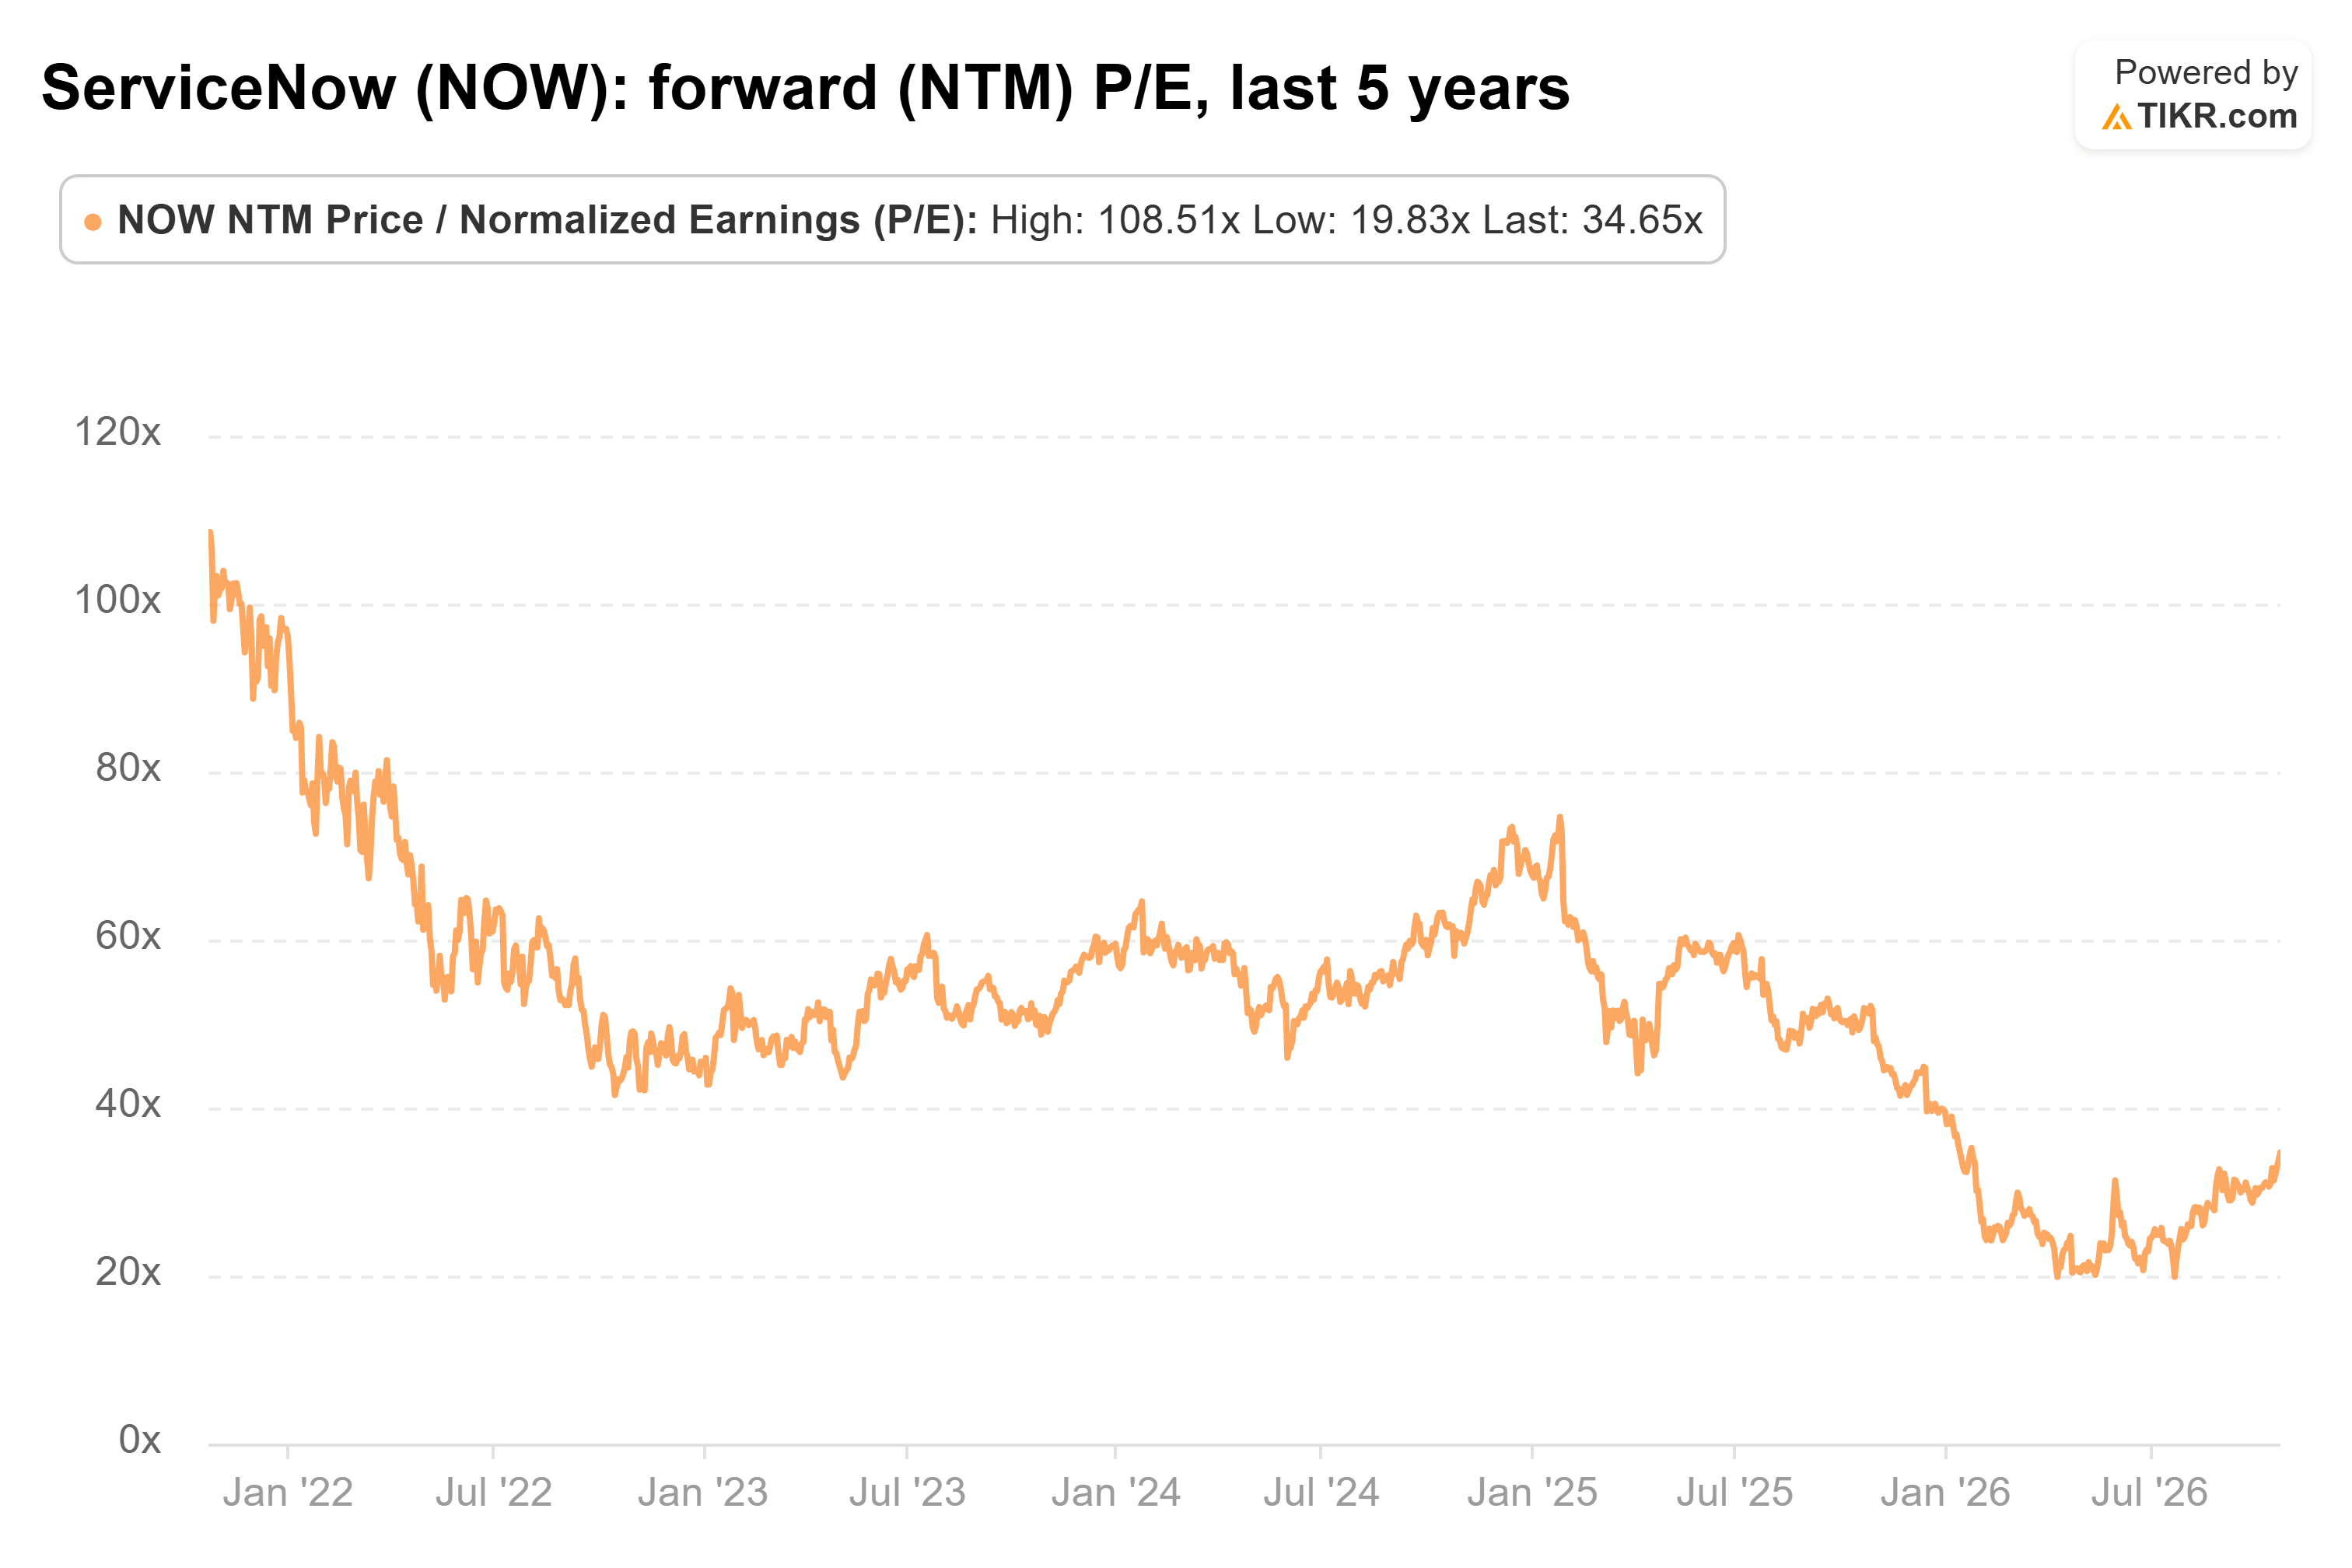
使用ServiceNow 10月22日的远期市盈率,并根据随后的股价下跌和较低的盈利预期进行调整,表明截至10月30日,其远期市盈率约为23倍至24倍。
几家主要分析师下调目标价的幅度远小于ServiceNow 34%的跌幅。
摩根士丹利将其目标价从180美元下调至160美元,富国银行将其目标价从190美元下调至175美元,瑞银将其目标价从150美元下调至140美元。
摩根士丹利和富国银行维持"增持"评级,而瑞银则保持"中性"评级。即使是瑞银140美元的目标价,也意味着较10月30日收盘价有约33%的上涨空间。
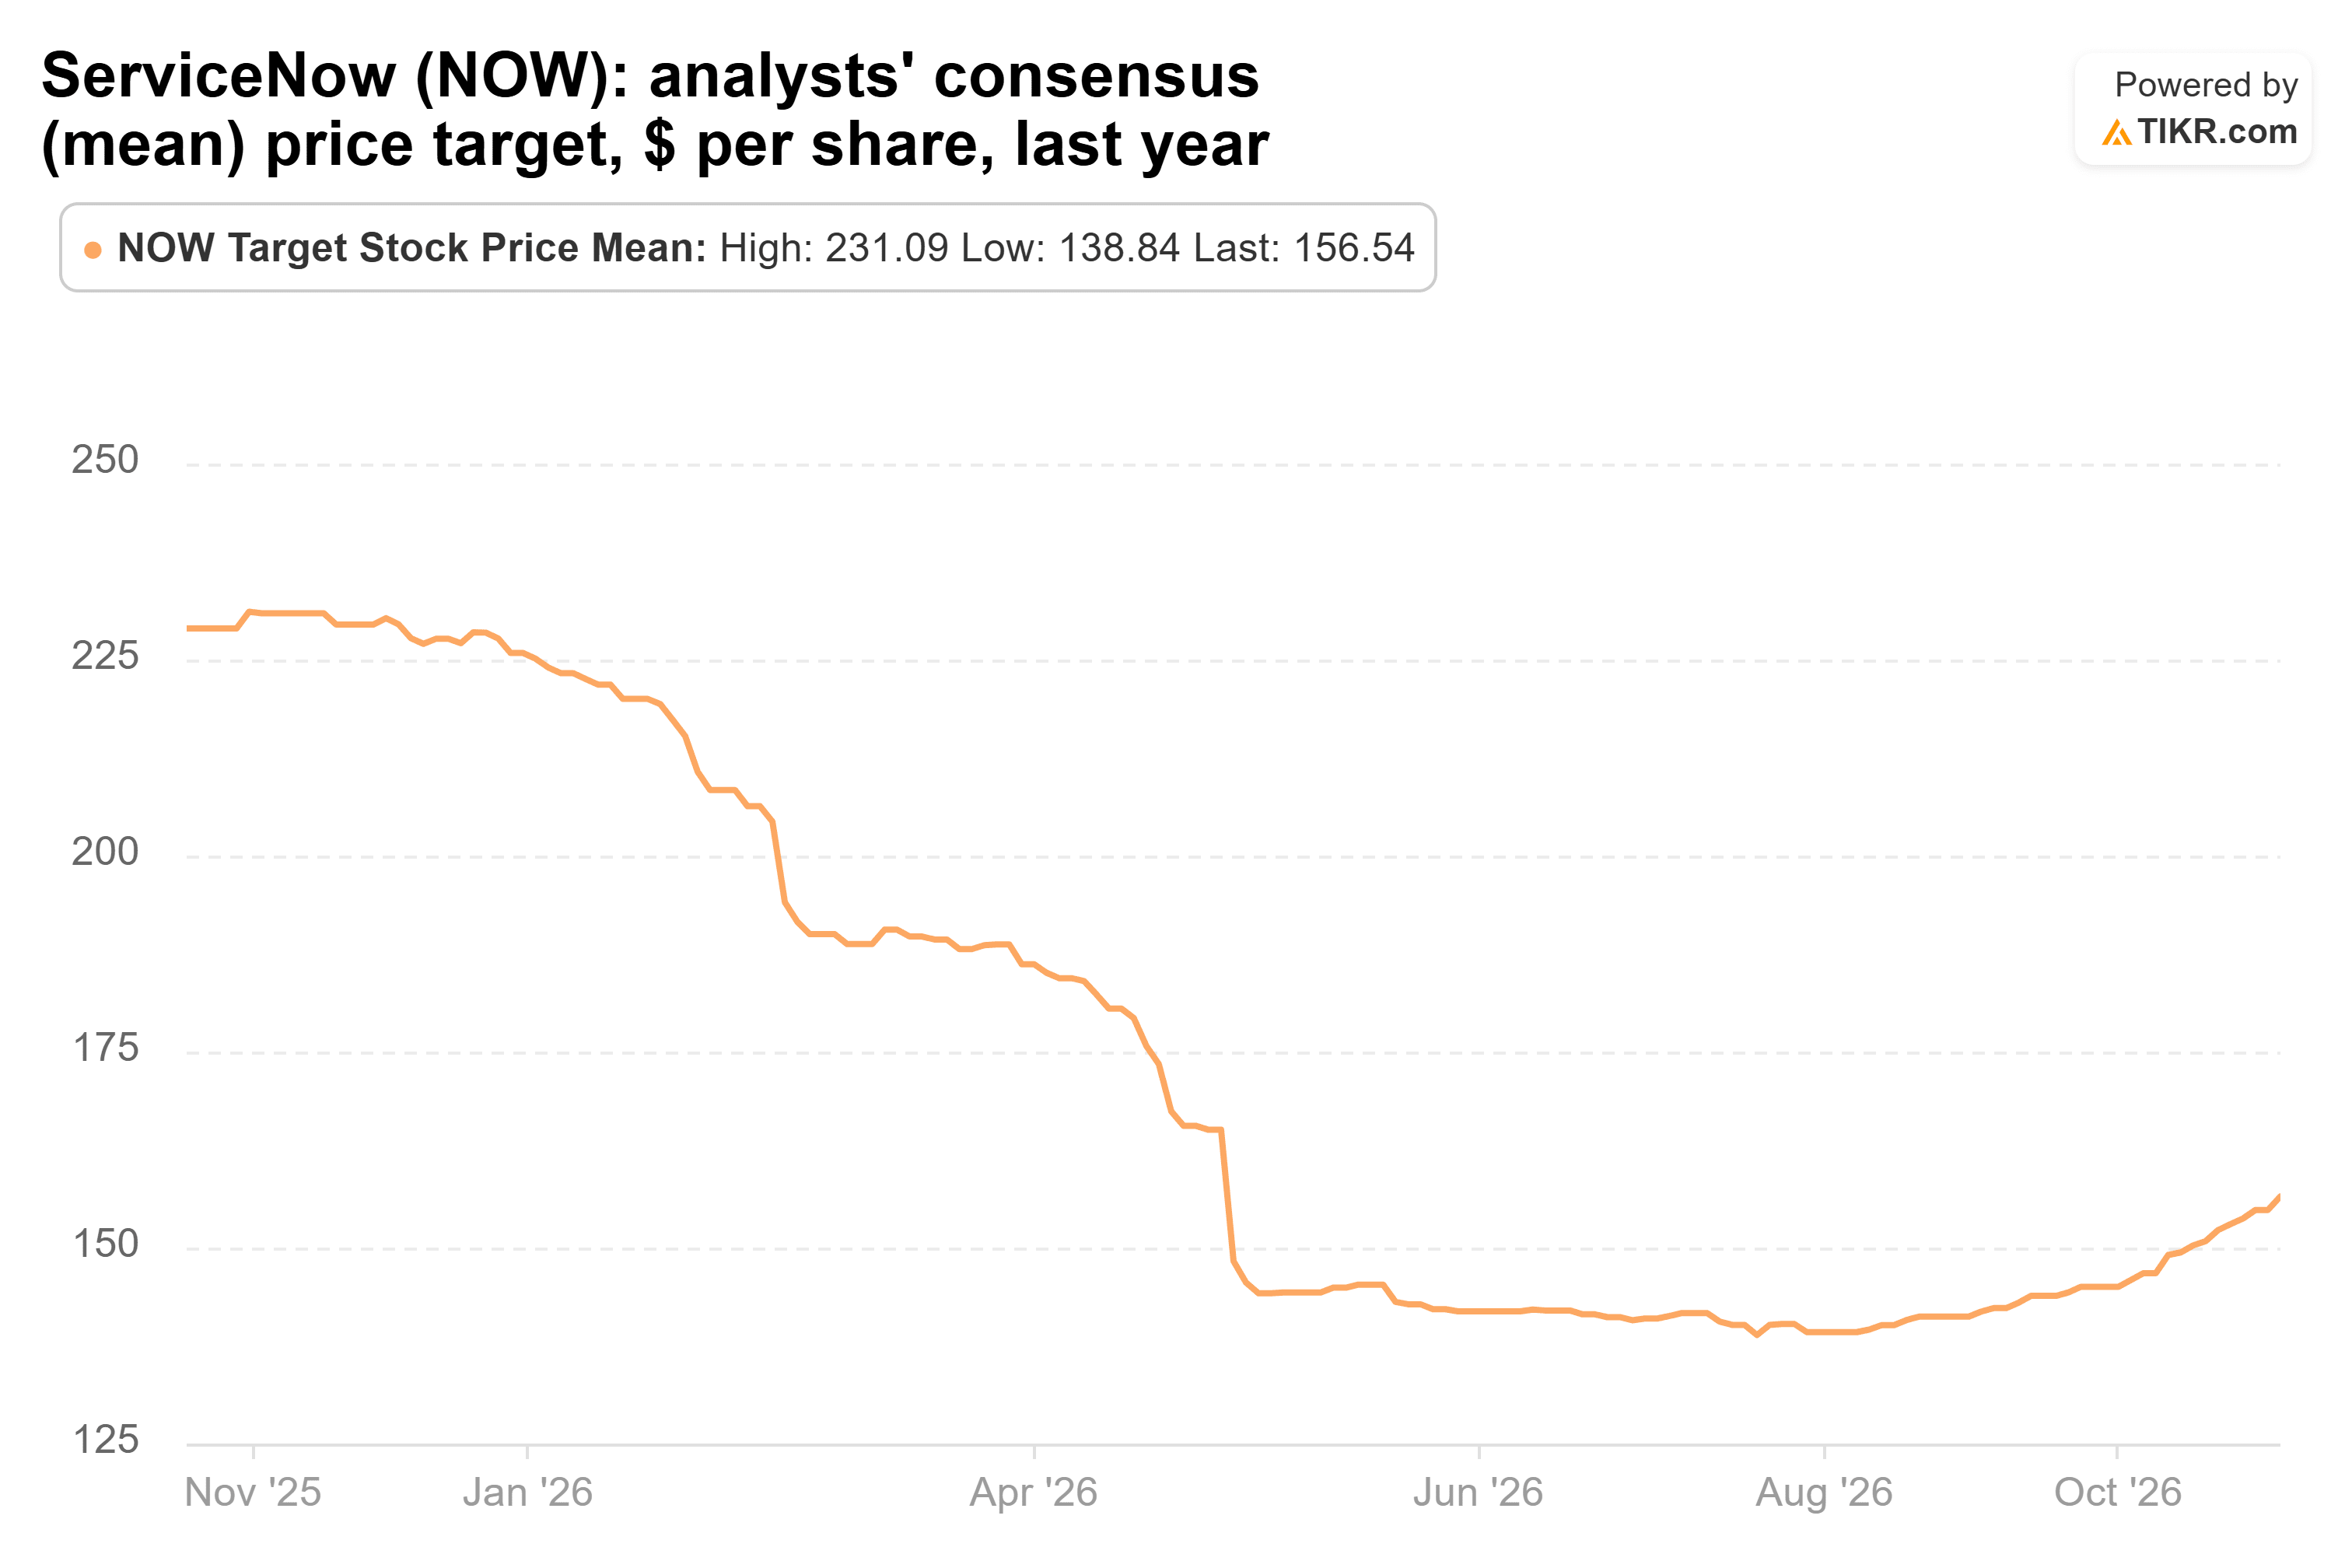
ServiceNow的共识目标价在其第三季度财报发布前从约229美元降至157美元,之后分析师又进行了最新一轮调整。
然而,瑞银警告称,华尔街对2027年的增长预期可能过于乐观。如果AI需求无法抵消传统软件支出面临的挑战,积压订单增长放缓可能会给未来营收带来压力。
如果其预期增长能够实现,ServiceNow在估计的23倍至24倍远期市盈率水平上似乎被低估了。华尔街相对温和的盈利预期调整表明,34%的抛售主要反映了估值压缩。然而,积压订单增长的进一步放缓可能证明较低的估值倍数是合理的。
那么ServiceNow股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到ServiceNow可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!