

核心要点
- 10月5日,施耐德电气股价下跌9.97%,收于272.80欧元,此前该公司同意以每股205美元现金收购PTC,企业价值为237亿美元。
- 该价格约等于PTC自身2027年预估调整后EBITA的21倍;只有在实现2.5亿欧元的成本节约和约8亿欧元的营收协同效应后,该倍数才会降至13倍。
- 净债务已从2024年9月的94.3亿欧元增至2026年6月的162.9亿欧元,而此次交易将新增160亿至170亿欧元的新债务。
- 下跌后,施耐德电气的交易价格为未来12个月标准化收益的24.14倍,低于其25.76倍的一年平均值,但高于其22.92倍的低点。
为何施耐德电气股价在其史上最大交易中下跌10%
10月5日,施耐德电气 (SU) 收于272.80欧元,下跌30.20欧元,此前该公司同意收购美国工程软件公司PTC,这是其有记录以来规模最大的收购。路透社估计,此次下跌在一个交易日内抹去了近150亿欧元的市值。
交易条款在很大程度上解释了市场的反应。施耐德将以每股205美元现金收购PTC股份,较PTC 10月2日收盘价溢价42.3%,股权价值约为226亿美元。
在周一之前,施耐德股价年内上涨了29%,主要受数据中心电力和冷却设备需求的推动。路透社Breakingviews专栏作家Liam Proud直白地指出了担忧:这笔交易"将一个明确的人工智能赢家与一个可能的输家混在了一起。"
这指的是像PTC这样的工业软件股,它们因市场担心人工智能可能为更便宜的竞争对手打开大门而遭到抛售。
首席执行官Olivier Blum则持相反看法。他告诉投资者,"数据正成为工业人工智能非常关键的一层",而PTC的设计和生命周期软件完善了施耐德通过AVEVA、PI System以及待完成的Cognite收购所构建的技术栈。
以2025年为基础,软件和服务将占集团营收的24%,比施耐德自身高出5个百分点。
Jefferies称其战略理由"非常清晰",但警告称,让施耐德得以"以十年低估值"收购PTC的人工智能担忧,也可能在交易完成后拖累施耐德。
施耐德电气将PTC纳入已背负更多债务的资产负债表
对股东而言,更沉重的负担在于资产负债表。施耐德将用50亿至60亿欧元的新股和160亿至170亿欧元的新增优先债务,来支付约220亿欧元的现金对价。
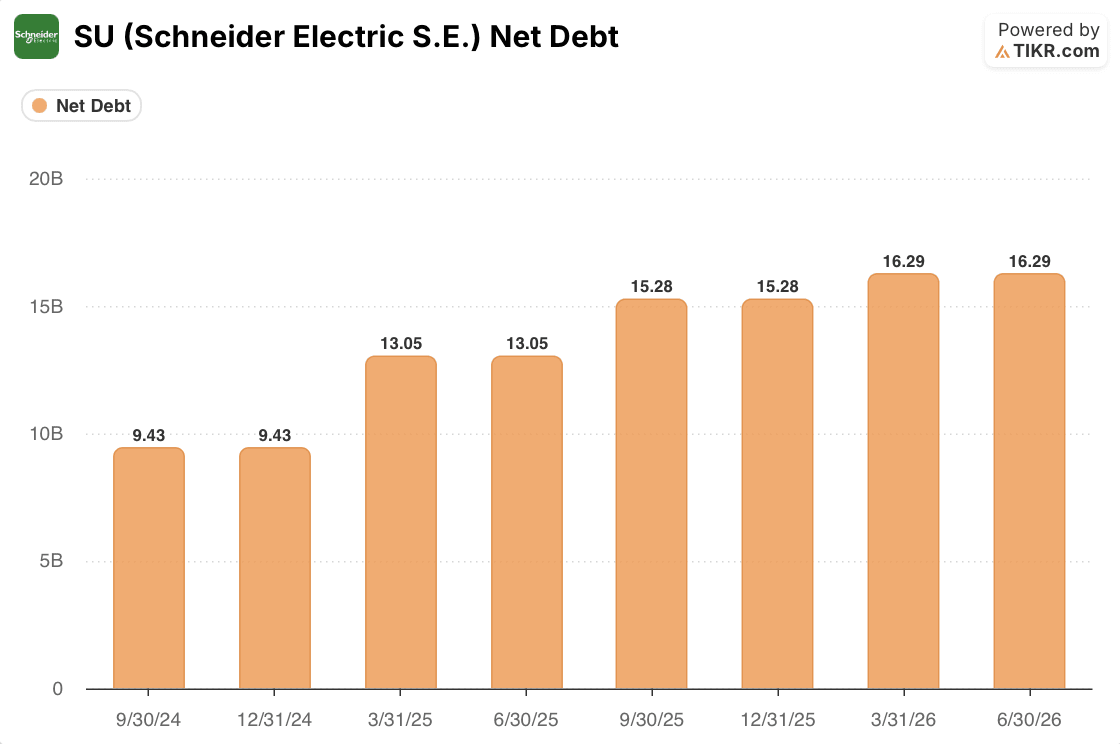
这笔债务将加在一家杠杆率已经上升的公司身上。净债务从2024年9月的94.3亿欧元增至2026年6月的162.9亿欧元。
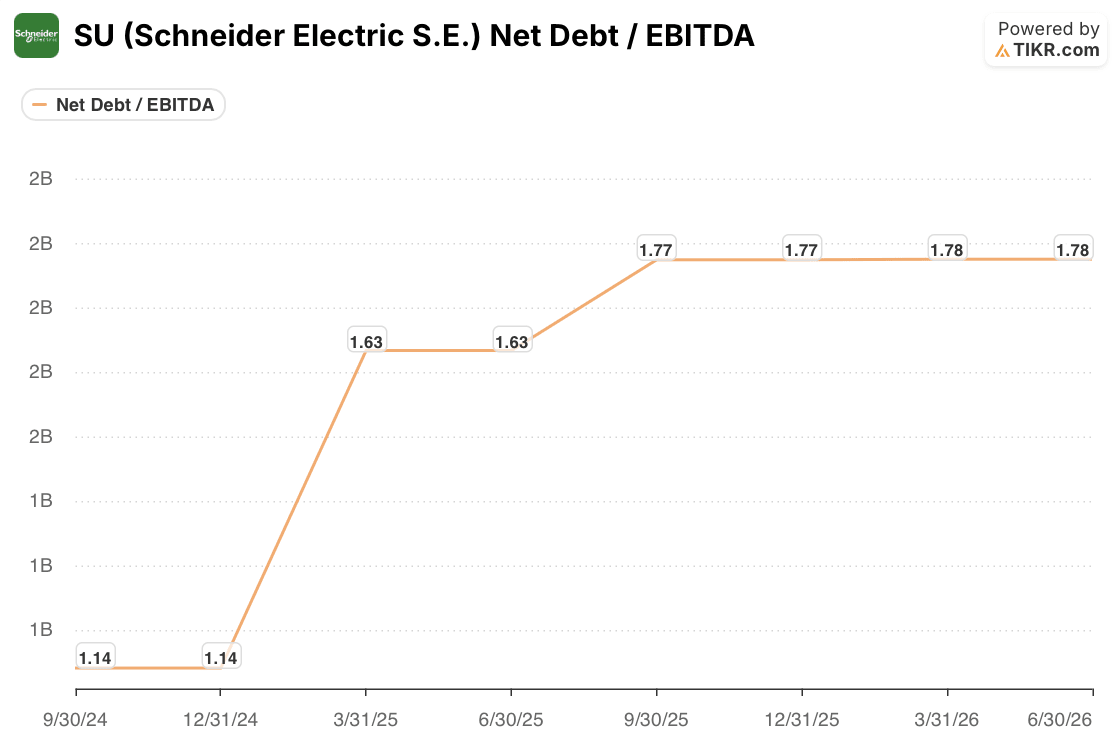
在同一时间段内,净债务与EBITDA的比率从1.14倍攀升至1.78倍,而此时PTC或Cognite都尚未入账。
粗略计算显示了其规模。将新增借款与6月份的净债务相加,总额将接近320亿至330亿欧元,约为目前水平的两倍。
额外的借款将显著增加杠杆率,但计算一个可比的净债务与EBITDA比率估计值,需要两家公司的EBITDA数据以及备考净债务计算。在预计的2027年第三季度交易完成前,盈利增长和现金产生可能会降低杠杆率,而其他收购和现金流出可能会抵消这些收益。
管理层表示,仍致力于维持A类信用评级、渐进式股息政策以及其2030年股票回购计划的全部规模。兑现这些承诺的代价是,在2026年上半年进行了2.5亿欧元的回购后,将在2027年和2028年暂停回购。
现金产生是使该计划可行的关键。施耐德在上半年创造了创纪录的16亿欧元自由现金流,并预计2026年现金转换率约为100%,而首席财务官Nathan Fast表示,PTC将超过100%的收益转化为现金。
RBC仍然指出,此次借款可能会重新引发市场对施耐德支出长期存在的担忧。
在未增加一分PTC债务之前,施耐德的杠杆率已从1.14倍升至1.78倍。 在TIKR上免费比较SU与其他工业领军企业的债务比率 →
PTC协同效应对SU股票意味着什么
施耐德自己的数字显示了收购价格在多大程度上取决于执行。该交易对PTC的估值约为其2027年预估协同效应前调整后EBITA的21倍,在实现2.5亿欧元的成本节约后为17倍,只有在计入8亿欧元的营收协同效应后才会降至13倍。
这意味着营收协同效应与成本节约发挥着同样重要的作用,而前者是更难证明的部分。Rothschild & Co Redburn分析师James Moore在并购电话会议上指出,8亿欧元约等于PTC营收的33%。
Fast表示,这些收益应在交易完成后不久开始显现,并在"中期内线性增长"。成本节约也伴随着约2.5亿欧元的一次性实施成本。
最初的盈利回报较为有限。管理层预计,在考虑收购会计处理前,第一年调整后每股收益将实现低个位数增长,在完全实现协同效应后升至中高个位数增长,并在第五年实现高于其资本成本的交易回报。
Breakingviews进行了一项更严格的测试,估计即使所有协同效应都实现,合并后的利润也仅相当于收购价格约8%的回报率,而晨星分析师估计其资本成本接近9%。

目前的股价反映了部分这种疑虑。施耐德的未来12个月市盈率从公告前的约27倍降至24.14倍,低于其25.76倍的一年平均值。
这并非极端水平。该倍数在2026年3月底曾触及22.92倍的低点,而共识预测可能尚未反映新的利息成本或股票发行。
以多年资产负债表空间换取的强大战略契合
此次抛售看起来更像是市场对股东需要等待这笔交易多久才能获得回报的判断,而非对施耐德核心业务的裁决。7月,施耐德将其2026年业绩指引上调至10%至13%的有机营收增长,此前上半年销售额有机增长了14%。
PTC增加了一项高利润率、大部分为经常性的软件业务,其工业逻辑获得了分析师的广泛支持。管理层预计,在计入完全运行速率的协同效应后,该交易的已动用资本回报率将在交易完成后的第五年超过其加权平均资本成本,而计划的借款将在其他资产负债表变动前使净债务大致翻倍。
较低的估值倍数有所帮助,但并未解决问题。以24.14倍的市盈率计算,投资者为一家具更多债务、暂停股票回购、并押注营收协同效应能在人工智能压力下保持软件定价的公司支付的价格低于一年平均值。
首批检查点很快到来。施耐德将于10月16日公布第三季度业绩,而50亿至60亿欧元股票发售的时间和定价将显示股东承受的稀释程度。
此后,PTC的年度经常性收入增长与其约10%的中期目标的对比,以及评级机构对新债务的反应,将显示13倍的协同效应倍数是一个现实目标还是最佳情况。
管理层目标是在交易完成后的第五年,在计入完全协同效应后,实现高于其资本成本的回报。
管理层目标是在交易完成后的第五年,在计入完全协同效应后,实现高于其资本成本的回报。 在TIKR上免费追踪SU的预测和杠杆率 →
那么施耐德电气股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看SU股票的潜在价值。可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


