


核心要点
- 目前只有约2%的美国家庭为AI付费。TBPN的约翰·库根本月给出了这个数字,a16z的萨拉·王也在最近的一项调查中引用了相同的数据。
- 由于付费用户如此之少,广告看起来是消费者AI实现盈利的途径,而这正是Meta和Alphabet最擅长的领域。
- Meta在2025年2010亿美元的收入中,约98%来自广告;Alphabet去年的营业利润率为32%。
- Anthropic表示其约80%的收入来自企业客户,这意味着免费的消费者市场将留给那些能从中盈利的公司。
这里有一个数据,应该会让Meta Platforms (META)和Alphabet (GOOG)的股东感到高兴。
在TBPN 10月2日的节目中,联合主持人约翰·库根直言不讳:
"只有2%的美国家庭为AI付费。"
需要明确的是,这并非一个孤立的数字。a16z的萨拉·王在其公司的《市场状况》播客中引用了一项最近的调查,结果显示付费比例略高于2%,而这个数字其实并不令人意外。
库根将此解读为广告模式的有力证明,我同意他的看法。当几乎没有人直接为产品付费时,优势就落在了那些已经知道如何让免费服务盈利的公司身上。
免费模式对这两家公司一直很有效
想想谷歌搜索和Instagram是如何运作的。你搜索某些内容或浏览信息流,而广告商才是为这种体验付费的一方。这种模式一直非常赚钱。
Meta去年2010亿美元的收入中,有1962亿美元来自广告,约占总收入的98%,并将其中的833亿美元转化为营业利润。华尔街预计其总收入将继续增长,从2025年的2010亿美元增至2028年的3630亿美元,增幅约80%。
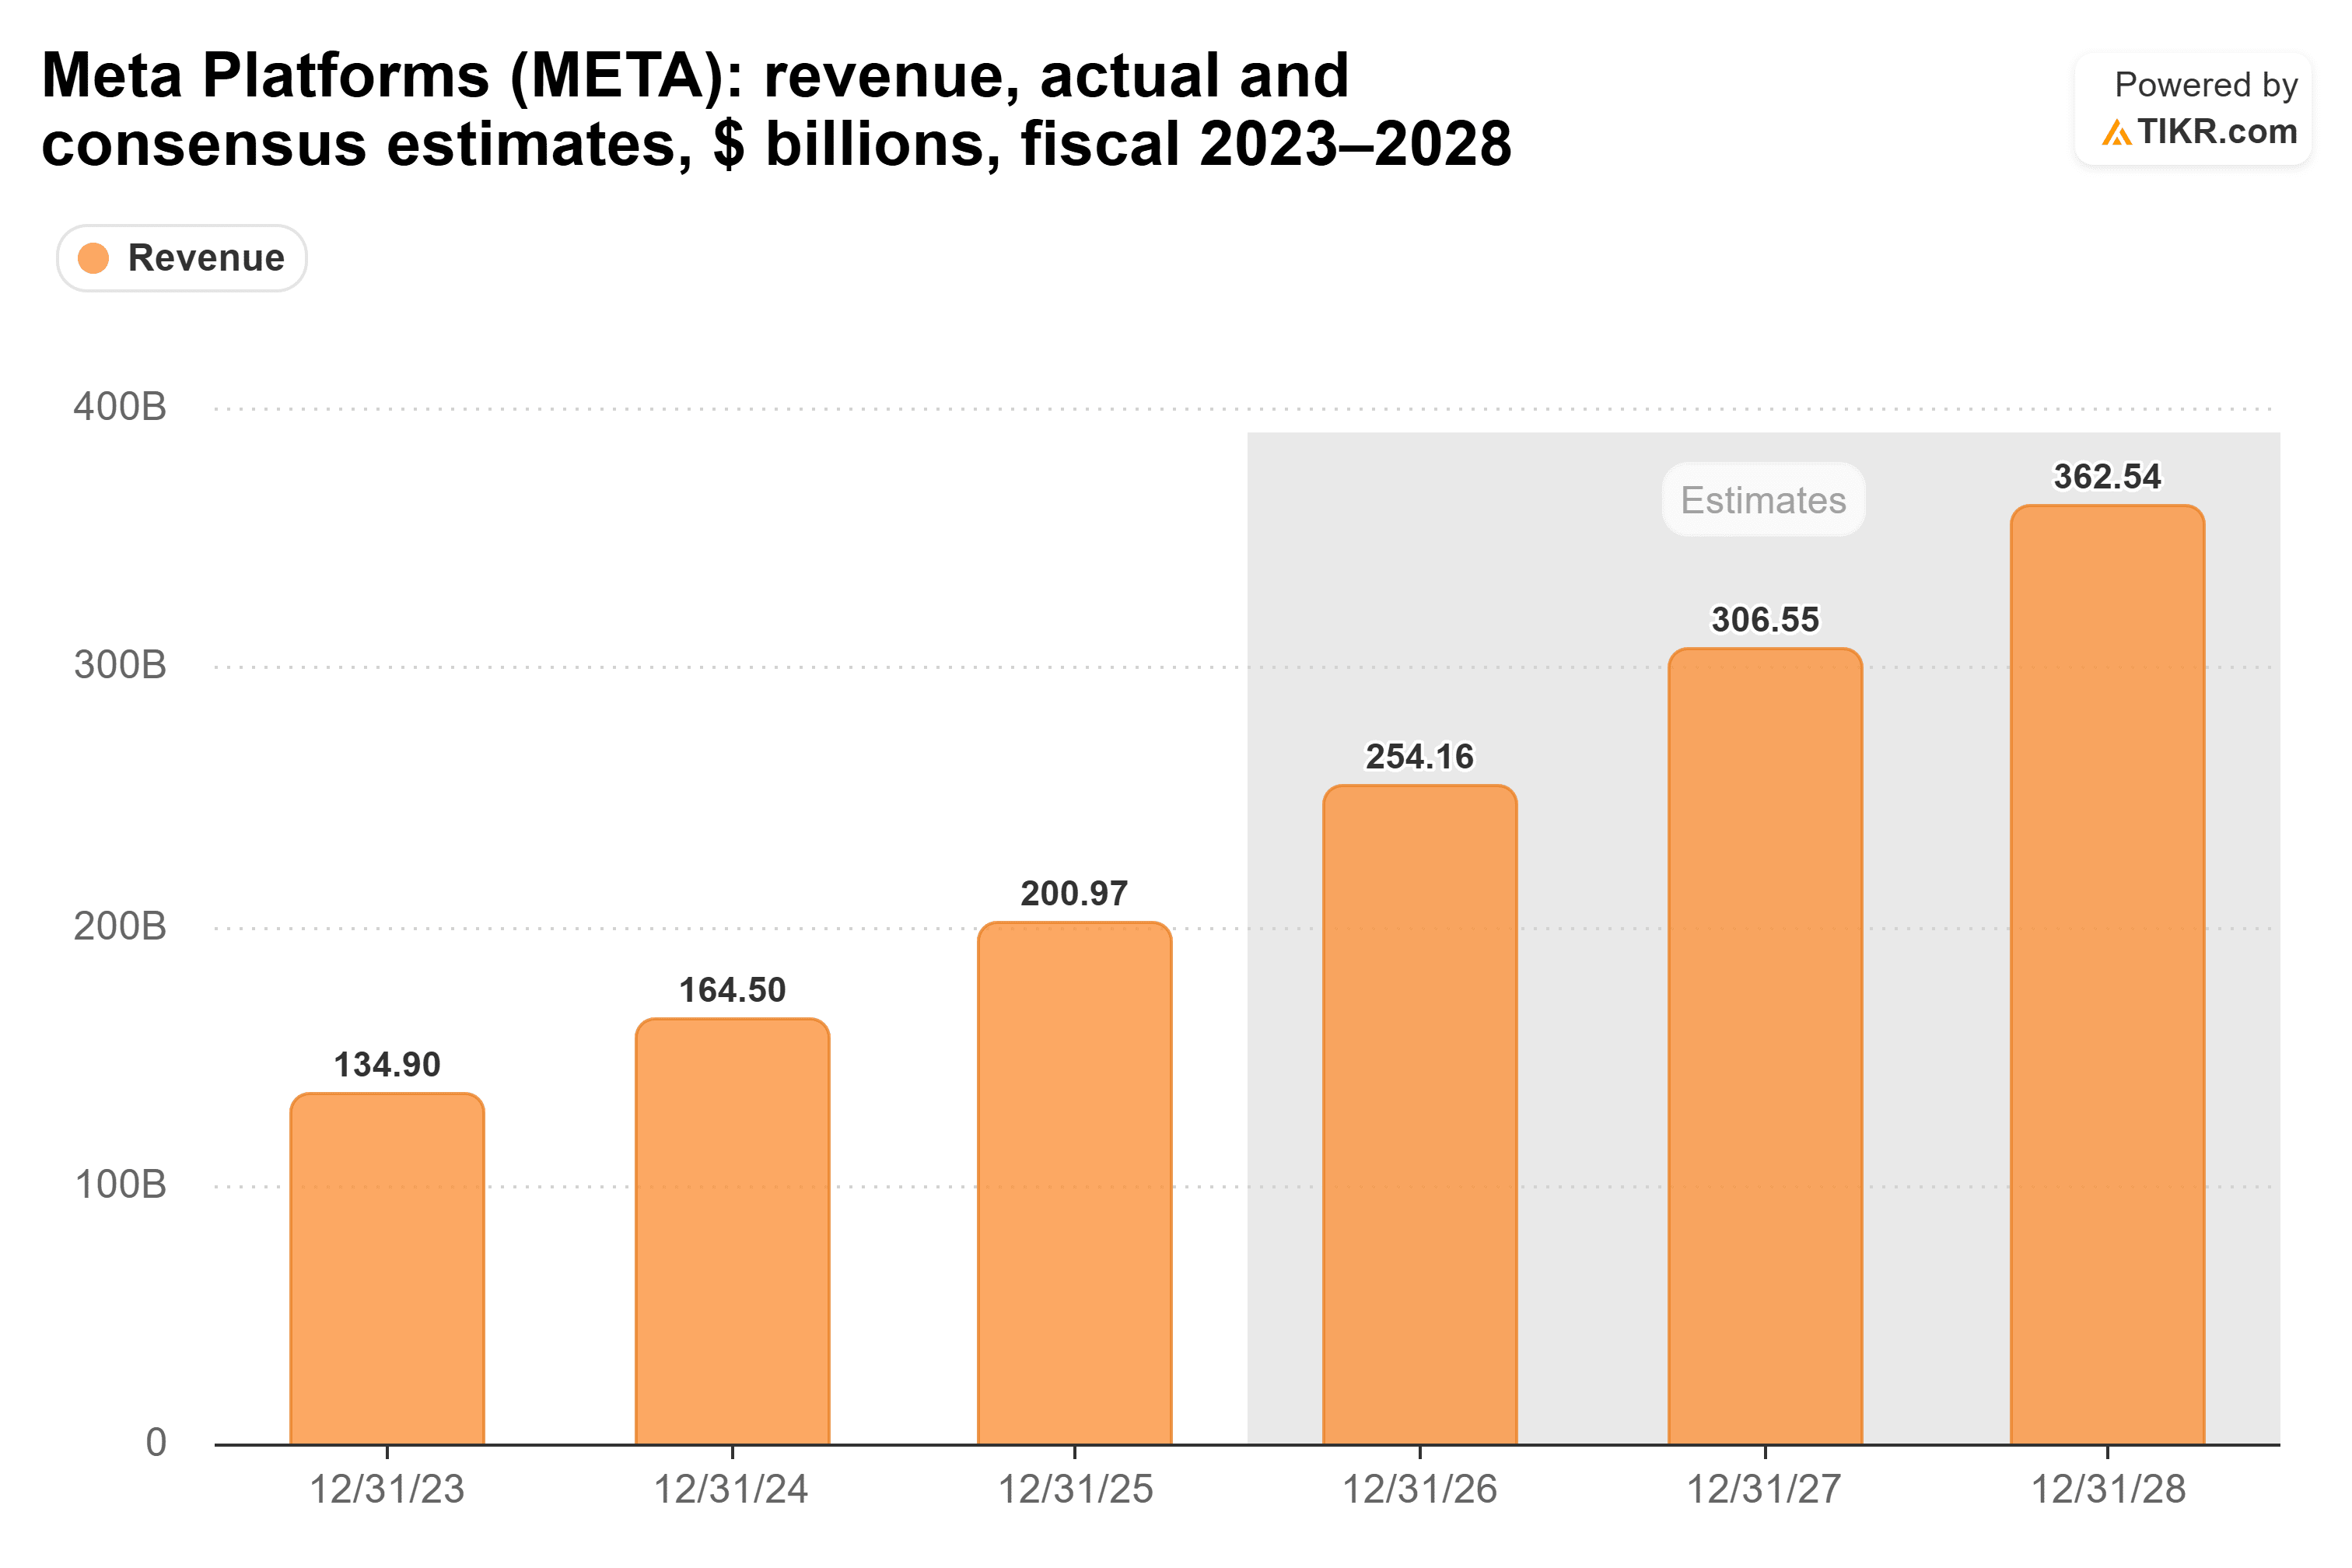
2%的订阅率根本不应该影响这些预期,因为Meta目前几乎不依赖订阅用户。
Alphabet有能力免费提供
Alphabet的盈利方式比Meta更多样,但广告仍然是两家公司的核心驱动力。区别在于,Meta几乎完全依赖广告,而Alphabet则有来自云服务和订阅业务的更大缓冲。去年,广告为Alphabet带来了2947亿美元的收入,占其4028亿美元总收入的约73%,而Meta的这一比例约为98%。
Alphabet的整体业务也保持着强劲而稳定的利润率。过去五年,其营业利润率一直保持在约27%至32%之间,去年为32%。
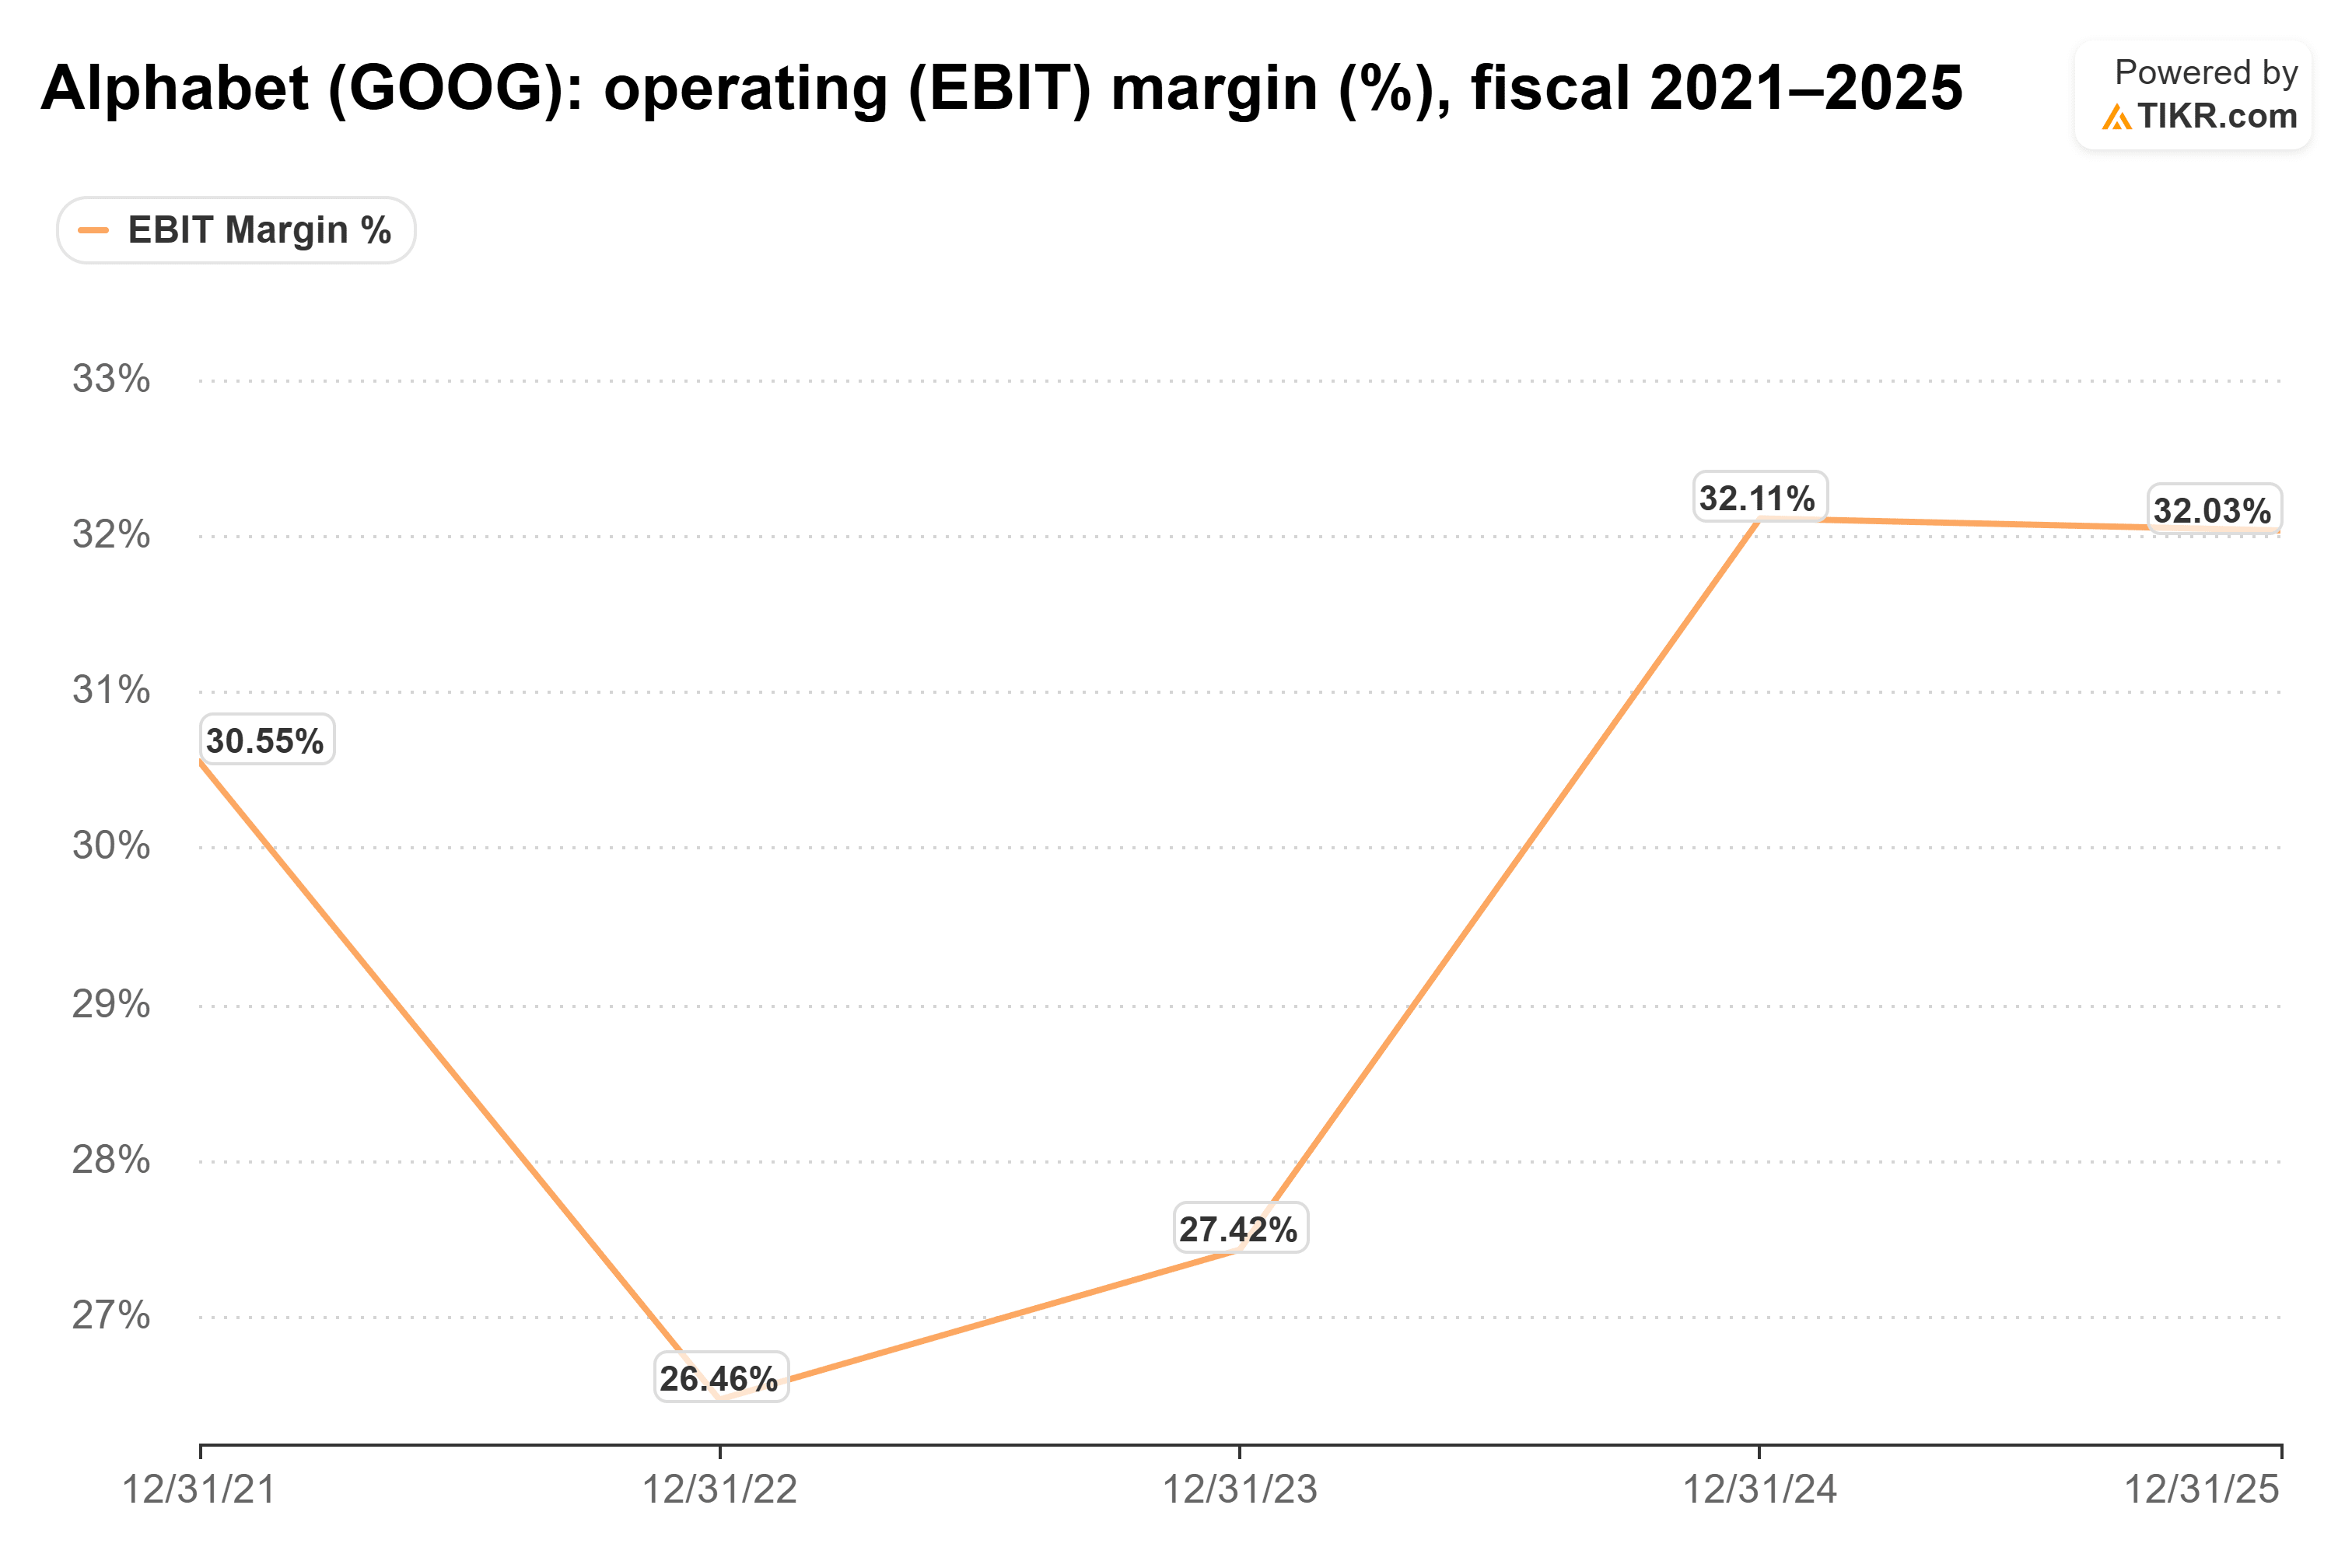
这对于一家希望为数亿用户提供AI服务的公司来说,是一个巨大的缓冲。换句话说,Alphabet可以免费向用户提供其AI服务,并让搜索和YouTube广告来覆盖成本。
"但AI实验室的钱主要来自企业客户"
这是一个显而易见的反对意见,而且很合理。已提交上市申请的Anthropic表示,其约80%的收入来自企业客户。当你的大部分客户是企业时,微小的消费者订阅率影响不大。
库根在节目中提出了一个相关的观点:那些确实升级付费的用户,大多是将AI用于工作。(他说他自己过去也曾将订阅费用报销给公司。)
关键在于:这反而让Meta和Alphabet的案例更具说服力。如果付费客户是企业,那么剩下的98%家庭用户就是一个订阅模式几乎无法触及的市场。为数亿免费用户提供服务需要巨大的算力成本,而经过验证的让免费用户实现盈利的方式就是广告。
谷歌在二十多年前通过搜索业务就解决了这个问题,Meta后来通过Facebook和Instagram再次做到了这一点。这里也是同样的剧本。
结论
如今几乎没有家庭为AI付费,这使得消费者AI看起来很像当年的搜索和社交媒体:对用户免费,由广告商买单。这让Meta和Alphabet处于有利地位。两家公司都已经运营着庞大的广告业务,并且有能力在探索广告模式的同时,继续保持AI免费。
当然,在AI回答中植入广告而不导致用户流失,这仍然是一个进行中的工作,而且AI实验室也可能找到一种可行的消费者定价模式。
那么Meta Platforms的股票实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Meta Platforms可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


