

核心要点
- 花旗将哈雷戴维森股票评级从中性上调至买入,并将其目标价从31美元上调至33美元后,该公司股价一度飙升10%。
- 花旗的观点基于2026年上半年零售额的增长,其分析师调研显示9月份零售额可能实现两位数增长。
- 华尔街多数分析师并不信服:覆盖该股的17位分析师中,有11位给予其持有或逊于大盘评级,市场普遍预期今年每股收益将降至0.68美元。
- 预计在10月28日左右公布的第三季度业绩,将显示更强劲的零售销售是否已反映在财报数字中。
哈雷戴维森 (HOG) 股价在周一早盘交易中飙升10%,此前花旗在开盘前将这家摩托车制造商的评级从中性上调至买入,并将目标价从31美元上调至33美元。
该目标价较上周五收盘价高出约34%。其背后是花旗分析师詹姆斯·哈迪曼的大胆论断,他在一份被CNBC引用的报告中写道:"展望未来,2026年的需求强势可能演变为一个持续多年的零售增长故事。"
对于一只在过去三年中每年都下跌的股票来说,这是一个相当大胆的预测。
花旗看到了什么
哈迪曼的论点始于零售:"继2026年上半年国内零售实现正增长,且7月和8月持续走强之后,我们最新的调研显示9月份零售额可能实现两位数增长。"(1H26指2026年上半年。)
这与哈雷7月份的业绩相符。第二季度北美零售额增长了3%,管理层上调了对全年零售额和营业收入的预期。
华尔街的收入预期已经转向。在销售额从2023财年的48.4亿美元下滑至2025财年的35.8亿美元之后,分析师预计今年将增长约6%,2027年增长4%……
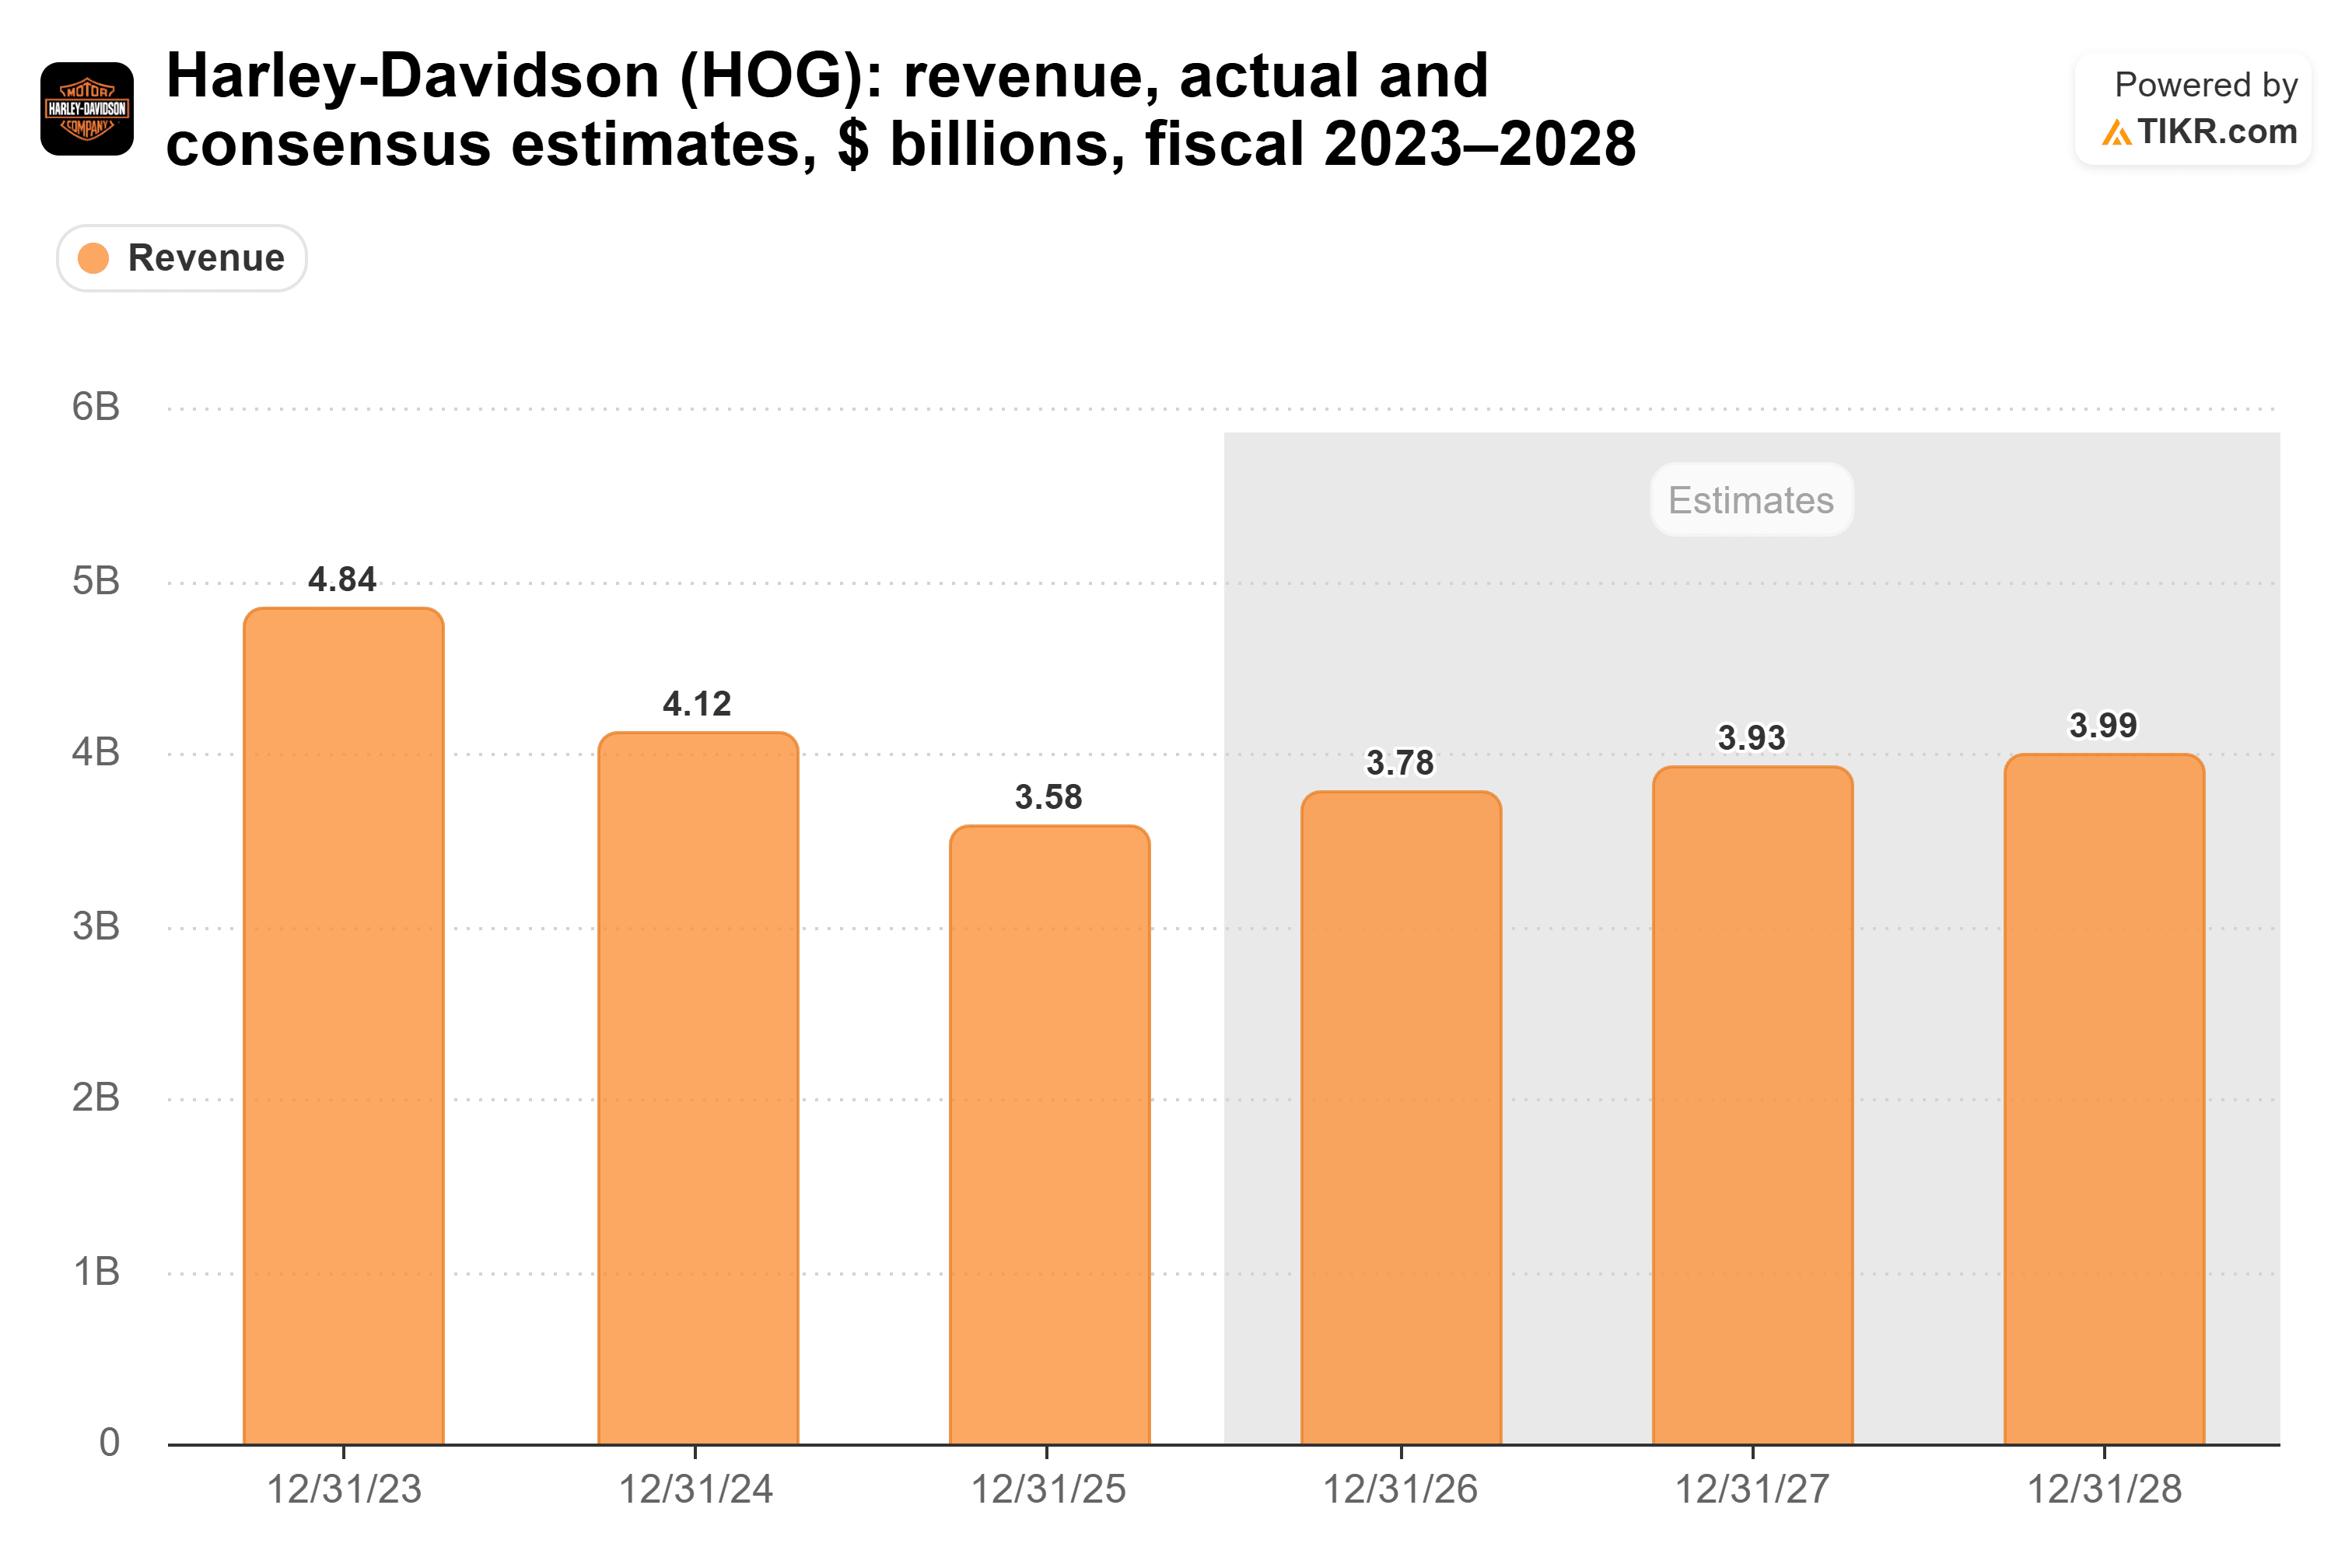
哈迪曼上调了他自己对今年剩余两个季度以及2027年和2028年的预期,因此,如果他的9月份调研结果成立,市场普遍预期还有上调空间。
为何华尔街多数仍在观望
花旗的观点与华尔街多数机构不同。根据LSEG的数据,在覆盖哈雷的17位分析师中,有11位给予该股持有或逊于大盘评级。
盈利前景有助于解释这种谨慎态度。市场普遍预期调整后每股收益将从2025年的2.78美元降至今年的0.68美元,并且到2028年,盈利水平仍将低于2025年。
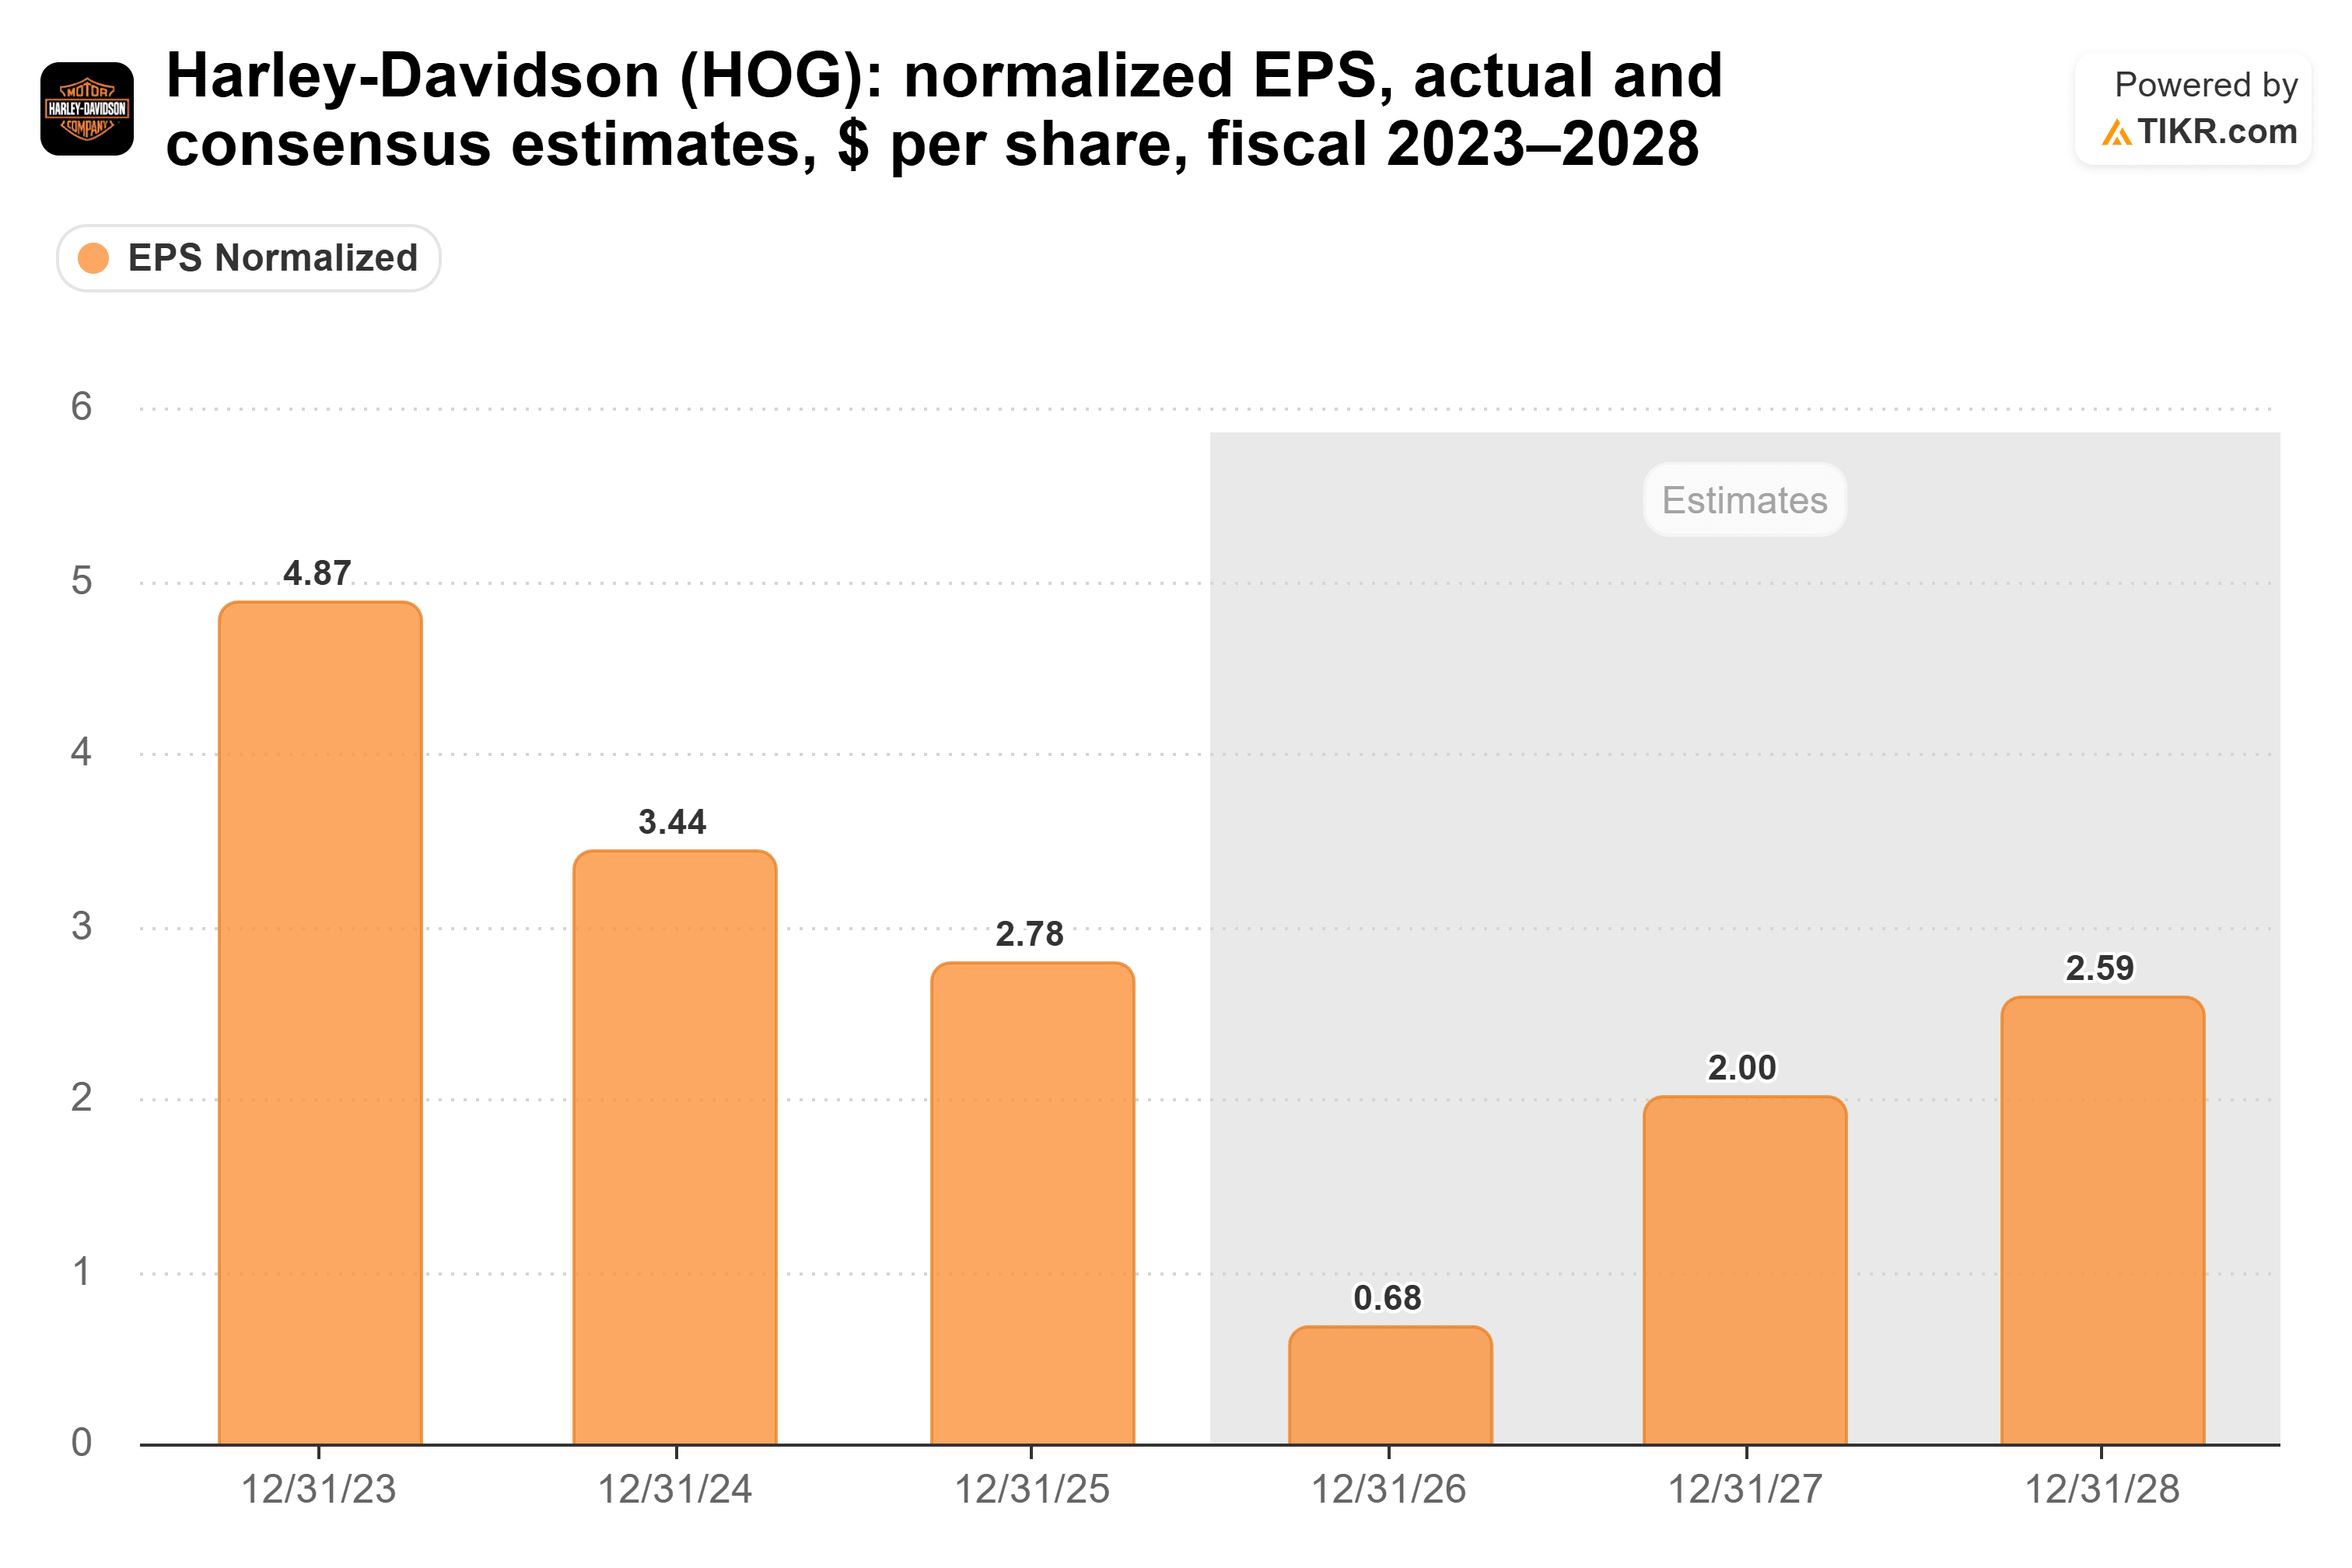
部分下降源于哈雷的金融服务部门,该部门正在转向一种占用较少资本的运营模式。哈雷表示,这一转变是第二季度净利润下降26%的主要原因。
我仍然认为花旗的观点更有道理。零售业务的复苏会首先体现在摩托车业务上,该业务上季度收入增长了6%。经销商库存也在季度末较去年同期下降了17%。库存更轻、进店顾客更多的经销商需要从哈雷那里订购更多摩托车。
接下来会怎样
根据FactSet的数据,哈雷预计将在10月28日左右公布第三季度业绩。接受LSEG调查的分析师预计,其盈利将较去年同期下降80%以上,因此门槛很低。
花旗提出的"持续多年的零售增长故事"在我看来是可信的,即使盈利需要更长时间才能跟上。当然,9月份的数据来自哈迪曼自己的调研,因此真正的考验在于哈雷是否会在本月晚些时候予以证实。
那么哈雷戴维森股票的实际价值是多少?
TIKR 让您能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到哈雷戴维森可能的价值。您可以从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。该功能免费使用。
免责声明:
请注意,TIKR 上的文章并非来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


