核心要点
- 截至10月28日的一个月内,Riot Platforms股价下跌约33%,因投资者重新评估比特币矿商向AI数据中心扩张所面临的融资风险。
- 借贷成本上升以及对AI基础设施融资的担忧给该板块带来压力,CoreWeave在债务市场遇到的困境加剧了投资者的不确定性。
- Riot面临一个关键的融资截止日期:其高达5.73亿美元的摩根士丹利过桥贷款将于12月31日到期。该公司此前还预计将完成一笔约1.8亿美元与AMD相关的定期贷款。
- ATB Cormark给出的30美元目标价意味着较Riot 10月28日收盘价有约108%的上涨空间,但实现该目标很可能取决于能否在不严重稀释股东权益的情况下获得融资。
Riot Platforms (RIOT) 股价在截至10月28日的一个月内下跌了约33%,因为投资者重新评估了比特币矿商向人工智能基础设施扩张所面临的财务风险。
这种疲软态势已蔓延至竞争对手,包括MARA Holdings (MARA),对AI数据中心开发的热情遭遇了借贷成本上升的担忧。
尽管股价下跌,华尔街仍看好Riot的长期战略潜力。
10月22日,ATB Cormark Capital Markets将其对Riot的目标价从36美元下调至30美元,同时维持其买入评级。
基于Riot 10月28日14.45美元的收盘价,该目标价意味着约108%的上涨空间。
机会是显著的,但投资者现在希望看到Riot能够为其雄心勃勃的AI基础设施扩张提供资金的证据。
Riot Platforms股价下跌的原因
Riot面临的压力反映了为大型AI基础设施项目融资的公司普遍存在的疲软。
CoreWeave (CRWV) 在10月14日成为一个突出的例子,其股价下跌超过15%,部分债券收益率一度超过15%。
这些事态发展加剧了人们对AI数据中心融资成本的担忧,尤其是在利率上升使得债务融资建设项目更加昂贵的情况下。
10月16日,Cantor Fitzgerald下调了七只AI数据中心股票的目标价,将其对Riot的目标价从30美元降至24美元。
该机构列举了融资成本上升、物业估值压力、潜在的资本支出超支以及执行风险。
摩根士丹利和Piper Sandler也在10月份下调了他们对Riot的目标价,同时维持了有利的评级。
因此,此次抛售反映了超出Riot自身运营范围的担忧。
开发AI基础设施的公司必须在设施开始产生合同收入之前投入大量资本。更高的借贷成本可能会降低这些项目最终带来的回报。
对Riot而言,这个问题尤其重要,因为该公司正在从比特币挖矿业务向更多元化的数据中心业务转型。
Riot的AI数据中心业务可能推动长期增长
Riot向AI数据中心的扩张显著改变了其潜在的收入结构。
在2025年第二季度,比特币挖矿约占Riot分部收入的92%,而一年后这一比例约为65%。
该公司还通过涉及AMD和一家领先的前沿AI实验室的协议,获得了约98亿美元的合同数据中心收入。
一旦合同设施全面投入运营,管理层预计这些协议将产生约5.2亿美元的平均年收入。
规模更大的AI实验室项目预计需要21亿至23亿美元的建设支出。
根据管理层的预测,该项目可能产生3.65亿至4.11亿美元的平均年净营业收入,约占估计开发成本的16%至20%。
这些经济效益表明,Riot的数据中心业务最终可能成为盈利能力的重要贡献者。
与MARA的比较也突显了Riot业务的变化。Riot报告2026年第二季度收入为1.74亿美元,其中数据中心贡献了2300万美元,而MARA在同一季度产生了约1.75亿美元的总收入。
尽管它们的季度收入相似,但Riot不断增长的数据中心贡献和长期的AI协议提供了比特币挖矿之外的另一个潜在收入来源。
然而,有吸引力的预期回报并不能消除与建设融资相关的挑战。
Riot现有的摩根士丹利过桥贷款采用浮动利率,为SOFR加2.75%,而其预期的永久性融资条款仍不确定。
这使得融资执行成为未来12个月内影响Riot估值的最重要因素之一。
Riot面临关键的12月31日融资截止日期
Riot的历史现金流状况说明了为何需要额外融资。
在2025财年,经营活动消耗了约5.73亿美元现金,而资本支出又增加了4.22亿美元。
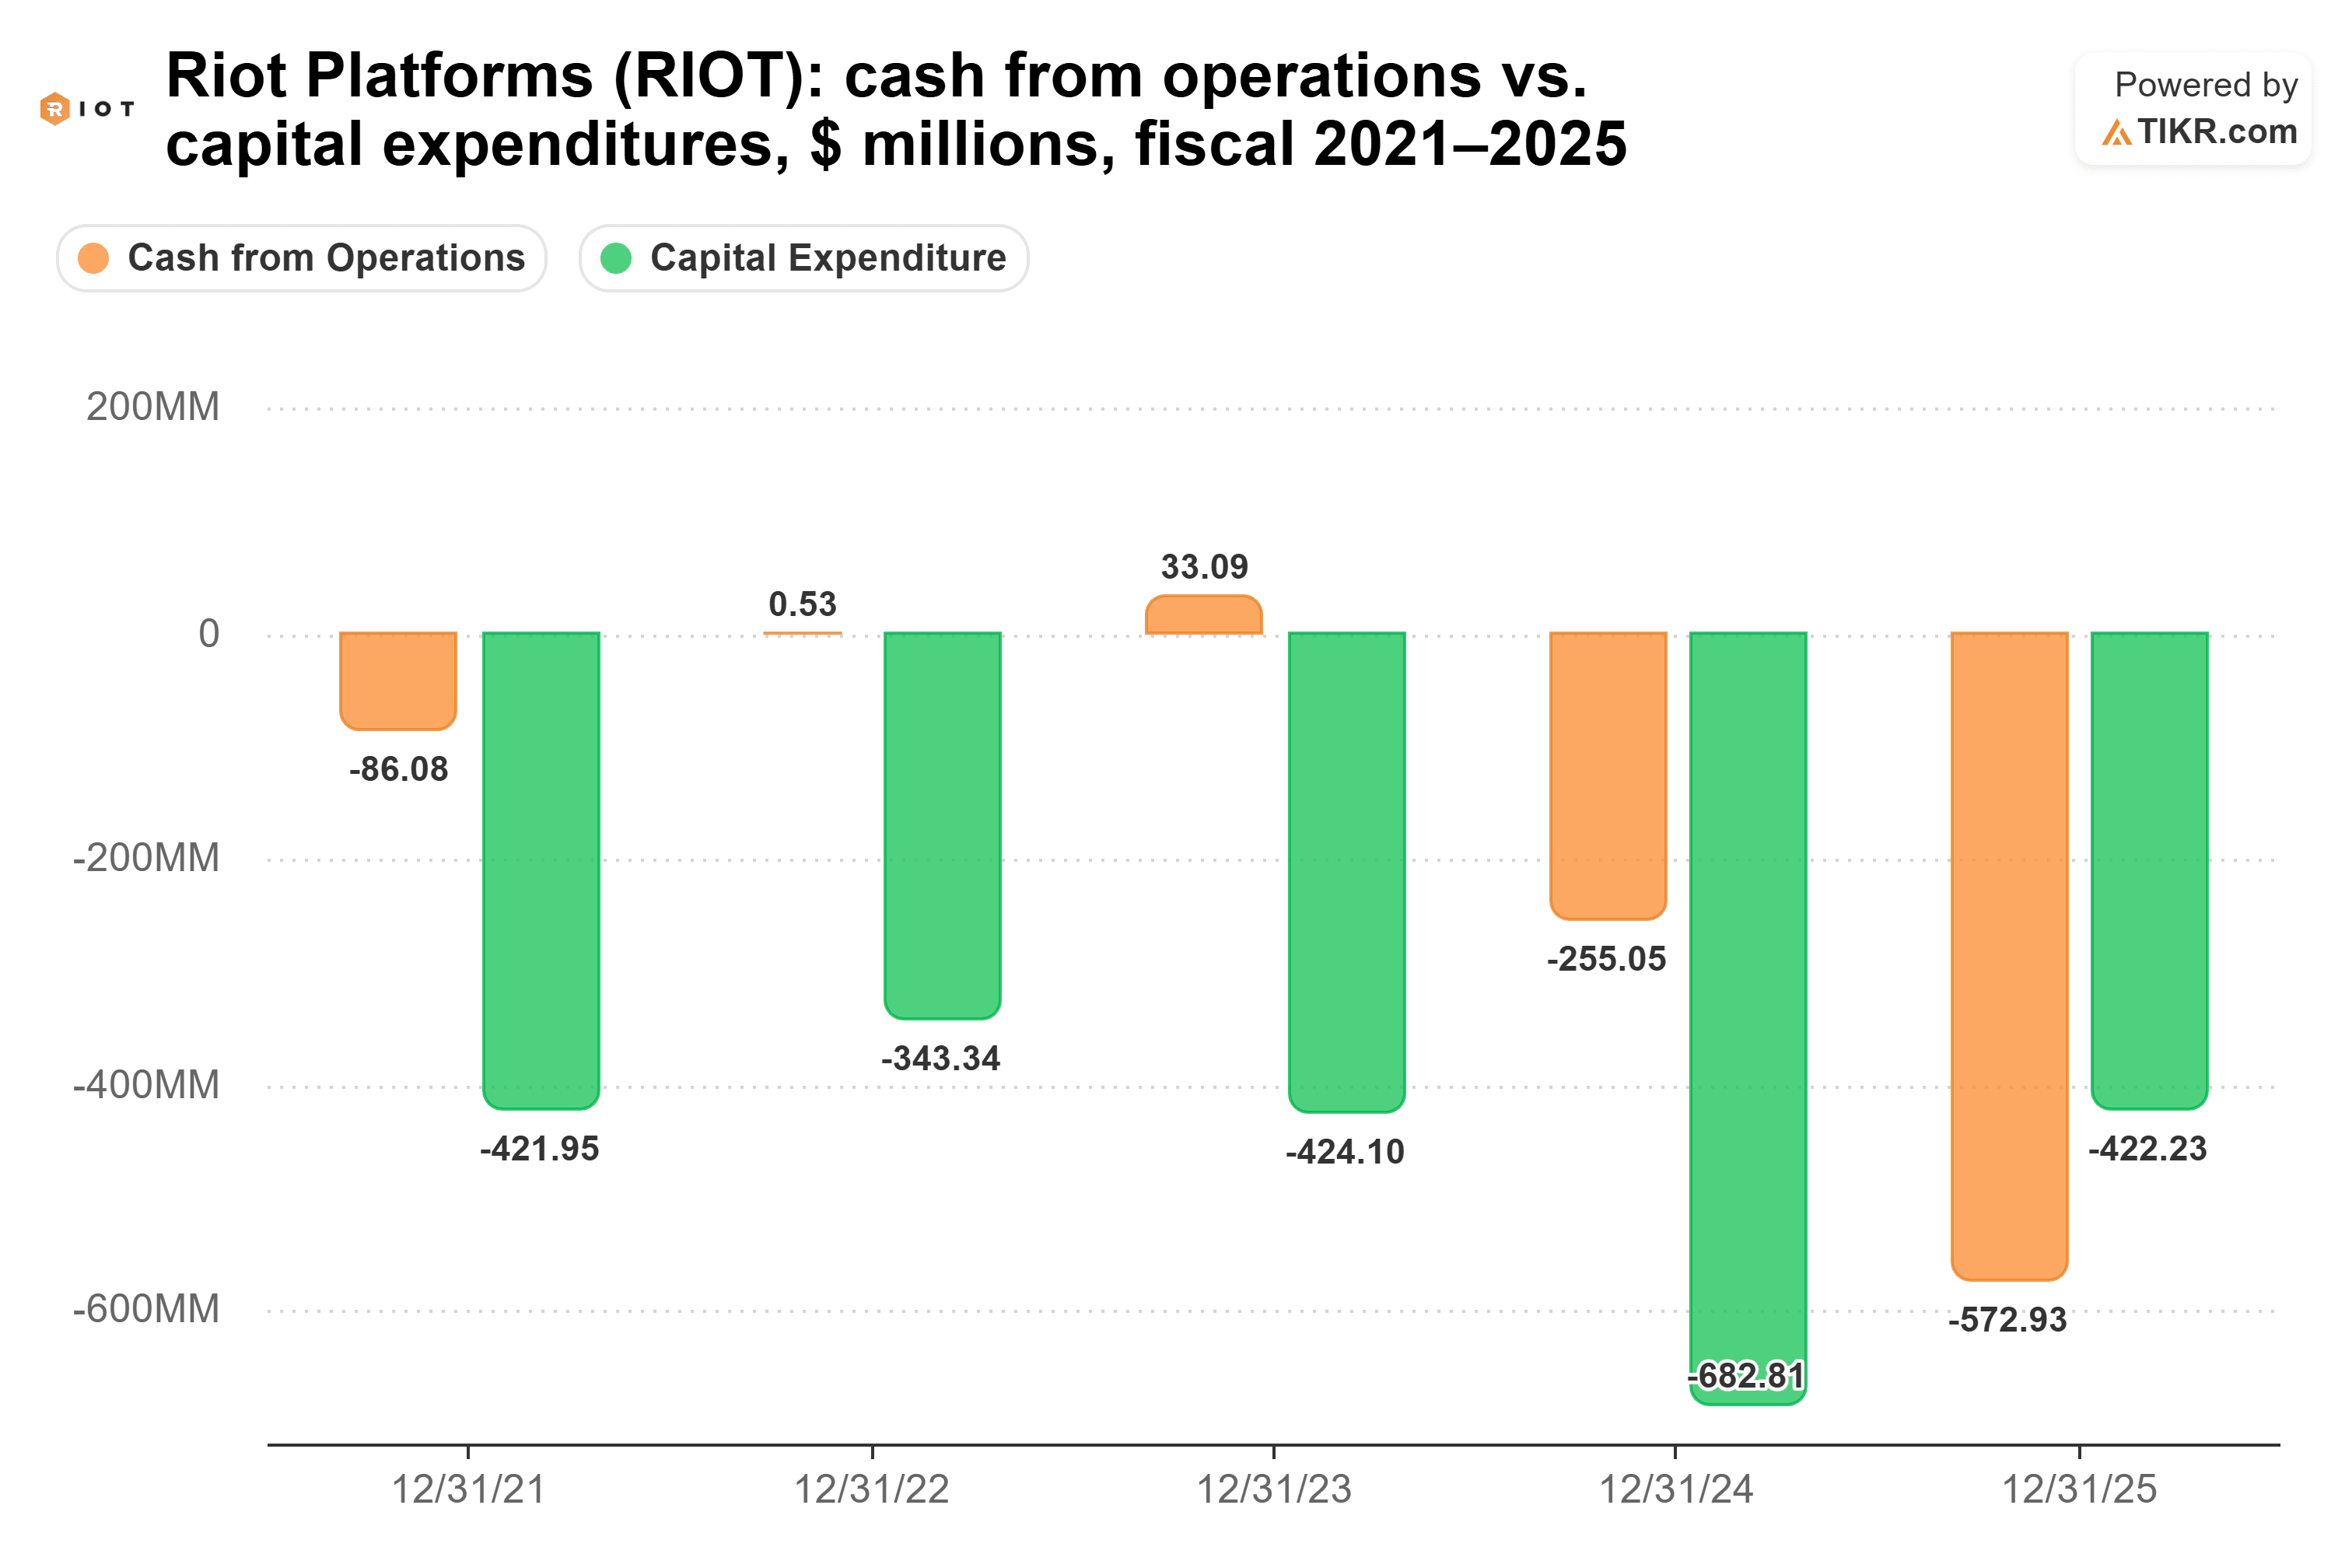
该图表说明了Riot历史上巨大的现金需求以及外部资金的重要性。
其眼前的挑战涉及一笔由摩根士丹利提供的、高达5.73亿美元的临时融资安排,该安排将于2026年12月31日到期。
该安排用于支持Riot AI数据中心扩张相关的开发费用,但到期日早于公司预期从其更大的AI实验室项目获得大量收入的时间。
该部署的首个96兆瓦预计将于2027年12月开始产生租金收入。
在Riot第二季度财报电话会议上,首席财务官Jason Chung表示,管理层计划"在未来几个月内执行这笔临时安排的置换融资"。
管理层此前还预计,与AMD初始25兆瓦部署相关的约1.8亿美元定期贷款将在9月30日前完成。
确认的再融资安排将有助于减少对公司能否在不发行额外股份的情况下完成开发的担忧。
在股价低迷时进行股权融资可能会稀释现有股东权益,从而可能削弱未来增长带来的好处。
因此,Riot的融资策略仍然是其投资前景的核心。
Riot Platforms股票是被低估还是被高估?
基于其合同AI数据中心项目潜在的盈利贡献,Riot似乎被低估了,尽管其融资风险证明了存在有意义的折价是合理的。
华尔街的平均目标价从9月底的约33美元降至原始TIKR数据中的约30美元,反映出市场对该公司近期前景更加谨慎。
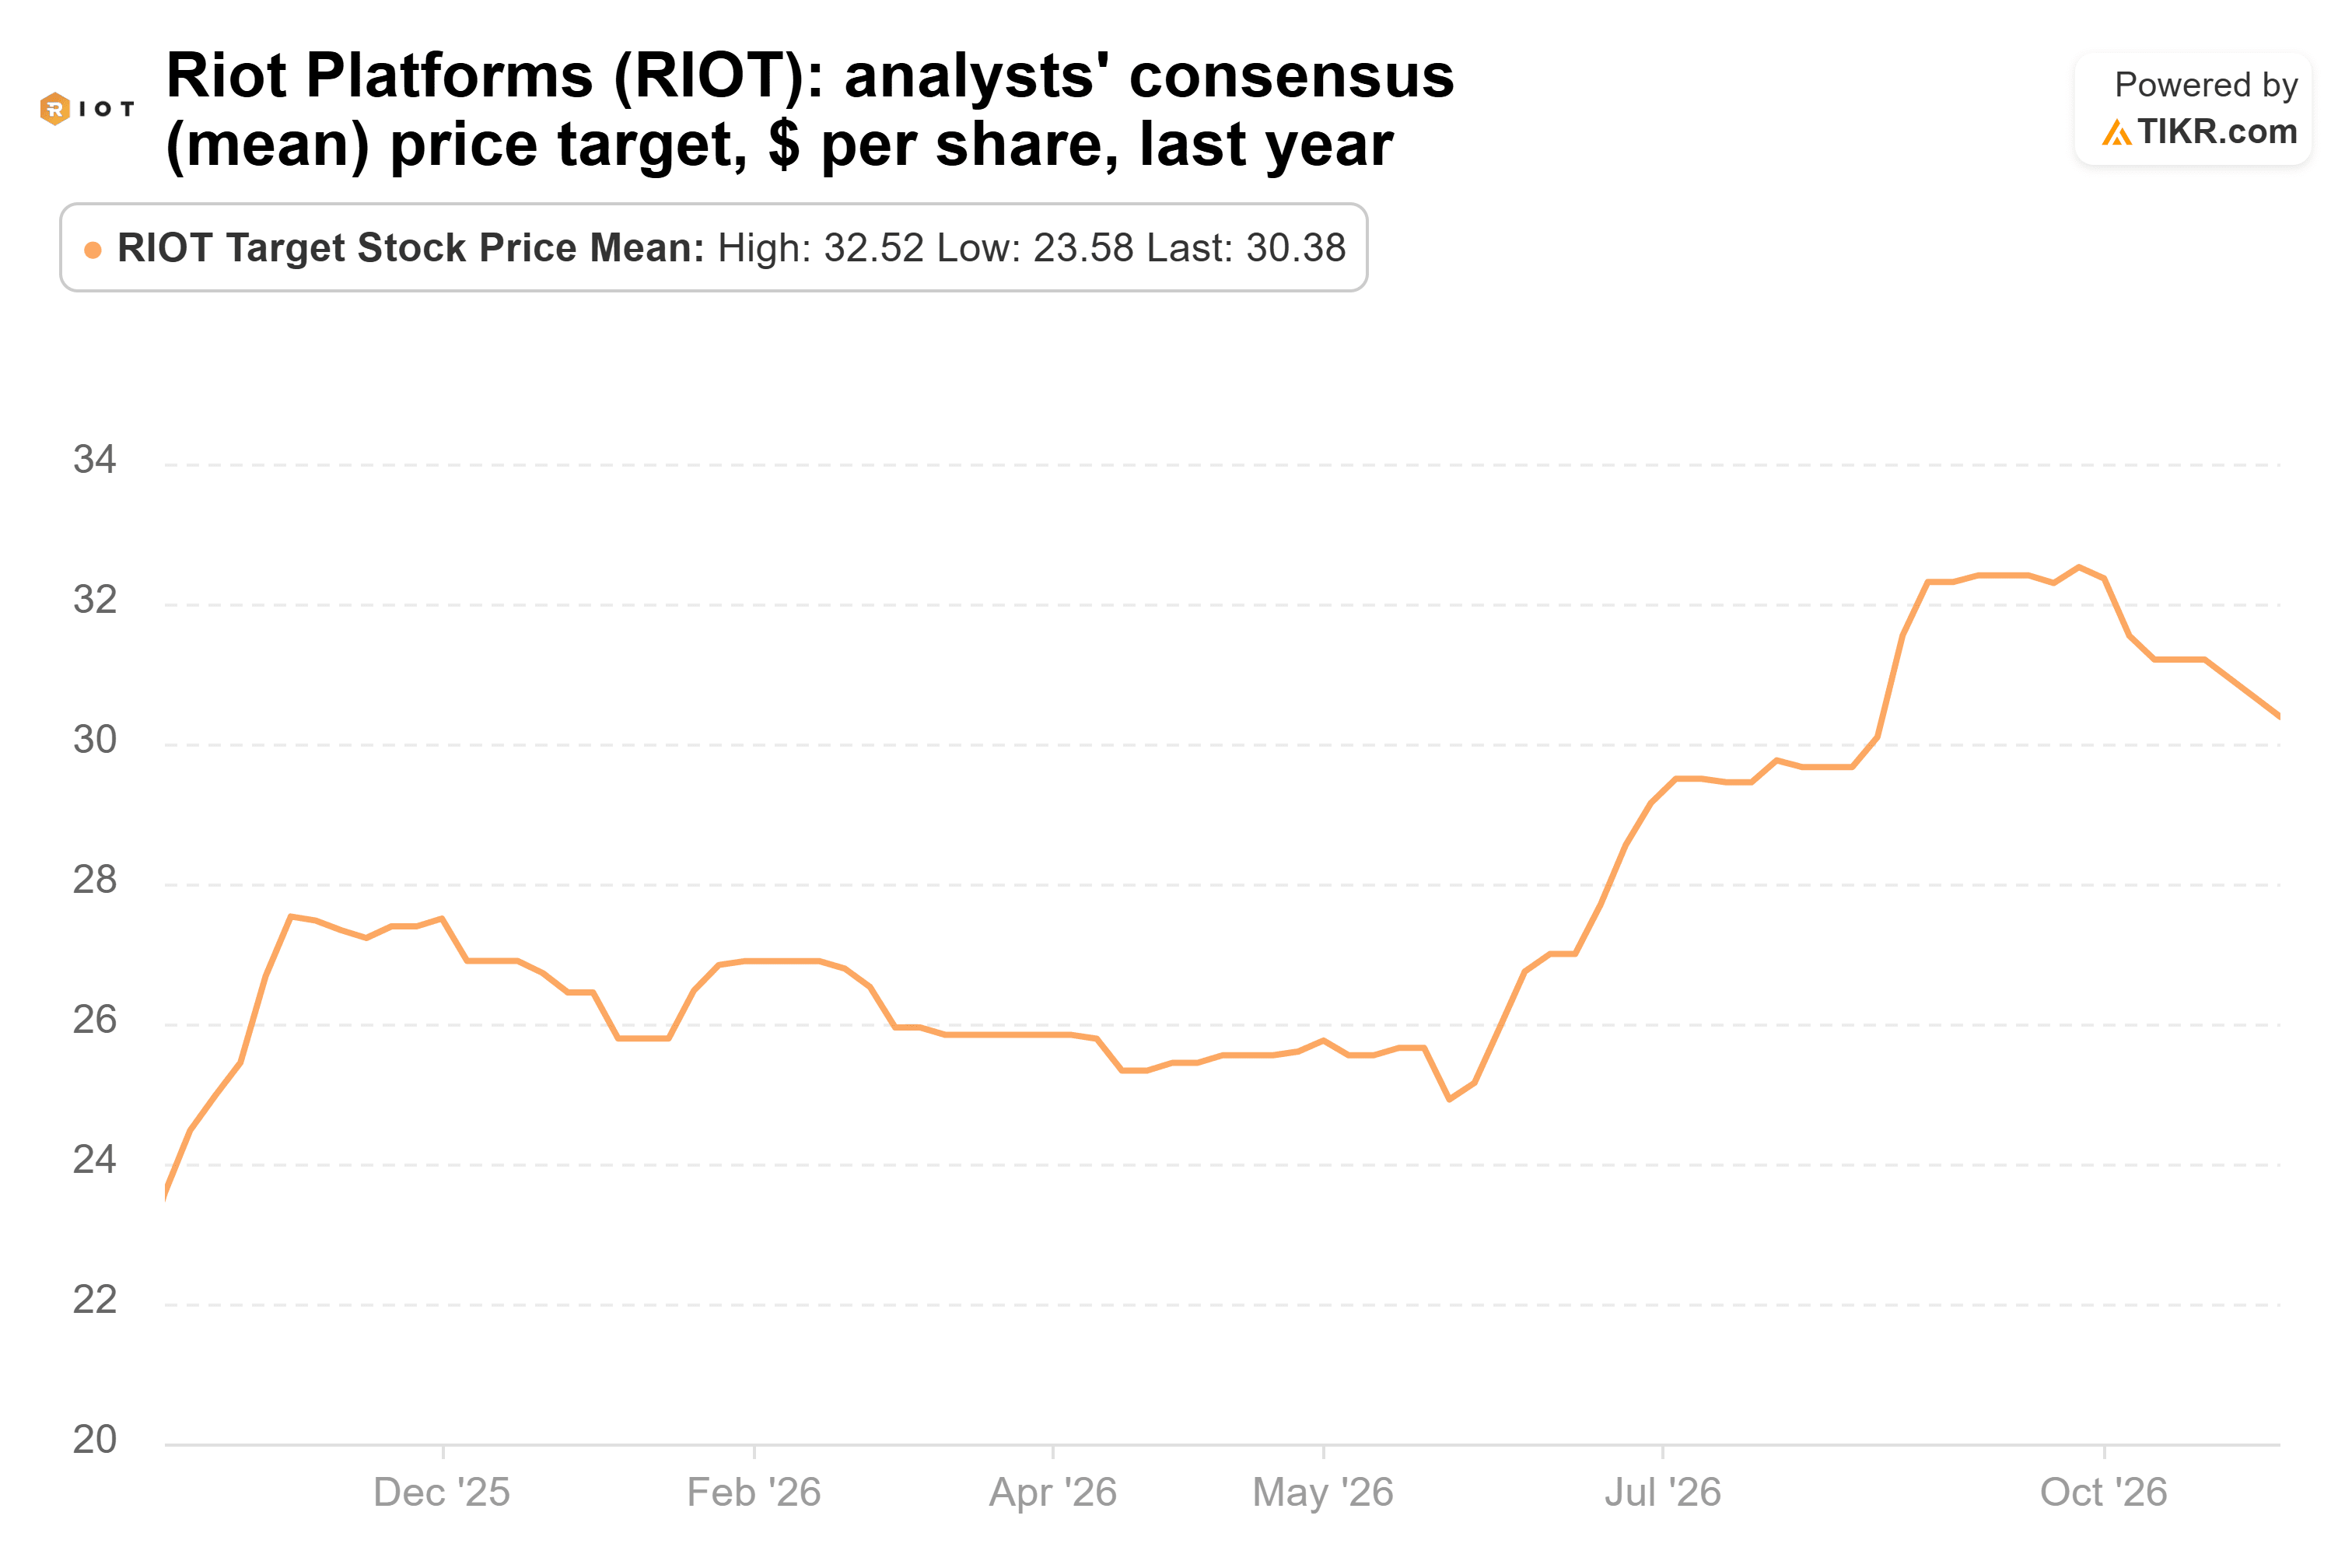
即使在下调之后,分析师的目标价仍远高于Riot 10月28日的收盘价。
该公司的估值也提供了参考。
原始TIKR估值快照显示,Riot的远期市销率约为6.7倍,而五年平均值为6.2倍,2026年初的峰值接近16倍。
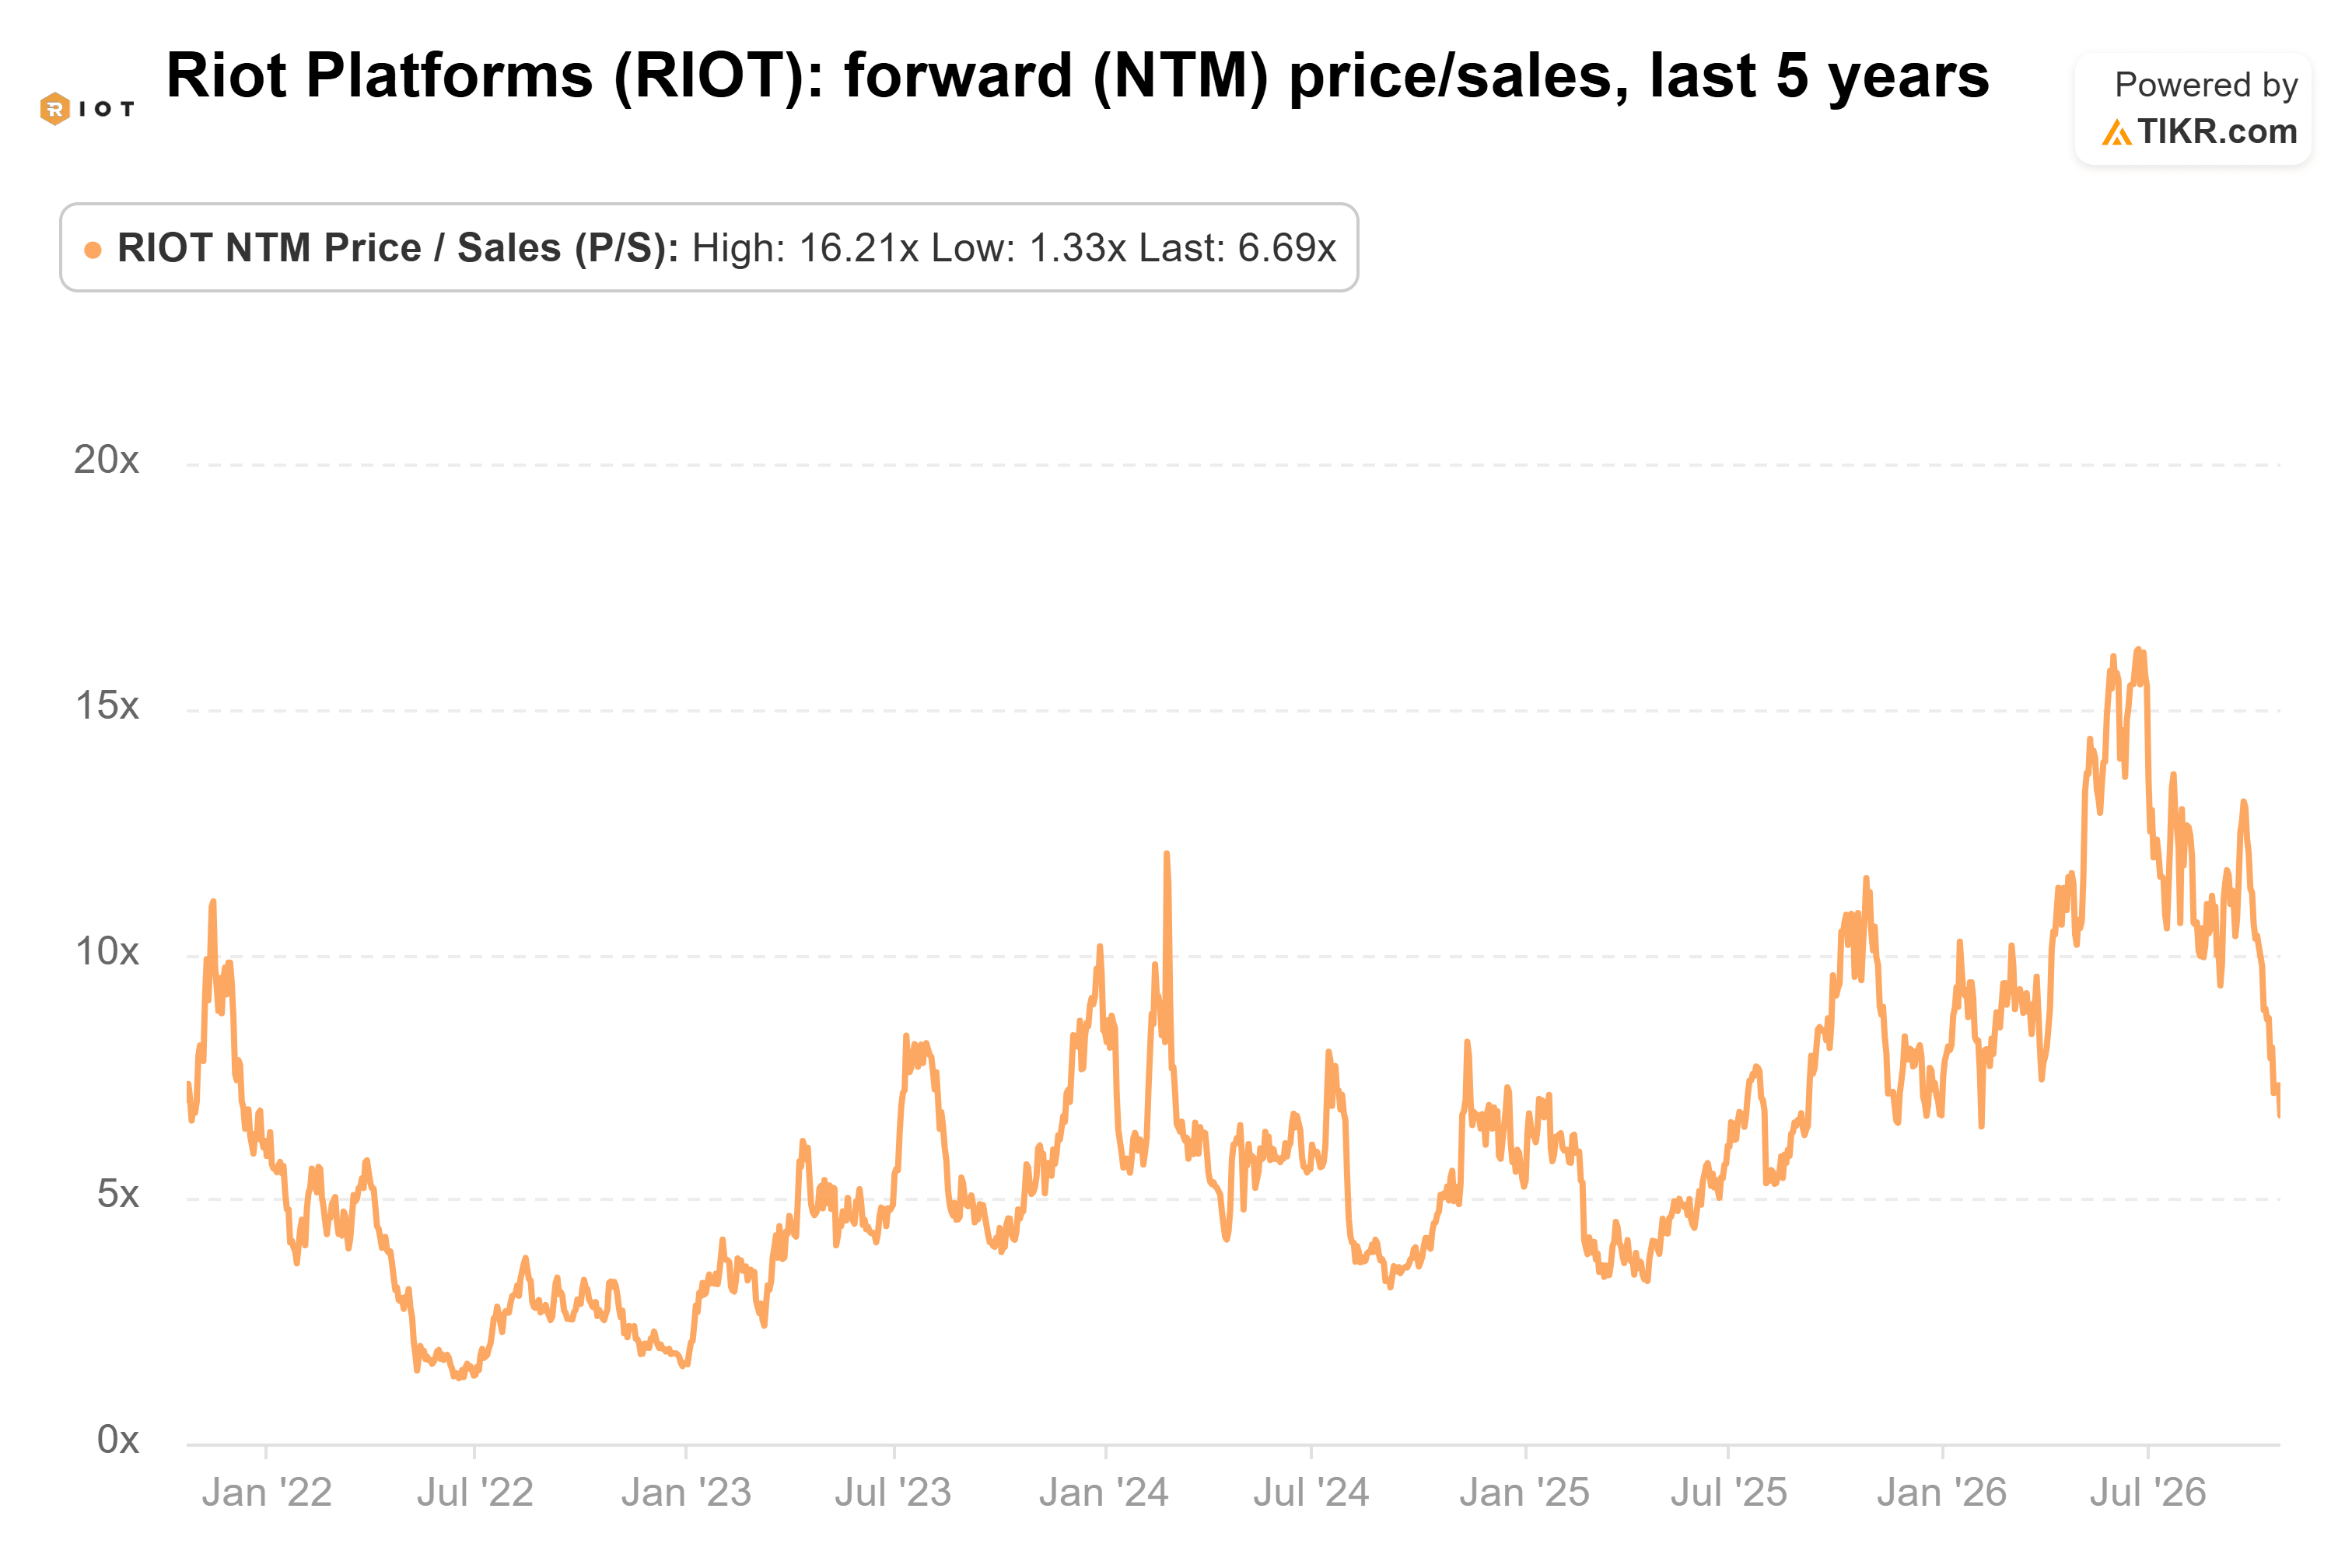
该估值远低于近期峰值,但仍接近Riot的历史平均水平,这表明要恢复到30美元,需要取得有意义的进展,而不仅仅是估值水平回归常态。
Riot的合同AI数据中心协议使其潜在未来收入更具可见性,而其巨大的建设承诺则带来了投资者无法忽视的融资风险。
在未来12个月内,Riot的股价表现很可能取决于能否获得永久性融资、推进其AMD部署,以及在实现合同租金收入方面取得进展。
该公司的第三季度财报电话会议定于2026年11月4日美国东部时间上午8:00举行,管理层将有机会向投资者更新其融资进展。
如果Riot获得了与AMD相关的贷款,并在没有严重稀释的情况下完成了摩根士丹利安排的再融资,那么ATB Cormark的30美元目标价就有可能实现。
如果融资问题在12月31日临近时仍未解决,尽管其合同AI协议具有价值,股价仍可能面临额外压力。
因此,基于其长期的AI基础设施潜力,Riot看起来被低估了,但融资截止日期仍然是实现这一上涨潜力的最大障碍。
那么Riot Platforms股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Riot Platforms可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!