核心要点
- 苹果 (AAPL) 将于11月2日周一收盘后公布9月季度业绩。其股票交易于38倍远期市盈率,处于其五年区间的顶部。
- 投资者支付这个价格是为了苹果的自由现金流。Alphabet (GOOGL) 在10月29日公布负自由现金流后经历了有史以来最糟糕的一天,而苹果股价则收于历史新高。
- 剔除关税退税因素,苹果的毛利率从3月季度的49.3%下降至6月季度的48.1%,而其9月季度的业绩指引暗示,随着内存成本上升,毛利率将降至46.5%。
- 12月季度的毛利率指引是值得关注的关键数字,因为苹果预计9月之后其内存库存带来的帮助将减少。
苹果将于11月2日周一收盘后公布9月季度业绩,市场正将其定价为大型科技股中的现金机器。该股周四收于历史新高348.91美元。
现金是投资者在本财报季评判整个科技股群体的标准。Alphabet第三季度的自由现金流为负91亿美元,因其人工智能支出超过了运营现金流。随着搜索增长也在放缓,其股价周四下跌了13%,创下其作为上市公司以来最糟糕的单日表现。苹果股价同一天上涨了1.5%。
在一档关于Alphabet季度业绩的彭博社财报特别节目中,彭博社的Ed Ludlow简明扼要地指出:“表现最好的公司是那些产生现金的公司。英伟达,苹果。股市中表现最差的是那些自由现金流为负的公司。”
苹果站在了这种分化的正确一边。但以目前的价格,它承受不起内存成本侵蚀其现金流的后果。
TIKR追踪43位分析师对苹果的看法。有多少人说“买入”?
在一个地方查看苹果的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看苹果的分析师评级
投资者为那些现金支付溢价
置身于人工智能资本支出竞赛之外,已将苹果推至公司历史上的最高估值水平,接近11倍的市销率。在盈利方面,其交易于38倍远期市盈率,处于其五年区间的顶部,远高于该期间29倍的平均水平:

AAPL股票NTM市盈率:5年 (TIKR)
华尔街328美元的平均目标价比周四收盘价低约6%。
支撑这个倍数的现金是真实的。苹果6月季度的自由现金流为319亿美元,高于一年前的244亿美元,并且自2023年9月季度以来从未低于200亿美元:
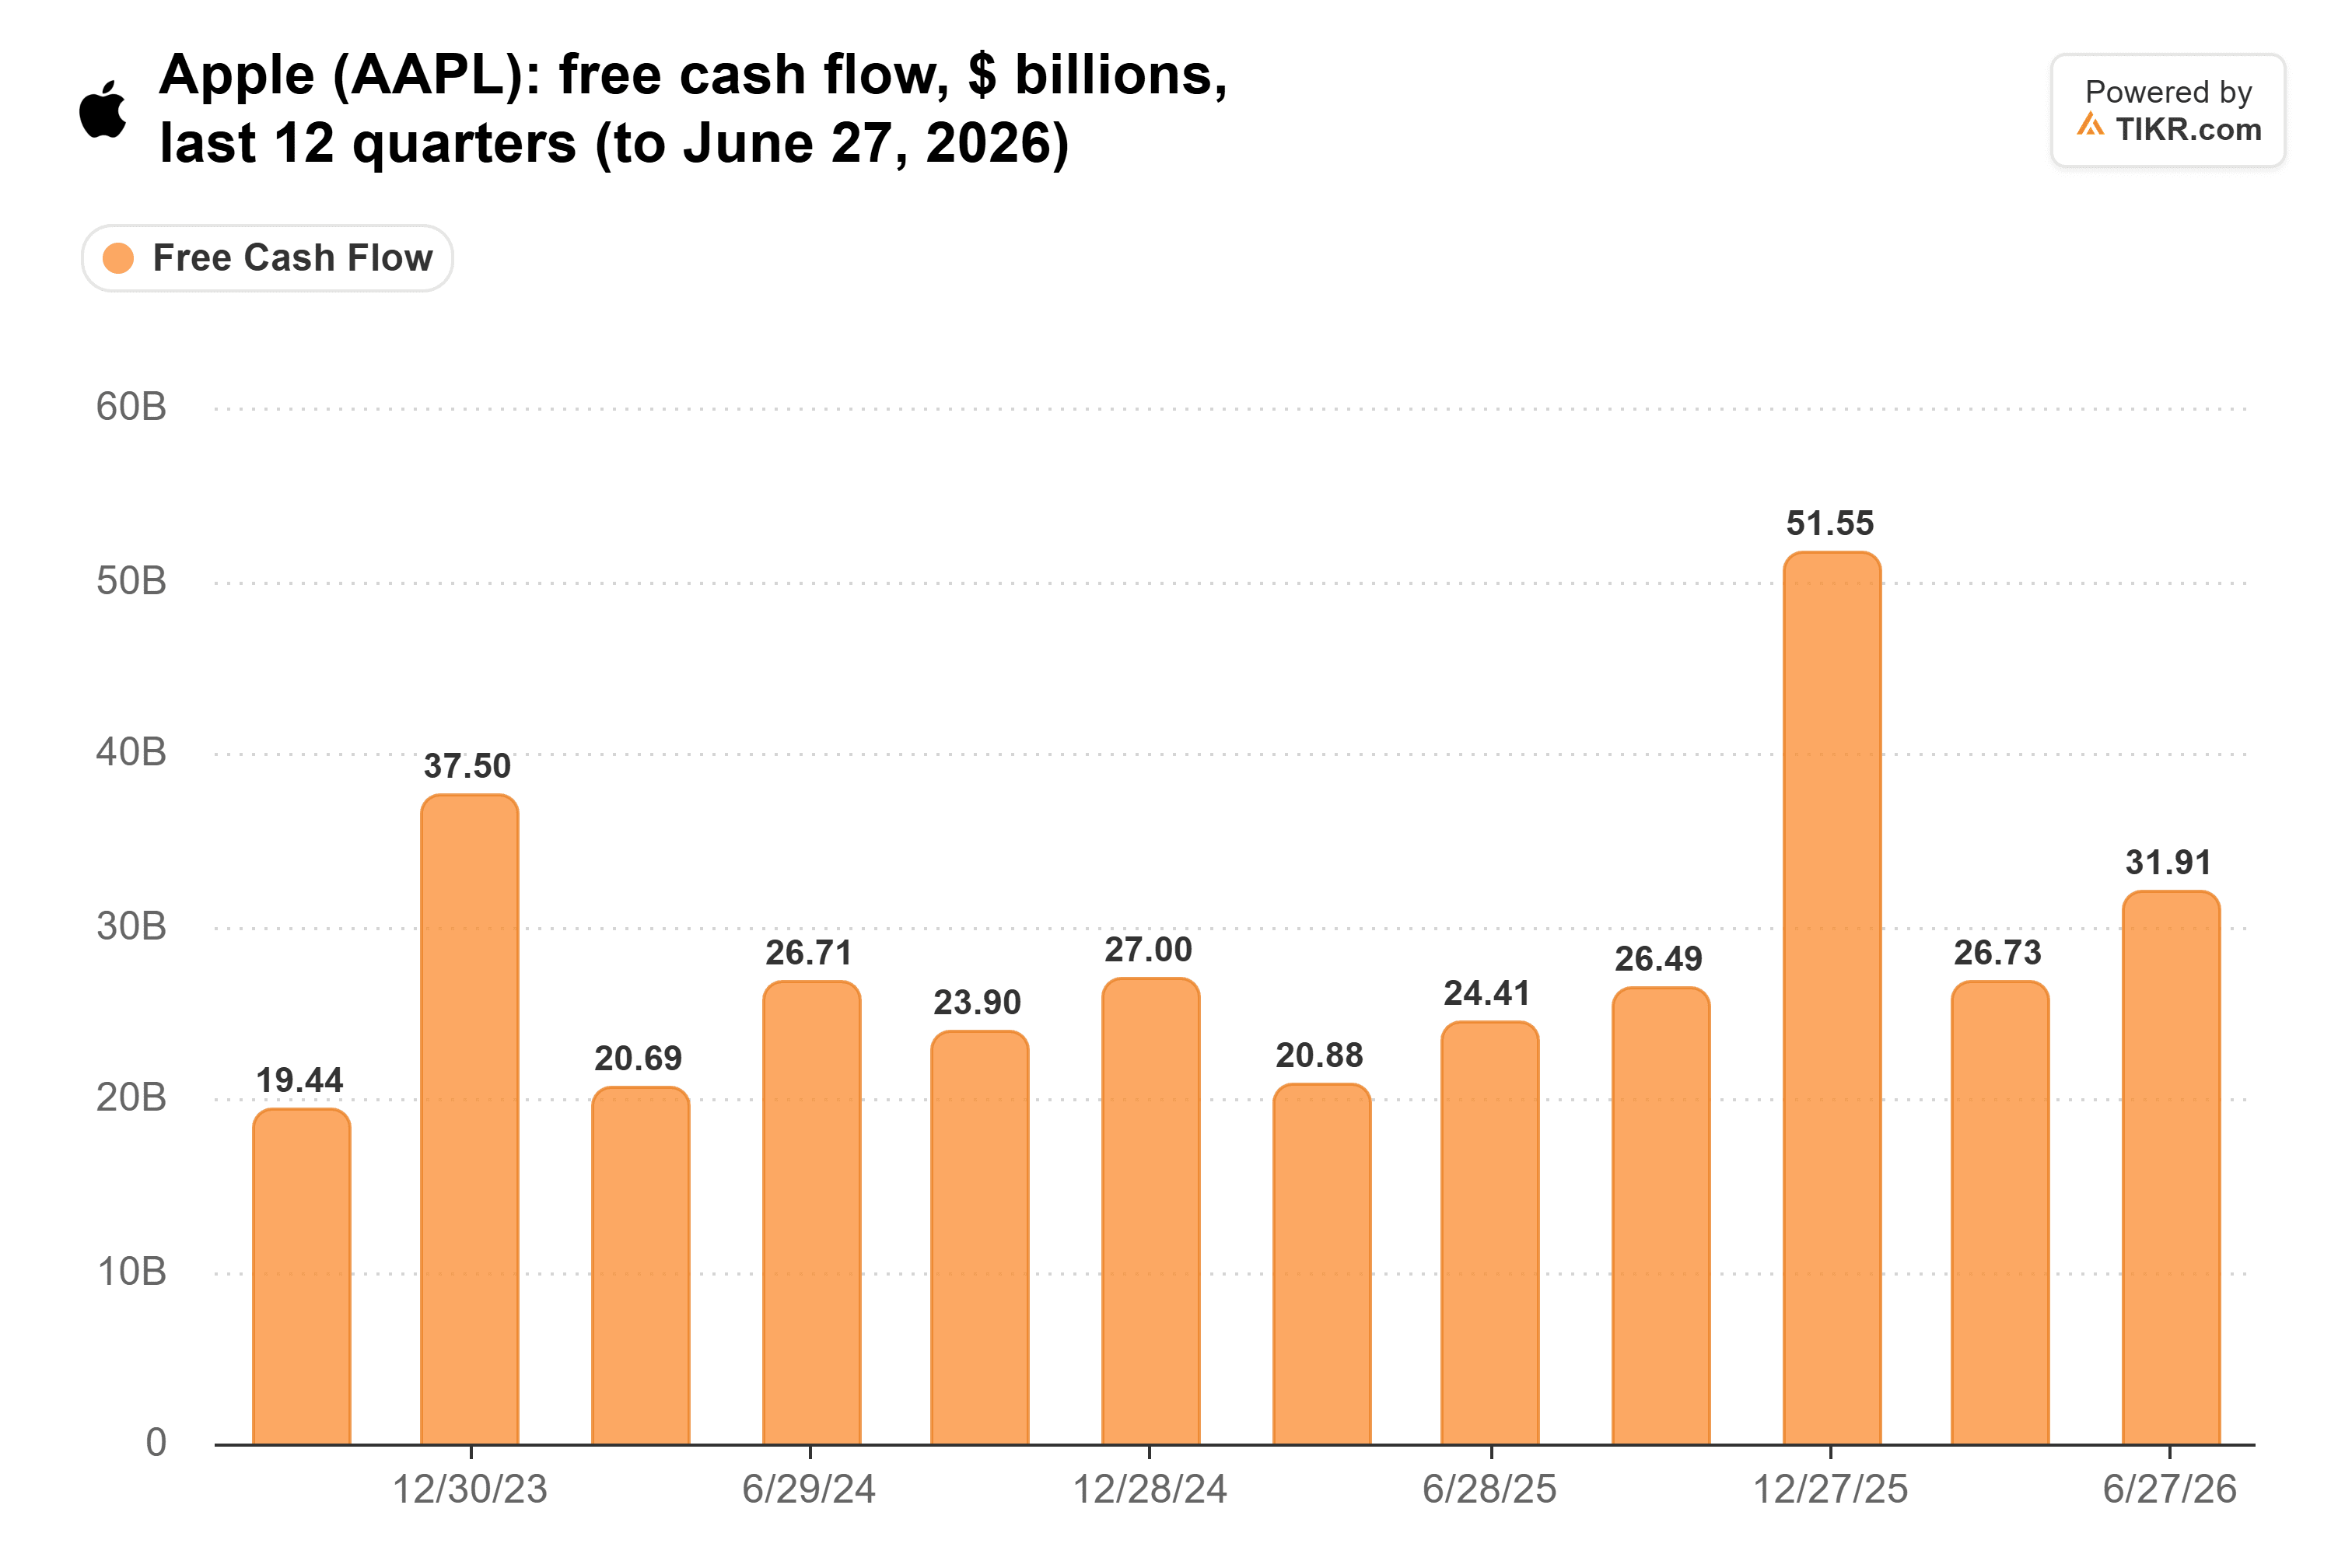
AAPL自由现金流:季度数据,2023年9月-2026年6月 (TIKR)
不过,今年部分增长是时间因素造成的。在截至6月的九个月里,苹果偿还供应商欠款的金额远少于去年同期,并且现金税支出减少了107亿美元。这使得去年9月季度产生的265亿美元成为衡量本季度业绩的更干净的基准。
内存成本已经开始侵蚀利润
内存成本是对这些现金的最大威胁,它们首先冲击毛利率。在苹果7月的财报电话会议上,时任CEO蒂姆·库克称内存定价为“百年一遇的洪水”。
苹果报告的毛利率尚未完全体现这一点。6月季度毛利率上升至50.1%,高于一年前的46.5%:
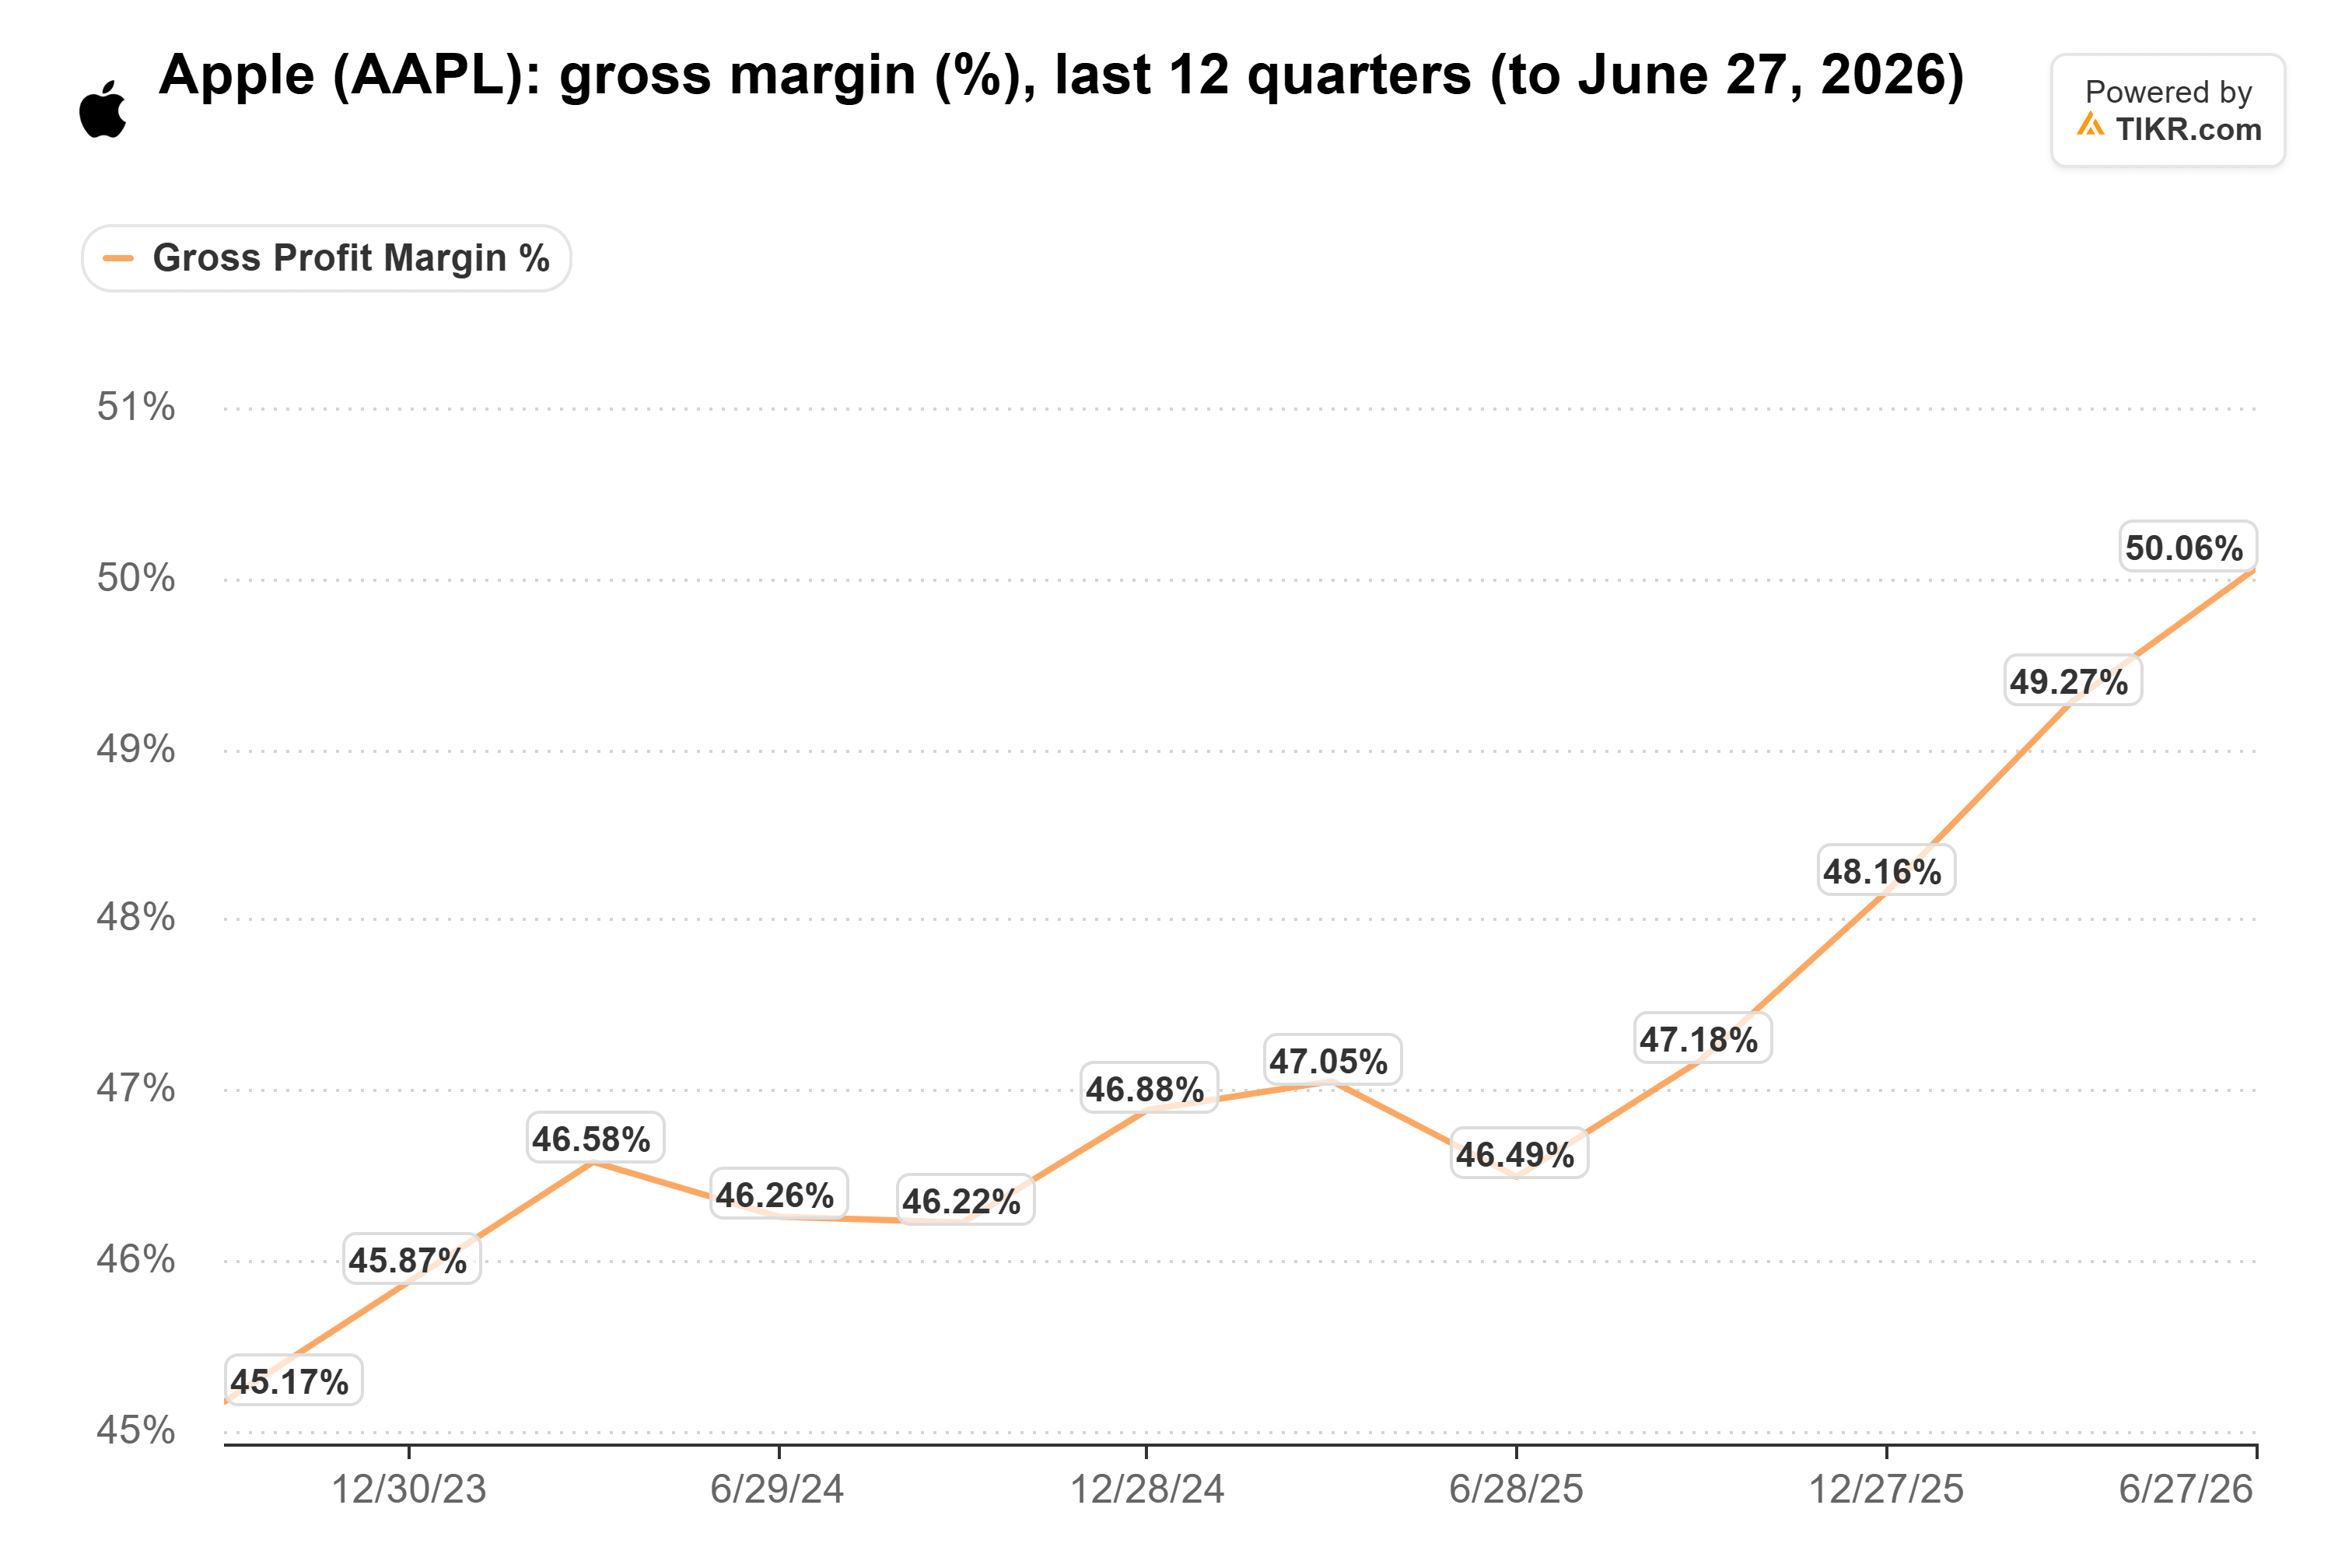
AAPL毛利率:季度数据,2023年9月-2026年6月 (TIKR)
但这50.1%包含了约2个百分点的关税退税。剔除退税因素,毛利率从3月季度的49.3%下降至6月季度的48.1%。9月季度47%-48%的指引包含了约1个百分点的退税,因此暗示剔除退税后为46.5%。CFO Kevan Parekh表示,内存成本是每次下降的100%以上的原因。
成本上升也体现在苹果的定价上。库克在7月表示,苹果已“不情愿地”提高了价格。在TBPN节目中,联合主持人John Coogan表示:“由于内存紧缩和零部件价格上涨,我们已不再处于那个时代。”
12月季度的指引最为关键
9月季度可能不会对股价产生太大影响,因为苹果在价格飙升前进行了囤货。其零部件库存从2025财年末的21亿美元增至6月27日的76亿美元,这些库存压低了内存成本。库克在7月表示,这种好处将在9月季度之后减少,并且苹果预计在9月季度仍需为内存支付更多费用。
因此,值得关注的关键数字是12月季度的毛利率指引。12月季度通常会因新品发布和更高销量而获得提振。剔除退税因素,指引达到或高于46.5%将显示苹果尽管面临内存成本压力,仍能通过产品组合和更便宜的非内存部件来维持其利润率。如果指引低于该水平,分析师对2027财年47.4%的毛利率预测将面临风险,而该预测已经低于2026财年的48.6%。
这也将是John Ternus作为CEO的首次财报电话会议,投资者将希望了解自10月23日开始发货以来iPhone Duo的销售情况。销售更多手机能提升收入,但如果每部手机的制造成本更高,则无助于提升利润率。
苹果的现金机器仍在运转,但以38倍的市盈率来看,股价的定价似乎假设内存成本不会留下任何痕迹。如果12月季度的指引低于46.5%,将是这种情况不会发生的最明确信号,如果发生这种情况,我预计其市盈率倍数将会下降。
另一方面,如果内存价格比管理层预期更早降温,这种挤压可能在一两个季度内缓解。最先体现这一点的地方将是11月2日的指引。
那么苹果股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到苹果可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!