核心要点
- 截至11月2日,Realty Income (O) 提供的股息收益率约为5.7%,而 VICI Properties (VICI) 为7.2%。后者估值更低,但承担着更高的租户集中度风险。
- 凯撒娱乐 (CZR) 占VICI合同租金的38%,而 美高梅国际酒店集团 (MGM) 贡献了另外32%,这两家公司的财务健康状况对VICI的前景至关重要。
- 根据TIKR提供的2026年共识AFFO和股息预测,这两只房地产投资信托基金的股息支付率均约为73%。
- VICI的估值约为2026年预估AFFO的10倍,而Realty Income的远期AFFO倍数约为13倍,但其估值折价伴随着与凯撒娱乐相关的重大不确定性。
发生了什么?
Realty Income (O) 和 VICI Properties (VICI) 为投资者提供了两种不同的房地产股息收入投资途径。
以11月2日的价格计算,VICI提供的年化股息收益率约为7.2%,而Realty Income约为5.7%。投资者以承担更高的租户集中度风险为代价,获得了更高的初始收入收益率。
两家公司在第三季度财报后均上调了2026年调整后运营资金(AFFO)的指引,Realty Income的目标为每股4.45–4.46美元,VICI预期为每股2.47–2.48美元。
然而,在Fertitta Entertainment于2026年5月宣布拟以176亿美元收购 凯撒娱乐 (CZR) 之后,VICI面临着围绕凯撒娱乐的不确定性。
凯撒娱乐的股东已于9月批准了该交易,尽管根据公司最新的季度申报文件,监管批准仍未完成。
根据 VICI的第三季度申报文件,其与凯撒娱乐相关的信贷损失准备金增加了约3.13亿美元,这反映了市场对该赌场运营商预期财务结构及未来区域租赁义务的担忧。
此项调整为非现金项目,而非租金收入的即时损失,但它突显了与VICI集中化投资组合相关的潜在风险。
尽管存在这些担忧,VICI报告第三季度收入同比增长5.8%,每股AFFO同比增长4.3%。
首席执行官Edward Pitoniak表示,业绩证明了其"商业模式的传导效率",强调了公司增长AFFO的能力。
与此同时,Realty Income于11月10日宣布再次提高月度股息,将每股派息从0.2715美元提高至0.2740美元,相当于年化3.288美元。
两大租户贡献VICI 70%的租金
根据 VICI的第三季度财务披露,凯撒娱乐占合同租金的38%,而 美高梅国际酒店集团 (MGM) 贡献了另外32%。
相比之下,Realty Income的最大租户7-Eleven在2025年底仅占其年化基本租金的3.3%。
VICI的 财务补充文件 显示,其凯撒区域主租约和乔利埃特租约产生了约7.405亿美元的年度合同总租金,在调整非控股权益后为7.309亿美元。
调整后的金额约占VICI预计27亿美元年度AFFO的27%。
在一个简化的压力测试情景中,假设损失的租金等额减少AFFO且无抵消性回收,若失去凯撒区域租金收入的一半,可能将VICI的预计股息支付率从约73%推高至85%。
若完全失去区域租金收入,则可能使支付率超过100%,导致股息无法被AFFO覆盖。
这些是假设的压力测试,而非预测。实际结果将取决于租约执行、回收情况、费用及其他财务调整。
这种集中度有助于解释为何VICI以折价交易,尽管其当前运营仍在产生可观的现金流。
Realty Income和VICI的股票哪个被低估了?
VICI提供了更便宜的估值,但Realty Income多元化的投资组合为抵御单个租户问题提供了更强的防御能力。
根据TIKR的共识预测,预计Realty Income在2026年将产生约每股4.45美元的AFFO,而预测股息为每股3.26美元,支付率接近73%。
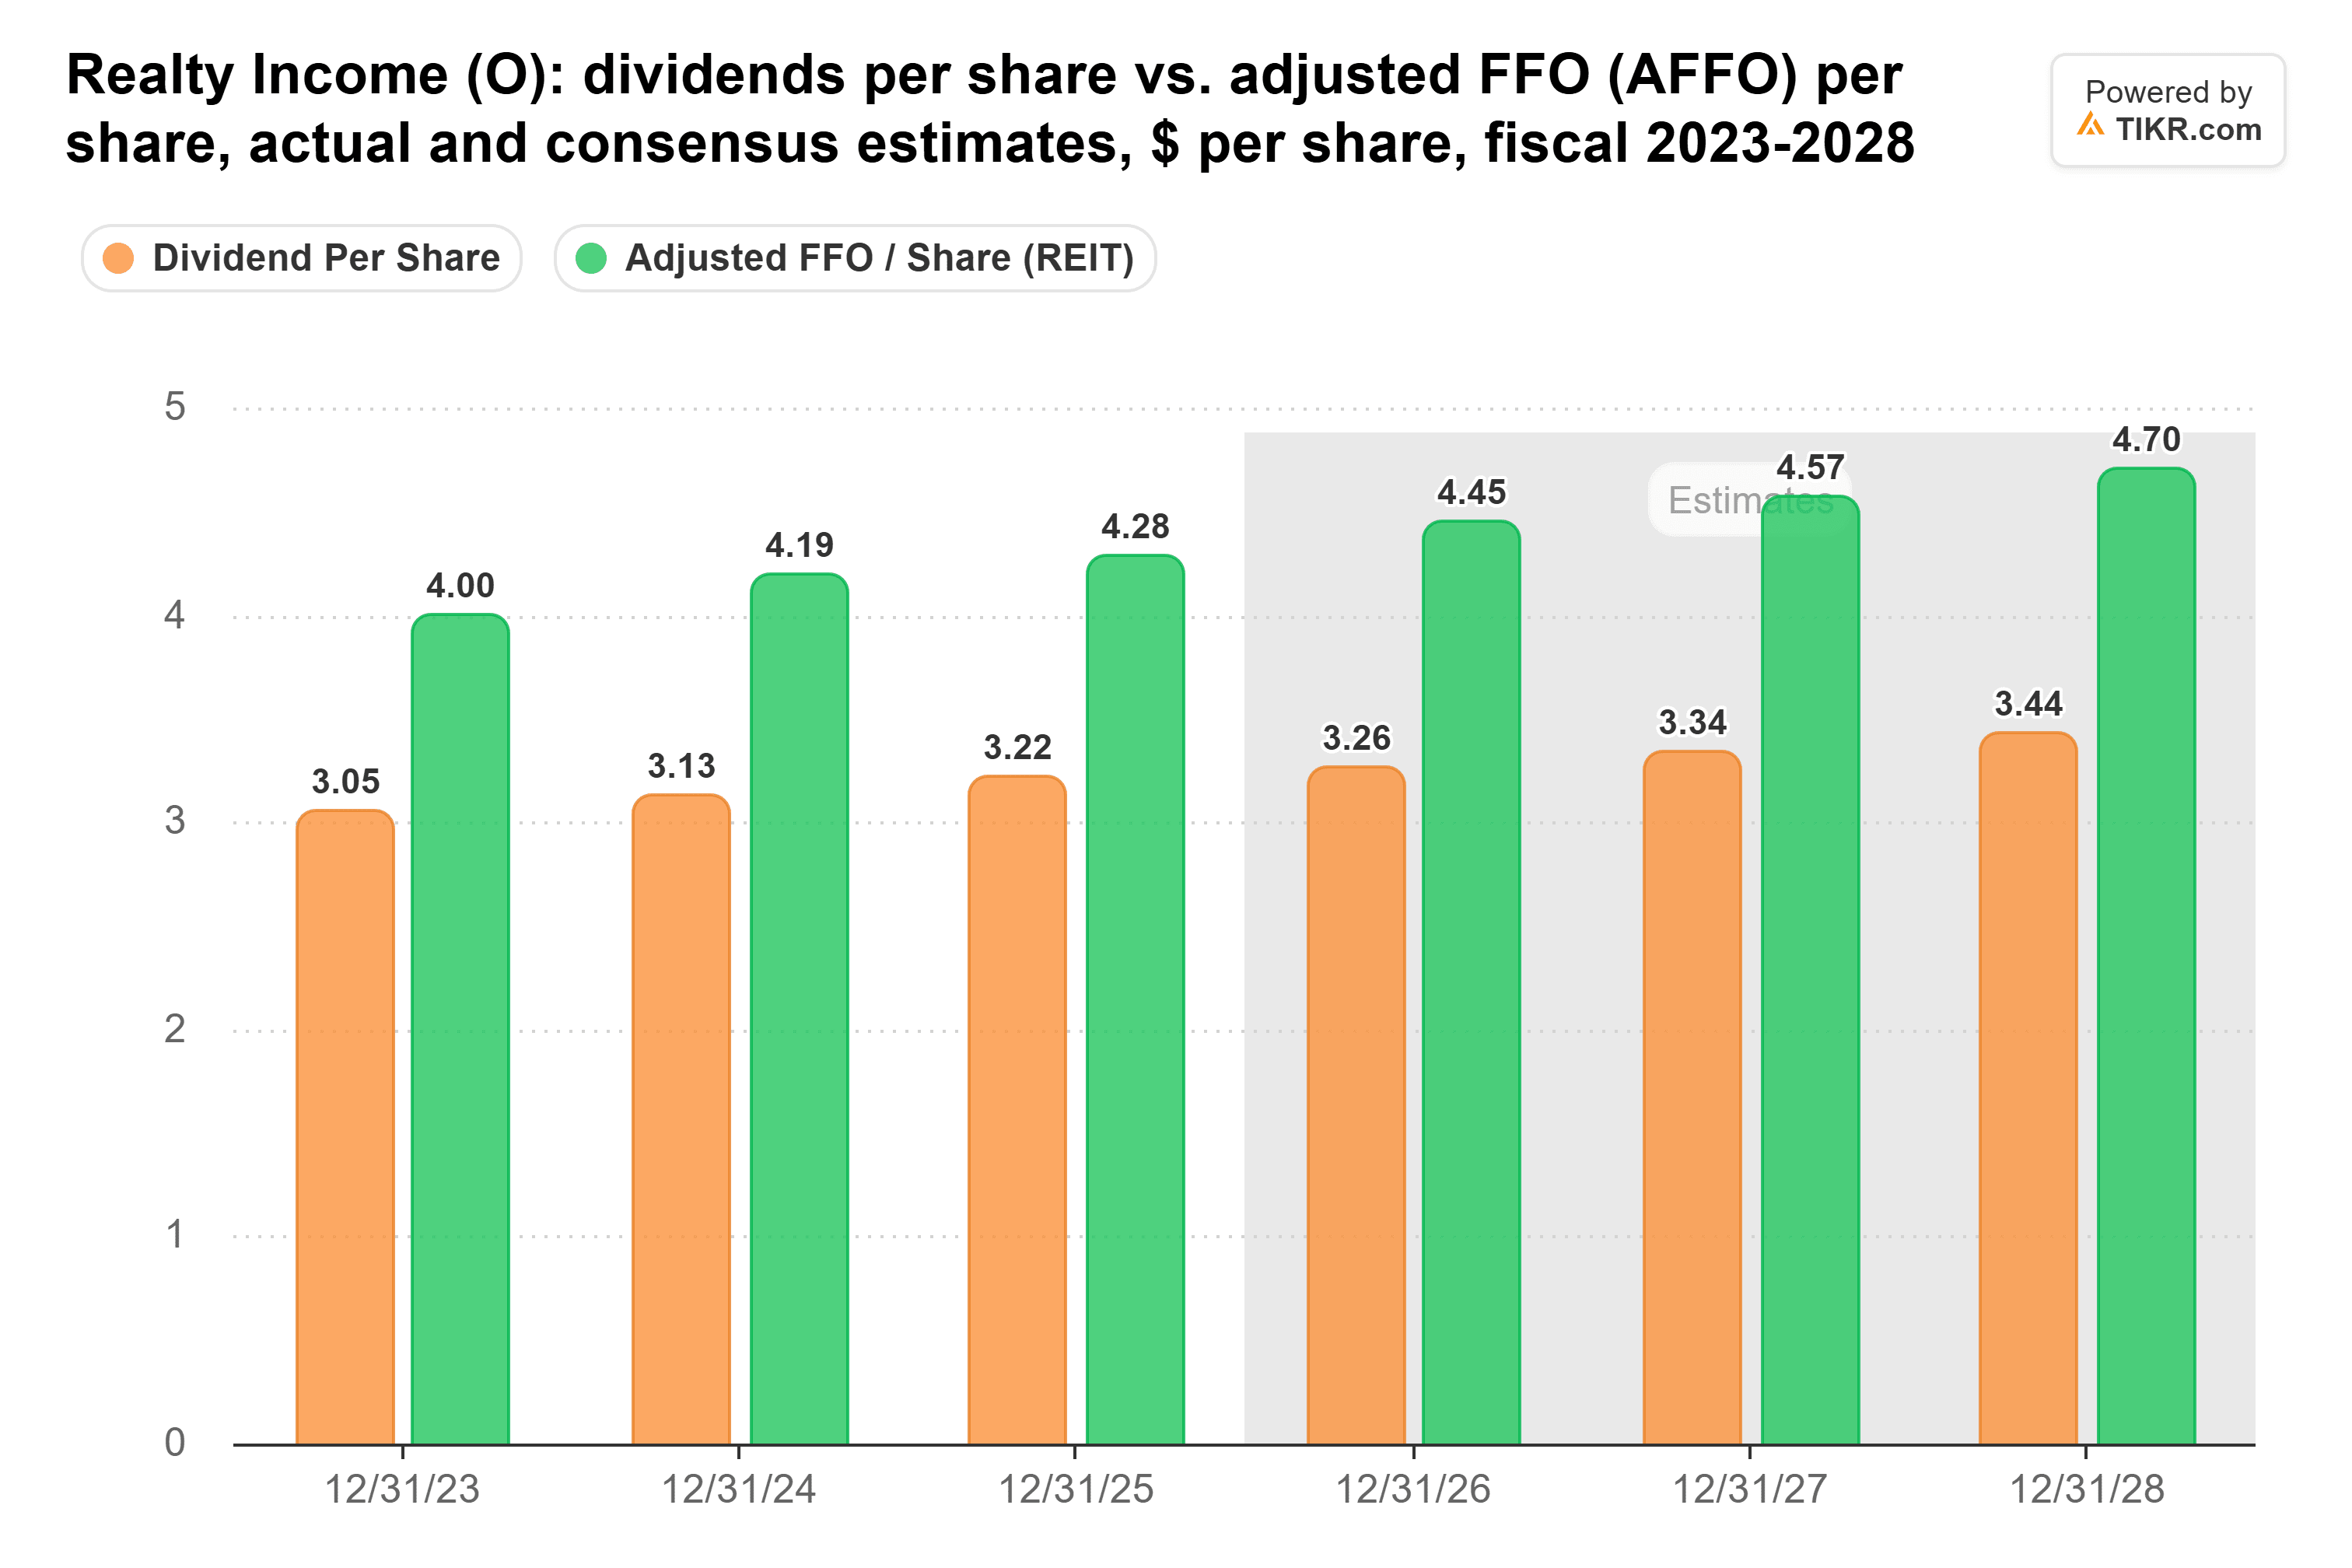
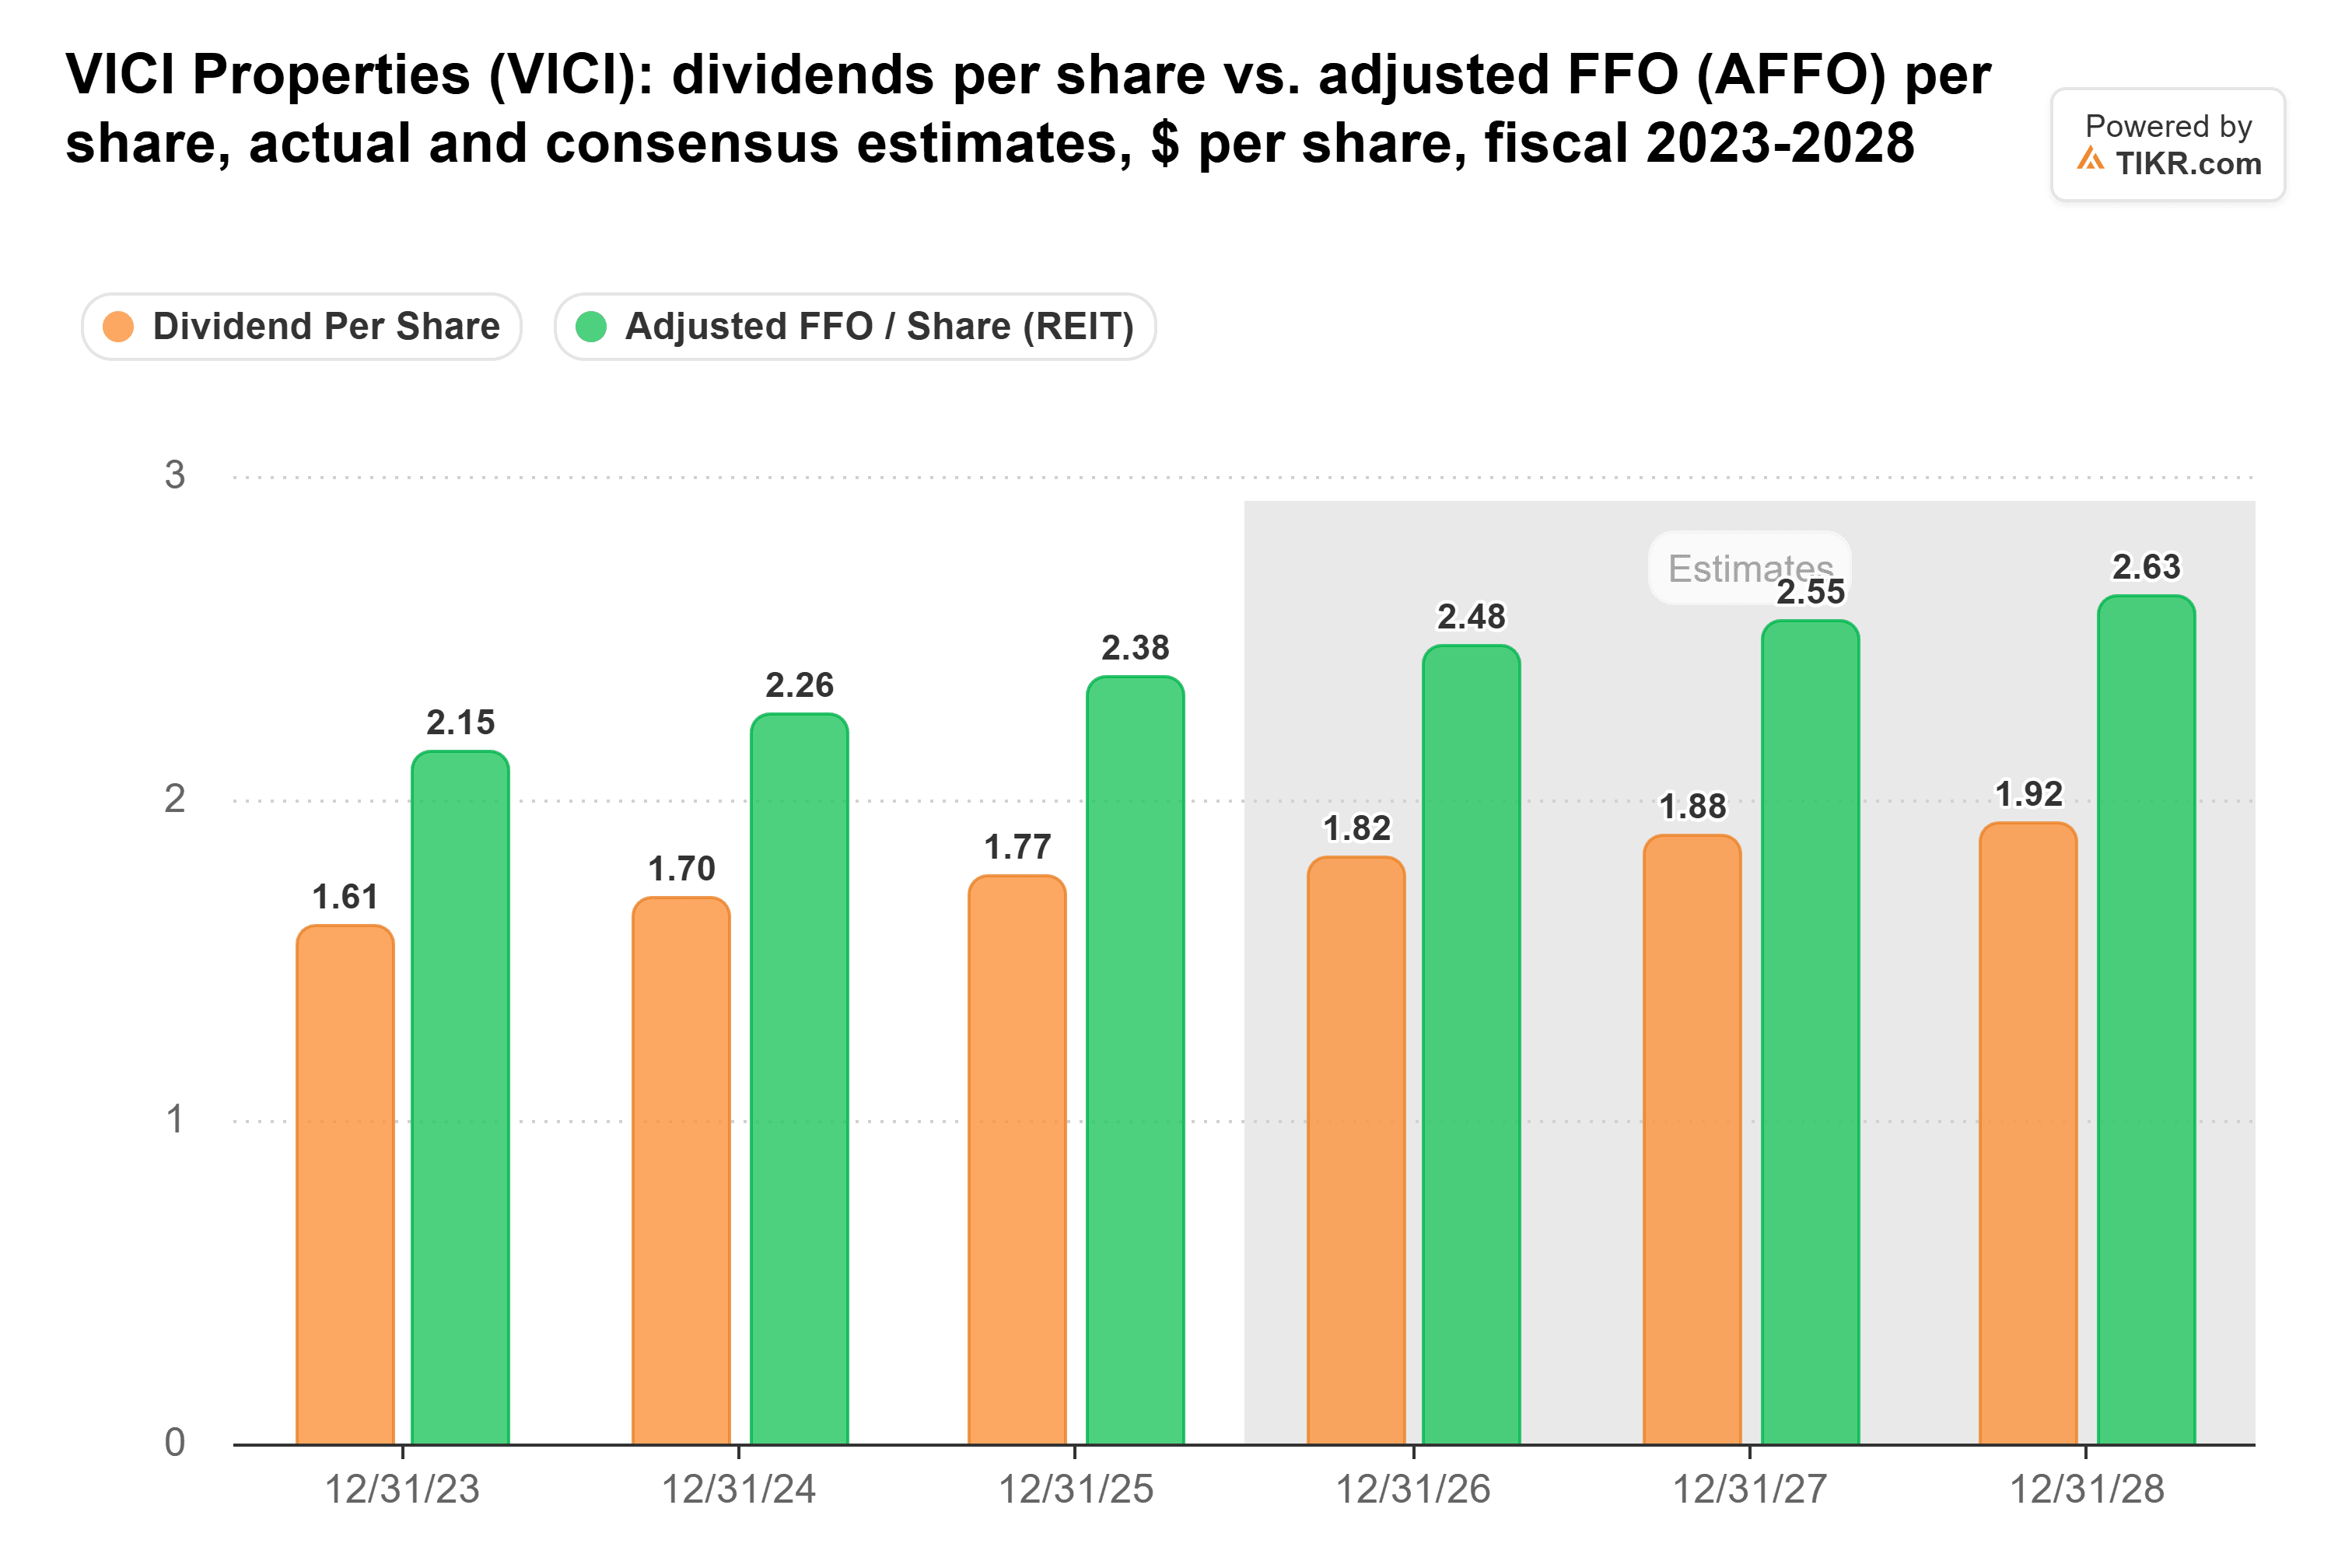
预计VICI将产生约每股2.48美元的AFFO,预测股息为每股1.82美元,产生类似的支付率,接近73%。
其股息在2023至2025财年间增长了约9%,而Realty Income的股息增长接近6%。
VICI最新宣布的季度股息为每股0.46美元,也相当于年化1.84美元,略高于图表中2026年的共识预测。
截至11月6日,Realty Income的交易价格接近远期AFFO的13倍,低于其约15倍的五年历史平均水平。
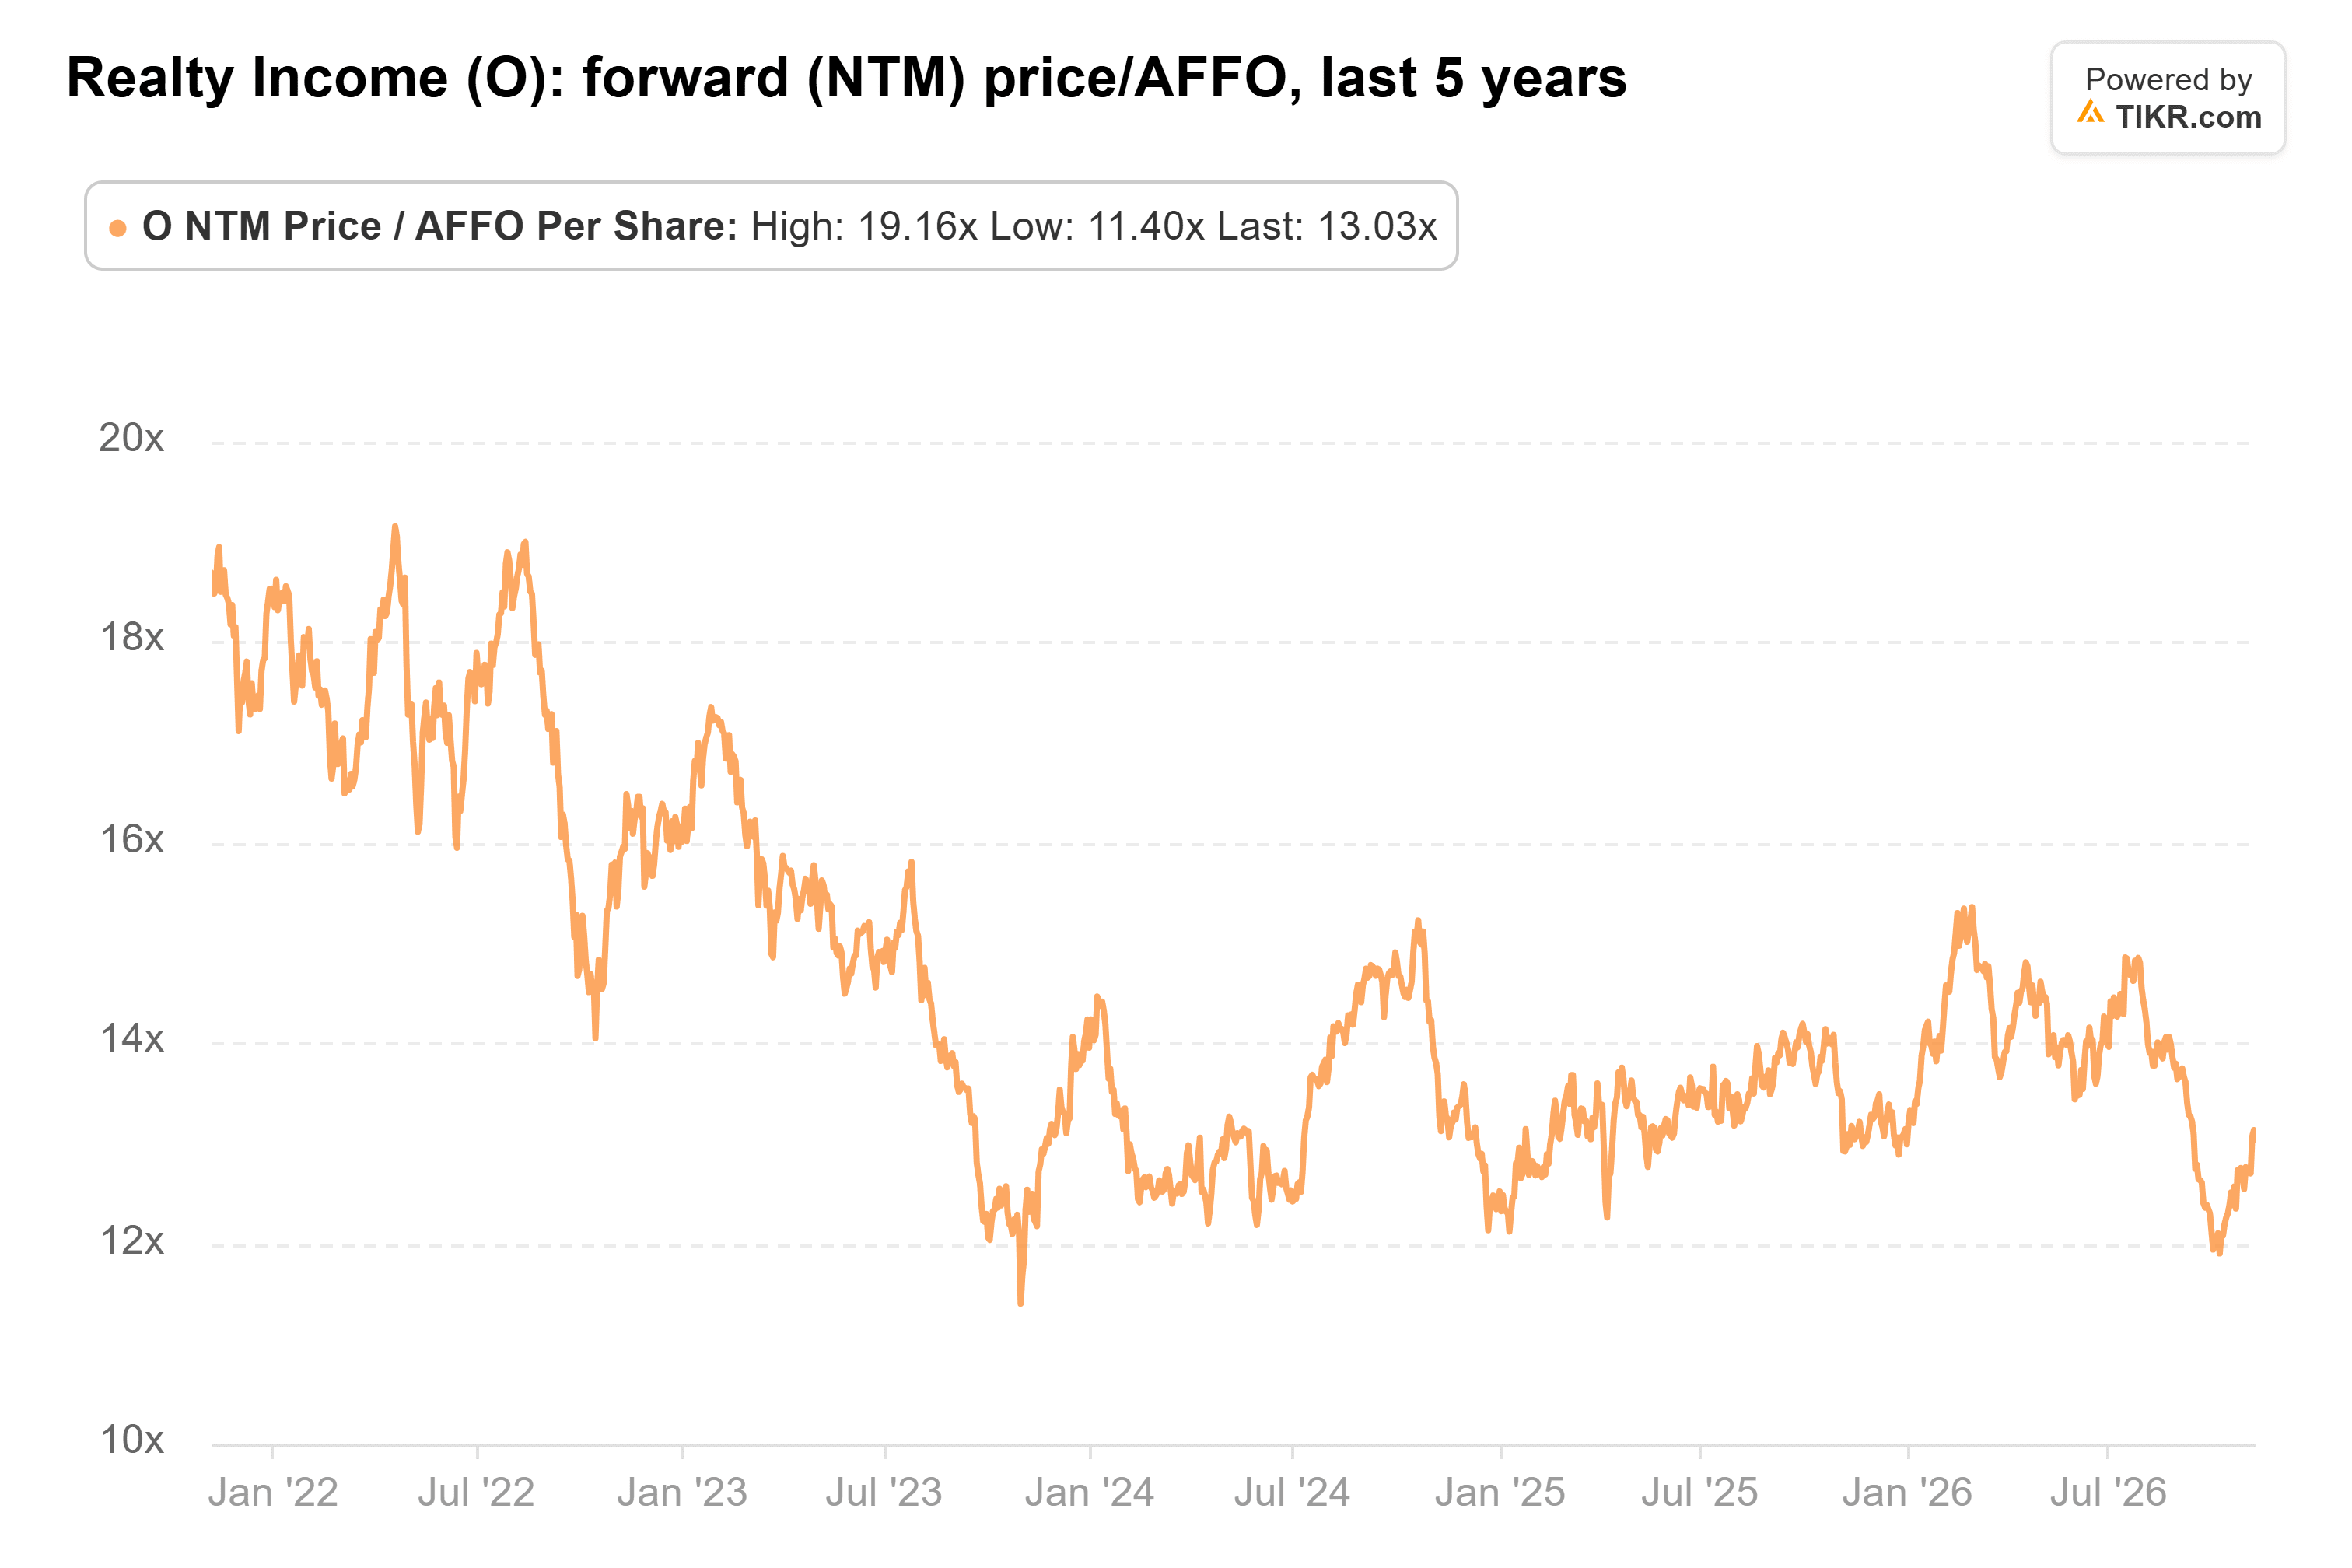
根据其11月2日的估值,VICI的交易价格接近2026年预估AFFO的10倍,尽管这两个倍数使用了不同的预测期。
Realty Income的标普信用评级为A-,而VICI为BBB-,突显了它们信用状况的差异。虽然VICI提供了更便宜的估值,但Realty Income更强的评级和更多元化的租户基础提供了额外的财务保护。
在未来12个月内,VICI的前景将在很大程度上取决于凯撒娱乐的收购融资、区域租赁安排以及持续的租金支付情况。
Realty Income的前景将取决于收购活动、借贷成本以及其在提高股息的同时维持AFFO增长的能力。
对于寻求更高收入并能接受赌场租户敞口的投资者而言,VICI的估值看起来更具吸引力;而对于优先考虑股息稳定性的投资者,Realty Income提供了一个更保守的选择。
如果凯撒娱乐保持财务稳定,估值差距可能会缩小,但租户财务状况恶化则可能证明VICI持续折价的合理性。
那么VICI Properties的股票实际价值几何?
TIKR让您能在不到一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到VICI Properties可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!