核心要点
- Realty Income 将其 2026 年 AFFO 展望上调至每股 4.45 至 4.46 美元,此前第三季度 AFFO 增长 3.7% 至 1.12 美元。
- 来自贷款和优先股的利息及股息收入翻倍多至 1.05 亿美元,因此贷款业务正成为一个真正的利润来源。
- 利息支出增长 13.3% 至 3.336 亿美元,超过了营收增长,而九个月内的贷款损失拨备几乎翻倍。
- 预计在 2 月下旬发布的第四季度财报将带来 2027 年的业绩指引,并显示再融资成本的影响有多大。
Realty Income (O) 仍然是大多数收益投资者所熟知的月度派息“房东”。然而,其第三季度显示,这家公司越来越像一家贷款机构那样赚钱。
来自贷款和优先股的利息及股息收入从一年前的 5110 万美元跃升至 1.05 亿美元。9 月,KKR (KKR) 还支付了 5.28 亿欧元,收购了一家持有 Realty Income 54 处欧洲物业的新合资企业 49% 的股份。
这种转变很重要,因为融资成本变高了。10 年期美国国债收益率在 10 月 1 日触及 5.34%,为 2002 年以来的最高水平。
与此同时,规模较小的零售净租赁竞争对手 Agree Realty (ADC) 在同一季度实现了 AFFO 每股增长 4.9%。Realty Income 的增幅为 3.7%,因此这个差距值得仔细审视。
表面稳健的一季
该公司于 11 月 2 日公布了业绩,主要数据表现稳健:
- 总收入增长 10.3% 至 16.2 亿美元。
- AFFO 每股增长 3.7% 至 1.12 美元。
- 出租率保持在 98.8%,重新出租的物业租金回收率达到先前租金的 103.5%。
管理层还将其 2026 年 AFFO 展望上调至每股 4.45 至 4.46 美元,两端各上调了 1 美分。然而,它将 GAAP 净利润指引从每股 1.59 至 1.60 美元下调至 1.55 至 1.56 美元。
随着公司持续收购,营收一直在稳步攀升…
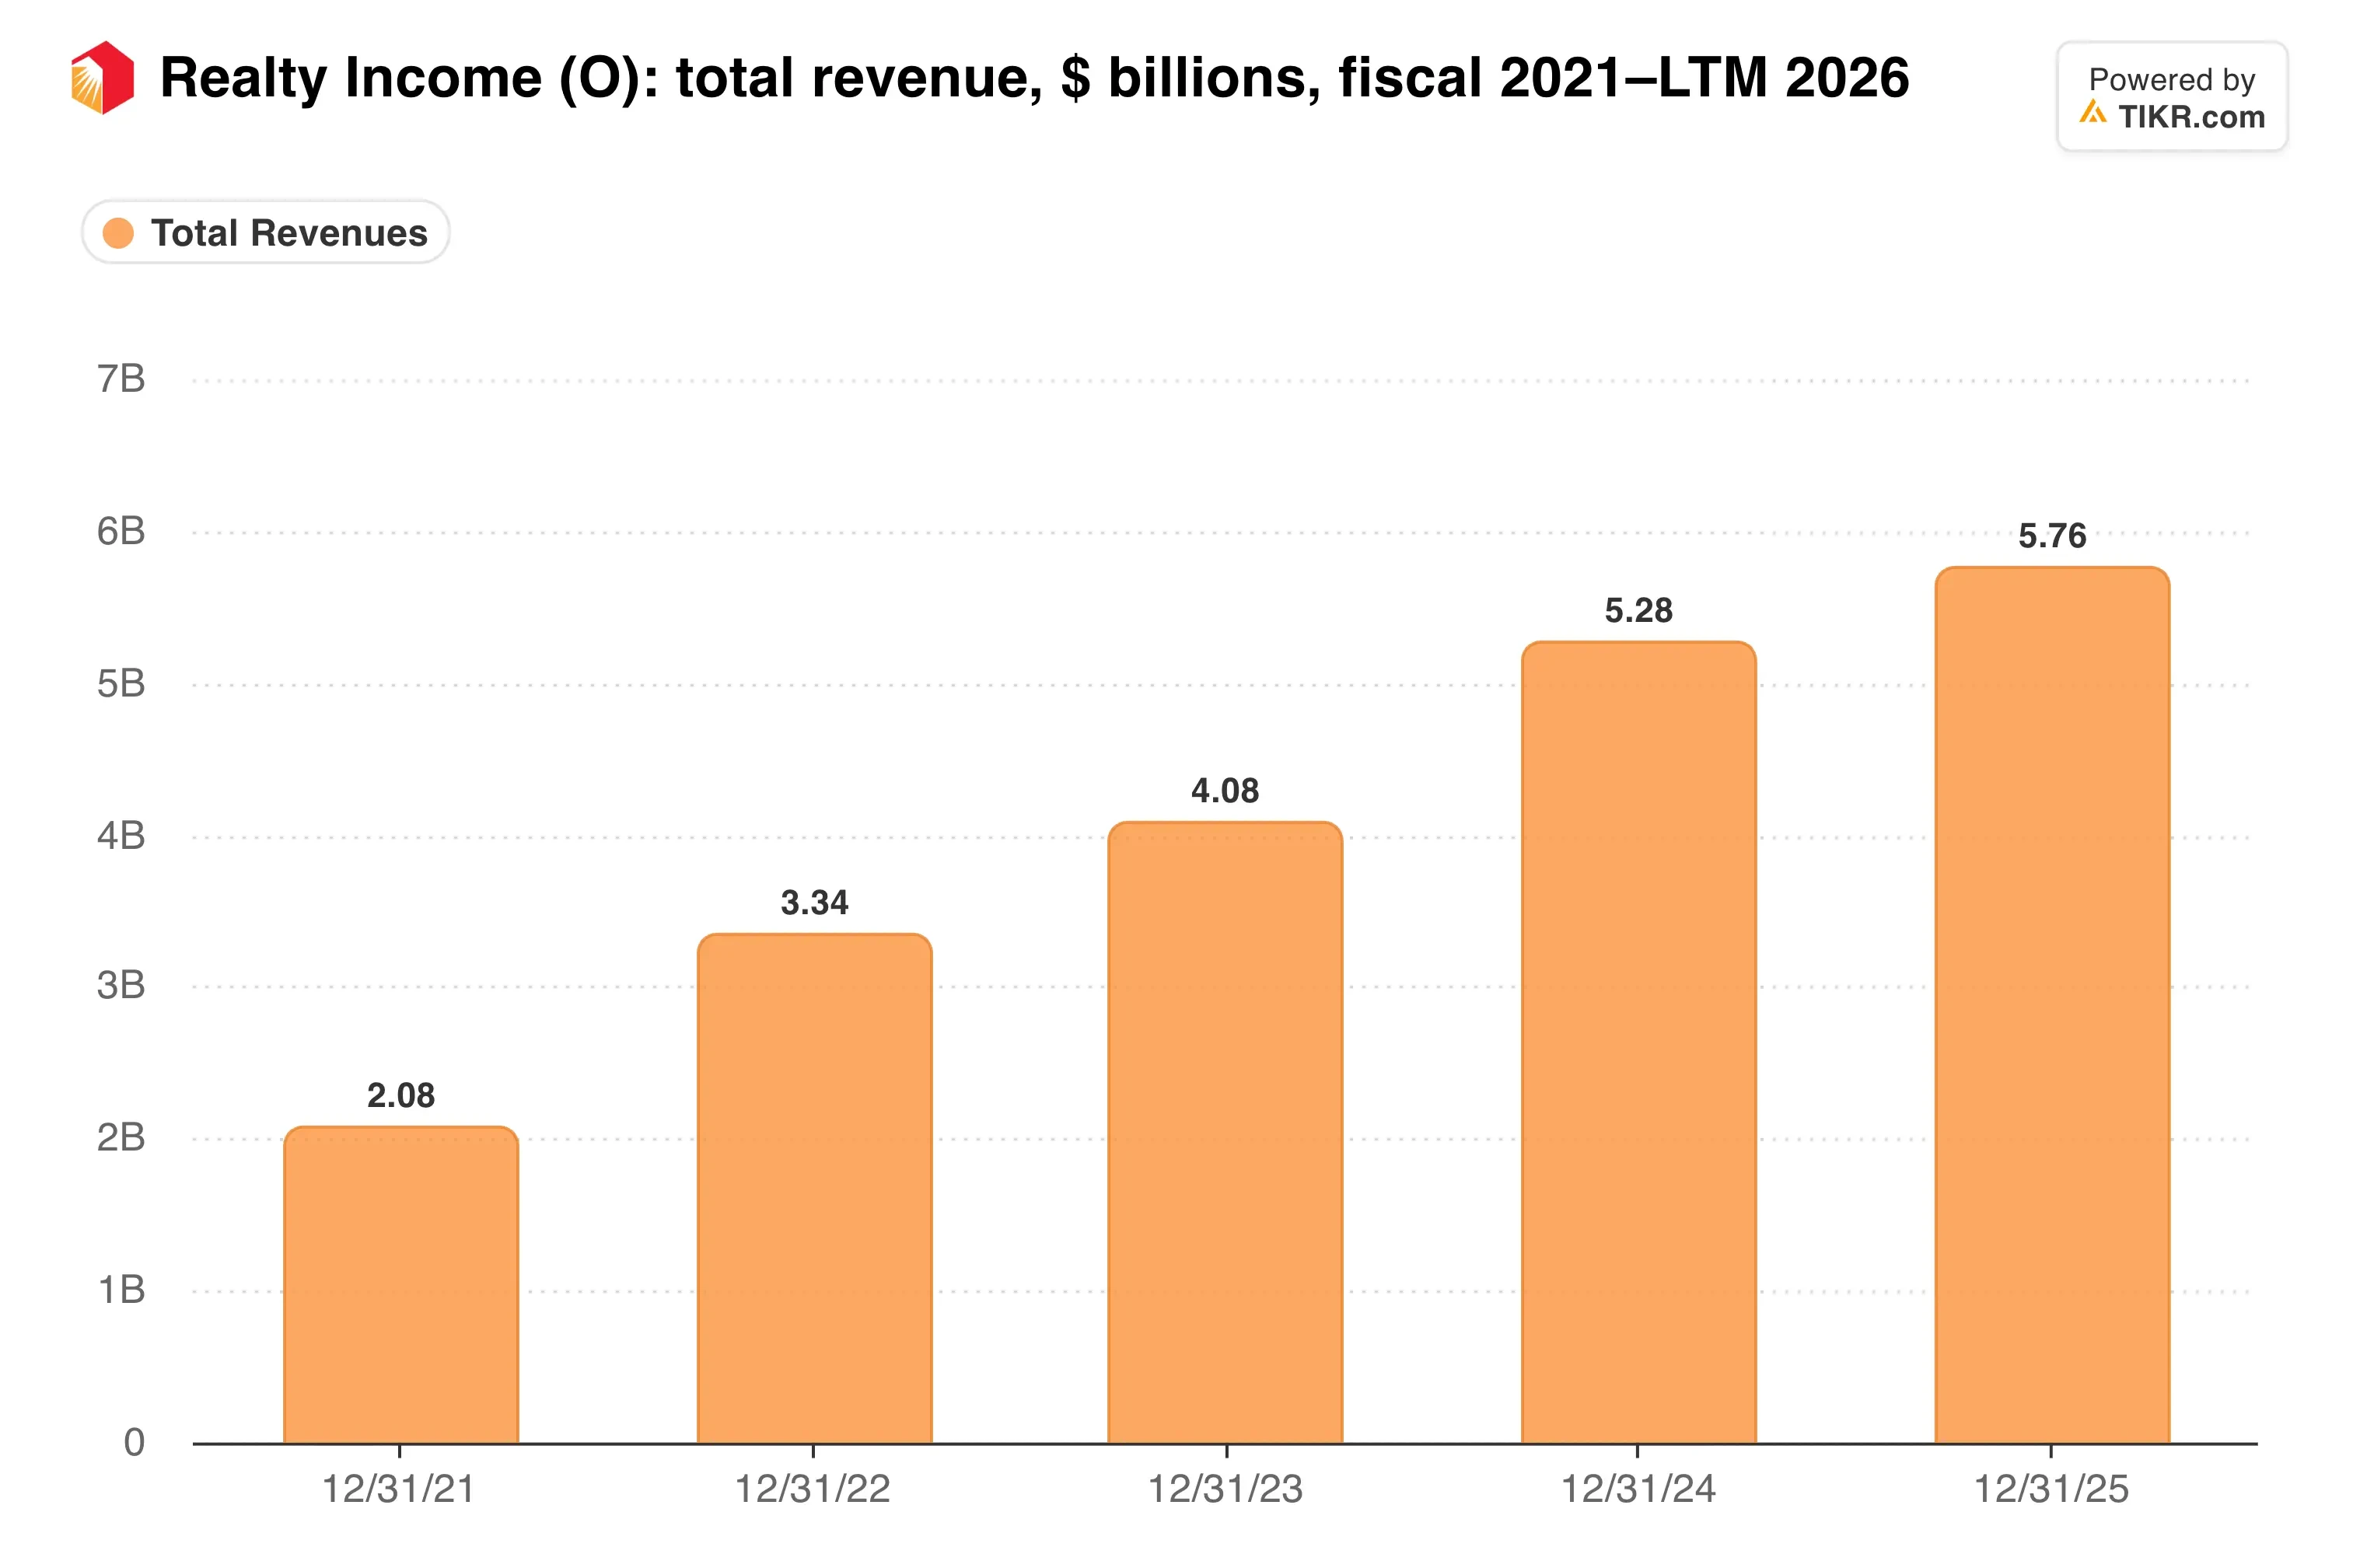
然而,同店租金收入仅增长 1.1%。几乎所有的增长都来自新投入的资金。
欧洲和信贷驱动增长
这些资金的去向正在迅速变化。Realty Income 在本季度按比例投资了 22 亿美元,初始现金收益率为 6.8%。其中 9.4 亿美元投向了欧洲,收益率为 7.1%,高于在美国和其他交易上获得的 6.5%。
信贷是更大的转变。今年以来,该公司已向信贷投资投入 19 亿美元,初始收益率为 8.3%。其 3.7 年的平均期限也远低于物业收购的 9.4 年。
首席执行官 Sumit Roy 表示,公司“有意扩大了我们的资金来源和全球投资能力”。实际上,这意味着与 KKR 和 Apollo 等合作伙伴合作,发行了 10 亿美元利率为 3.750% 的可转换票据,并在本季度出售了 5.266 亿美元的物业。
与更简单的同行相比,这种融资组合表现如何?
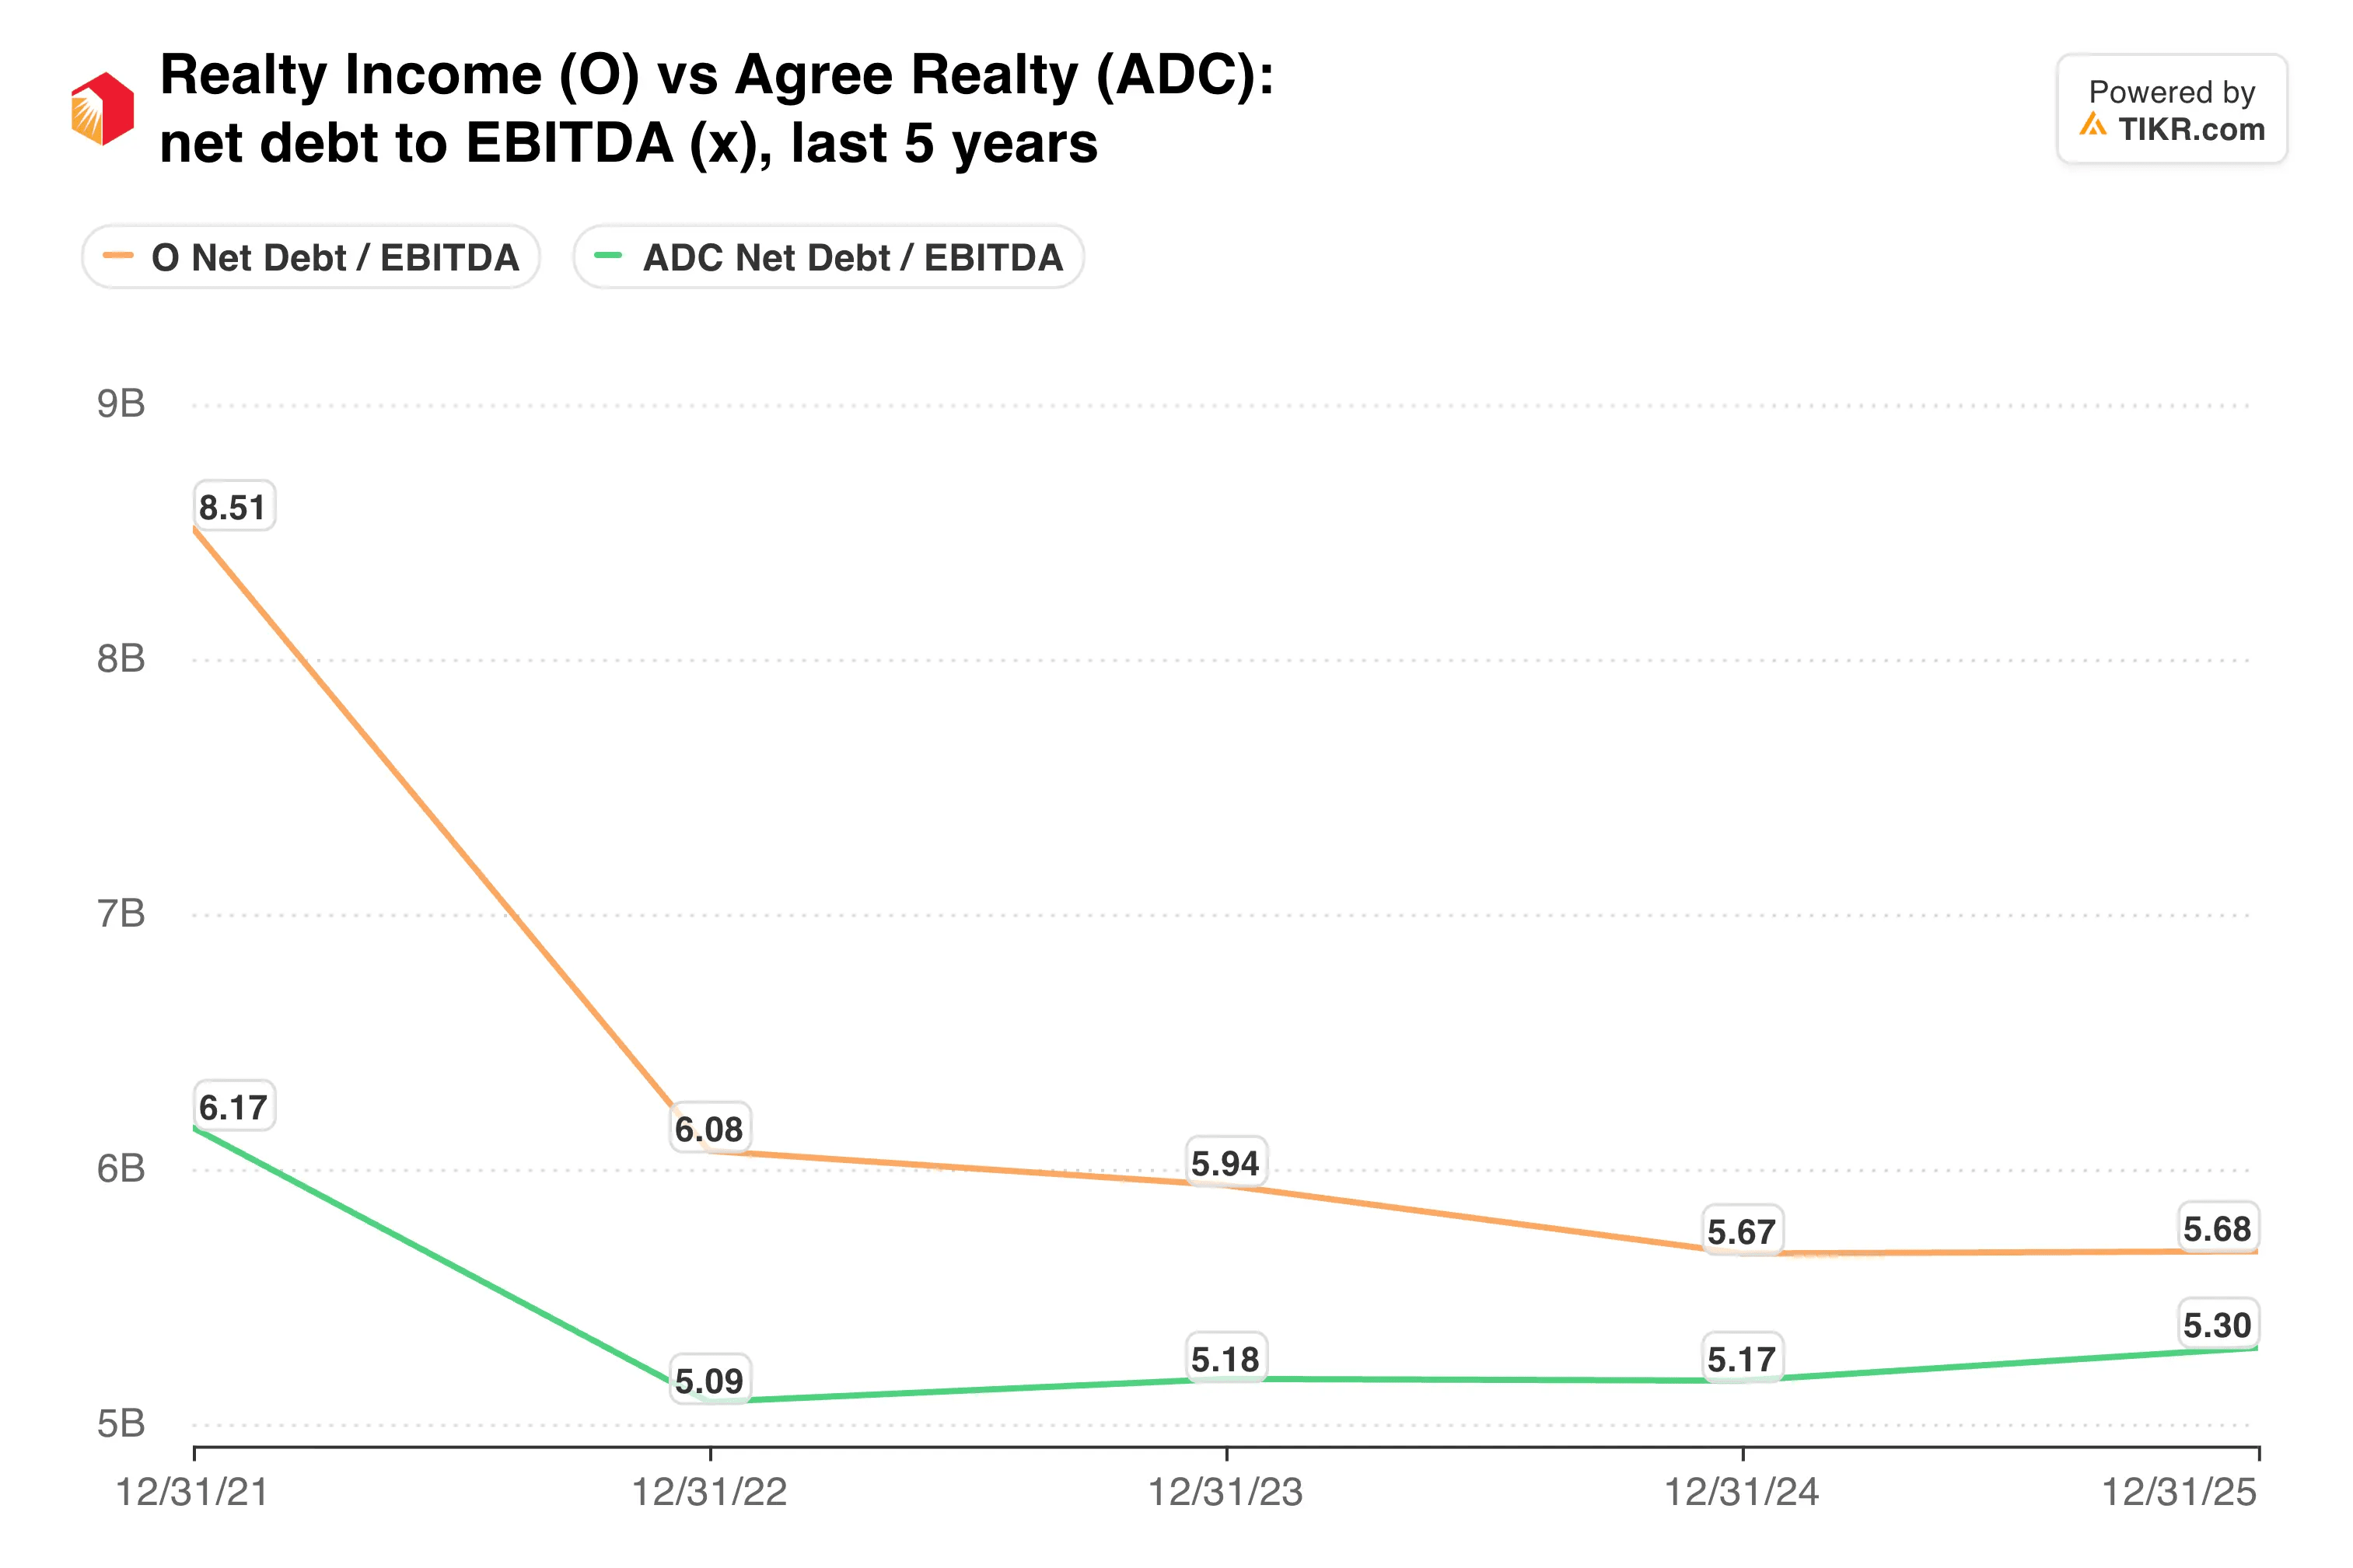
Realty Income 在本季度末的净债务与年化备考调整后 EBITDAre 比率为 5.4 倍。Agree 根据其自身的备考基础报告为 3.9 倍,如果利率保持高位,这为其留下了更多空间。
TIKR 追踪了 25 位分析师对 Realty Income 的看法。有多少人给出“买入”评级?
查看 Realty Income 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Realty Income 的分析师评级
融资成本是症结所在
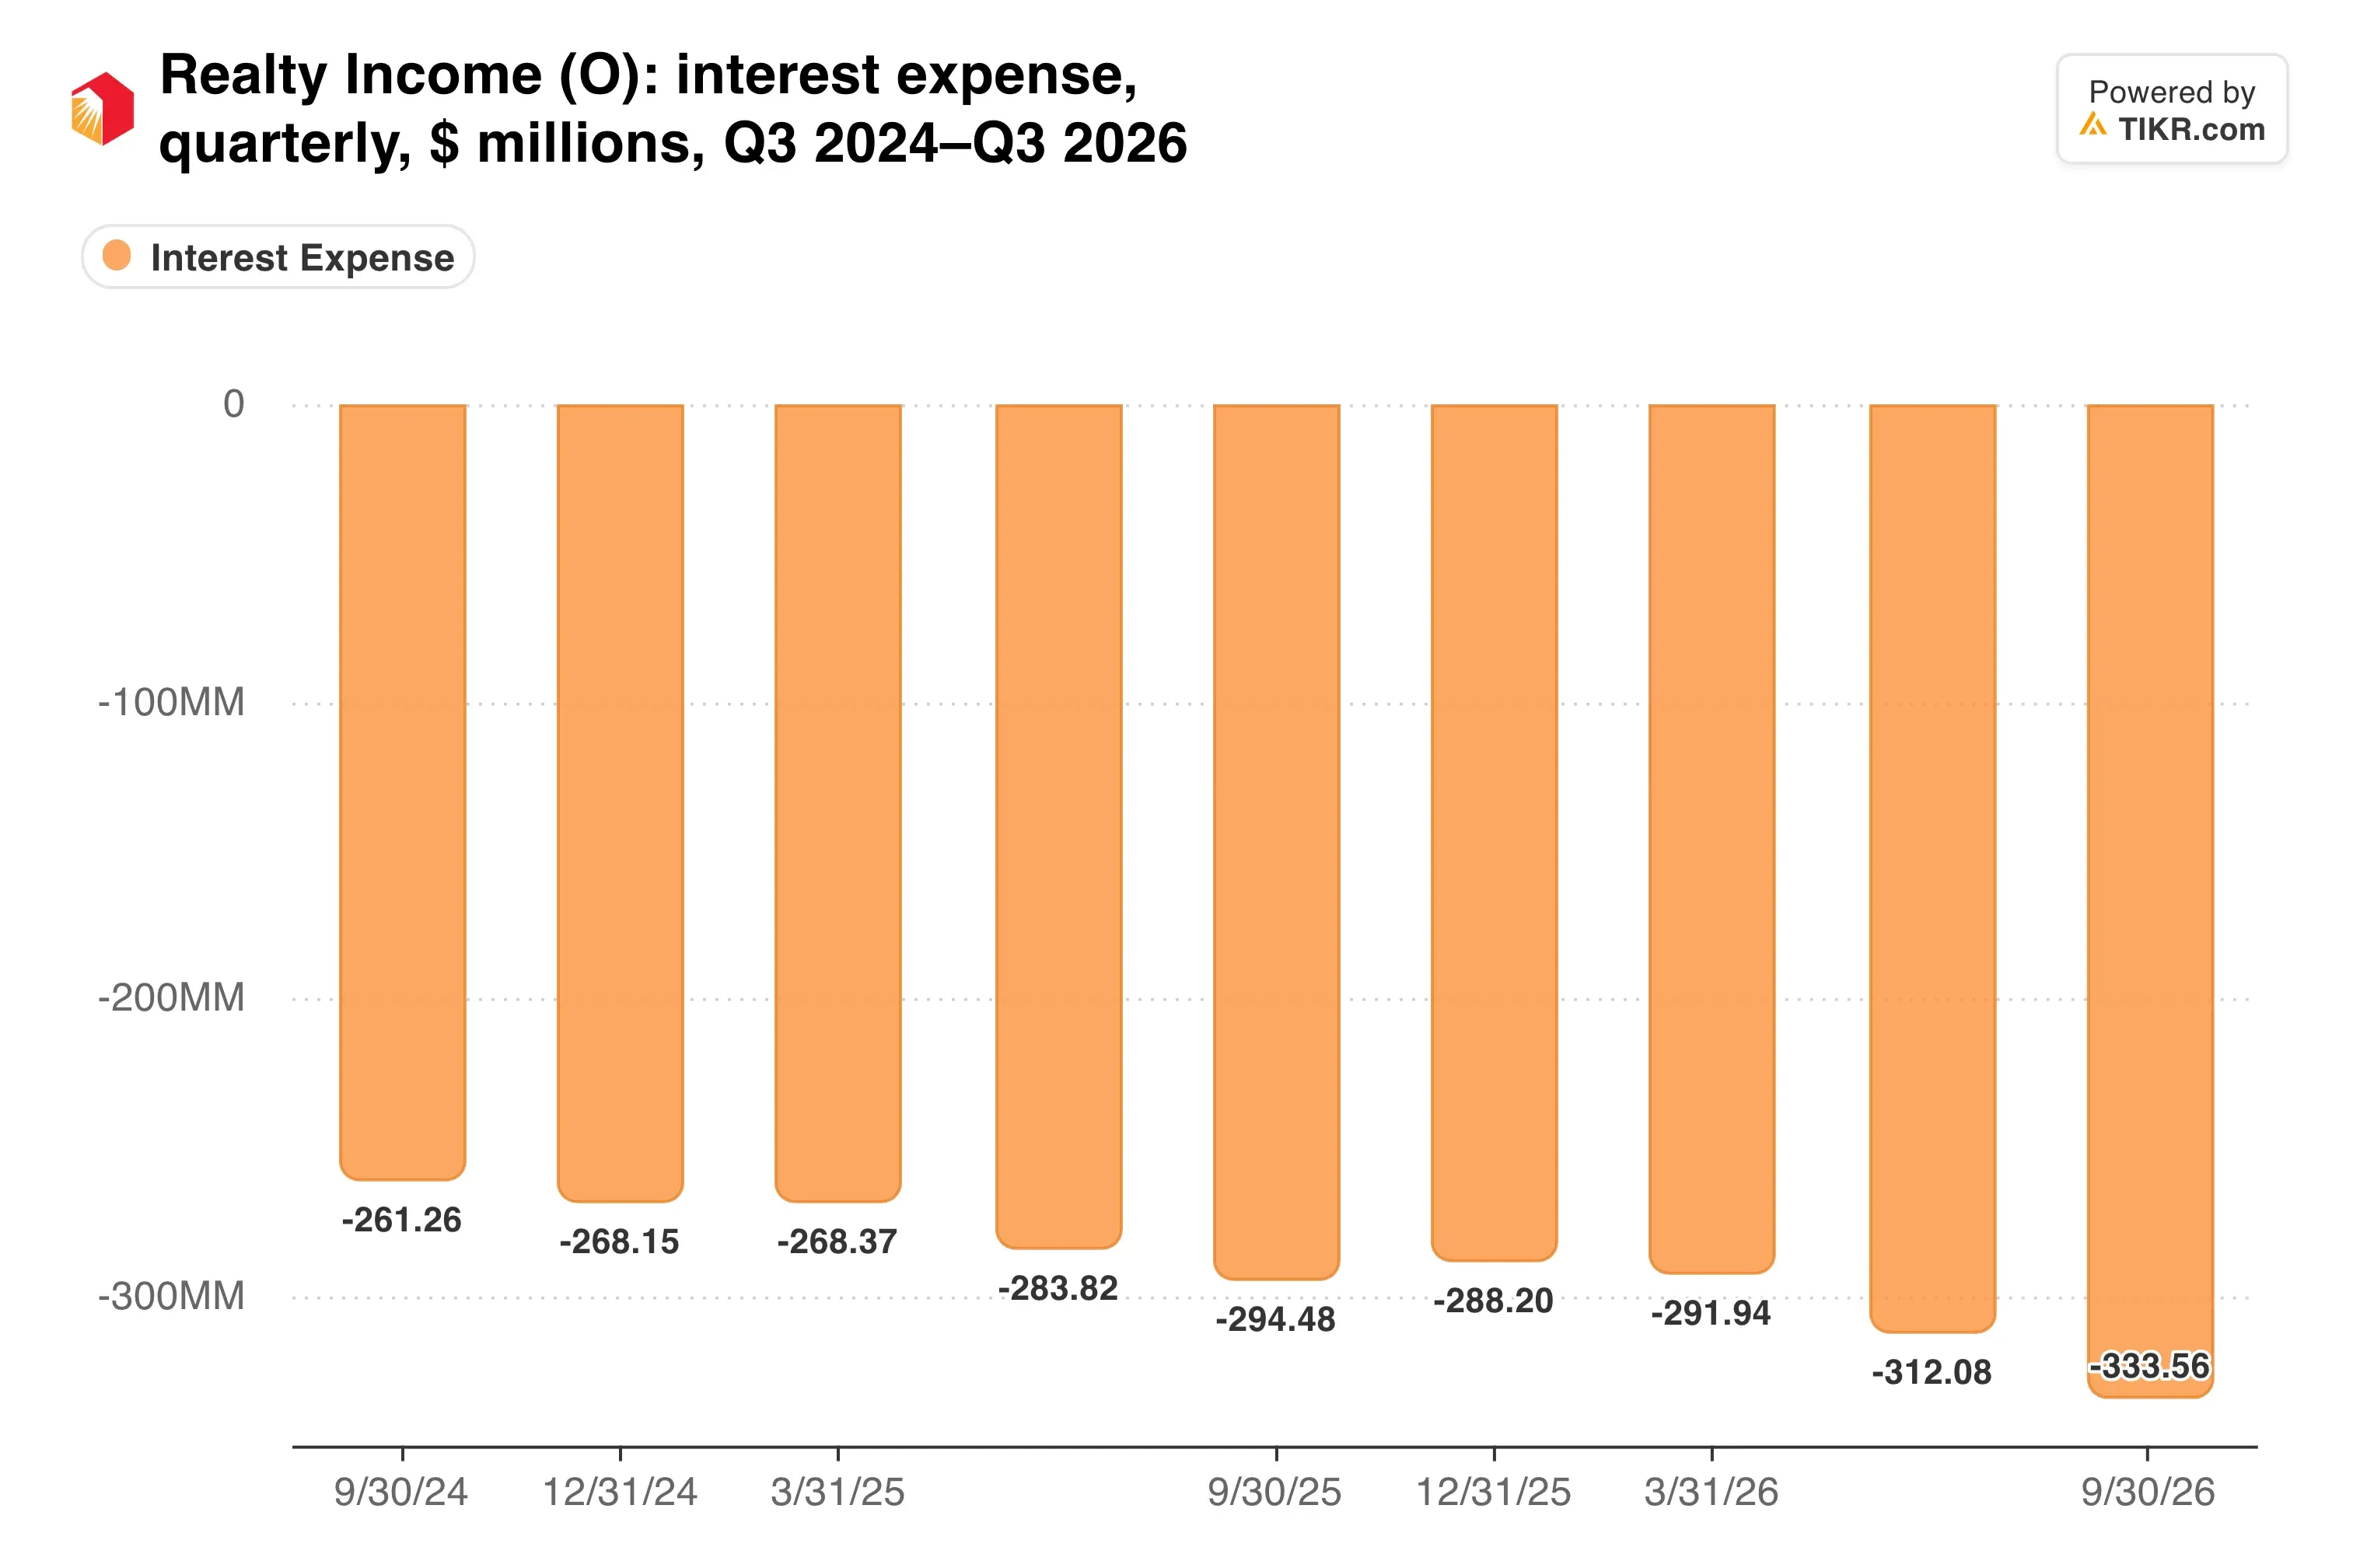
更高的利率首先冲击了损益表。本季度利息支出增长 13.3% 至 3.336 亿美元,而总收入增长 10.3%。
这意味着账单的增长速度超过了它所资助的业务。
信贷风险也在悄然上升。九个月内,贷款信用损失拨备达到 6060 万美元,高于一年前的 3190 万美元。仅第三季度,房地产减值就增加了 1.116 亿美元。
股息覆盖率看起来仍然不错。月度派息占 AFFO 的 72.6%,接近 Agree 的大约 70%。然而,Realty Income 的季度股息同比仅增长 0.7%,而 Agree 的年化派息率增长了 4.3%。
我的看法:当新股和债券成本更高时,放贷和合作是明智之举。不过,一家记录着不断上升的贷款损失的“房东”,比纯粹的“房东”需要更多的谨慎。在支付溢价之前,我需要证据证明其信贷资产组合保持健康。
下一个检查点是预计在 2 月下旬发布的第四季度财报。业绩指引意味着第四季度 AFFO 为每股 1.10 至 1.11 美元,较 1.12 美元略有下降。首次发布的 2027 年展望将显示再融资成本的影响有多大。
那么 Realty Income 的股票实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Realty Income 可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!