核心要点
- 美国银行股价下跌近5%,此前因12亿美元反洗钱罚款导致第三季度每股收益从1.04美元降至0.91美元。
- 调整后每股收益1.08美元,低于1.10美元的普遍预期,因固定收益、货币和大宗商品业务收入下降17%,而摩根大通的固定收益收入仅下滑4%。
- 净利息收入增长8%至164亿美元,管理层预计到2027年将再次实现8%或更高的增长。
- 普通股一级资本比率降至10.9%,因此预计在1月中旬发布的第四季度财报必须显示正运营杠杆回归。
监管机构于10月13日对美国银行 (BAC)处以12亿美元罚款,一天后该行发布了第三季度财报。次日股价下跌近5%。
剔除罚款影响,调整后每股收益1.08美元仍低于1.10美元的普遍预期。债券交易是主要拖累,收入下降17%,而摩根大通 (JPM)的固定收益收入仅下滑4%。
四周后,罚款看起来像是较小的问题。真正的问题是,稳定的贷款增长能否抵消资本变薄和交易业务疲软的影响。
罚款与交易下滑
美国货币监理署、金融犯罪执法网络和财政部制裁办公室宣布了关于该行反洗钱和制裁计划的解决方案。由于这12亿美元的罚款不可税前扣除,它使每股收益减少了整整0.17美元。
本季度其余方面表现好坏参半:
- 净利润从去年同期的83亿美元(每股1.04美元)降至69亿美元(每股0.91美元)。
- 收入增长3%至300亿美元,但投资银行费用下降11%至18亿美元。
- 固定收益、货币和大宗商品业务收入下降17%至26亿美元,尽管股票业务以25亿美元创下第三季度纪录。
首席财务官阿拉斯泰尔·博思威克将固定收益业务下滑归因于利率上升85个基点,这减缓了客户在信贷、抵押贷款和市政债券方面的活动。
以下是罚款在季度利润中的体现…
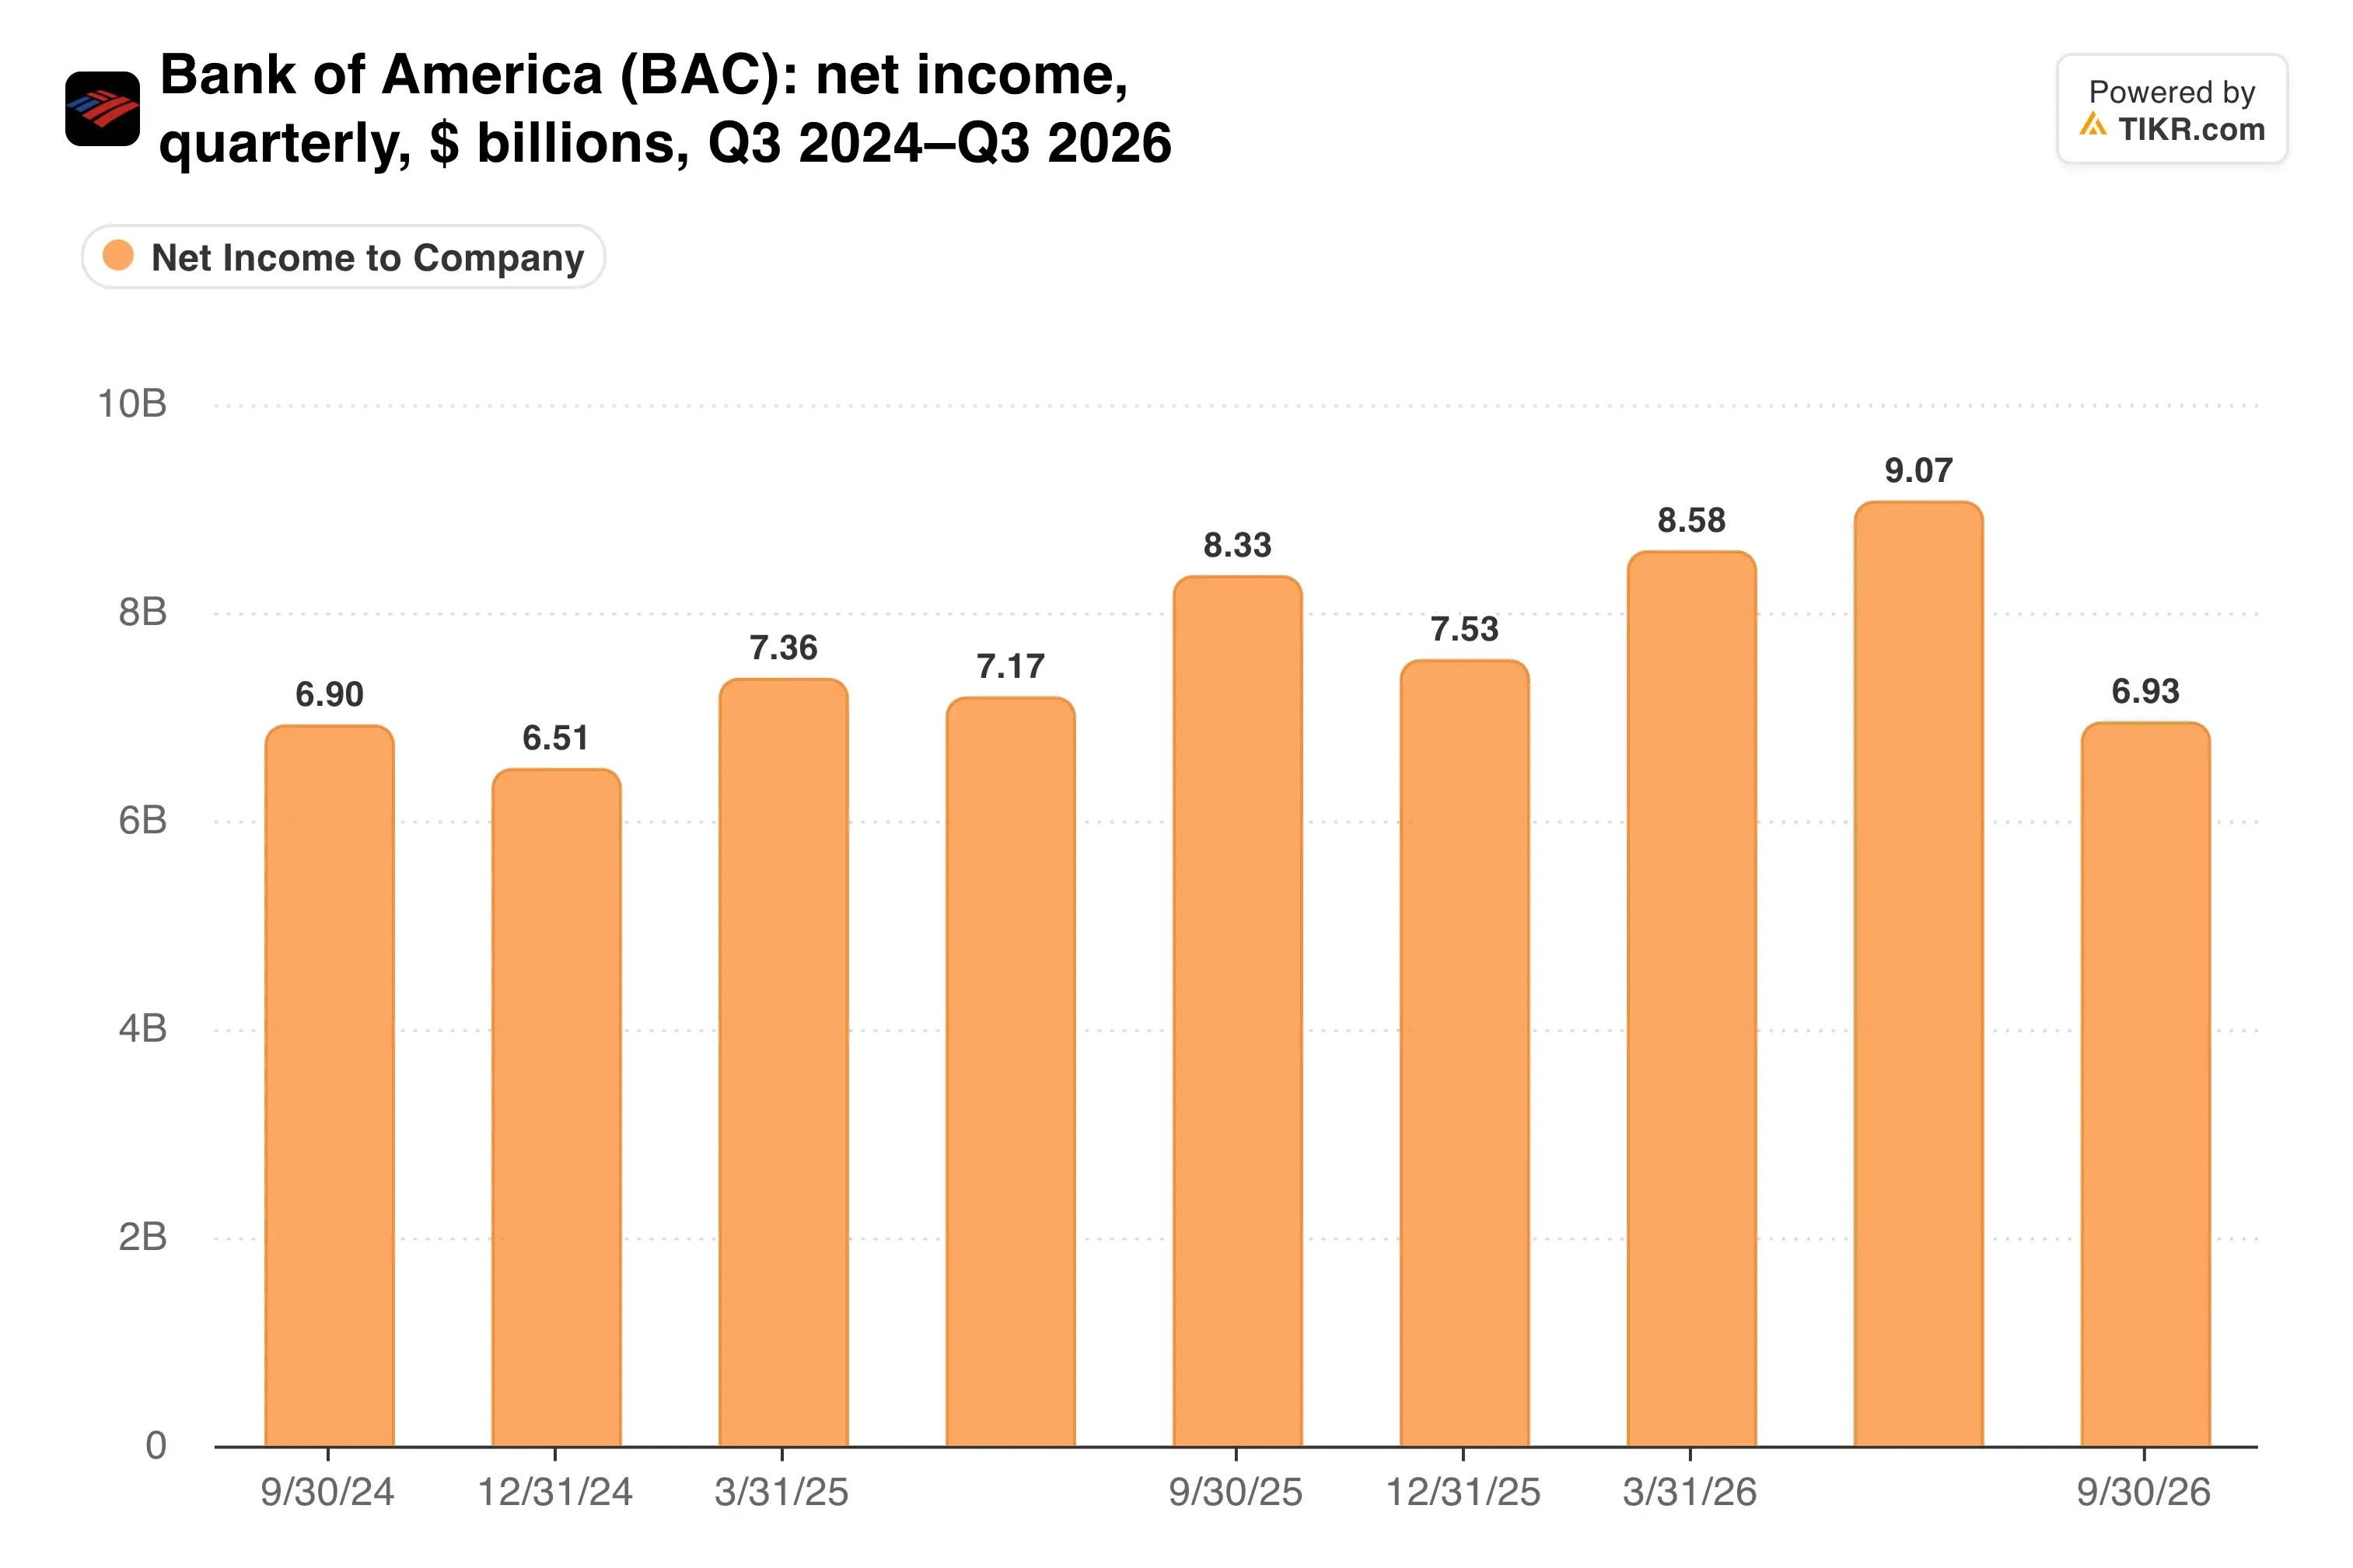
调整后净利润81亿美元,仅略低于去年的83亿美元。
贷款业务维持引擎运转
与此同时,更稳定的业务持续增长。净利息收入增长8%至164亿美元,平均贷款增长6%至1.23万亿美元。这标志着贷款连续第十个季度环比增长。
财富管理业务也有所帮助。该部门收入增长13%至71亿美元,净利润跃升22%至15亿美元。信贷状况也有所改善,信用卡坏账率从3.46%降至3.22%。
那么,在交易业务降温的同时,贷款业务能否支撑总收入?
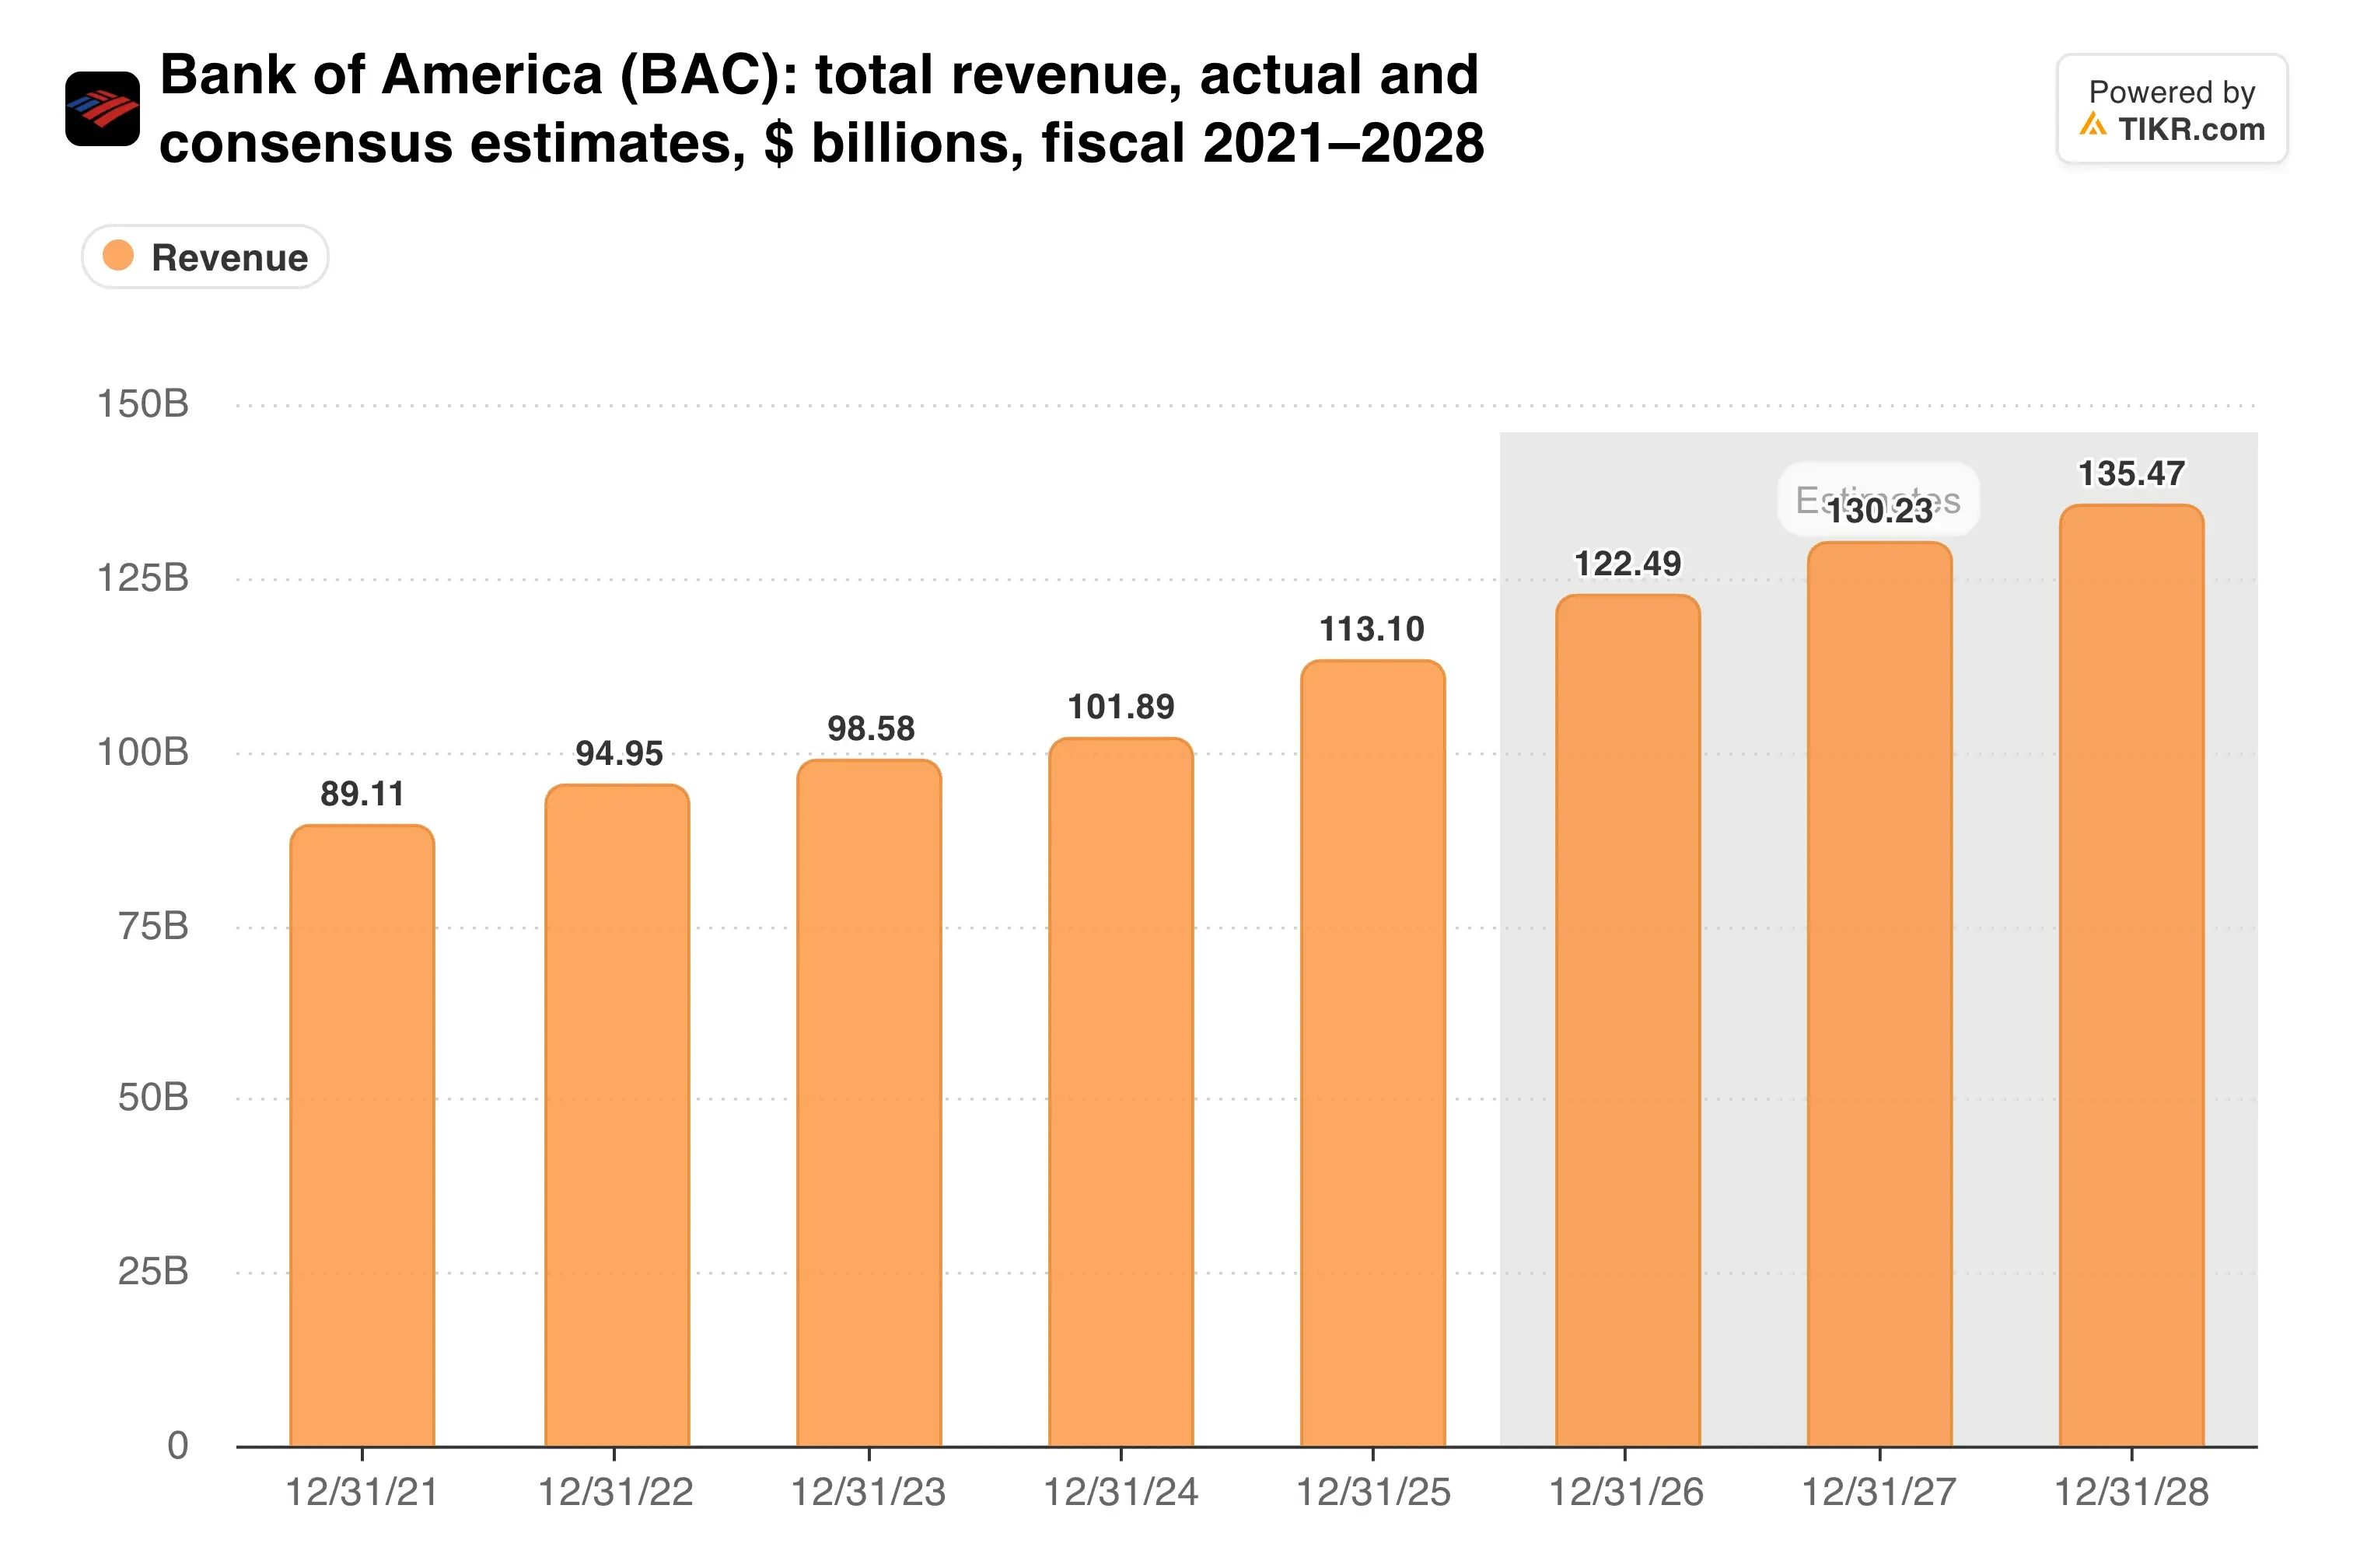
净利息收入现在占总收入的一半以上,因此其前景最为重要。管理层预计今年增长约8%,到2027年增长8%或更多,前提是到2027年6月前加息三次,每次25个基点。
摩根大通的净利息收入总额增长更快,为13%至271亿美元。然而,美国银行的指引已经包含了其市场业务的拖累,首席执行官布莱恩·莫伊尼汉在电话会议上强调了这一点。
同意令也未影响增长。博思威克告诉分析师:“这里没有资产上限。”
TIKR追踪了25位分析师对美国银行的评级。有多少人给出“买入”评级?
在一个地方查看美国银行的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究像这样的股票。查看美国银行的分析师评级
资本是更紧迫的压力
资本是更棘手的问题。普通股一级资本比率从一年前的11.6%降至10.9%,而监管最低要求为10%。
即便如此,该行本季度仍回报了83亿美元,包括60亿美元的股票回购。其股票数量在一年内减少了5%以上。然而,博思威克表示,该行正在等待预计在本季度发布的最终资本规则,然后再确定下一步行动。
费用也增加了压力。调整后费用增长约7%,是3%收入增幅的两倍多。补救成本包含在其中,莫伊尼汉表示“管理层的重点是将其清理干净。”
投资者已经将美国银行与摩根大通的差距计入价格…
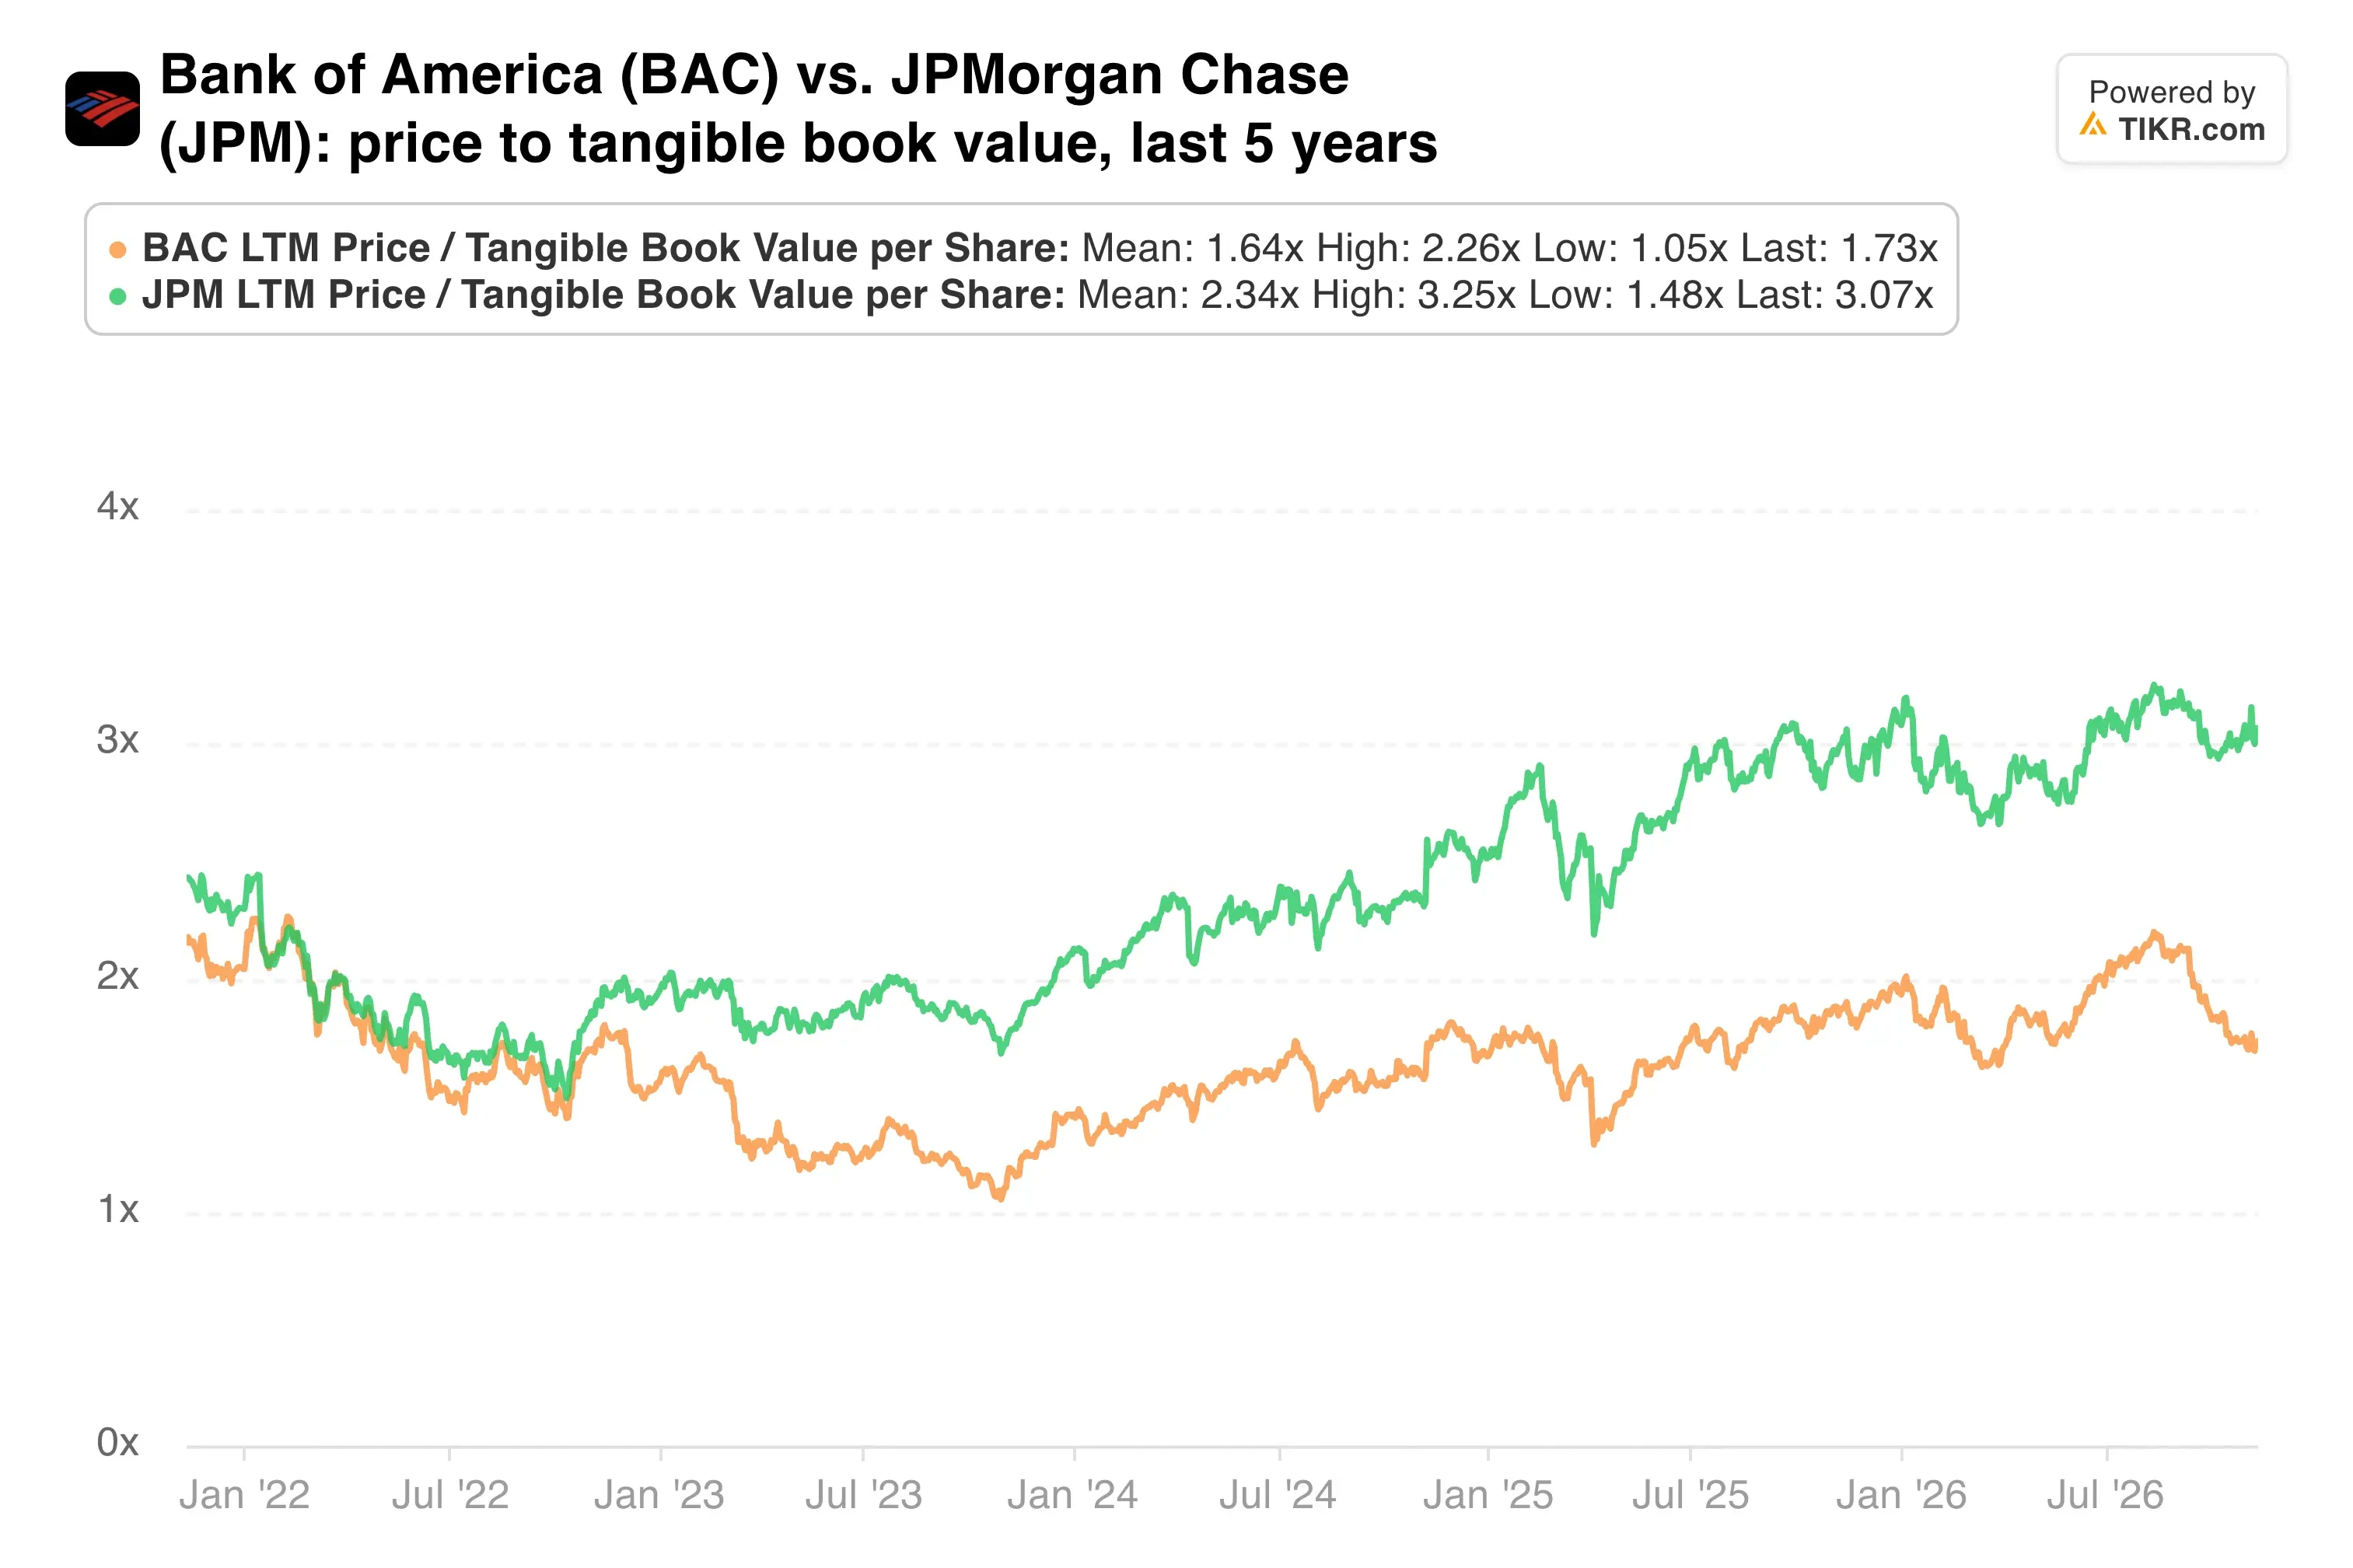
在此期间,美国银行在这一指标上的估值一直低于摩根大通。
我的看法:罚款是一次性支出,贷款和财富管理业务看起来比每股收益标题数字所显示的更健康。不过,在将此次下跌视为买入机会之前,我需要看到费用得到控制的证据。利率上升也是一把双刃剑,因为更高的收益率帮助了净利息收入,但损害了固定收益业务。
预计在1月中旬发布的第四季度财报是下一个考验。它应该显示正运营杠杆是否回归,以及股票回购是否保持在近期水平附近。
那么美国银行股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美国银行可能的价值。从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!