核心要点
- 在Alphabet披露了5.48亿美元持股后,高通周五上涨5.5%,此前因财报后手机芯片销售疲软,股价曾受挫。
- 手机业务收入下降26%至51.4亿美元,而汽车业务收入飙升89%,创下19.9亿美元的纪录。
- 首席执行官克里斯蒂亚诺·阿蒙预计,到2027日历年,全球手机出货量将持平或下降,增长重任将落在数据中心和汽车业务上。
- 下一项考验是2月3日的财报,其营收指引为104亿至112亿美元。
高通 (QCOM) 周五获得了一位新的数据中心合作伙伴的信任票。
Alphabet (GOOGL) 披露了对这家芯片制造商的5.48亿美元持股,股价随之上涨5.5%至165美元。几天前,高通刚刚宣布与亚马逊 (AMZN) 就AI数据中心达成多代产品合作。
此次反弹之前经历了一周的艰难时期。高通在11月4日发布财报后股价大跌,疲软的智能手机芯片销售盖过了数据中心业务的增长势头,而11月5日芯片板块的广泛抛售更是雪上加霜。
即便在周五上涨之后,该股在过去六个月仍下跌了13%,较其260美元的52周高点下跌了36%。
手机业务下滑,汽车业务起飞
该季度业绩呈现两极分化。
- 非GAAP每股收益为2.17美元,略高于2.16美元的预期,但较3.00美元下降了28%。
- 手机业务收入下降26%至51.4亿美元。
- 汽车业务收入增长89%,创下19.9亿美元的纪录,这是其首次季度收入接近20亿美元。
GAAP收入下降8%至103.2亿美元。重组费用(主要为遣散费)将GAAP每股收益拉低至1.17美元。
总收入显示手机业务仍占主导地位……
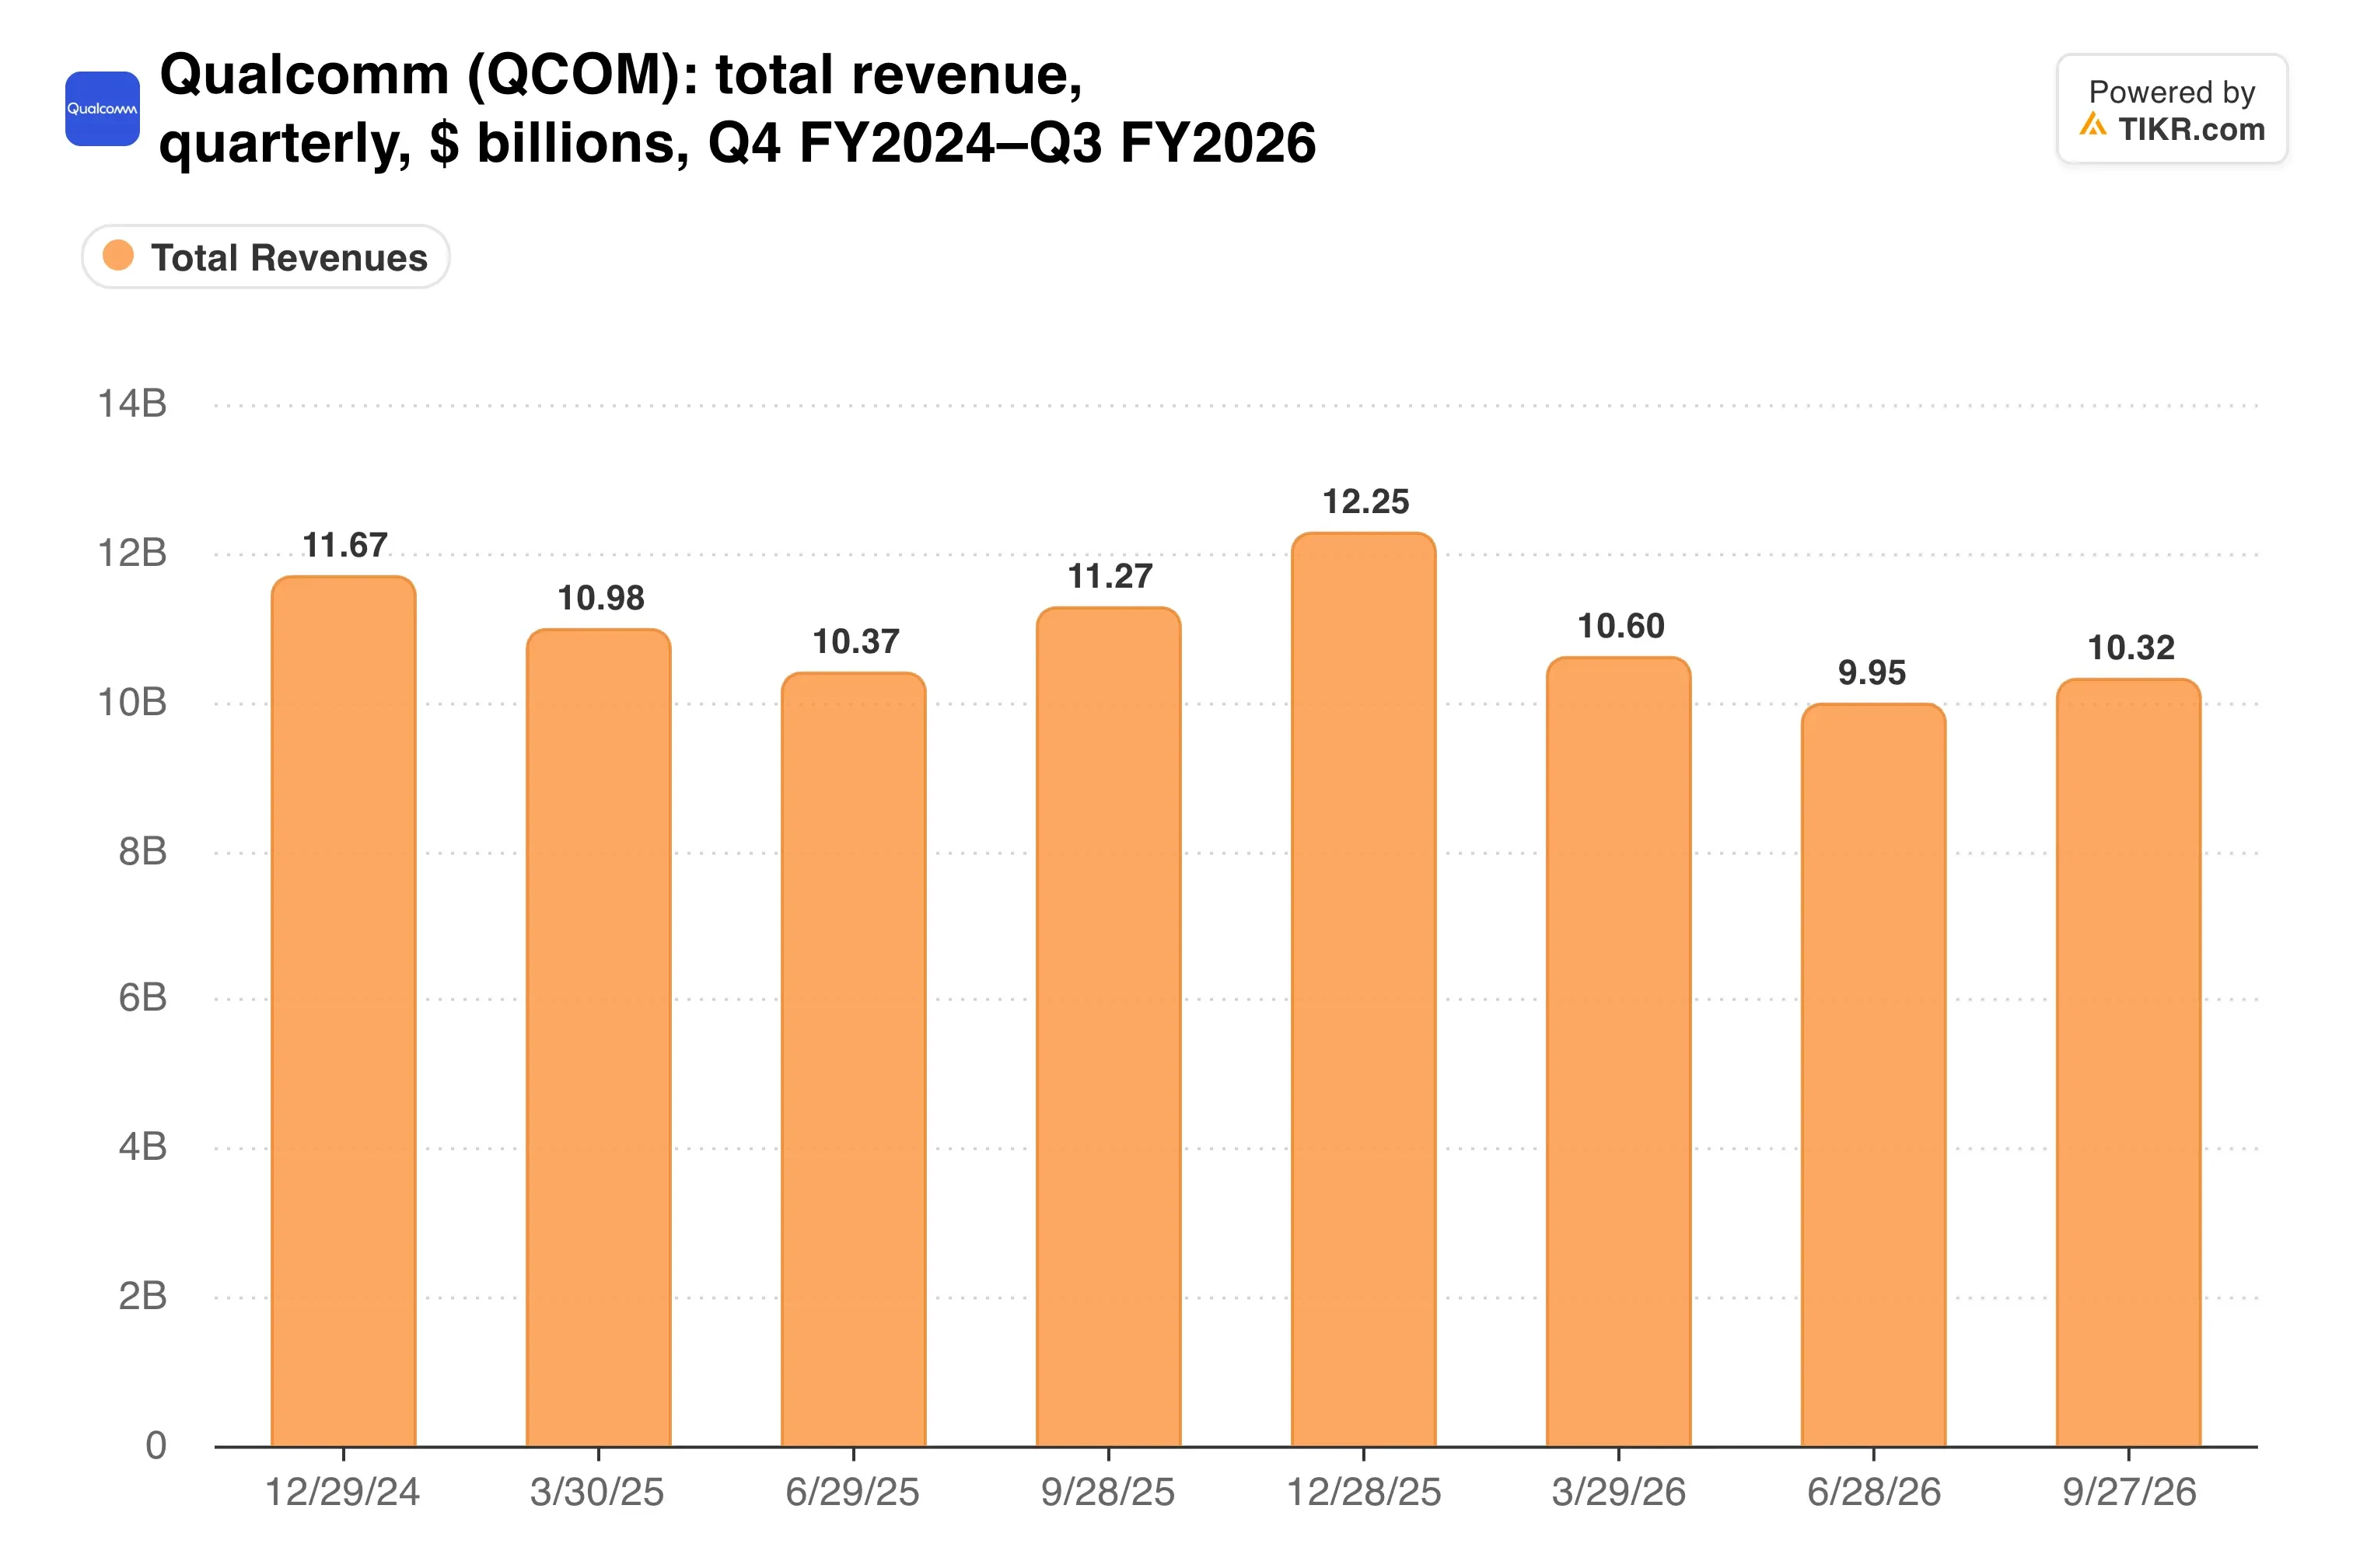
收入现已连续多个季度同比下降,因此汽车和数据中心业务需要填补一个巨大的缺口。
押注非手机业务增长
阿蒙表示,转折点现在开始。“2027财年标志着我们非手机业务收入拐点的开始,包括数据中心业务的加速增长,”他在财报新闻稿中表示。
管理层预计,非手机业务收入在2027财年将增长超过60%,并重申了该年度50亿美元的数据中心收入目标。高通还续签了与苹果、华为和传音的长期许可协议,这稳定了特许权使用费收入。
Alphabet的持股更多是一种信号,而非财务事件。5.48亿美元仅占高通1770亿美元市值的约0.3%。
手机业务将继续承压。阿蒙在电话会议上表示,该计划假设全球手机出货量在2027日历年将持平或下降。
共识增长预期能承受这一点吗?
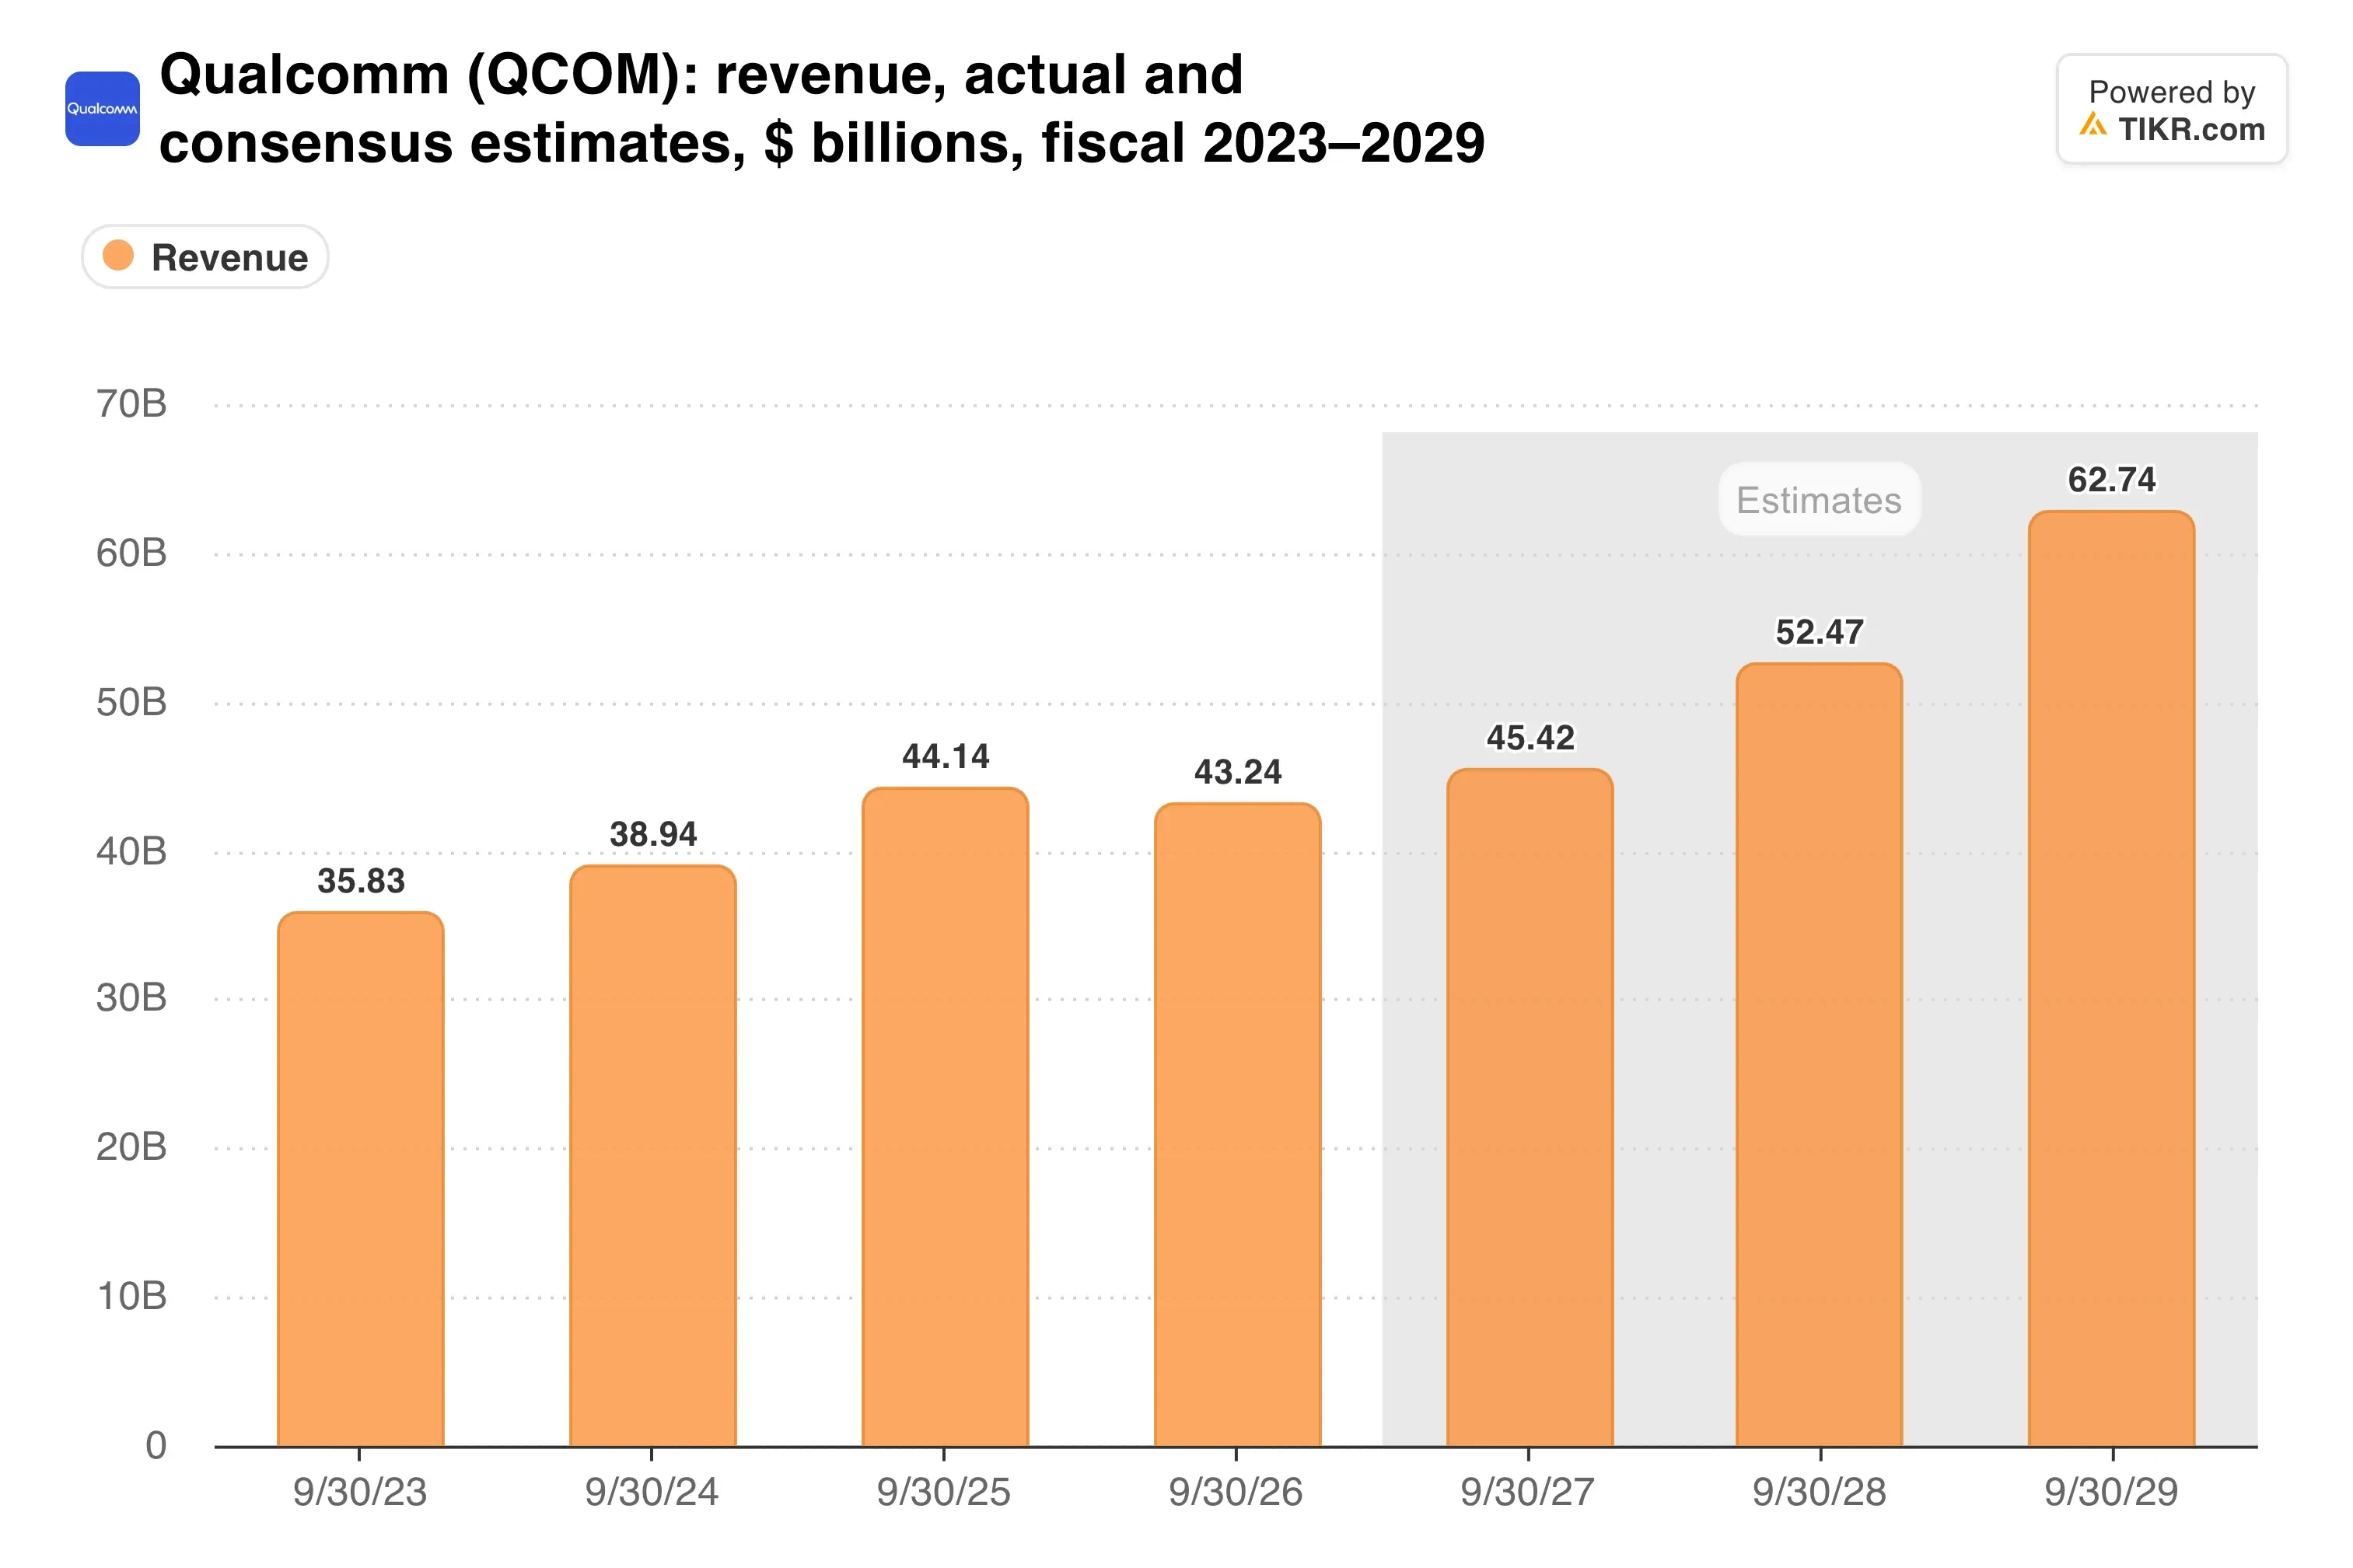
分析师预计未来两年收入年增长率约为10%。这一预测在很大程度上依赖于数据中心业务能按时加速增长。
TIKR追踪了37位分析师对高通的评级。有多少人给出“买入”评级?
在一个地方查看高通的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究像这样的股票。查看高通的分析师评级
估值便宜,但利润率是隐忧
高通以16.7倍远期市盈率交易,股息收益率为2.3%。华尔街186美元的平均目标价意味着12%的上涨空间。
利润率是隐忧。定制数据中心芯片的利润率通常低于高端手机芯片,而高通已指出晶圆、封装和内存成本全面上升。
第一季度的业绩指引显示了这种挤压。104亿至112亿美元的收入中值高于预期,但2.15至2.35美元的非GAAP每股收益指引则略低于预期。
以下是当前的盈利能力状况。
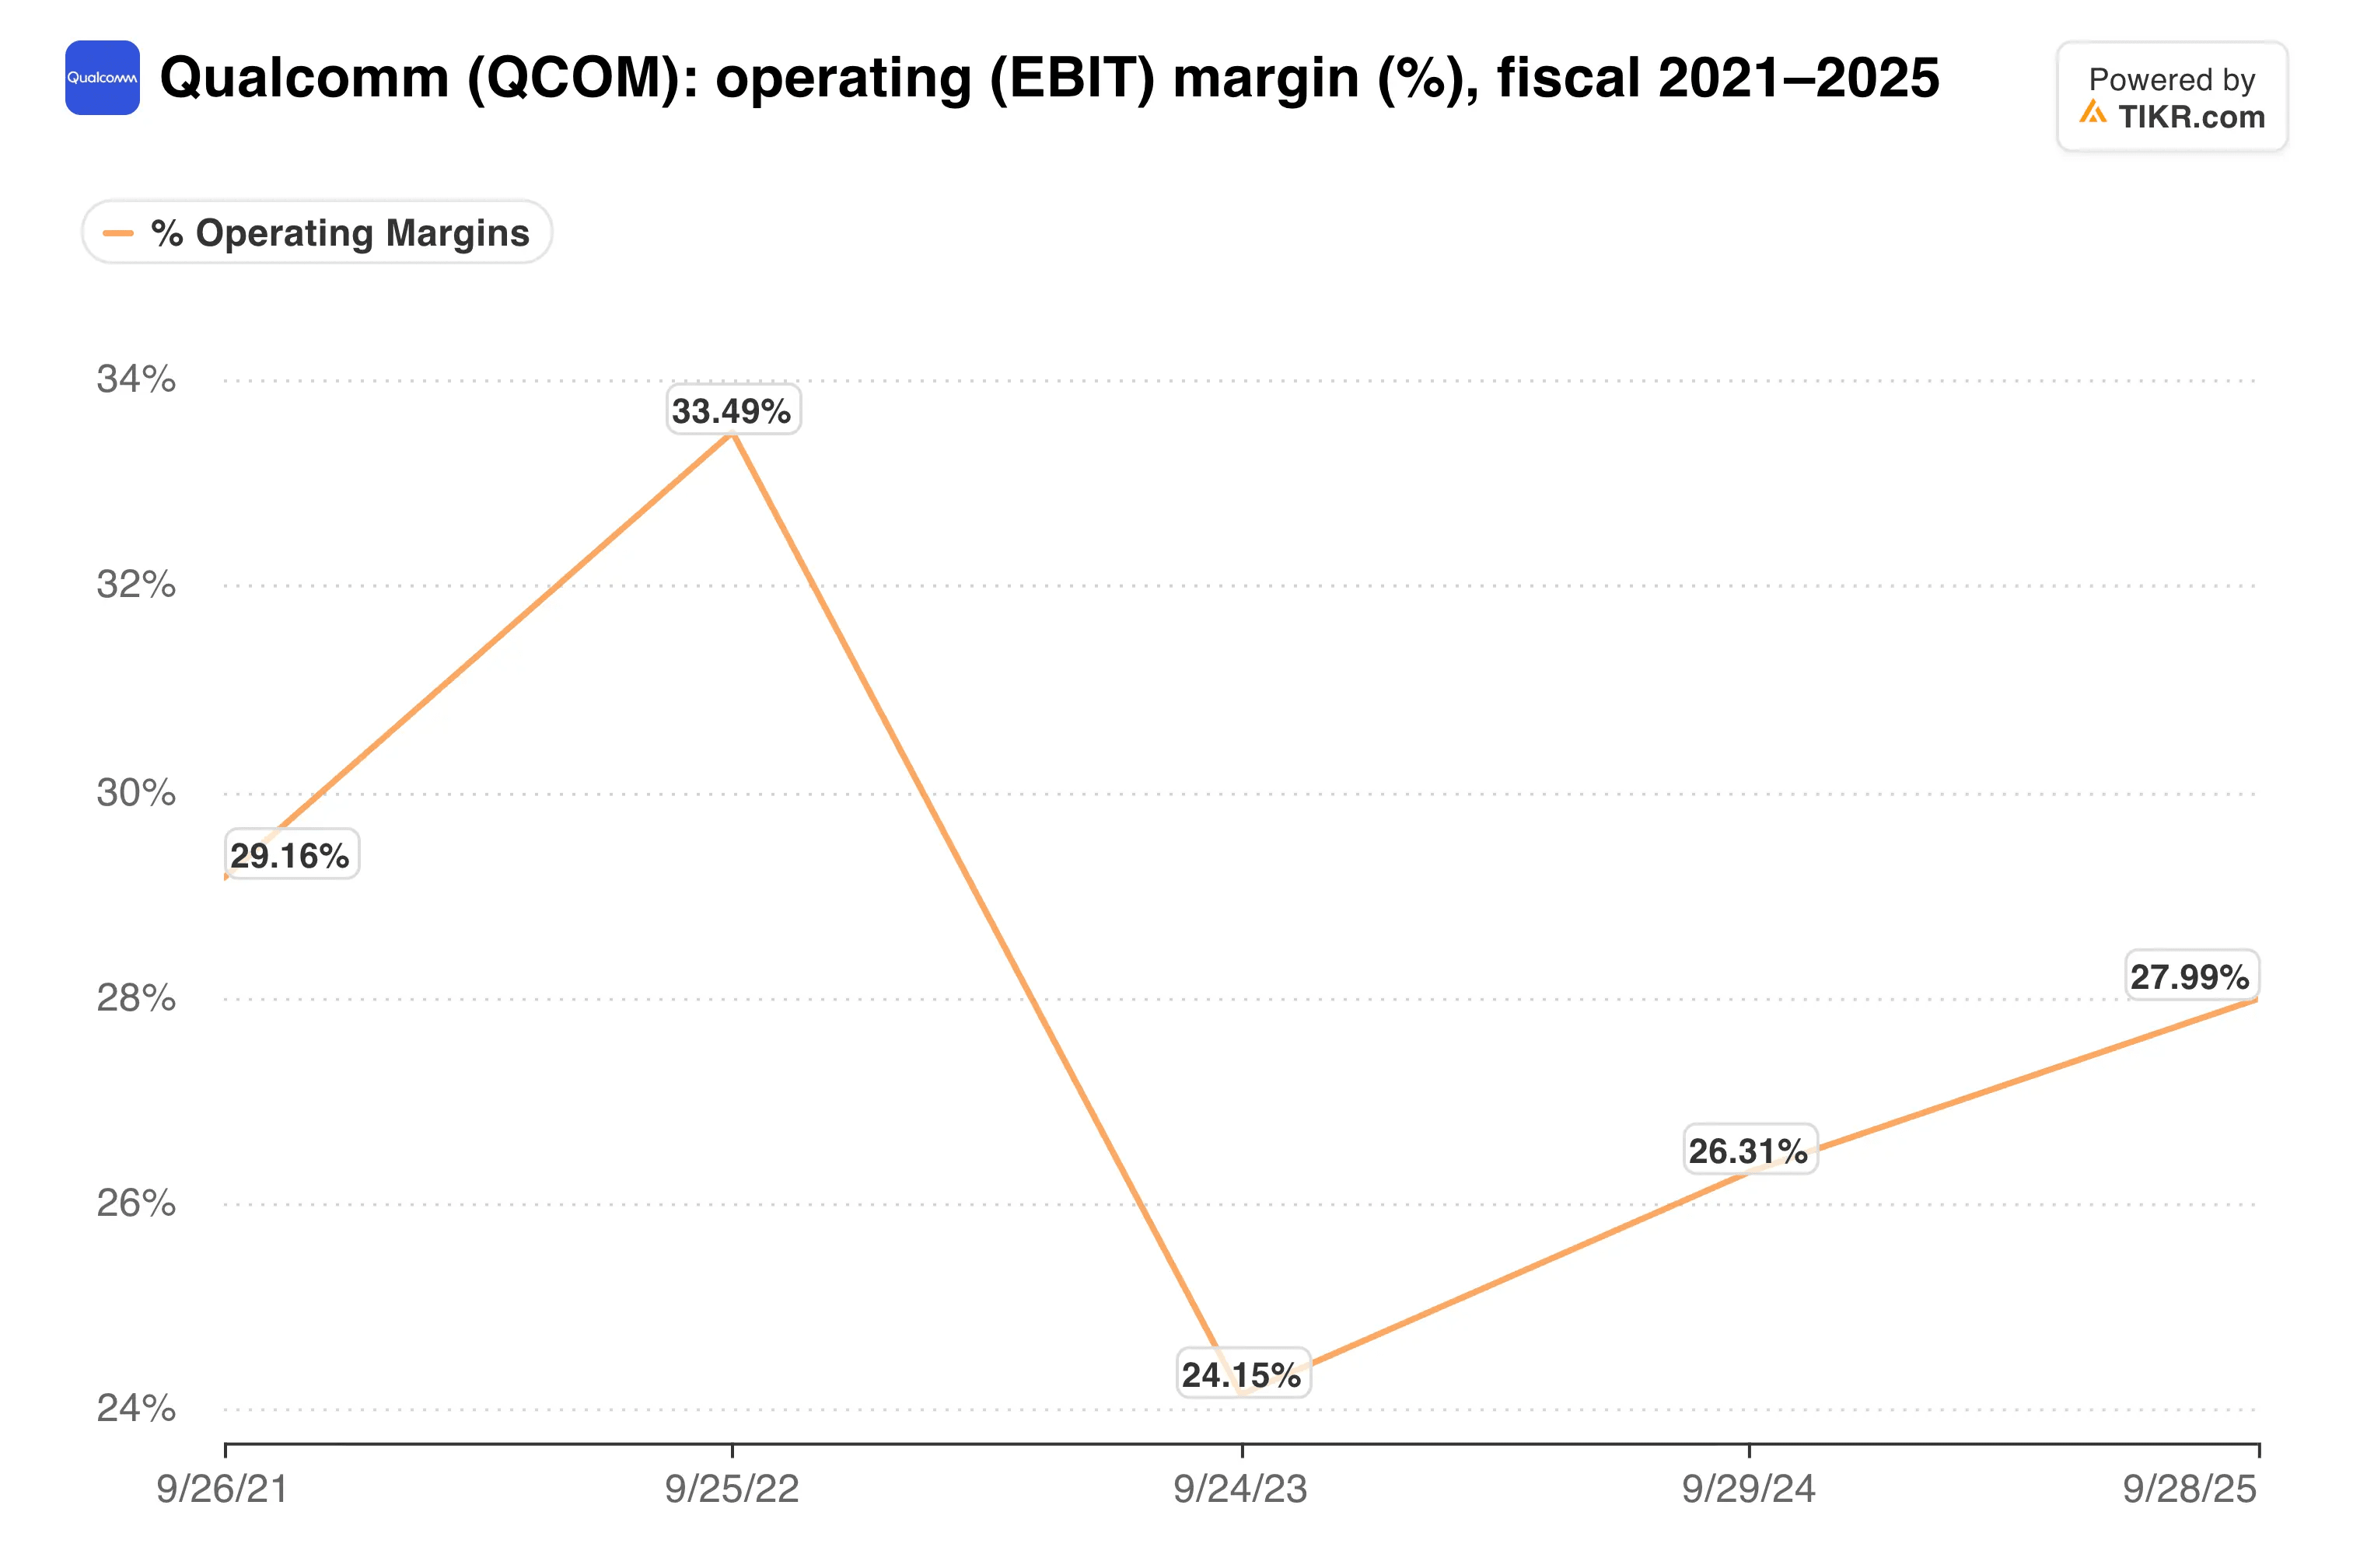
滚动EBIT利润率为20.8%,定制芯片占比增加可能会进一步压低利润率。
我的看法:低于17倍的远期市盈率将高通定价为一家萎缩的手机供应商,而89%的汽车业务增长以及与两家超大规模企业的合作则指向了更好的前景。然而,定制芯片业务的加速增长可能会在提升每股收益之前稀释利润率。我会分阶段买入。
2月3日的财报是检查点。它将显示数据中心收入是否开始规模化增长,以及每股收益指引是否能抵御内存成本的压力。
那么高通股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到高通可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!