核心要点
- Alphabet第三季度的自由现金流为负91亿美元,这是其连续第二个季度出现负值,且管理层仍预计2027年的资本支出将大幅增加。
- 希望Alphabet能开始像微软那样有纪律地花钱的投资者很可能会失望:Alphabet的联合创始人、其业绩指引以及云业务的需求都指向更多的支出。
- 分析师目前预计Alphabet的自由现金流将在2027年降至负418亿美元,然后在2028年转为小幅正值。
- 下一个考验是Alphabet的2027年资本支出数据,该数据将在2月初的第四季度财报电话会议上公布。
Alphabet (GOOG) 刚刚连续第二个季度消耗现金,笼罩在该股头上的问题是,它是否会开始更像 Microsoft (MSFT) 那样花钱。
周一,Carson Group的Ryan Detrick在 X上的一篇帖子中给出了某种答案,他引用了谷歌联合创始人拉里·佩奇的话:“我宁愿破产,也不愿输掉这场竞赛。”
这句话并不新鲜。Atreides Management的Gavin Baker在2024年8月的一期 《Invest Like the Best》 节目中转述了这句话,称佩奇“显然在谷歌内部说过很多次,‘我宁愿破产,也不愿输掉这场竞赛。’”
所以,这是两年前的一句二手引述。而Alphabet在这两年里的所作所为,都表明佩奇是认真的。
2027年现金窟窿加深
Alphabet的自由现金流 在第三季度为负91亿美元,此前第二季度为负59亿美元,其资本支出达到了514亿美元。
管理层没有退缩。他们重申了2026年1950亿至2050亿美元的资本支出指引,首席财务官Anat Ashkenazi在第三季度财报电话会议上表示,她仍然预计2027年的资本支出将大幅增加。具体数字将在第四季度财报电话会议上公布。
在财报发布前,Evercore ISI的Mark Mahaney在 《Bloomberg Tech》 上表示,“市场预计谷歌明年的自由现金流约为负300亿。”TIKR的共识预期则显示一个更深的窟窿:今年自由现金流为负180亿美元,2027年为负418亿美元,然后在2028年转为正值:
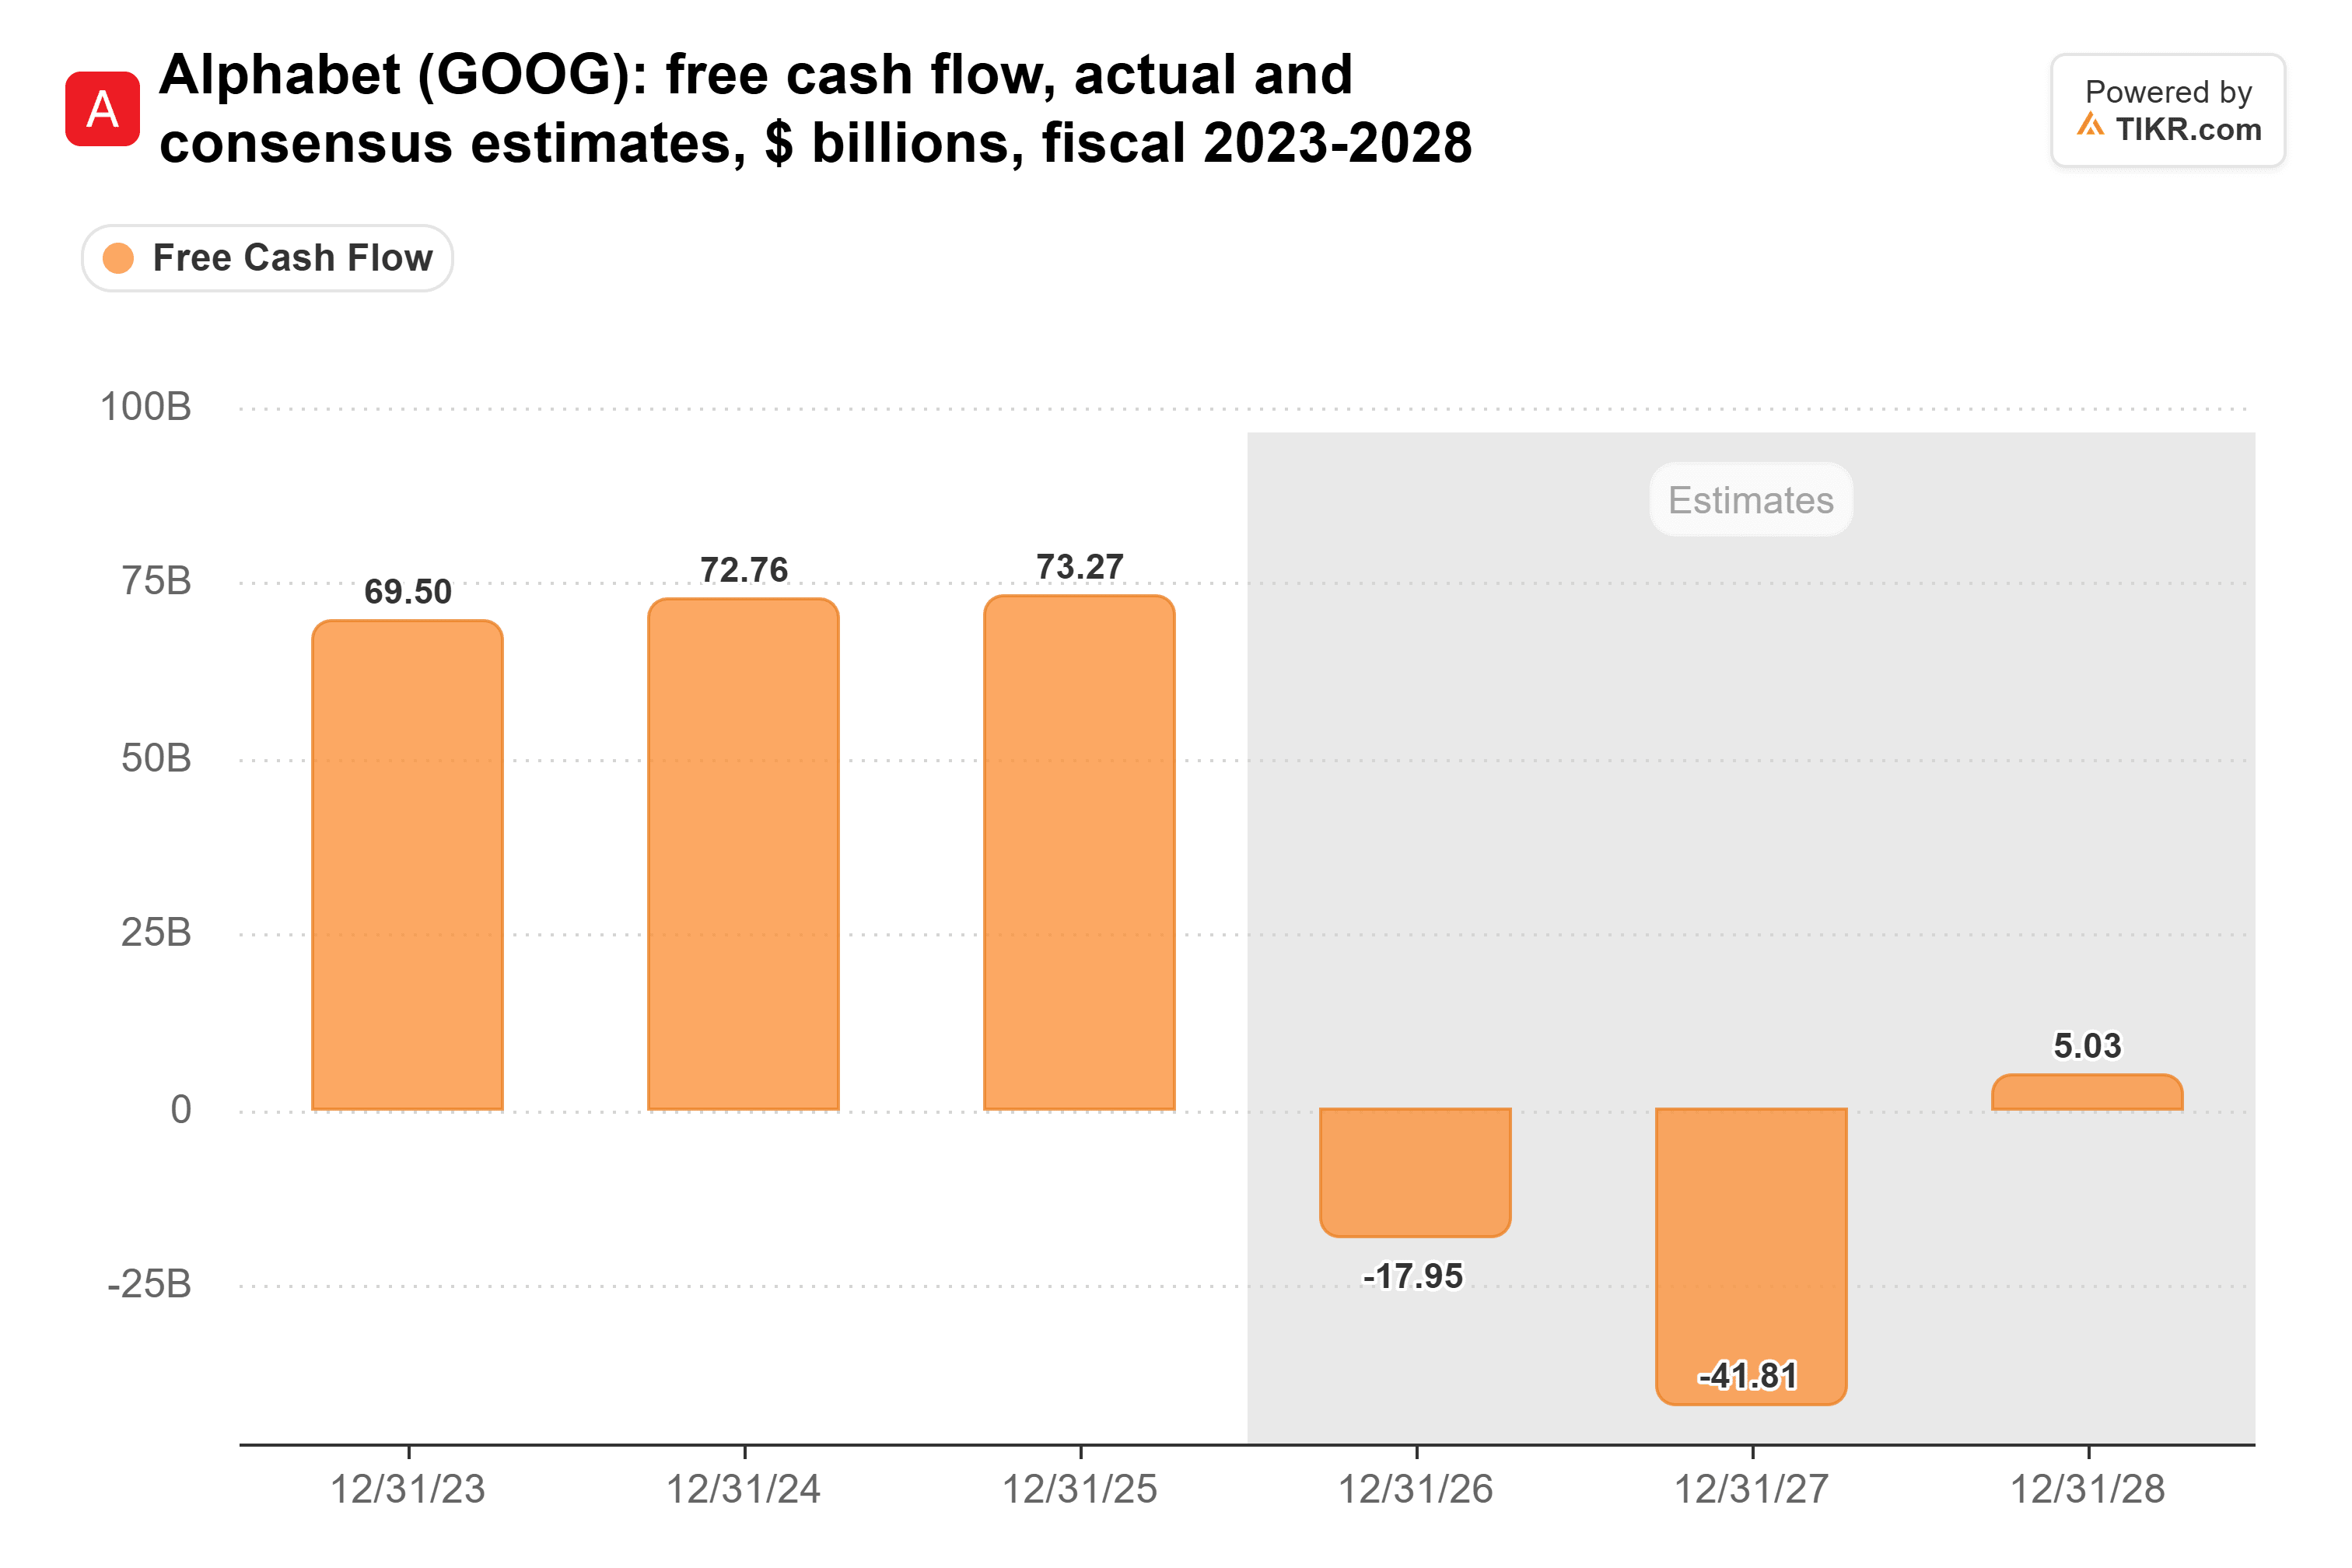
即使是2028年50亿美元的预期,也只是Alphabet在2025年产生的733亿美元自由现金流的一小部分。
TIKR追踪57位分析师对微软的看法。有多少人说“买入”?
在一个地方查看华尔街对微软的买入、持有和卖出评级的完整细分,以及营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。 查看微软的分析师评级
从每年250亿美元到2000亿美元
Alphabet的资本支出在2024年(即Baker转述佩奇那句话的那一年)增长了63%,达到525亿美元。随后在2025年又增长了74%,达到915亿美元:
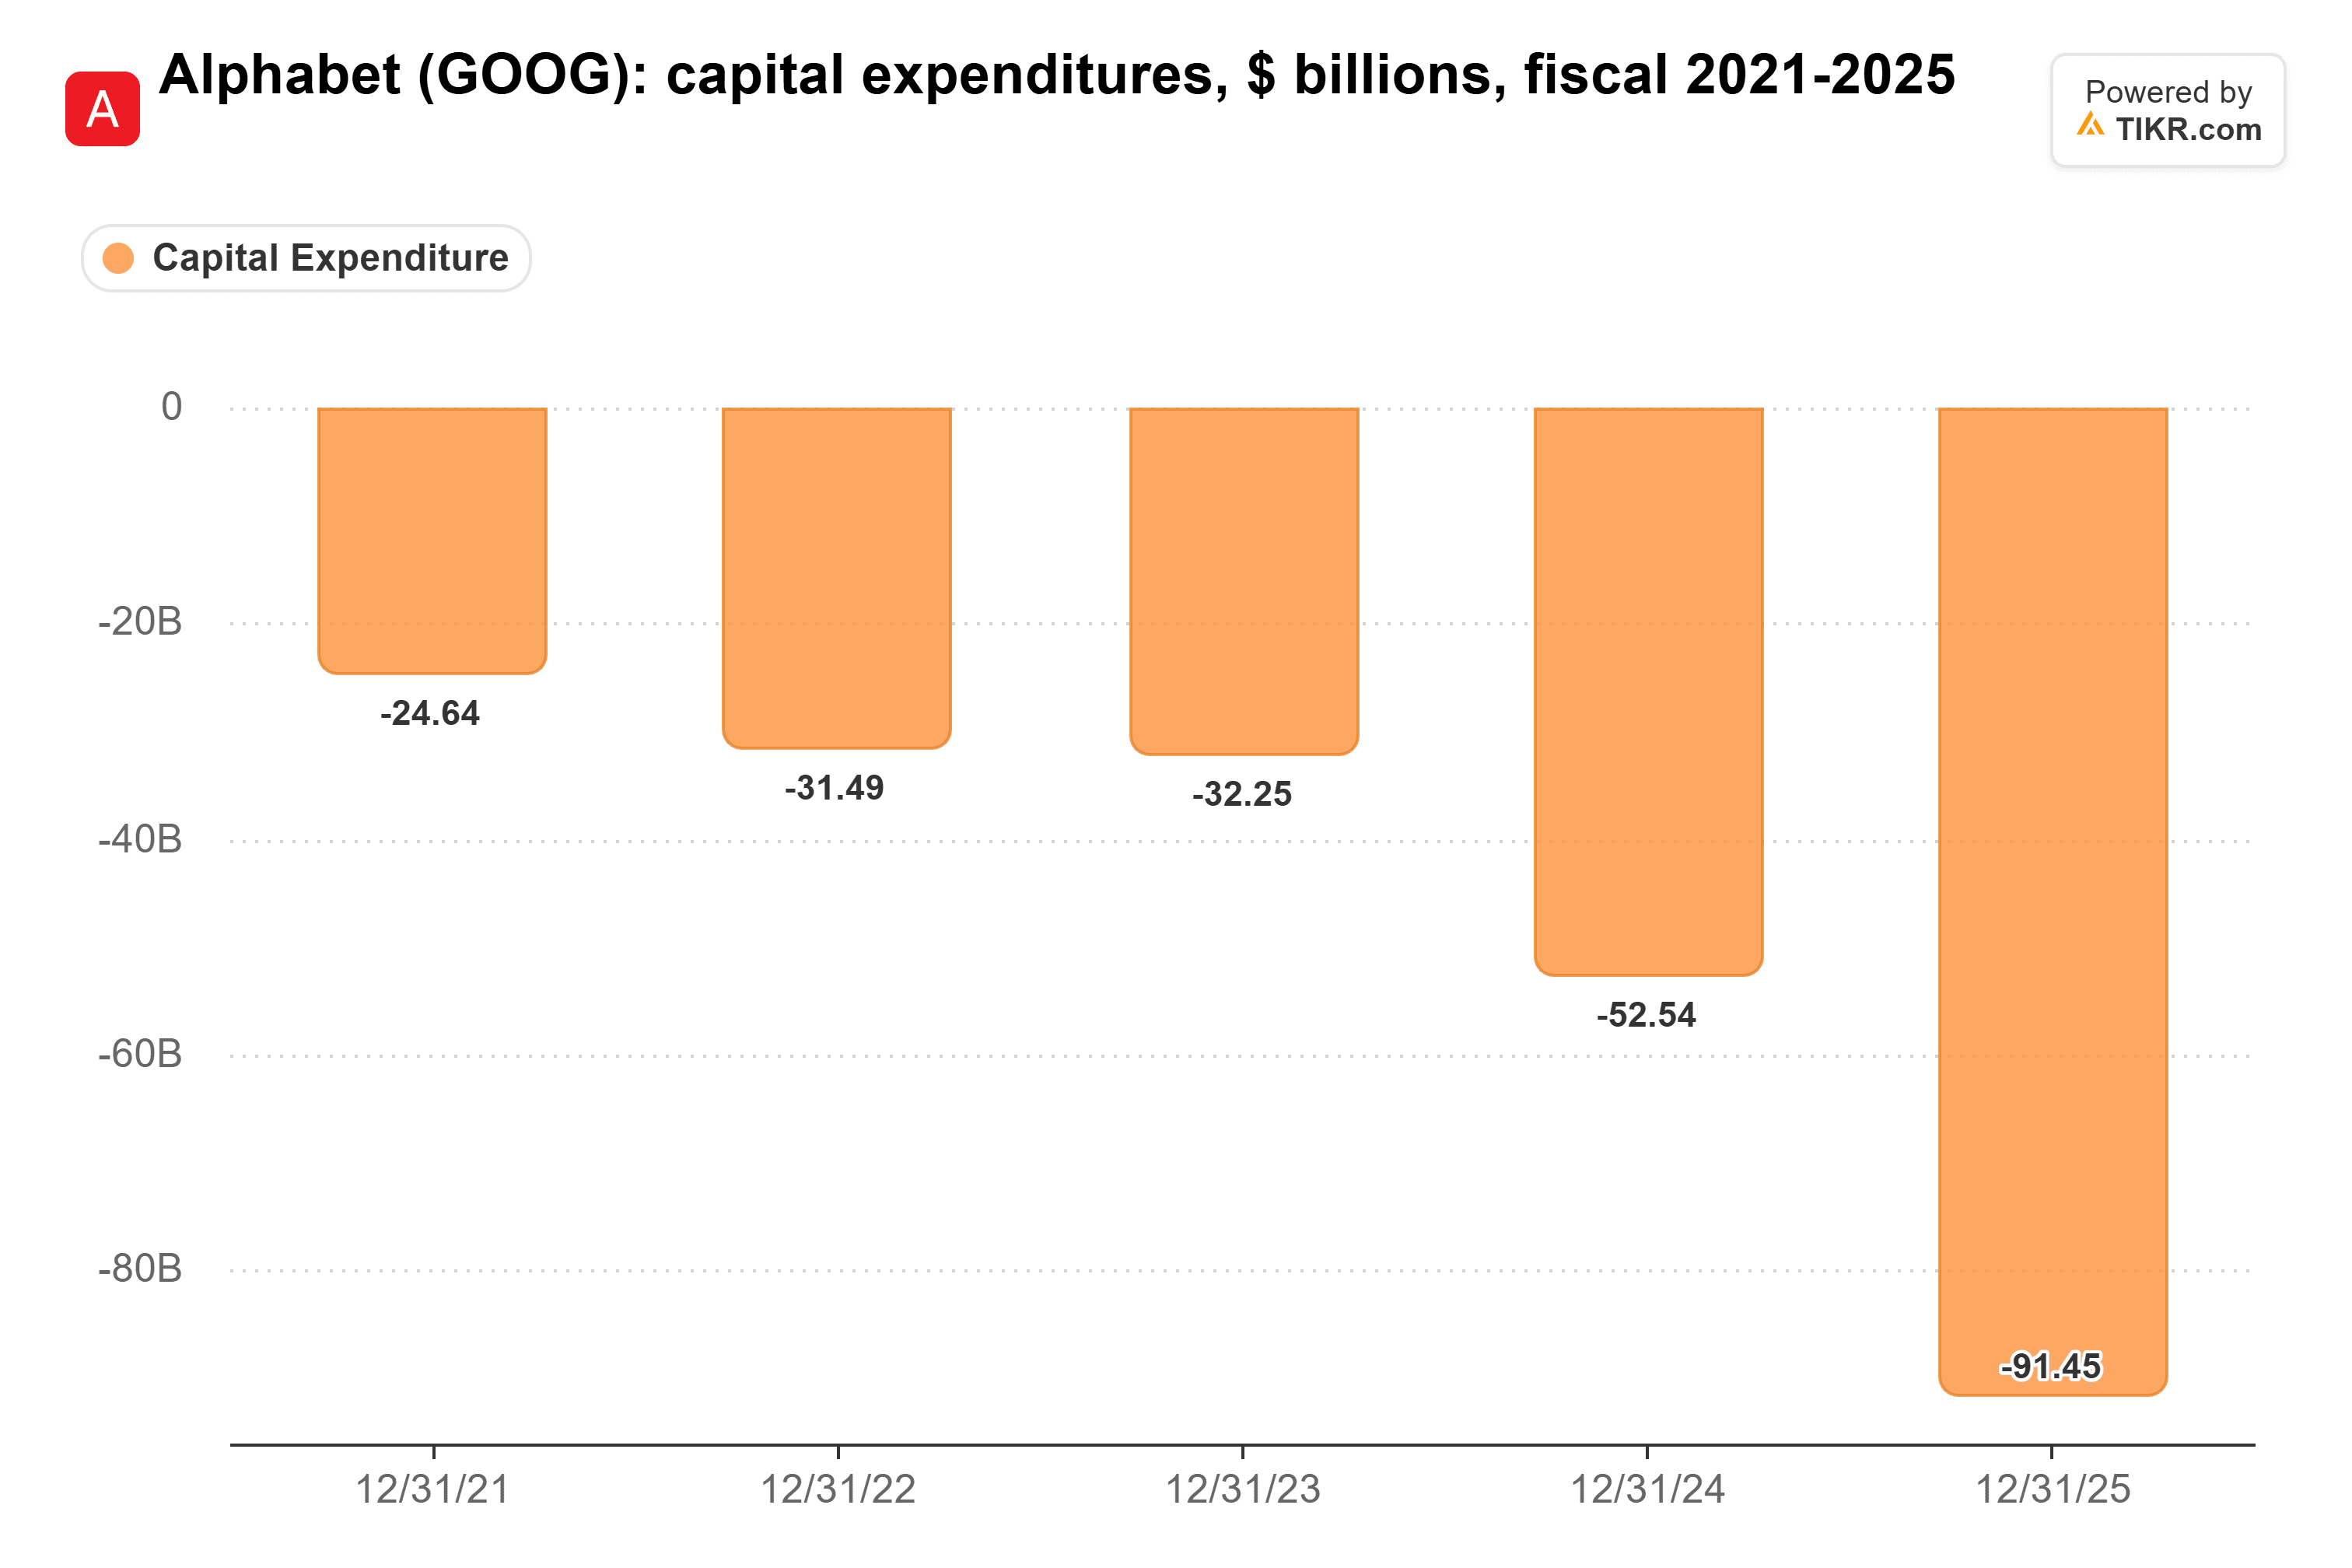
今年的指引将使这个数字再翻一倍多,分析师预计2027年将达到3080亿美元,约为他们预期当年营收的一半。
Alphabet正在通过借款和出售股票来支付这笔费用。6月,它启动了一项股权融资,其中包括来自伯克希尔·哈撒韦公司的100亿美元,以及一项400亿美元的长期股票出售计划。在第三季度,它通过该计划出售了124亿美元的股票,发行了287亿美元的票据,并且没有进行任何回购。正如纽约大学的Scott Galloway在 《Prof G Markets》 上所说,“微软是用手头现金进行翻新,而Alphabet似乎是在为同样的翻新申请二次抵押贷款。”
缩减开支意味着拒绝客户
需求是存在的。谷歌云第三季度营收增长103%,达到307亿美元,其已签署合同积压达到5610亿美元。其营业利润率上升至36.2%,高于一年前的23.7%。
事实上,Alphabet的算力如此短缺,以至于在季度末开始租用第三方计算资源,并计划在第四季度租用更多。Ashkenazi警告称,这将在短期内对云业务的利润率造成压力。这是Alphabet选择支付的成本,而不是拒绝客户。
此外:Alphabet需要AI建设对搜索业务也有效。搜索及其他收入在第三季度增长了12%,低于第二季度的17%。首席商务官Philipp Schindler将部分增速放缓归因于AI模式下的货币化程度较低。搜索正在转变为AI答案,Alphabet必须在那里获胜,才能保住其最大的利润引擎。
不要期待缩减开支
在我看来,任何期待Alphabet像微软那样花钱的人,都将等待很长时间。我预计2027年的资本支出数字会很大,现金窟窿在云业务的积压订单开始回补之前会变得更深。
分析师仍预计其标准化每股收益将从2027年的15.14美元上升至2028年的18.26美元。因此,股东们被要求忽略现金流量表上一年的赤字,着眼于另一边的盈利。
当然,云业务可能比分析师预期的更快地将积压订单转化为收入,届时窟窿也会随之缩小。
那么Alphabet股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Alphabet可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!