


核心要点
- 英伟达股价周二下跌5.5%,此前董事会聘请Wachtell, Lipton, Rosen & Katz律师事务所调查黄仁勋与一名据称与中国情报机构有关联的Megaspeed高管的婚外情。
- 第二季度营收增长106%至962亿美元,黄仁勋在8月表示"算力即收入"。
- Dan Ives称,投资者讨论认为黄仁勋被罢免的"概率约为15%",而AMD的数据中心营收则飙升了97%。
- 英伟达将于11月17日发布财报,次日共和党主席们要求举行闭门众议院简报会。
英伟达的市值在一个月内已损失约四分之一,而本周的下跌与芯片本身关系不大。
英伟达 (NVDA) 股价周二下跌5.5%,此前周一下跌4.3%,导致近2000亿美元市值蒸发。此次抛售现已抹去了该股2026年的全部涨幅。
与此同时,超威半导体 (AMD) 刚刚公布数据中心营收跃升97%至85亿美元。因此,在英伟达CEO接受审查之际,客户有了一个可靠的第二货源。
董事会调查震动英伟达
导火索正是黄仁勋本人。周日,他在给员工的备忘录中承认,曾与芯片采购商Megaspeed的前高管Alice Huang有染。美国官员已将她与中国情报机构联系起来。
董事会迅速采取行动。其独立董事于周日启动调查,并于周二聘请了Wachtell, Lipton, Rosen & Katz律师事务所。前曼哈顿代理美国检察官Joon Kim将领导此次调查。
目前情况如下:
- 董事会表示,没有理由相信英伟达的商业机密或国家安全受到损害。
- Rosen Law Firm律师事务所已在圣何塞联邦法院对英伟达和黄仁勋提起股东集体诉讼。
- 三位众议院共和党委员会主席要求黄仁勋出席11月18日的闭门简报会,他的答复将于今日截止。
Yorkville Ives & Co.的Dan Ives表示,投资者讨论认为"他被罢免CEO职务的概率约为15%"。他预计审查将持续四到六周,这为更多头条新闻留下了空间……
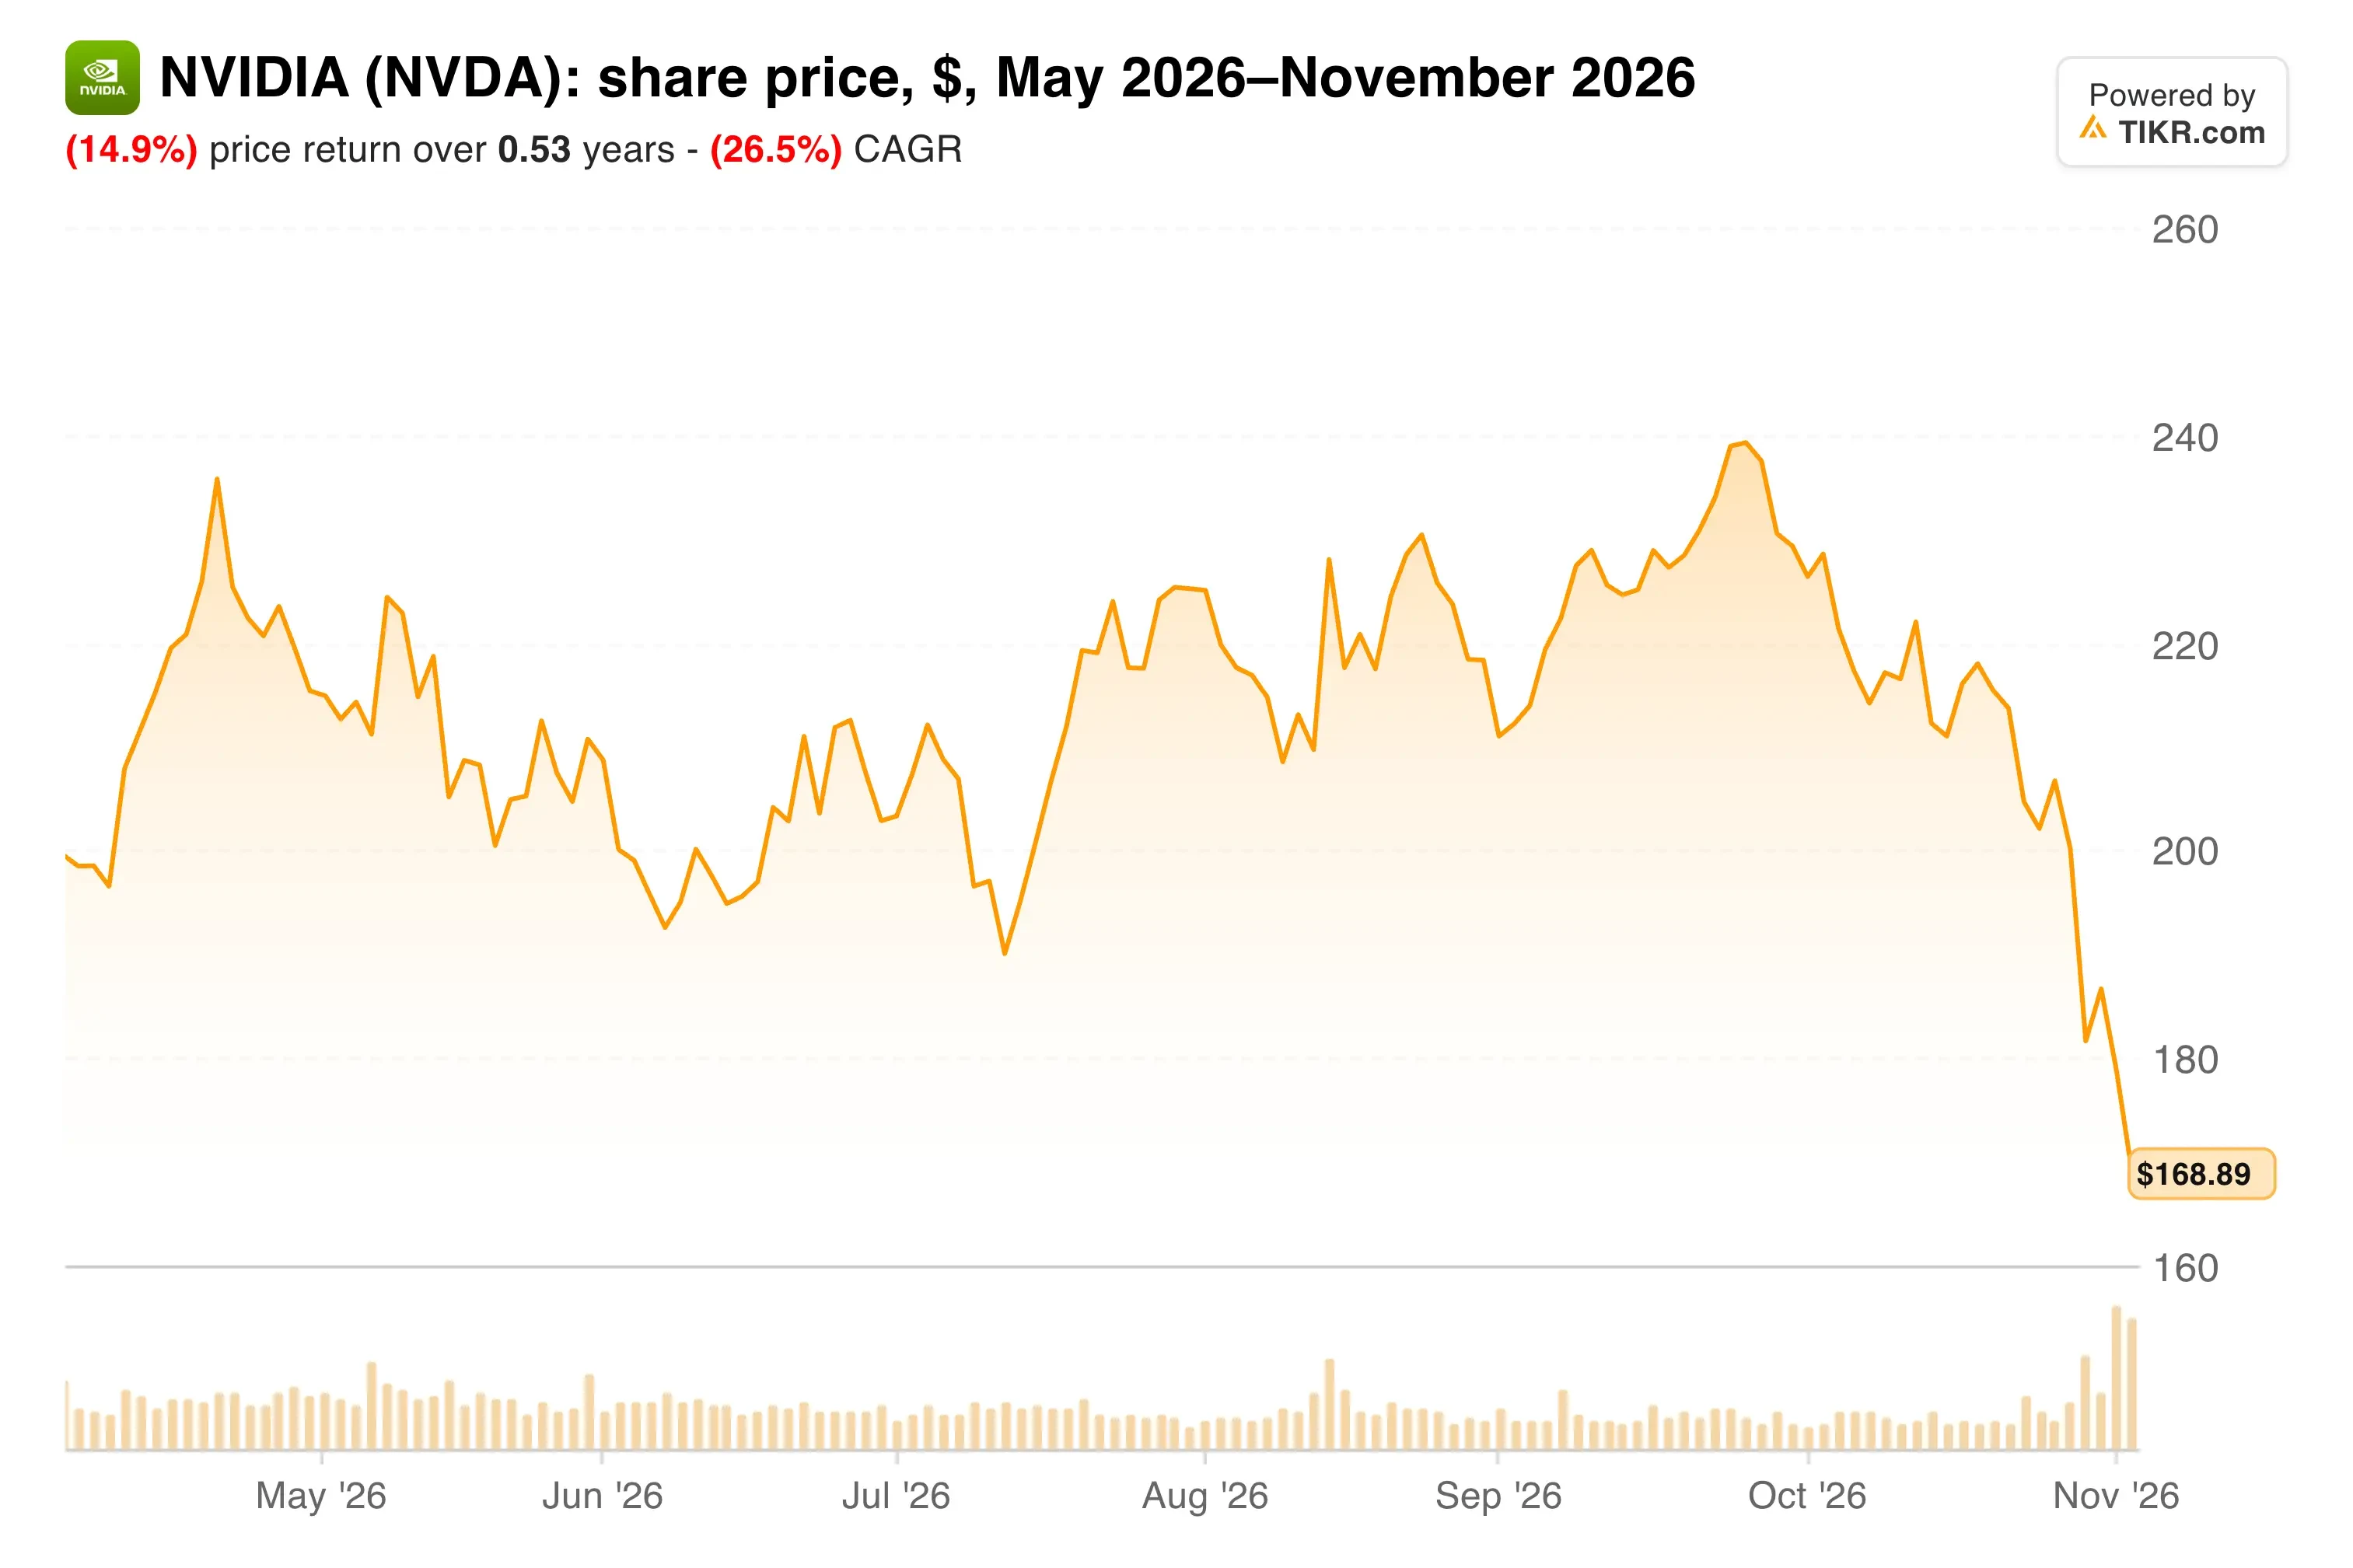
不过,大部分下跌发生在备忘录发布之前。选举结果已在11月5日引发了该股自2025年1月以来最糟糕的单日表现。
需求引擎持续运转
到目前为止,已公布的数据中没有任何迹象表明存在问题。2027财年第二季度营收增长106%至962亿美元,而数据中心营收则攀升117%至890亿美元。
"如今,算力即收入。需求正在加速增长,"黄仁勋在8月的财报新闻稿中表示。Vera Rubin也已进入全面生产阶段,机架已在主要云合作伙伴处运行。
与AMD的差距仍然巨大。英伟达的季度数据中心销售额大约是AMD的十倍,尽管AMD的增长表明其正在快速扩张。
英伟达现在有多少业务依赖于单一板块?
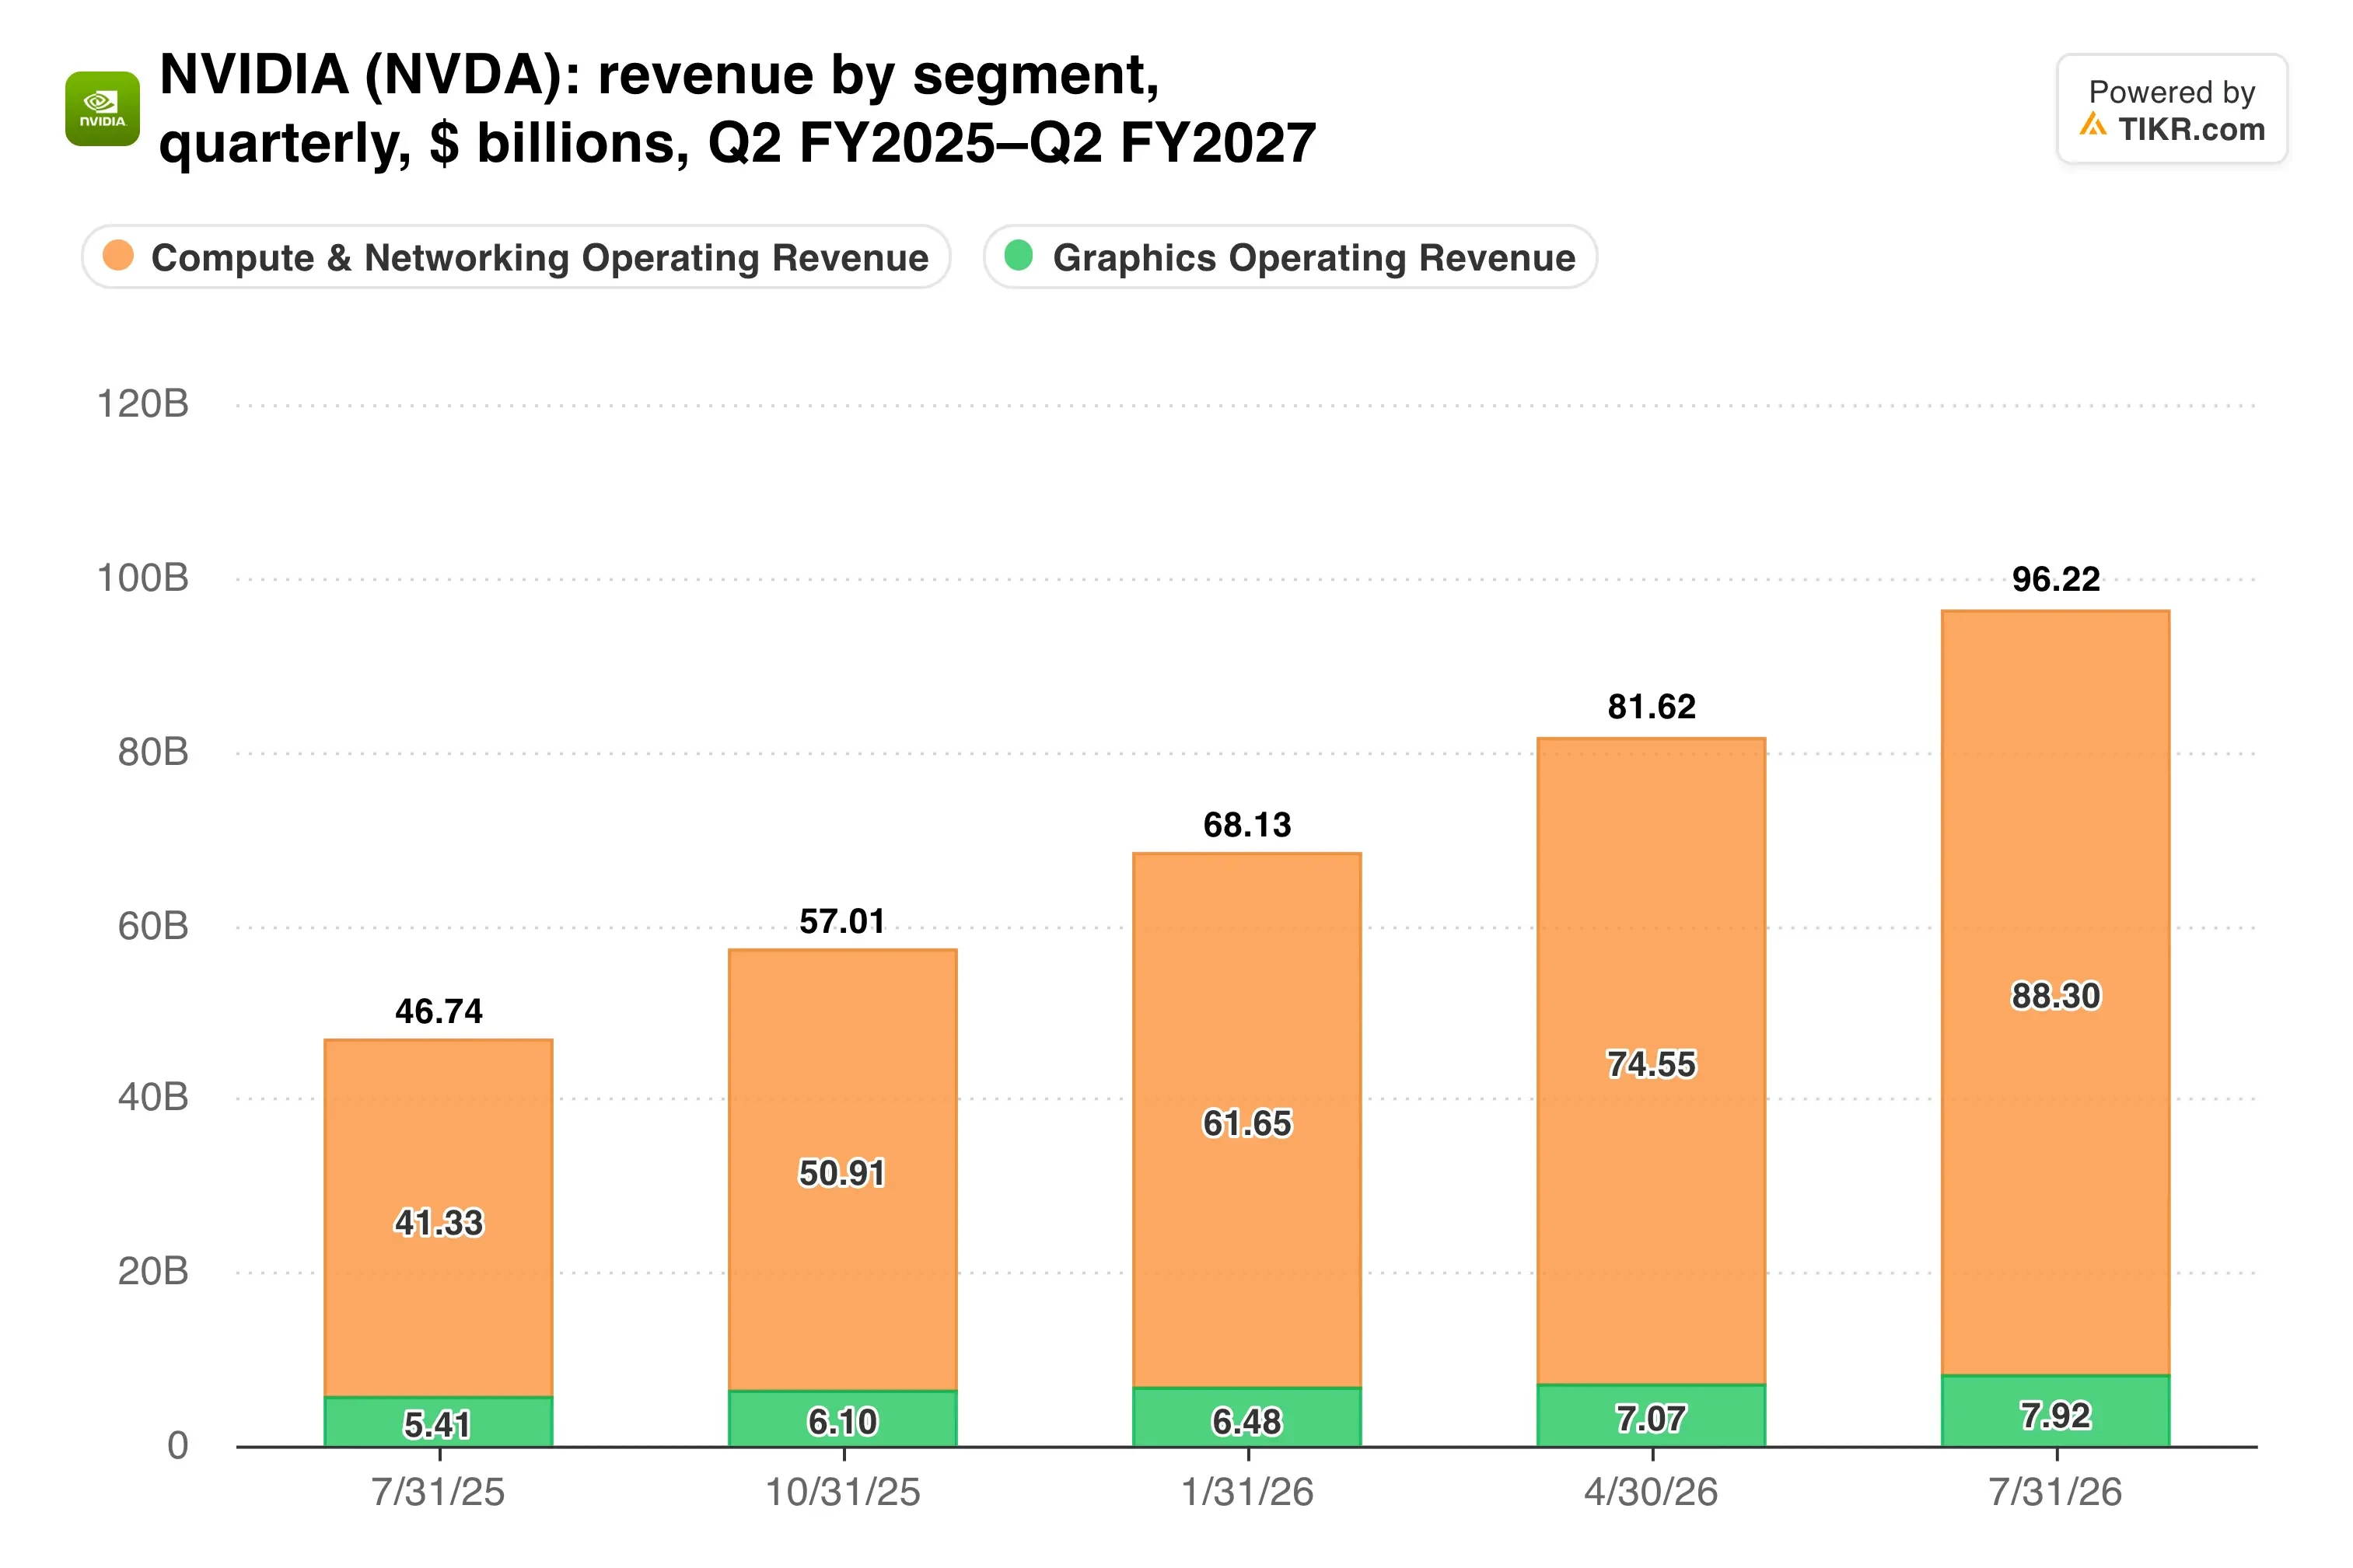
数据中心贡献了第二季度约92%的营收。任何与调查相关的客户犹豫都将首先体现在该部门。
TIKR追踪了62位分析师对英伟达的看法。有多少人给出"买入"评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看英伟达的分析师评级
业绩指引如今承载额外分量
管理层给出的第三季度营收指引为1080亿美元,上下浮动2%。这将比第二季度高出12%,比去年同期报告的570亿美元高出近90%。
该展望也假设没有来自中国的数据中心算力收入。鉴于中国目前处于调查的中心,这种保守态度现在看来更为明智。
利润率是较弱的环节。英伟达指引毛利率为74.0%,比其刚刚公布的75.0%低一个百分点。
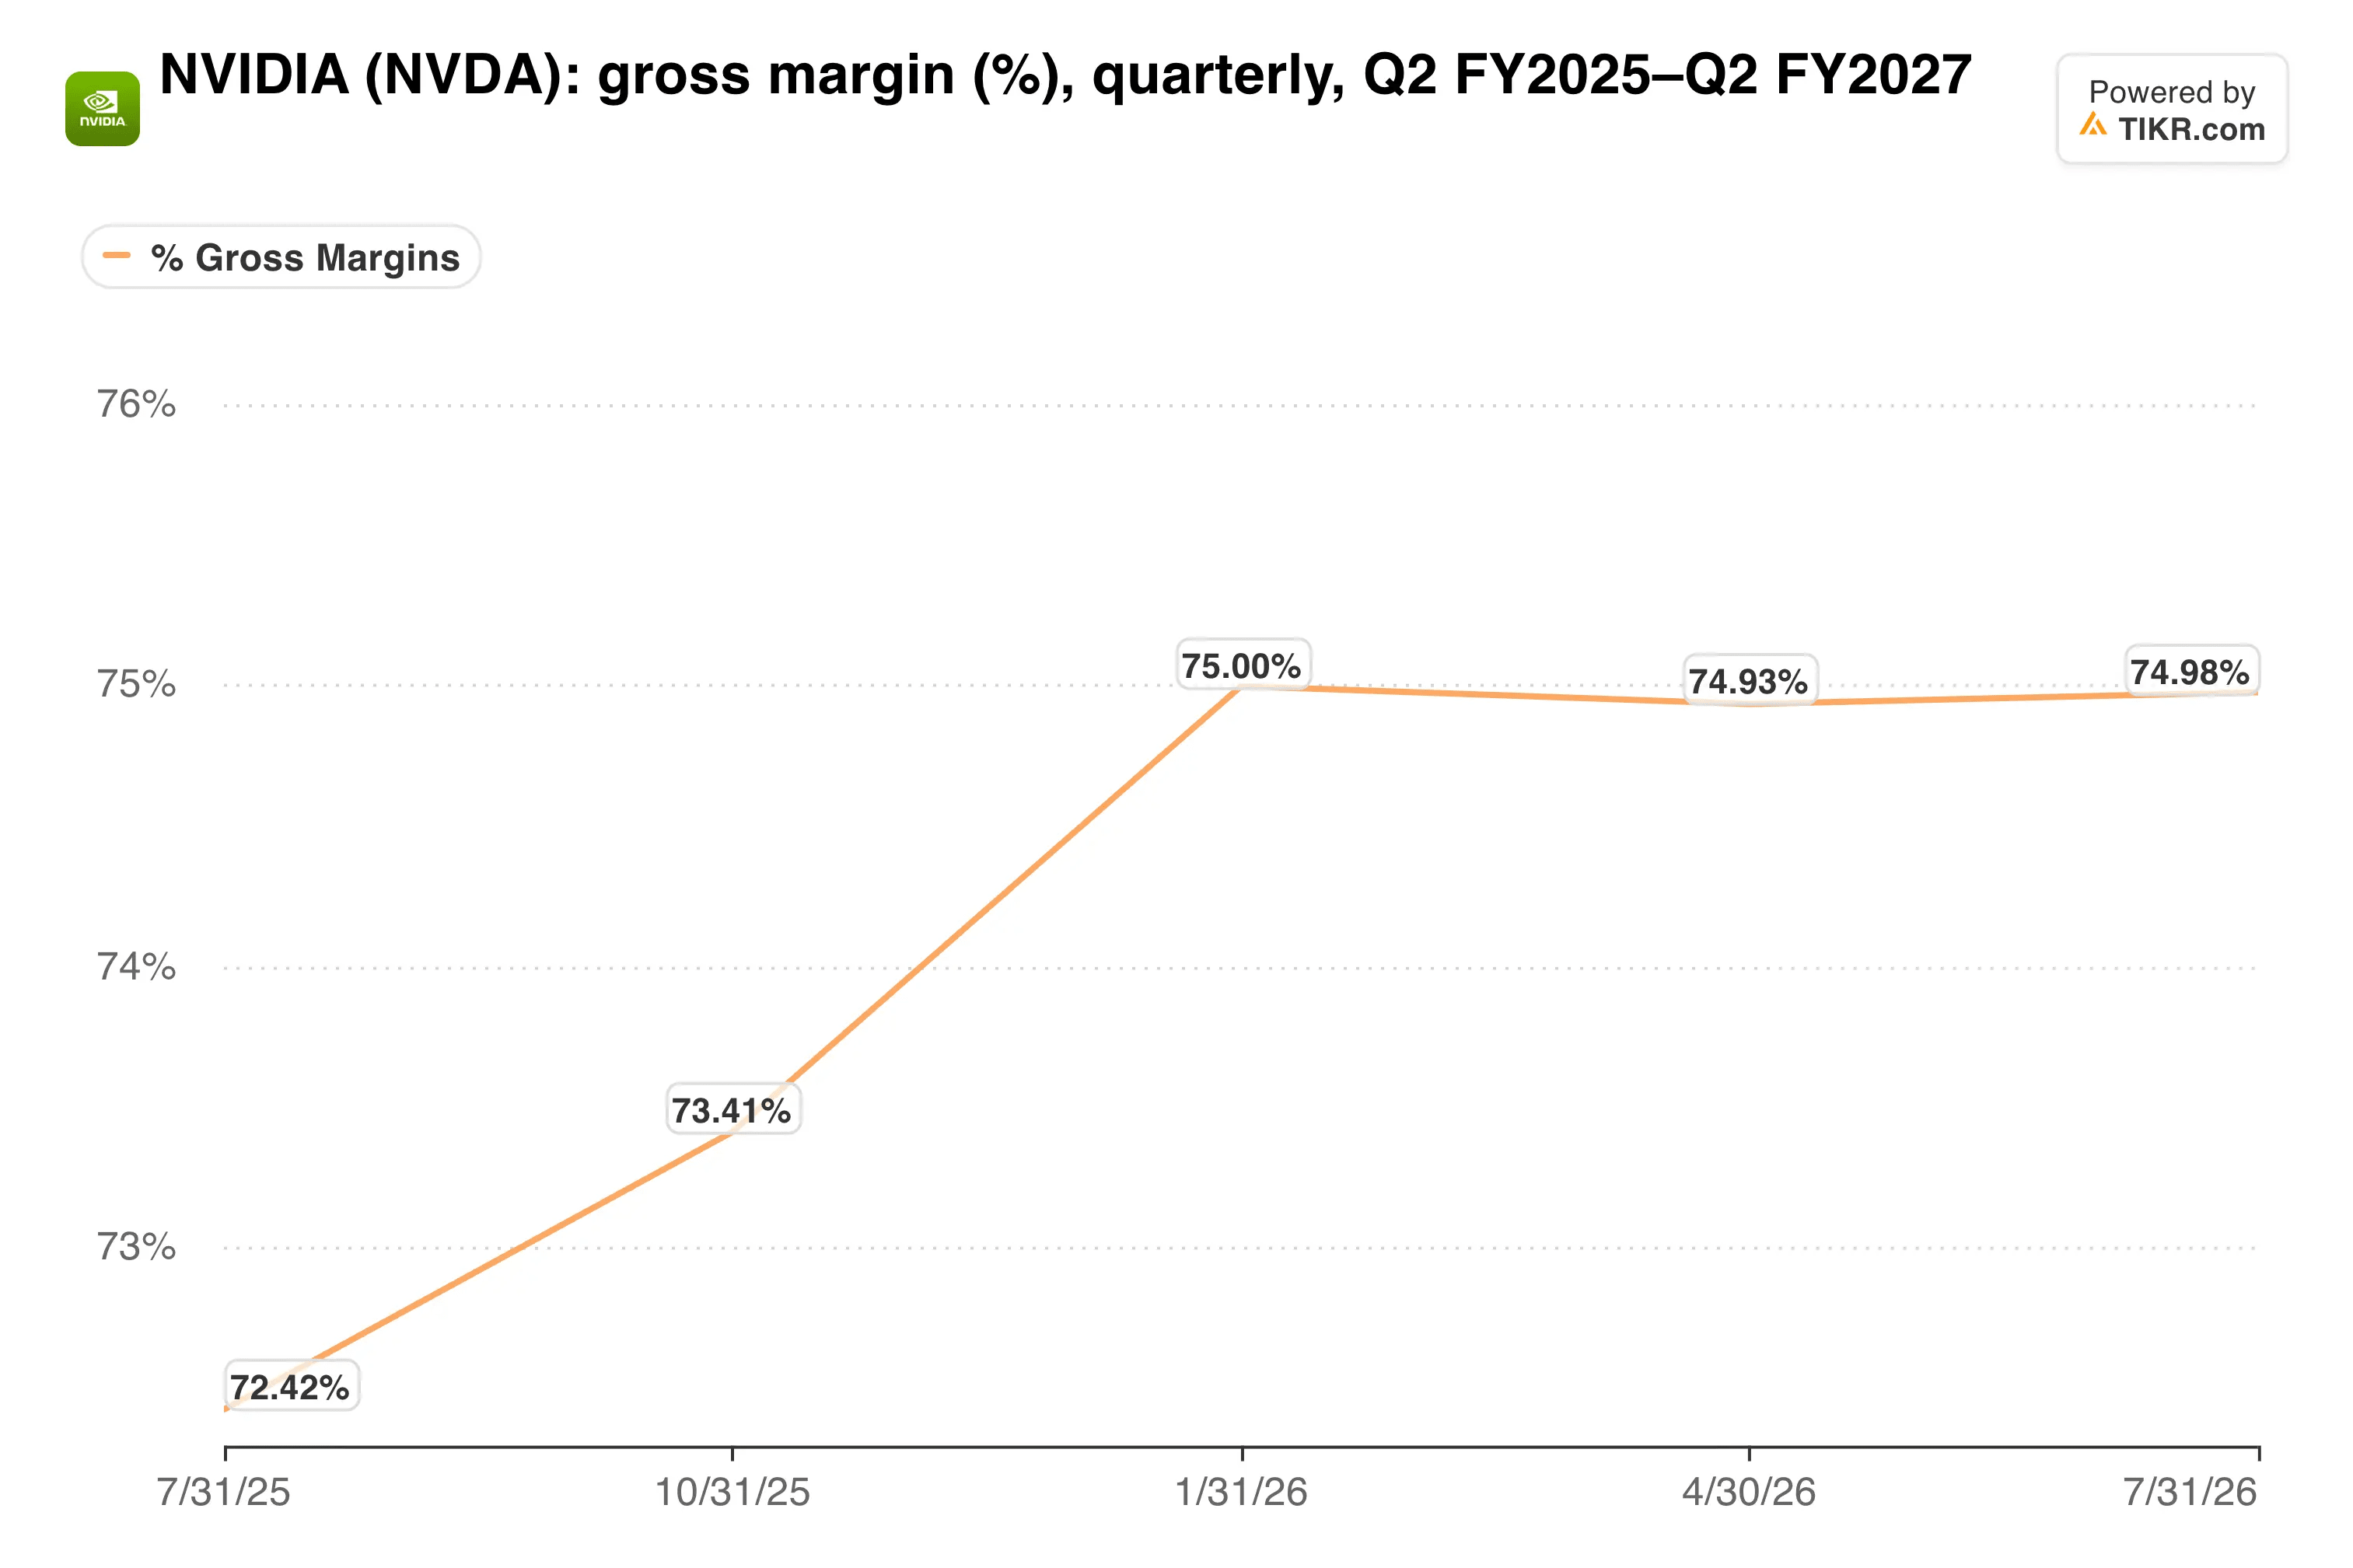
一个百分点的下滑是温和的。即便如此,投资者将希望看到证据表明其止步于此。
资本回报提供了一些缓冲。英伟达在第二季度向股东返还了约260亿美元,其股票回购授权中仍有990亿美元额度。
我的看法:市场对领导层风险的定价是正确的,因为黄仁勋是英伟达客户关系和产品路线图的代表。尽管如此,董事会的早期声明和需求的强劲势头都反对恐慌性抛售。在调查结果出炉之前,我会等待,因为此次回调看起来主要是由恐惧驱动的。
第一次真正的考验将在11月17日收盘后英伟达发布财报时到来。若能超过1080亿美元的指引、保持稳定的利润率展望并就中国问题给出冷静的回答,将大有裨益。而要求的众议院简报会就在次日举行。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



