核心要点
- 在Uber公布预订量增长20%六天后,埃隆·马斯克表示,特斯拉的Cybercab将在法律允许的任何地方承担大部分乘客里程。
- 机器人出租车价格战将首先冲击Uber每单微薄的利润。
- 在2025财年,出行业务的调整后EBITDA占其预订量的8.1%,但分析师预计到2028财年,其标准化每股收益将增长一倍以上。
- 该股目前市盈率约为未来收益的17倍,而其三年平均值为25倍,这表明股价已部分反映了相关风险。
Anduril创始人帕尔默·勒基在X上用了两句话概括了针对优步科技 (UBER) 的机器人出租车竞争逻辑:“拿掉那共享出行业务收入(1500亿美元以上),再减去支付给1600万名司机的成本。这就是赌注所在。”
特斯拉 (TSLA) 打造的Cybercab正是为此而生,马斯克在11月10日回复道:“Cybercab将在任何法律未禁止的司法管辖区承担大部分乘客里程。”他补充说,“这对任何有眼睛和大脑的人来说都是显而易见的。”
马斯克瞄准的出行业务,在2025财年贡献了Uber分部调整后EBITDA的69.1%,而Uber的机器人出租车团队正不断流失领导者。据彭博社报道,负责其机器人出租车合作伙伴关系的工程副总裁郭丹尼将于11月16日离职。同一天离职的还有其全球自动驾驶出行与配送业务负责人萨夫拉兹·马雷迪亚。
网约车行业曾经历过价格战
曾担任特斯拉总裁、后执掌Uber在美国最大竞争对手运营业务的乔恩·麦克尼尔经历过上一轮价格战。他在11月10日一期《知识项目》播客中表示:“任何以价格竞争的业务最终都会被称为大宗商品。”
关于其后果:“那时,两家公司都没有实现毛利率盈利,因为它们为了竞争而压低产品价格。这简直是疯了。”
机器人出租车可能重启这场战斗,而这一次,有一方无需支付司机费用。
TIKR追踪了51位分析师对Uber的看法。有多少人给出“买入”评级?
在一个地方查看Uber的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究此类股票。查看Uber的分析师评级
Uber每1美元车费中大约赚取8美分
在2025财年,出行业务的调整后EBITDA占其预订量的8.1%:即在支付司机费用、激励措施和保险之后,扣除Uber公司总部开销和研发费用之前,每1美元乘客车费中大约有8美分利润。机器人出租车仍需支付车辆、车队运营和闲置时间的成本,但如果其单次出行成本能低于Uber,就可以争夺这8美分利润。
市场共识预期Uber的标准化每股收益将从2025财年的2.45美元增长一倍以上,到2028财年达到5.50美元:
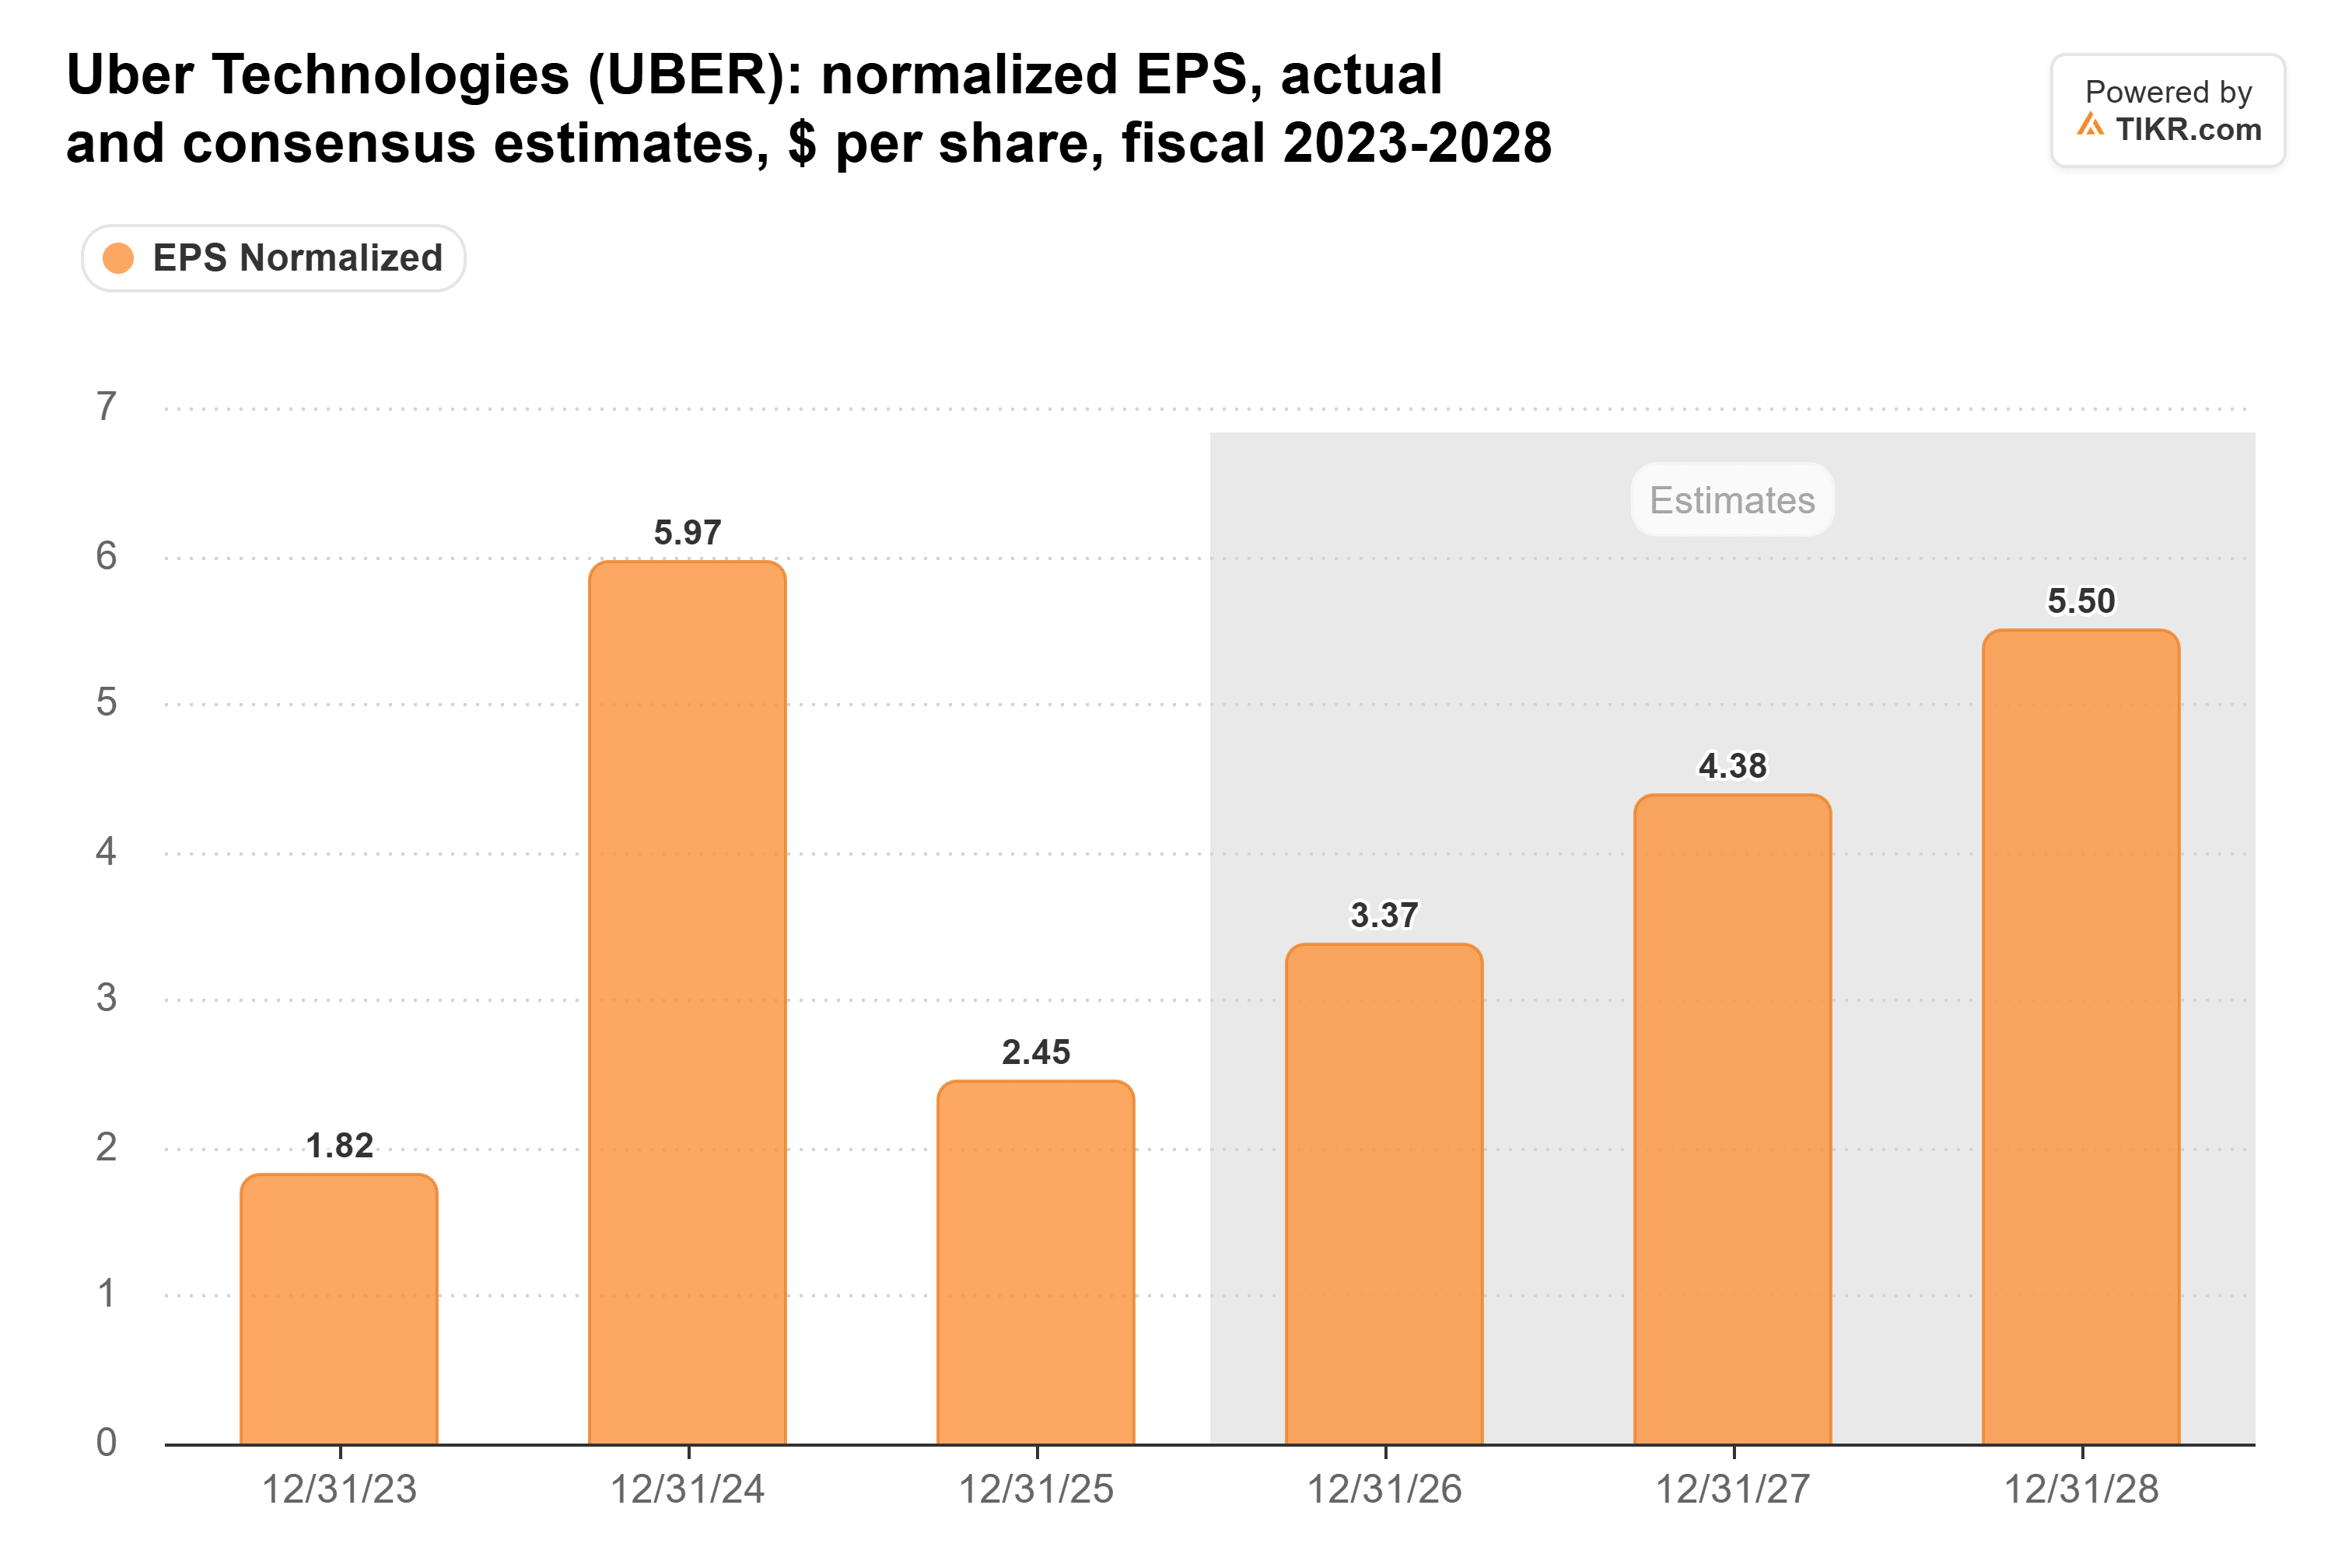
从2026财年到2028财年,分析师预计每股收益将在收入增长32%的基础上增长63%。这需要更宽的利润率、更少的流通股数,或两者兼有,而价格战将挤压利润率。
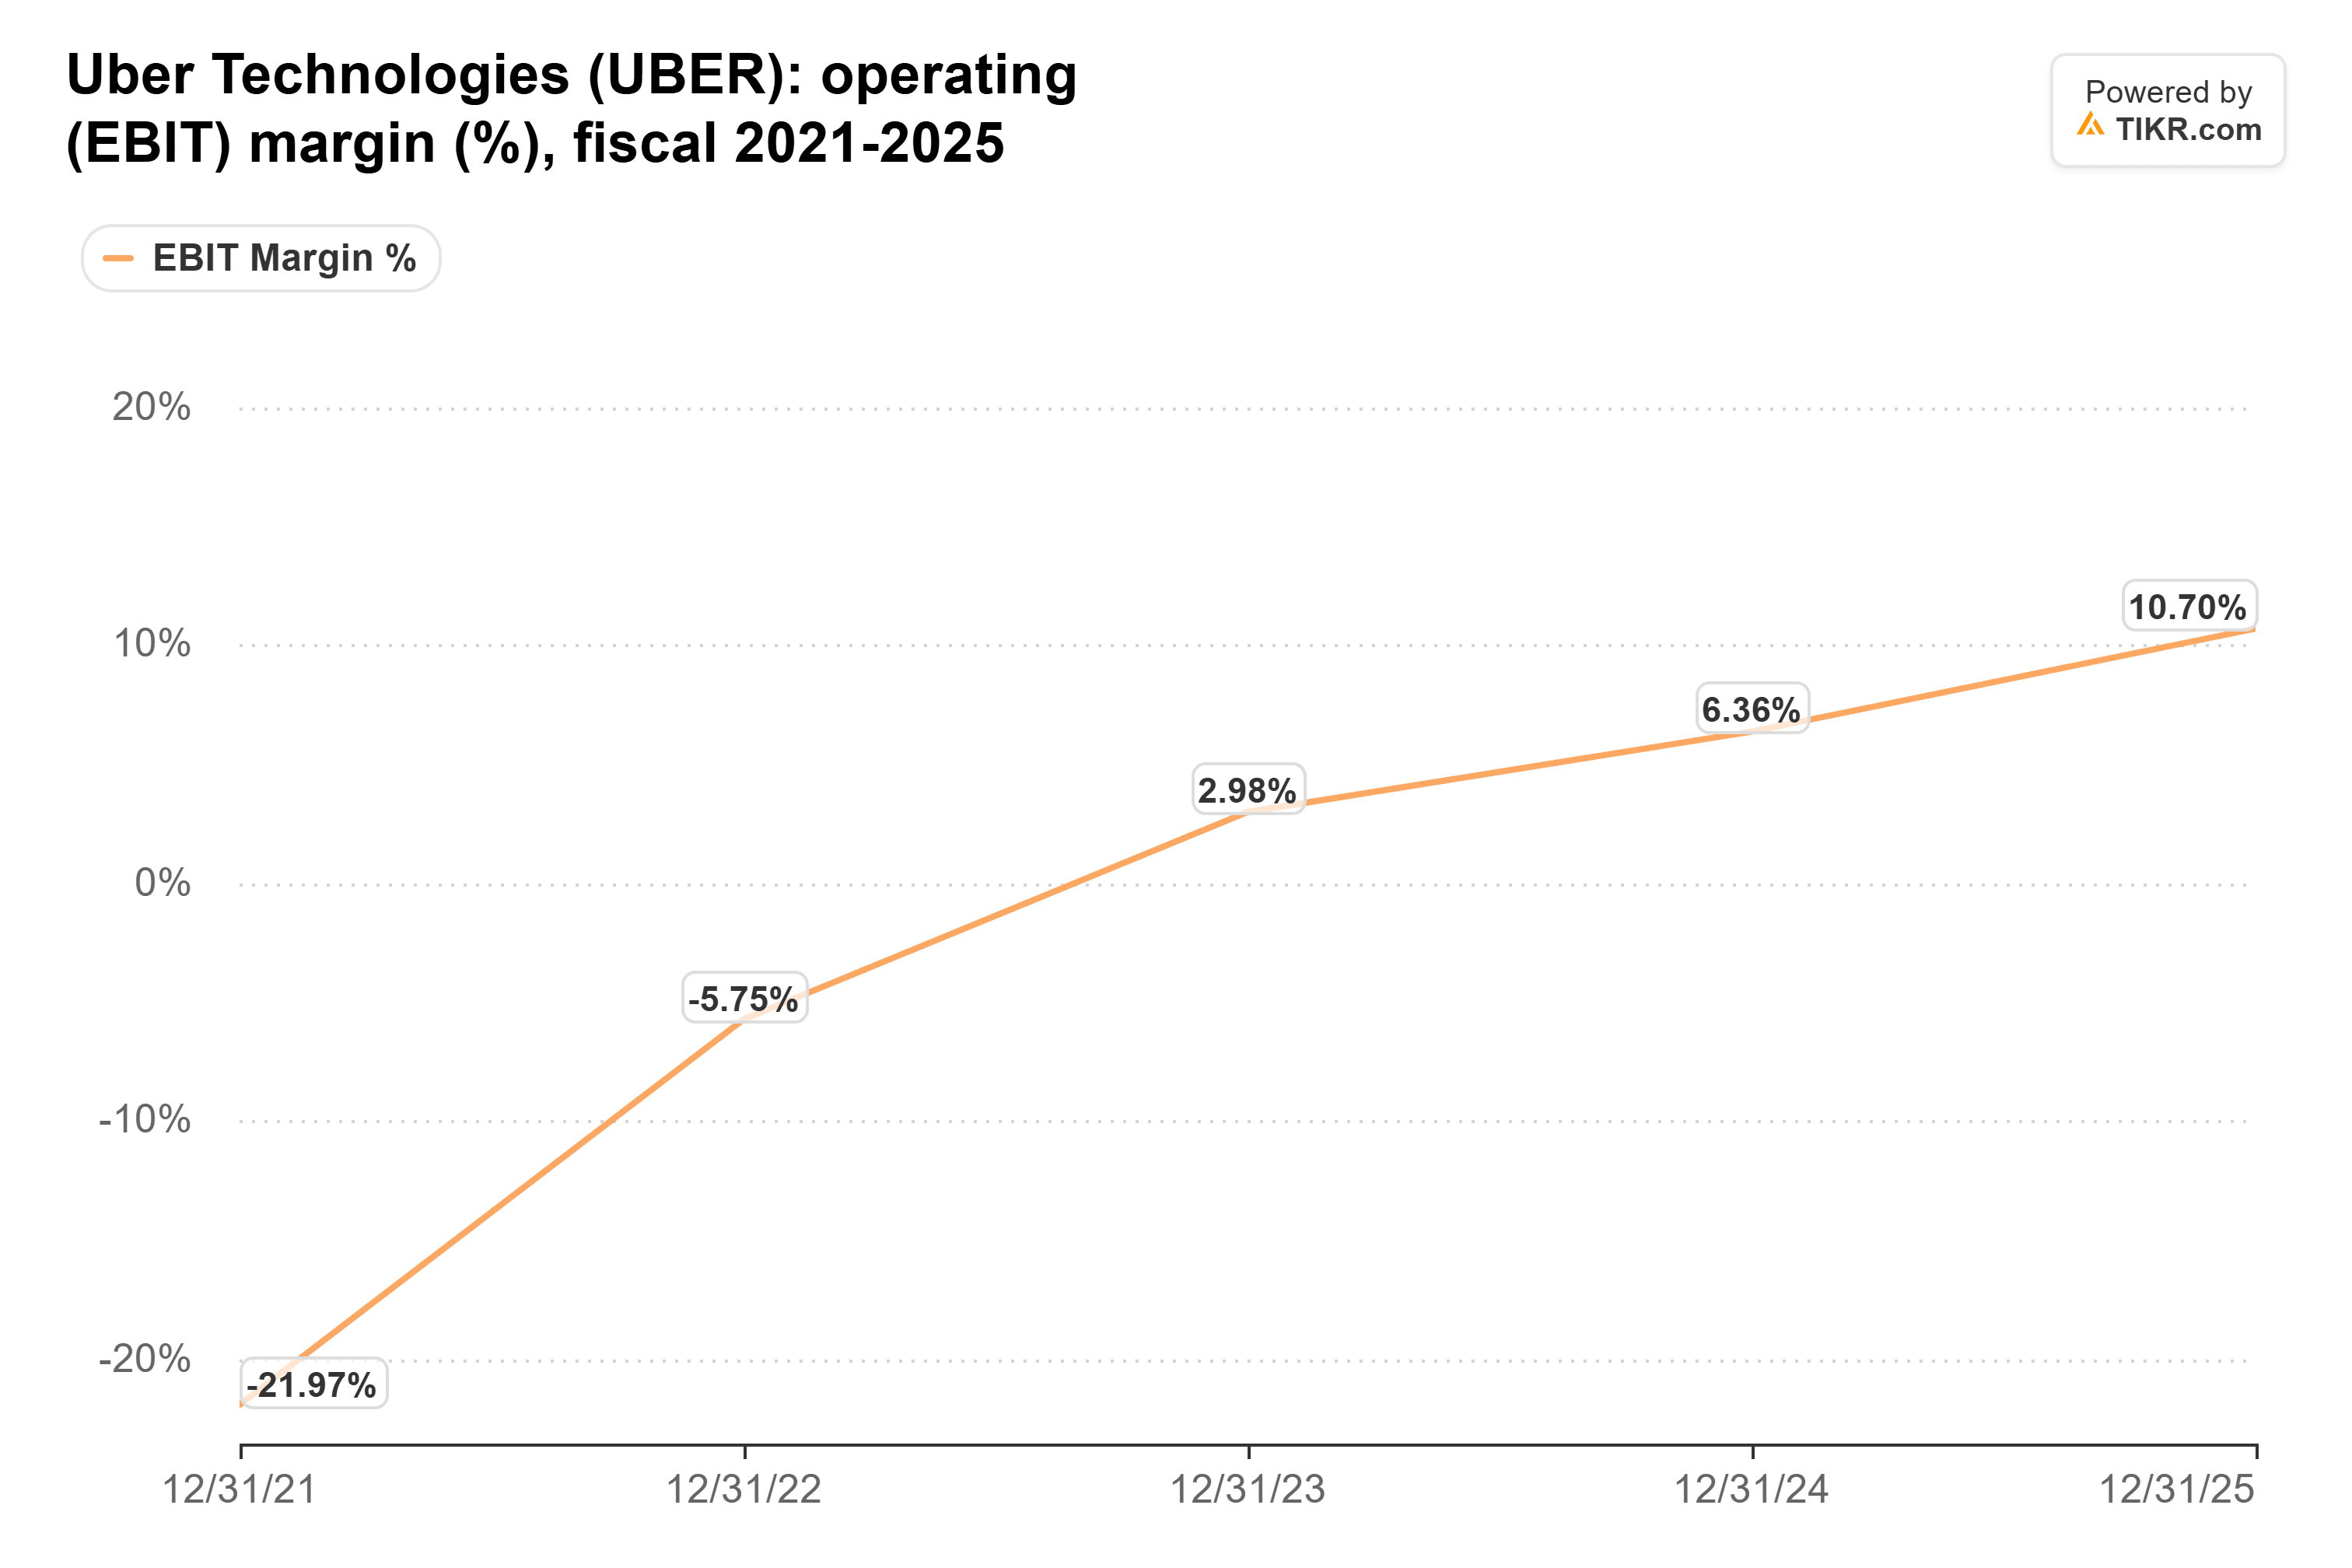
这些利润率也是新近才实现的。Uber的营业利润率从2021财年的-22.0%提升至2025财年的10.7%:
机器人出租车仍可能依托Uber的网络运行
Uber拥有超过30家自动驾驶汽车合作伙伴,其网络上的自动驾驶汽车日均完成行程数比独立平台上的车辆高出约30%。它预计到2027年,其平台上将有超过2000辆无人驾驶汽车。
但最大的车队正在后撤。拥有约4000辆美国车辆的Waymo计划从2028年1月起在奥斯汀和亚特兰大通过其自有应用接单,结束Uber在那里的独家合作。如此规模的车队可以要求远低于人类司机给予Uber的分成比例。我预计Uber的网络将在机器人出租车时代存活下来,但供应量增加的同时,其抽成比例将变得更薄。
Uber股价便宜事出有因
Uber的交易价格约为未来收益的17倍,接近三年来的最低水平,远低于其三年平均值25倍。在2024年2月,其市盈率曾接近40倍:
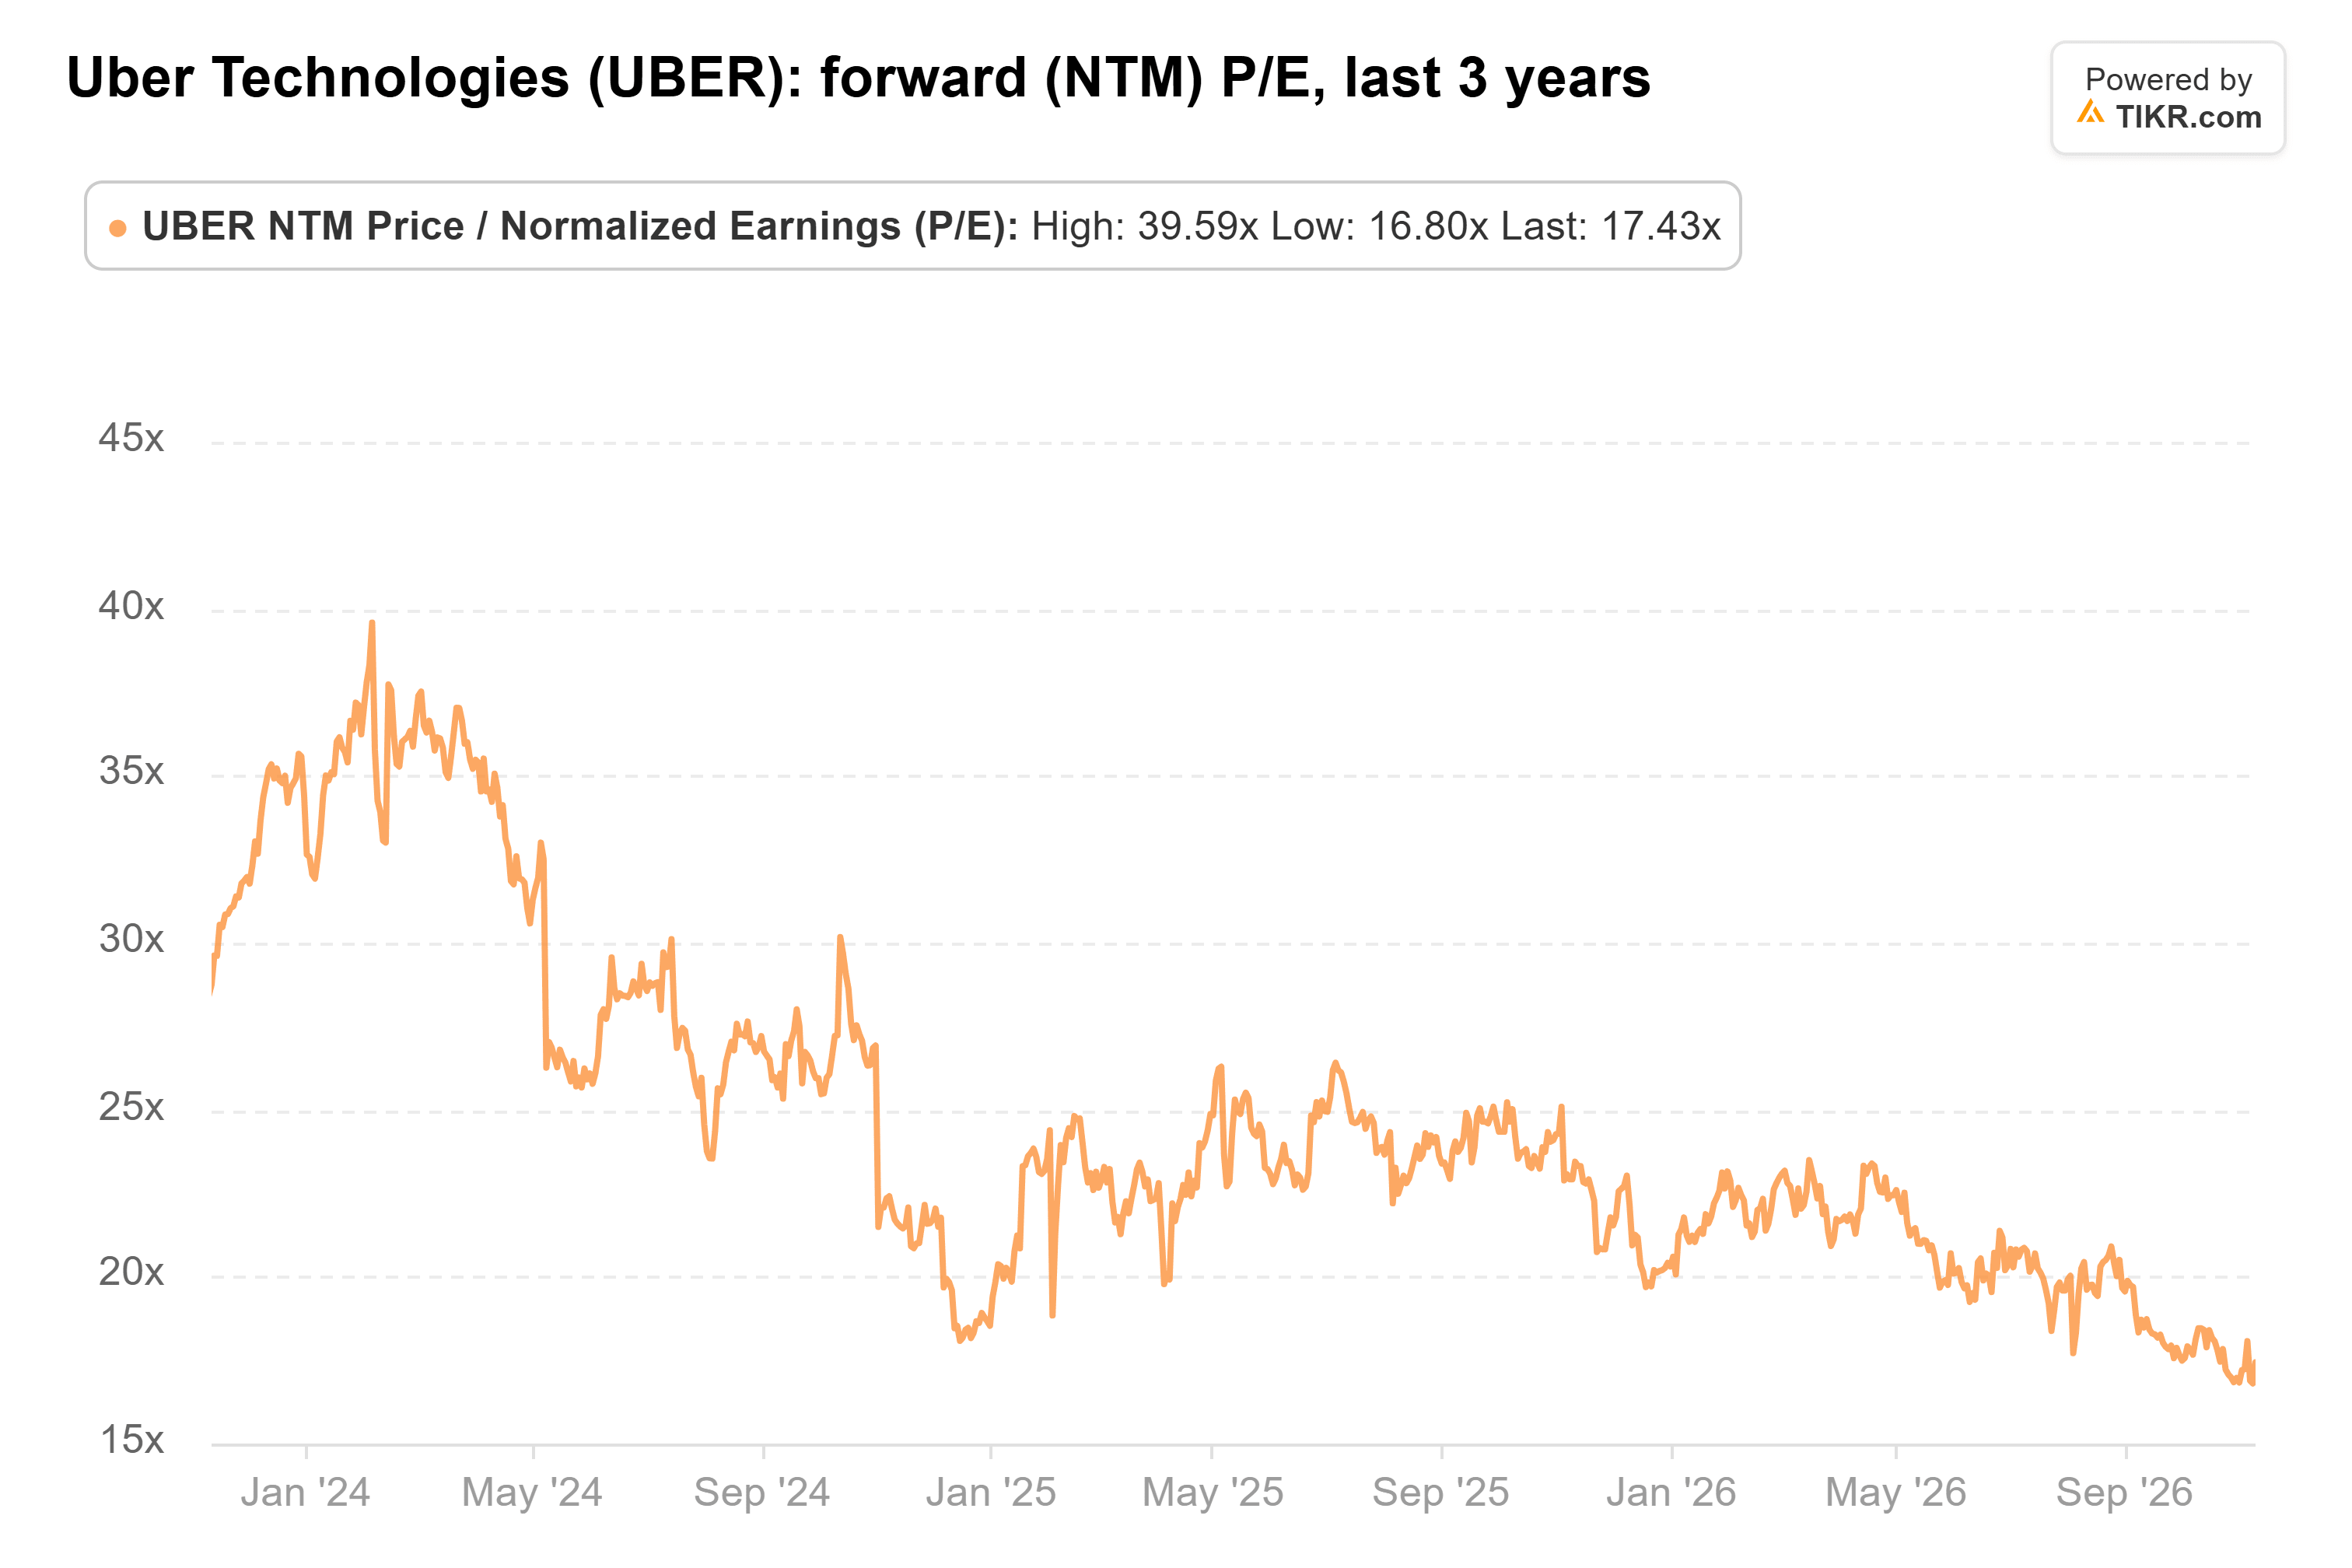
尽管市场共识预期每股收益增速仍约为收入增速的两倍,但投资者正在因机器人出租车的风险而调低该股估值。
Uber需要证明什么才能算得上便宜
马斯克的目标是Uber那8美分利润,而非其乘客,而17倍的市盈率已部分反映了这一风险。在称该股便宜之前,我希望看到出行业务的利润率能在首批大规模机器人出租车推出后得以保持。
关注出行业务调整后EBITDA相对于预订量的比率,而非收入。第三季度出行业务收入下降2%至75亿美元,而预订量增长18%,这是因为一项英国商业模式变更将司机薪酬记为较低的收入;若不考虑此项,收入本应增长约12%。Uber的目标是在12月31日前在15个城市部署自动驾驶汽车,这是检验有多少车队仍需要其乘客的下一个考验。
那么Uber股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Uber可能的价值。可以从华尔街共识预期开始,或调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!