


关键要点
- 福克斯于11月6日完成了对Roku的220亿美元收购,比原计划提前数月,Roku股票在纳斯达克的最后交易价为160.52美元。
- Roku股东每股获得95.30美元现金外加0.9799股福克斯A类股,从而持有合并后福克斯公司26%的股份。
- Roku作为上市公司的最后一个季度显示,营收增长24%至15亿美元,净利润为1.83亿美元。
- 福克斯2月初发布的第二财季报告将首次包含Roku及其4亿美元的成本节约计划。
Roku (ROKU) 于上周五在纳斯达克进行了最后一次交易。福克斯公司 (FOXA) 于11月6日完成了220亿美元的收购,比两家公司在6月设定的2027年上半年完成时间表提前了数月。
Roku股价收于160.52美元,六个月上涨25%。这轮上涨始于6月彭博社报道出售谈判,此后几个月该股一直作为对这笔交易的押注进行交易。
对福克斯而言,工作现在才开始。它承诺了约4亿美元的年化成本节约,并预计该交易将在第二个完整年度增加每股自由现金流。
福克斯首席执行官拉克兰·默多克表示,此次收购完成“推进了福克斯的长期战略”。Roku创始人安东尼·伍德加入了福克斯董事会。
最终条款略有变动
Roku股东并未完全获得6月宣布的交易方案。他们获得的是:
- 每股95.30美元现金,而签约时为96美元。
- 0.9799股福克斯A类股,而签约时为0.9693股。
- 合并后福克斯26%的股份,而6月预期约为27%。
交易过程经历了华盛顿的审查。司法部在9月发出了第二次要求,延长了反垄断审查,但交易仍提前完成。标普将于11月11日将Roku从标普400及相关指数中剔除。
Roku作为上市公司最后一个季度的表现让福克斯颇为满意……
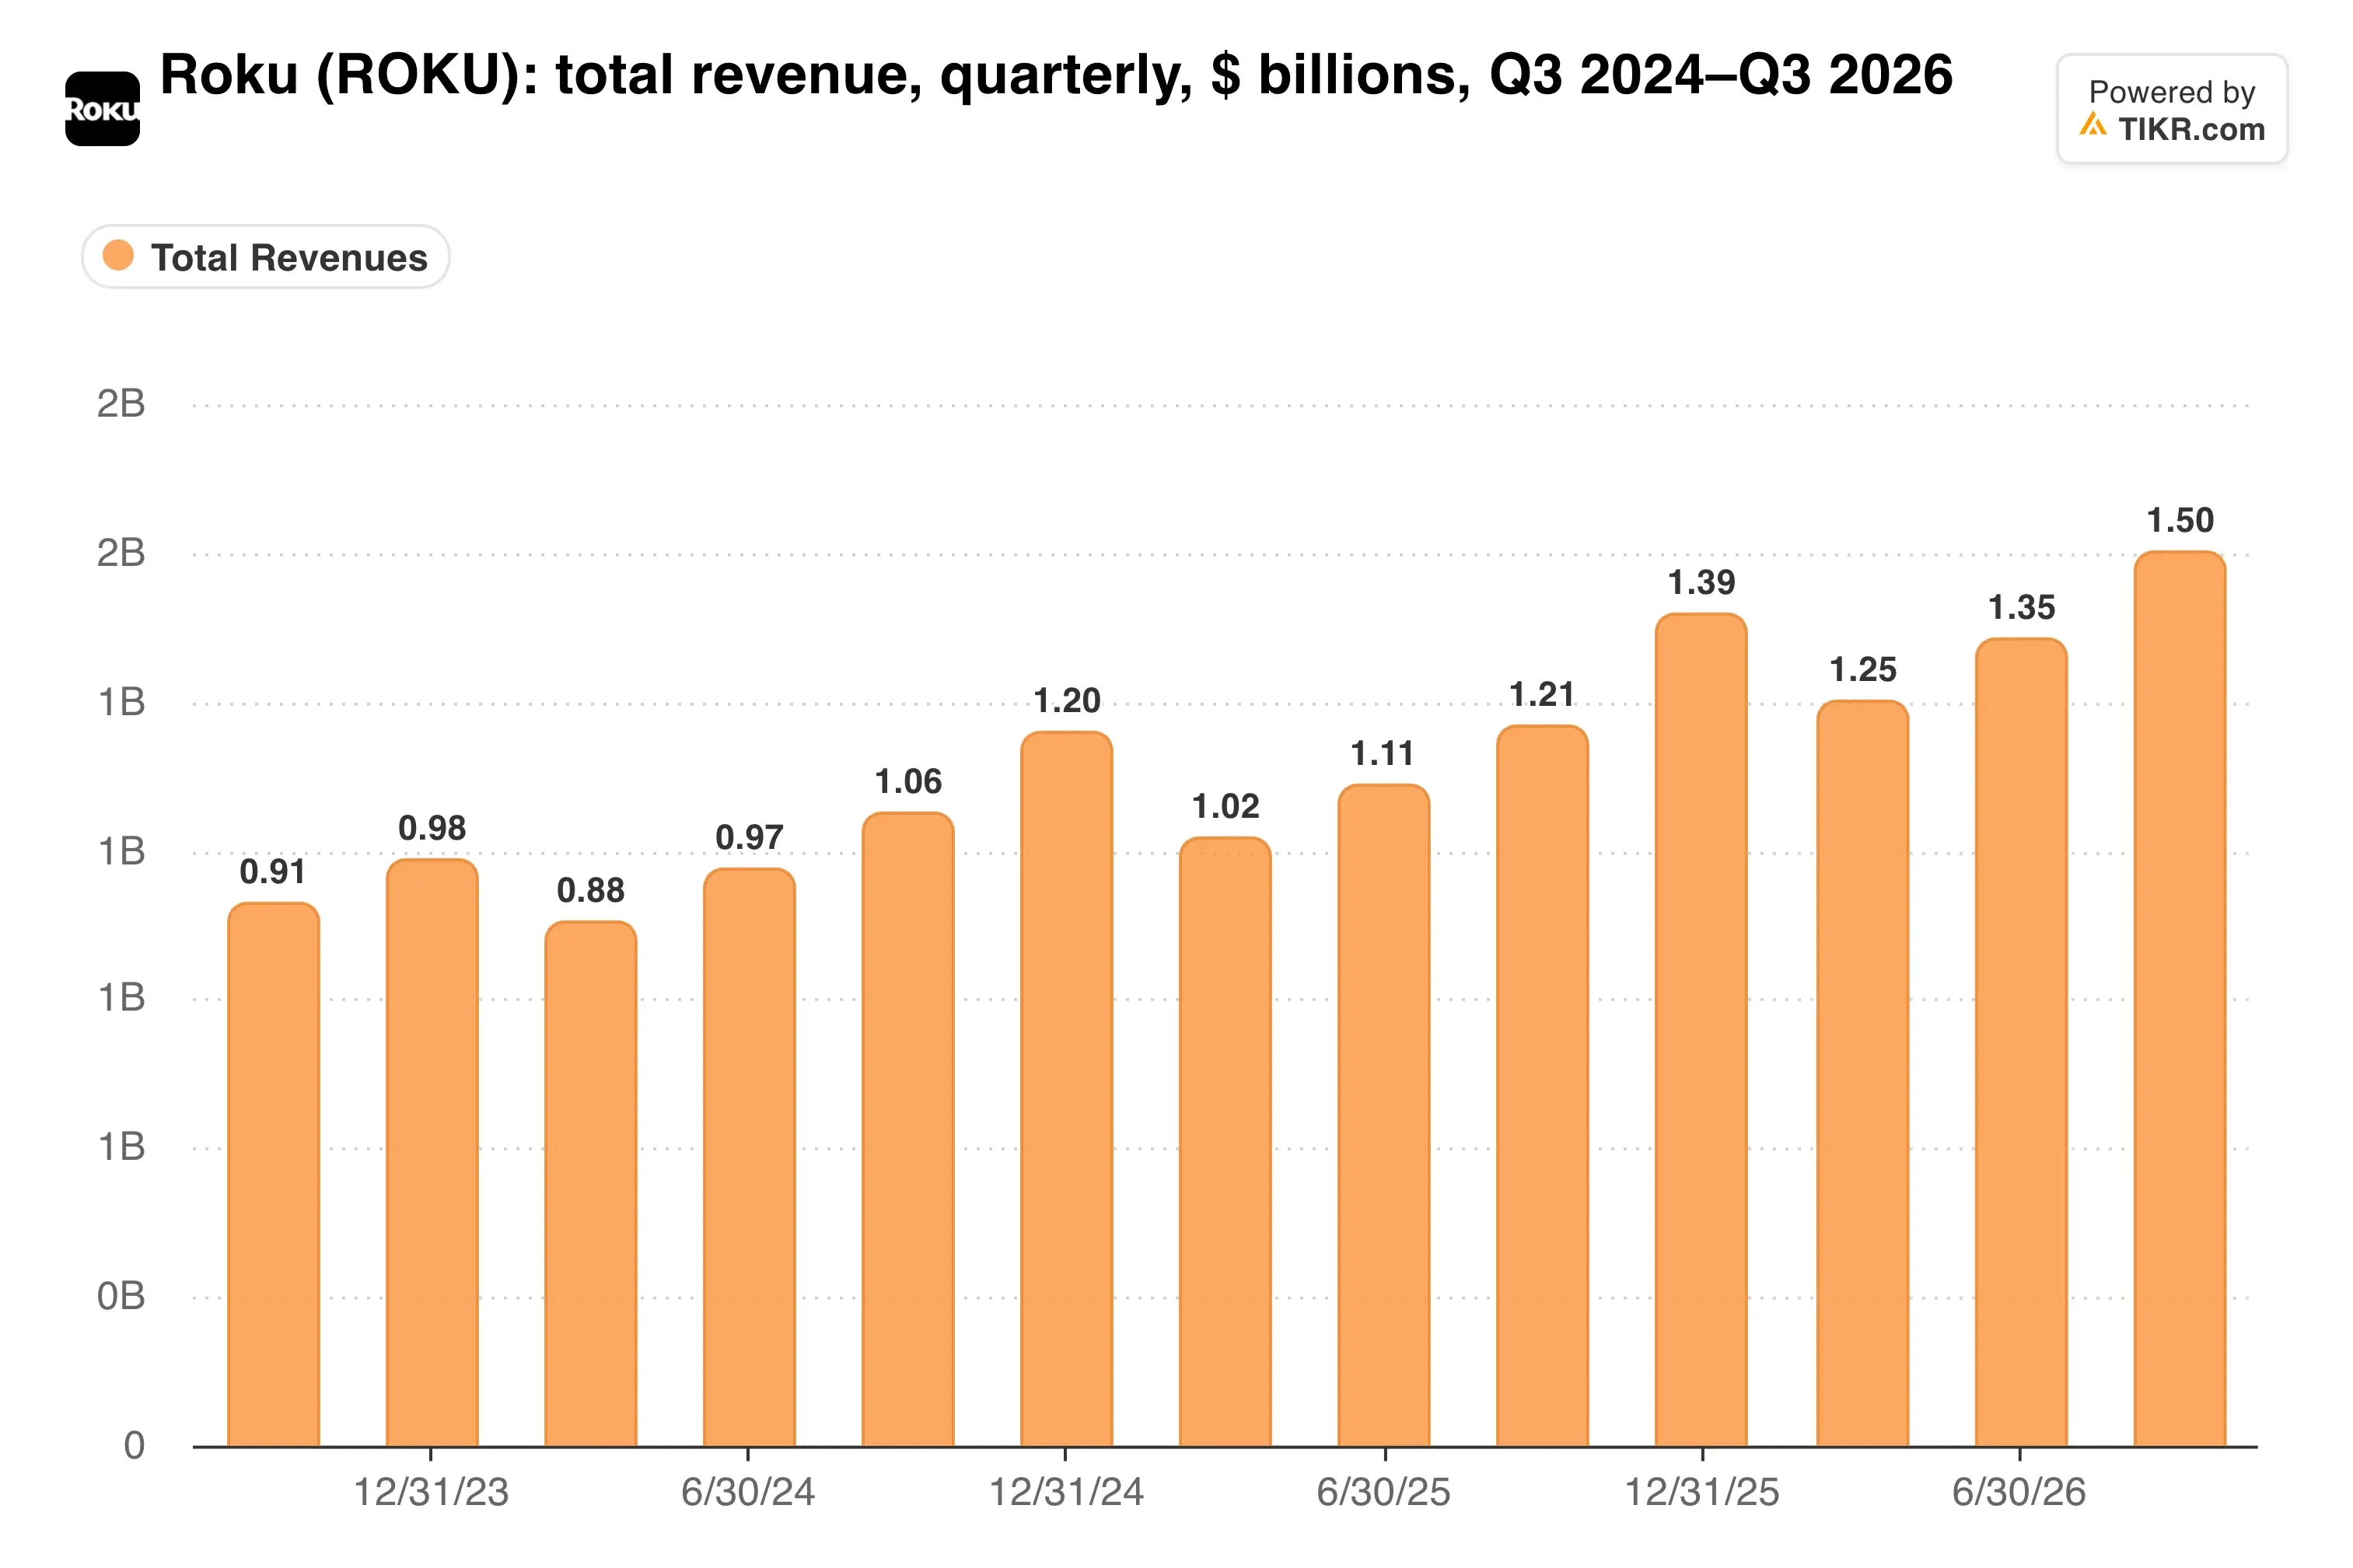
第三季度营收增长24%至15亿美元,净利润从去年同期的2480万美元攀升至1.83亿美元。
福克斯收购的是平台业务
平台营收增长23%至13亿美元。广告收入增长23%至7.27亿美元,订阅收入增长23%至5.81亿美元。
这超过了本季度社交广告平台的表现。Snap第三季度广告收入增长4%,Pinterest总收入增长12%。
设备业务仍是薄弱环节,更高的内存成本使该部门毛亏损扩大至4860万美元。看看现在的收入来源分布:

平台业务现在贡献了近87%的收入,而这正是福克斯希望与Tubi的广告库存配对的部分。
默多克曾表示,Tubi和Roku频道将保持独立服务,广告将在两者间统一销售。两者合计为福克斯提供了直接触达超过1亿Roku流媒体家庭的渠道。
TIKR追踪了27位分析师对Roku的看法。有多少人给出“买入”评级?
查看Roku的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看Roku的分析师评级
福克斯股东承担风险
前Roku股东用一个独立的增长故事换取了福克斯26%的份额。他们未来的回报现在取决于福克斯在整合一个技术平台的同时,其有线电视网络能否承受持续的用户流失压力。
资产负债表也发生了变化。福克斯在签约时计划新增约80亿美元债务,以帮助支付约140亿美元的现金部分,预计合并后净杠杆率接近2.8倍。
那么,投资者愿意为福克斯的盈利支付多少呢?
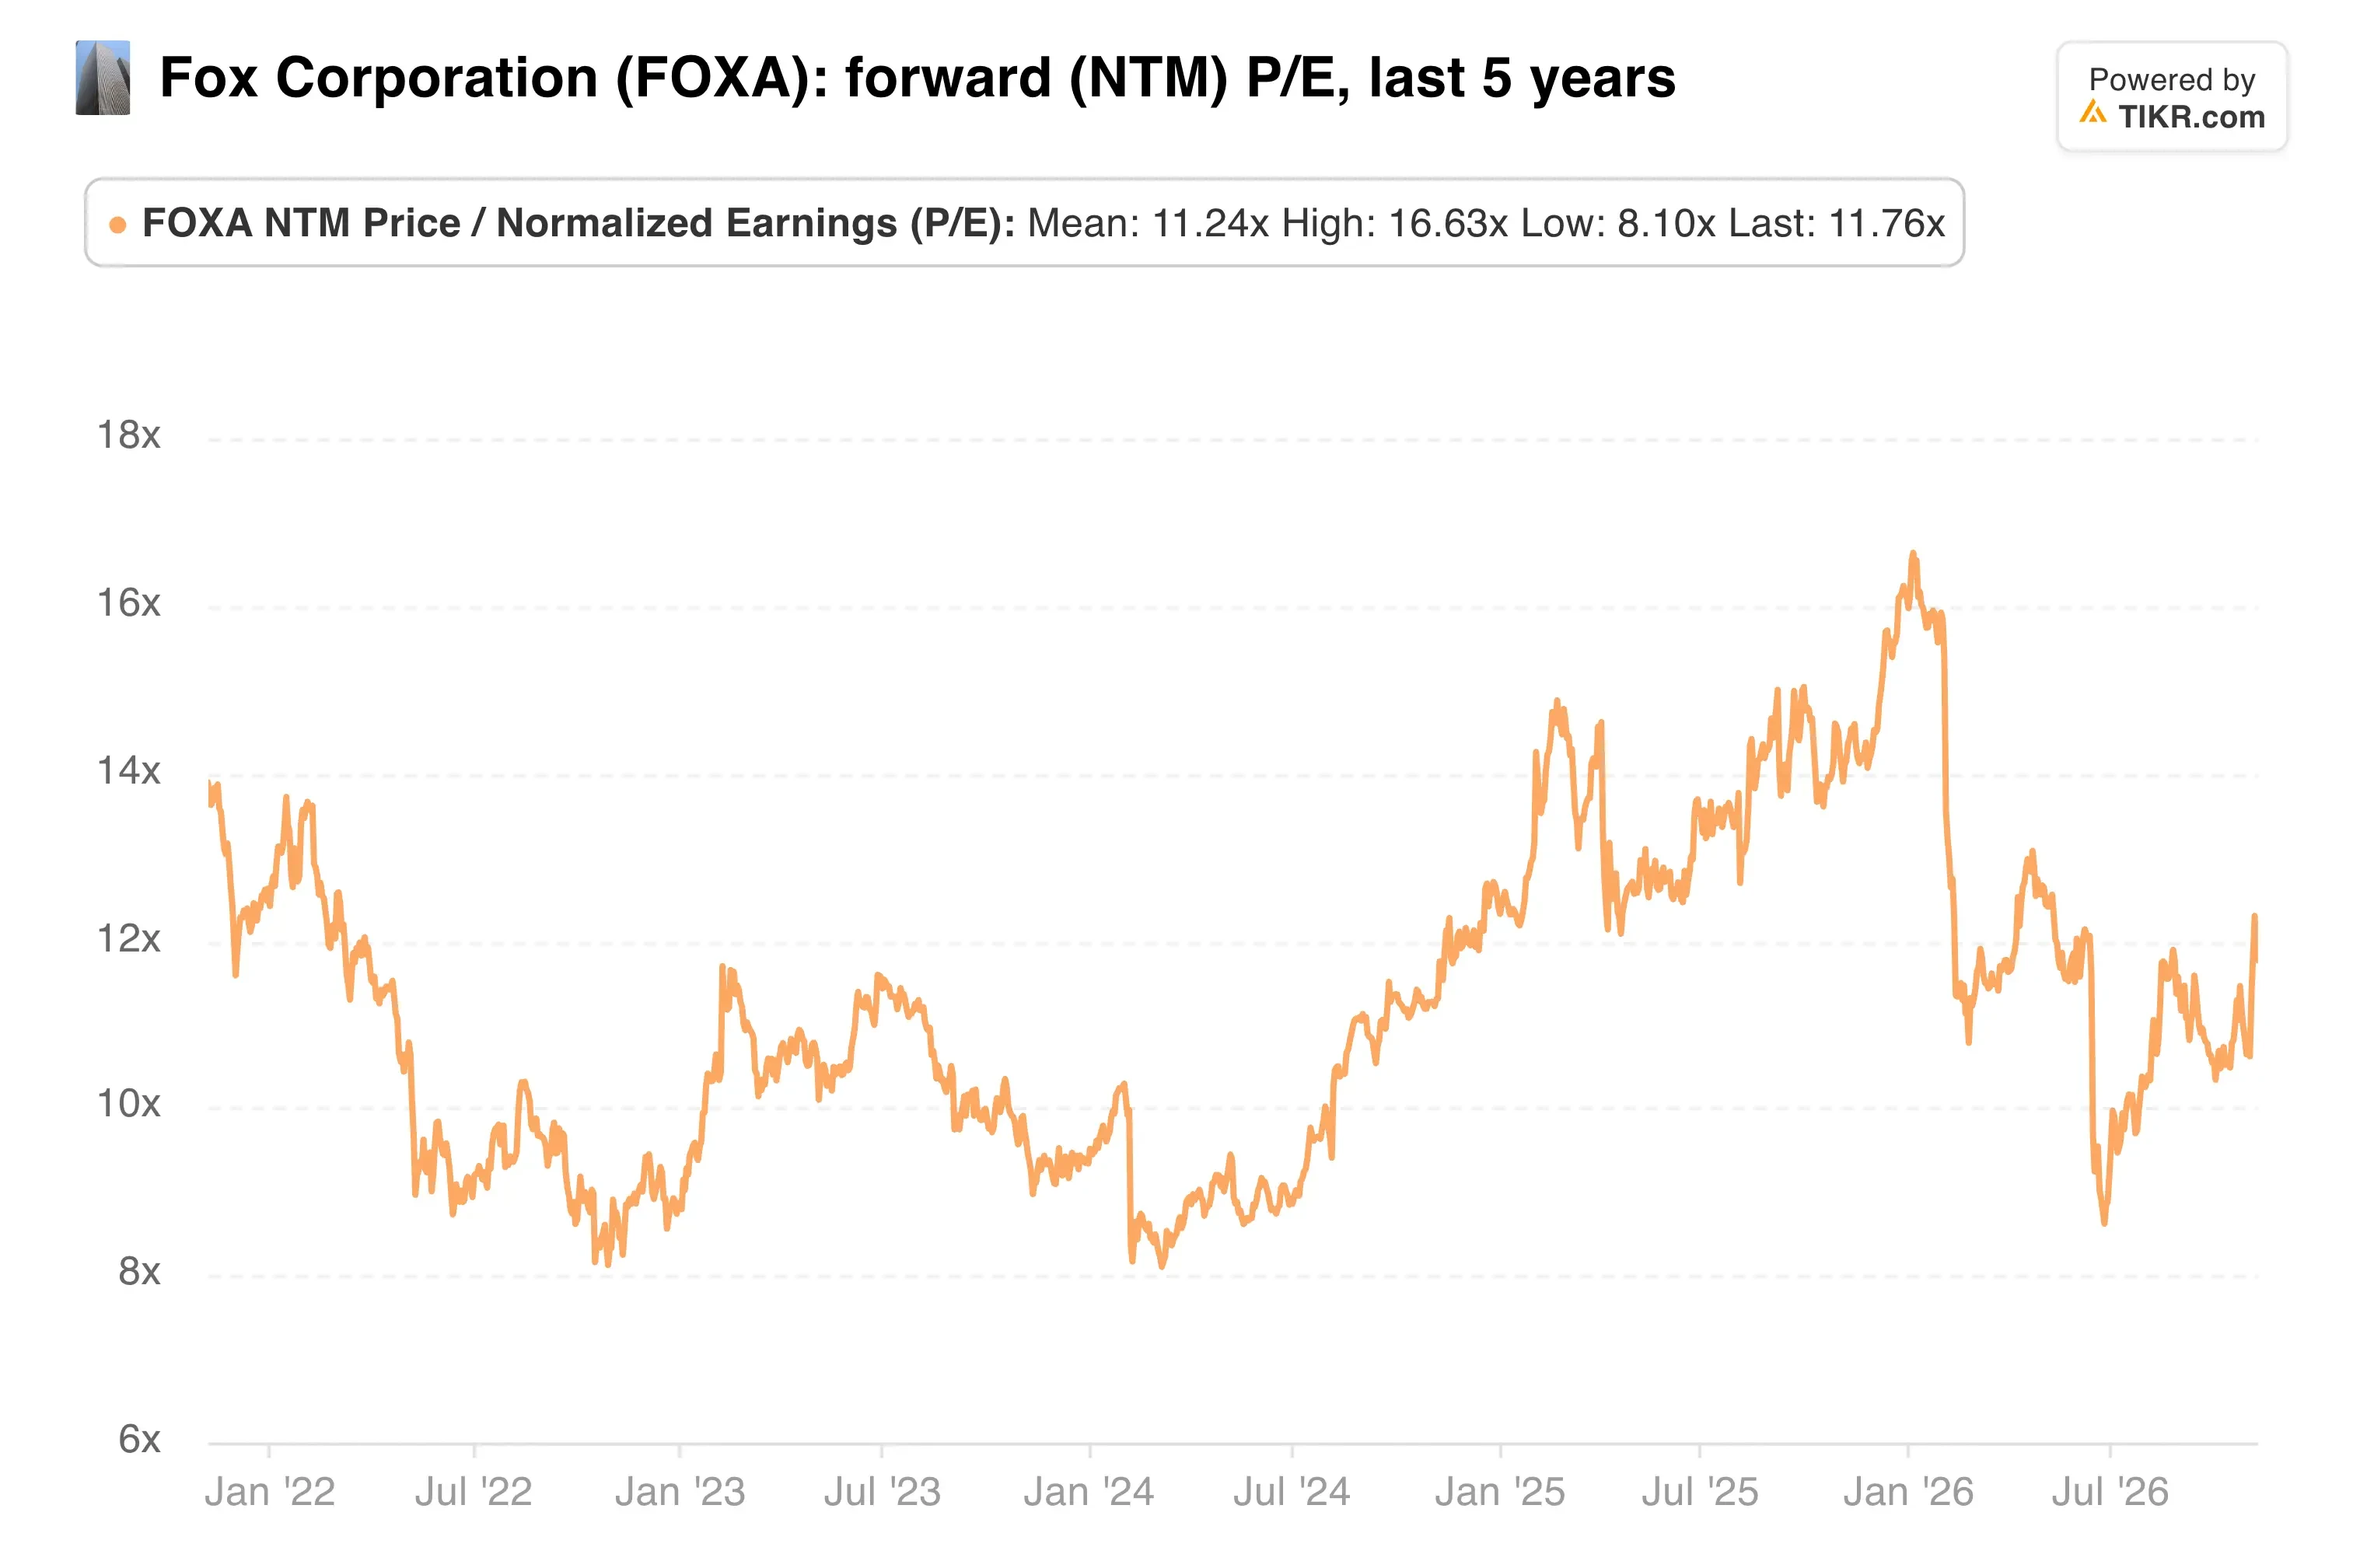
如果Roku能提升福克斯的增长率,其市盈率就有扩张空间。如果整合拖累业绩,福克斯股东将首当其冲。
内部人士在交易完成前套现了一部分。首席财务官丹·杰达在10月出售了107万美元股票,媒体总裁查尔斯·科利尔出售了312万美元股票。
我的看法:Roku股东以约3.5倍远期营收的估值退出是公平的,对应的是增长24%的业务。现在更难的赌注属于福克斯。4亿美元的成本节约目标看起来可信,但在为Tubi和Fox One推广的同时,保持Roku对竞争对手流媒体平台的中立性,将考验福克斯在6月做出的合作伙伴关系承诺。
福克斯预计在2月初发布的第二财季报告将首次包含Roku。报告应显示早期的整合成本,以及平台增长在新所有权下是否保持在20%以上。
那么Roku股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Roku可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端上的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!




