核心要点
- Moderna 股价今日上涨 8%,此前其第三季度营收增长 29%,并将 2026 年营收增长预期上调至 15%-25%。
- 增长主要来自根据长期政府协议在海外销售的新冠疫苗,这使得业务更加稳定。
- 辉瑞和 BioNTech 报告其竞争对手 Comirnaty 疫苗同期销售额疲软。
- Moderna 基于远期销售额的估值仍接近其五年高位,因此该股的走势取决于其癌症疫苗。
Moderna (MRNA) 股价今日上涨 8%,此前其业绩远超第三季度预期,并上调了 2026 年营收展望。
这与 辉瑞 (PFE) 及其合作伙伴 BioNTech (BNTX) 周二报告的竞争对手疫苗的季度表现截然不同。
Moderna 首席执行官 Stéphane Bancel 在接受 CNBC 采访时给出了两个原因:"新产品和地域多元化是导致第三季度表现如此强劲的原因。"
具体情况
- 营收增长 29% 至 13.1 亿美元,其中 5.33 亿美元来自美国以外地区。LSEG 调查的分析师预期为 8.85 亿美元。
远超分析师预期
在财报发布前,分析师预计今年增长将大幅放缓:
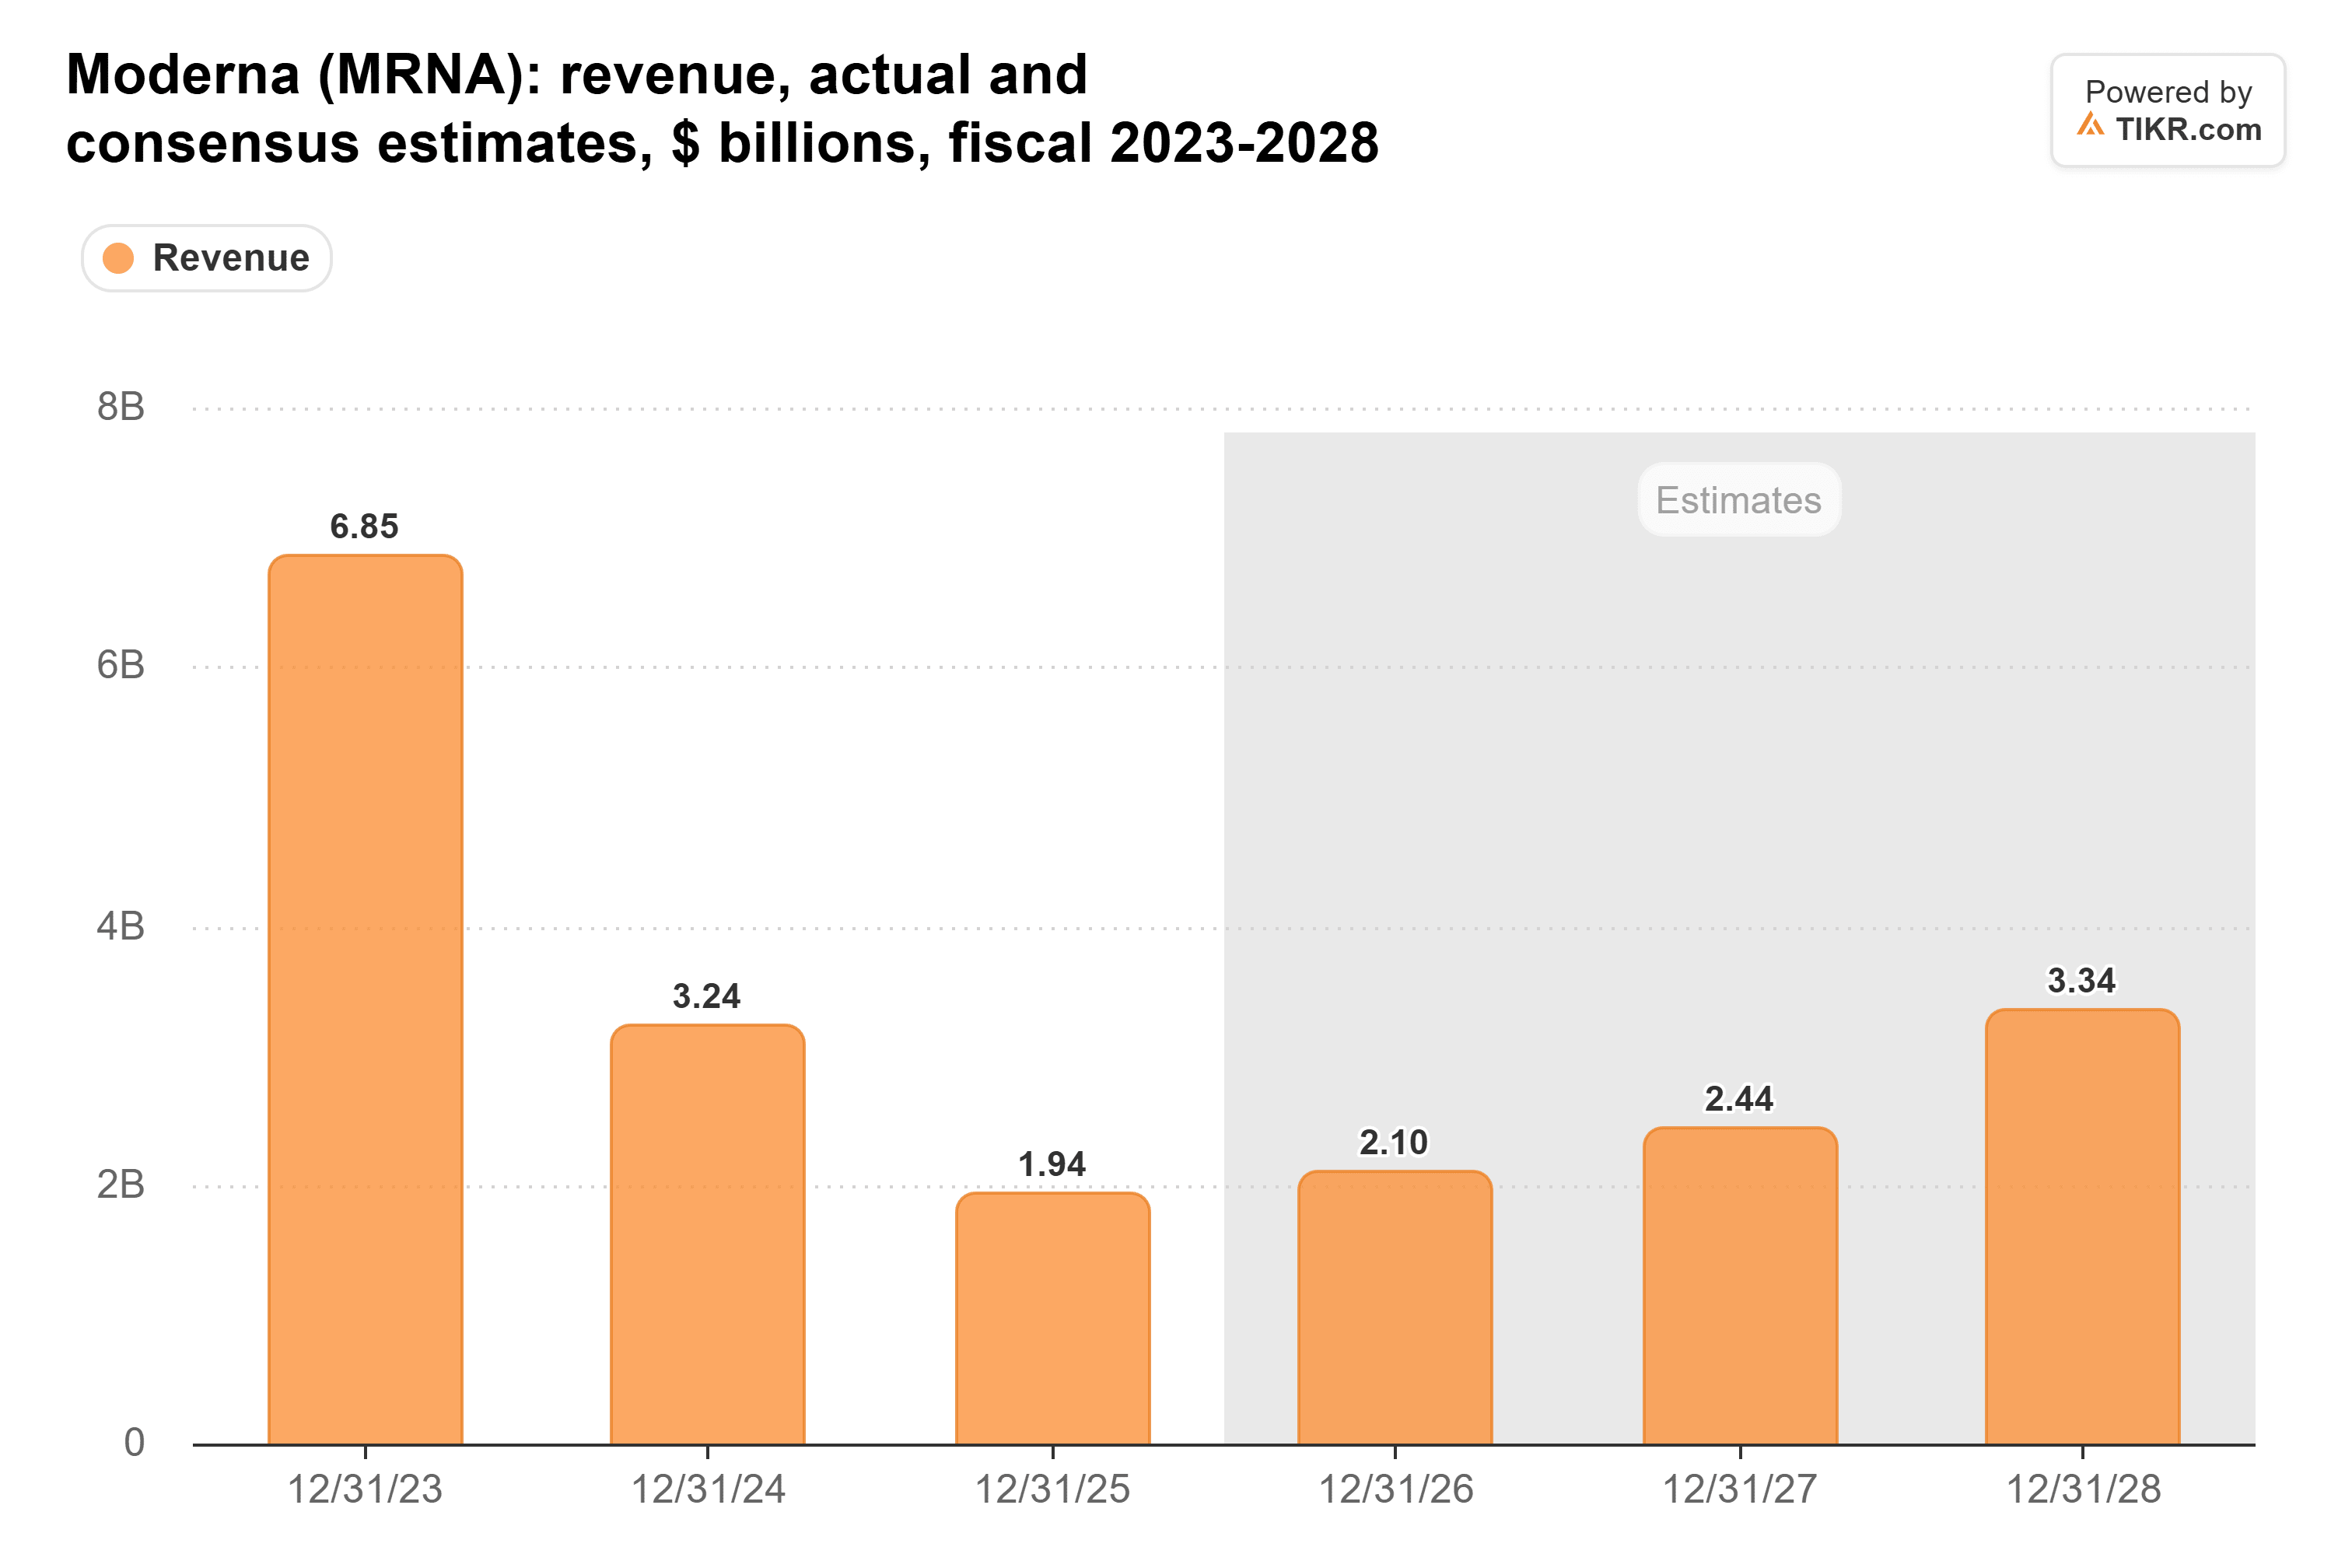
2026 年的 21 亿美元营收意味着约 8% 的增长。Moderna 新的 15%-25% 增长区间大致对应 22.3 亿美元至 24.3 亿美元,该区间上限大约相当于分析师对 2027 年的预期。我预计这两年的预期都会上调。
合同保障下的新冠业务
第三季度,Moderna 根据与英国、加拿大和澳大利亚的长期政府合作伙伴关系交付了疫苗。此类合同使每年的业绩更容易预测。
辉瑞和 BioNTech 则看到了另一面。辉瑞的 Comirnaty 销售额在第三季度按运营计算下降了 29%,部分原因是某些国际市场合同交付量减少。BioNTech 的营收下降 15% 至 12.9 亿欧元。仅一个季度就断言市场份额发生转移还为时过早,但这对于 Moderna 来说是朝着正确的方向。
TIKR 追踪了 23 位分析师对 Moderna 的看法。有多少人给出"买入"评级?
查看 Moderna 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一个地方。超过 50 万投资者使用 TIKR 来研究此类股票。查看 Moderna 的分析师评级
估值已反映癌症疫苗预期
投资者今年推高该股股价是基于 intismeran,即 Moderna 与默沙东合作的癌症疫苗。在一项三期临床试验中,它与 Keytruda 联合使用时,将黑色素瘤复发或死亡的风险降低了 42%。Moderna 的远期市销率接近其五年高位:
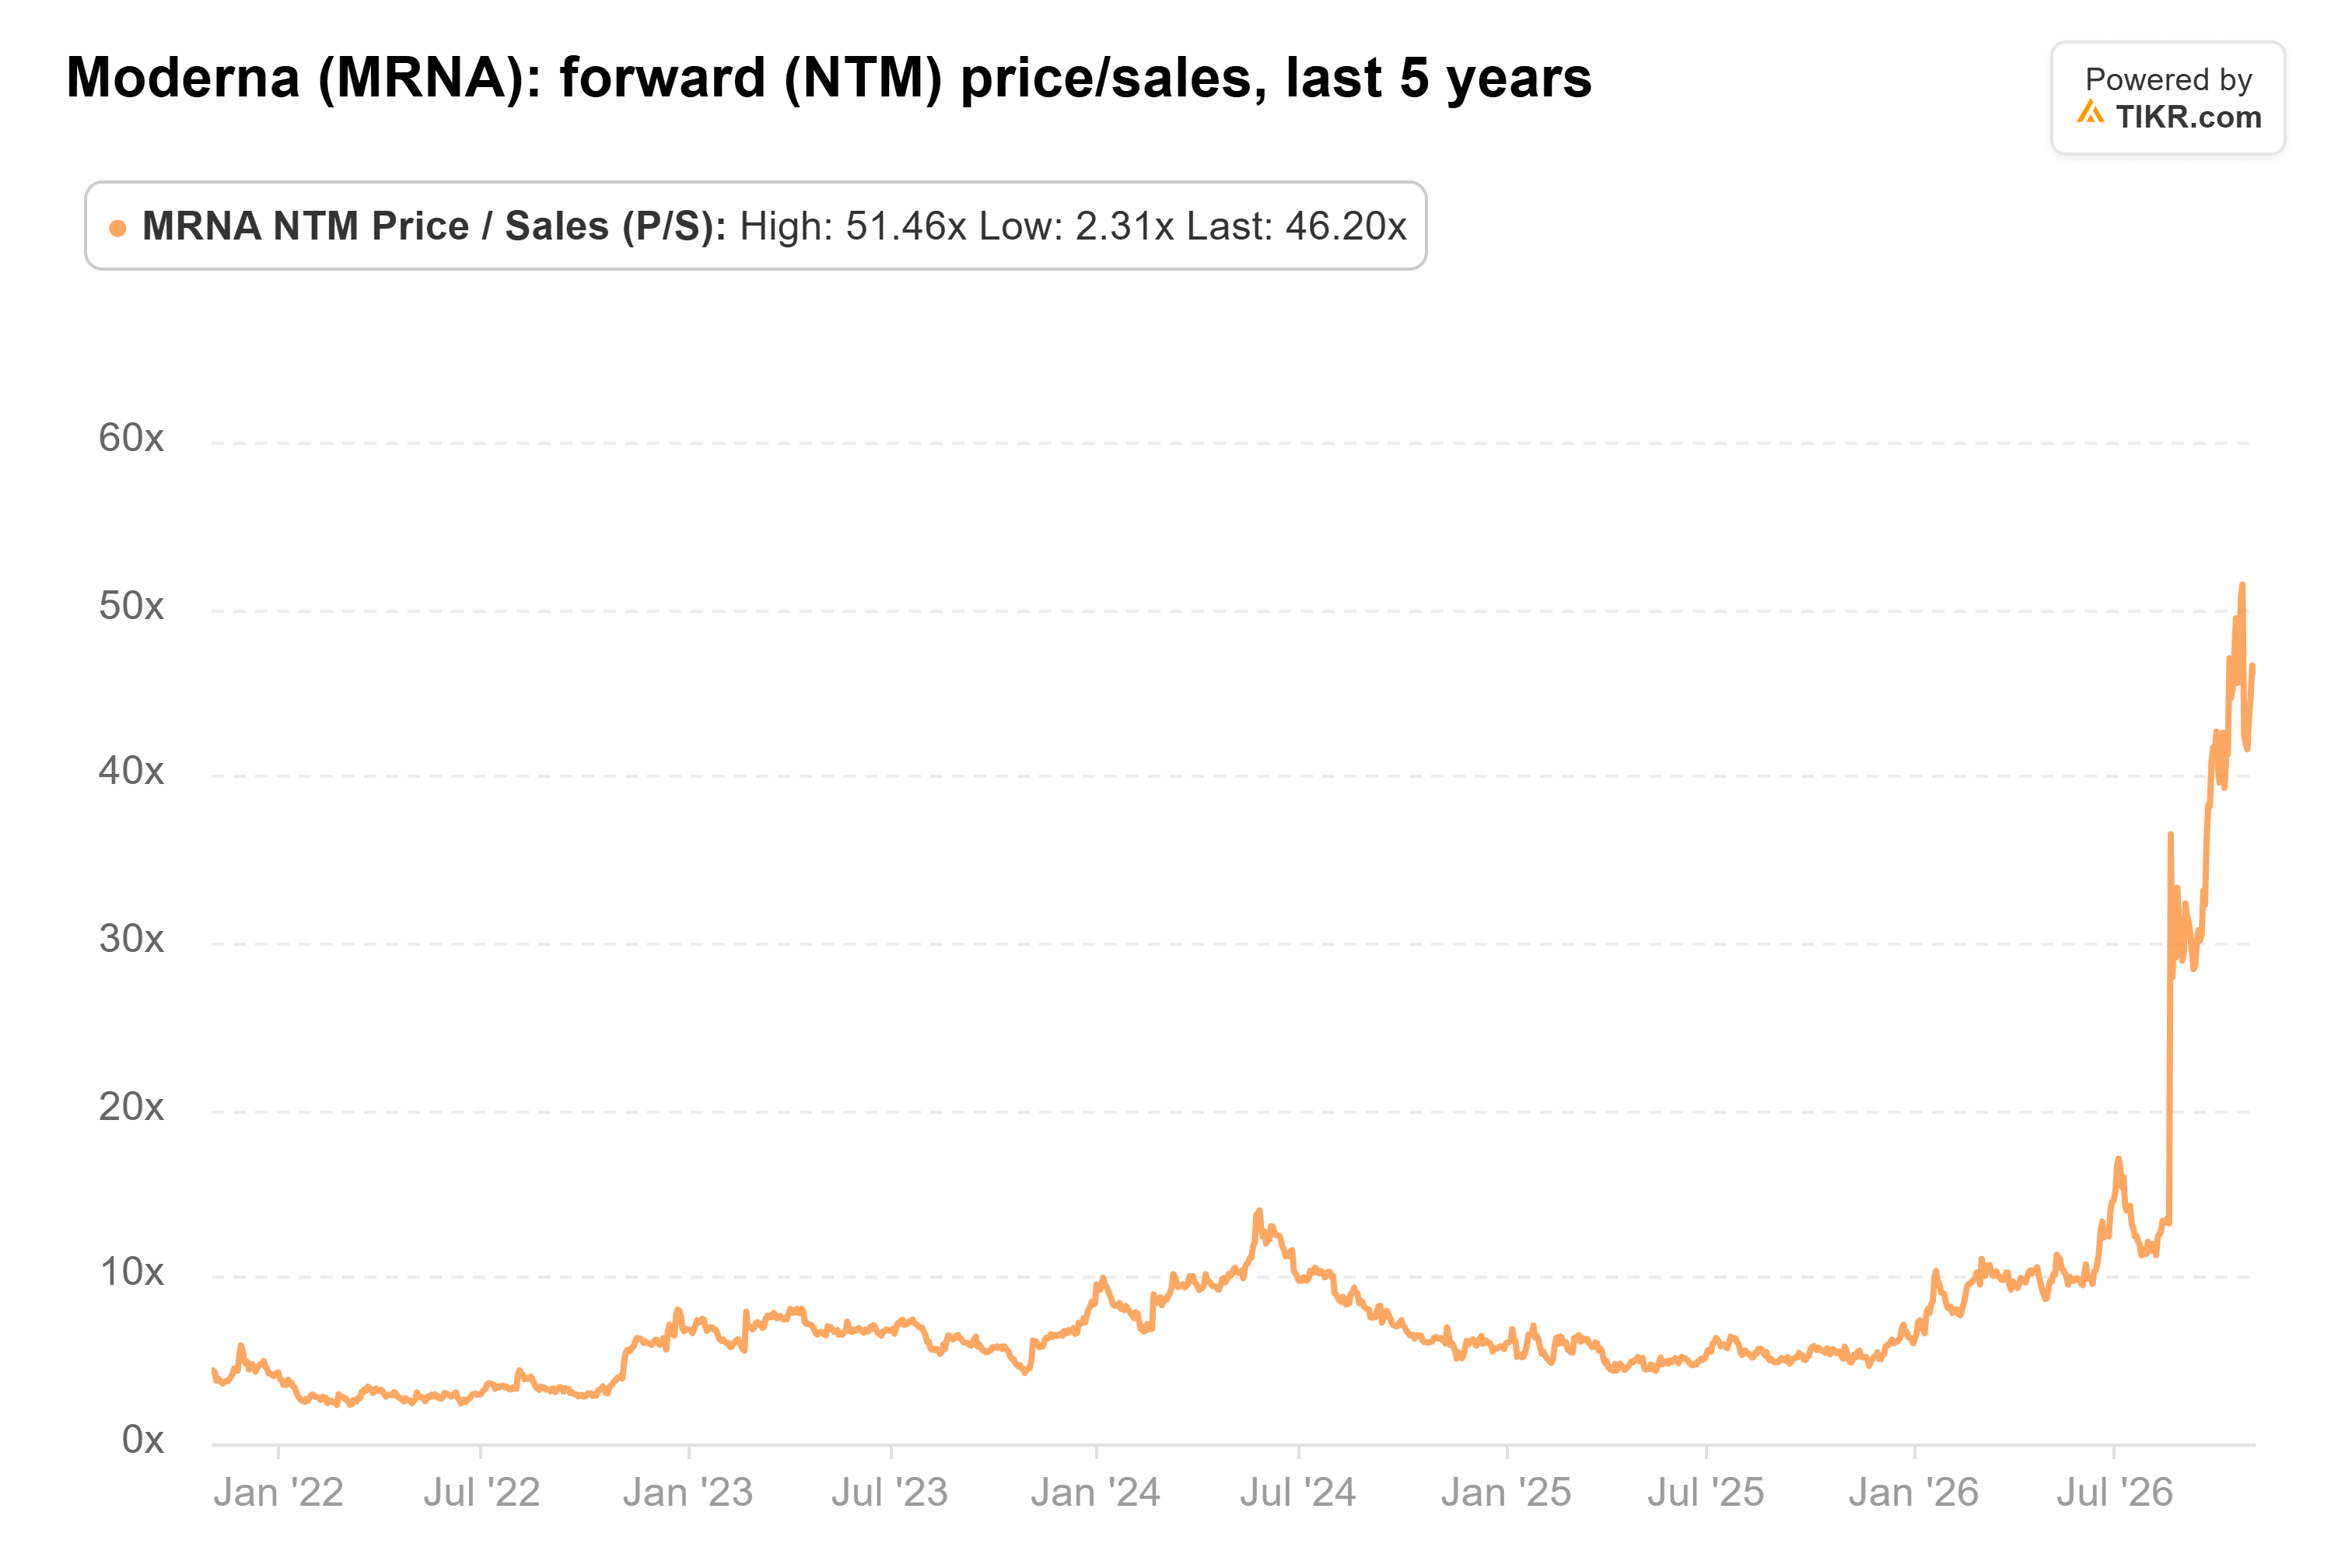
在今天上涨之前,其市销率为 46 倍,远高于其 7.9 倍的五年平均水平,而今天的上涨使其估值进一步走高。
更稳定的新冠业务有助于为研发管线提供资金,这降低了 Moderna 的风险。然而,以当前价格来看,你支付的是对 intismeran 的溢价,而大约 23 亿美元的新冠营收无法支撑如此高的估值倍数。
当然,Bancel 表示新冠合同通常在第一季度确定,因此明年初将显示这些协议是否能保持其销量。
那么 Moderna 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Moderna 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!