核心要点
- 由于内存需求和人工智能支出方面的担忧给股价带来压力,美光科技 (MU) 股价在10月29日至11月5日期间下跌了29.7%,收于$656.39。
- 同期,高通 (QCOM) 下跌约15.5%,而 苹果 (AAPL) 则警告称更高的内存成本正在影响其盈利能力。
- 伯恩斯坦分析师 Mark Li 于11月4日重申了"买入"评级和$1,300的目标价,这意味着较美光11月5日收盘价有约98%的上行空间。
- 如果盈利预测得以维持,美光看起来可能被低估,但其随后的反弹以及内存需求面临的风险,使得伯恩斯坦的目标价成为一个乐观的情景。
发生了什么?
美光股价在10月29日至11月5日期间暴跌近30%,因为投资者质疑内存行业非凡的盈利增长能否持续。
尽管遭遇抛售,伯恩斯坦分析师 Mark Li 在11月初重申了他的"买入"评级和$1,300的目标价,暗示了显著的复苏潜力。
日本内存生产商铠侠发布了谨慎的盈利展望,引发了市场担忧,即内存行业盈利能力的快速改善可能会放缓。
与此同时,对数据中心建设可能受到限制的担忧给人工智能基础设施类股带来压力,因为投资者重新评估了未来的支出。
11月5日,彭博社报道称,美光因劳资纠纷,已暂停了计划在台湾投资$45亿美元的半导体工厂的建设工作。
由于该工厂尚未开始生产芯片,报道中的停工代表了更长期的产能担忧,而非即时的盈利中断。
高通报告其第四财季手机芯片收入同比下降26%至$51.4亿,而更高的内存成本和疲软的智能手机需求引发了对未来销售的担忧。
苹果在11月2日的财报电话会议上强化了这些担忧,其首席财务官 Kevan Parekh 预计12月季度的毛利率为45%至46%,而9月季度为47.9%,尽管前一季度受益于关税退款。
Parekh 解释道:"我们预计这一下降主要由更高的内存成本驱动。"
不断上涨的内存成本最终可能会削弱智能手机需求,即使它们支撑着美光的利润率。
美光的移动和客户端业务部门在2026财年第四季度实现了88%的营业利润率,而一年前为29%,这有力地证明了有利的内存定价对盈利能力的支撑。
根据11月2日的TIKR预估,经调整后的每股收益预计将从2026财年的$75.52增长至2027财年的$176.50,随后在2028财年达到$207.76。
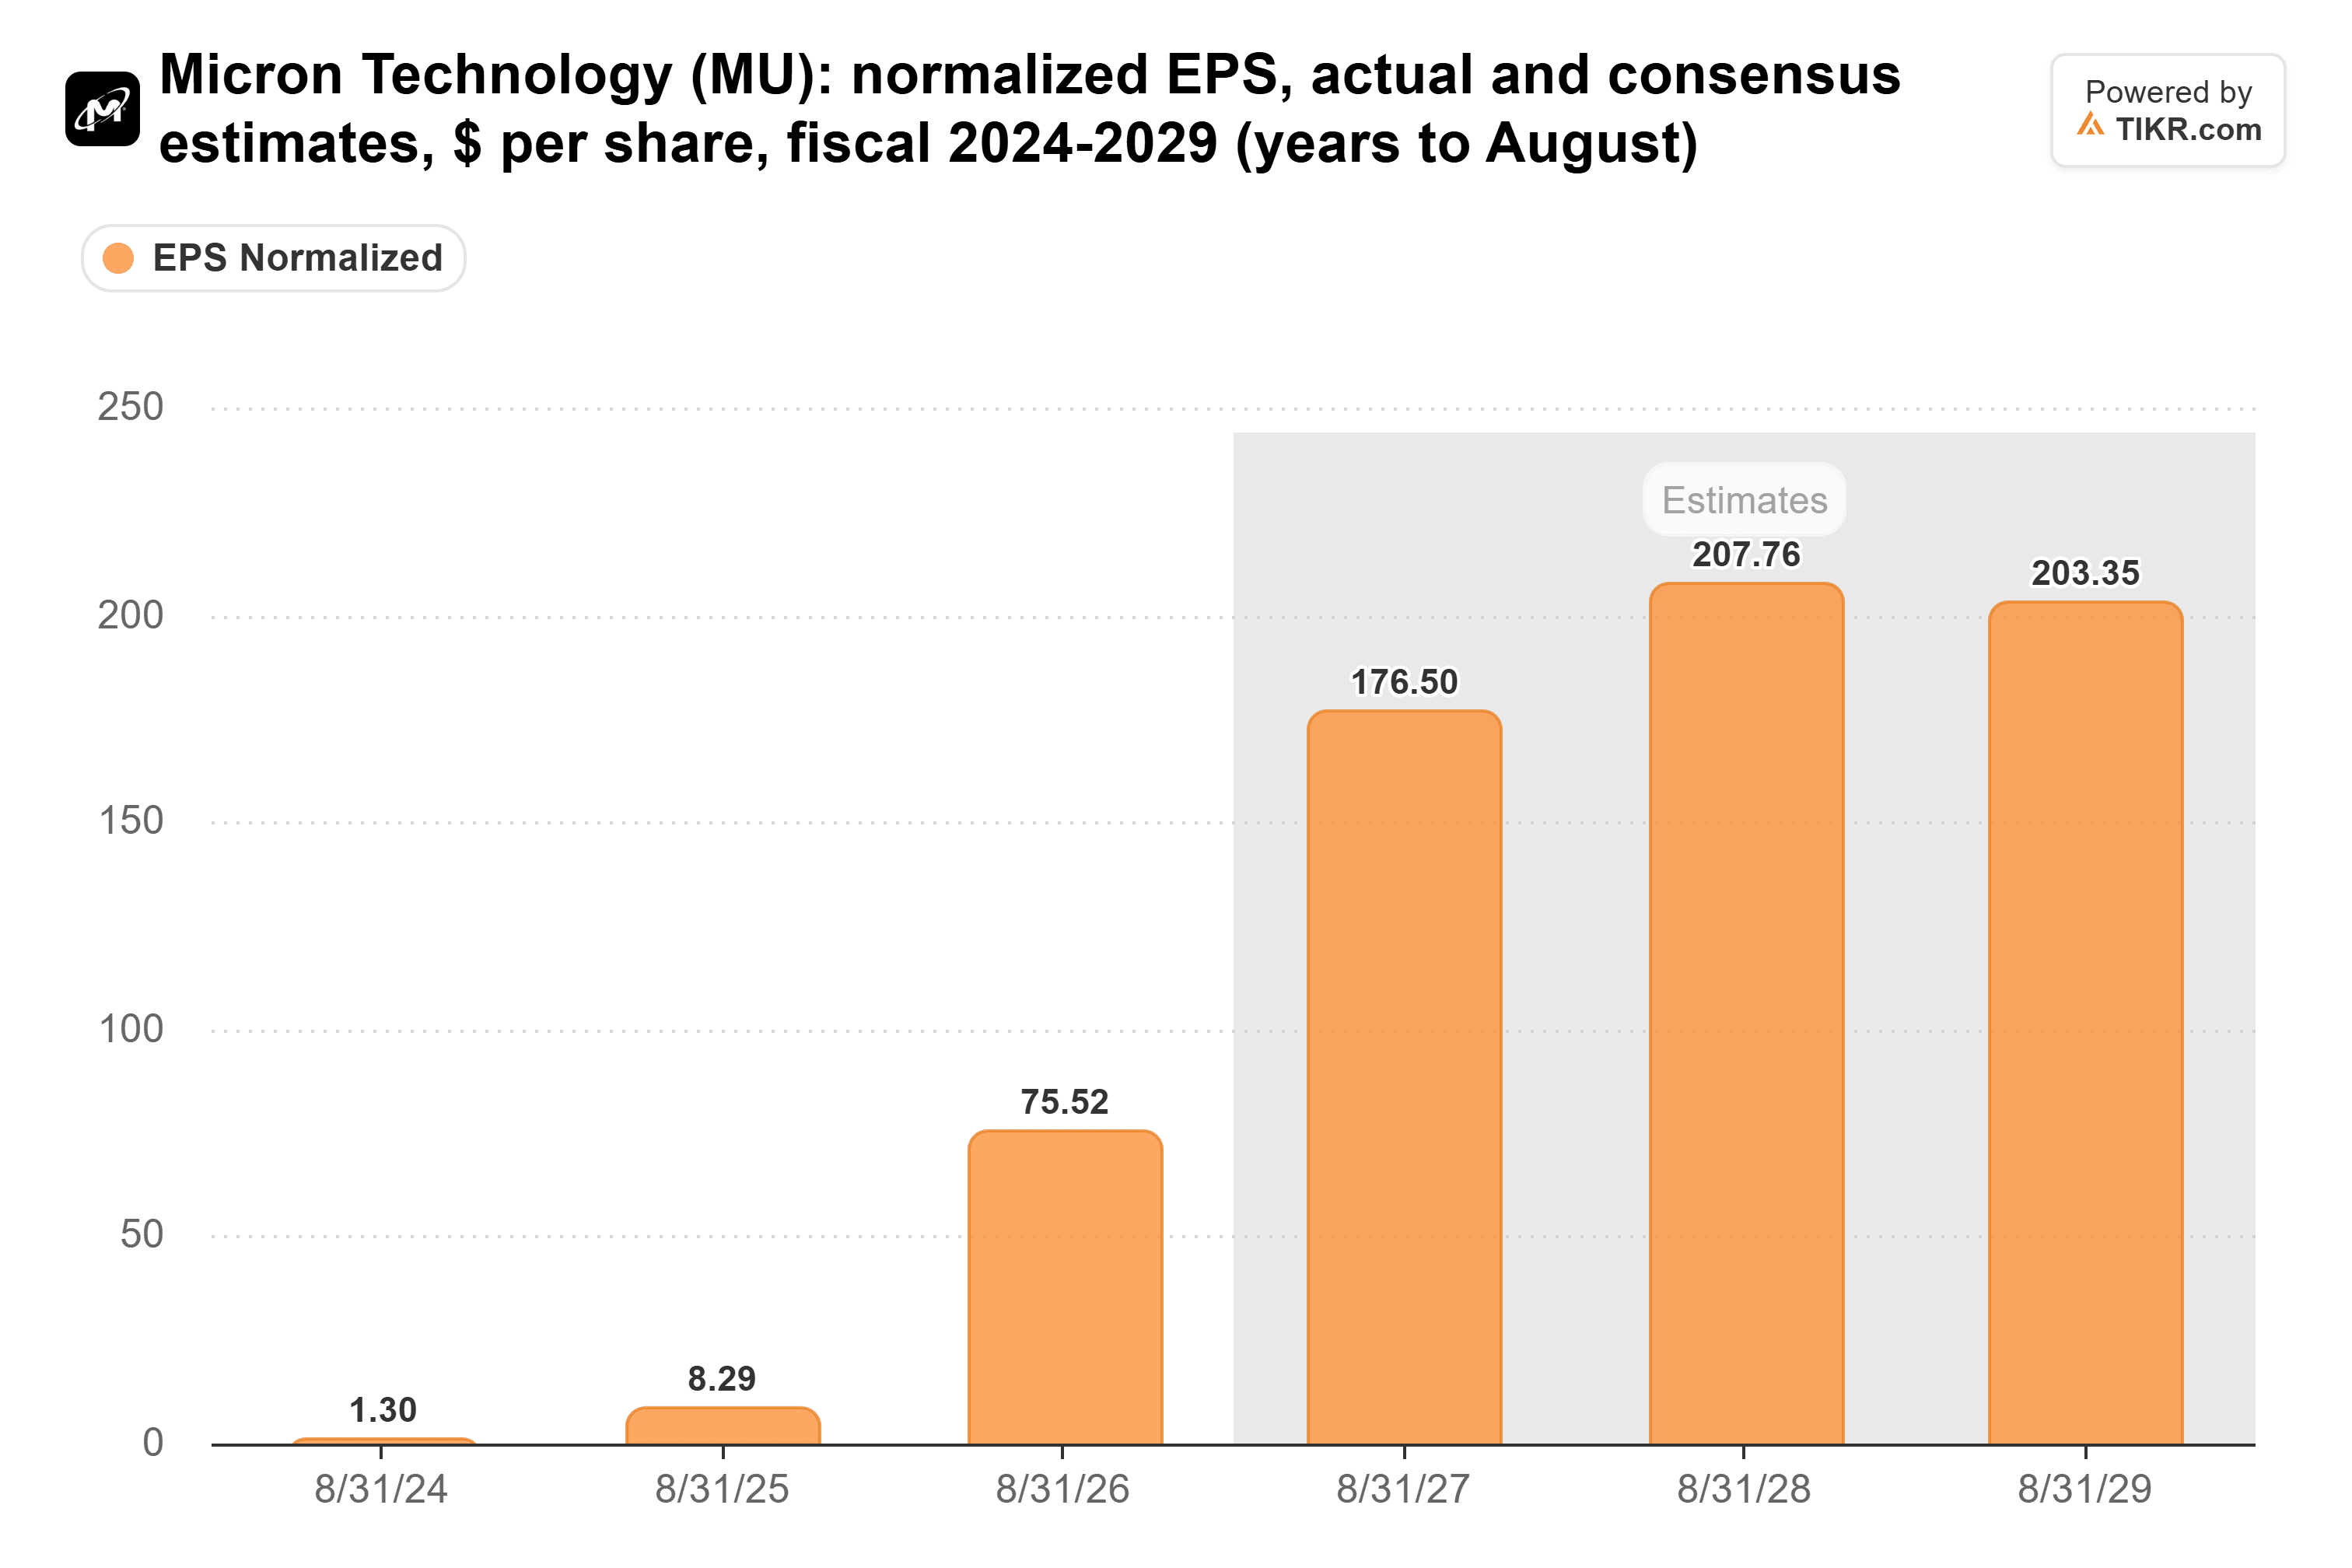
这些预测表明盈利将大幅增长,尽管客户需求减弱或内存价格下跌可能导致预测下调。
美光股票是被低估还是被高估了?
基于其预测的盈利增长,美光看起来可能被低估,但其投资前景取决于持续的内存需求和有利的定价。
根据11月2日的TIKR数据,美光交易价格约为未来12个月盈利的4.7倍,这反映了市场对其高盈利能力可持续性的怀疑。
伯恩斯坦的$1,300目标价意味着较美光11月5日收盘价有约98%的上行空间,大约是11月2日估值所依据的前瞻盈利的7.3倍。
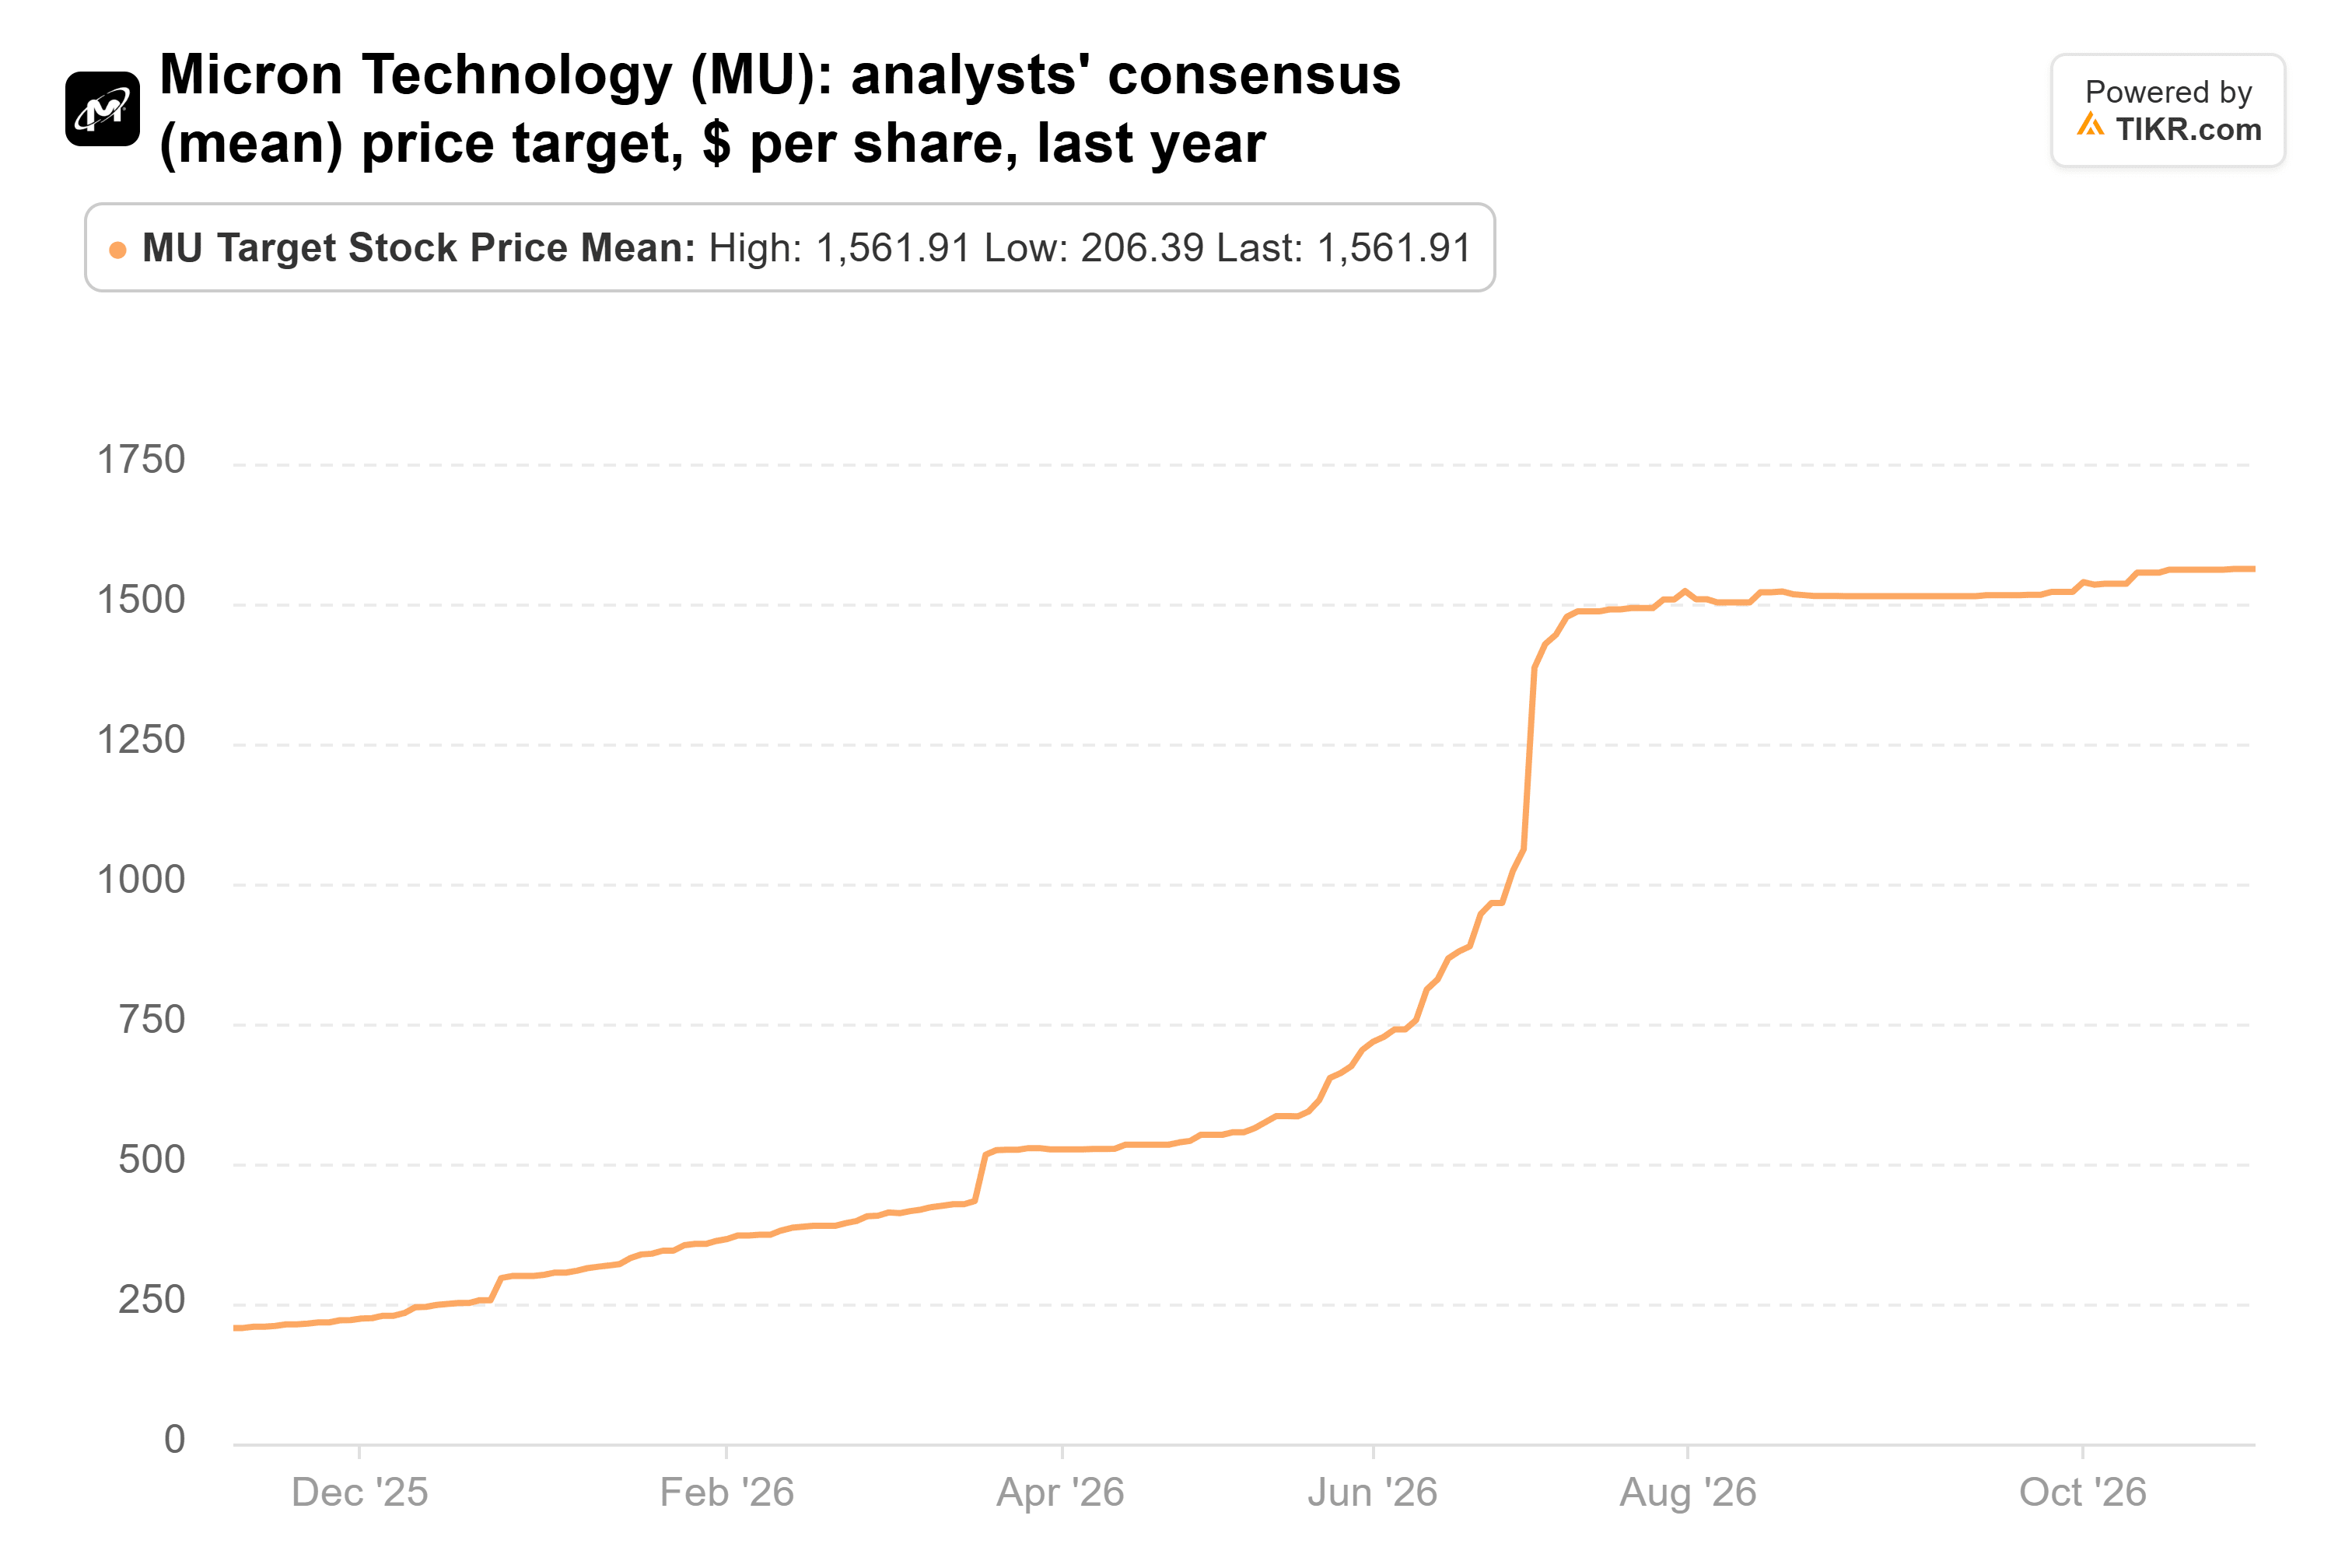
TIKR 10月28日的数据显示,分析师平均目标价约为$1,562,尽管这些预期是在最近半导体股抛售之前做出的。
美光管理层还在9月份表示,其2027财年超过75%的产量已经锁定,这支持了对未来需求的可见性。
在未来12个月内,与人工智能相关的内存需求、已签约的产量以及持续的定价可能支撑盈利增长,而疲软的智能手机销售和放缓的数据中心投资仍然是重大风险。
对于一家周期性的内存生产商来说,较低的前瞻市盈率也伴随着风险,因为芯片价格下跌可能会大幅削减利润。
总体而言,如果盈利预测得以维持,美光看起来被低估,但伯恩斯坦的$1,300目标价取决于强劲的内存定价和持续的人工智能需求。随着美光股价在11月11日反弹至$824.79,隐含的上行空间收窄至约58%,这使得从该较高股价翻倍的可能性降低。
那么美光股票的实际价值是多少?
TIKR 让您可以在不到一分钟的时间内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到美光可能的价值。从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们的内容是基于 TIKR Terminal 的投资数据和分析师预估创建的。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!