


核心要点
- 美光科技股价上涨6%,此前IREN的业绩缓解了市场对人工智能数据中心支出放缓的担忧。
- 希捷科技、应用材料和英伟达同样受益于人工智能基础设施的建设浪潮。
- 分析师预计美光科技2027财年盈利将增长一倍以上,但其估值却与上一个存储芯片周期峰值时相当。
- 美光科技2027年的大部分产能已被预定,除非2028年数据中心建设停滞,否则其股价看起来相当便宜。
美光科技 (MU) 今早上涨了6%,收复了周四暴跌17%的部分失地。
周四收盘后,人工智能云服务提供商IREN报告季度收入为2.28亿美元,超出预期,并拥有203亿美元的积压订单。该公司还以之前两倍的价格签署了采购较旧款英伟达 (NVDA) H100芯片的合同。这提振了美光科技的股价,同时希捷科技 (STX) 上涨2%,应用材料 (AMAT) 上涨7%。
周四的抛售源于民主党中期选举大胜,引发了市场对新数据中心建设可能受限的担忧。瑞银分析师表示,建设暂停可能会威胁到2028年美国预计新增数据中心容量的大约30%。
已为崩盘定价
分析师仍预计美光科技的盈利将远超其2023财年的亏损水平:
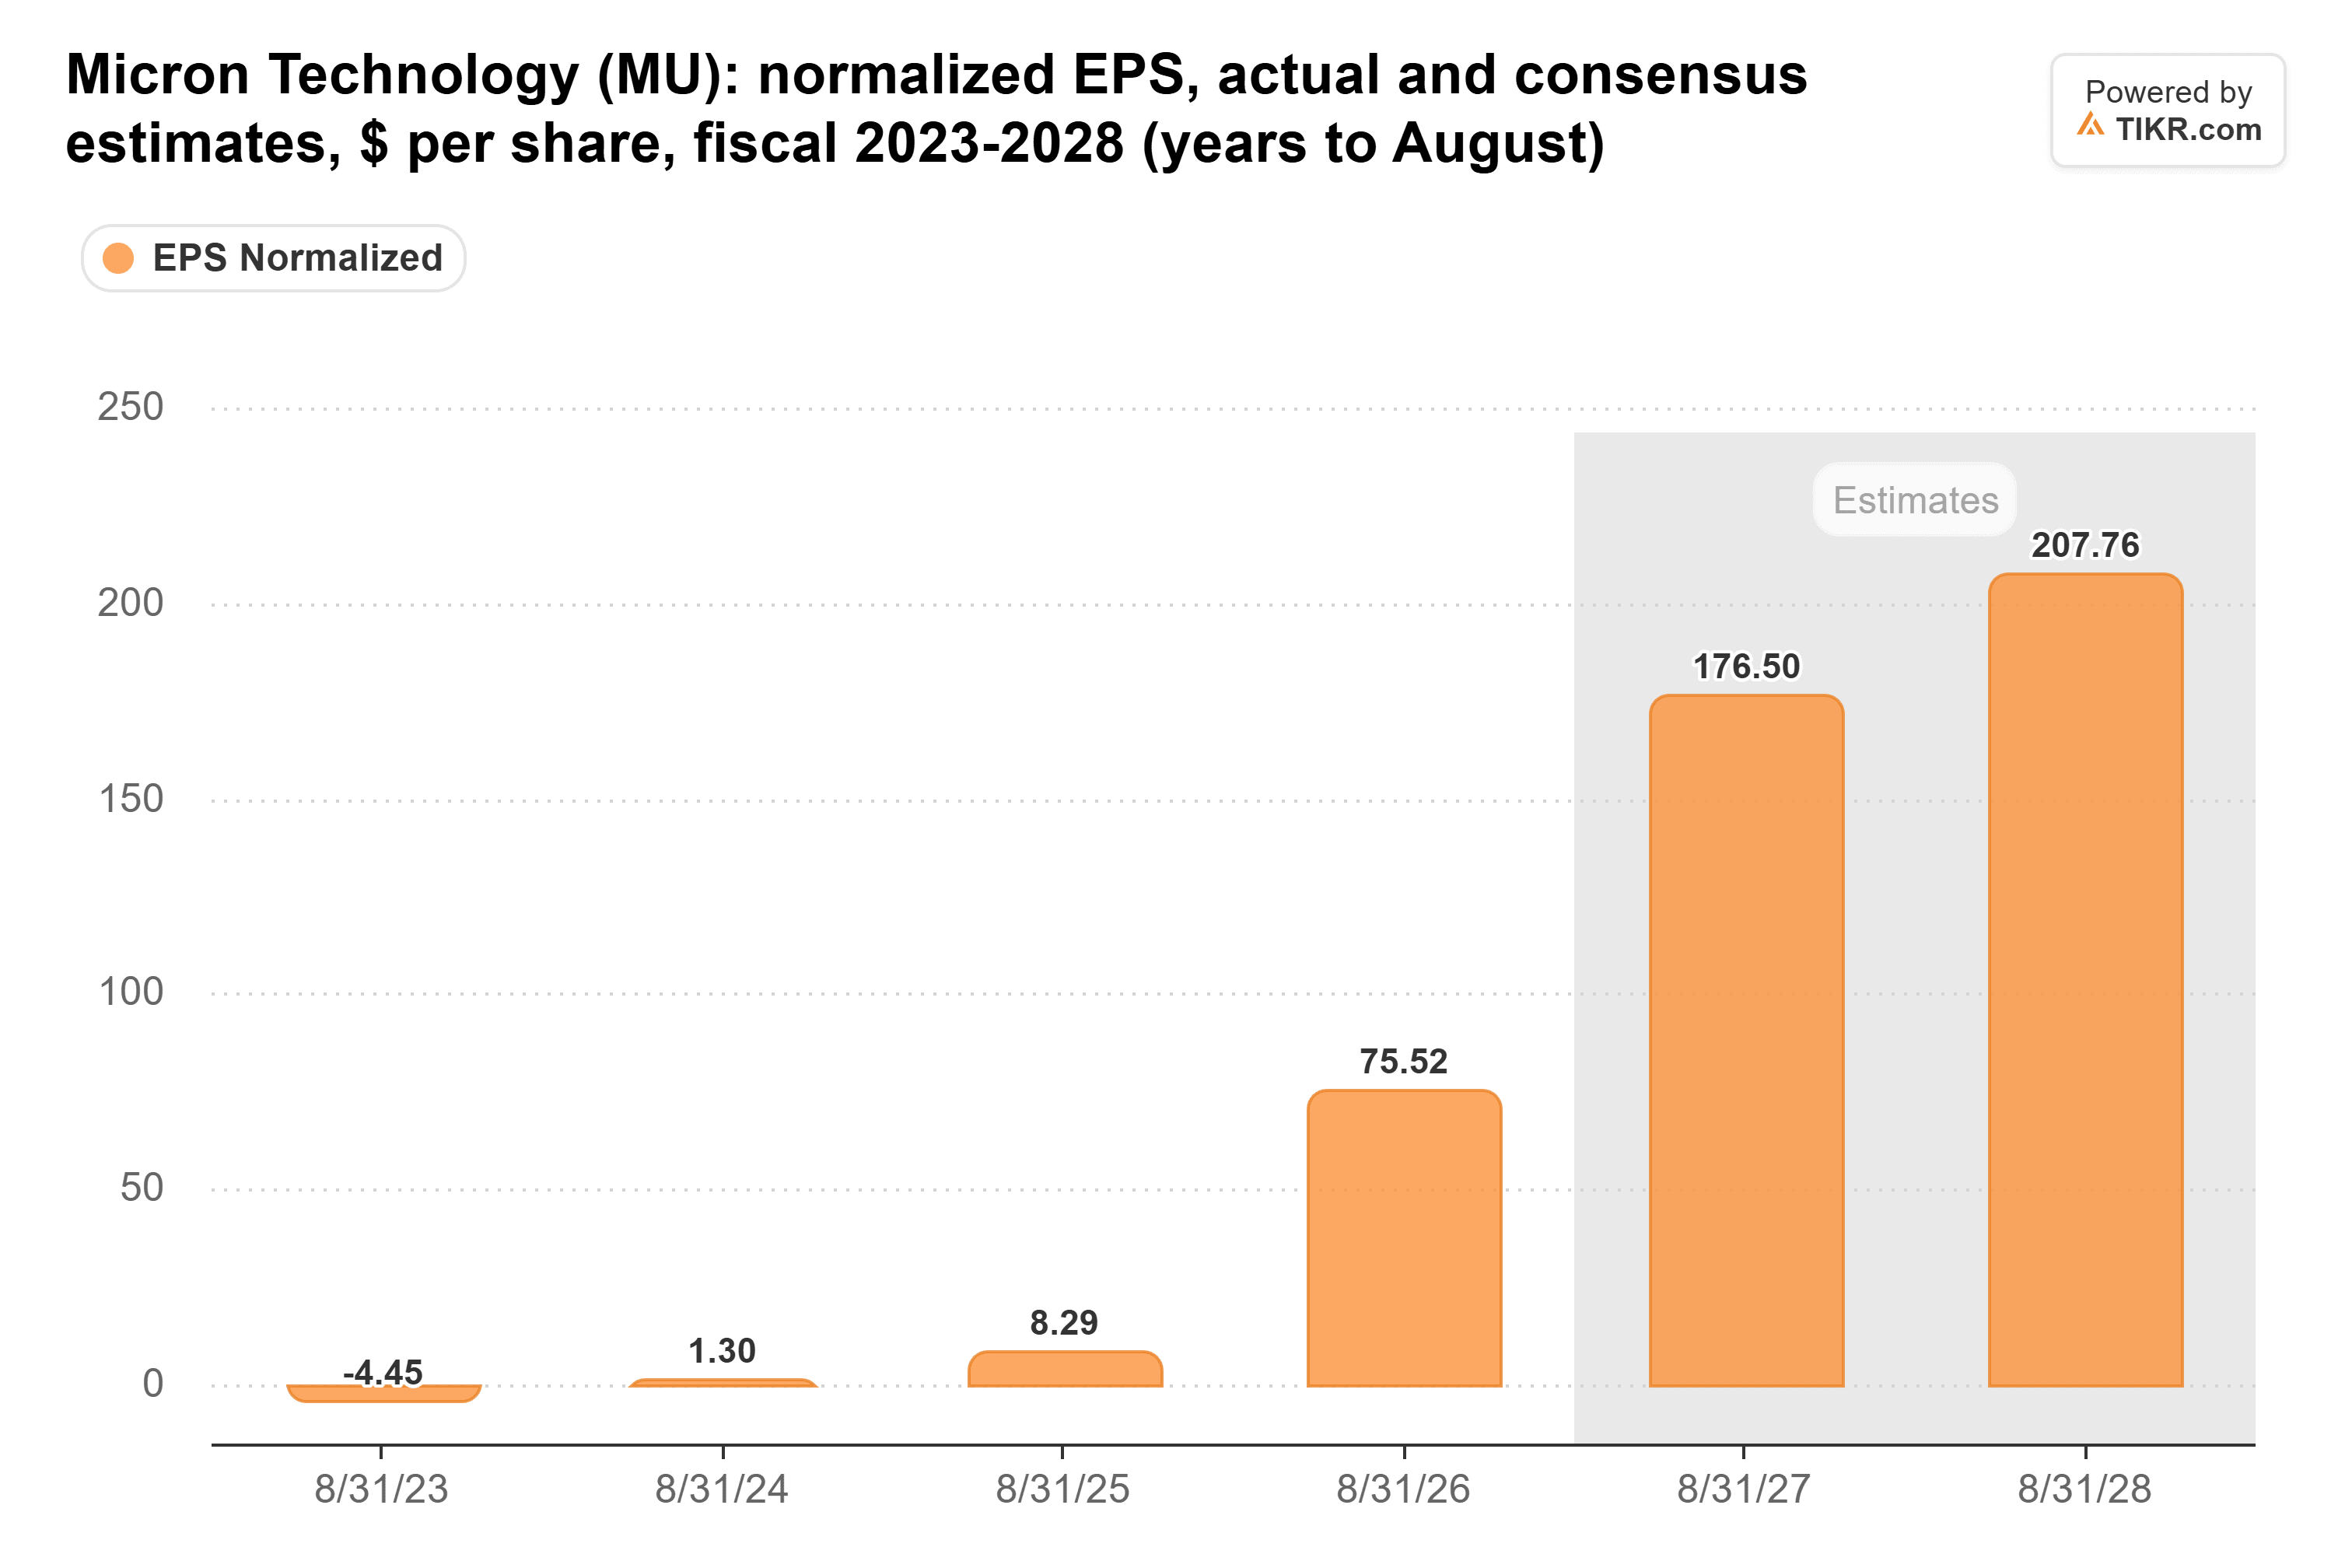
然而,该股在周四收盘时,其远期市盈率仅为4.7倍,今天也只是略高一点。这仅为其五年平均市盈率14倍的三分之一,接近其在2017年和2018年上一个存储芯片周期峰值时的水平。投资者正在押注历史重演。
TIKR追踪了49位分析师对美光科技的看法。有多少人给出“买入”评级?
在一个地方查看美光科技的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究此类股票。查看美光科技的分析师评级
产业链上下游的同一赌注
英伟达在8月份表示,内存价格上涨将使其毛利率在1月当季降至71%至72%的低点:这正是内存制造商定价能力的体现。英伟达将于11月17日发布财报。
希捷科技在截至10月2日的季度中收入跃升61%,达到42亿美元,并预计12月当季收入将达到48亿美元。然而,其远期市盈率为13倍,是美光科技的两倍多。如果投资者如此信任希捷科技的需求前景,为何不信任美光科技?
对于应用材料而言,在截至7月26日的季度中,DRAM占其芯片设备收入的26%,高于一年前的22%。彭博社关于美光科技暂停45亿美元台湾工厂建设的报道对此影响甚微,因此请关注应用材料在11月12日发布财报时,对内存制造商2027年资本支出的看法。
12月是下一个考验
我认为市场对2027财年的预期过于悲观:美光科技表示其2027年超过75%的产出已被预定。这使得该股即使在今天上涨后,看起来仍然像是一笔划算的交易。
美光科技将于12月16日发布财报,该季度86.25%的指导毛利率被管理层称为2027财年的底线。而瑞银指出的2028年,正是分析师预期每股收益将达到创纪录的207.76美元的时候。如果数据中心限制在那时开始产生影响,这些预期将迅速下调。
那么美光科技股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看美光科技的潜在价值。可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


