


关键要点
- Cloudflare股价上涨11%,此前其第三季度营收增长39%,达到7.825亿美元。
- 其第四季度业绩指引远高于分析师预期,且其2027年的预测数字看起来太低了。
- Akamai同期营收仅增长6%,而Palo Alto Networks将于11月18日发布财报。
- 毛利率下滑,且该股在今日上涨前,远期市盈率已高达179倍。
Cloudflare (NET) 股价今日上涨11%,此前其第三季度营收增速创下近四年新高。
这与周四的情况形成了鲜明对比,当时网络安全股的抛售拖累了Cloudflare和Palo Alto Networks (PANW)的股价。其最老牌的竞争对手Akamai (AKAM)于同日晚间发布了财报,但数据大相径庭。
增速再次加快
营收增长39%,达到7.825亿美元。分析师预期为7.397亿美元。
首席执行官Matthew Prince直言不讳:"我们的引擎正在全速运转,并且我们已经为下一阶段的增长找到了更高的档位。"
业绩指引支持了他的说法。Cloudflare预计第四季度营收将达到8.45亿至8.46亿美元,而分析师预期为7.982亿美元。
在财报发布前,分析师预计今年营收为28.7亿美元,2027年营收为37亿美元:
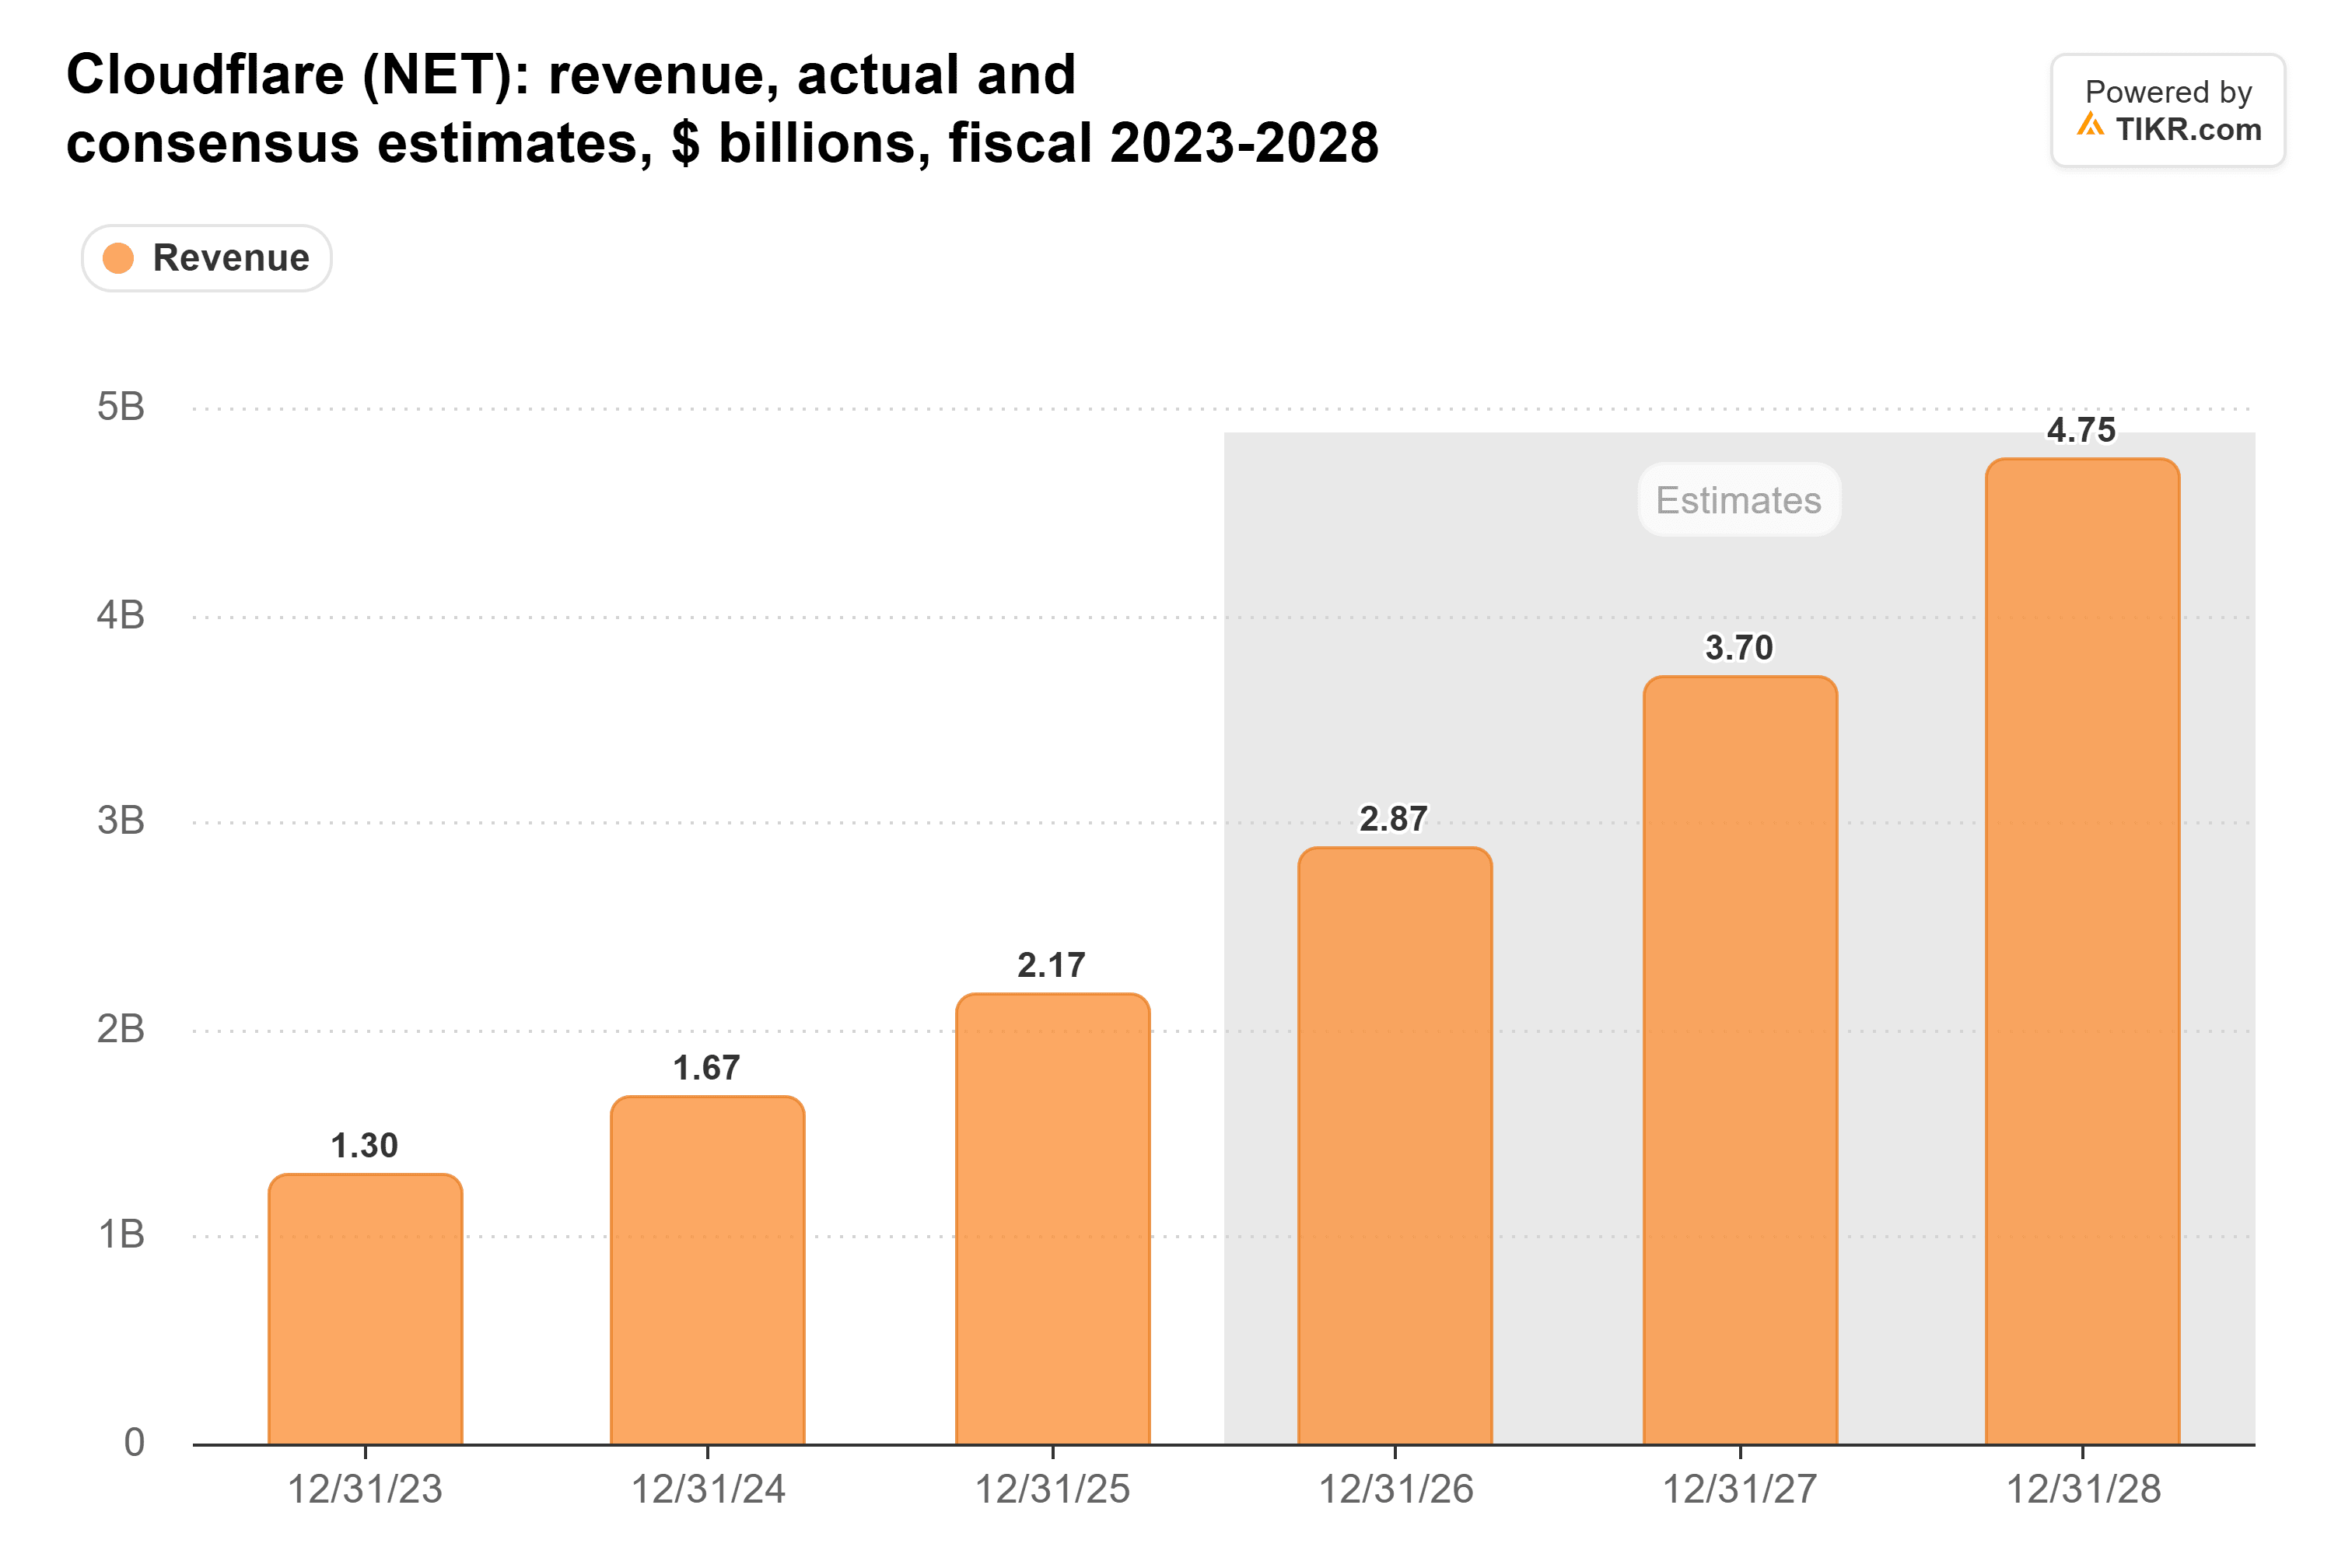
如果2027年的这个数字保持不变,那么明年的增长率将从今年的约37%放缓至约25%。我预计这个数字将会上调。
毛利率是隐忧
毛利率从一年前的74.0%下滑至71.2%。
而且,该股在周四收盘时远期市盈率已达179倍,已经非常昂贵,高于其自2023年中以来的173倍平均水平。以今日价格计算,市盈率甚至更高。
TIKR追踪了34位分析师对Cloudflare的评级。有多少人给出"买入"评级?
查看Cloudflare的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,所有信息一目了然。超过50万投资者使用TIKR来研究像这样的股票。查看Cloudflare的分析师评级
Akamai的增长远为缓慢
Akamai第三季度营收增长6%,达到11.2亿美元。其第四季度业绩指引为11.45亿至11.7亿美元,低于分析师预期的12亿美元。首席执行官Tom Leighton预计,到2027年(经汇率调整后)增长率将回升至17%至22%,这得益于其云基础设施业务今年签署了超过140亿美元的多年度承诺订单。
以13倍的远期市盈率计算,市场并未为这种增长前景支付太多溢价。Akamai的云业务能否阻止Cloudflare进一步拉开差距?
Palo Alto Networks是下一个焦点
Palo Alto Networks将于11月18日发布财报,并指引本季度营收增长33%至34%。以84倍的远期市盈率计算,它也需要安全预算保持坚挺。它的客户是否像Cloudflare的客户一样,在整个秋季持续购买?
买入增长,关注利润率
一家年化营收超过30亿美元且增速仍在加快的公司,理应享有溢价。但以当前价格,毛利率需要停止下滑。下一次检验将是第四季度财报,预计在明年2月发布。
那么Cloudflare股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Cloudflare可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司近期的新闻或重要更新。TIKR未持有文中提及的任何股票头寸。感谢阅读,祝您投资愉快!


