核心要点
- 麦当劳 (MCD) 股价在10月30日至11月6日期间上涨约7%,收于$276.52,其第三季度盈利超预期抵消了美国餐厅客流量疲软的影响。
- Restaurant Brands International (QSR) 报告汉堡王美国同店销售额增长8.4%,而Chipotle Mexican Grill (CMG) 公布同店销售额增长2.1%,凸显了麦当劳面临的竞争压力。
- 麦当劳调整后每股收益达到$3.57,超出$3.38的共识预期,尽管$71.6亿美元的收入未达预期,且美国同店销售额下降了0.2%。
- 麦当劳以约20倍的远期市盈率来看估值较为合理,其客户流量改善以及计划于2027年推出的超值菜单可能成为潜在催化剂。
发生了什么?
麦当劳 (MCD) 股价从10月30日至11月6日上涨约7%,根据历史股价数据,从$258.12升至$276.52。大部分关注源于其第三季度财报,该报告显示尽管美国餐厅客流量持续疲软,但利润表现强劲。
在11月4日麦当劳公布调整后每股收益为$3.57(同比增长11%,超出$3.38的共识预期)后,股价跳涨6.5%。但$71.6亿美元的收入未达到分析师预期的$72.8亿美元。
根据公司第三季度业绩报告,美国同店销售额下降0.2%,原因是顾客访问量减少抵消了平均消费额的增加。全球同店销售额增长1.5%,得益于国际市场的强劲表现。
盈利超预期主要来自特许经营餐厅利润率提高以及向加盟商出售餐厅带来的收益,而非美国需求的实质性复苏。这是一个重要的区别:麦当劳基于特许经营的商业模式继续支撑着盈利能力,但吸引更多顾客进店消费仍然是一个挑战。
竞争使这一挑战更加艰巨。Restaurant Brands International 报告汉堡王美国同店销售额增长8.4%,而Chipotle Mexican Grill 公布同店销售额增长2.1%,其中包括交易量增长0.8%。
这些结果表明,麦当劳面临的竞争挑战超出了更广泛的餐饮行业压力,尽管定价、客户群体和餐厅形式的差异使得直接比较并不完美。
尽管如此,管理层看到了乐观的理由。董事长兼首席执行官Chris Kempczinski表示,公司对随着季度推进而改善的美国业绩感到鼓舞,并补充说:“我们专注于在此基础上再接再厉,加强当前业务并投资于下一阶段的增长。”
麦当劳正在美国约1,900家餐厅测试两种入门级超值菜单结构,并计划在2027年初进行全国推广。
机会是显而易见的:价格实惠的餐食可以吸引更多顾客并有助于恢复客流量。问题是这些额外的访问量是否能产生足够的销售额来抵消促销成本并保护餐厅的盈利能力。
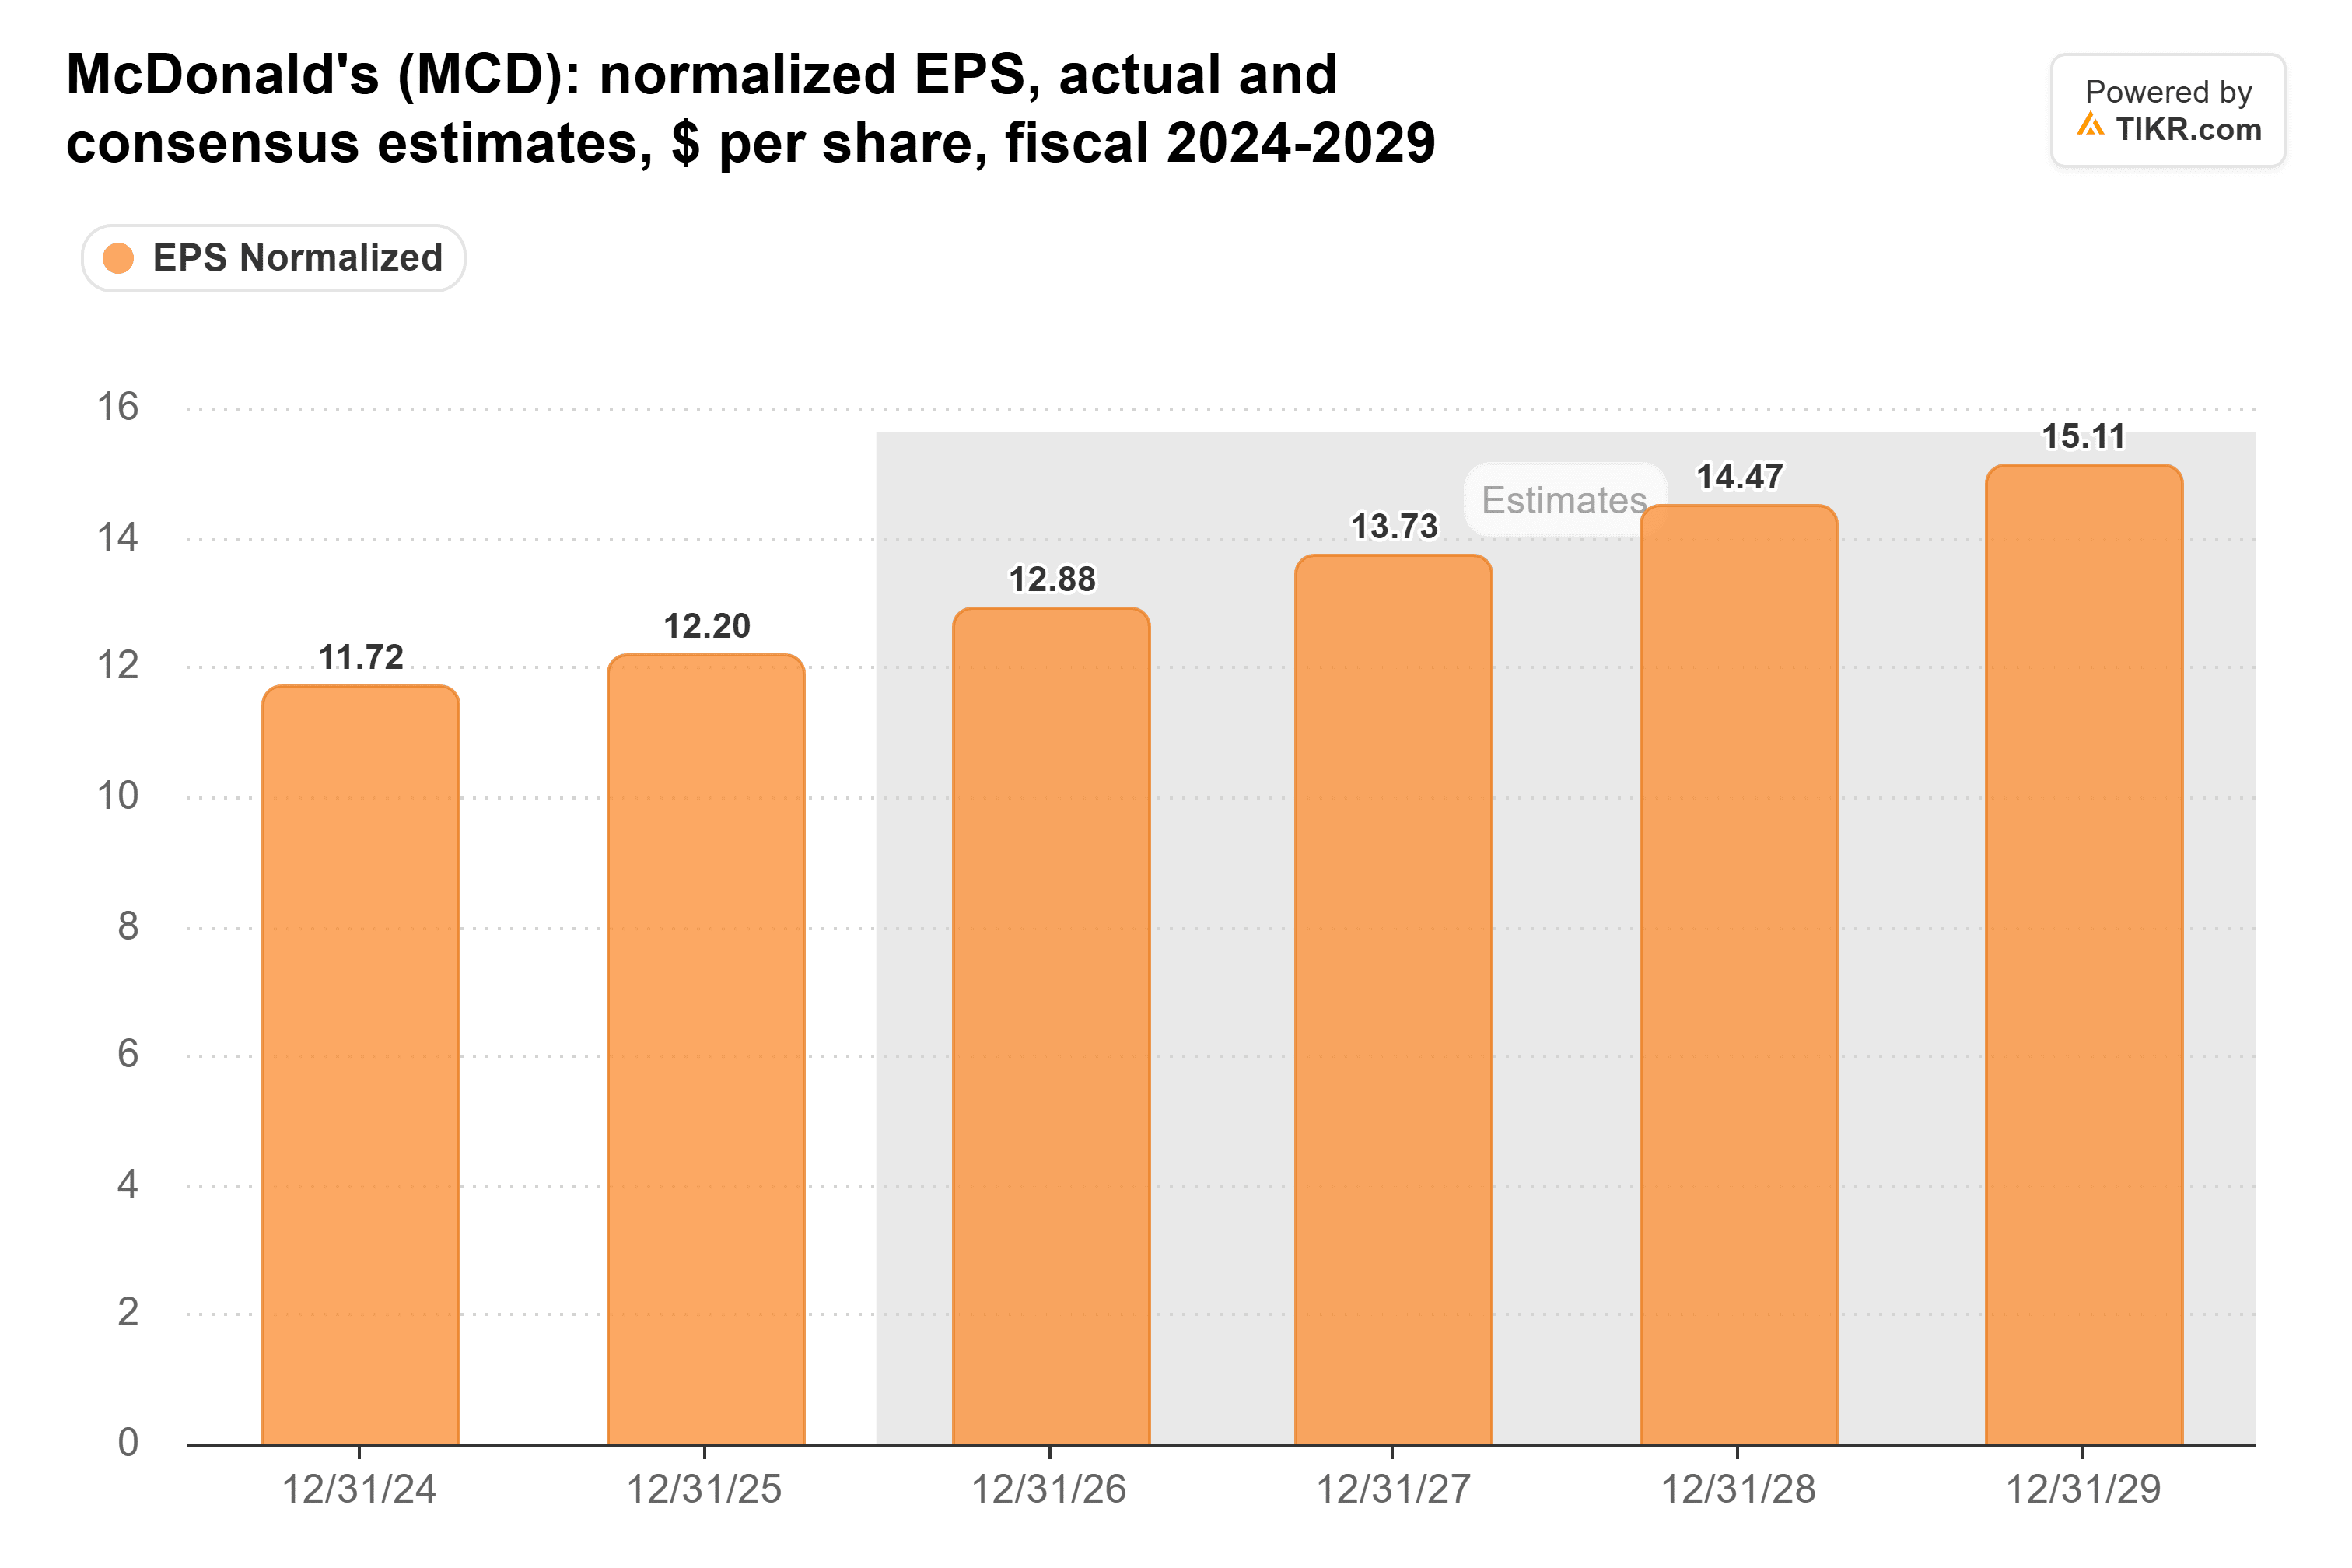
TIKR图表中的华尔街预期预测2026年标准化每股收益为$12.88,预计收益将持续增长至2029年。
这一展望表明,分析师预计尽管美国客户流量疲软,麦当劳仍将继续实现利润增长。然而,维持这种增长将取决于特许经营盈利能力、餐厅生产力以及其重新关注超值策略是否能吸引顾客回流。
麦当劳股票是被低估还是高估了?
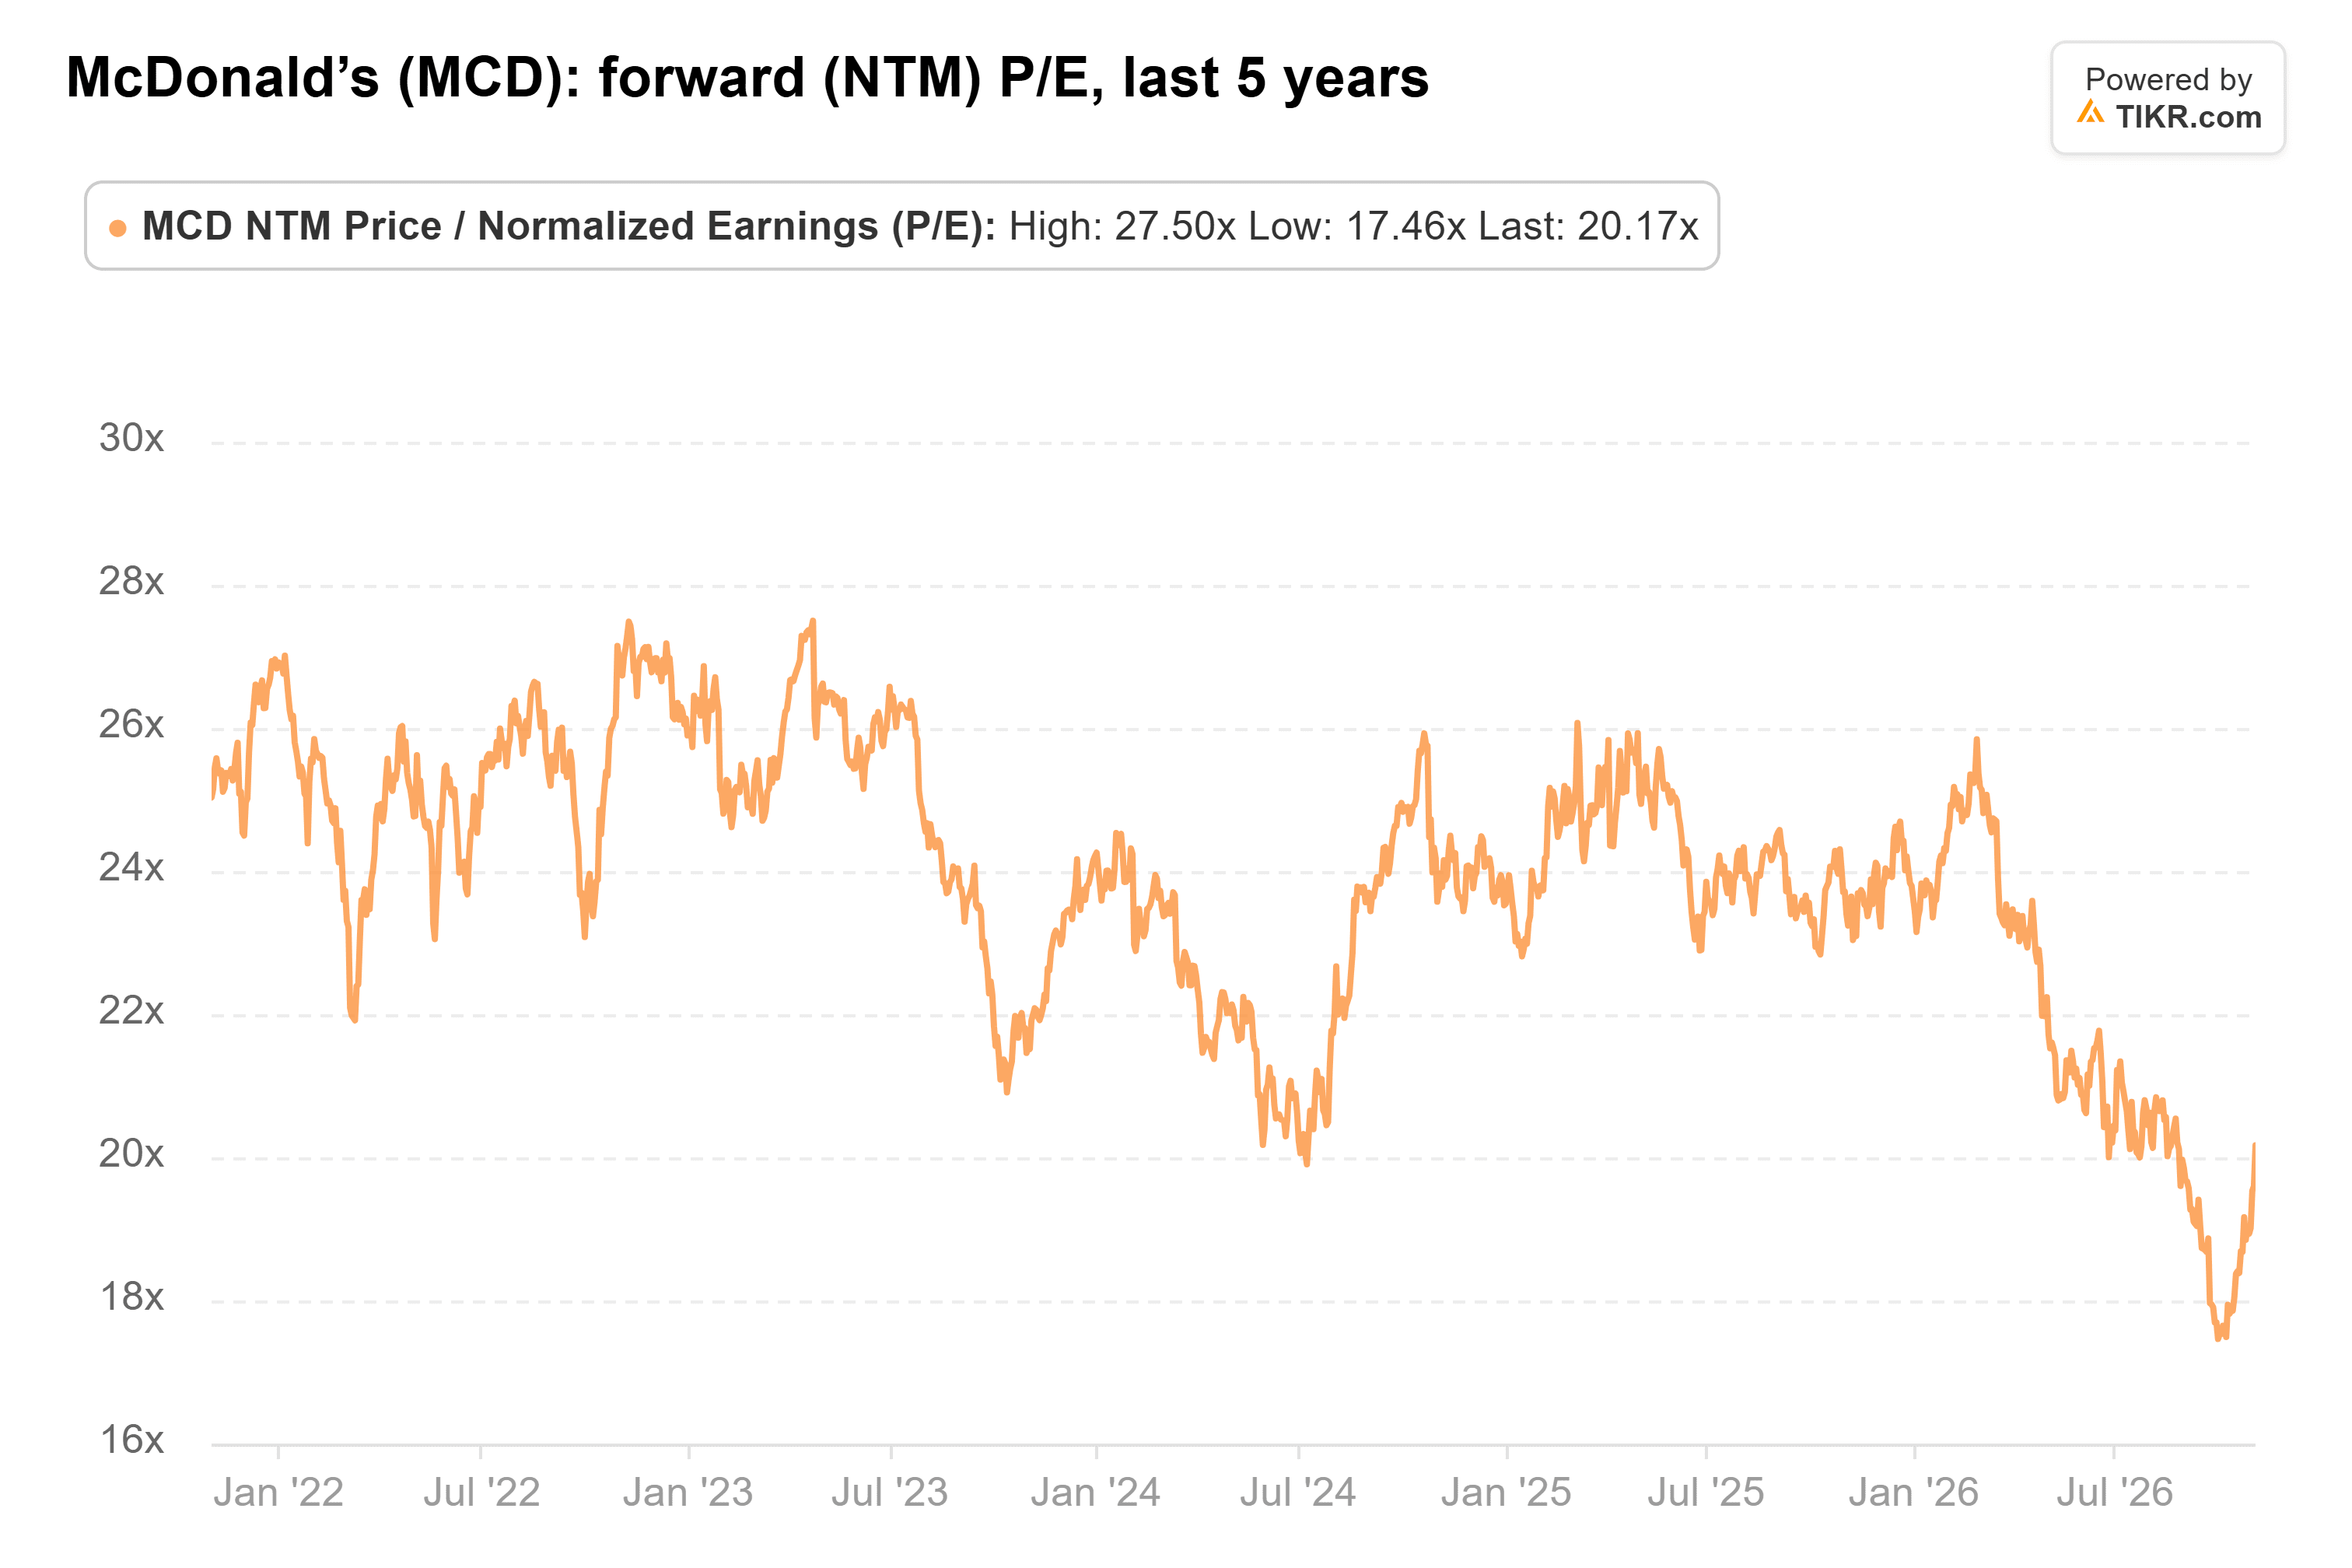
在近期上涨之后,麦当劳看起来估值合理,而非深度低估。以约20倍的远期市盈率计算,该股交易价格低于其五年平均约24倍的水平,但仅凭这一折价并不能使其成为便宜货。
华尔街预计标准化每股收益将在2026年达到$12.88,并持续增长至2029年,如果客户流量改善且特许经营利润率保持强劲,这为盈利增长提供了基础。
估值折价提供了一些上行潜力,但投资者也在为一个面临竞争压力且美国流量复苏尚未得到证实的业务支付溢价。更高的促销成本或令人失望的顾客访问量可能会限制市场愿意为未来盈利支付的估值水平。
麦当劳还在对其餐厅进行大量长期投资。根据其NEXT战略,公司计划到2036年向加盟商提供约$85亿美元的支持,包括租金减免和旨在提高餐厅效率和客户体验的资本投资。
这些投资可能会增强长期盈利能力,尽管其益处需要时间才能显现。
总体而言,在近期上涨之后,麦当劳的估值似乎较为合理。改善美国客户流量、维持特许经营盈利能力以及成功推出其2027年超值菜单战略,可能在未来12个月内支撑股价进一步上涨。持续的流量疲软和促销成本仍然是最大的风险。
那么麦当劳股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到麦当劳可能的价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!