核心要点
- 在黄仁勋辞去英伟达CEO职务一天后,吉姆·克莱默表示,亚马逊拥有一个“可能很快成为价值500亿美元”的半导体业务。
- 安迪·贾西在4月份给出了这个数字:年收入超过200亿美元的芯片业务,如果像一家独立的芯片制造商那样定价,将带来约500亿美元的收入。
- 更大的回报在AWS内部,这绕过了英伟达的加价,而英伟达已连续三个财年将超过70%的销售额留作毛利。
- 亚马逊仍在增加200万块英伟达GPU,并且未报告其自家芯片的盈利情况。
英伟达 (NVDA) 失去了其创始人CEO。11月11日,董事会 接受了黄仁勋的辞呈 ,并任命CFO科莱特·克雷斯为临时CEO。次日,吉姆·克莱默指出了亚马逊 (AMZN) 内部一个被低估的芯片业务。
在 Mad Money 节目中,克莱默说亚马逊“确实拥有一个可能很快成为价值500亿美元的半导体业务”。当天早上在 Squawk on the Street 节目中,他说安迪·贾西应该“现在就站出来说,我告诉过你我有一个500亿美元的芯片业务”。
贾西已经说过了。
贾西率先提出500亿美元估值
在他 4月份的股东信中,贾西表示亚马逊的芯片业务(Graviton、Trainium和Nitro)已超过200亿美元的年化运行速率。如果作为一家向AWS和其他公司销售芯片的独立芯片制造商,他说,它将带来约500亿美元的收入。到 第二季度,该运行速率已超过250亿美元。
这两个数字衡量的是不同的事情:EC2租赁收入与像商业芯片制造商那样定价的芯片销售收入,包括对AWS自身的销售。贾西提到的节省是资本支出。在规模上,他预计Trainium将“每年为我们节省数百亿美元的资本支出”。
克莱默将他的数字与2027年下半年联系起来,届时亚马逊计划开始向AWS外部销售Trainium。
在 TBPN 节目中,Luminal CEO乔·菲奥蒂表示,即使与英伟达的Blackwell Ultra相比,Trainium也提供了“相当惊人的性价比”。10月下旬,亚马逊表示Trainium和Graviton的收入承诺在一年内各自增长了20倍以上。
TIKR追踪61位分析师对亚马逊的看法。有多少人说“买入”?
在一个地方查看对亚马逊的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。 查看亚马逊的分析师评级
每一块Trainium芯片都是亚马逊保留的加价
华尔街预计亚马逊的标准化每股收益将从2025年的7.17美元几乎翻倍,到2028年达到13.99美元:
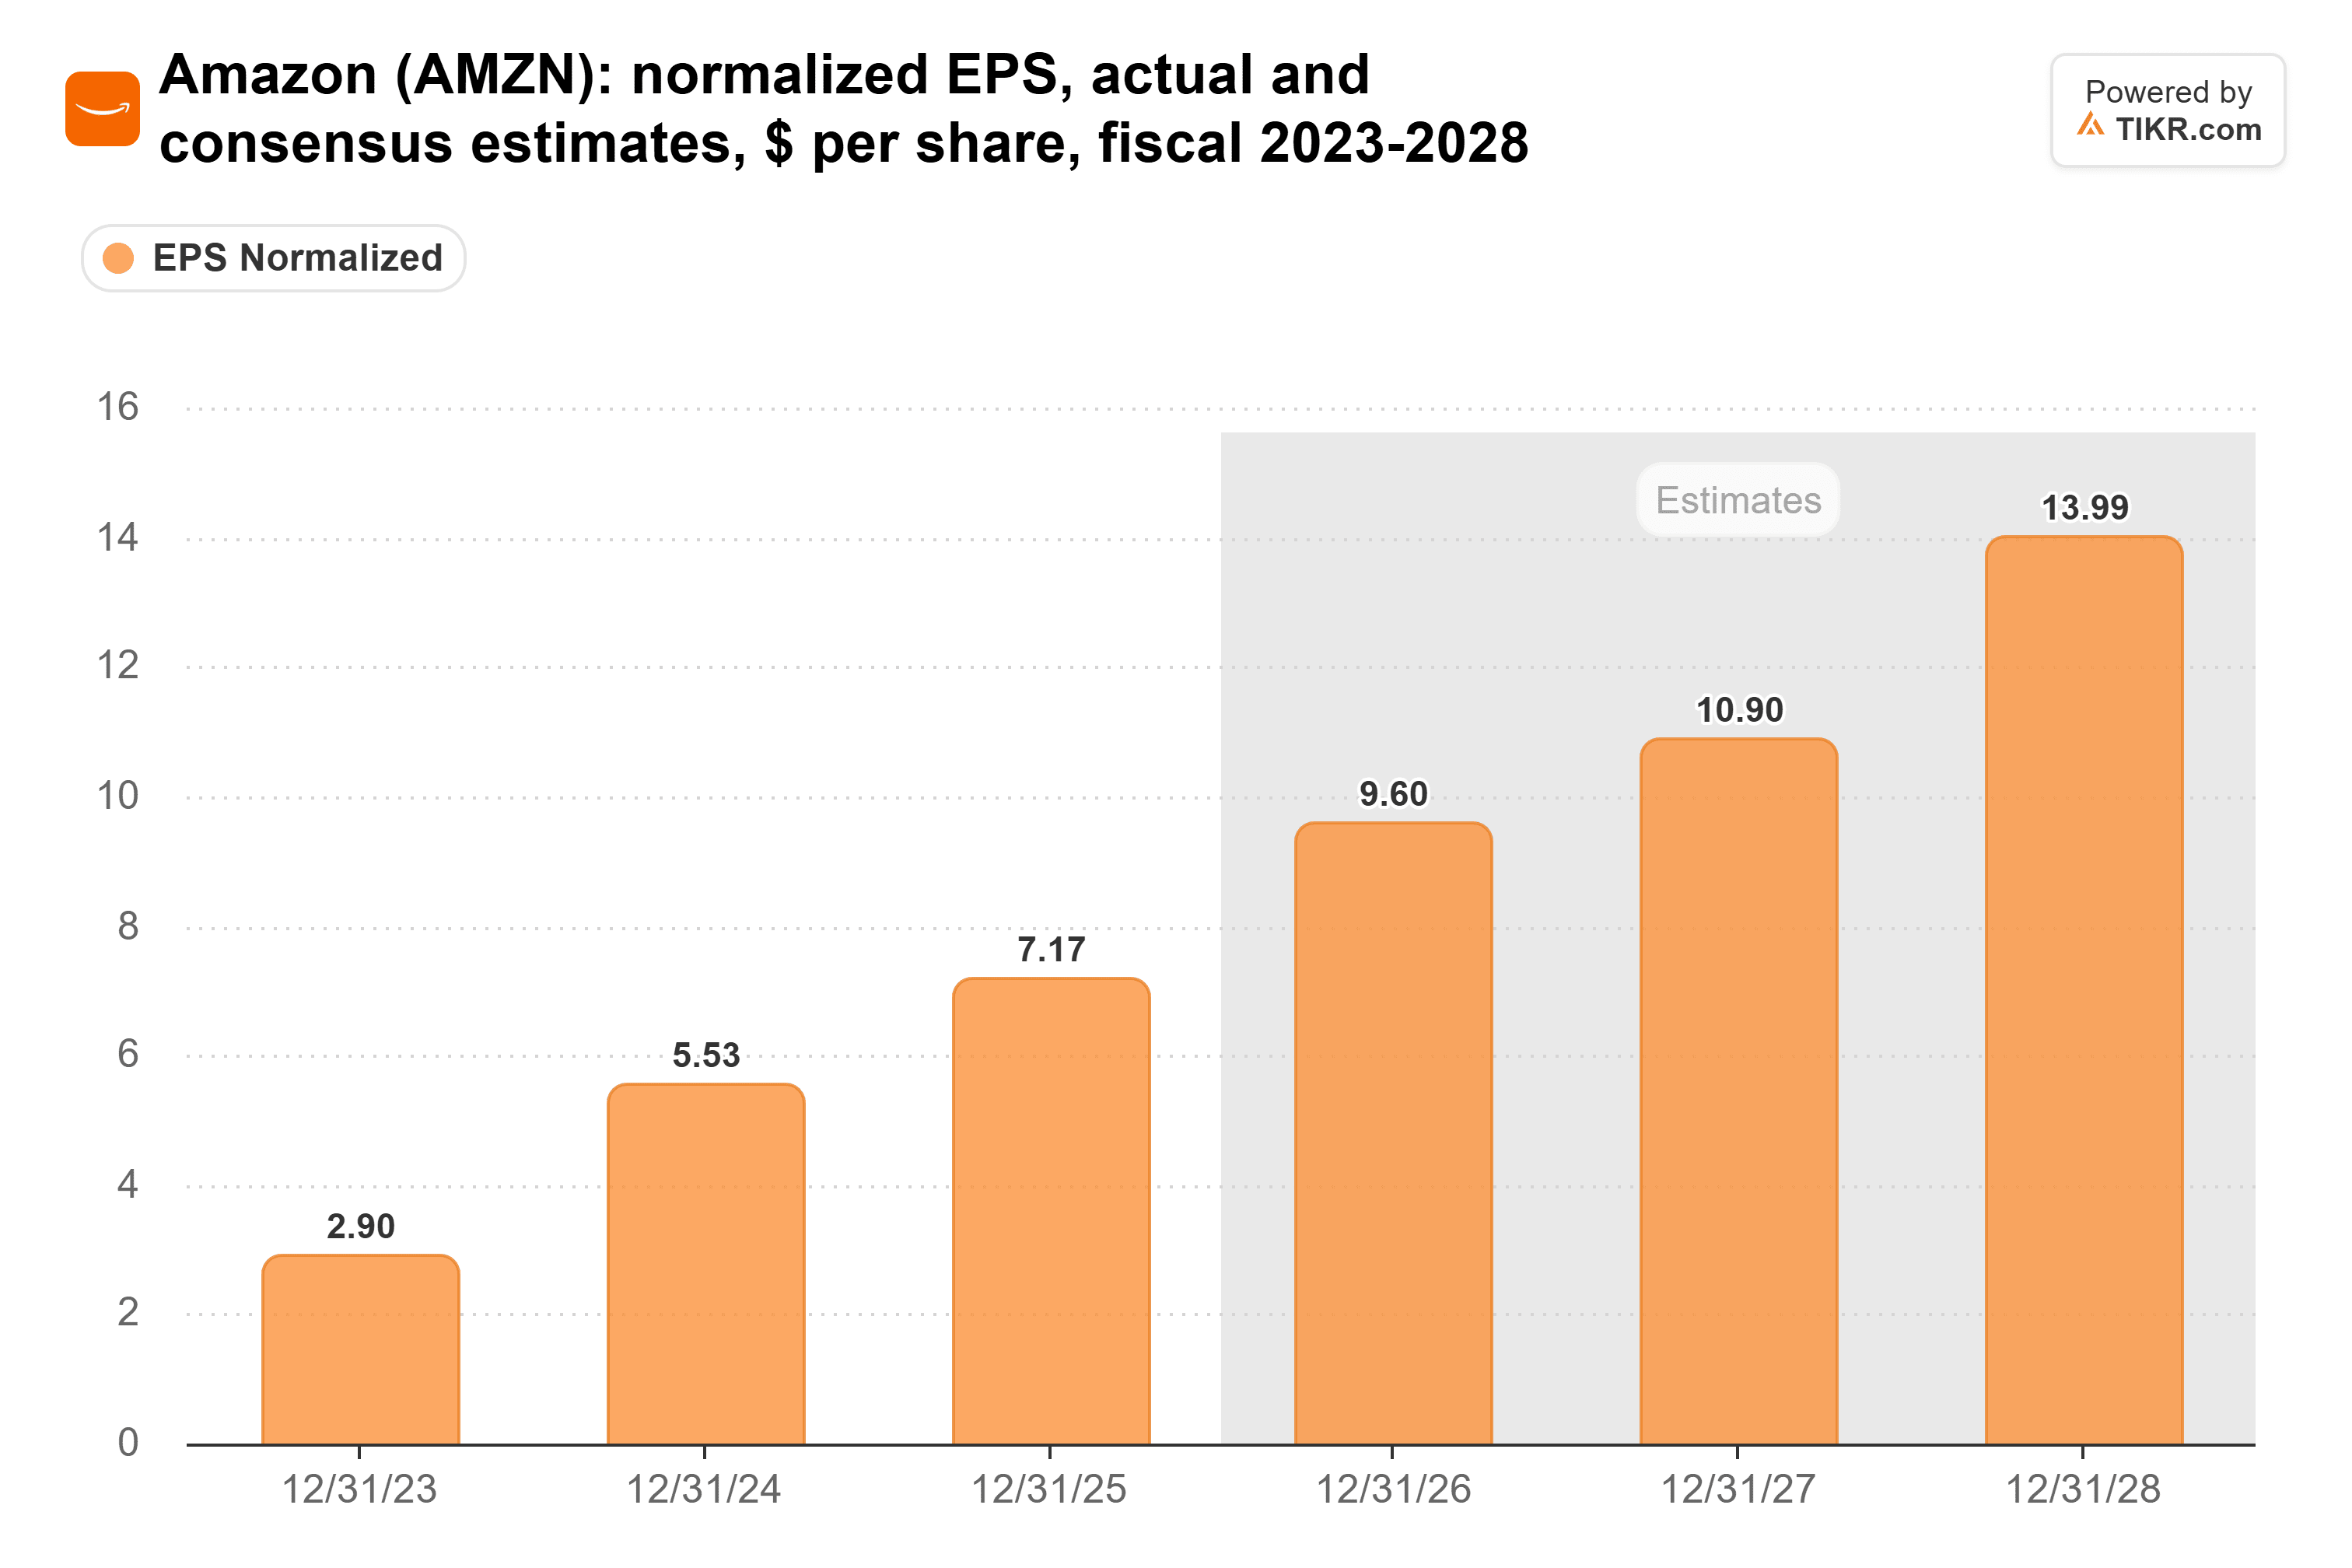
AWS在第三季度贡献了亚马逊63.3%的营业利润,因此那里更便宜的计算能力在很大程度上支撑了这条路径。
英伟达已连续三个财年将超过70%的每一美元销售额留作毛利:
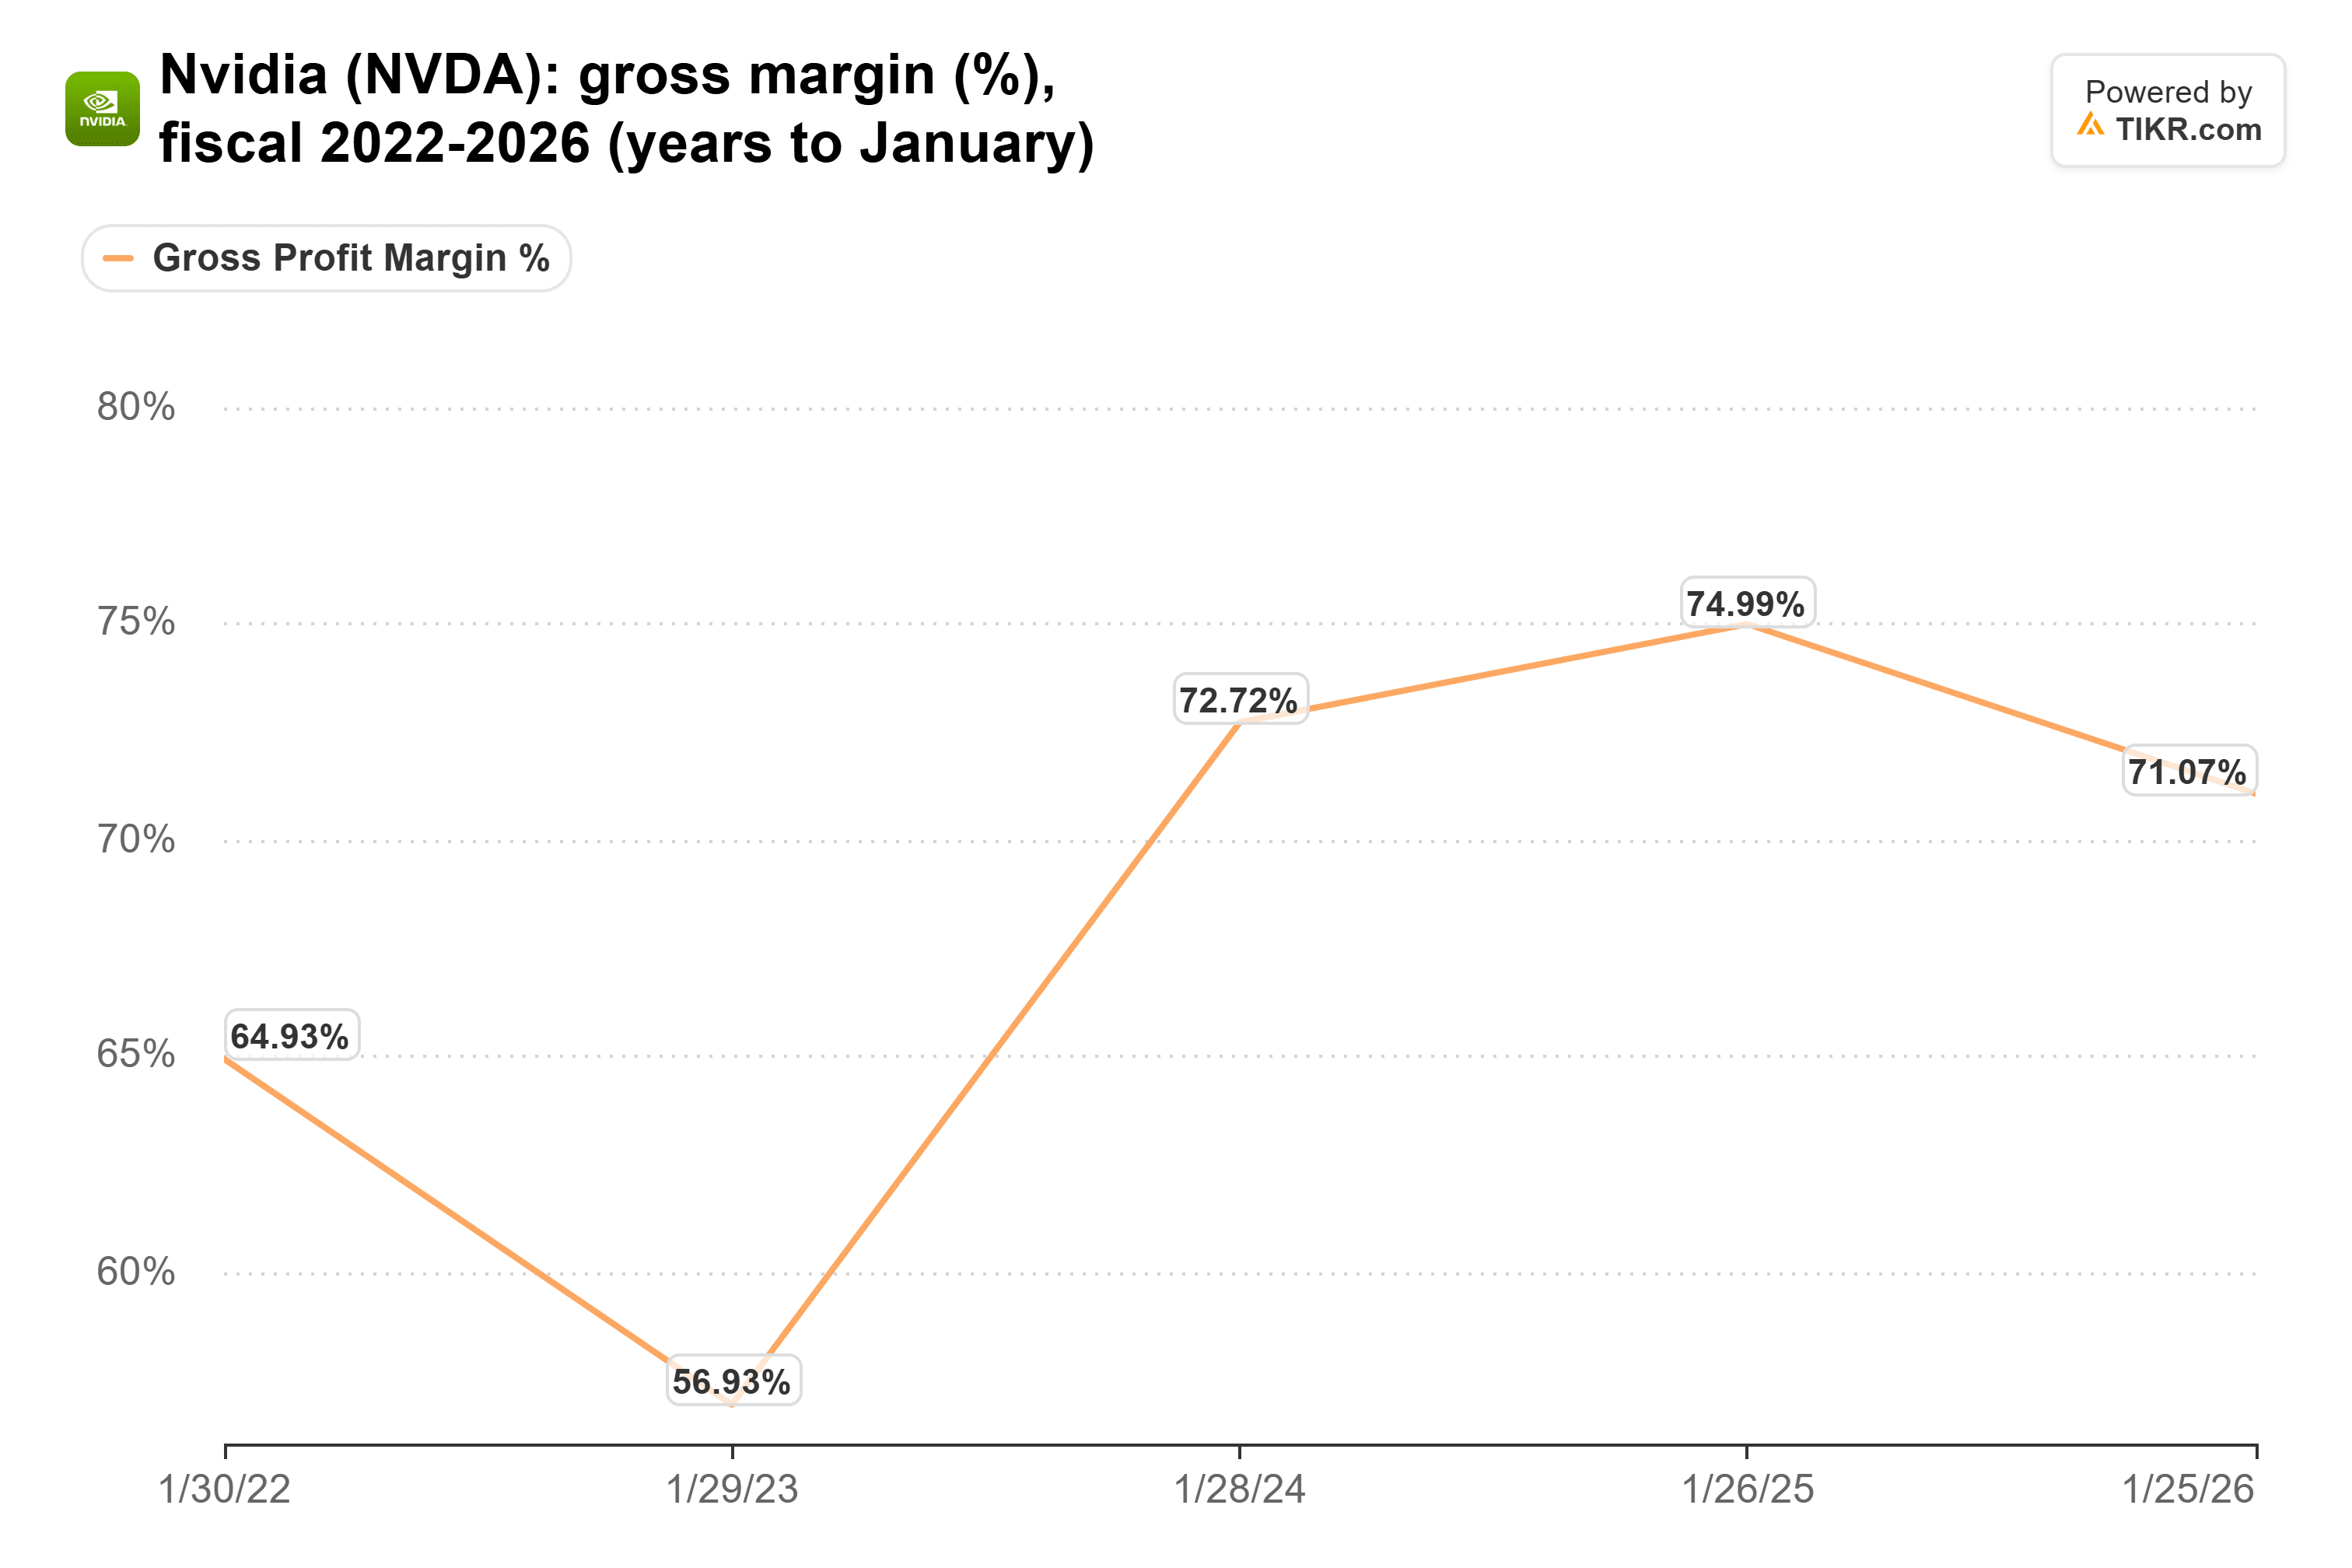
丹·内森在 RiskReversal Pod 节目中表示,一家“享受着70%以上毛利率”的硬件制造商一直在“从其客户那里攫取巨大的一块利润”。
亚马逊的利润率则走向了相反的方向:
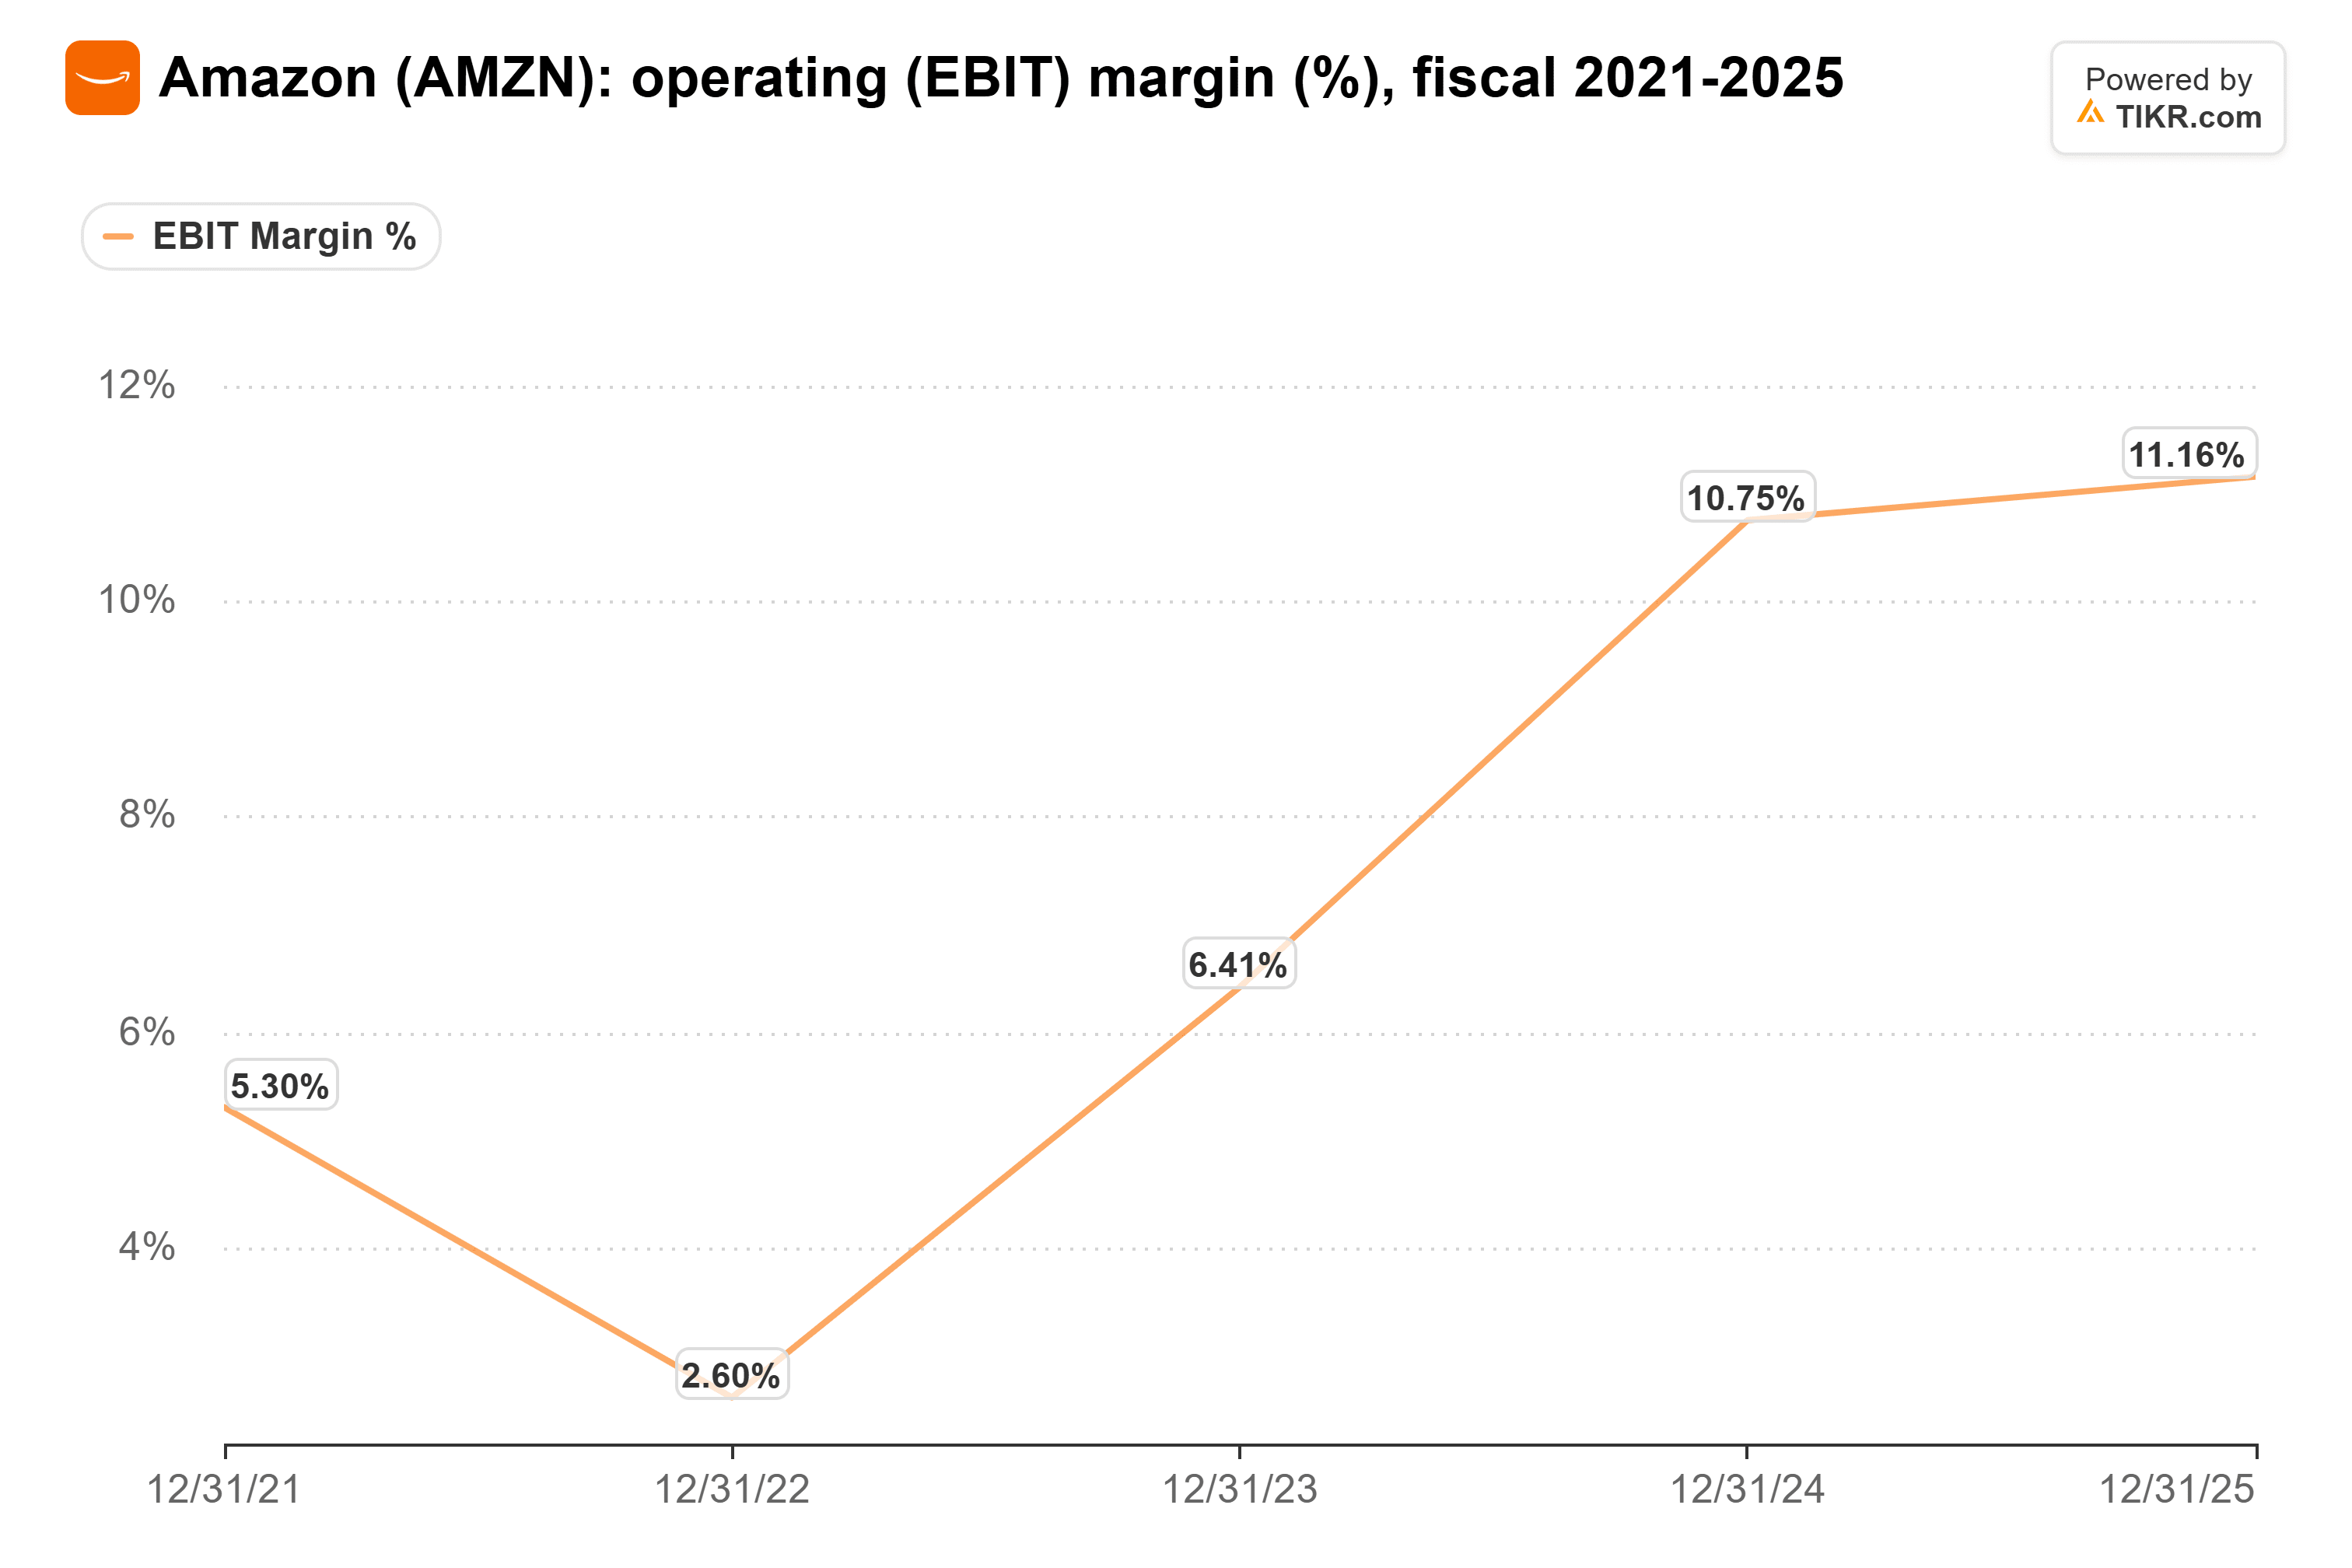
其第三季度营业利润率达到创纪录的13.9%。AWS在460亿美元的销售额中赚取了178亿美元,利润率为38.7%,高于一年前的114亿美元。贾西预计,与依赖其他公司的芯片相比,Trainium将提供“数百个基点的营业利润率优势”。
亚马逊尚未停止购买英伟达产品
8月26日,两家公司表示 AWS将在2027年和2028年部署200万块额外的英伟达GPU。这项建设成本高昂:今年资本支出约为2200亿美元,2027年将“显著增加”。
亚马逊芯片收益首先体现在哪里
这500亿美元是贾西的计算结果,而非报告数字,所以克莱默说得早,但并非错误。无论谁执掌英伟达,回报在AWS外部Trainium销售开始之前就已体现在AWS的利润率中。亚马逊没有单独披露Trainium的业绩,因此AWS的利润率是最接近的参考:在2027年资本支出攀升的情况下,利润率保持在39%附近将支持这一判断。
那么亚马逊股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到亚马逊可能的价值。从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最近的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!