核心要点
- CoreWeave (CRWV) 已宣布与 OpenAI 签订价值高达 224 亿美元的合同,随着 CoreWeave 扩展其 AI 基础设施业务,这家 AI 开发商已成为其重要客户。
- 甲骨文 (ORCL) 也通过一份据报道价值 3000 亿美元、为期约五年的计算协议,对 OpenAI 有重大敞口。
- 据报道,OpenAI 在 2026 年 11 月筹集了 110 亿美元资金,而其第三季度调整后运营亏损达到约 109 亿美元。
- CoreWeave 高达 1325 亿美元的积压订单支持其收入大幅增长,但融资成本上升和巨额基础设施支出仍是关键风险。
发生了什么?
在报告显示这家 AI 开发商的运营亏损不断扩大且持续需要外部融资后,CoreWeave (CRWV) 对其在 OpenAI 的敞口面临新的质疑。
11月6日,彭博社报道称,OpenAI 以 1.25 万亿美元的估值筹集了约 110 亿美元,这是一轮可能最终达到 200 亿美元的融资的首次交割。
根据路透社援引《华尔街日报》的报道,OpenAI 第三季度创造了约 100 亿美元的收入,环比增长 50%,而其调整后运营亏损从 101 亿美元增至 109 亿美元。
这对 CoreWeave 很重要,该公司自 2025 年 3 月以来已宣布与 OpenAI 达成价值高达 224 亿美元的协议。
这种敞口也延伸到了甲骨文,据报道,甲骨文与 OpenAI 签署了一份为期约五年、价值 3000 亿美元的计算协议,正如路透社报道的那样。
与此同时,CoreWeave 的业务继续快速增长。第三季度收入达到 36.6 亿美元,同比增长 168%,而其积压订单攀升至 1325 亿美元。
问题不在于是否存在 AI 需求。而在于 CoreWeave 能否在不承担过多债务或稀释股东权益的情况下,为交付该需求所需的基础设施提供资金。
为什么 OpenAI 的 224 亿美元合同很重要
CoreWeave 与 OpenAI 的协议包括 2025 年 3 月价值高达 119 亿美元的初始合同、5 月价值 40 亿美元的扩展协议,以及 9 月另一项价值高达 65 亿美元的协议。
根据CoreWeave 2025年9月的公告,这些协议总计约 224 亿美元。
这大约相当于 CoreWeave 1325 亿美元积压订单的 17%,尽管这并非 OpenAI 在剩余合同收入中的确认份额。一些较早的协议可能已经产生了收入,而且这些数字来自不同的报告期。
机会仍然巨大。
根据截至 11 月 9 日的 TIKR 共识预期,分析师预计 CoreWeave 的收入将从 2025 财年的 51.3 亿美元增长到 2028 财年的大约 437 亿美元。
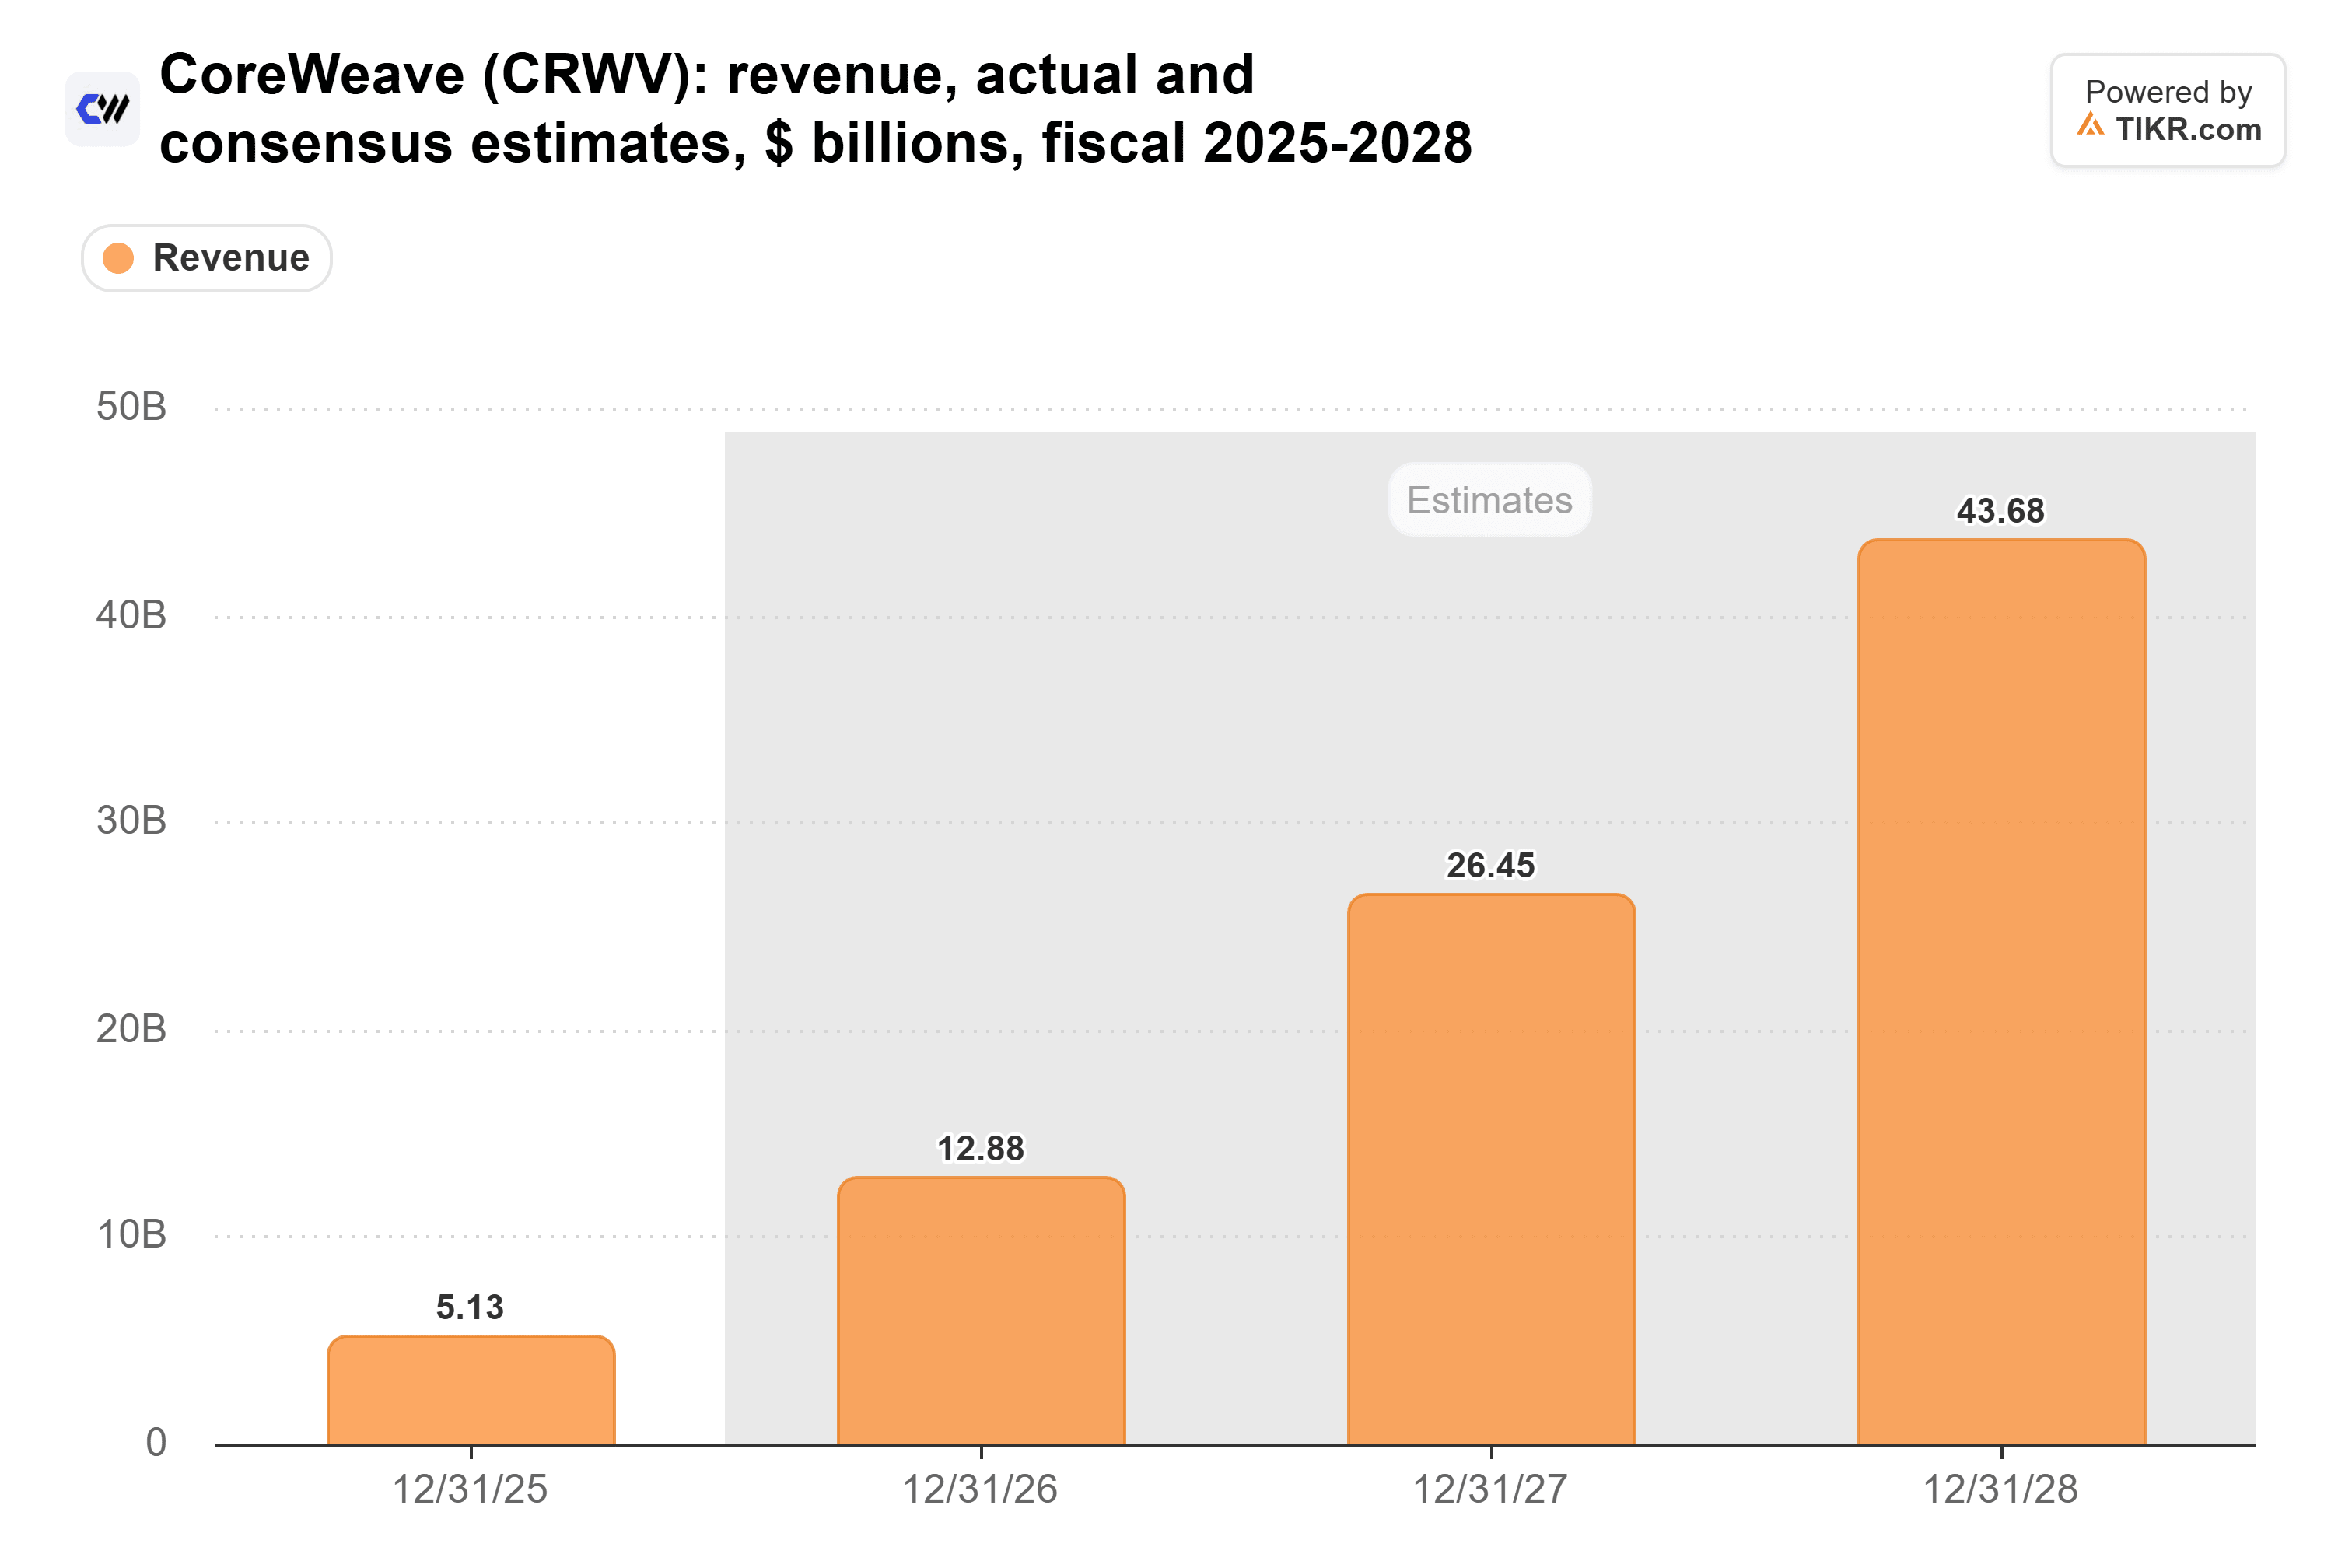
这些预测显示出巨大的增长潜力。但积压订单是对未来业务的承诺,并非银行里的现金。CoreWeave 仍然需要其客户付款,并且其基础设施需要按计划上线。
客户预付款正成为 CoreWeave 增长的关键
CoreWeave 越来越依赖客户预付款和担保融资来为其基础设施扩张提供资金。
在CoreWeave 11月10日的财报中,首席执行官 Michael Intrator 强调了“仅未来三个月内预计就有约 90 亿美元的客户预付款和定金。”
对于一家正在大力投入建设 AI 计算能力的公司来说,这是一笔重要的资金来源。
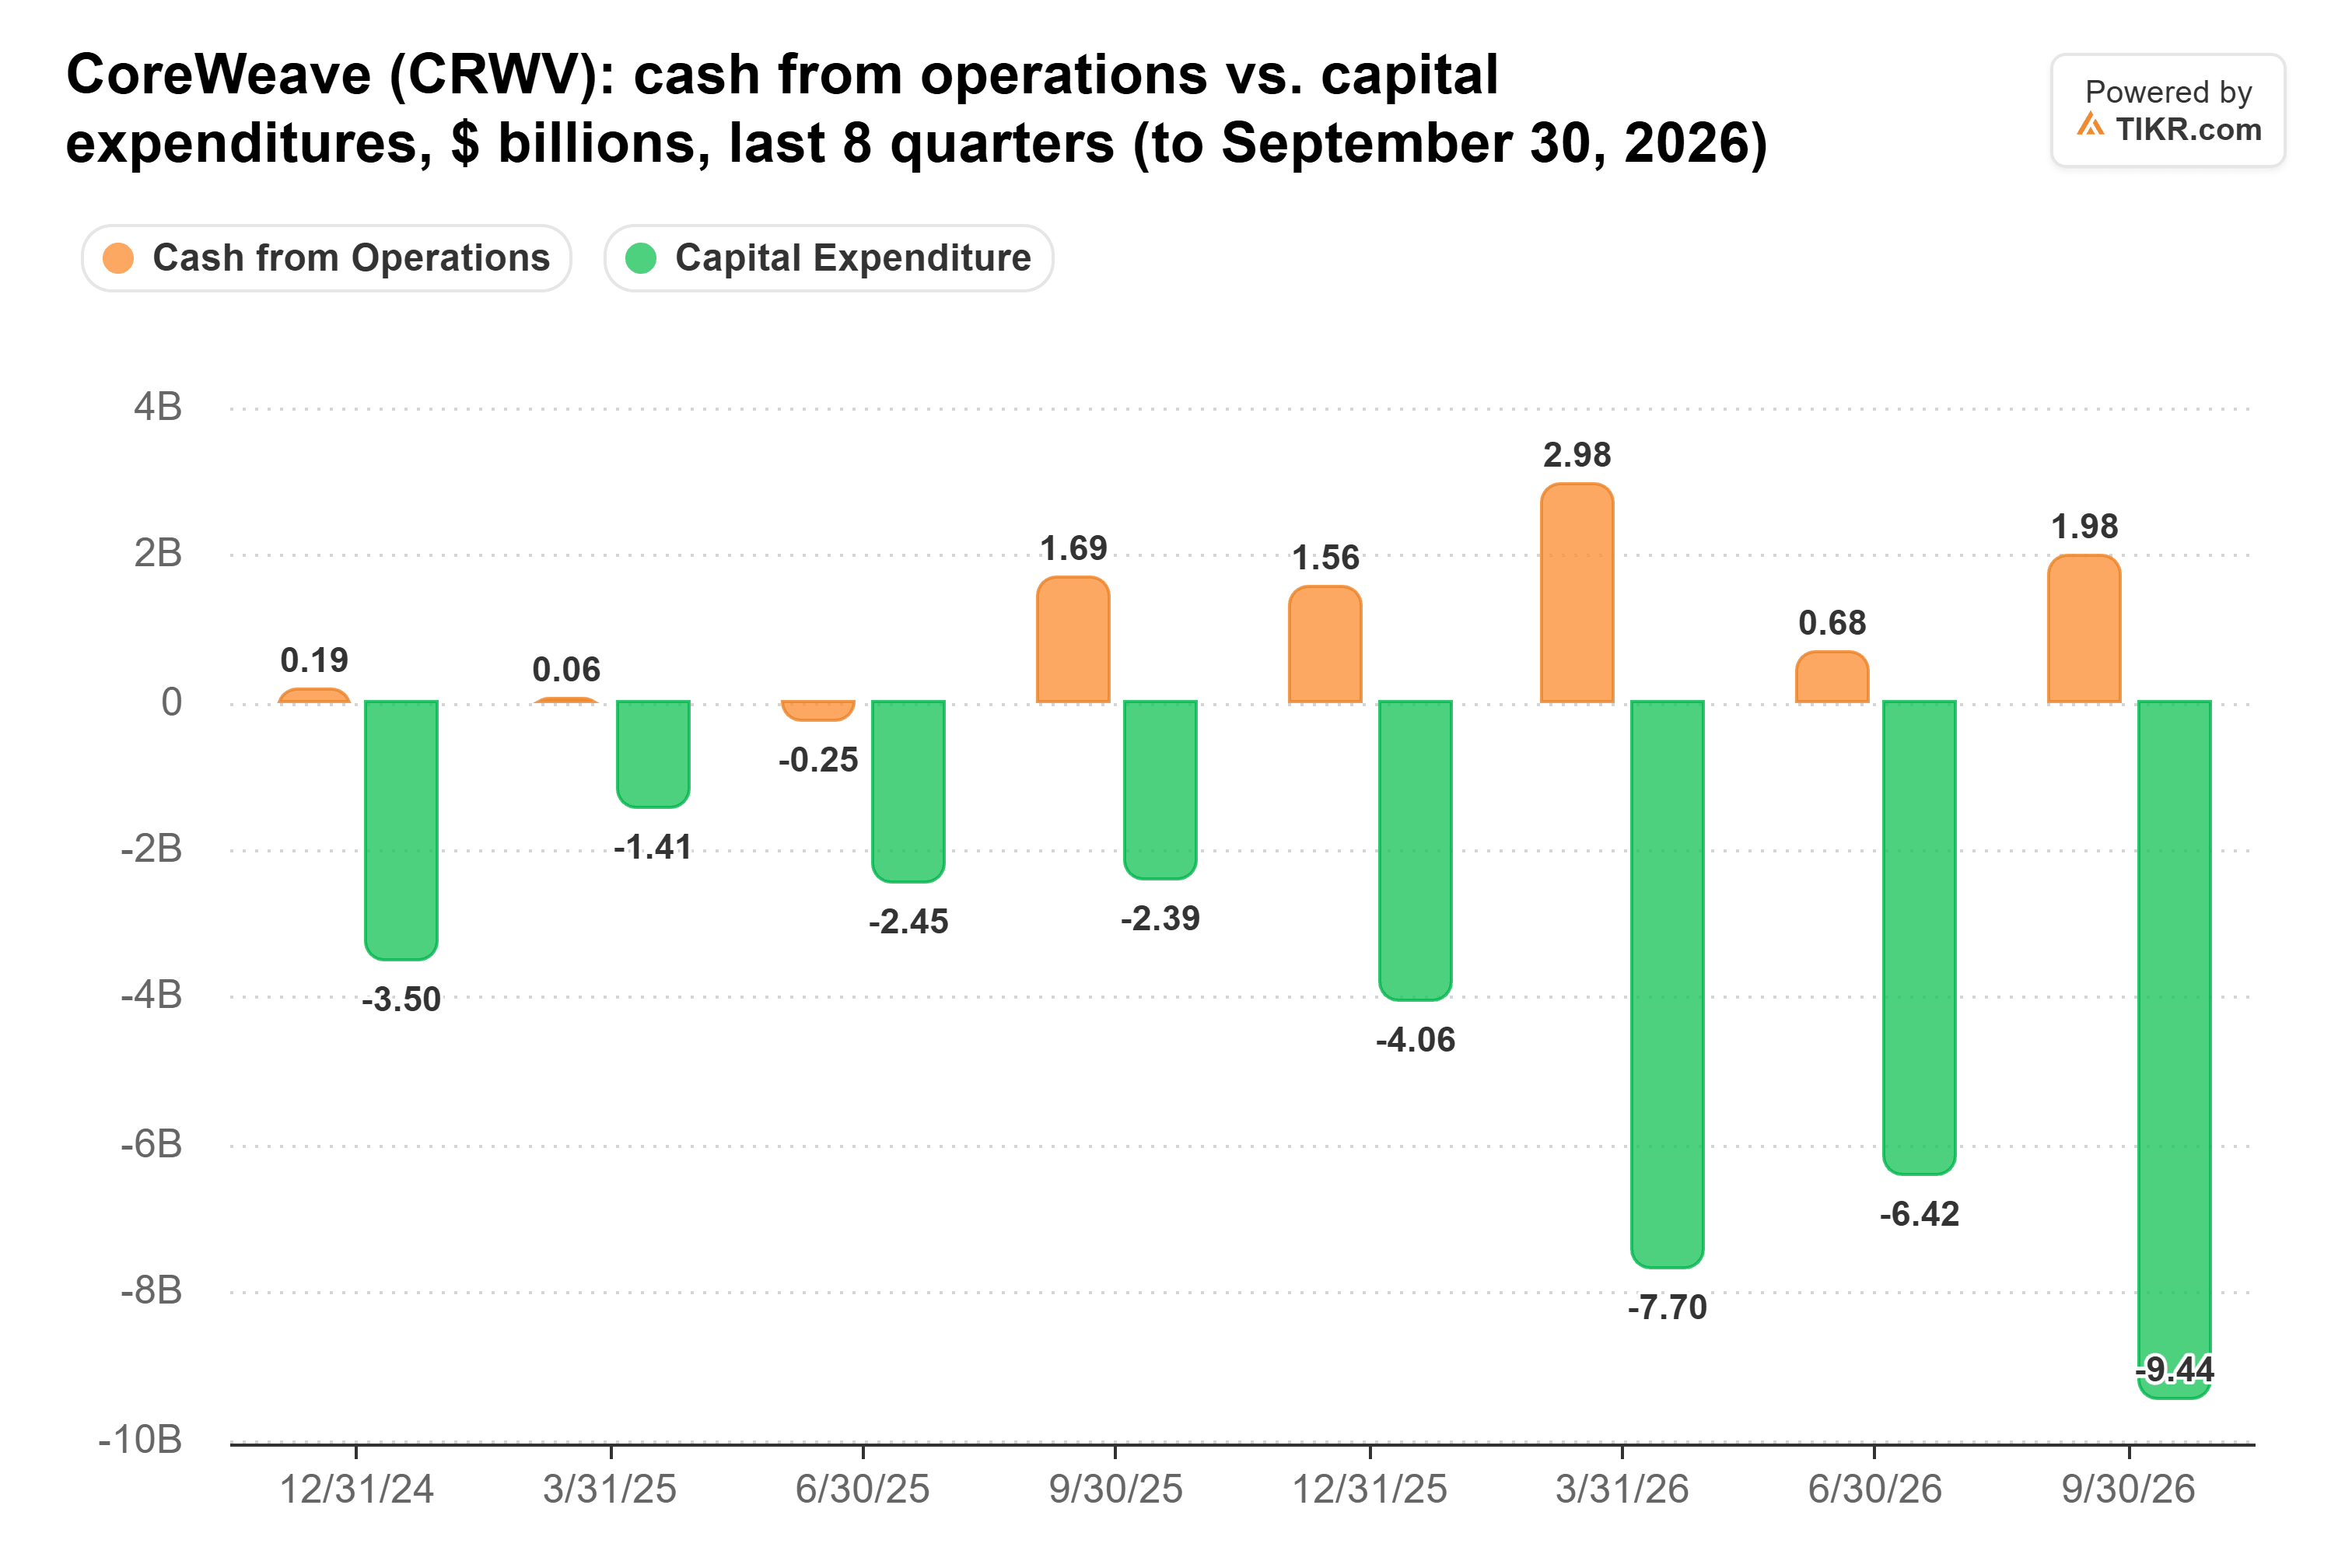
CoreWeave 在第三季度产生了约 19.8 亿美元的运营现金流,但花费了 94.4 亿美元用于现金购买不动产和设备。
其更广泛的资本支出达到约 145 亿美元,反映了除这些现金购买之外的基础设施投资规模。
借款也变得越来越昂贵。
CoreWeave 报告第三季度净利息支出为 8.46 亿美元,管理层预计第四季度将在 10.5 亿至 11.5 亿美元之间。
客户预付款可以减少额外借款的需求,但它们也伴随着交付未来计算服务的义务。
还有一个重要的未解问题:CoreWeave 尚未披露其预计的 90 亿美元预付款中有多少将来自 OpenAI。
这使得客户资金成为 CoreWeave 持续扩张过程中需要关注的关键风险。
CoreWeave 股票是被低估还是被高估了?
CoreWeave 的收入增长令人印象深刻,但其估值仍然反映了对未来扩张的巨大预期。
根据11月12日的估值数据,CoreWeave 收盘价为 56.60 美元,估计市值约为 315 亿美元,企业价值约为 935 亿美元。
该企业价值大约是管理层 2026 财年收入指引 130 亿至 133 亿美元中值的 7.1 倍。
该估值反映了巨大的增长预期,但投资者也需要考虑 CoreWeave 相当大的融资义务。
看涨的理由很简单。CoreWeave 拥有 1325 亿美元的积压订单,分析师预计到 2028 财年收入将达到 437 亿美元。在实现这一增长的同时改善现金生成能力,可能会增强投资理由。
风险在于,OpenAI 的融资需求、不断上升的利息支出以及持续的基础设施支出,可能会使这种增长的成本高于预期。
在未来 12 个月内,投资者应关注客户预付款、收入增长、借贷成本以及运营现金流是否开始赶上基础设施支出。
CoreWeave 在其 11 月 12 日的估值水平下,似乎更具投机性,而非明显被低估。其积压订单支撑着一个有吸引力的长期增长故事,但高昂的融资成本和客户集中度给执行失误留下的空间很小。
OpenAI 的现金消耗并不自动威胁到 CoreWeave 的合同收入。但这使得收取客户款项并将积压订单转化为可持续现金流变得比以往任何时候都更加重要。
那么 CoreWeave 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 CoreWeave 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!