核心要点
- The Trade Desk 股价周四下跌 3.2% 至 12.81 美元,过去三个月下跌约三分之一,较其 52 周高点下跌 73%。
- 公司预计第三季度营收至少为 6.5 亿美元,同比下降约 12%,此前第二季度营收增速已放缓至 3%。
- 同期,亚马逊广告营收增长 26% 至 198 亿美元,是 The Trade Desk 61 亿美元市值的三倍多。
- 11月9日的财报将显示,15%的裁员和联网电视(CTV)业务的增长能否为营收筑底。
The Trade Desk (TTD) 的反弹难以持续。
该股周四下跌 3.2% 至 12.81 美元,回吐了周三的涨幅,而纳斯达克指数当日下跌 5.5%。该股在过去三个月里下跌了约三分之一。目前股价较其 52 周高点 48 美元低 73%,仅比其 52 周低点 11.62 美元高出 10%。
与此同时,亚马逊 (AMZN) 正持续将广告资金吸入其自身的生态系统。其第二季度广告收入增长 26% 至 198 亿美元,而同期 The Trade Desk 仅增长 3%。亚马逊单季度的广告销售额是 The Trade Desk 61 亿美元市值的三倍多。
指数委员会已经做出了调整。标普道琼斯指数于 9 月 21 日将 The Trade Desk 从标普 500 指数中剔除,并将其移至标普 600 指数。
那么,随着 11 月 9 日的财报即将于周一发布,这是否意味着股价已经见底?
增长转为衰退
第二季度营收增长 3% 至 7.15 亿美元,低于一年前 19% 的增速。该数字未达到约 7.52 亿美元的市场普遍预期,调整后每股收益 0.34 美元也低于 0.40 美元的预期。
业绩展望造成的打击更大:
- 第三季度营收至少为 6.5 亿美元,较去年同期下降约 12%
- 调整后 EBITDA 约为 1.6 亿美元,低于第二季度的 2.41 亿美元
- 分析师此前预期第三季度营收约为 8.04 亿美元
管理层指出了来自大型消费品和汽车广告主的压力,以及公司自身执行的问题。新任首席财务官 Nate Olmstead 表示,业绩展望假设市场状况不会改善。
将几个季度的数据排列起来,增长停滞一目了然。
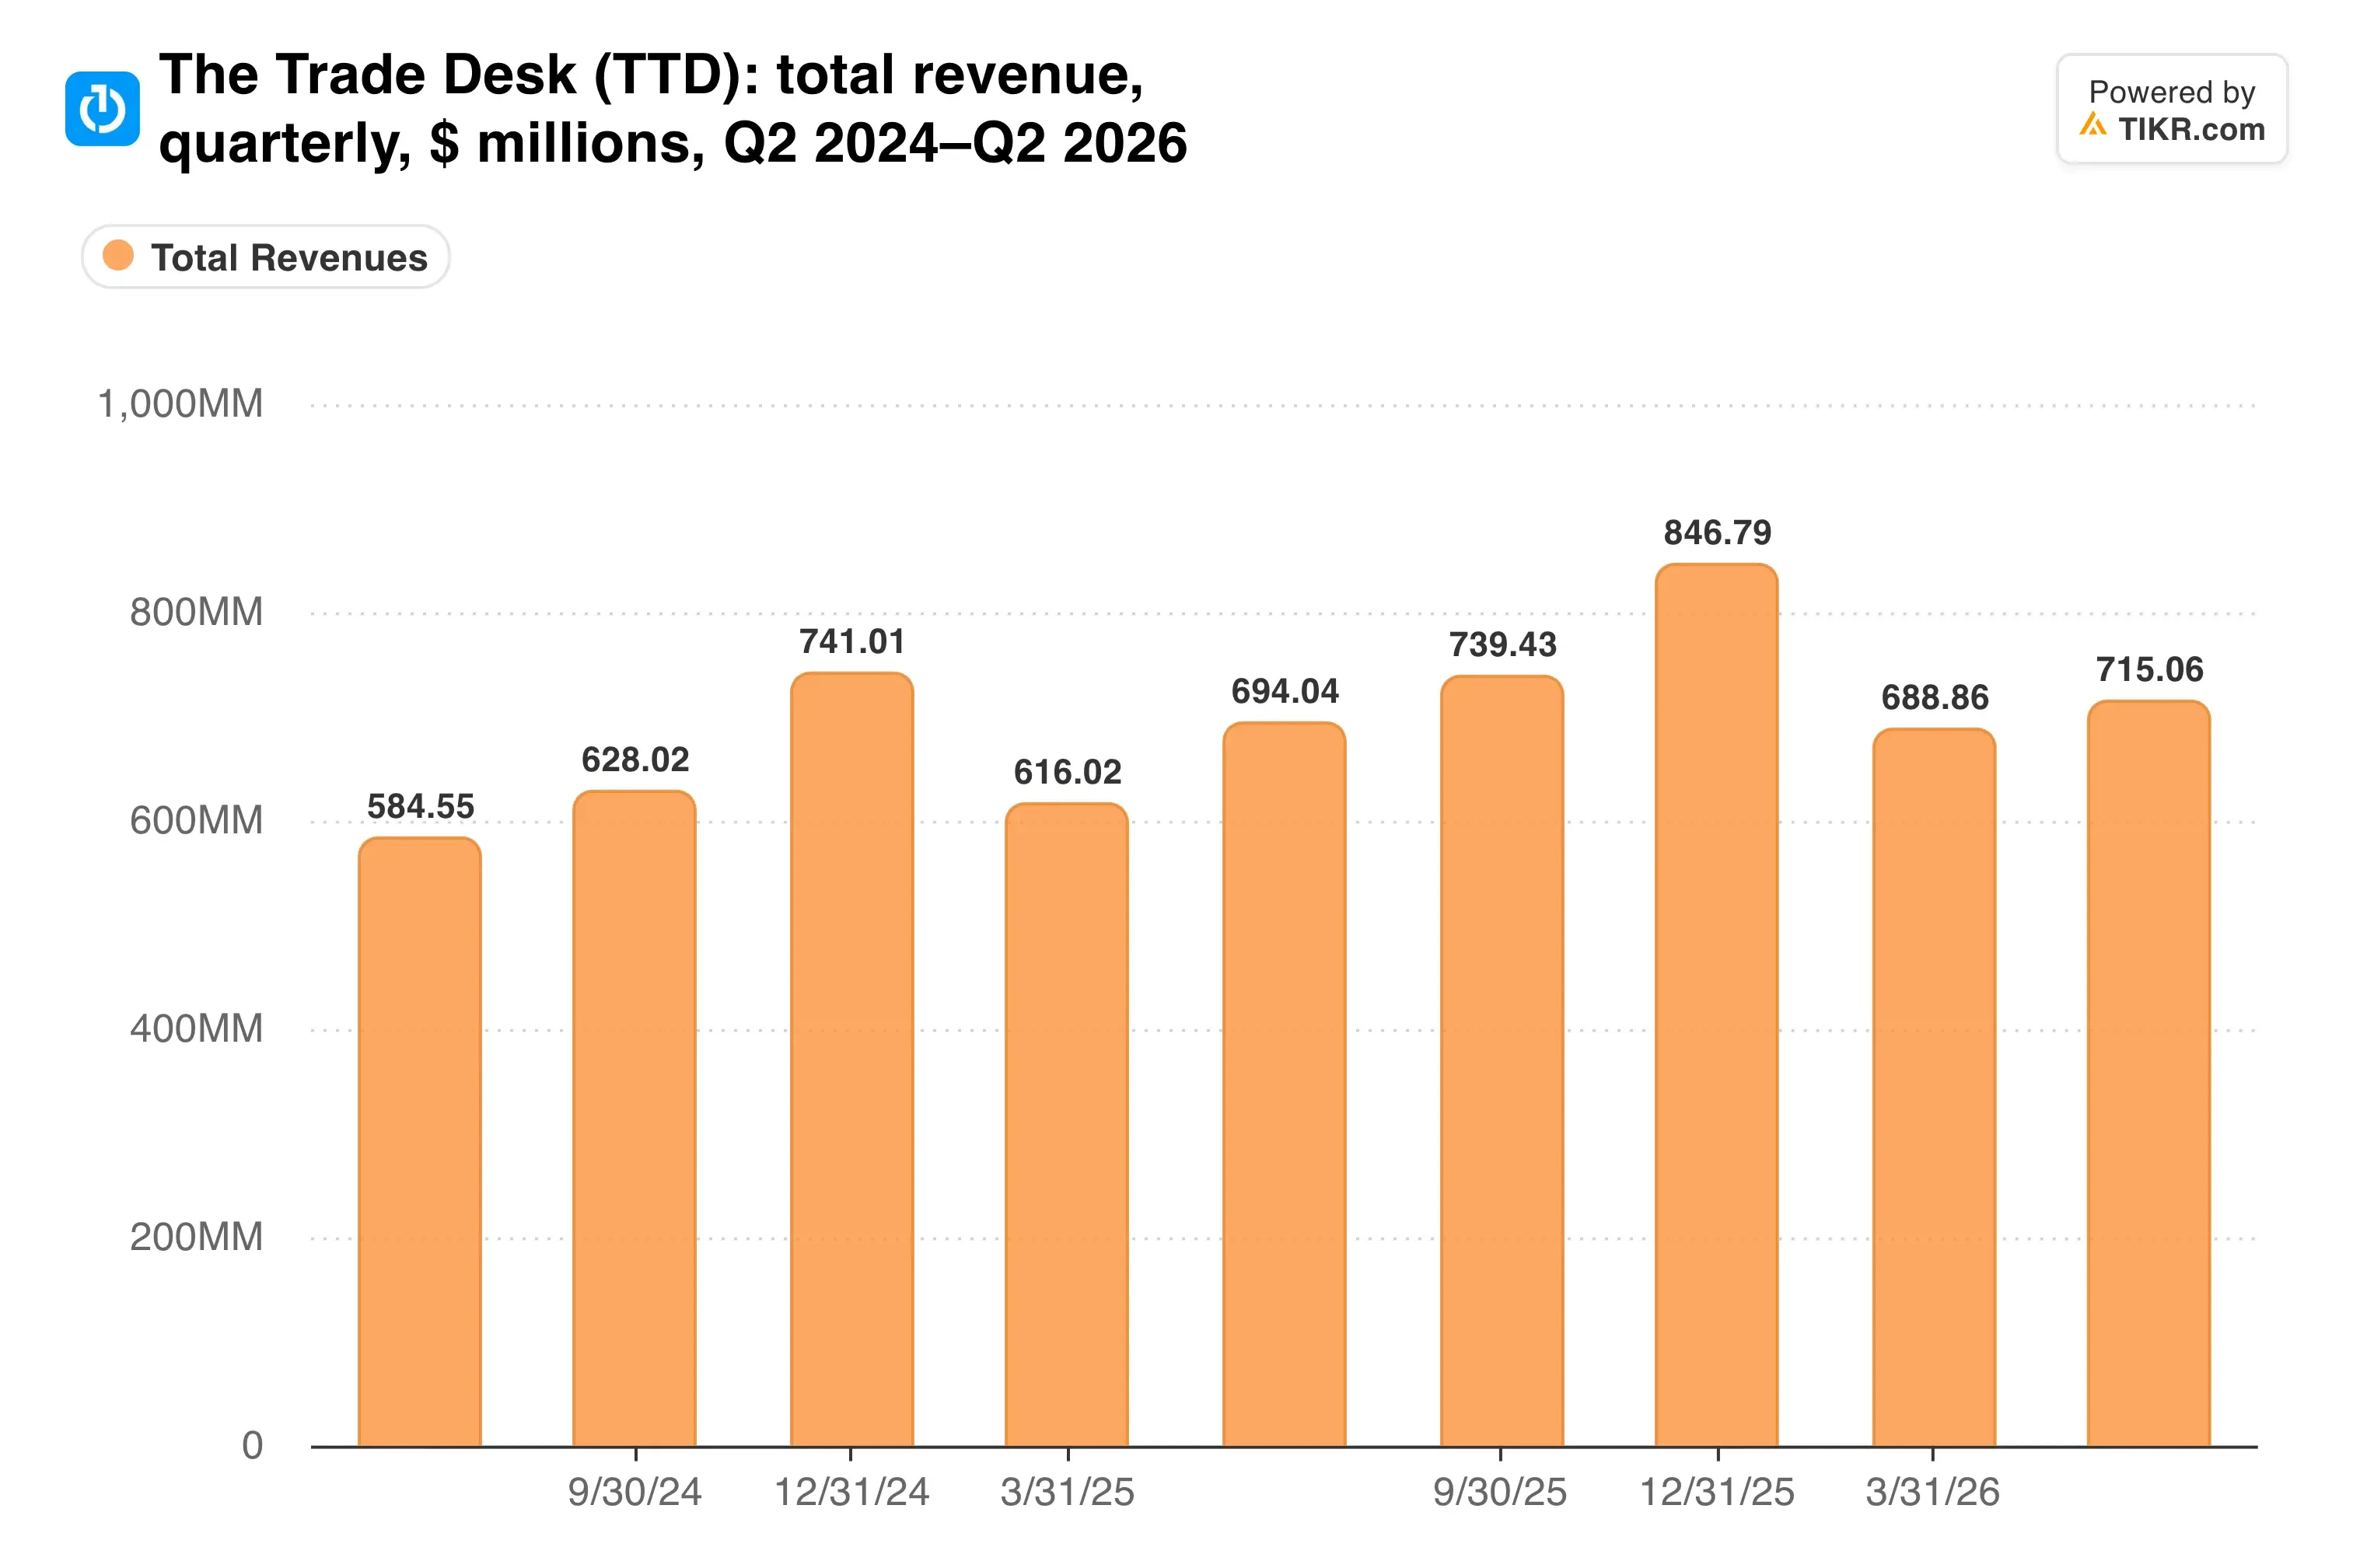
营收已横盘一年,而第三季度预计将跌破这一平台。
团队规模缩小,战略保持不变
Jeff Green 的应对措施是裁员 15%,约 575 个岗位,该计划于 9 月 3 日宣布。他告诉员工,公司将采用“规模更小但专注度更高的小团队和敏捷小组”来运营。现金支出预计在 3900 万至 5100 万美元之间,大部分发生在第三季度。
公司仍有值得守护的业务。视频(包括 CTV)占广告支出的比例略高于 50%,且上季度 CTV 业务在欧洲、中东和非洲以及亚太地区的增长均超过 50%。客户留存率保持在 95% 以上。
资产负债表为公司赢得了时间。截至 6 月 30 日,The Trade Desk 持有约 15 亿美元的现金及短期投资,并在当季斥资 7800 万美元进行股票回购。
以下是分析师目前对利润线的预期:
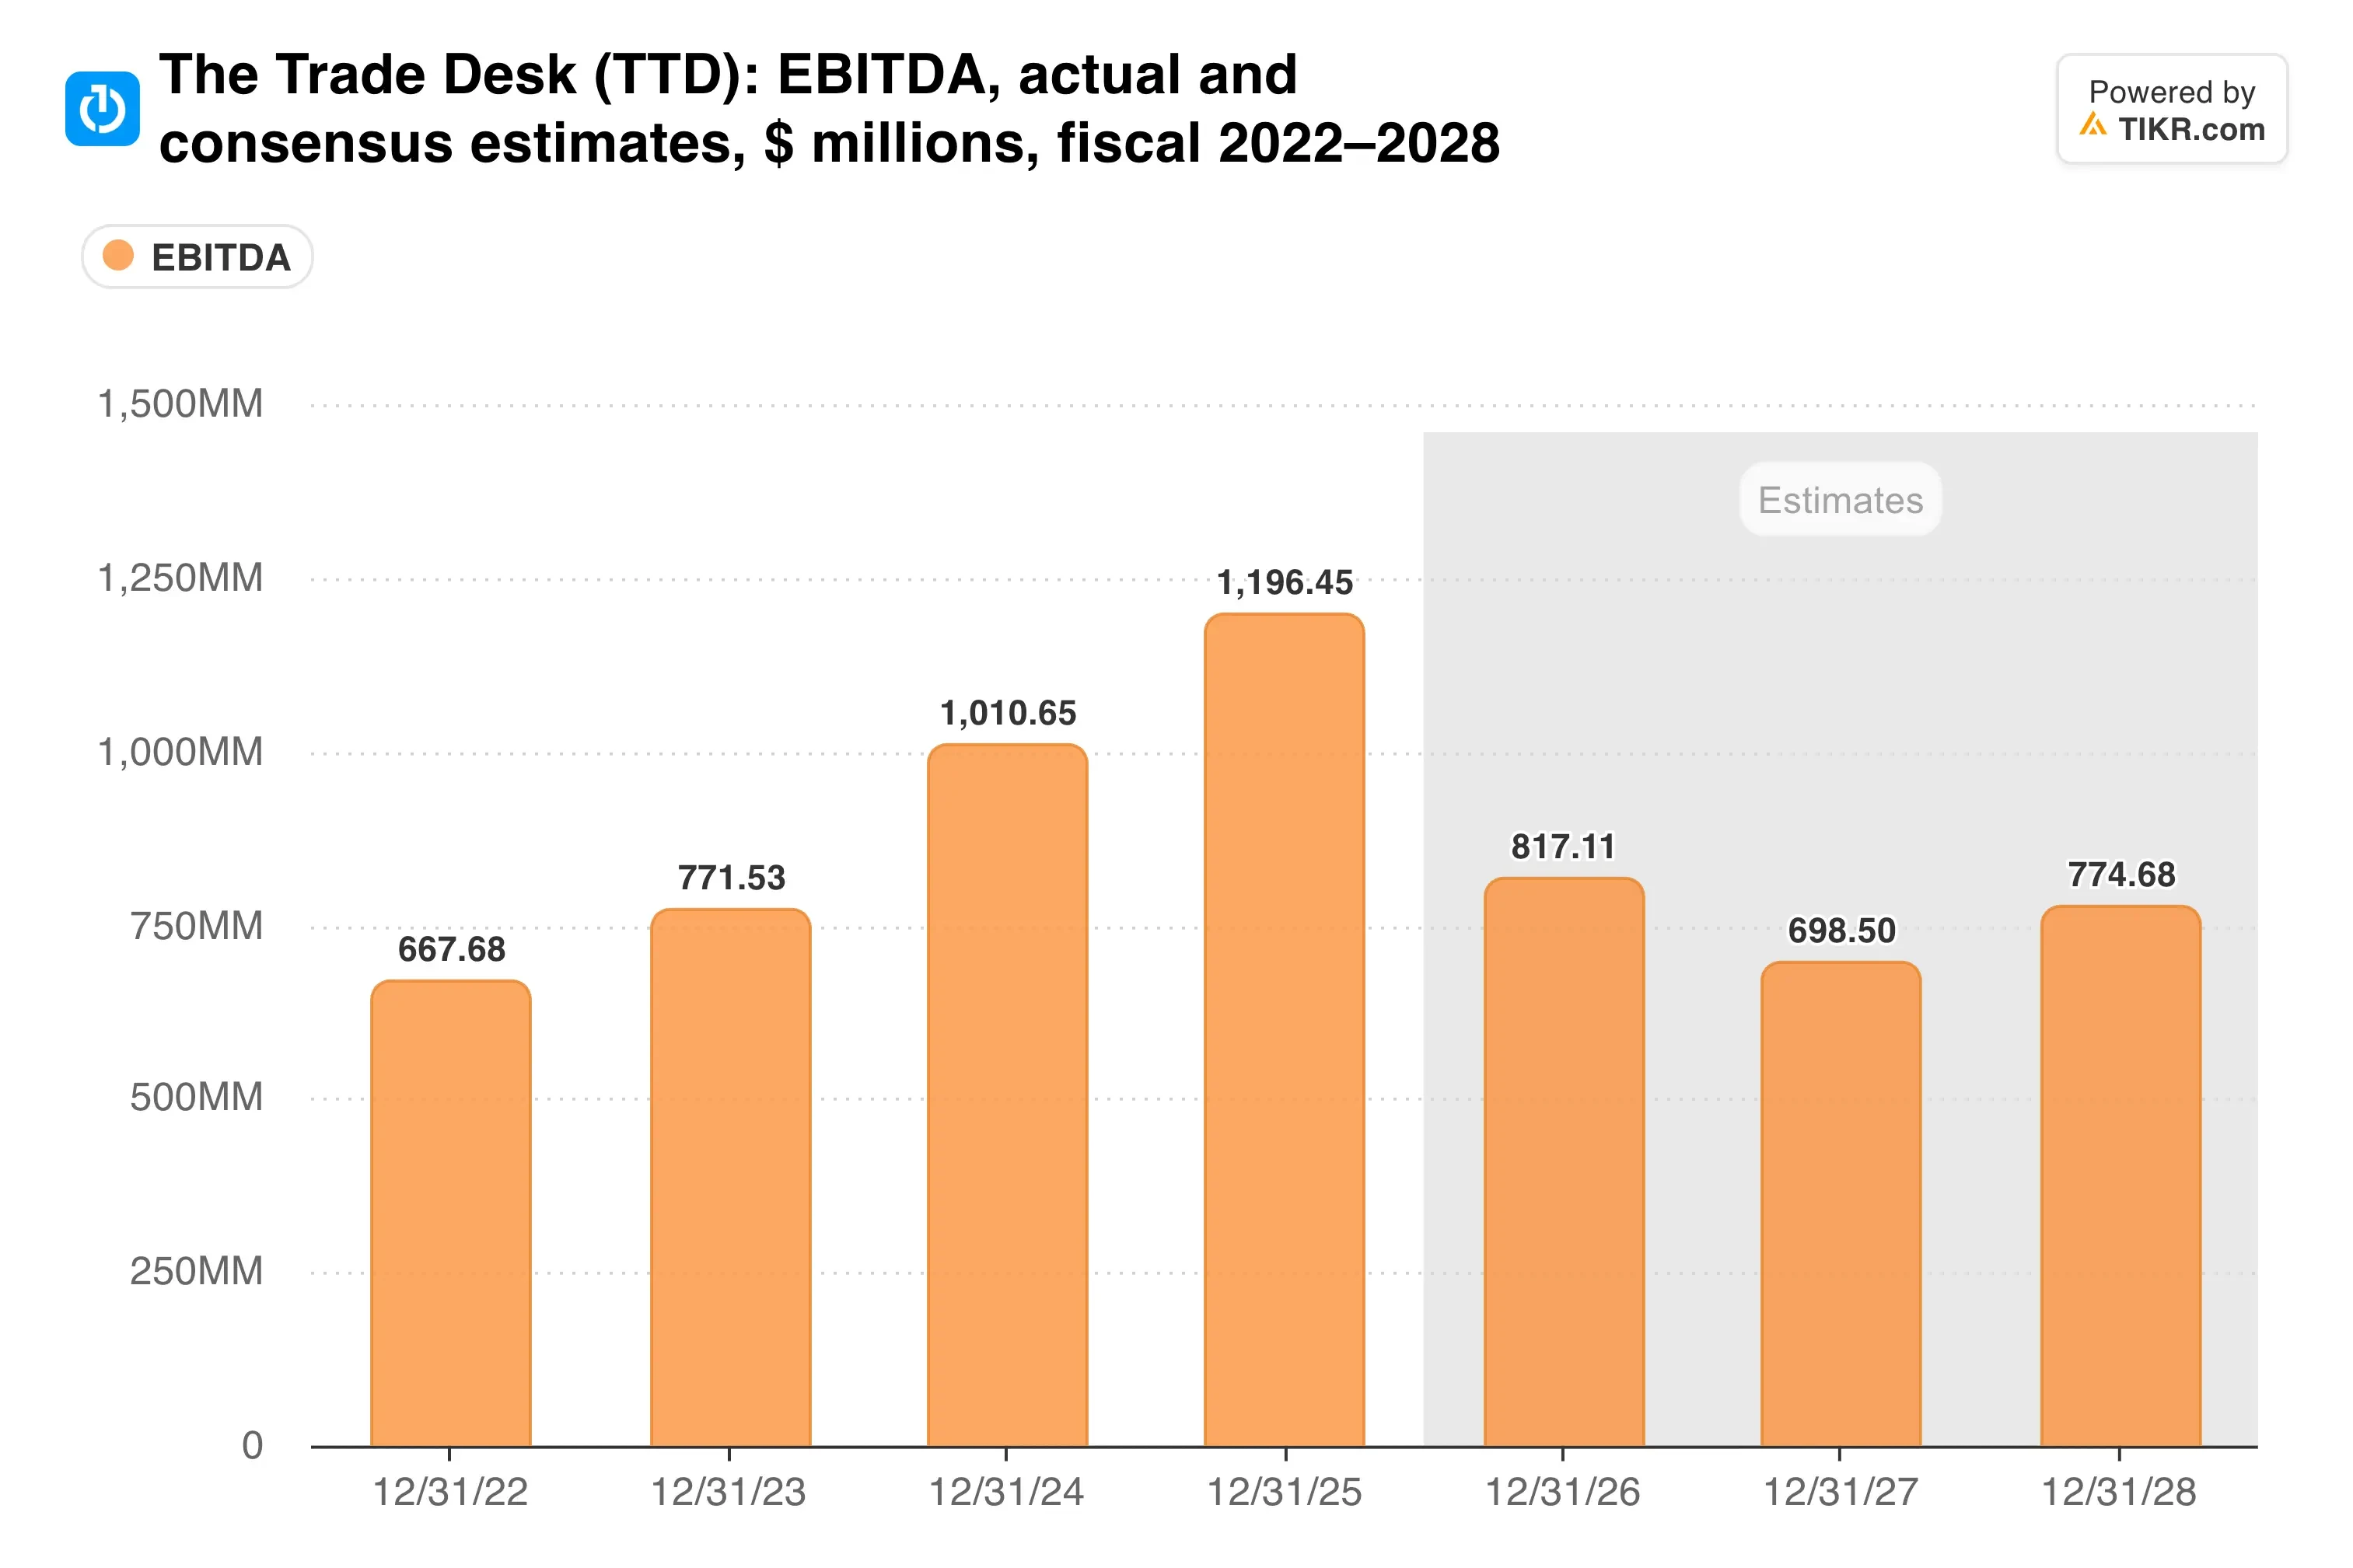
市场普遍预期 EBITDA 在未来两年内每年下降约 24%,营收每年下降约 5%。华尔街终于将其预测数字下调至接近公司指引的水平。
TIKR 追踪了 36 位分析师对 The Trade Desk 的评级。有多少人给出“买入”评级?
查看 The Trade Desk 的买入、持有和卖出评级的完整细分,以及华尔街对其营收和盈利的预期,所有信息尽在一处。超过 50 万投资者使用 TIKR 来研究此类股票。 查看 The Trade Desk 的分析师评级
估值便宜,且预期已重置
The Trade Desk 的远期市盈率为 13.0 倍,远期企业价值倍数(EV/EBITDA)为 7.5 倍。分析师平均目标价为 13.53 美元,仅比周四收盘价高出 6%。
对于昔日的成长宠儿来说,这次预期重置是残酷的……

估值倍数已经压缩,而现在其下方的盈利预期也已下调。
亚马逊仍然是更大的问题。其需求方平台(DSP)紧邻其自身的零售和 Prime Video 广告库存,且其广告业务正以 26% 的速度增长。The Trade Desk 每萎缩一个季度,这种对比就更加刺耳。
我的看法:在 11 月 9 日之前,我仍然不会大举买入。好消息是,下调的预期降低了门槛,因此一份干净的财报可能会推动股价上涨。但第三季度指引为收缩,且该股甚至无法守住一天的反弹。如果营收超过 6.5 亿美元且第四季度展望趋于稳定,那么 7.5 倍的 EV/EBITDA 估值开始显得有吸引力。在此之前,我会等待财报发布。
11 月 9 日的财报应能显示三件事:营收相对于 6.5 亿美元底线的表现、裁员节省了多少成本,以及 CTV 业务的增长能否抵消品牌广告预算的疲软。
那么 The Trade Desk 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 The Trade Desk 可能的价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映你对公司业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!