核心要点
- IREN (IREN) 在11月12日收于$19.48,较其5月收盘高点下跌约71%,而摩根大通$55的目标价意味着约182%的上涨空间。
- 微软 (MSFT) 要求的基础设施变更,导致IREN将其超过$40亿的合同年度经常性收入目标推迟至2027年初。
- 截至11月9日的TIKR预估显示,2027财年收入为$23.9亿,2028财年收入为$73.3亿,这表明长期增长预期仍相对具有韧性。
- 截至11月10日,IREN的远期市销率约为2.4倍,低于其三年平均的5.2倍,尽管融资成本和潜在的股权稀释仍是重大风险。
发生了什么?
IREN (IREN) 股价已从其5月27日$67.84的收盘高点下跌约71%,因投资者重新评估该公司雄心勃勃的AI基础设施扩张计划。
摩根大通分析师Richard Choe在11月9日将该公司的目标价从$65下调至$55,同时维持"增持"评级。
在有报道称微软因担心施工延误和基础设施交付问题而加强对第三方数据中心项目的监督后,抛售压力加剧。
在11月5日公布的第一财季业绩中,IREN将其超过$40亿的合同年度经常性收入目标从2026年底推迟至2027年1月,并可能延长至2月。
联席首席执行官Daniel Roberts将修订后的时间表归因于客户要求的变化和供应商的交付时间,并解释称这一里程碑"可能延长至2月底"。
尽管有所延迟,但根据其第一财季业绩公告,IREN报告AI云收入环比增长182%至$2亿,而合同收入积压增长22%至$203亿。
这些结果表明合同需求巨大,但投资者仍担心IREN能以多快的速度将额外产能上线,并将该需求转化为确认收入。
IREN股票在抛售后是否被低估?
如果IREN延迟的基础设施项目能够投入运营,并且其2028财年的增长预期仍可实现,那么该股可能被低估。
根据截至11月9日的TIKR预估,分析师预计2027财年收入为$23.9亿,低于10月底的$28.1亿。然而,2028财年的预期相对稳定,为$73.3亿,而此前为$74.1亿。
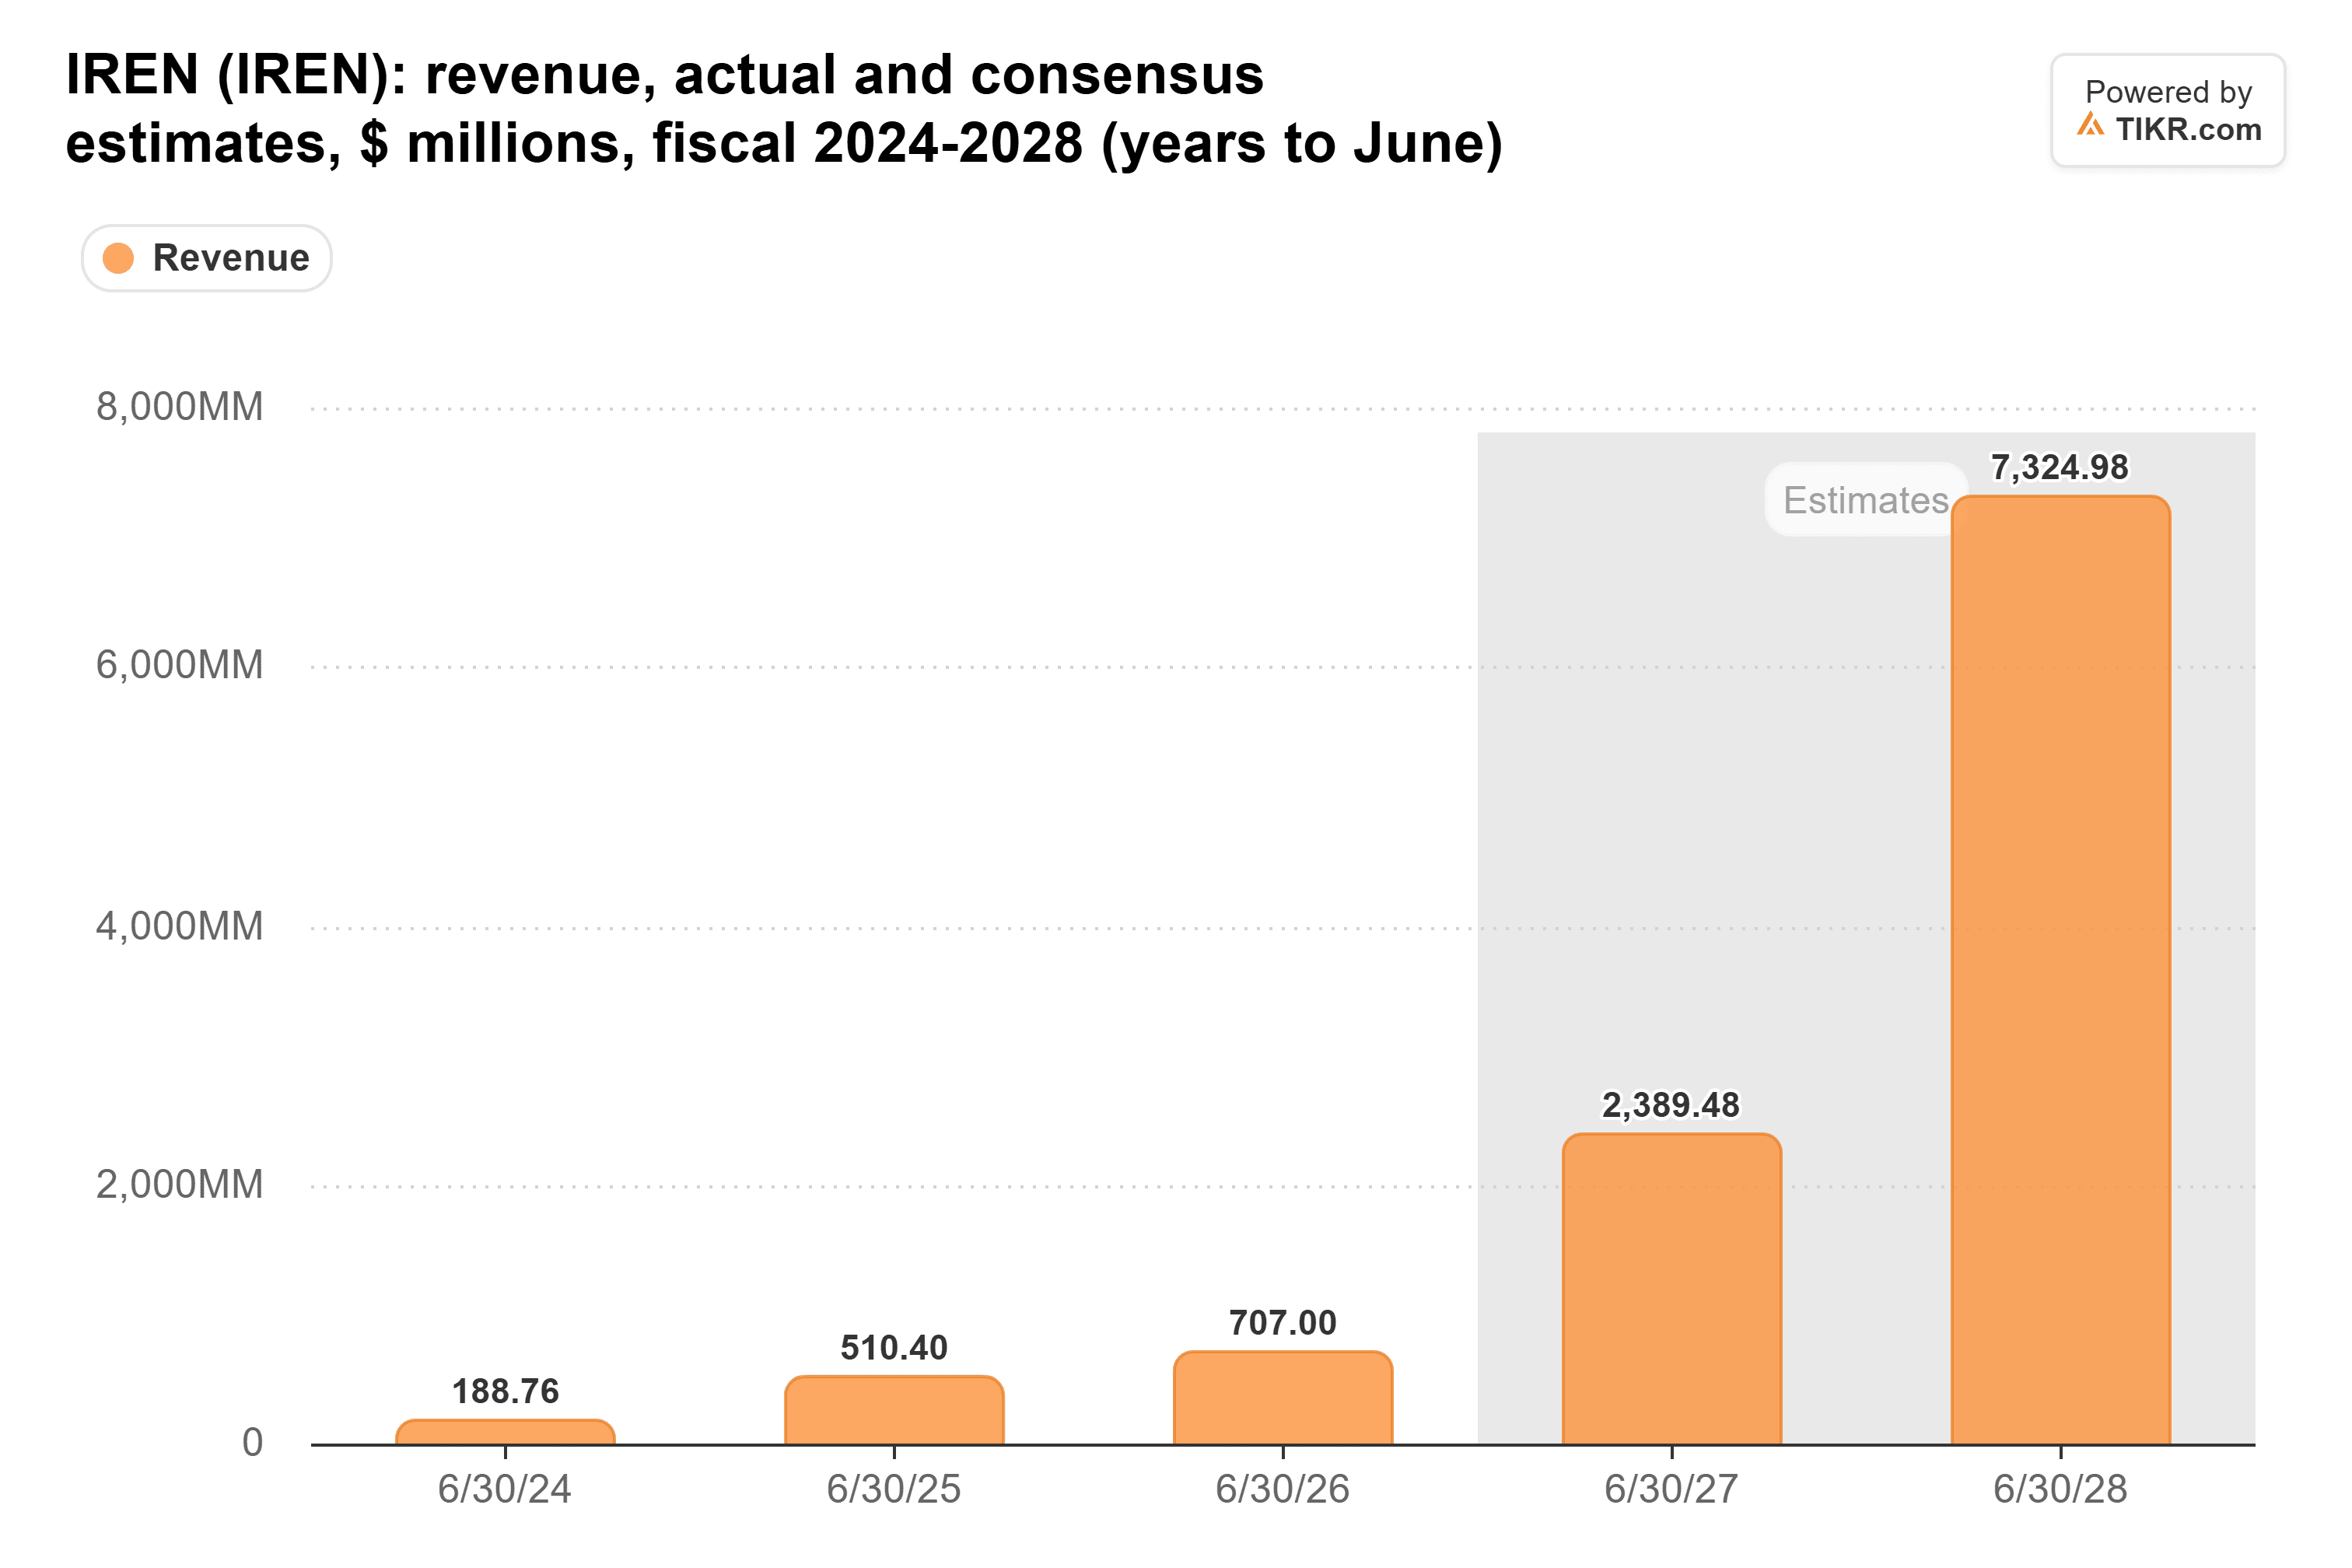
这表明分析师对近期预测的下调比长期预期更为激进,意味着部署时间可能比公司预计的需求更令人担忧。
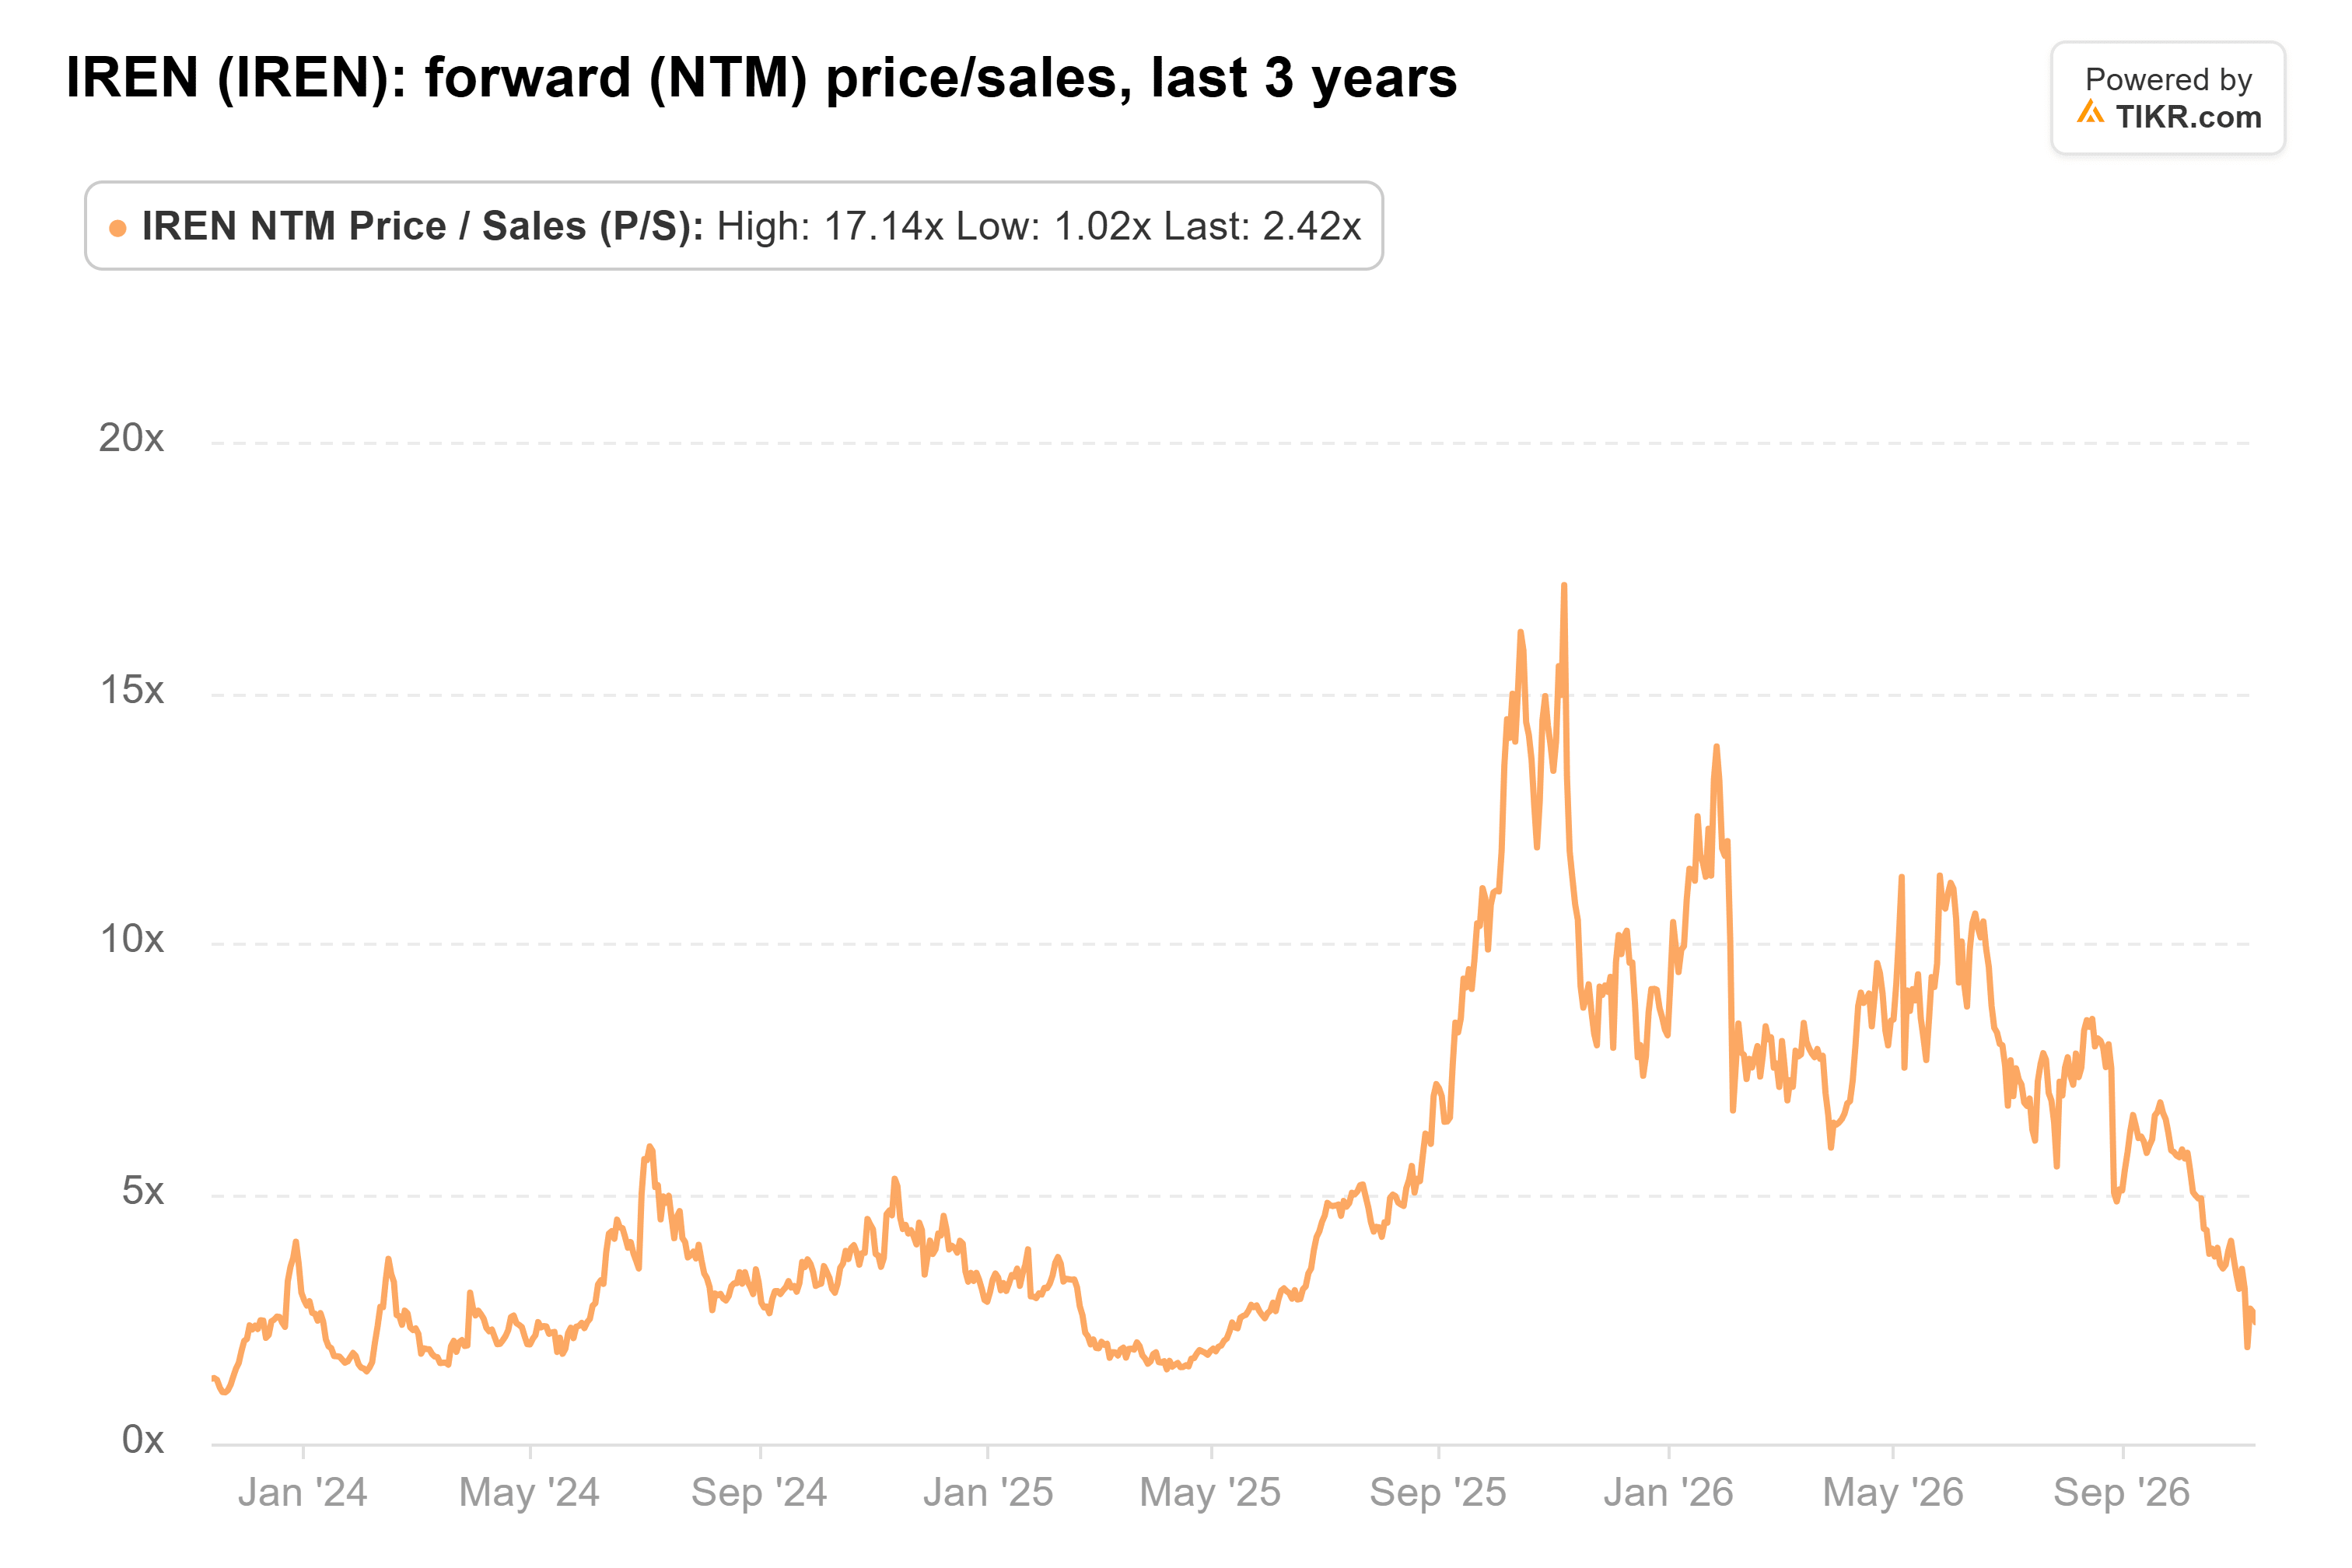
截至11月10日,IREN的远期市销率约为2.4倍,而其三年平均值为5.2倍,反映出估值大幅压缩。
以11月10日的估值基准计算,摩根大通$55的目标价意味着远期市销率约为6.7倍,高于历史平均水平。然而,当前的远期收入窗口主要反映2027财年,而未来的预估越来越多地纳入了公司2028财年大得多的收入预测。
如果IREN实现这些预测,更高的收入基础可以在不需要相同估值倍数的情况下支撑更强的股价。
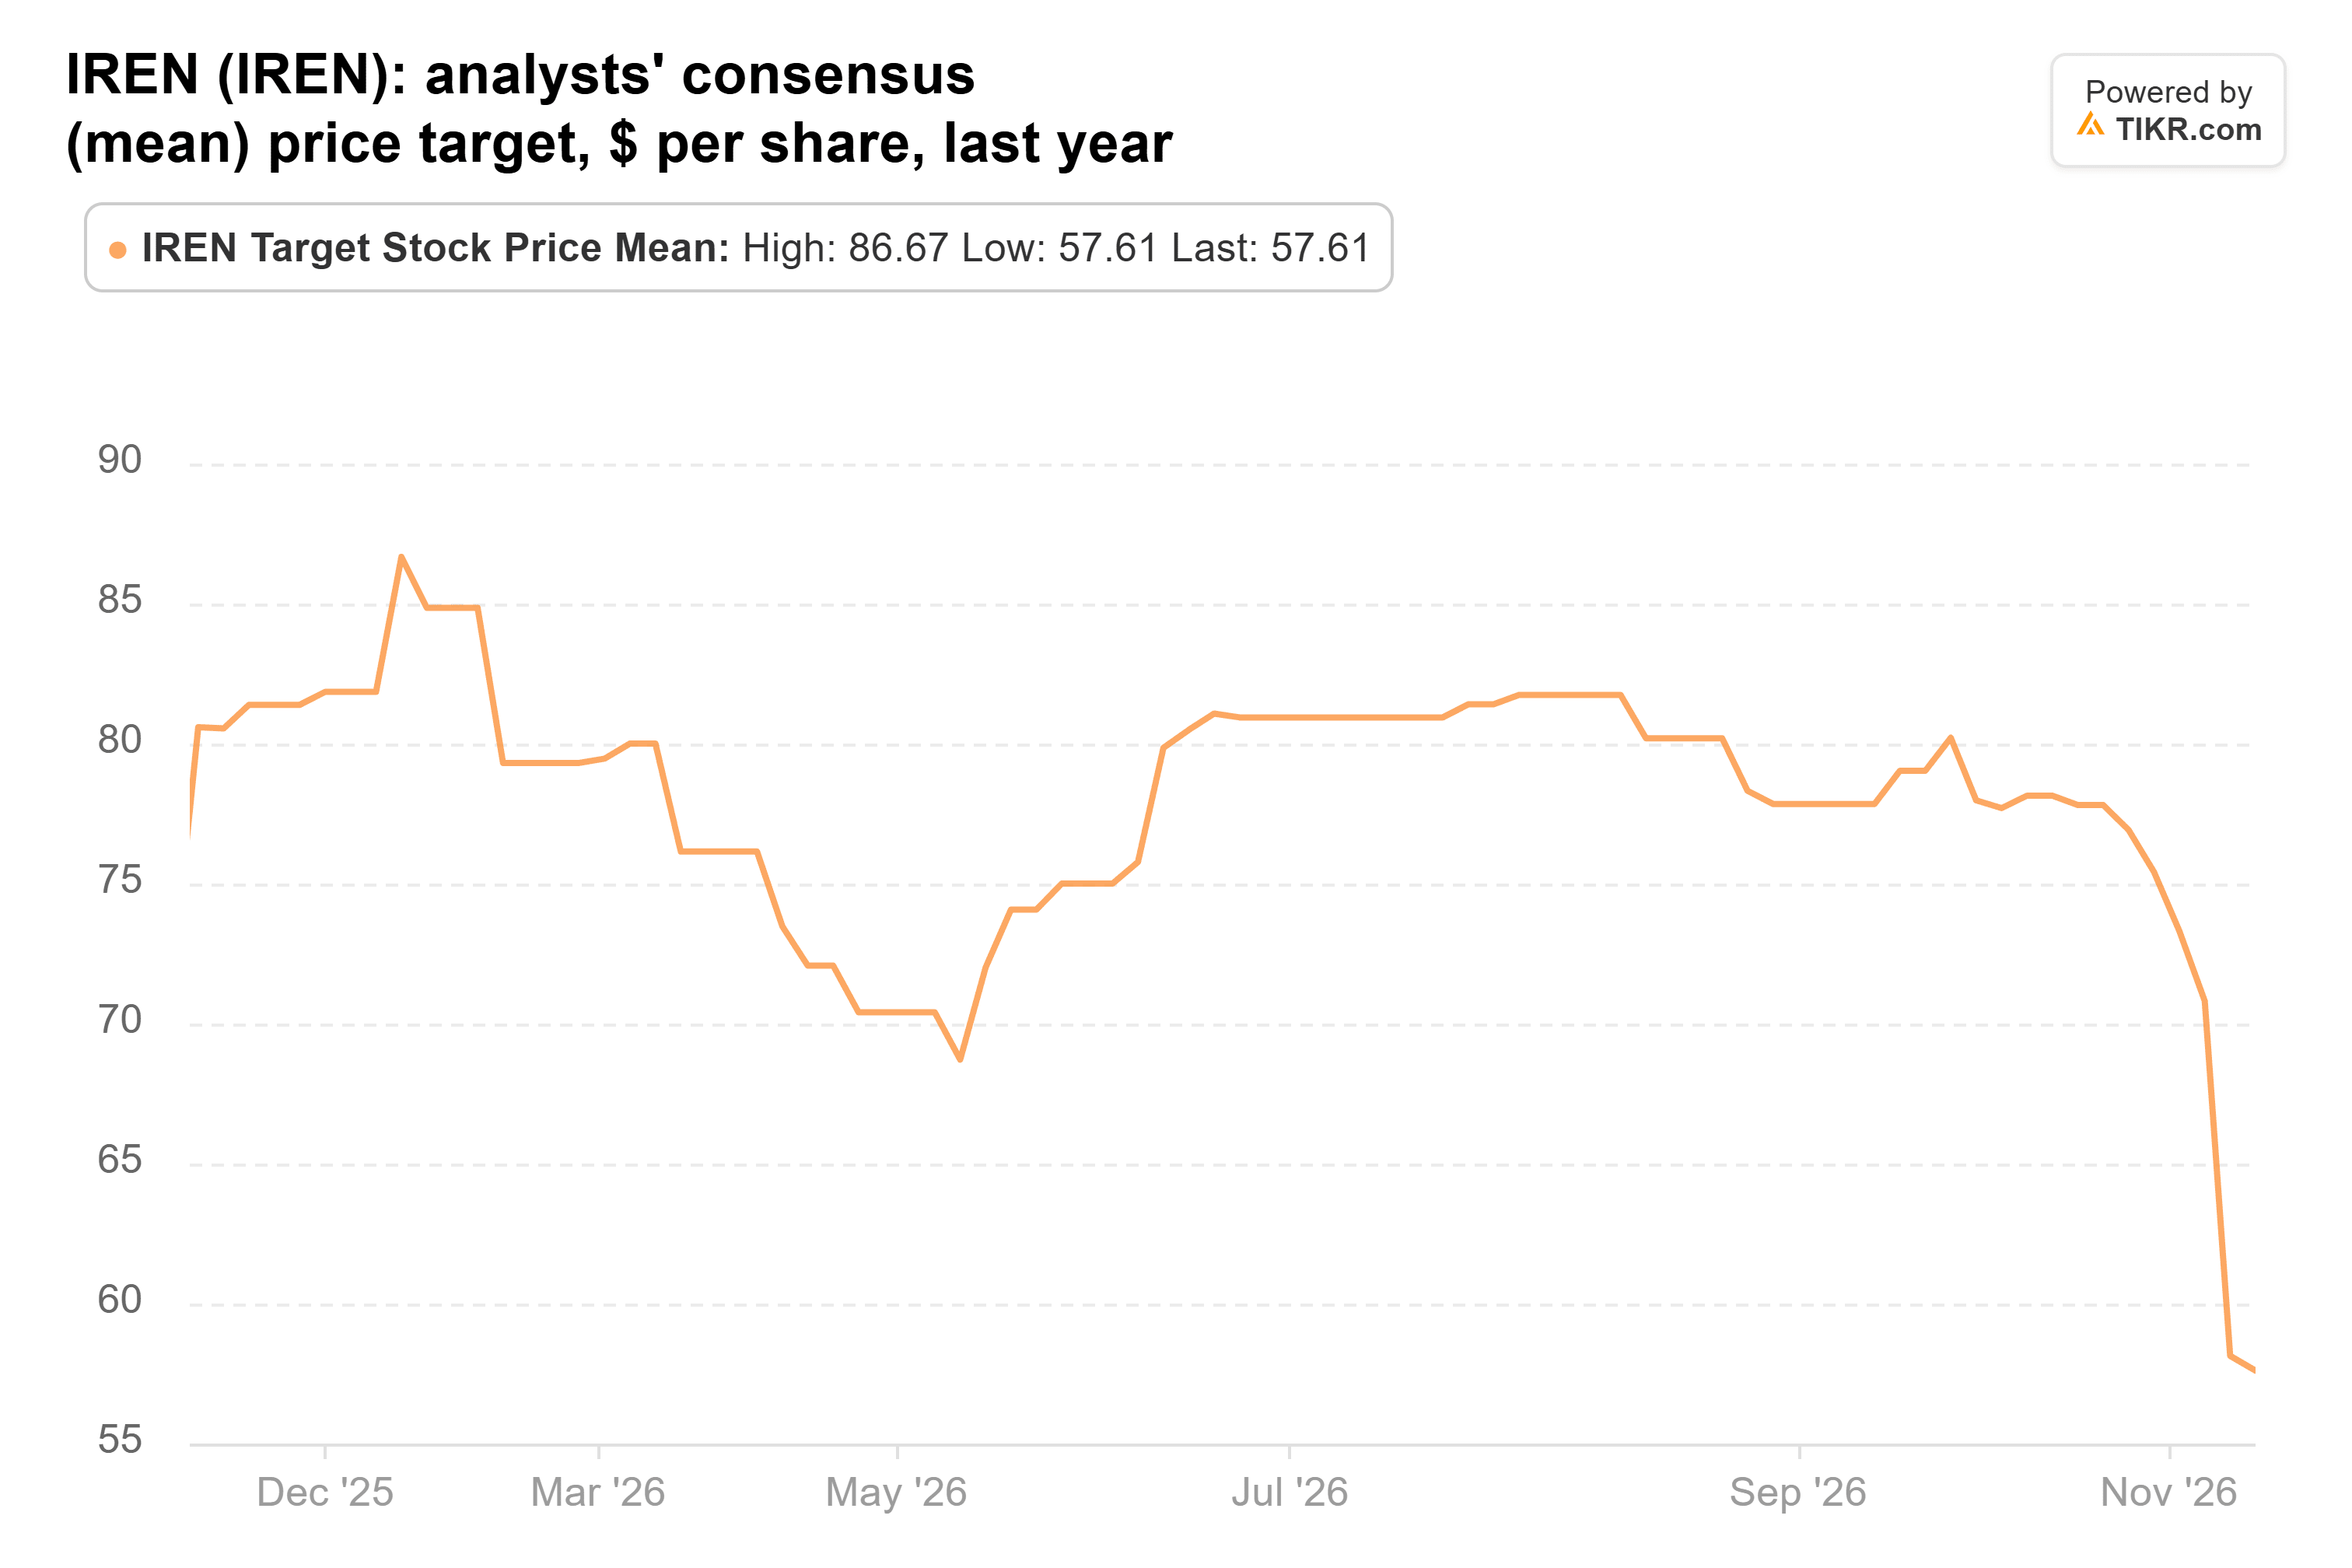
摩根大通$55的目标价也与11月9日TIKR数据中IREN的分析师目标价中位数一致,而平均目标价接近$58,低于2025年12月约$87的水平。
融资仍然是实现这一看涨情景的最大障碍。在约$150亿的剩余2027财年计划资本支出中,预计$90亿将来自现金、已承诺的GPU融资和客户预付款。剩余的$60亿取决于受市场条件影响的额外资金来源。
尽管管理层将其现有的$40亿年化收入里程碑描述为完全签约并已获得资金,但额外的扩张可能会增加借贷成本或稀释股东权益。
在未来12个月内,基础设施部署、客户验收、融资决策以及向修订后收入里程碑的进展,将决定IREN是否能证明更高的估值是合理的。
如果IREN的2028财年收入预测能够实现,该股可能被低估,但摩根大通$55的目标价取决于成功的执行和可控的融资成本。
如果IREN能在没有显著稀释的情况下实现其2027年初的里程碑,那么此次抛售可能被证明是过度的。然而,进一步的延迟或昂贵的融资,可能会阻止公司预计的收入增长转化为相应的股东回报。
那么IREN股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到IREN可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!