核心要点
- 麦当劳股价在11月4日公布第三季度业绩超预期后上涨6%,尽管美国同店销售额因客流量减少而下滑0.2%。
- 投资者Daniel Mahncke称GLP-1药物是麦当劳几十年来面临的最大威胁,不过他估计目前对销售额的影响约为1%。
- 失去的销售额大部分由加盟商承担,Mahncke表示他们的现金流已较峰值下降约10%。
- 该股目前20倍的前瞻市盈率低于其五年平均水平,但如果影响达到10%,也会拉低盈利预期。
麦当劳 (MCD) 股价在11月4日公布第三季度业绩超预期后 跳涨了6%。但 美国同店销售额下滑了0.2%,因为进店顾客减少,而且一位投资者看到了更大的隐忧。
在 本周的《We Study Billionaires》播客节目中,Daniel Mahncke 重点讨论了像礼来公司 Eli Lilly (LLY) 的Zepbound这类GLP-1减肥药:“我认为这可能是麦当劳几十年来,甚至是有史以来面临的最强大的威胁。”
目前影响尚小,但正在增长
Mahncke引用的研究显示,使用GLP-1药物的家庭“在六个月内,在快餐连锁店、咖啡店以及所有类似场所的消费往往减少约8%”。他估计“目前的影响应该在销售额的1%左右,这听起来不算巨大。”
在麦当劳9月23日的投资者日上,美国总裁Skye Anderson表示GLP-1药物使用者约有3000万美国人,并称其中84%的家庭会光顾麦当劳。
礼来公司的数据显示了其增长速度之快。根据其 新闻稿,美国Zepbound收入在第三季度增长48%,达到53亿美元,并且FDA已于4月1日批准了礼来公司每日一次的GLP-1药丸Foundayo。
因此,Mahncke将其描述为“这将对销售额产生1%还是10%的影响”,并表示他越来越不确定影响会保持在1%附近。
市场预期看起来像是1%影响的情况
分析师预计营收将从2025年的269亿美元增长到2027年的289亿美元,之后会有所下降,因为麦当劳正朝着到2028年底约98%门店为特许经营的目标迈进。
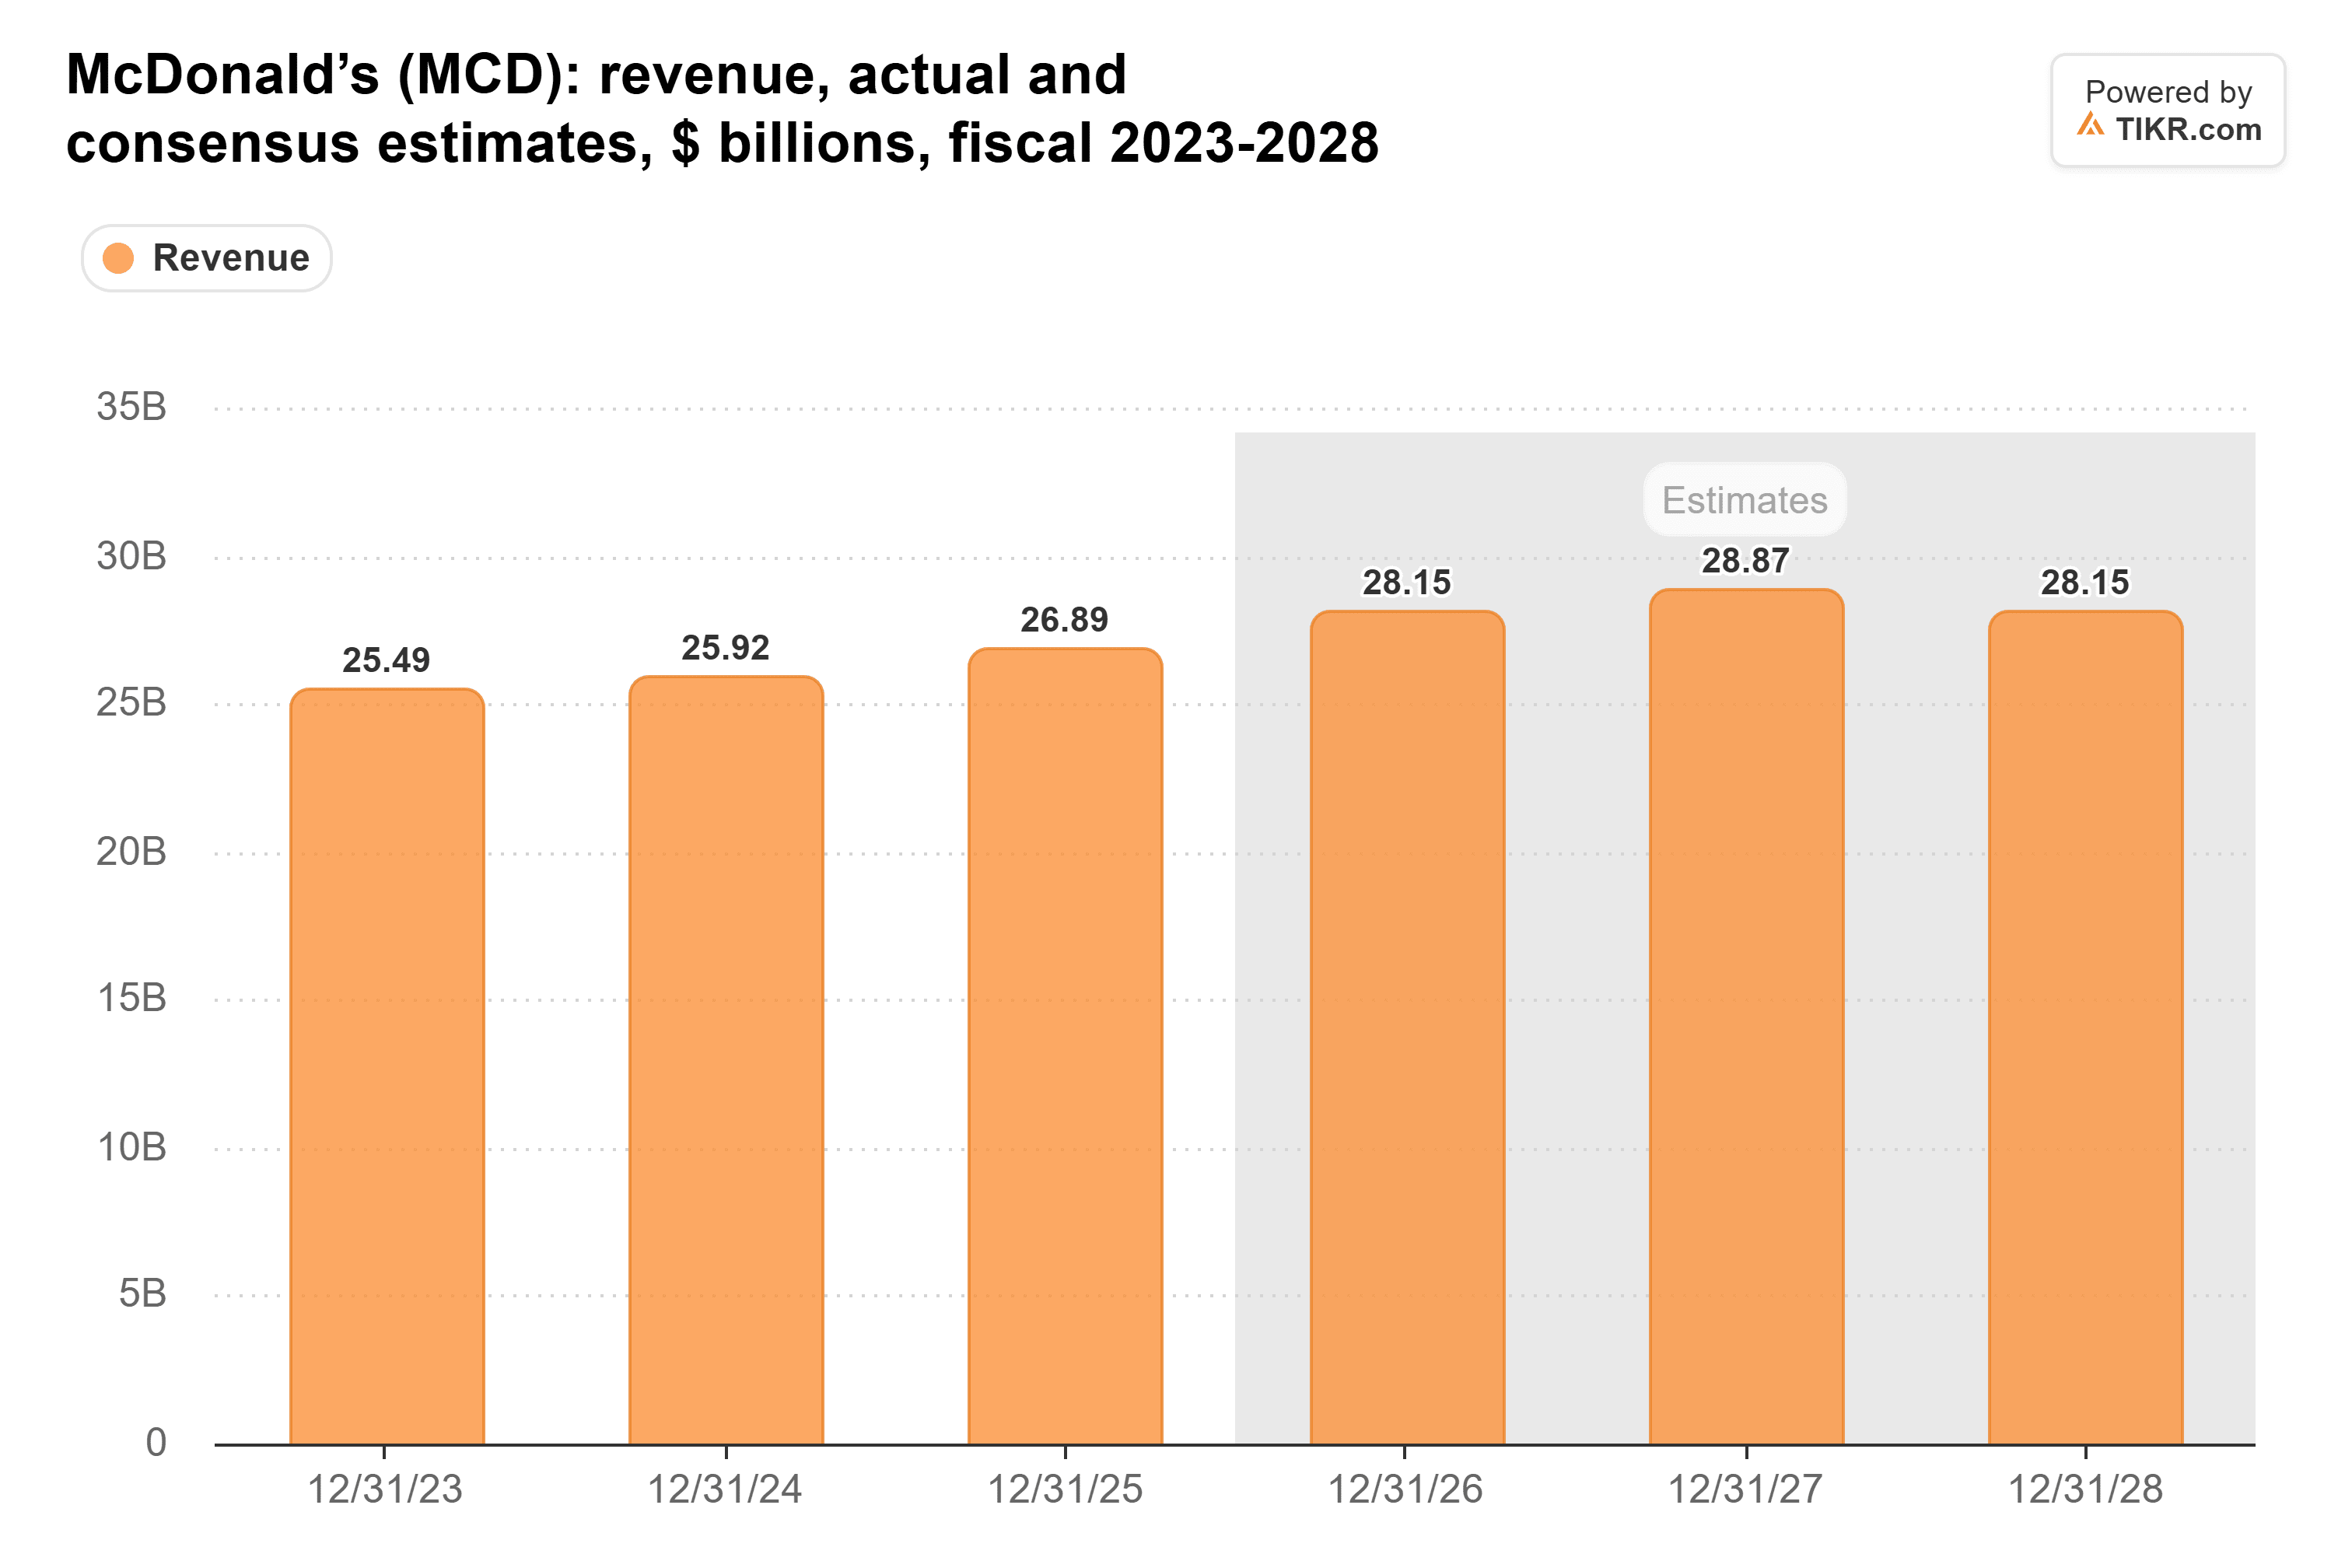
截至10月23日,分析师在过去一年里已将他们对2026年至2028年的每股收益(EPS)预期下调了3.5%至7.6%。
麦当劳先收钱
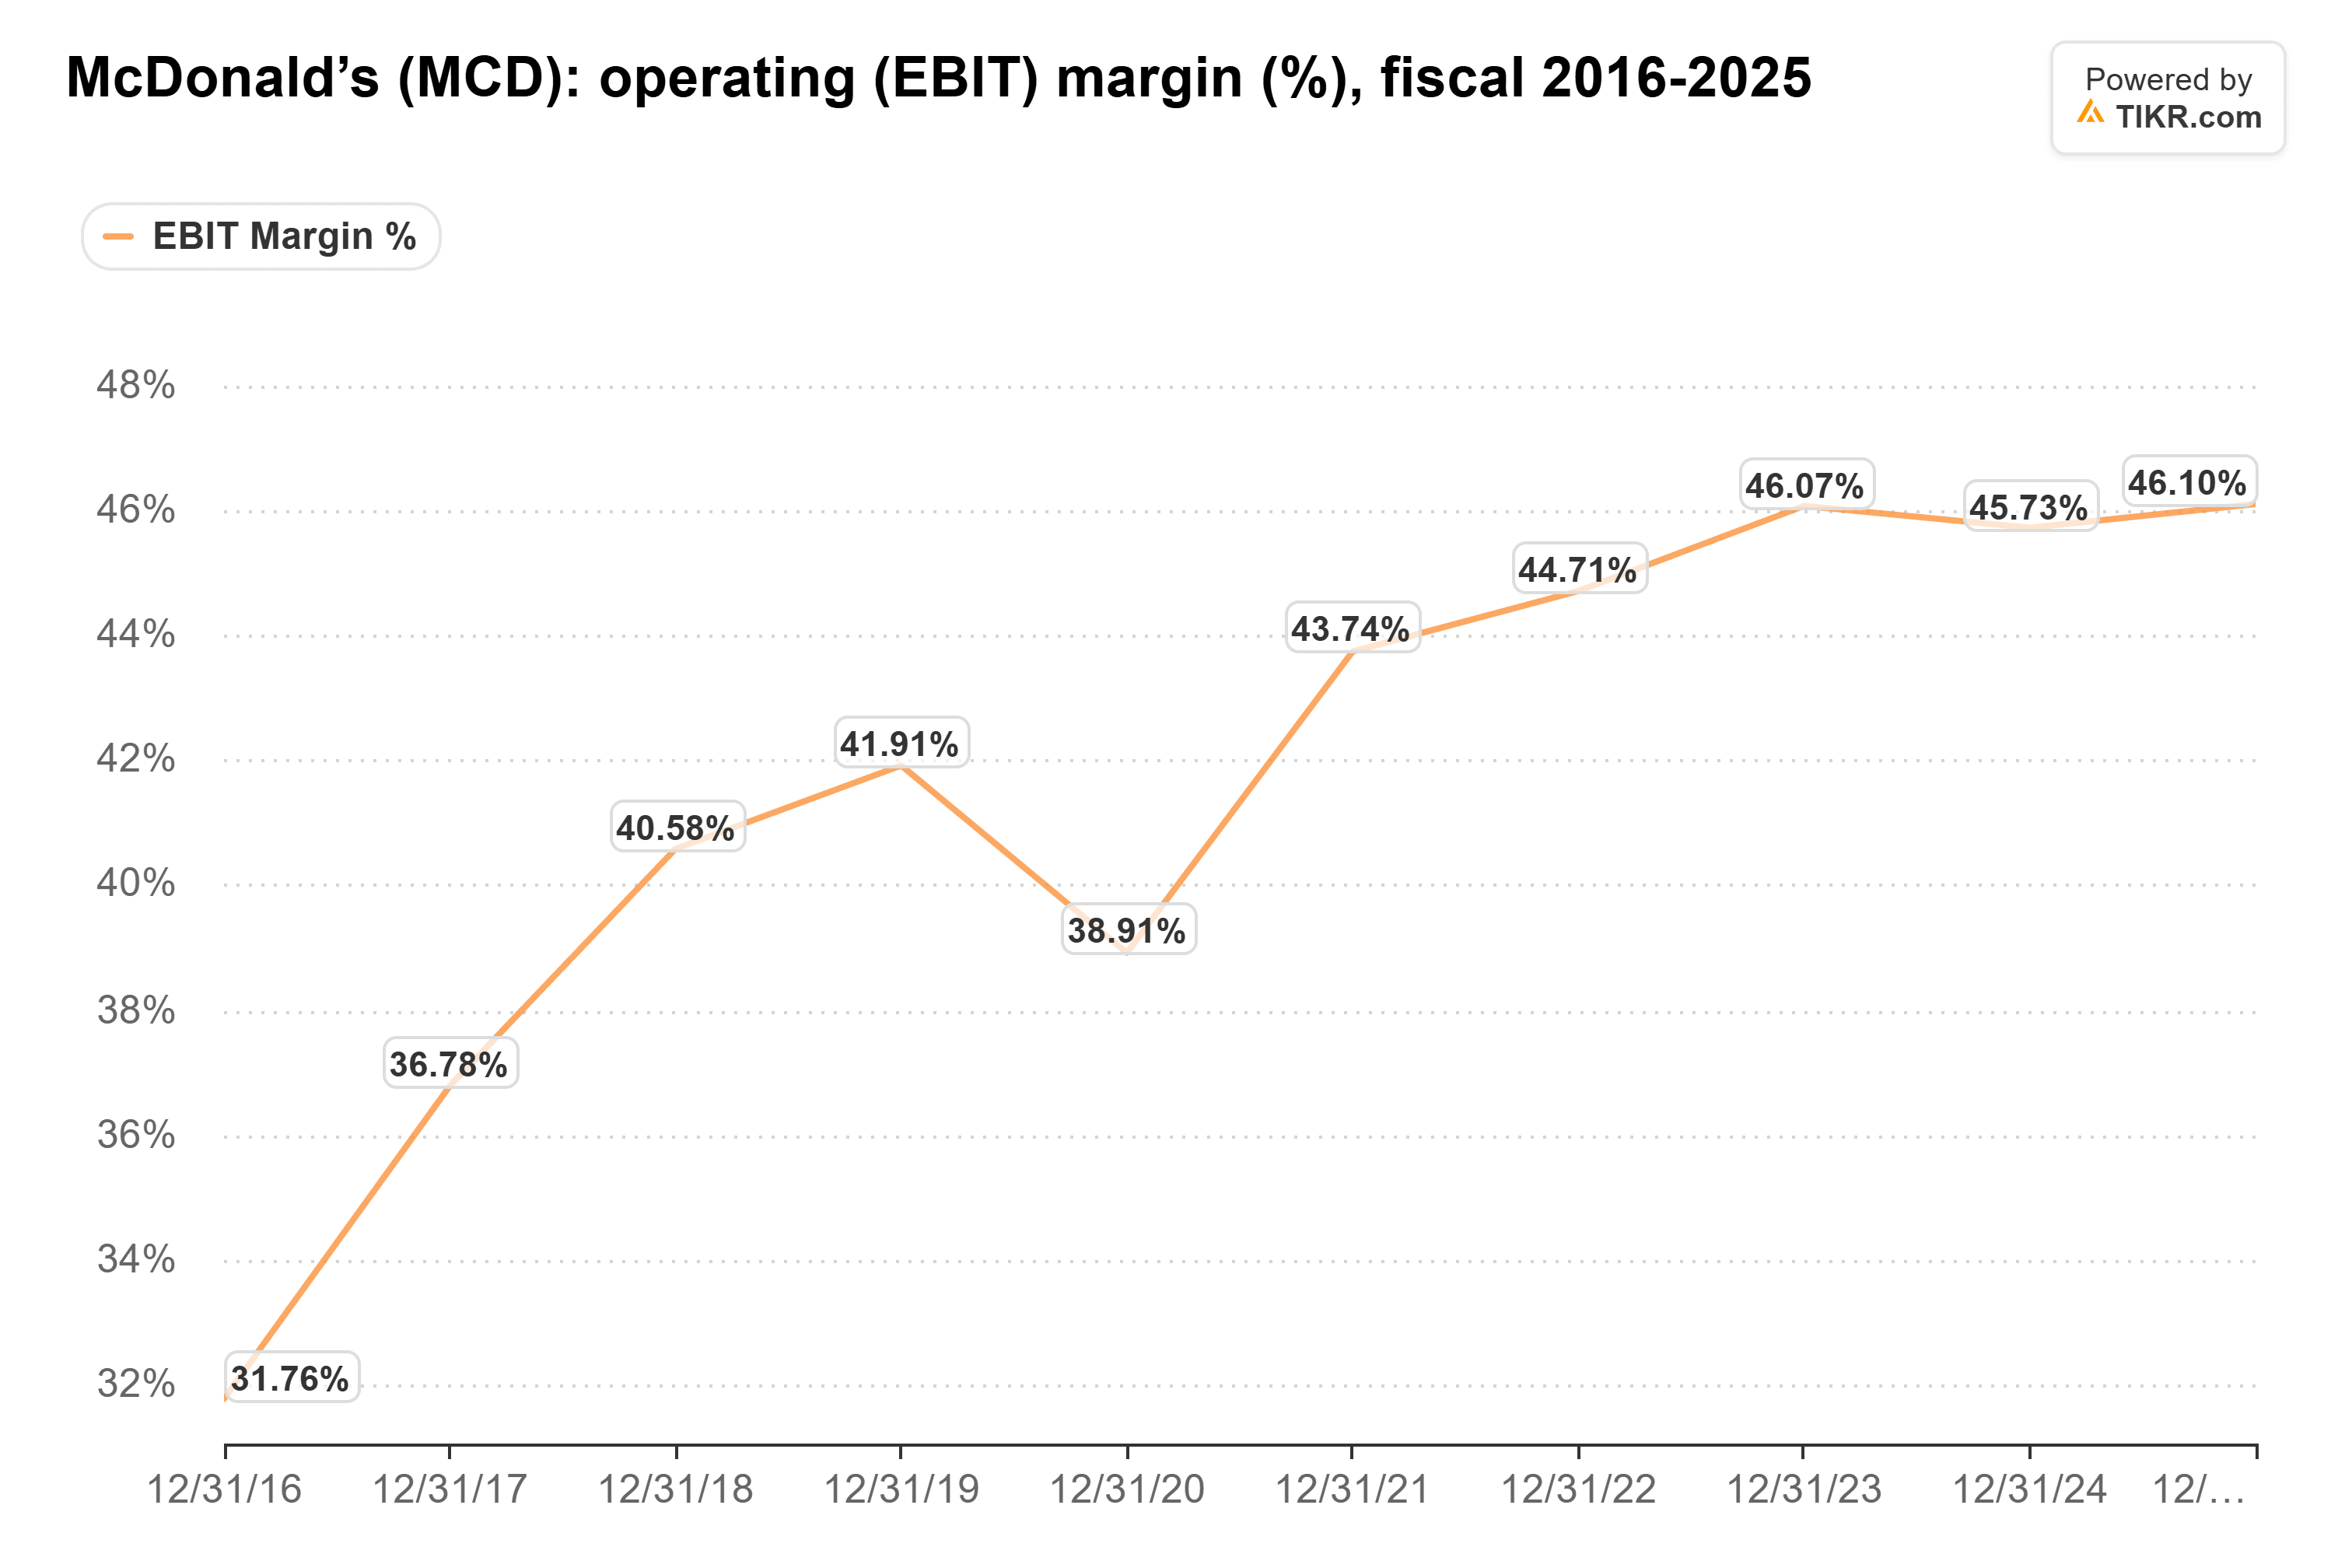
麦当劳约95%的餐厅是特许经营的,加盟商根据销售额支付特许权使用费和租金,并有最低租金支付额。失去一笔销售额,麦当劳只损失其分成部分。这种模式帮助其营业利润率从2016年的31.8%提升到2025年的46.1%,并保持在该水平。
风险由加盟商承担。麦当劳表示,美国平均每家餐厅年销售额超过400万美元,为其所有者带来约50万美元的现金流。Mahncke说“加盟商的现金流实际上比疫情后的峰值下降了约10%”。
对于这样一家餐厅,10%的销售额冲击意味着40万美元的销售额损失,而其现金流为50万美元。食品成本和特许权使用费随销售额下降而减少,但最低租金限制了租金下降的幅度。这是一个不小的冲击。
TIKR追踪33位分析师对麦当劳的看法。有多少人说“买入”?
在一个地方查看麦当劳的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。 查看麦当劳分析师评级
麦当劳已经在为此付出代价
麦当劳的NEXT计划为每家美国餐厅增加了约80万美元的投入,这是在标准40万至45万美元改造费用之上的,并通过到2036年约85亿美元的租金减免和资本支持来提供支持。
租金减免来自特许经营利润率,这是麦当劳2025年最丰厚的业务线,占特许经营收入的84.2%。如果冲击更接近10%,我预计麦当劳将返还更多租金,或者等待更长时间来实施旨在赢回顾客的升级改造。
20倍市盈率下,麦当劳需要更大的折价
麦当劳在11月2日的交易价格为20.2倍前瞻市盈率,低于其23.9倍的五年平均水平,此前在9月30日曾触及17.5倍。
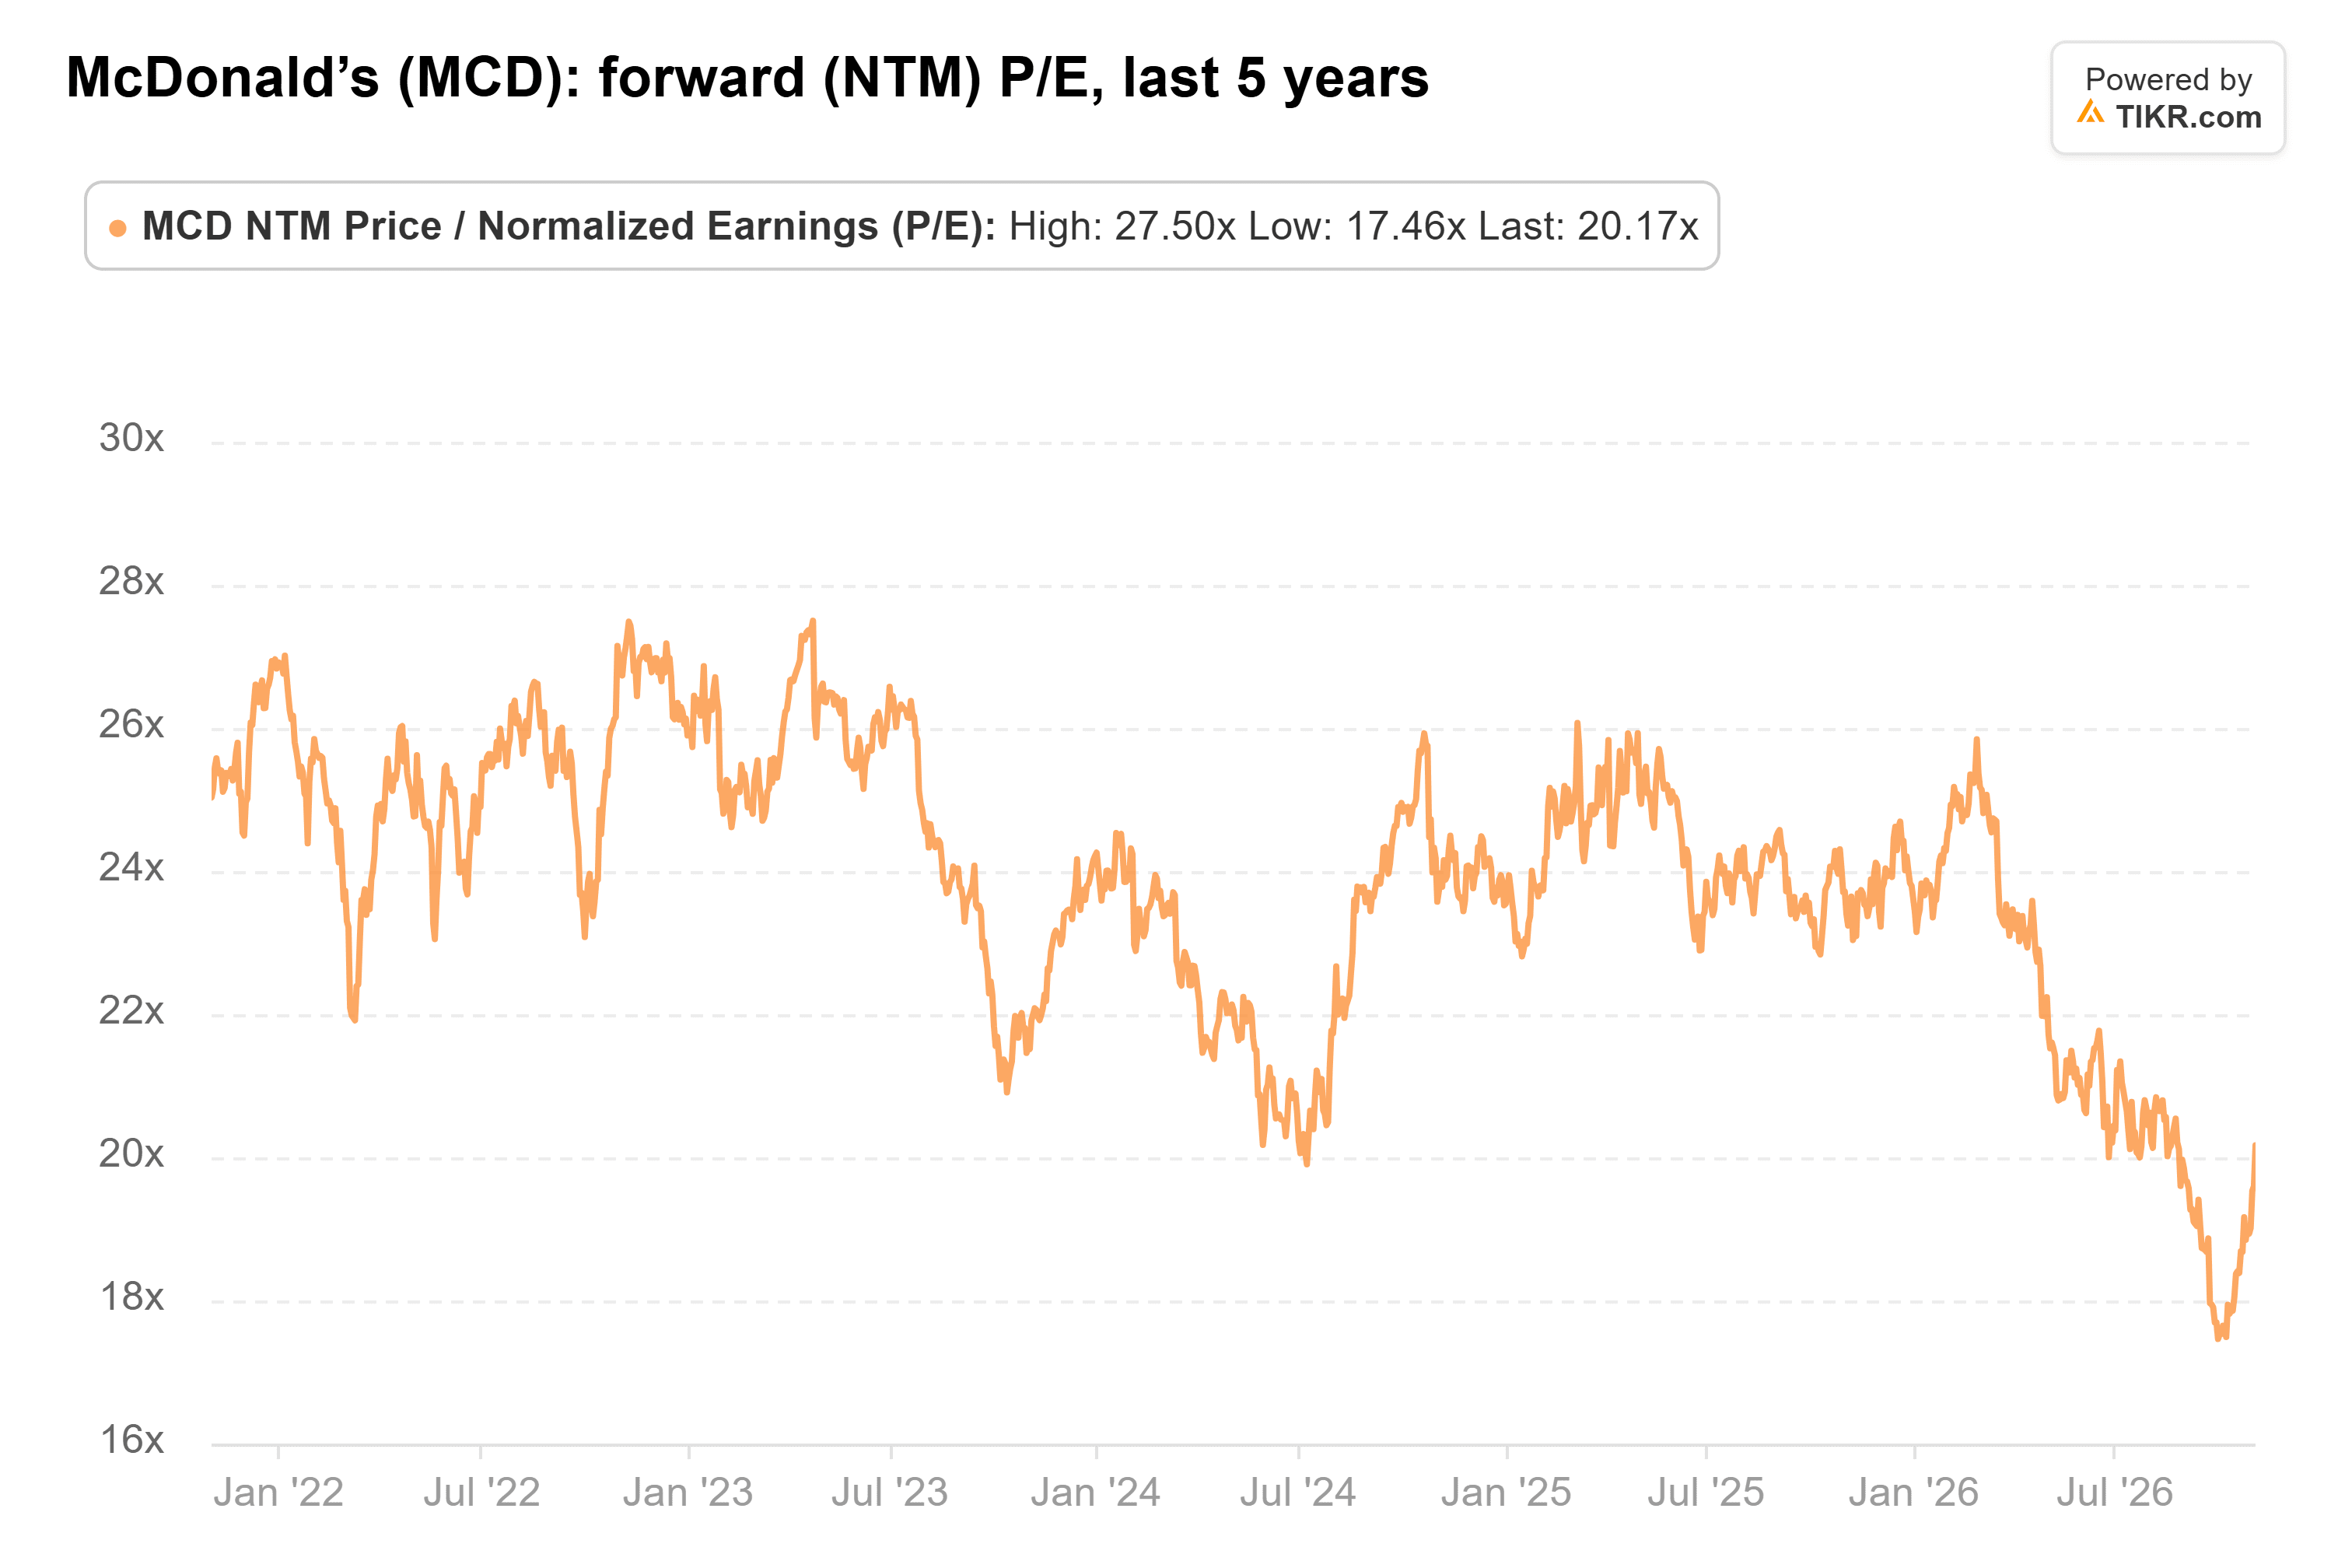
在我看来,这个折价符合1%影响的情况;10%影响的情况会拉低其背后的盈利预期。我认真对待Mahncke的警告,我会等到美国客流量数据转好后再考虑买入。
麦当劳计划在2027年初推出全国性的入门级超值菜单。如果顾客回流,而GLP-1药物的使用持续增长,麦当劳至少可以抵消部分压力。
那么麦当劳股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到麦当劳可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!