核心要点
- 第三季度,特斯拉在北美地区超过75%的新车交付都搭载了FSD(全自动驾驶),高于第二季度的超过55%。
- 风险投资家史蒂夫·尤尔韦特森预测,这一搭载率将“趋向100%”。
- FSD正接近10亿美元的年化经常性收入,约占特斯拉销售额的1%,因此它对利润率的帮助大于对营收增长的帮助。
- 鉴于其远期市盈率远高于五年平均水平,该股票需要Robotaxi(自动驾驶出租车)业务来支撑估值,埃隆·马斯克预计其贡献将在2027年第二季度左右体现在业绩中。
特斯拉 (TSLA) 股价在11月4日下跌3.3%,随后在11月5日又下跌10.8%,收于$343.69。此前,民主党在11月3日的中期选举中横扫国会,且人工智能和芯片股遭到抛售。
特斯拉的多头更愿意谈论另一个数字。第三季度,特斯拉在北美地区超过75%的新车交付都搭载了FSD(监督版),高于第二季度的超过55%。特斯拉表示,其相信FSD“正在其可用的市场驱动需求”。
特斯拉的早期投资者兼前董事史蒂夫·尤尔韦特森在X上进一步表示:
“鉴于我们正走向一个不可避免的近期未来,届时FSD将成为唯一的购买标准,那么作为这一唯一购买标准的搭载率将趋向100%。”
但这里有个问题。每辆新特斯拉都附带一个月的免费FSD试用,尽管首席财务官表示,这些买家在交付时已注册了付费订阅。一位RBC分析师估计付费率在30%到40%之间,而特斯拉并未直接回应这个数字。
10亿美元对特斯拉来说不算什么
在第三季度财报电话会议上,首席财务官Vaibhav Taneja同意New Street Research分析师Pierre Ferragu的观点,即FSD正接近10亿美元的年化经常性收入。相对于过去12个月1036亿美元的营收,这仅占业务的约1%,而分析师预计该业务将大幅增长:
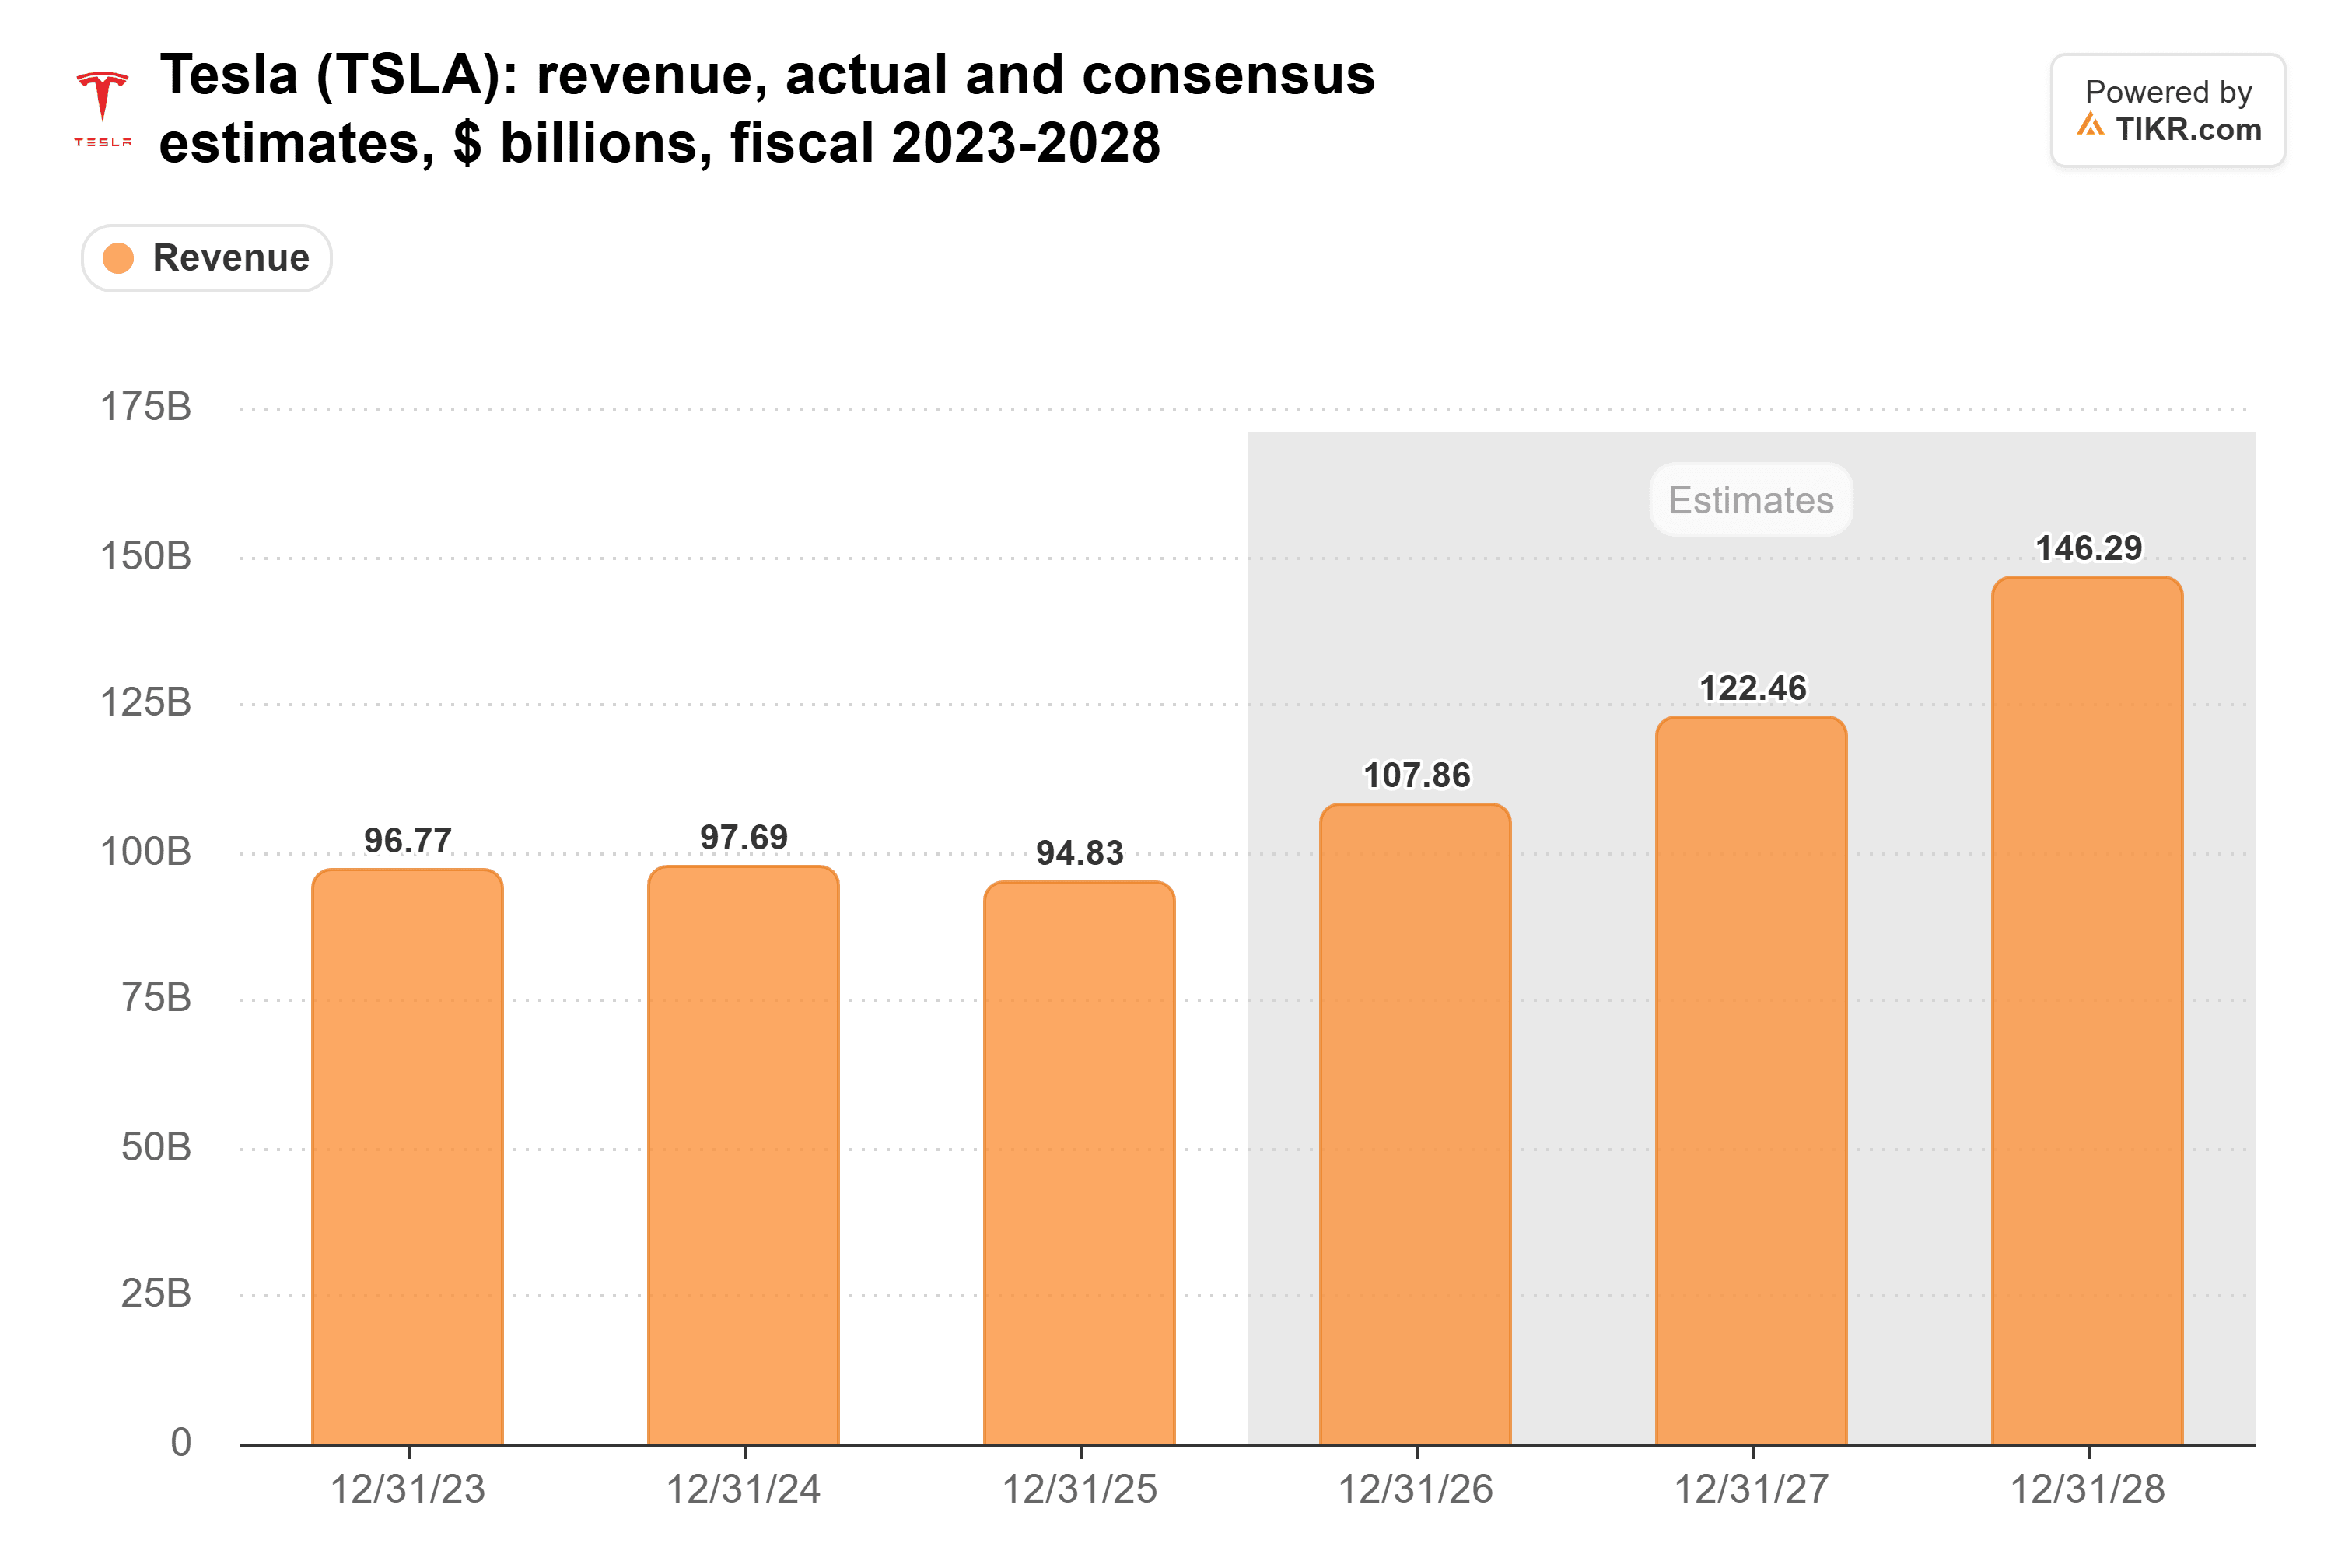
从2025年到2028年,营收增长约为510亿美元。即使FSD的年化收入翻倍,每年也只能增加约10亿美元。
FSD的贡献在于利润率,而特斯拉正需要这方面的帮助,因为其在美国电动汽车市场的份额一直在下滑。
TIKR追踪44位分析师对特斯拉的看法。有多少人说“买入”?
在一个地方查看特斯拉的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过500,000名投资者使用TIKR来研究像这样的股票。查看特斯拉的分析师评级
特斯拉的领先地位曾被赶超
未来基金的加里·布莱克在X上回复一位声称在FSD方面无人能及的多头时表示,多头们“在竞争对手赶上特斯拉的电动汽车制造能力时也说过同样的话,但事实证明这是错误的,因为中国电动汽车制造商能够迅速在制造成本上匹配特斯拉。”
特斯拉的毛利率从未恢复到2022年的峰值:
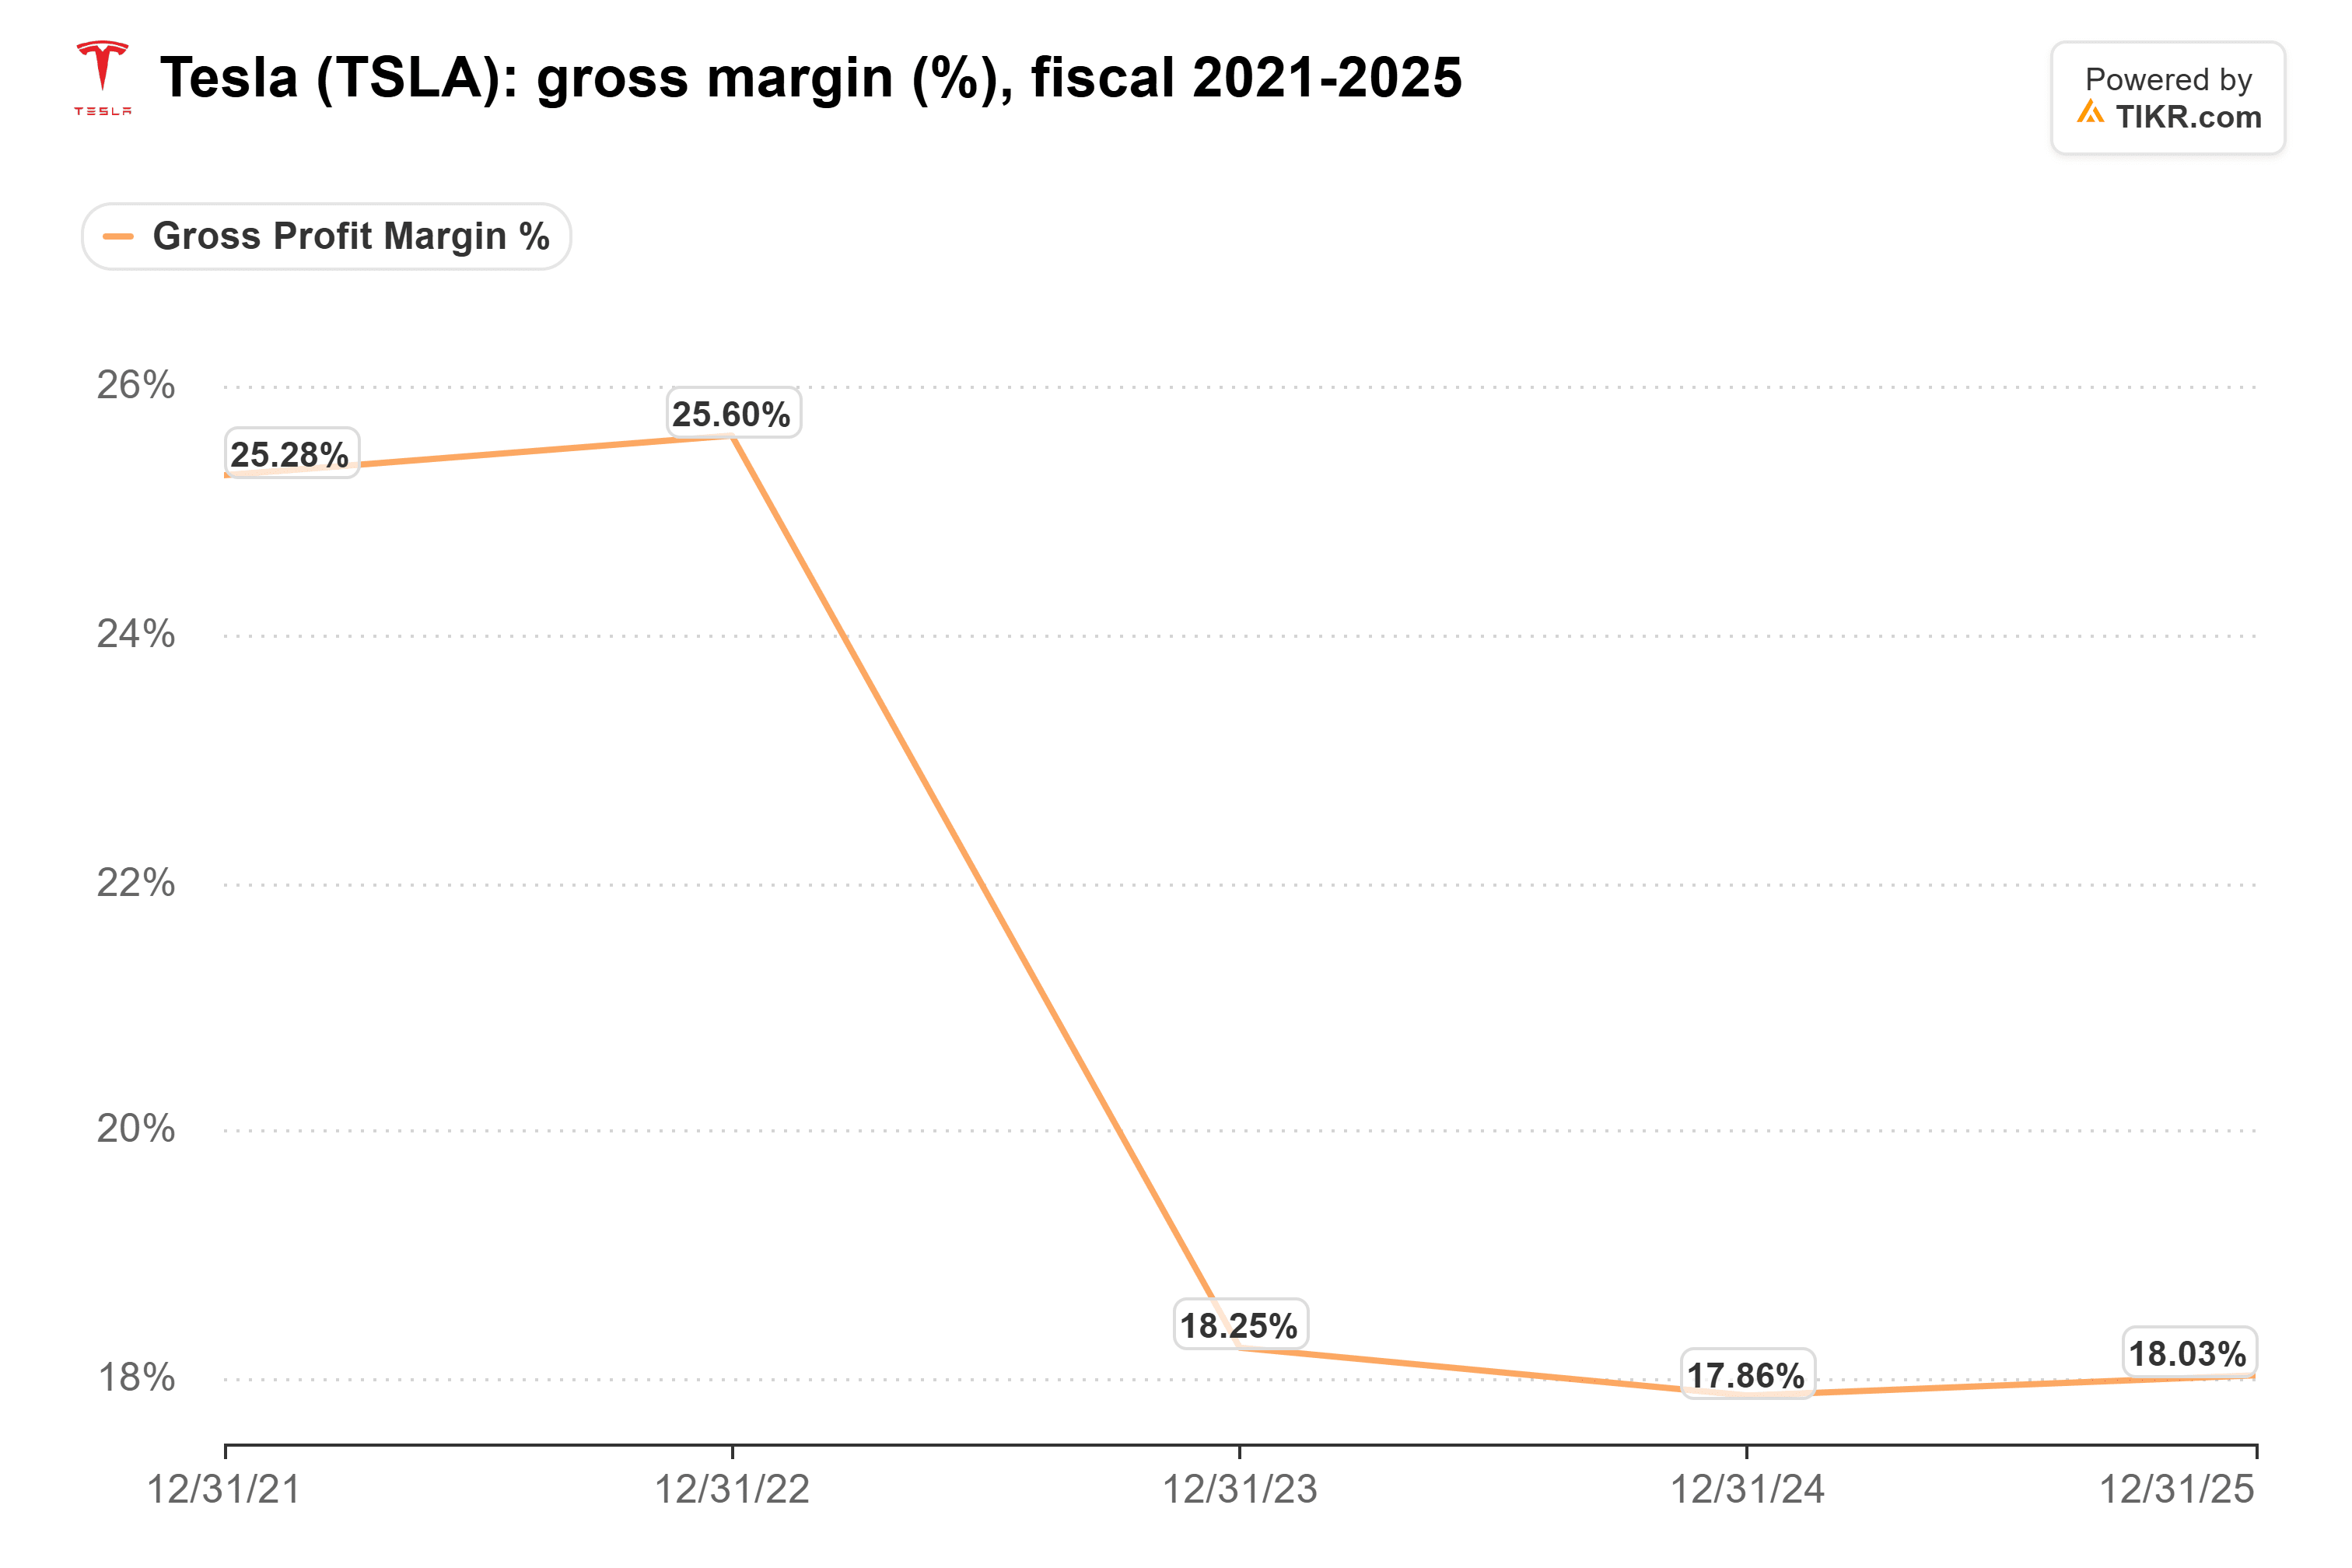
2026年第三季度为19.6%,其中包括削减营收成本的7.86亿美元关税退款。
FSD订阅也可以取消。特斯拉的174万活跃FSD客户(同比增长67%)不包括免费试用,但包括一次性买断的车主。其中一半现在按月付费,特斯拉尚未披露客户流失率。
投资者在为Robotaxi买单
在11月2日抛售发生前,特斯拉的远期市盈率为189倍,比其五年平均水平108倍高出约75%:
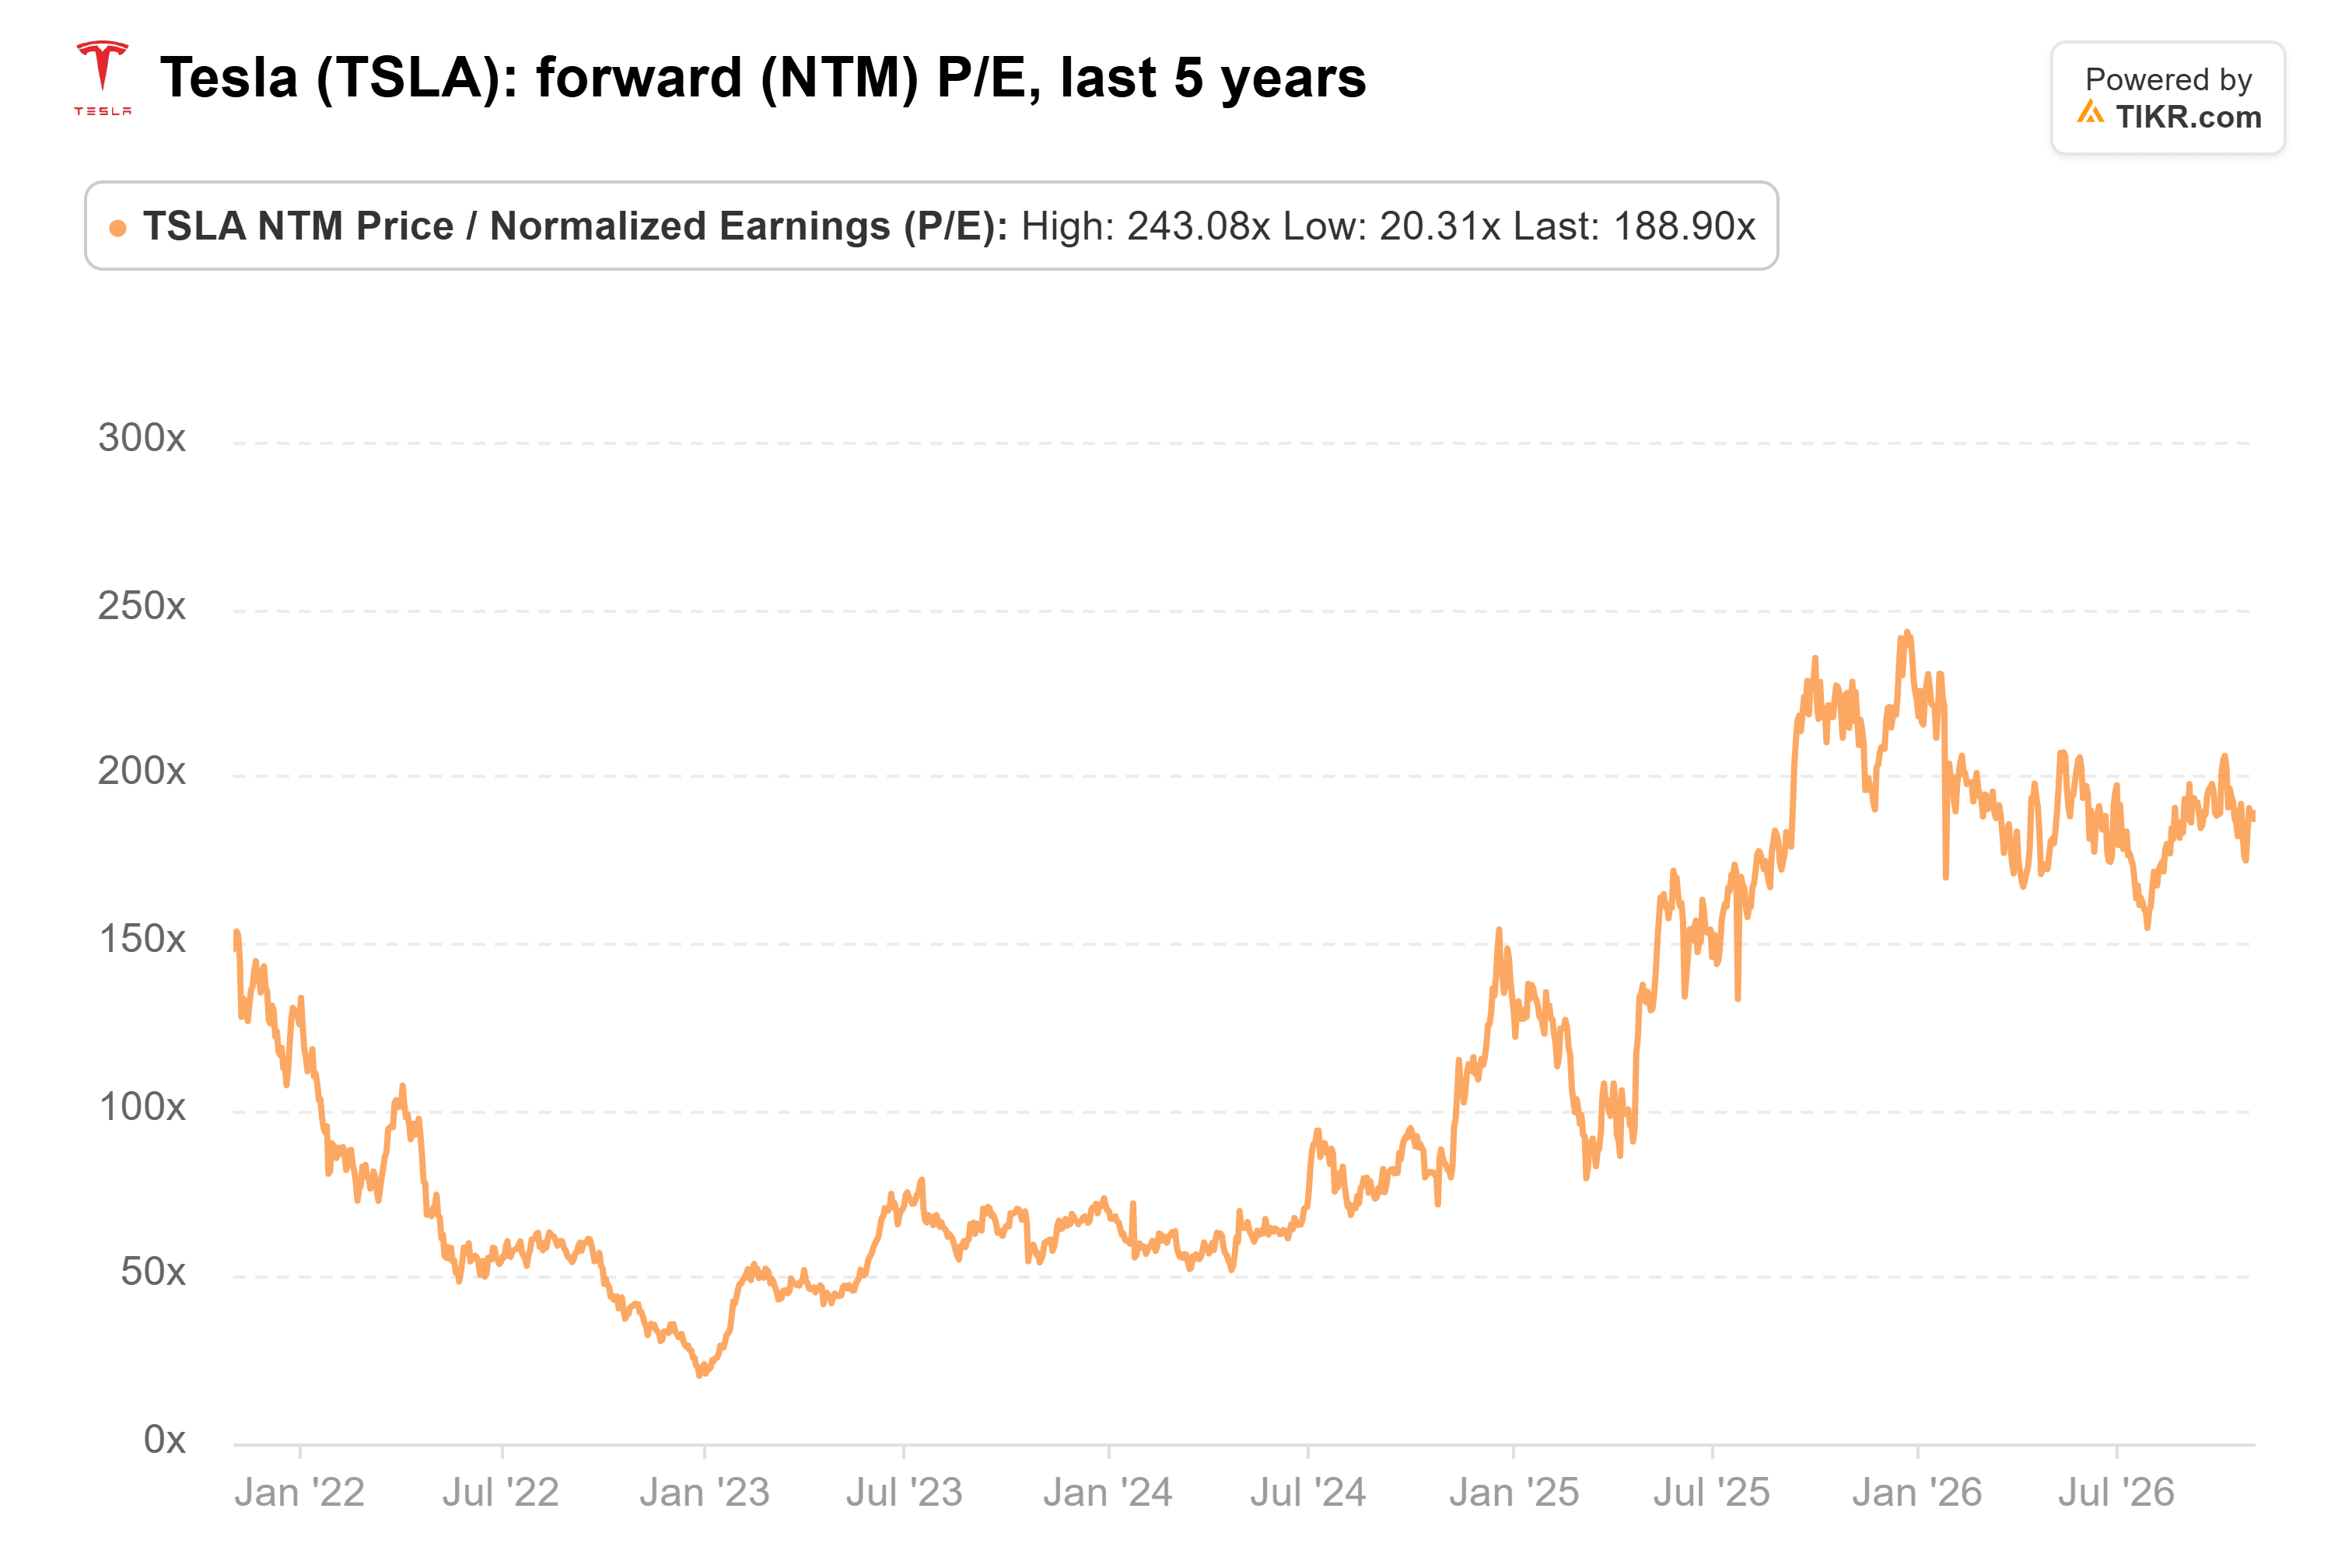
即使在下跌之后,其市盈率仍远高于该平均水平。分析师预计2028年正常化每股收益为$3.24,仍低于特斯拉2022年$4.07的每股收益。此处的买家正在为尚未体现在预期中的利润买单。
特斯拉股票需要Robotaxi带来什么
搭载率是特斯拉本季度最好的消息,而欧洲市场可能推动其进一步走高:FSD(监督版)已在九个欧盟国家上线,马斯克表示,如果欧盟范围内的批准时间超过2027年第一季度,他会感到惊讶。
然而,即使每辆新特斯拉都搭载FSD,仅凭这一点也无法支撑当前的估值倍数。Robotaxi必须承担这个重任,马斯克预计其将在2027年第二季度左右做出显著贡献。今年1月,他预计到2026年底,无监督自动驾驶将在美国数十个主要城市实现。现在距离年底不到两个月,2027年第二季度是我会要求他兑现的日期。
那么特斯拉股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到特斯拉可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!