核心要点
- 由于内存价格上涨冲击其手机业务,Arm 周四下跌 13%,高通下跌 9.5%。
- 美光等内存制造商从人工智能驱动的短缺中获益,而手机芯片设计商则承担了成本。
- 高通的毛利率从一年前的 55.3% 降至 50.8%,其提价措施要到 2027 财年下半年才能完全见效。
- Arm 有数据中心增长可以依靠。高通的下一份毛利率报告将是考验。
芯片股在 11 月 5 日遭遇抛售,处于风暴中心的两家手机芯片公司面临着同样的问题:内存。
高通 (QCOM) 下跌 9.5%,因其对 12 月当季的盈利指引低于分析师预期,芯片和内存成本的上涨速度超过了其自身的提价幅度。 Arm Holdings (ARM) 下跌 13%,因其表示智能手机内存定价影响了其特许权使用费收入。两家公司股价在周五均有所反弹。
美光科技 (MU) 在同一轮抛售中下跌了 17%。但美光是销售内存的那一方。
在周四的 Decoder 节目中,The Verge 主编 Nilay Patel 列举了供应链从新冠疫情到关税所承受的冲击,然后说道:
“感觉这个系统唯一无法承受的,就是人工智能行业想要消耗掉全世界能生产的每一片 RAM。”
个人电脑也受到冲击:英特尔预计今年行业 PC 出货量将下降约 12%。自二月以来,高通和 Arm 已就手机业务发出警告。
高通付出双重代价
内存价格上涨意味着手机销量减少、价格更高,同时高通自身的原材料成本也在增加。
其手机业务收入在 9 月当季下降 26% 至 51.4 亿美元。汽车业务飙升 89% 至创纪录的 19.9 亿美元,但汽车和物联网业务合计仅增加了约 10 亿美元,而手机业务则损失了 18 亿美元。
对于 12 月当季,高通给出的非公认会计准则每股收益指引为 2.15 美元至 2.35 美元。即使指引区间的上限,也比一年前 3.50 美元的每股收益低了 33%。
TIKR 追踪了 37 位分析师对高通的看法。有多少人给出“买入”评级?
在一个地方查看高通买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 研究此类股票。 查看高通的分析师评级
分析师此前预计其每股收益在 2027 财年将有所下降,然后在 2028 财年超过 2025 财年 12.03 美元的水平:
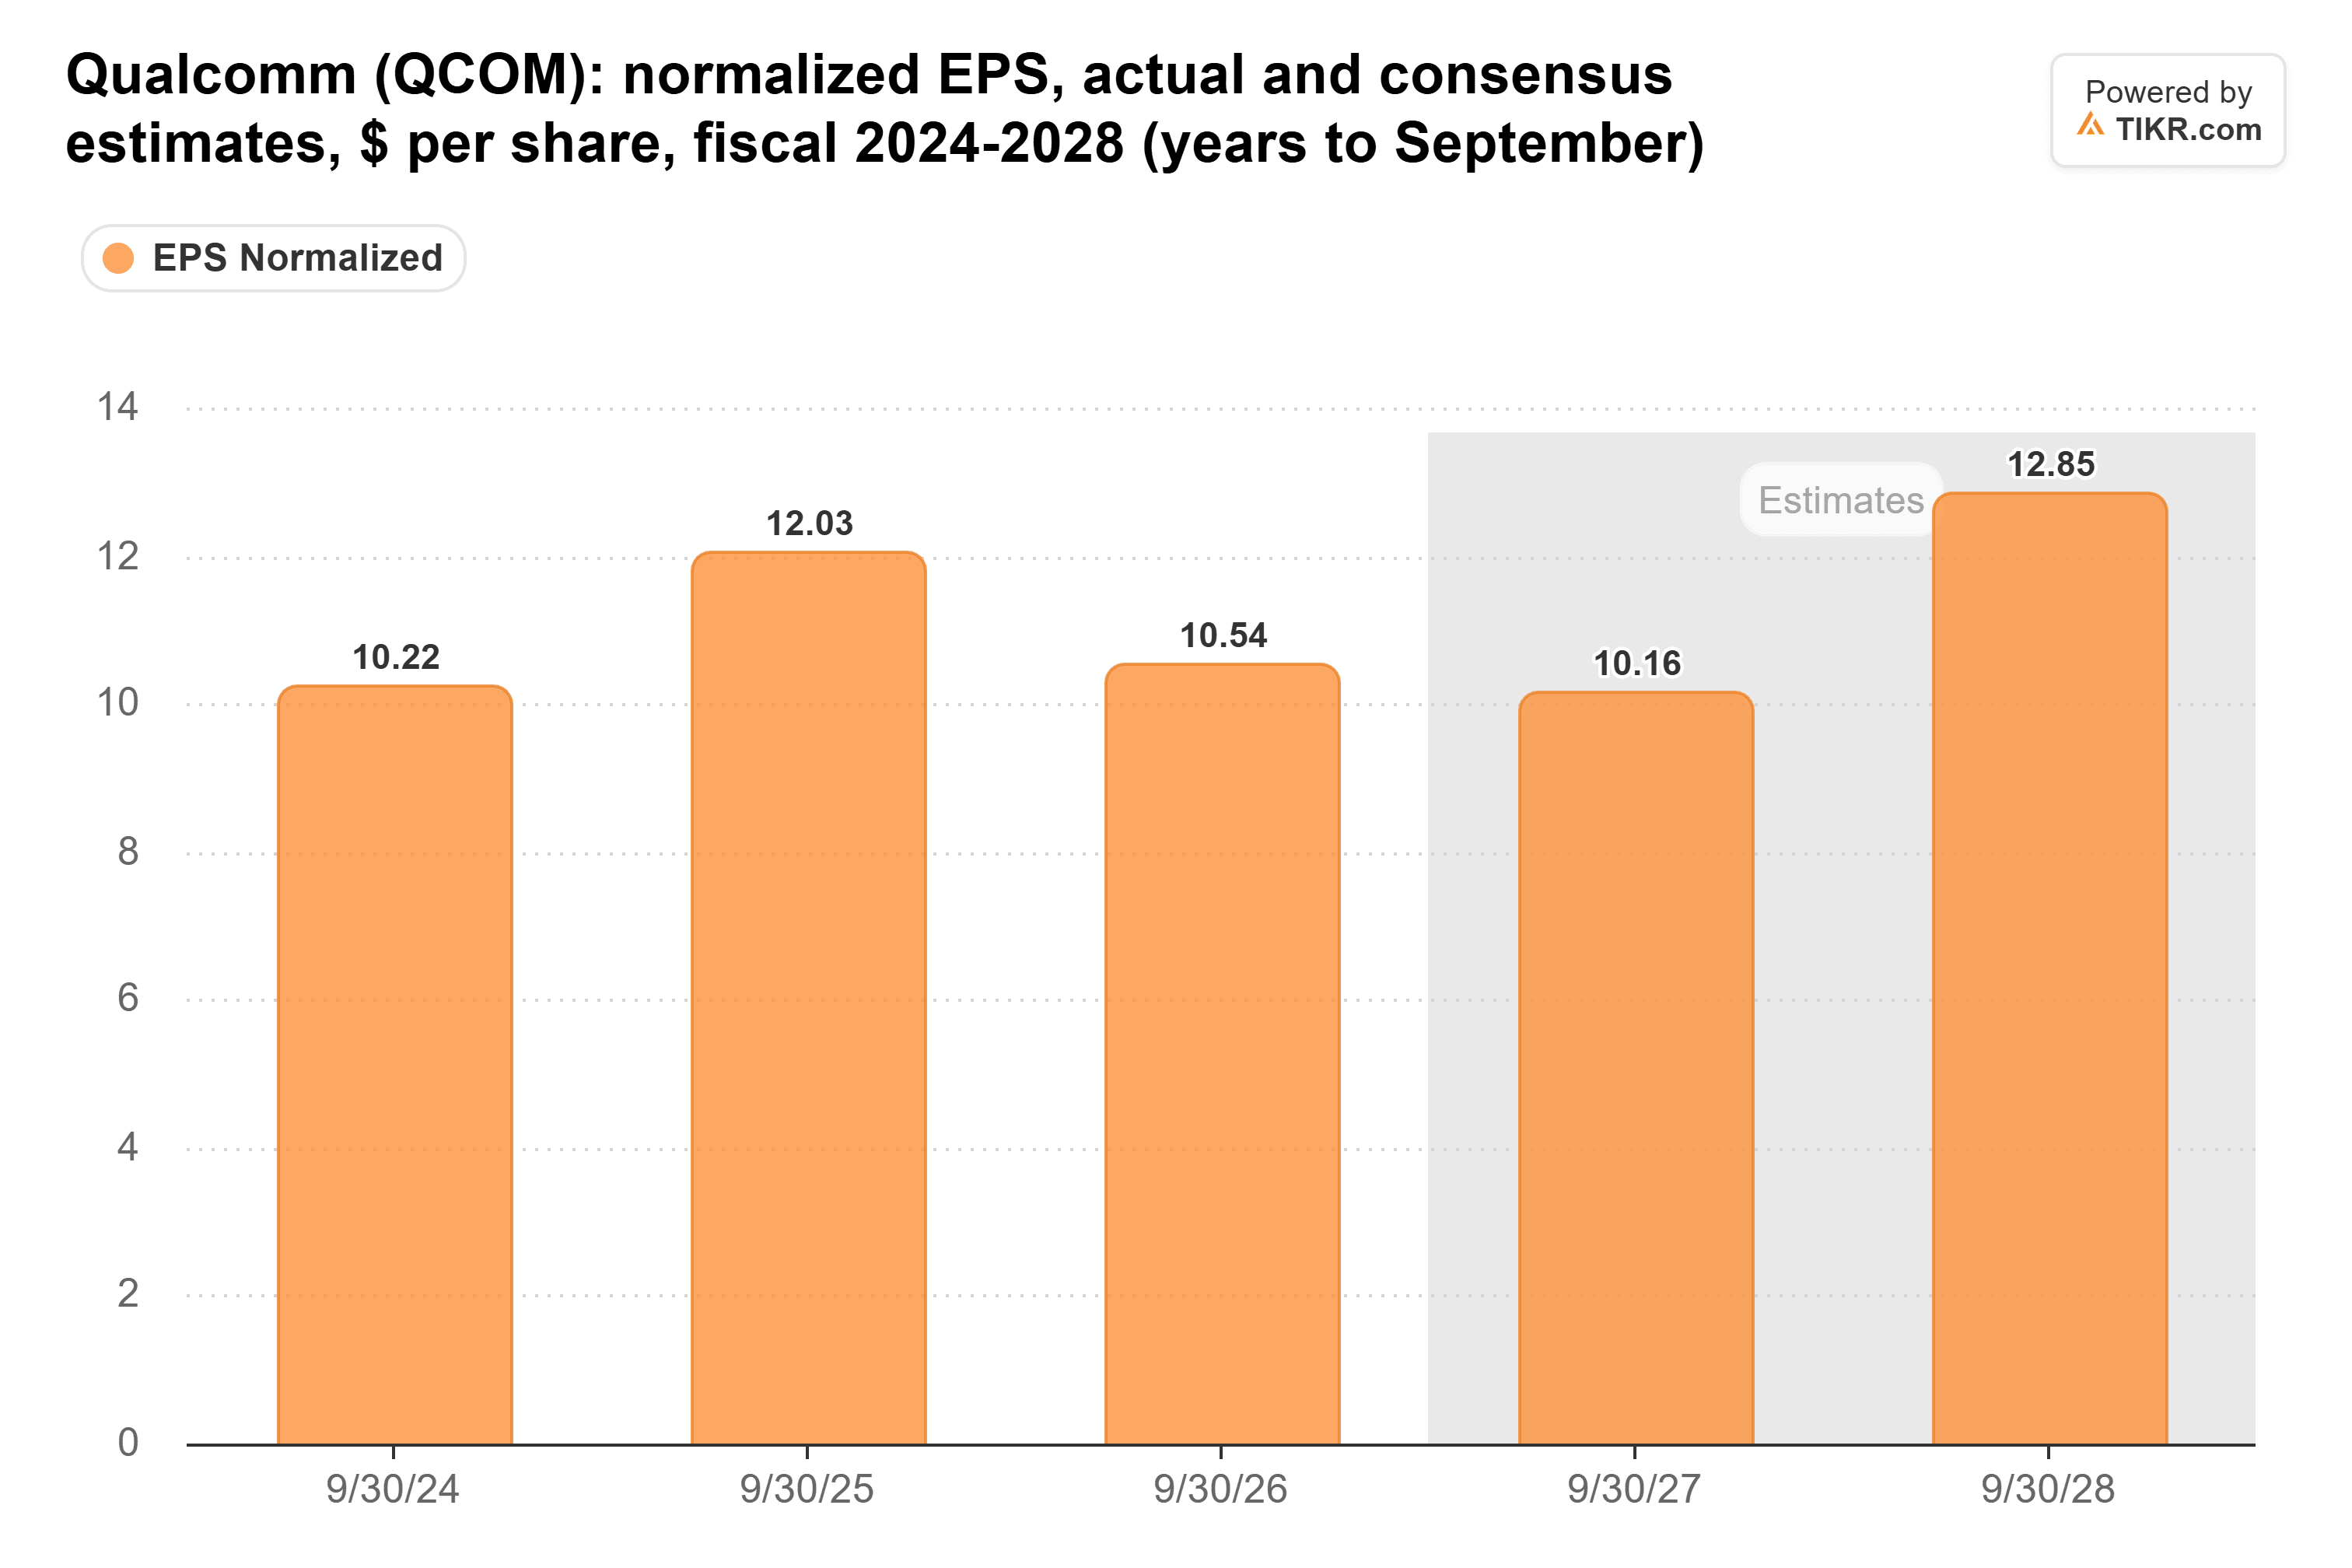
持续的内存价格压力将使这一预测面临风险。在此次指引之后,我预计 2027 财年的预测将会下调。
高通的提价来得太晚
高通表示,从晶圆制造到内存,其投入成本都在上升,而其提价措施要到 2027 财年下半年才能完全体现在其芯片部门的毛利率上。
其毛利率已连续四个季度下降,从一年前的 55.3% 降至 50.8%,最近一次降幅最为显著:
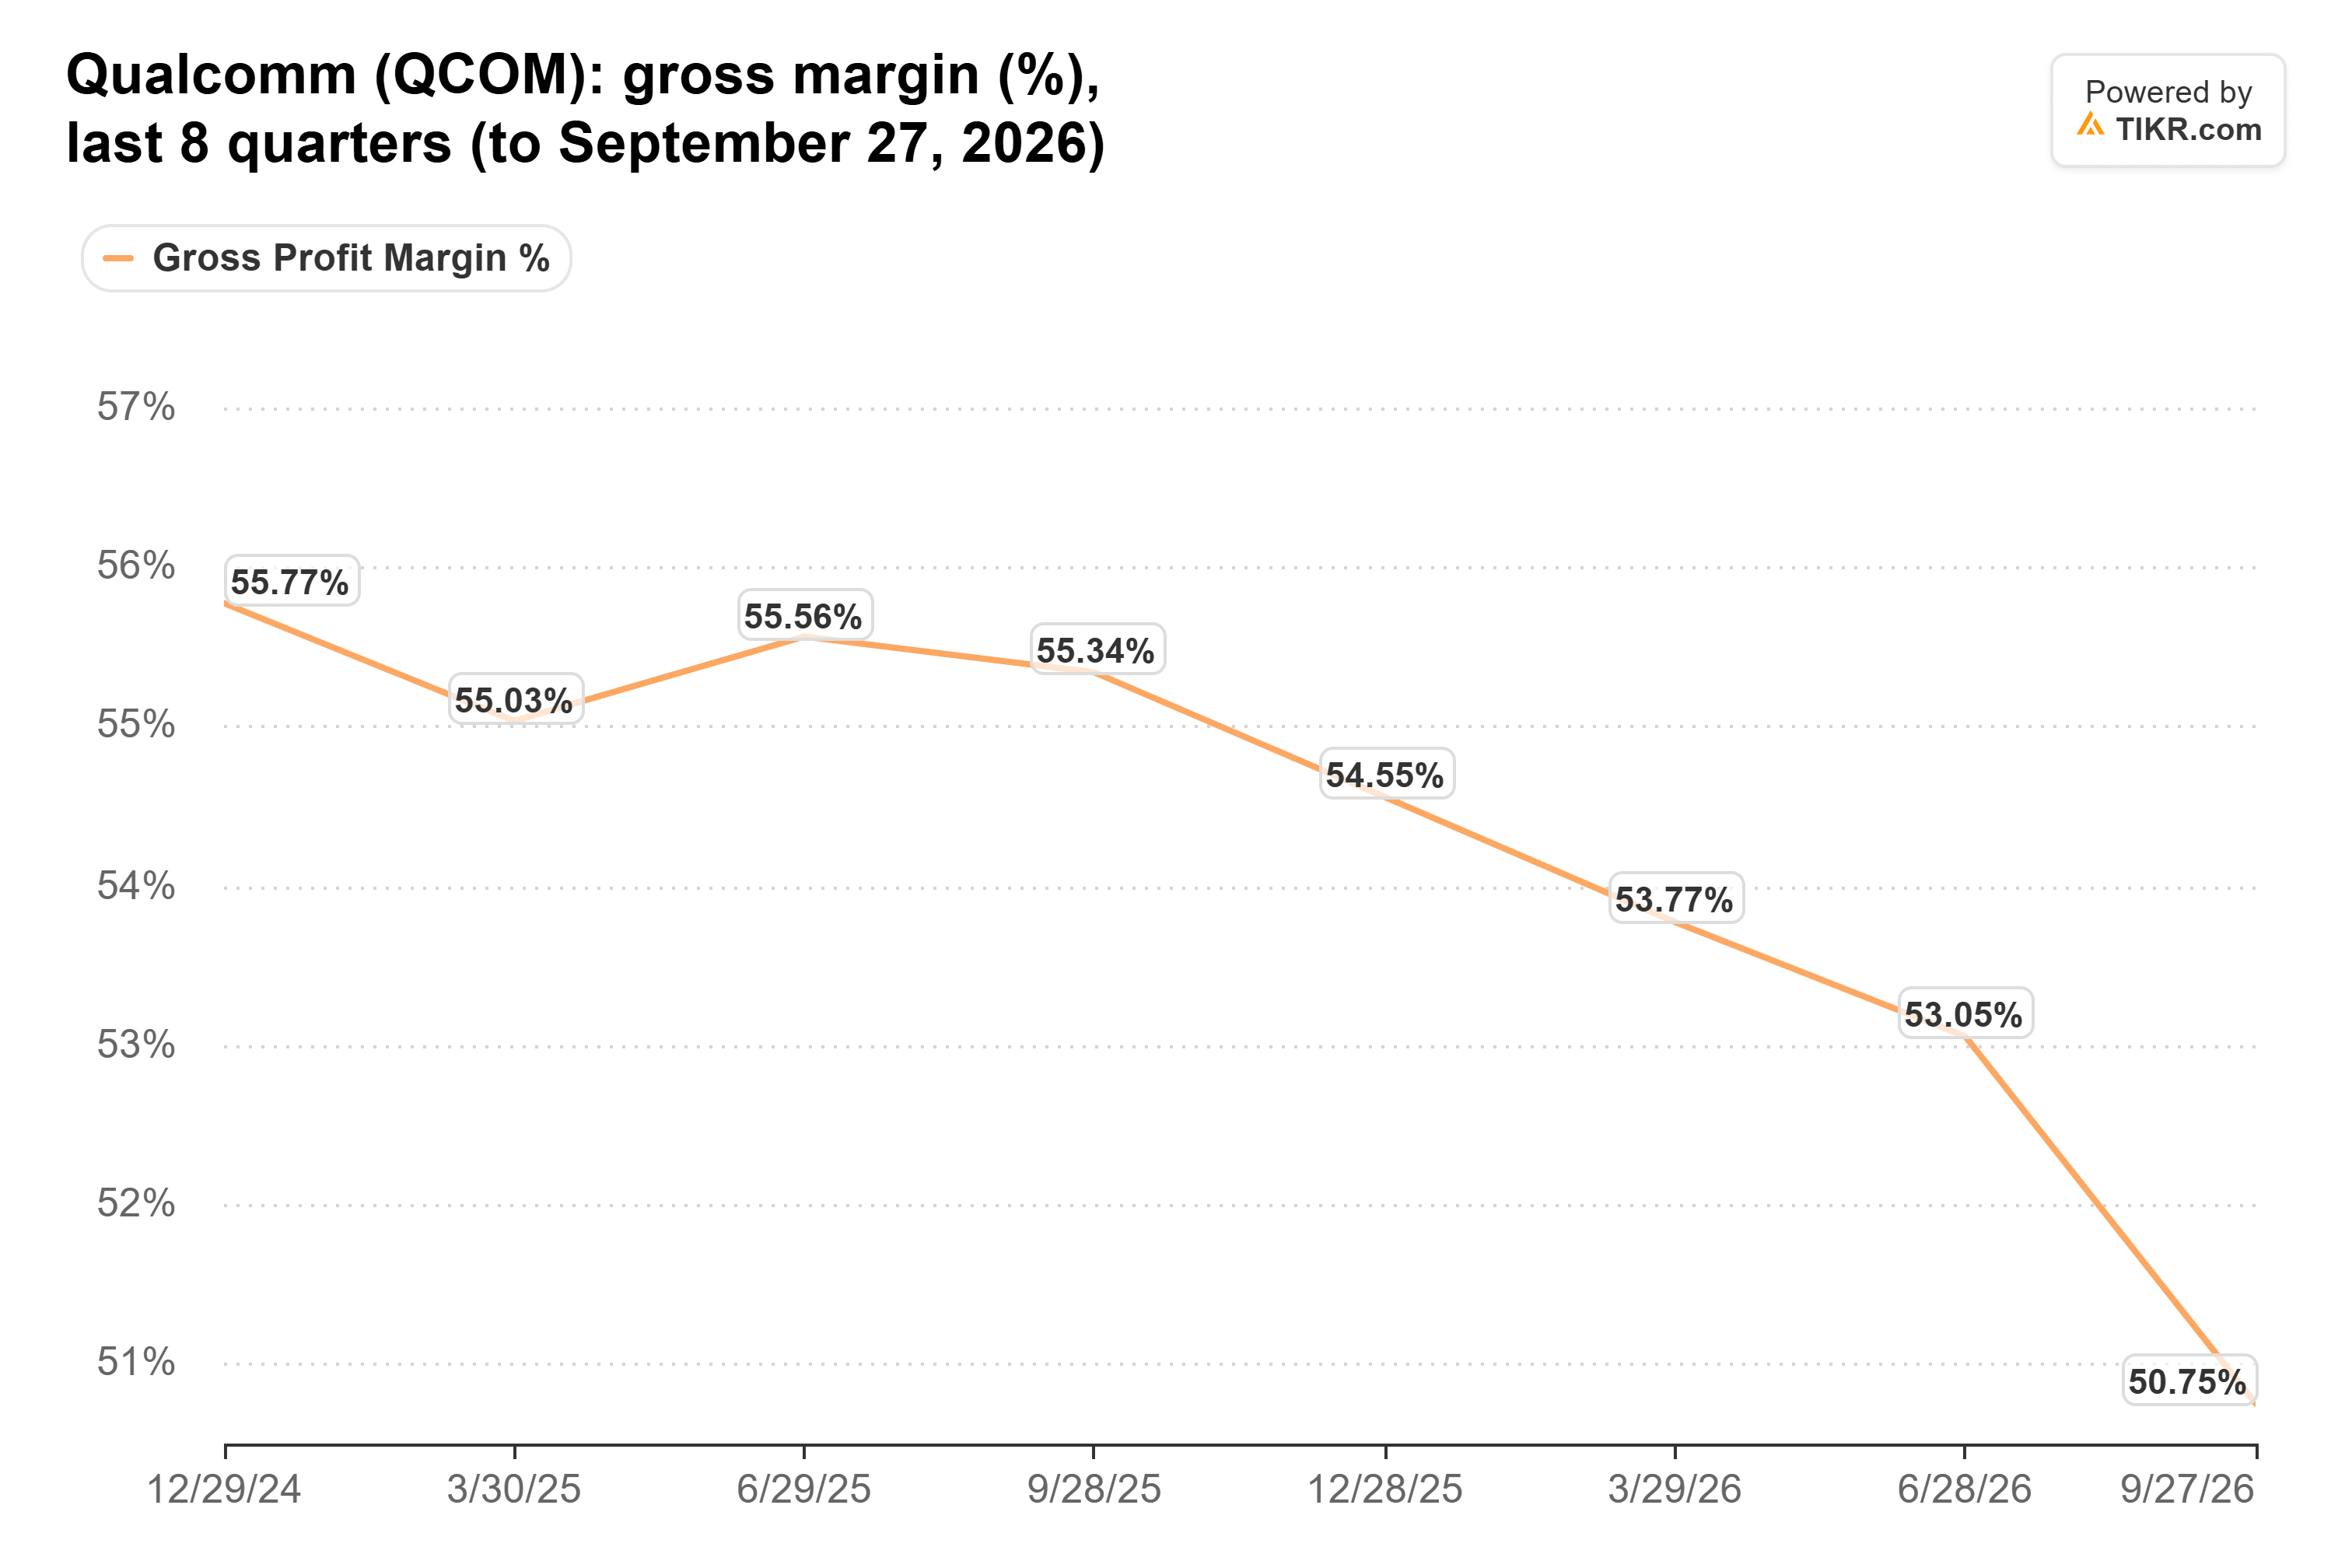
该公司还将其芯片部门 12 月当季的税前利润率指引从 24% 下调至 20% 至 22%,其中约 3 个百分点是由于并入了数据中心业务。
Arm 的特许权使用费受到影响
Arm 对其设计架构上制造的芯片收取特许权使用费,高通的芯片也包括在内。
其 9 月当季收入增长 27% 至 14.4 亿美元,但特许权使用费收入仅增长 8% 至 6.7 亿美元。Arm 表示,智能手机内存定价部分抵消了更高的特许权使用费率以及数据中心业务的增长。
分析师此前预计 Arm 的收入将从 2026 财年的 49.2 亿美元增长至 2028 财年的 82.7 亿美元:
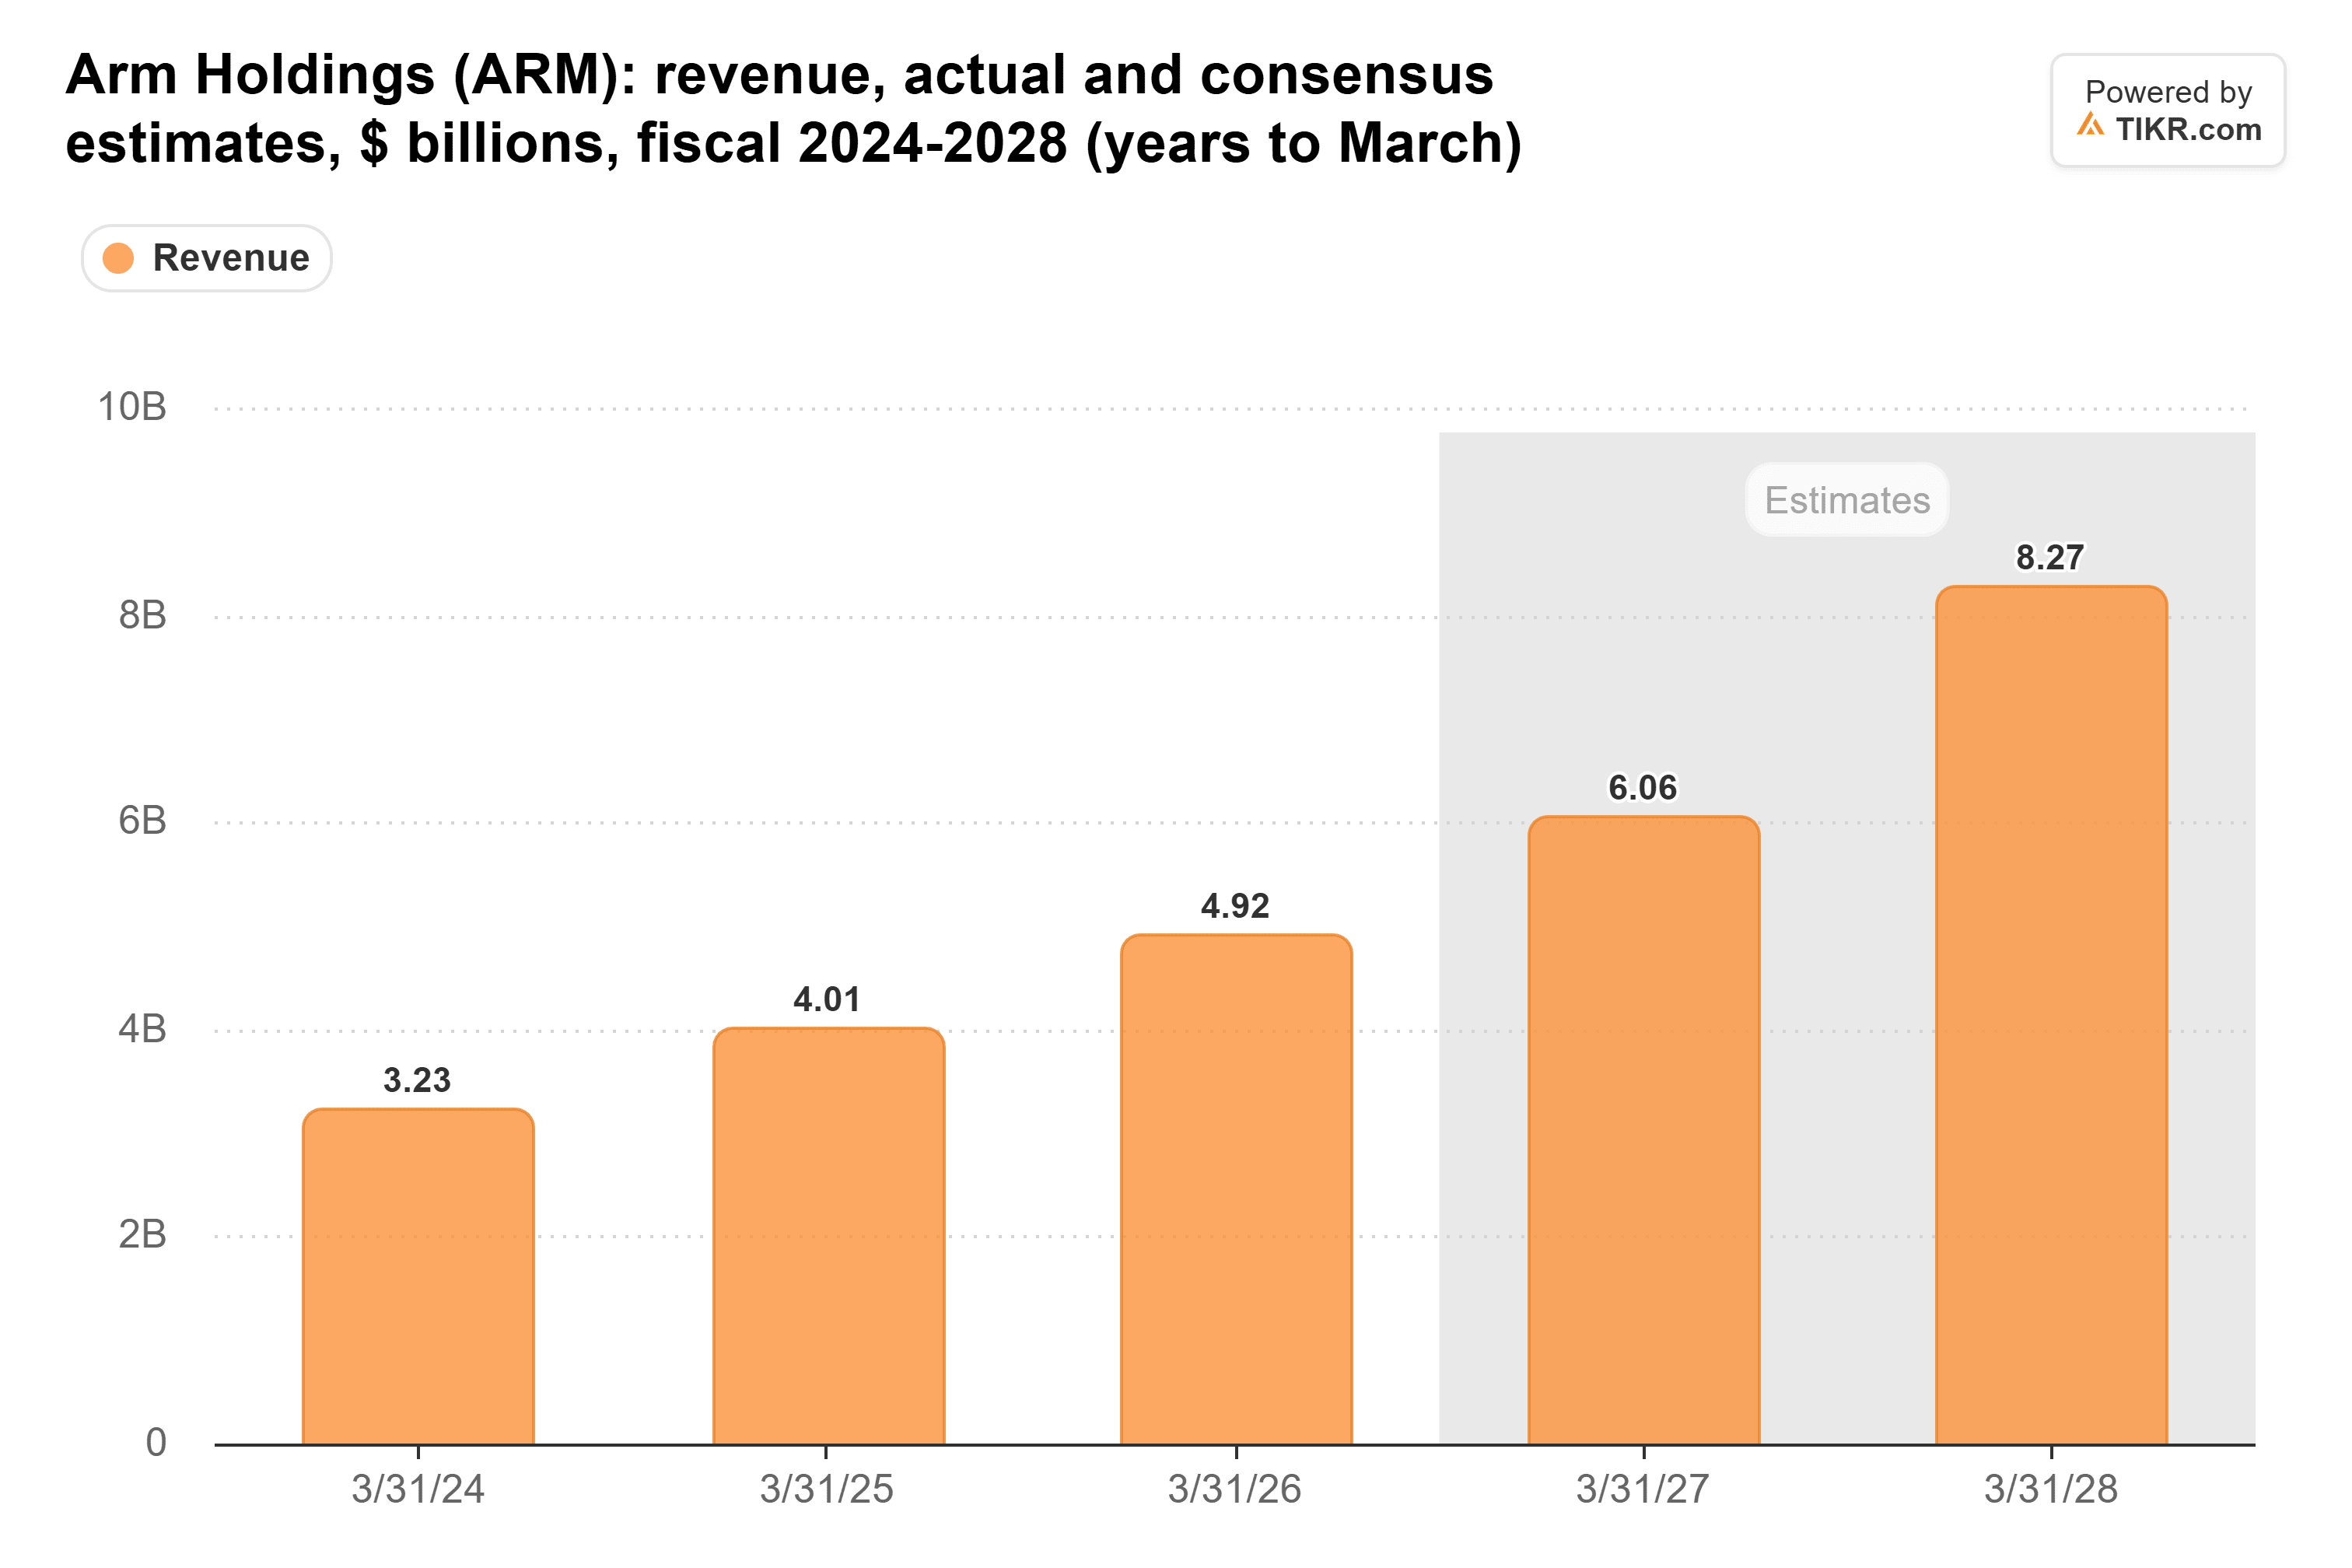
Arm 有更多可以依靠的增长点。其数据中心特许权使用费翻了一番,并且更有信心在 2027 和 2028 财年实现高达 20 亿美元的 AGI CPU 收入。高通正致力于在 2027 财年实现 50 亿美元的数据中心收入,但其手机业务在 2025 财年 384 亿美元的芯片收入中占了 278 亿美元。
美光开出账单
在其 9 月份的财报中,美光公布第四财季收入为 542 亿美元,而一年前为 113 亿美元,毛利率为 86.8%。首席执行官 Sanjay Mehrotra 表示,美光预计“2027 财年将更加强劲”。
高通承担了大部分成本
Arm 在手机业务之外有足够的增长来渡过难关。高通目前还没有,在确认挤压已经结束之前,我需要看到其毛利率重新回升。
不过,一旦新的供应到位,内存价格可能快速下跌,这可能会比指引更早地提升高通的毛利率。其 12 月当季的财报将显示哪个因素先到来。
那么高通股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到高通可能的价值。从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!